
Marktübersicht
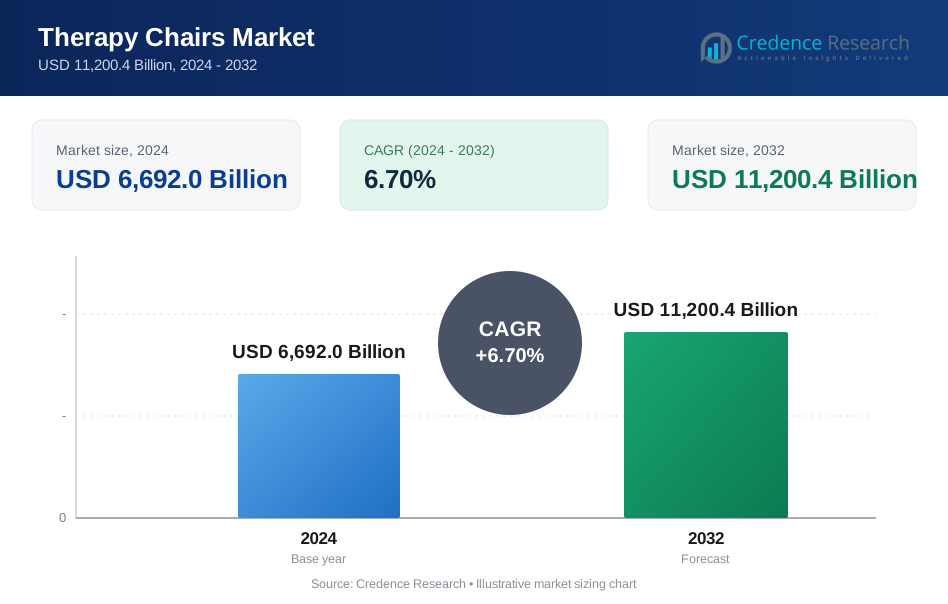
Der globale Markt für Therapiesessel wurde 2018 auf 4.673,9 Milliarden USD geschätzt, wuchs bis 2024 auf 6.692,0 Milliarden USD und wird voraussichtlich bis 2032 11.200,4 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,70 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Therapiesessel 2024 | USD 6.692,0 Milliarden |
| Markt für Therapiesessel, CAGR | 6,70% |
| Marktgröße für Therapiesessel 2032 | USD 11.200,4 Milliarden |
Der globale Markt für Therapiesessel wird von Schlüsselakteuren wie Bionic Medizintechnik, LiKAMED GmbH, Fresenius Medical Care, Midmark Corporation, Baxter International, Inc. und Stryker Corporation dominiert. Diese Unternehmen führen den Markt an, indem sie innovative Therapiesessel für spezialisierte Behandlungen wie Dialyse, Chemotherapie und Erholungspflege anbieten. Nordamerika hält mit 25,7 % den größten Marktanteil, angetrieben durch seine fortschrittliche Gesundheitsinfrastruktur und die wachsende ältere Bevölkerung. Europa folgt mit einem Anteil von 26,5 %, gestützt durch starke Gesundheitssysteme und regulatorische Standards. Der asiatisch-pazifische Raum, der einen bedeutenden Marktanteil von 28,3 % hält, expandiert aufgrund der Urbanisierung und des verbesserten Zugangs zur Gesundheitsversorgung in Ländern wie China und Indien schnell. Diese Regionen verzeichnen eine steigende Nachfrage nach ergonomischen, elektrischen und anpassbaren Therapiesesseln, was das Wachstum im gesamten Sektor vorantreibt. Der Markt wird weiter durch strategische Partnerschaften und Innovationen führender Unternehmen unterstützt.

Markteinblicke
- Die Größe des globalen Marktes für Therapiesessel lag 2024 bei 6.692,0 Milliarden USD und soll bis 2032 auf 11.200,4 Milliarden USD bei einer CAGR von 6,70 % anwachsen.
- Die steigende Prävalenz chronischer Krankheiten und die Ausweitung von häuslichen Pflegediensten treiben die Nachfrage nach fortschrittlichen Therapiesesseln in Segmenten wie Dialysesesseln (39,8 % Anteil), elektrischen Funktionsmodellen (42,0 % Anteil) und Langzeitbehandlungen (40,1 % Anteil) an.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz umweltfreundlicher Designs, die Anpassung an den Patientenkomfort und die Integration von intelligenten/automatisierten Funktionen durch führende Hersteller.
- Einschränkungen umfassen hohe Kosten für Premium-Therapiesessel und komplexe Compliance-/Regulierungsanforderungen, die Produkteinführungen verlangsamen und den Kostendruck in aufstrebenden Märkten erhöhen.
- Nordamerika hält einen Anteil von 25,7 %, Europa 26,5 %, Asien-Pazifik 28,3 %, Lateinamerika 5,7 %, Naher Osten 2,2 % und Afrika 1,9 %, wobei der asiatisch-pazifische Raum das schnellste Wachstum bei verbesserter Infrastruktur verzeichnet.
Analyse der Marktsegmentierung:
Nach Produkttyp
Auf dem globalen Markt für Therapiesessel hält das Segment der Dialysestühle derzeit den dominierenden Anteil von 39,8 %. Diese Führungsposition wird durch die steigende Prävalenz von chronischer Nierenerkrankung und terminaler Niereninsuffizienz angetrieben, die die Expansion von Dialysezentren weltweit vorangetrieben hat. Diese Einrichtungen priorisieren Hochdurchsatzgeräte, und spezialisierte Dialysestühle mit verbesserten ergonomischen und Sicherheitsmerkmalen sind zum Standard geworden. Infolgedessen konzentrieren Hersteller ihre F&E- und Marketingbemühungen stark auf dieses Teilsegment, um den Patientenkomfort während langer Behandlungen zu verbessern und so ihre Marktdominanz zu festigen.
- Zum Beispiel hat Fresenius Medical Care sein 6008 CAREsystem eingeführt, das Dialyseabläufe optimiert und gleichzeitig die Kompatibilität mit ergonomischen Behandlungsstühlen integriert, um den Patientenkomfort während längerer Sitzungen zu verbessern.
Nach Funktion
Innerhalb der Funktionssegmentierung des Therapiesesselmarktes führt das Teilsegment der elektrischen Stühle mit einem Anteil von 42,0 % laut vergleichbaren Daten der medizinischen Stuhlindustrie. Die Präferenz für elektrische Modelle wird durch den Vorstoß der Gesundheitsdienstleister für fortschrittliche, motorisierte Systeme unterstützt, die präzise Anpassungen, verbesserten Patientenkomfort und betriebliche Effizienz ermöglichen. Elektrische Stühle reduzieren die manuelle Handhabung, verkürzen die Durchlaufzeiten und erfüllen strenge Infektionskontrollstandards, was sie besonders attraktiv in Krankenhäusern und Einrichtungen mit hohem Patientenaufkommen macht. Wachsende Automatisierung und digitale Integration stärken die Attraktivität dieses Segments weiter.
- Zum Beispiel integriert das Letto2-System von MOTOmed elektrische Mobilität und Therapie-Funktionen für bettlägerige Patienten und reduziert die Belastung für Pflegekräfte.
Nach Anwendung
Bei der Segmentierung nach Anwendung tritt das Teilsegment der Langzeitbehandlungen als dominierende Kategorie hervor und macht fast 40,1 % des Marktes in vergleichbaren Spezialmedizin-Stuhluntersuchungen aus und dient hier als vernünftiger Proxy. Der hohe Anteil resultiert aus der gestiegenen Nachfrage nach Therapiesesseln in Bereichen wie Dialyse, Onkologie-Infusion und verlängerter Erholungspflege. Diese Szenarien erfordern Stühle, die für längere Patientenbelegung ausgelegt sind, mit Merkmalen zur Neupositionierung, Komfort über die Zeit und Unterstützung von Überwachungsgeräten. Der Anstieg der Inzidenz chronischer Krankheiten und die Verlängerung der Prozedurdauer untermauern das starke Wachstum dieses Segments.
Wichtige Wachstumsfaktoren
Steigende Prävalenz chronischer Krankheiten
Die zunehmende Prävalenz chronischer Krankheiten, einschließlich Nierenversagen, Krebs und neurologischer Störungen, treibt die Nachfrage nach Therapiesesseln in Gesundheitseinrichtungen an. Da die Weltbevölkerung altert und die Inzidenz dieser Erkrankungen, insbesondere in entwickelten Ländern, steigt, nimmt der Bedarf an Langzeitbehandlungen wie Dialyse, Chemotherapie und anderen Infusionstherapien zu. Dies hat zu einem Anstieg der Nachfrage nach komfortablen, funktionalen Therapiesesseln geführt, die Patienten während längerer Behandlungen unterstützen können und sowohl therapeutische Vorteile als auch Benutzerfreundlichkeit für Gesundheitsfachkräfte bieten.
- Zum Beispiel hat Z&Z Medical einen Dialyse-Chemotherapie-Stuhl entwickelt, der ergonomisches Design mit robuster Konstruktion kombiniert, um längere Behandlungszeiten komfortabel zu unterstützen. Er ermöglicht mehrere verstellbare Positionen für den Komfort von Patienten und Anbietern.
Technologische Fortschritte bei medizinischen Geräten
Technologische Innovationen bei Therapieliegen, wie elektrische Anpassungen, anpassbare Funktionen und die Integration mit Gesundheitssystemen, fördern das Marktwachstum erheblich. Moderne Therapieliegen sind zunehmend mit automatisierten Funktionen ausgestattet, die den Patientenkomfort verbessern, die Sicherheit erhöhen und die Arbeitsbelastung des Personals reduzieren. Funktionen wie verstellbare Höhen, Neigungsfunktionen und ergonomische Designs sorgen für eine bessere Patientenversorgung während längerer Behandlungen. Mit der Weiterentwicklung der Medizintechnik integrieren Therapieliegen weiterhin modernste Materialien und intelligente Technologien, was sie effizienter und vielseitiger macht und die Nachfrage in verschiedenen medizinischen Anwendungen ankurbelt.
- Zum Beispiel verfügt der Comfort Line 2 Therapieliege über fünf Aktuatoren, die sanfte und präzise elektrische Anpassungen von Rückenlehne, Fußstütze, Sitz und Höhe ermöglichen. Sie ist mit einer innovativen Armlehne ausgestattet, die zur Patientensicherheit zurückfedert und für das medizinische Personal intuitiv zu bedienen ist.
Wachstum der Gesundheitsinfrastruktur und häusliche Pflege
Der Ausbau der Gesundheitsinfrastruktur, insbesondere in aufstrebenden Volkswirtschaften, trägt zur Nachfrage nach Therapieliegen bei. Neue Krankenhäuser, ambulante Kliniken und Rehabilitationszentren benötigen spezialisierte medizinische Möbel, um wachsende Patientenzahlen zu bewältigen. Darüber hinaus hat der Trend zur häuslichen Pflege, bei der Patienten Behandlungen wie Dialyse und Chemotherapie im Komfort ihres Zuhauses erhalten, den Bedarf an kompakten, vielseitigen Therapieliegen erhöht. Häusliche Pflegedienste übernehmen diese Lösungen, um größeren Patientenkomfort zu bieten und längere Behandlungszeiten zu erleichtern, was das Wachstum sowohl in medizinischen Einrichtungen als auch im Markt für häusliche Pflege vorantreibt.
Wichtige Trends & Chancen
Nachhaltigkeit und umweltfreundliche Designs
Es gibt einen wachsenden Trend zur Nachhaltigkeit auf dem globalen Markt für Therapieliegen. Mit zunehmendem Bewusstsein für Umweltauswirkungen priorisieren Gesundheitsdienstleister umweltfreundliche Produkte, die nachhaltige Materialien und energieeffiziente Systeme verwenden. Hersteller konzentrieren sich darauf, Stühle zu entwickeln, die recycelbare Materialien, umweltfreundliche Herstellungsprozesse und energieeffiziente Elektromotoren nutzen. Dieser Wandel zur Nachhaltigkeit steht im Einklang mit den breiteren Bemühungen der Gesundheitsbranche, den CO2-Fußabdruck zu reduzieren und grüne Initiativen zu unterstützen. Die Nachfrage nach umweltbewussten Produkten schafft eine bedeutende Wachstumschance für Unternehmen, die diese sich entwickelnden Nachhaltigkeitsstandards erfüllen können.
- Zum Beispiel hat Resol seine Green Edition-Linie ökologischer Stühle entwickelt, die 100% recycelte und recycelbare Kunststoffspritzgusstechniken verwenden, zertifiziert nach den Standards ISO 14001 und ISO 14006, um eine minimale Umweltbelastung während des gesamten Produktlebenszyklus zu gewährleisten.
Steigende Nachfrage nach personalisiertem Patientenkomfort
Da der Komfort der Patienten im Gesundheitswesen immer mehr in den Fokus rückt, steigt die Nachfrage nach Therapieliegen, die individuell an die Bedürfnisse angepasst werden können. Anpassbare Funktionen wie Temperaturkontrolle, verstellbare Positionierung und Memory-Schaum-Polsterung sind zunehmend gefragt, um das Patientenerlebnis zu verbessern, insbesondere bei langandauernden Behandlungen. Diese personalisierten Stühle verbessern die Patientenzufriedenheit und die Compliance mit medizinischen Behandlungen. Gesundheitsdienstleister suchen nach Lösungen, die nicht nur den klinischen Anforderungen gerecht werden, sondern auch das Wohlbefinden der Patienten verbessern, was personalisierte Therapieliegen zu einer lukrativen Gelegenheit für Hersteller macht.
- Zum Beispiel bietet der Collini Electric Treatment Chair Comfort-line Sense ein fortschrittliches Heizsystem mit zwei einstellbaren Stufen und einer Speicherfunktion, die bevorzugte Positionen speichert und so maßgeschneiderten Komfort für jeden Patienten bietet.

Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Therapiesessel
Eine der größten Herausforderungen für den Therapiesesselmarkt sind die hohen Kosten fortschrittlicher Modelle, insbesondere solcher mit elektrischen Funktionen und anpassbaren Merkmalen. Diese Stühle erfordern erhebliche Investitionen von Gesundheitsdienstleistern, und die hohen Anschaffungskosten können eine Barriere darstellen, insbesondere in Ländern mit niedrigem und mittlerem Einkommen. Obwohl der Wert dieser Stühle zur Verbesserung des Patientenkomforts und der Pflege klar ist, bleibt der Preis ein Streitpunkt für viele Krankenhäuser und Kliniken mit begrenzten Budgets. Hersteller müssen Wege finden, um fortschrittliche Funktionen mit Erschwinglichkeit in Einklang zu bringen, um ihre Kundenbasis zu erweitern.
Regulierungs- und Compliance-Probleme
Der Therapiesesselmarkt unterliegt strengen regulatorischen Standards und Compliance-Anforderungen, die für Hersteller erhebliche Herausforderungen darstellen können. Die Notwendigkeit, verschiedene Sicherheitsstandards, medizinische Zertifizierungen und Gesundheitsvorschriften in verschiedenen Regionen einzuhalten, kann Produkteinführungen verzögern und die Betriebskosten erhöhen. Diese Vorschriften, die notwendig sind, um die Patientensicherheit zu gewährleisten, stellen eine zusätzliche Belastung für Unternehmen dar, die innovative Produkte auf den Markt bringen wollen. Die effiziente Navigation durch diese regulatorischen Rahmenbedingungen ist entscheidend für Unternehmen, die global expandieren und gleichzeitig Produktqualität und Compliance aufrechterhalten wollen.
Regionale Analyse
Nordamerika
Nordamerika hält einen dominanten Marktanteil von 25,7 % im globalen Therapiesesselmarkt. Der Marktwert betrug 1.080,15 Milliarden USD im Jahr 2018 und soll bis 2024 auf 1.565,73 Milliarden USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,9 %. Bis 2032 wird erwartet, dass der Markt auf 2.663,46 Milliarden USD expandiert. Die Führungsposition der Region wird durch eine fortschrittliche Gesundheitsinfrastruktur, die steigende ältere Bevölkerung und einen zunehmenden Bedarf an Therapiesesseln in spezialisierten Behandlungen wie Dialyse und Onkologie angetrieben. Die Nachfrage nach häuslichen Pflegediensten und Rehabilitationszentren unterstützt dieses Wachstum weiter und sichert Nordamerikas weiterhin starke Position auf dem Markt.
Europa
Europa hält einen bedeutenden Anteil am globalen Therapiesesselmarkt und trägt 26,5 % zum gesamten Marktwert bei. Mit einer Marktgröße von 1.277,85 Milliarden USD im Jahr 2018 wird erwartet, dass er bis 2024 auf 1.794,60 Milliarden USD anwächst, mit einer CAGR von 6,3 %, und bis 2032 auf 2.925,54 Milliarden USD wächst. Die Region profitiert von einer alternden Bevölkerung, starken Gesundheitssystemen und steigender Nachfrage nach Therapiesesseln in Dialyse, Onkologie und Rehabilitation. Regulierungsstandards und ein Fokus auf umweltfreundliche Lösungen beeinflussen die Trends und treiben die Marktexpansion voran. Großbritannien, Deutschland und Frankreich bleiben Schlüsselmärkte für die Einführung von Therapiesesseln.
Asien-Pazifik
Der Asien-Pazifik-Raum hält einen Marktanteil von 28,3 % am globalen Therapiesesselmarkt, mit einem Wert von 1.625,59 Milliarden USD im Jahr 2018. Bis 2024 wird erwartet, dass der Markt auf 2.333,78 Milliarden USD wächst, was einer CAGR von 6,7 % entspricht. Bis 2032 wird prognostiziert, dass der Markt 3.920,14 Milliarden USD erreichen wird. Schnelle Urbanisierung, zunehmender Zugang zu Gesundheitsdiensten und eine wachsende ältere Bevölkerung treiben die Nachfrage nach Therapiesesseln in der Region an. China, Indien und Japan sind wichtige Beitragszahler, wobei die steigende Inzidenz chronischer Krankheiten und Verbesserungen der Gesundheitsinfrastruktur die starke Wachstumsprognose der Region unterstützen.
Lateinamerika
Lateinamerika macht 5,7% des globalen Marktes für Therapiesessel aus, mit einem Marktwert von 405,23 Milliarden USD im Jahr 2018. Es wird erwartet, dass der Markt bis 2024 auf 590,23 Milliarden USD wächst, mit einer jährlichen Wachstumsrate (CAGR) von 7,0%, und bis 2032 voraussichtlich 1.010,28 Milliarden USD erreichen wird. Die steigende Nachfrage nach Therapiesesseln in der Region wird durch die Verbesserung der Gesundheitsinfrastruktur, eine wachsende ältere Bevölkerung und ein zunehmendes Bewusstsein für chronische Krankheiten angetrieben. Große Märkte wie Brasilien und Mexiko verzeichnen erhebliche Investitionen im Gesundheitswesen, wobei häusliche Pflege und Rehabilitationsdienste zur Marktexpansion beitragen.
Mittlerer Osten
Der Mittlere Osten hält einen kleineren, aber schnell wachsenden Anteil von etwa 2,2% des globalen Marktes für Therapiesessel. Der Markt wurde 2018 auf 150,97 Milliarden USD geschätzt und soll bis 2024 223,89 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3%. Bis 2032 wird erwartet, dass der Markt auf 392,01 Milliarden USD expandiert. Das Marktwachstum in der Region wird durch zunehmende Investitionen in die Gesundheitsinfrastruktur, insbesondere in den GCC-Ländern, und die steigende Nachfrage nach spezialisierten Therapiesesseln in der Dialyse und Onkologie angetrieben. Der Anstieg der älteren Bevölkerung und staatliche Gesundheitsinitiativen werden die weitere Marktentwicklung unterstützen.
Afrika
Afrika hält einen Marktanteil von 1,9% im globalen Markt für Therapiesessel, mit einem Wert von 134,14 Milliarden USD im Jahr 2018. Bis 2024 wird erwartet, dass der Markt 183,74 Milliarden USD erreicht, mit einer jährlichen Wachstumsrate (CAGR) von 5,9%, und bis 2032 voraussichtlich 288,97 Milliarden USD erreichen wird. Das Marktwachstum in Afrika wird durch den Ausbau der Gesundheitsinfrastruktur und die steigende Prävalenz chronischer Krankheiten angetrieben. Wichtige Märkte in Südafrika und Ägypten verzeichnen Wachstum, angetrieben durch verbesserten Zugang zu medizinischer Ausrüstung und den Ausbau von Gesundheitseinrichtungen. Wirtschaftliche Einschränkungen in bestimmten Regionen könnten jedoch das Wachstumspotenzial des Marktes kurzfristig begrenzen.

Marktsegmentierungen:
Nach Produkttyp
- Dialysesessel
- Onkologie- / Chemotherapie- / Infusionssessel
- Patientenliegen / Erholungssessel
- Andere Spezialstühle
Nach Funktion
- Elektrisch
- Manuell
Nach Anwendung
- Langzeitbehandlungen
- Kurzzeitverfahren
- Rehabilitation & Positionierung
Nach Endverbraucher
- Krankenhäuser
- Kliniken
- Rehabilitationszentren
- Blutbanken & Spendezentren
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Der globale Markt für Therapiesessel ist hoch wettbewerbsintensiv, mit führenden Akteuren wie Bionic Medizintechnik, LiKAMED GmbH, Fresenius Medical Care, Midmark Corporation, Baxter International, Inc. und Stryker Corporation. Diese Unternehmen dominieren den Markt durch eine Kombination aus innovativen Produktangeboten, strategischen Partnerschaften und umfangreichen Vertriebsnetzen. Da die Nachfrage nach spezialisierten Therapiesesseln, insbesondere in Langzeitbehandlungseinrichtungen wie Dialyse und Onkologie, weiter steigt, konzentrieren sich diese Akteure zunehmend auf fortschrittliche Funktionen wie ergonomische Designs, elektrische Funktionen und die Integration mit Gesundheitssystemen. Darüber hinaus erweitern sie ihre Marktpräsenz durch Kooperationen, Übernahmen und den Eintritt in aufstrebende Märkte. Der Wettbewerb verschärft sich mit dem Eintritt neuer Akteure, die kostengünstige Lösungen anbieten, während etablierte Unternehmen ihre F&E-Fähigkeiten verbessern, um den sich wandelnden Kundenbedürfnissen gerecht zu werden. Der Markt verzeichnet auch ein Wachstum bei umweltfreundlichen und nachhaltigen Therapiesessel-Optionen, als Reaktion auf die steigenden Verbraucherpräferenzen für umweltbewusste Produkte.
Analyse der Hauptakteure
- Bionic Medizintechnik
- LiKAMED GmbH
- Fresenius Medical Care
- Midmark Corporation
- Baxter International, Inc.
- Stryker Corporation
- Winco
- Lojer Group
- LPA Medical
- Weitere Hauptakteure
Jüngste Entwicklungen
- Im August 2023 erwarb Nakanishi Inc. DCI International, einen führenden US-amerikanischen Hersteller von Zahnarztstühlen, und erweiterte damit sein Portfolio an spezialisierten medizinischen Stühlen und stärkte seine Präsenz auf dem amerikanischen Markt.
- Im Juni 2023 führte A-dec Inc. seine digital vernetzten A-dec 500 Pro und A-dec 300 Pro Stühle ein, die modernste Konnektivitätsfunktionen integrieren, um die Patientenversorgung und die Betriebseffizienz in spezialisierten medizinischen Stühlen zu verbessern, was auch mit Innovationen bei Therapiesesseln zusammenhängt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Funktion, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Therapiesesseln wird voraussichtlich steigen, da die Prävalenz chronischer Krankheiten wie Nierenversagen und Krebs zunimmt, was den Bedarf an spezialisierten Behandlungssesseln in Dialyse- und Onkologieeinrichtungen antreibt.
- Technologische Fortschritte, wie elektrische Anpassungen, intelligente Überwachung und ergonomische Designs, werden die Zukunft der Therapiesessel weiterhin prägen und den Patientenkomfort sowie die Betriebseffizienz verbessern.
- Die Ausweitung von häuslichen Pflegediensten wird die Nachfrage nach kompakten, benutzerfreundlichen Therapiesesseln steigern, die in Wohnumgebungen für Langzeitbehandlungen genutzt werden können.
- Die weltweit zunehmende ältere Bevölkerung wird die Nachfrage nach Therapiesesseln antreiben, die auf altersbedingte medizinische Bedingungen wie Mobilitätsprobleme und Langzeitpflege ausgerichtet sind.
- Ein wachsender Fokus auf Nachhaltigkeit und umweltfreundliche Materialien wird zur Entwicklung umweltfreundlicherer, energieeffizienter Therapiesessel führen, um Umweltbedenken Rechnung zu tragen.
- Aufstrebende Märkte im asiatisch-pazifischen Raum und in Lateinamerika werden voraussichtlich ein signifikantes Wachstum verzeichnen, angetrieben durch die Verbesserung der Gesundheitsinfrastruktur und steigende Gesundheitsausgaben.
- Der Trend zu ambulanten Pflege- und Rehabilitationszentren wird den Bedarf an spezialisierten Therapiesesseln für kürzere Behandlungs- und Erholungszeiten erhöhen.
- Partnerschaften und Kooperationen zwischen Herstellern von Therapiesesseln und Gesundheitsdienstleistern werden dazu beitragen, die Verfügbarkeit fortschrittlicher Produkte in unterversorgten Regionen zu erweitern.
- Die Integration von künstlicher Intelligenz und Automatisierung in Therapiesessel zur besseren Patientenüberwachung und Echtzeitanpassungen wird die Innovation auf dem Markt vorantreiben.
- Da die Gesundheitsvorschriften und -standards strenger werden, werden sich die Hersteller von Therapiesesseln darauf konzentrieren, diese Anforderungen zu erfüllen, um die Marktkonformität und Patientensicherheit zu gewährleisten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Therapiesesselmarkt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Therapiesesselmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Therapiesesselmarktes hatte 2024 den größten Anteil?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für Therapiesessel antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Therapiesessel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Therapiestühle-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Therapiestühle-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,692.0 Billion → 2032: USD 11,200.4 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Therapiestühle-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Therapiestühle-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Therapiestühle-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Therapiestühle-Markt Market Drivers
- 3.3 Therapiestühle-Markt Market Restraints & Challenges
- 3.4 Therapiestühle-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Therapiestühle-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Therapiestühle-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Therapiestühle-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Therapiestühle-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Therapiestühle-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Therapiestühle-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Therapiestühle-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Therapiestühle-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Therapiestühle-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Therapiestühle-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Therapiestühle-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Therapiestühle-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Therapiestühle-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Therapiestühle-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Therapiestühle-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Therapiestühle-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Therapiestühle-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Therapiestühle-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Therapiestühle-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
