
Marktübersicht
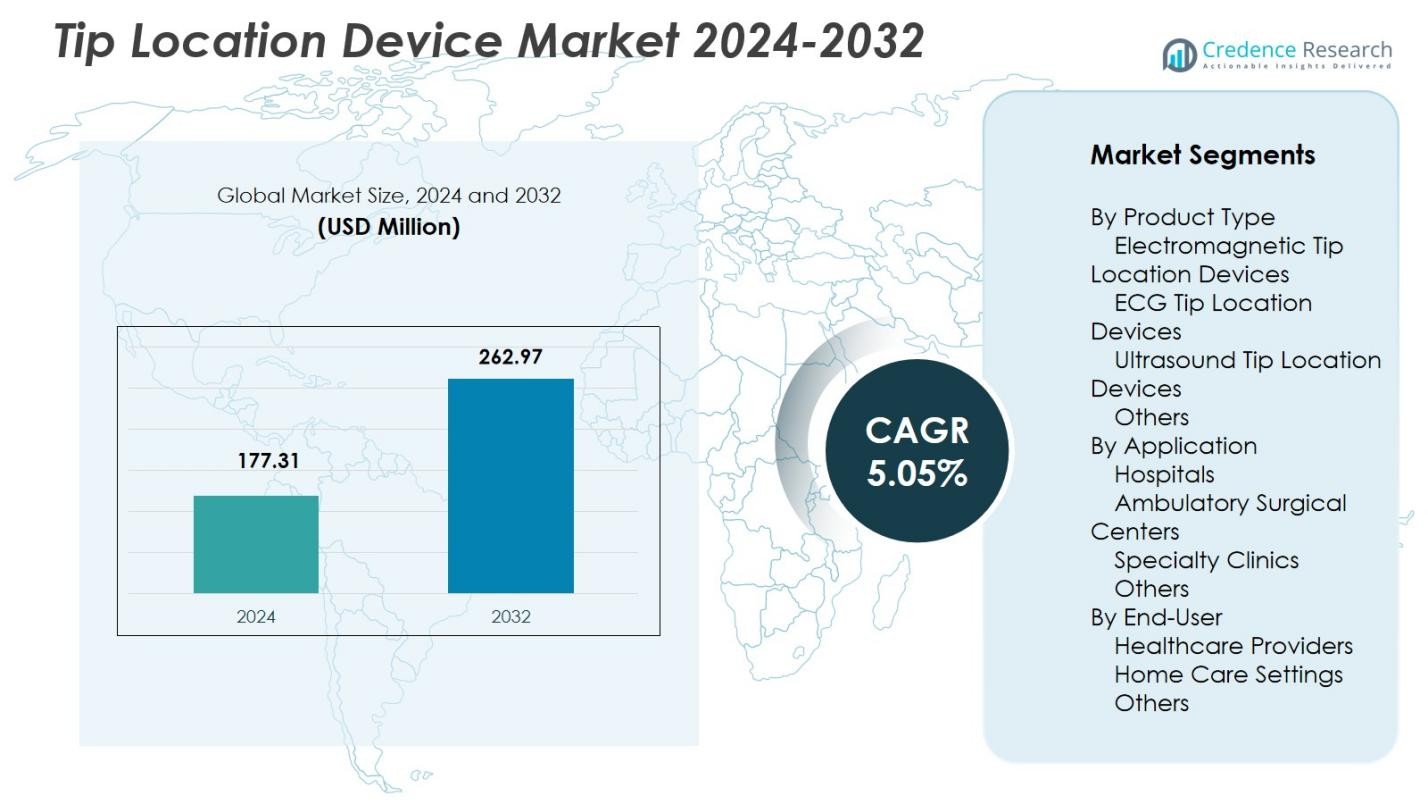
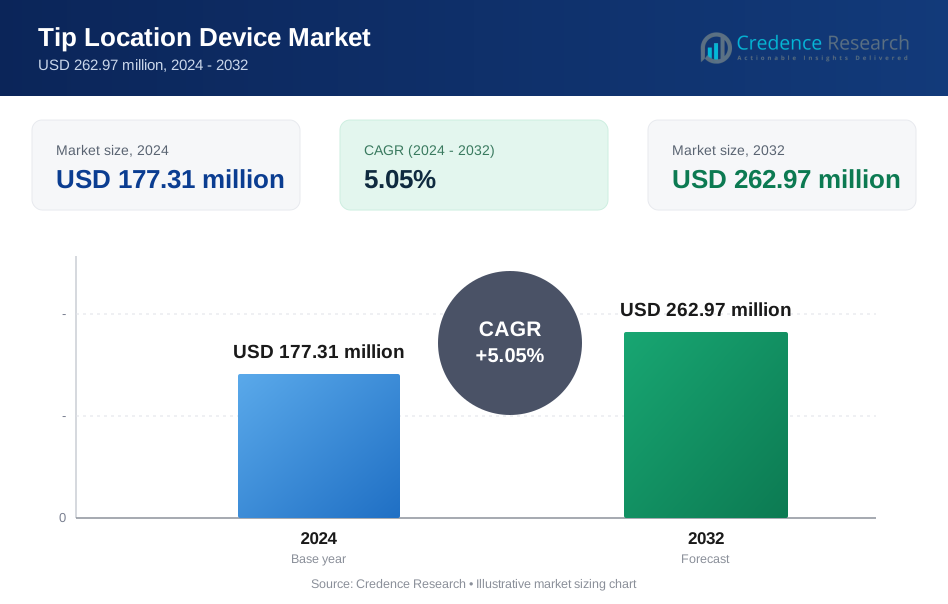
Der Markt für Tip Location Devices wurde im Jahr 2024 auf 177,31 Millionen USD geschätzt und soll bis 2032 262,97 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,05 % während des Prognosezeitraums.
| BERICHTSEIGENSCHAFT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Tip Location Devices 2024 | 177,31 Millionen USD |
| Markt für Tip Location Devices, CAGR | 5,05% |
| Marktgröße für Tip Location Devices 2032 | 262,97 Millionen USD |
Der Markt für Tip Location Devices umfasst führende Akteure wie Becton, Dickinson and Company (BD), Teleflex Incorporated, AngioDynamics, Vygon SA, Smiths Medical, Medtronic plc, Boston Scientific Corporation, Cook Medical und Merit Medical Systems, Inc., die alle darauf abzielen, Echtzeit-Katheter-Navigationstechnologien zur Verbesserung der Genauigkeit und Verfahrenssicherheit voranzutreiben. Diese Unternehmen stärken ihre Positionen durch Innovationen in elektromagnetischen und EKG-basierten Systemen, die eine strahlungsfreie Spitzenbestätigung unterstützen. Nordamerika führt den Markt für Tip Location Devices mit einem Anteil von 38,6 % im Jahr 2024 an, angetrieben durch hohe Akzeptanzraten in Krankenhäusern und ambulanten Zentren, unterstützt durch starke klinische Standards, qualifizierte Gefäßzugangsteams und kontinuierliche Technologieintegration.
Markteinblicke
- Der Markt für Tip Location Devices wird im Jahr 2024 auf 177,31 Millionen USD geschätzt und wird bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 5,05 % wachsen.
- Der steigende Einsatz von PICC- und zentralvenösen Kathetern in der Intensivpflege, Onkologie und Langzeittherapien treibt die Nachfrage nach Echtzeit-Navigationssystemen auf elektromagnetischer und EKG-Basis an, die die Platzierungsgenauigkeit verbessern und Komplikationen reduzieren.
- Ein bedeutender Trend ist der Übergang zur strahlungsfreien Katheterbestätigung, wobei elektromagnetische Geräte das Produktsegment mit einem Anteil von 8 % anführen, unterstützt durch Effizienz und Sicherheitsvorteile im Arbeitsablauf.
- Schlüsselakteure wie BD, Teleflex, Medtronic, Cook Medical und Merit Medical treiben Innovationen voran, die die Visualisierung verbessern und Verfahren am Krankenbett vereinfachen, obwohl hohe Systemkosten für kleinere Einrichtungen eine Einschränkung darstellen.
- Nordamerika führt den Markt mit einem Anteil von 6 % an, gefolgt von Europa mit 29,4 %, während der asiatisch-pazifische Raum mit einem Anteil von 22,1 % schnell wächst, unterstützt durch den Ausbau der Gesundheitsinfrastruktur und die steigende Akzeptanz von bildgeführten Gefäßzugängen.
Analyse der Marktsegmentierung:
Nach Produkttyp:
Der Markt für Tip Location Devices nach Produkttyp wird von elektromagnetischen Tip Location Devices angeführt, die im Jahr 2024 einen Marktanteil von 41,8 % halten, angetrieben durch ihre überlegene Echtzeit-Navigationsgenauigkeit und die reduzierte Abhängigkeit von Röntgenbestätigungen. EKG-Tip Location Devices folgen aufgrund ihrer Kosteneffizienz und Eignung für Verfahren am Krankenbett, während Ultraschall-basierte Systeme in Umgebungen an Bedeutung gewinnen, die strahlungsfreie Arbeitsabläufe priorisieren. Der wachsende Fokus auf die Verbesserung der Katheterplatzierungspräzision, die Reduzierung von Verfahrenskomplikationen und die Steigerung der Arbeitseffizienz stärkt die Nachfrage nach elektromagnetischen Systemen und festigt ihre dominierende Position innerhalb des Segments.
- Zum Beispiel integriert das Arrow VPS Rhythm DLX Gerät von Teleflex magnetisches Tracking mit EKG, um die Echtzeitposition der PICC-Spitze zu bestimmen, arbeitet zusammen mit dem NaviCurve Stylet für präzise Navigation und eliminiert bestätigende Röntgenaufnahmen des Brustkorbs.
Nach Anwendung:
Im Anwendungssegment dominieren Krankenhäuser mit einem Marktanteil von 52,4 % im Jahr 2024, hauptsächlich aufgrund der hohen Anzahl von PICC-Implantationen, der Verfügbarkeit von geschulten Teams für den Gefäßzugang und der Einführung fortschrittlicher Navigationstechnologien, die die Platzierungsgenauigkeit verbessern. Ambulante chirurgische Zentren übernehmen zunehmend diese Geräte, um minimalinvasive Verfahren zu unterstützen und postoperative Komplikationen zu reduzieren, während Fachkliniken von einer verbesserten Workflow-Effizienz profitieren. Der wachsende Trend zu bildgesteuertem Gefäßzugang und die Notwendigkeit, Katheterfehlplatzierungen zu minimieren, unterstützen stark die Führungsrolle der Krankenhäuser in diesem Segment.
- Zum Beispiel erreichte der Arrow PICC von Teleflex mit NaviCurve Stylet in einer Tischstudie, die schwierige Gefäßstrukturen simulierte, in 90 % der Fälle die obere Hohlvene beim ersten Versuch, was die Platzierung am Krankenbett erleichtert.
Nach Endbenutzer:
Unter den Endbenutzern machen Gesundheitsdienstleister 2024 einen Marktanteil von 63,7 % aus, angetrieben durch die weitverbreitete Einführung in Krankenhäusern, ambulanten Zentren und integrierten Versorgungsnetzwerken, wo eine genaue Katheterplatzierung für den klinischen Workflow und die Patientensicherheit entscheidend ist. In der häuslichen Pflege steigt die Nutzung aufgrund der Ausweitung von Ferninfusionstherapien und dem Management chronischer Krankheiten, unterstützt durch kompakte und benutzerfreundliche Geräte. Die Nachfrage nach Präzision, Reduzierung der Verfahrenszeit und verbesserten klinischen Ergebnissen stärkt die Dominanz der Gesundheitsdienstleister und fördert die fortlaufende Einführung fortschrittlicher Technologien zur Spitzenpositionierung in verschiedenen Pflegeumgebungen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach genauer und sicherer Katheterplatzierung
Der Markt für Geräte zur Spitzenpositionierung gewinnt an Dynamik, da Gesundheitseinrichtungen Präzision und Sicherheit bei Gefäßzugangsverfahren priorisieren. Die zunehmende Einführung von PICC-Linien und zentralen Venenkathetern in der Intensivpflege, Onkologie und Langzeittherapie treibt den Bedarf an Technologien voran, die Fehlplatzierungen und damit verbundene Komplikationen minimieren. Kliniker verlassen sich zunehmend auf Echtzeit-Elektromagnetik- und EKG-basierte Systeme, um die Platzierungsgenauigkeit zu verbessern, die Abhängigkeit von der Fluoroskopie zu verringern und die Verfahrenszeiten zu verkürzen. Dieser Wandel hin zu sichereren, bildgesteuerten Interventionen stärkt das Marktwachstum erheblich.
- Zum Beispiel integriert das Sherlock 3CG Tip Confirmation System von BD magnetisches Tracking mit EKG, um die Position der Katheterspitze und Veränderungen der P-Wellen-Morphologie auf einem Bildschirm anzuzeigen, was die Platzierung in der Nähe der Kavoatrial-Verbindung unterstützt.
Zunehmende Einführung minimalinvasiver und am Krankenbett durchgeführter Verfahren
Die Ausweitung minimalinvasiver Behandlungen in Krankenhäusern und ambulanten Zentren fördert die Einführung von Geräten zur Spitzenpositionierung, die eine effiziente Katheterplatzierung am Krankenbett unterstützen. Diese Technologien ermöglichen es Klinikern, Katheter ohne traditionelle Bildgebungsräume zu navigieren, was zu einer verbesserten Workflow-Effizienz und reduzierter Patientenbewegung führt. Der Anstieg von ambulanten Infusionstherapien, häuslicher Pflege und dem Management chronischer Krankheiten erhöht weiter die Nachfrage nach tragbaren und benutzerfreundlichen Systemen. Da sich die Gesundheitsmodelle in Richtung dezentraler Pflege verschieben, werden fortschrittliche Technologien zur Spitzenbestätigung zu wesentlichen Wachstumstreibern.
- Zum Beispiel verwendet das Celerity Tip Location System von AngioDynamics die kardiale elektrische Aktivität des Patienten für die Echtzeit-Positionierung der PICC-Spitze am Krankenbett und ist von der FDA als Hilfsmittel für den erwachsenen Gefäßzugang zugelassen.
Technologische Fortschritte zur Verbesserung der Navigationsgenauigkeit
Ständige Innovationen in der elektromagnetischen Navigation, der Wellenformanalyse und der Sensortechnologie verändern die Praktiken der Katheterplatzierung. Systeme der neuen Generation bieten höhere Empfindlichkeit, verbesserte anatomische Kartierung und nahtlose Integration in Arbeitsabläufe des Gefäßzugangs, sodass Kliniker konsistente Ergebnisse bei verschiedenen Patientengruppen erzielen können. Produktentwicklungen, die sich auf die Beseitigung von Strahlenbelastung, die Verbesserung der Echtzeitvisualisierung und die Erleichterung der Anwendung konzentrieren, fördern die Akzeptanz bei Gesundheitsdienstleistern. Diese technologischen Verbesserungen fördern die Marktexpansion erheblich, indem sie bessere Patientenergebnisse und betriebliche Effizienz unterstützen.
Wichtige Trends & Chancen
Wachsende Tendenz zu strahlungsfreien Lösungen für den Gefäßzugang
Ein bedeutender Trend, der den Markt für Tip-Location-Geräte prägt, ist der Übergang von fluoroskopiebasierter Bestätigung zu strahlungsfreien Alternativen. Elektromagnetische und EKG-Systeme bieten sicherere und schnellere Verifizierung und entsprechen globalen Krankenhausinitiativen zur Reduzierung der Strahlenbelastung für Patienten und Kliniker. Dieser Wandel bietet Herstellern die Möglichkeit, ihre Portfolios mit fortschrittlichen, ergonomisch gestalteten und Echtzeit-Navigationswerkzeugen zu erweitern. Da Regulierungsbehörden die Sicherheit betonen und Krankenhäuser risikoärmere Arbeitsabläufe anstreben, gewinnen strahlungsfreie Technologien erhebliches langfristiges Wachstumspotenzial.
- Zum Beispiel bietet das Vygocard 2 Intrakavitäre EKG-Tip-Location-System von Vygon eine nicht-radiografische, Echtzeitkontrolle der Position der zentralvenösen Katheterspitze durch Analyse von Veränderungen der P-Wellen-Morphologie und eliminiert die Bestrahlung des Patienten während der Platzierung.
Erweiterung der Heim-Infusionstherapie und Modelle der Fernversorgung
Der rasante Anstieg der häuslichen Infusionstherapie schafft starke Chancen für kompakte und benutzerfreundliche Tip-Location-Geräte. Da chronische Krankheiten, die langfristige intravenöse Therapien erfordern, zunehmen, suchen Gesundheitsdienstleister nach Lösungen, die eine genaue Katheterplatzierung außerhalb traditioneller Krankenhausumgebungen gewährleisten. Dieser Trend eröffnet Wege für tragbare Systeme, die für Besuchspflegekräfte und geschulte Betreuer geeignet sind. Der Übergang zu dezentraler Versorgung, getrieben durch Kosteneffizienz und Patientenkomfort, positioniert häusliche Lösungen für den Gefäßzugang als bedeutende Wachstumschance für den Markt.
- Zum Beispiel nutzt das Neonav EKG-Tip-Location-System von Navi Medical Technologies die Echtzeitsignalanalyse für die Platzierung von CVADs, reduziert Fehlplatzierungen und den Bedarf an Röntgenaufnahmen in häuslichen oder Krankenbettumgebungen.
Wichtige Herausforderungen
Hohe Kosten fortschrittlicher Navigationssysteme
Trotz klarer klinischer Vorteile wird die Einführung fortschrittlicher elektromagnetischer und Echtzeit-Navigationsgeräte durch ihre hohen Anschaffungs- und Wartungskosten behindert. Budgetbeschränkungen in kleinen Krankenhäusern, Kliniken und häuslichen Pflegeprogrammen begrenzen die weit verbreitete Implementierung, insbesondere in preissensiblen Regionen. Einrichtungen verlassen sich oft auf traditionelle Bestätigungsmethoden aufgrund niedrigerer Anschaffungskosten, was den Übergang zu modernen Navigationstechnologien verlangsamt. Hersteller stehen vor der Herausforderung, Innovation mit Erschwinglichkeit in Einklang zu bringen, um die Durchdringung in verschiedenen Gesundheitsumgebungen zu erhöhen.
Begrenzte qualifizierte Arbeitskräfte für spezialisierte Gefäßzugangsverfahren
Die Effektivität von Spitzenortungsgeräten hängt stark von der Expertise der Kliniker ab, und viele Gesundheitseinrichtungen stehen vor einem Mangel an ausgebildeten Gefäßzugangsspezialisten. Unzureichende Schulungen, inkonsistente Verfahrensprotokolle und das Fehlen standardisierter Kompetenzprogramme führen zu einer suboptimalen Nutzung fortschrittlicher Navigationssysteme. Diese Herausforderung ist in Entwicklungsländern ausgeprägter, wo Investitionen in spezialisierte klinische Fähigkeiten begrenzt bleiben. Die Bewältigung von Arbeitskräftelücken durch Schulungsprogramme und vereinfachte Geräteoberflächen ist entscheidend, um das volle Marktpotenzial auszuschöpfen.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Spitzenortungsgeräte mit einem Marktanteil von 38,6% im Jahr 2024 an, angetrieben durch die starke Einführung fortschrittlicher Gefäßzugangstechnologien in Krankenhäusern, ambulanten chirurgischen Zentren und spezialisierten Infusionskliniken. Hohe Verfahrensvolumina für PICC-Insertions, gut etablierte klinische Richtlinien und die weit verbreitete Verfügbarkeit von ausgebildeten Gefäßzugangsteams unterstützen die regionale Dominanz. Die Präsenz großer Hersteller, kontinuierliche Produktinnovationen und starke Erstattungsrahmenbedingungen beschleunigen die Marktdurchdringung weiter. Das wachsende Augenmerk auf strahlungsfreie Katheterbestätigungsmethoden stärkt die Nachfrage und festigt Nordamerikas Position als größter regionaler Markt.
Europa
Europa hält im Jahr 2024 einen Marktanteil von 29,4%, unterstützt durch die zunehmende Umsetzung evidenzbasierter Gefäßzugangsprotokolle und steigende Investitionen in fortschrittliche Katheternavigationssysteme. Krankenhäuser in Westeuropa übernehmen aktiv elektromagnetische und EKG-basierte Geräte, um Fehlplatzierungsraten zu reduzieren und die Patientensicherheit zu verbessern. Die Region profitiert von strukturierten Schulungsprogrammen für Gefäßzugangspflegekräfte und einem starken regulatorischen Fokus auf die Minimierung der Strahlenexposition in klinischen Verfahren. Die steigende Nachfrage nach minimalinvasiven und am Bett durchgeführten Katheterplatzierungen, gepaart mit der Erweiterung ambulanter Infusionsdienste, trägt zum stetigen Marktwachstum in wichtigen Ländern wie Deutschland, dem Vereinigten Königreich, Frankreich und Italien bei.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasst im Jahr 2024 einen Marktanteil von 22,1%, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, steigende Hospitalisierungsraten und die zunehmende Einführung von PICC- und Zentrallinienplatzierungen in China, Indien, Japan und Südostasien. Die Region erlebt eine rasche Modernisierung der Gefäßzugangspraktiken, da Krankenhäuser auf sichere, strahlungsfreie Navigationstechnologien umstellen. Wachsende Investitionen in Intensivpflege, Kinderpflege und Onkologie erhöhen die Nachfrage nach Geräten weiter. Trotz Variabilität in Schulungs- und Bewusstseinsniveaus verbessern steigende klinische Standards und zunehmender Medizintourismus die Marktaussichten und machen den asiatisch-pazifischen Raum zu einer der am schnellsten wachsenden Regionen für Spitzenortungsgeräte.
Lateinamerika
Lateinamerika macht im Jahr 2024 einen Marktanteil von 5,8% aus, unterstützt durch die zunehmende Nutzung von Gefäßzugangsverfahren in städtischen Krankenhäusern und den Ausbau von Intensivpflegediensten. Länder wie Brasilien, Mexiko und Argentinien erleben ein wachsendes Bewusstsein für die Vermeidung von Fehlplatzierungen und den klinischen Wert von Echtzeit-Spitzenbestätigungstechnologien. Budgetbeschränkungen und inkonsistente Schulungsressourcen begrenzen die weitverbreitete Einführung; jedoch schaffen die schrittweise Modernisierung der Gesundheitssysteme und die steigende Nachfrage nach minimalinvasiven Therapien Wachstumschancen. Der Wandel hin zu verbesserten Patientensicherheitsstandards und die Erweiterung von Onkologie- und Infusionspflegediensten treiben die Marktadoption in der gesamten Region weiter voran.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält 2024 einen Marktanteil von 4,1 %, angetrieben durch wachsende Investitionen in fortschrittliche Medizintechnologien in den Golfstaaten und die Expansion privater Gesundheitsnetzwerke. Die Einführung bleibt auf tertiäre Krankenhäuser konzentriert, die Präzision beim Gefäßzugang priorisieren und Komplikationen im Zusammenhang mit Katheterfehlplatzierungen reduzieren möchten. Die begrenzte Verfügbarkeit spezialisierter Gefäßzugangsteams und Budgetbeschränkungen in mehreren afrikanischen Ländern verlangsamen die allgemeine Durchdringung. Dennoch unterstützen ein zunehmender Fokus auf die Verbesserung der Intensivpflegefähigkeiten, die steigende Prävalenz chronischer Krankheiten und Initiativen zur Modernisierung des Gesundheitswesens die allmähliche Einführung von Spitzenortungsgeräten in der gesamten Region.
Marktsegmentierungen:
Nach Produkttyp
- Elektromagnetische Spitzenortungsgeräte
- EKG-Spitzenortungsgeräte
- Ultraschall-Spitzenortungsgeräte
- Andere
Nach Anwendung
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Andere
Nach Endverbraucher
- Gesundheitsdienstleister
- Häusliche Pflegeumgebungen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Spitzenortungsgeräte umfasst führende Unternehmen wie Becton, Dickinson and Company (BD), Teleflex Incorporated, AngioDynamics, Inc., Vygon SA, C. R. Bard, Inc., Smiths Medical, Medtronic plc, Boston Scientific Corporation, Cook Medical und Merit Medical Systems, Inc. Diese Akteure stärken ihre Marktpositionen durch kontinuierliche technologische Fortschritte, die Erweiterung der Produktportfolios und die Integration von Echtzeit-Elektromagnetik- und EKG-basierten Navigationssystemen. Hersteller konzentrieren sich zunehmend darauf, die Genauigkeit der Geräte zu verbessern, die Strahlenbelastung zu reduzieren und die Workflow-Effizienz zu steigern, um den sich entwickelnden klinischen Anforderungen in Krankenhäusern und ambulanten Einrichtungen gerecht zu werden. Strategische Initiativen, einschließlich Produkteinführungen, geografischer Expansion und Partnerschaften mit Gesundheitsdienstleistern, tragen zu einer breiteren Akzeptanz bei. Unternehmen betonen auch Schulungsprogramme für Gefäßzugangsteams, um den effektiven Einsatz fortschrittlicher Spitzenortungstechnologien zu fördern. Mit der steigenden Nachfrage nach sicherer und präziser Katheterplatzierung investieren Branchenführer weiterhin in Innovationen, um eine starke Wettbewerbsfähigkeit auf dem Markt zu erhalten.
Analyse der Hauptakteure
- Cook Medical
- Teleflex Incorporated
- Boston Scientific Corporation
- Vygon SA
- Medtronic plc
- Merit Medical Systems, Inc.
- AngioDynamics, Inc.
- Smiths Medical
- Becton, Dickinson and Company (BD)
- C. R. Bard, Inc.
Neueste Entwicklungen
- Im Oktober 2025 brachte Becton, Dickinson and Company (BD) Indien das Sherlock 3CG+ System auf den Markt, um die Genauigkeit der PICC-Leitungsplatzierung und die Bestätigung der Spitze am Krankenbett zu verbessern.
- Im Juli 2025 erhielt Piccolo Medical die FDA-Zulassung für seine zweite Generation der SmartPICC-Technologie, die kardiale Aktivität zur Echtzeit-Bestätigung der Katheterspitze und ionische Verdünnung zur Navigation nutzt und damit Röntgenaufnahmen des Brustkorbs überflüssig macht.
- Im Oktober 2025 führte BD Indien das Sherlock 3CG+ Tip Confirmation System ein, das eine Live-Verfolgung, Navigation und EKG-basierte Bestätigung der Spitze am Krankenbett ermöglicht, um Fehlplatzierungen während der Einführungen zu reduzieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiter expandieren, da Krankenhäuser und Kliniken Echtzeit- und strahlungsfreie Katheterplatzierungstechnologien priorisieren.
- Fortschrittliche elektromagnetische und EKG-basierte Systeme werden aufgrund ihrer überlegenen Genauigkeit und Effizienz im Arbeitsablauf breitere Akzeptanz finden.
- Das Wachstum der Heiminfusionstherapie wird die Nachfrage nach tragbaren, benutzerfreundlichen Spitzenortungsgeräten antreiben, die für dezentrale Pflegemodelle geeignet sind.
- Die Integration von Navigationssystemen mit intelligenten Gefäßzugangsplattformen wird die klinische Entscheidungsfindung und die Konsistenz der Verfahren verbessern.
- Der zunehmende Fokus auf die Reduzierung katheterbezogener Komplikationen wird die breitere Implementierung standardisierter Protokolle zur Spitzenbestätigung unterstützen.
- Hersteller werden mehr in Schulungen und Ausbildung investieren, um Kompetenzlücken bei Fachleuten für Gefäßzugänge zu schließen.
- Aufstrebende Märkte werden eine beschleunigte Akzeptanz erfahren, da sich die Gesundheitsinfrastruktur modernisiert und die klinischen Sicherheitsstandards verbessern.
- Produktinnovationen werden den Schwerpunkt auf ergonomisches Design, schnellere Einrichtung und nahtlose Kompatibilität mit bestehenden Pflegeabläufen legen.
- Partnerschaften zwischen Geräteunternehmen und Gesundheitsnetzwerken werden die Beschaffung und langfristige Nutzung stärken.
- Regulatorische Unterstützung für strahlungsfreie Verfahren wird die Nachfrage nach fortschrittlichen Technologien zur Spitzenortung in allen Pflegeeinrichtungen verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Tippstandortgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Tippstandorte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Standortgeräte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Tippstandortgeräte anheizen?
Wer sind die führenden Unternehmen im Markt für Tippstandortgeräte?
Welche Region hatte 2024 den größten Anteil am Markt für Tip Location Devices?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Tipp Standort Gerät Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Tipp Standort Gerät Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 177.31 million → 2032: USD 262.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Tipp Standort Gerät Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Tipp Standort Gerät Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Tipp Standort Gerät Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Tipp Standort Gerät Markt Market Drivers
- 3.3 Tipp Standort Gerät Markt Market Restraints & Challenges
- 3.4 Tipp Standort Gerät Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Tipp Standort Gerät Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Tipp Standort Gerät Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Tipp Standort Gerät Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Tipp Standort Gerät Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Tipp Standort Gerät Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Tipp Standort Gerät Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Tipp Standort Gerät Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Tipp Standort Gerät Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Tipp Standort Gerät Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Tipp Standort Gerät Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Tipp Standort Gerät Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Tipp Standort Gerät Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Tipp Standort Gerät Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Tipp Standort Gerät Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Tipp Standort Gerät Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Tipp Standort Gerät Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Tipp Standort Gerät Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Tipp Standort Gerät Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Tipp Standort Gerät Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
