
Marktübersicht:
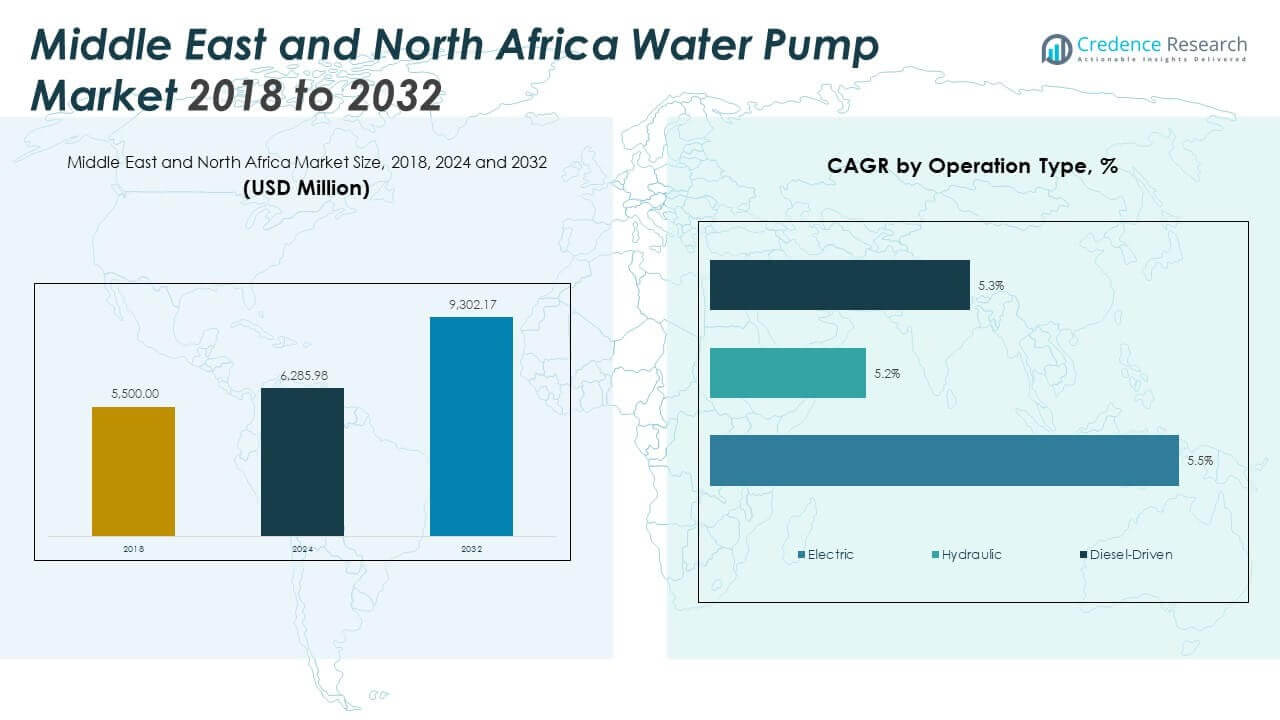
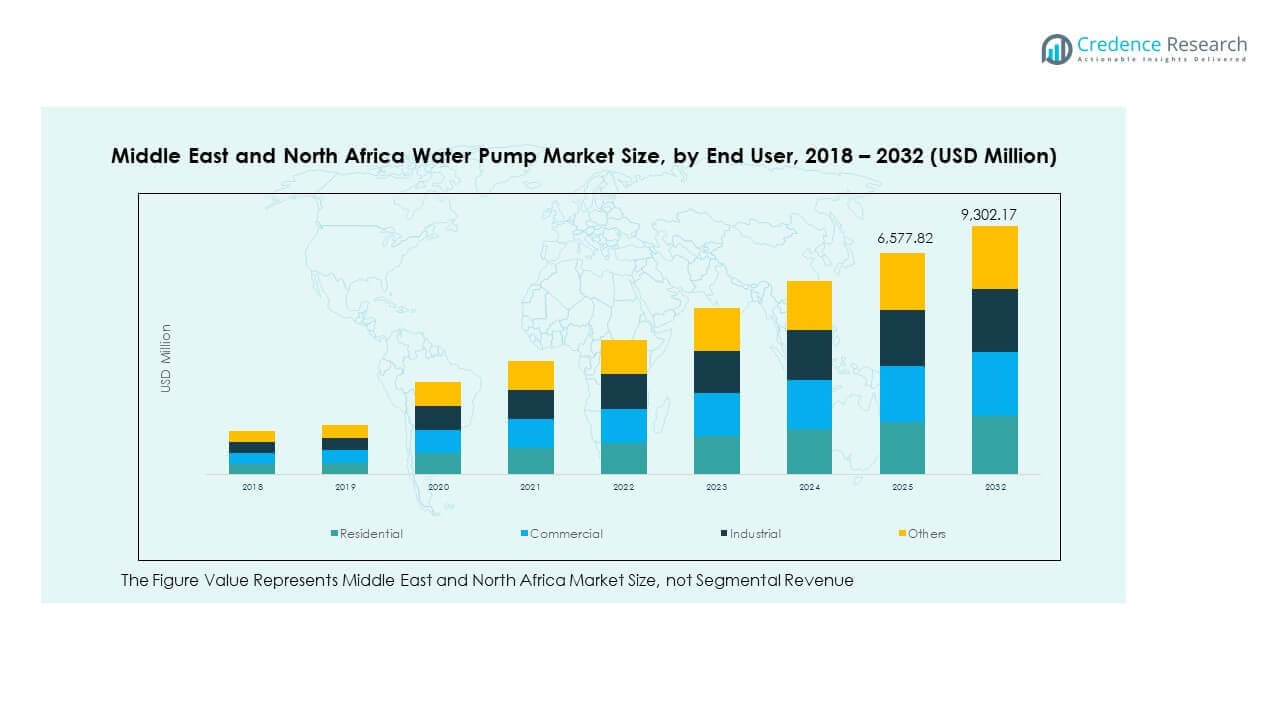
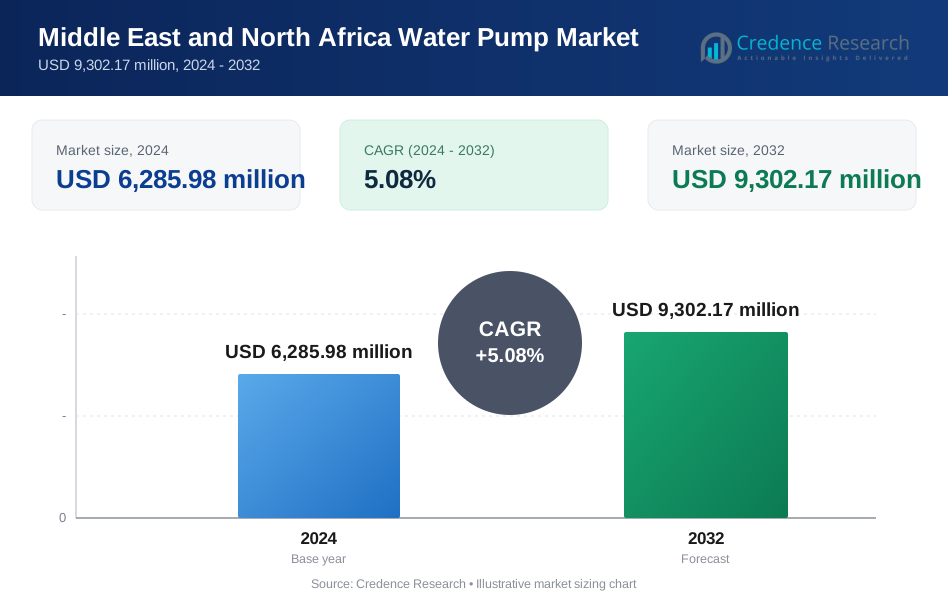
Die Marktgröße für Wasserpumpen im Nahen Osten und Nordafrika wurde 2018 mit 5.500,00 Millionen USD bewertet und soll bis 2024 auf 6.285,98 Millionen USD und bis 2032 auf 9.302,17 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,08 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Wasserpumpen im Nahen Osten und Nordafrika 2024 | 6.285,98 Millionen USD |
| Markt für Wasserpumpen im Nahen Osten und Nordafrika, CAGR | 5,08% |
| Marktgröße für Wasserpumpen im Nahen Osten und Nordafrika 2032 | 9.302,17 Millionen USD |
Der Markt wächst aufgrund des steigenden Wasserstresses in ariden Klimazonen. Regierungen erweitern die Infrastruktur für Entsalzung und Wassertransfer. Das Wachstum der städtischen Bevölkerung erhöht die Nachfrage nach zuverlässigen Verteilungssystemen. Die Landwirtschaft ist auf Pumpen angewiesen, um die Bewässerung bei unsicherem Niederschlag zu sichern. Die industrielle Aktivität steigert die Nachfrage nach Prozess- und Nutzwasser. Energieprojekte erfordern stabile Kühl- und Zirkulationssysteme. Öffentliche Versorgungsunternehmen ersetzen alternde Pumpanlagen. Effizienzstandards beeinflussen die Auswahl der Ausrüstung. Langfristige Wasserplanung sichert die Nachfrage.
Der Markt zeigt klare regionale Führungspositionen und aufstrebende Wachstumszonen. Golfstaaten führen aufgrund starker Investitionen in Entsalzung. Saudi-Arabien und die VAE dominieren große Infrastrukturprogramme. Diese Länder konzentrieren sich auf langfristige Wassersicherheit. Nordafrika zeigt starke Nachfrage aus Landwirtschaft und kommunalen Netzwerken. Ägypten führt durch Bewässerungs- und städtische Wasserprojekte. Marokko und Algerien treten mit Infrastrukturverbesserungen hervor. Küstenregionen treiben die Einführung fortschrittlicher Pumpen voran. Binnenregionen unterstützen die Volumennachfrage durch Landwirtschaft.
Markteinblicke
- Der Markt expandierte von 5.500,00 Millionen USD im Jahr 2018 auf 6.285,98 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 9.302,17 Millionen USD erreichen, was einem CAGR von 5,08 % entspricht, angetrieben durch anhaltende Investitionen in die Wasserinfrastruktur.
- Die Golfstaaten führen mit einem Anteil von etwa 48 % aufgrund großer Entsalzungskapazitäten, gefolgt von Nordafrika mit rund 34 %, unterstützt durch Landwirtschaft und kommunale Netzwerke, während der Rest von MENA fast 18 % hält, angetrieben durch schrittweise Infrastrukturverbesserungen.
- Nordafrika erweist sich als die am schnellsten wachsende Region mit einem Anteil von fast 34 %, unterstützt durch die Modernisierung der Bewässerung, städtische Wasserprojekte und öffentliche Investitionen in Abwasserbehandlungssysteme.
- Nach Betriebsart zeigen elektrische Pumpen den stärksten Schwung mit einem CAGR von 5,5 %, was auf steigenden Netzzugang, Effizienzfokus und Präferenz in kommunalen und industriellen Netzwerken zurückzuführen ist.
- Dieselbetriebene Pumpen wachsen mit einem CAGR von 5,3 %, während hydraulische Pumpen mit 5,2 % expandieren, unterstützt durch Fernbetrieb, landwirtschaftliche Nutzung und schwere industrielle Anwendungen.
Markttreiber:
Steigende Wasserknappheit und langfristige Abhängigkeit von technischen Wasserübertragungssystemen
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika wächst aufgrund chronischer Süßwasserknappheit. Natürliche Wasserquellen bleiben ungleichmäßig und begrenzt über die Länder verteilt. Regierungen verlassen sich auf technische Übertragungssysteme für eine kontinuierliche Versorgung. Stadtzentren sind auf Pumpen für den Ferntransport von Wasser angewiesen. Es unterstützt den Druckausgleich in dicht besiedelten Gebieten. Auch ländliche Gemeinden sind auf Pumpen für den grundlegenden Zugang angewiesen. Klimaschwankungen erhöhen die Abhängigkeit von kontrolliertem Wasserfluss. Nationale Wassersicherheitsprogramme priorisieren mechanische Zuverlässigkeit. Infrastrukturbehörden betonen die ununterbrochene Systemleistung.
- Zum Beispiel verwendet das Entsalzungswerk Ras Al-Khair in Saudi-Arabien Hochleistungspumpen, um täglich 1.036.000 Kubikmeter aus dem Persischen Golf zu verarbeiten.
Erweiterung der Entsalzungs- und aufbereiteten Wasserwiederverwendungsinfrastruktur in Küsten- und Binnenregionen
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika profitiert von großen Entsalzungsprogrammen. Küstennationen investieren stark in Meerwasseraufbereitungsanlagen. Hochleistungspumpen verwalten Aufnahme- und Entladevorgänge. Die Wiederverwendung von aufbereitetem Abwasser expandiert in Städten und Industrien. Es unterstützt die nicht trinkbare Versorgung für Landschaftsgestaltung und Versorgungsunternehmen. Politische Rahmenbedingungen fördern die Wiederverwendungsakzeptanz im großen Maßstab. Pumpen gewährleisten Prozessstabilität und Effizienz. Korrosionsbeständigkeit wird zu einer Kernanforderung. Lange Projektdauern erhalten den Ersatzbedarf.
Anhaltende Nachfrage nach landwirtschaftlicher Bewässerung unter Ernährungs- und Wassereffizienzrichtlinien
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika bleibt an Bewässerungsbedürfnisse gebunden. Die Landwirtschaft hat strategische Bedeutung für die Stabilität der Nahrungsmittelversorgung. Bauernhöfe sind auf Pumpen für die Verteilung von Grundwasser und Kanälen angewiesen. Es ermöglicht eine kontrollierte Bewässerung bei Niederschlagsunsicherheit. Regierungen unterstützen Bewässerungsverbesserungen durch ländliche Programme. Landwirte übernehmen Systeme, die die Wassereffizienz verbessern. Druckregelung hilft, Verluste auf dem Feld zu reduzieren. Die Stabilität der Ernteerträge treibt den Geräteeinsatz an. Pläne zur landwirtschaftlichen Widerstandsfähigkeit verstärken die Nachfrage.
Erweiterung der Infrastruktur im Industrie- und Energiesektor, die zuverlässige Versorgungswassersysteme erfordert
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika stimmt mit dem industriellen Wachstum überein. Fertigungsanlagen benötigen eine stabile Wasserkreislauf. Energieprojekte sind auf Pumpen für Kühlung und Versorgung angewiesen. Es gewährleistet die betriebliche Kontinuität unter hohen Lastbedingungen. Industrielle Cluster expandieren in der Nähe von städtischen Zonen. Infrastrukturplaner spezifizieren Hochleistungspumpensysteme. Zuverlässigkeitsstandards beeinflussen die Lieferantenauswahl. Energie-Diversifizierung unterstützt den zusätzlichen Wasserbedarf. Industrielle Modernisierung sichert die langfristige Nutzung.
- Zum Beispiel betreibt der Industriekomplex Ras Al-Khair in Saudi-Arabien großflächige Meerwasserkühl- und Einlasspumpensysteme, um zuverlässiges Kühlwasser für die Stromerzeugung und damit verbundene Industrieanlagen bereitzustellen.
Markttrends:
Steigende Präferenz für energieeffiziente Pumpendesigns zur Kontrolle der Betriebskosten
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika zeigt einen steigenden Effizienzfokus. Versorgungsunternehmen streben nach reduziertem Stromverbrauch. Energieeffiziente Motoren gewinnen bei der Beschaffung Priorität. Es unterstützt niedrigere Lebenszykluskosten. Öffentliche Ausschreibungen beinhalten Effizienzbenchmarks. Geräte-Upgrades folgen den Ergebnissen von Energieaudits. Lieferanten heben die Leistung pro Energieeinheit hervor. Kostentransparenz prägt Kaufentscheidungen. Effizienzmetriken beeinflussen Ersatzzyklen.
Integration von digitaler Steuerung und Fernüberwachung in großen Wassernetzen
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika spiegelt die digitale Adoption wider. Betreiber setzen Sensoren zur Durchfluss- und Druckkontrolle ein. Es verbessert die Genauigkeit der Fehlererkennung. Fernzugriff reduziert den Bedarf an manuellen Eingriffen. Zentrale Dashboards unterstützen die Netzwerküberwachung. Große Versorgungsunternehmen bevorzugen datengestützte Systeme. Die Wartungsplanung wird vorausschauender. Die Servicekontinuität verbessert sich durch Warnungen. Digitale Bereitschaft prägt den Lieferantenwert.
- Zum Beispiel hat die DEWA in den VAE eine SCADA-basierte Fernüberwachung in ihren Wasserpumpennetzen in Dubai eingesetzt, was eine schnellere Fehlererkennung, zentrale Steuerung und eine reduzierte Abhängigkeit von manuellen Eingriffen im Feld ermöglicht.
Materialinnovation zur Bewältigung von hoher Salinität, Hitze und abrasiven Betriebsbedingungen
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika passt sich an raue Umgebungen an. Salzwasser belastet konventionelle Materialien. Extreme Hitze beschleunigt den Verschleiß von Komponenten. Dies treibt den Einsatz von spezialisierten Legierungen und Beschichtungen an. Der Einsatz von Edelstahl nimmt in Küstenanlagen zu. Verbundwerkstoffe gewinnen an Aufmerksamkeit für ihre Haltbarkeit. Käufer bewerten die Korrosionsbeständigkeit sorgfältig. Langlebigkeit überwiegt die anfänglichen Kosten. Die Materialleistung definiert das Markenvertrauen.
- Zum Beispiel setzt KSB Amarex-Tauchpumpen in Entsalzungsanlagen in Katar ein, die mit Duplex-Edelstahl-Laufrädern ausgestattet sind, um hohen Salzgehaltbedingungen standzuhalten und langfristige Betriebssicherheit zu unterstützen.
Wachstum der regionalen Montage und Lokalisierung zur Verbesserung der Lieferzuverlässigkeit
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika unterstützt Lokalisierungstrends. Regierungen fördern die inländische industrielle Fähigkeit. Regionale Montage verkürzt die Lieferzeiten. Es verbessert die Reaktionsfähigkeit im After-Sales-Bereich. Lokale Präsenz unterstützt die Ausschreibungsfähigkeit. Der Zugang zu Ersatzteilen wird einfacher. Die Verfügbarkeit von qualifizierten Arbeitskräften verbessert die Wartungsergebnisse. Das Risiko in der Lieferkette wird reduziert. Lokalisierung verändert die Wettbewerbsdynamik.
Analyse der Markt-Herausforderungen:
Druck der Kapitalkosten und Budgetbeschränkungen bei öffentlichen und Versorgungsunternehmen
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika steht vor einer Preissensibilität. Öffentliche Versorgungsunternehmen arbeiten unter strengen Budgetgrenzen. Hochleistungspumpen erfordern hohe Kapitalinvestitionen. Dies verzögert den Ersatz alternder Systeme. Genehmigungsprozesse verlängern die Beschaffungszeitleisten. Kostenfokus schränkt Technologie-Upgrades ein. Niedrigpreisimporte verschärfen den Wettbewerb. Die Lebenszyklusbewertung variiert je nach Käufer. Finanzplanung beeinflusst Kaufentscheidungen.
Betriebsbelastung durch Klimaextreme und ungleichmäßige Wartungsinfrastruktur
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika arbeitet unter harten Bedingungen. Extreme Temperaturen belasten mechanische Komponenten. Sand und Staub beeinträchtigen Dichtungen und Lager. Dies erhöht die Wartungshäufigkeit und -kosten. Die Wasserqualitätsvariation beeinflusst die Materiallebensdauer. Qualifizierte Techniker sind ungleichmäßig verfügbar. Abgelegene Standorte erschweren den Servicezugang. Ausfallrisiken beunruhigen Anlagenbesitzer. Umwelteinflüsse testen die Systemresilienz.
Marktchancen:
Entwicklung von Smart Cities und integrierte städtische Wassermanagementprogramme
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika gewinnt durch Smart Cities an Chancen. Stadtprojekte integrieren frühzeitig digitale Wassersysteme. Dies schafft Nachfrage nach fortschrittlichen Pumpen. Automatisierte Steuerung unterstützt eine effiziente Verteilung. Stadtplaner bevorzugen skalierbare Infrastruktur. Datenintegration verbessert die Systemtransparenz. Lange Projektlaufzeiten sichern eine stetige Nachfrage. Technologieausrichtung begünstigt Premium-Anbieter.
Dezentrale ländliche Wassersysteme und Ausbau der Off-Grid-Infrastruktur
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika profitiert von ländlichen Programmen. Regierungen zielen auf verbesserten Zugang in abgelegenen Gebieten ab. Dezentrale Systeme setzen auf kompakte Pumpeneinheiten. Dies unterstützt die Versorgung der Gemeinschaft und die Landwirtschaft. Solar-kompatible Pumpen ziehen politische Unterstützung an. Entwicklungsfinanzierung unterstützt die Bereitstellung. Lokale Servicemodelle verbessern die Akzeptanz. Ländliche Expansion erweitert die Marktreichweite.
Analyse der Marktsegmentierung
Nach Pumpentyp
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika zeigt eine breite Akzeptanz verschiedener Pumpentypen basierend auf den Anwendungsbedürfnissen. Kreiselpumpen dominieren aufgrund ihres einfachen Designs und ihrer Eignung für große Wassermengen. Verdränger- und Rotationspumpen bedienen Anwendungen, die einen gleichmäßigen Fluss und Druckkontrolle erfordern. Kolbenpumpen unterstützen Hochdruckaufgaben in industriellen Umgebungen. Tauchpumpen verzeichnen eine starke Nachfrage bei der Grundwasserförderung. Druckerhöhungspumpen unterstützen die Druckstabilisierung in städtischen Netzen. Membranpumpen handhaben korrosive und empfindliche Flüssigkeiten. Axial-, Mischstrom- und Strahlpumpen adressieren Anforderungen an hohen Durchfluss und spezifische Förderhöhen.
- Zum Beispiel unterstützt die Lifter-Serie von Kirloskar Brothers Limited landwirtschaftliche und Versorgungsanwendungen mit einer Förderhöhe von bis zu 38 Metern, einer Förderleistung von bis zu 5.115 Litern pro Stunde und einer Saughöhe von bis zu 8,5 Metern.
Nach Betriebsart
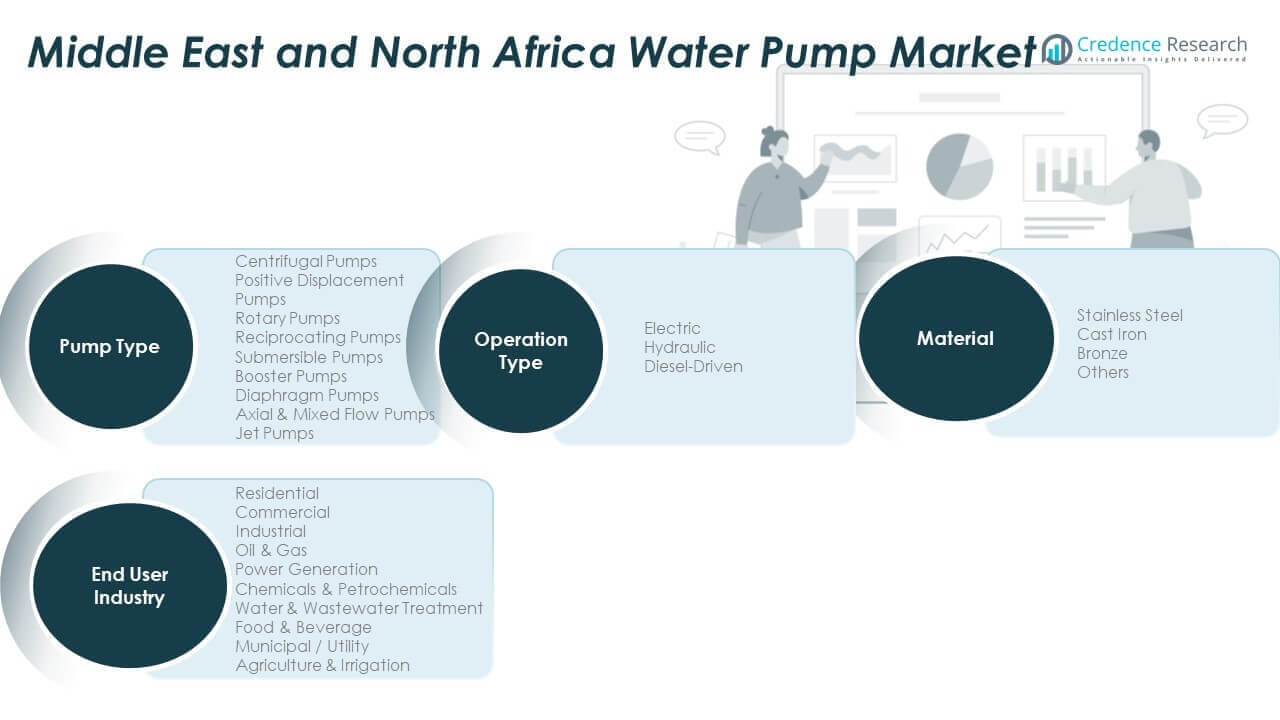
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika zeigt eine starke Präferenz für elektrischen Betrieb. Elektrische Pumpen eignen sich für kommunale, private und industrielle Netzwerke mit Netzanschluss. Hydraulikpumpen unterstützen den Schwerlast- und spezialisierten Industrieeinsatz. Dieselbetriebene Pumpen bleiben in abgelegenen Gebieten relevant. Landwirtschaft und Bauwesen sind auf Dieselsysteme angewiesen, wo der Zugang zu Strom begrenzt ist. Auch für den Notfall-Wassertransfer werden dieselbetriebene Einheiten bevorzugt. Kraftstoffkosten und Emissionen beeinflussen den allmählichen Übergang zu elektrischen Systemen.
Nach Material
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika zeigt, dass die Materialauswahl von den Betriebsbedingungen bestimmt wird. Edelstahl führt in Entsalzungs- und Abwasseranwendungen. Gusseisen bleibt in kommunalen und landwirtschaftlichen Systemen verbreitet. Bronze dient Nischenanwendungen, die Korrosionsbeständigkeit in maritimen Umgebungen erfordern. Weitere Materialien umfassen technische Kunststoffe und Legierungen. Die Materialwahl beeinflusst die Lebenszykluskosten und die Wartungshäufigkeit. Raue Klimabedingungen erhöhen die Nachfrage nach langlebigen Materialoptionen.
Nach Endverbraucherindustrie
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika bedient vielfältige Endnutzer. Kommunale und Versorgungssektoren führen die Nachfrage aufgrund von Wasserverteilungsbedürfnissen an. Landwirtschaft und Bewässerung sind auf Pumpen für die Ernährungssicherheit angewiesen. Wohn- und Geschäftsgebäude nutzen Pumpen für Versorgung und Druckkontrolle. Industrielle Nutzer benötigen Pumpen für Prozesswasser. Öl und Gas sowie Stromerzeugung sind auf Pumpen für Versorgungszwecke angewiesen. Wasser- und Abwasserbehandlung treibt die konstante Infrastrukturanforderung an. Die Lebensmittel-, Getränke- und Chemiesektoren benötigen kontrollierte und hygienische Pumpsysteme.
- Zum Beispiel sicherte sich Alkhorayef Water and Power Technologies einen Vertrag im Zusammenhang mit der Erweiterung einer Kläranlage in Dammam, bei der die Aufrüstung des Pumpensystems eine höhere Behandlungskapazität und Betriebseffizienz unterstützt.
Segmentierung
Nach Pumpentyp
- Zentrifugalpumpen
- Verdrängerpumpen
- Rotationspumpen
- Kolbenpumpen
- Tauchpumpen
- Boosterpumpen
- Membranpumpen
- Axial- & Mischstrompumpen
- Jetpumpen
Nach Betriebsart
- Elektrisch
- Hydraulisch
- Dieselbetrieben
Nach Material
- Edelstahl
- Gusseisen
- Bronze
- Andere
Nach Endverbraucherindustrie
- Wohngebäude
- Gewerbe
- Industrie
- Öl & Gas
- Energieerzeugung
- Chemikalien & Petrochemikalien
- Wasser- & Abwasserbehandlung
- Lebensmittel & Getränke
- Kommunal / Versorgungsunternehmen
- Landwirtschaft & Bewässerung
Regionale Analyse
Der Wasserpumpenmarkt im Nahen Osten und Nordafrika zeichnet sich durch eine wettbewerbsfähige Struktur aus, die von globalen Herstellern und starken regionalen Anbietern geprägt ist. Multinationale Unternehmen führen durch breite Produktportfolios und etabliertes Markenvertrauen. Diese Akteure konkurrieren in Bezug auf Leistungszuverlässigkeit, Energieeffizienz und lange Lebensdauer. Regionale Firmen stärken ihre Präsenz durch lokale Fertigung und schnelleren Service-Support. Dies kommt Käufern zugute, die kürzere Lieferzyklen und lokale Konformität suchen. Preiswettbewerbsfähigkeit bleibt bei öffentlichen Infrastrukturprojekten wichtig. Globale Unternehmen sichern sich oft Großprojekte durch technische Referenzen und langfristige Referenzen.
Produktdifferenzierung spielt eine zentrale Rolle im Wettbewerb auf dem Wasserpumpenmarkt im Nahen Osten und Nordafrika. Führende Unternehmen konzentrieren sich auf hocheffiziente Motoren, korrosionsbeständige Materialien und digitale Überwachungsfunktionen. Dies ermöglicht es den Anbietern, auf raue Klimabedingungen und hohe Belastungszyklen einzugehen. Standardisierung über Produktlinien hinweg hilft bei der Kostenkontrolle. Kundenspezifische Ingenieursfähigkeiten stärken Angebote für Entsalzungs- und Industrieprojekte. Technologieintegration unterstützt die Positionierung des Lebenszykluswerts. Anbieter stimmen ihre Angebote mit regionalen Wasser- und Energiepolitiken ab.
Die Servicefähigkeit beeinflusst die Wettbewerbsstellung auf dem Wasserpumpenmarkt im Nahen Osten und Nordafrika stark. Unternehmen investieren in regionale Servicezentren und geschulte technische Teams. Dies verbessert die Wartungsreaktion und die Betriebszeitgarantie. Langfristige Serviceverträge unterstützen wiederkehrende Einnahmen. Partnerschaften mit lokalen Vertriebshändlern erweitern die Marktreichweite. Öffentliche und industrielle Käufer bevorzugen Anbieter mit nachgewiesener After-Sales-Stärke. Die Wettbewerbsintensität bleibt moderat bis hoch, angetrieben durch das Investitionsvolumen in die Infrastruktur. Strategische Lokalisierung und technische Zuverlässigkeit definieren den langfristigen Erfolg.
Analyse der Hauptakteure
- Grundfos
- Xylem Inc.
- KSB Gruppe
- Sulzer AG
- Wilo SE
Wettbewerbsanalyse
Der Markt für Wasserpumpen im Nahen Osten und Nordafrika zeigt einen starken Wettbewerb zwischen globalen Herstellern und etablierten regionalen Anbietern. Internationale Unternehmen führen durch breite Produktportfolios, bewährte Ingenieurstandards und langjährige Projektreferenzen. Diese Firmen konkurrieren in Bezug auf Zuverlässigkeit, Effizienz und Haltbarkeit unter rauen Klimabedingungen. Regionale Akteure stärken ihre Position durch Kostenkontrolle, lokale Fertigung und schnellere Reaktionszeiten. Dies ermöglicht eine engere Anpassung an die Anforderungen öffentlicher Versorgungsunternehmen und Ausschreibungsnormen. Die Preissensibilität bleibt hoch, insbesondere bei staatlich finanzierten Infrastrukturprojekten. Technologiefähigkeit prägt die Differenzierung, mit Schwerpunkt auf energieeffizienten Motoren und korrosionsbeständigen Designs. Digitale Überwachungsfunktionen unterstützen die Premium-Positionierung in großen Systemen. Die Reichweite des Service spielt eine entscheidende Rolle bei der Lieferantenauswahl. Anbieter investieren in regionale Servicezentren und die Verfügbarkeit von Ersatzteilen. Langfristige Serviceverträge verbessern die Kundenbindung und die Sicherstellung der Betriebszeit. Lokale Partnerschaften unterstützen den Vertrieb und die Einhaltung von Vorschriften. Käufer bevorzugen Lieferanten mit starker After-Sales-Fähigkeit und technischem Support. Der Wettbewerb bleibt intensiv in den Segmenten Kommunen, Landwirtschaft und Versorgungsunternehmen.
Neueste Entwicklungen
- Im Januar 2025 hat Wilo SE die Kapazität seiner Produktionsstätte in Dubai verdoppelt. Diese Erweiterung positioniert das Unternehmen, um die wachsende regionale Nachfrage besser zu bedienen und ein Exportzentrum für die Märkte im Nahen Osten und Afrika zu etablieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Pumpentyp, Betriebsart, Material und Endverbraucherindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Investitionen in die Infrastruktur werden die konstante Nachfrage in kommunalen, industriellen und Versorgungswassersystemen aufrechterhalten.
- Entsalzungs- und Abwasserwiederverwendungsprojekte werden langfristige Nachfrageanker für Pumpenlösungen bleiben.
- Die städtische Expansion wird die Anforderungen an Druckmanagement und Wasserversorgung in Städten erhöhen.
- Die Modernisierung der Landwirtschaft wird die Einführung effizienter, auf Bewässerung fokussierter Pumpensysteme unterstützen.
- Erwartungen an die Energieeffizienz werden die Produktgestaltung und Beschaffungsvorlieben prägen.
- Die Integration digitaler Überwachung und Steuerung wird in großflächigen Netzwerken an Bedeutung gewinnen.
- Die Lokalisierung von Produktion und Montage wird die Versorgungssicherheit und den Servicebereich verbessern.
- Raue Klimabedingungen werden die Nachfrage nach langlebigen und korrosionsbeständigen Materialien antreiben.
- Öffentliche Ausschreibungen werden weiterhin Anbieter bevorzugen, die über starke After-Sales- und Servicefähigkeiten verfügen.
- Der politische Fokus auf Wassersicherheit wird Pumpen im Zentrum der regionalen Infrastrukturplanung halten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Wasserpumpen im Nahen Osten und Nordafrika, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Wasserpumpen im Nahen Osten und Nordafrika zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Wasserpumpenmarktes im Nahen Osten und Nordafrika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Wasserpumpenmarktes im Nahen Osten und Nordafrika antreiben?
Wer sind die führenden Unternehmen im Wassermarkt für Pumpen im Nahen Osten und Nordafrika?
Welche Region hatte 2024 den größten Anteil am Markt für Wasserpumpen im Nahen Osten und Nordafrika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Wasserpumpenmarkt Naher Osten und Nordafrika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Wasserpumpenmarkt Naher Osten und Nordafrika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,285.98 million → 2032: USD 9,302.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Wasserpumpenmarkt Naher Osten und Nordafrika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Wasserpumpenmarkt Naher Osten und Nordafrika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Wasserpumpenmarkt Naher Osten und Nordafrika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Wasserpumpenmarkt Naher Osten und Nordafrika Market Drivers
- 3.3 Wasserpumpenmarkt Naher Osten und Nordafrika Market Restraints & Challenges
- 3.4 Wasserpumpenmarkt Naher Osten und Nordafrika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Wasserpumpenmarkt Naher Osten und Nordafrika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Wasserpumpenmarkt Naher Osten und Nordafrika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Wasserpumpenmarkt Naher Osten und Nordafrika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Wasserpumpenmarkt Naher Osten und Nordafrika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Wasserpumpenmarkt Naher Osten und Nordafrika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Wasserpumpenmarkt Naher Osten und Nordafrika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Wasserpumpenmarkt Naher Osten und Nordafrika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Wasserpumpenmarkt Naher Osten und Nordafrika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Wasserpumpenmarkt Naher Osten und Nordafrika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Wasserpumpenmarkt Naher Osten und Nordafrika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Wasserpumpenmarkt Naher Osten und Nordafrika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Wasserpumpenmarkt Naher Osten und Nordafrika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Wasserpumpenmarkt Naher Osten und Nordafrika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Wasserpumpenmarkt Naher Osten und Nordafrika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Wasserpumpenmarkt Naher Osten und Nordafrika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Wasserpumpenmarkt Naher Osten und Nordafrika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Wasserpumpenmarkt Naher Osten und Nordafrika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Wasserpumpenmarkt Naher Osten und Nordafrika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Wasserpumpenmarkt Naher Osten und Nordafrika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
