
Marktübersicht
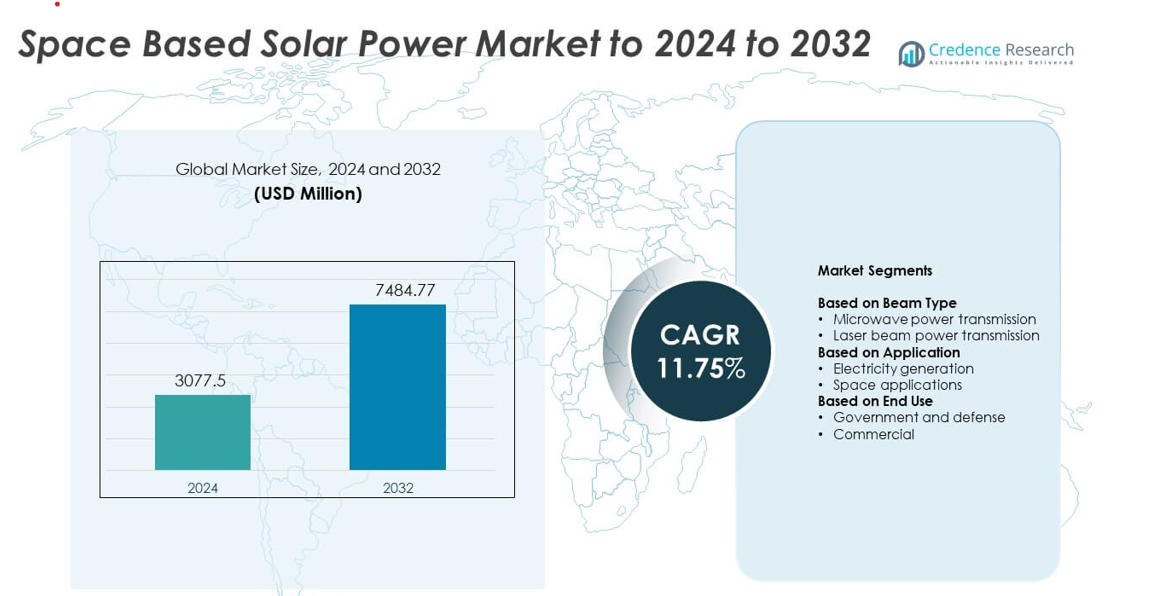
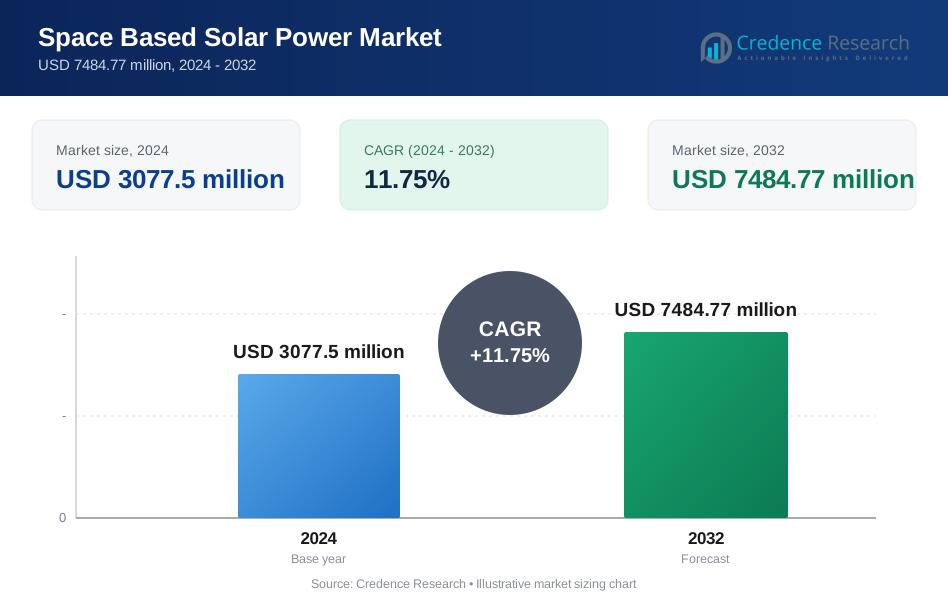
Der Markt für weltraumgestützte Solarenergie wurde 2024 mit 3077,5 Millionen USD bewertet und soll bis 2032 7484,77 Millionen USD erreichen, bei einer CAGR von 11,75 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für weltraumgestützte Solarenergie 2024 | 3077,5 Millionen USD |
| Markt für weltraumgestützte Solarenergie, CAGR | 11,75 % |
| Marktgröße für weltraumgestützte Solarenergie 2032 | 7484,77 Millionen USD |
Der Markt für weltraumgestützte Solarenergie umfasst führende Teilnehmer wie Thales Alenia Space, Emrod, Northrop Grumman, Celestia Energy, Japan Aerospace Exploration Agency, Sirin Orbital Systems, Airbus, China Academy of Space Technology, SpaceTech und Metasat. Diese Organisationen fördern die drahtlose Energieübertragung, die Entwicklung orbitaler Solaranlagen und modulare Satellitenplattformen zur Unterstützung großflächiger Weltraumenergiesysteme. Nordamerika blieb 2024 mit einem Anteil von 38 % die führende Region, unterstützt durch starke Regierungsprogramme, hohe Investitionsniveaus und fortschrittliche Luft- und Raumfahrtfähigkeiten. Der asiatisch-pazifische Raum folgte mit zunehmender Dynamik, angetrieben durch nationale Demonstrationsprojekte und den Ausbau der Startinfrastruktur.
Markteinblicke
- Der Markt für weltraumgestützte Solarenergie erreichte 2024 3077,5 Millionen USD und soll bis 2032 7484,77 Millionen USD erreichen, mit einem Wachstum von 11,75 % CAGR.
- Die steigende Nachfrage nach unterbrechungsfreier sauberer Energie und Fortschritte in Mikrowellenübertragungssystemen treiben die Akzeptanz in Regierungs- und Handelssektoren voran.
- Zu den wichtigsten Trends gehören groß angelegte Demonstrationsmissionen, Innovationen bei leichten Solaranlagen und modulare Satellitenarchitekturen, die eine breitere Implementierung erfahren.
- Der Wettbewerb intensiviert sich, da große Entwickler von Luft- und Raumfahrt- sowie Energietechnologien die Tests von Energieübertragungssystemen beschleunigen und globale Partnerschaften ausbauen.
- Nordamerika führte mit einem Anteil von 38 %, gefolgt vom asiatisch-pazifischen Raum mit 30 % und Europa mit 27 %, während die Mikrowellenübertragung einen Anteil von 68 % unter den Strahltypen hielt und die Stromerzeugung mit 72 % bei den Anwendungen anführte.
Analyse der Marktsegmentierung:
Nach Strahltyp
Die Mikrowellenenergieübertragung führte den Markt für weltraumgestützte Solarenergie 2024 mit einem Anteil von etwa 68 % an. Die starke Akzeptanz resultierte aus ihrer höheren Energieübertragungseffizienz, geringeren atmosphärischen Verlusten und dem bewährten Einsatz in drahtlosen Langstreckenenergieversuchen. Entwickler bevorzugten Mikrowellensysteme, da sie zuverlässig bei unterschiedlichem Wetter arbeiten und großflächige Energieübertragung unterstützen. Die Laserstrahlenergieübertragung wuchs aufgrund des steigenden Interesses an hochpräzisen Anwendungen und kompakter Übertragungshardware in einem stetigen Tempo, aber Mikrowellensysteme blieben dominant aufgrund der Sicherheitsreife und der breiteren technologischen Bereitschaft.
- Zum Beispiel übertrug JAXA 1,8 Kilowatt per Mikrowellen an einen Empfänger 55 Meter entfernt.
Nach Anwendung
Die Stromerzeugung dominierte dieses Segment im Jahr 2024 mit einem Anteil von fast 72%. Das Wachstum resultierte aus der steigenden Nachfrage nach einer kontinuierlichen, weltraumbasierten erneuerbaren Energieversorgung, die die nächtlichen und wetterbedingten Schwankungen auf der Erde vermeidet. Nationale Weltraumagenturen und private Entwickler investierten in orbitale Energiesatelliten, um den Energiebedarf im Netzmaßstab zu unterstützen. Auch die Anwendungen im Weltraum entwickelten sich weiter, unterstützt durch das Interesse an der Energieversorgung von Raumfahrzeugen, Mondbasen und Tiefraummissionen, aber die Stromerzeugung hielt den größten Anteil aufgrund stärkerer kommerzieller Rentabilität und staatlich unterstützter Pilotprogramme.
- Zum Beispiel übertrug Emrod 550 Watt über 36 Meter mit einer Übertragungseffizienz von 95% in einer Airbus-Einrichtung.
Nach Endnutzung
Regierung und Verteidigung hielten 2024 die führende Position mit einem Anteil von etwa 64%. Verteidigungsbehörden trieben Investitionen in eine widerstandsfähige, ununterbrochene Energieversorgung aus dem Orbit voran, um strategische Energieunabhängigkeit und entfernte Operationen zu unterstützen. Regierungen unterstützten große Demonstrationsprojekte, politische Rahmenwerke und langfristige Forschungspartnerschaften, die die frühe Einführung stärkten. Der kommerzielle Einsatz wuchs, da private Unternehmen orbitale Solarplattformen für die zukünftige saubere Energieversorgung erkundeten, blieb jedoch aufgrund hoher Anfangskosten und langer Entwicklungszyklen kleiner.
Wichtige Wachstumstreiber
Steigende Nachfrage nach ununterbrochener sauberer Energie
Der globale Fokus auf eine stabile Versorgung mit erneuerbarer Energie treibt das starke Interesse an orbitalen Solarplattformen an. Nationen streben danach, die Abhängigkeit von fossilen Brennstoffen zu reduzieren und hochverfügbare saubere Energiequellen zu erweitern, die Grenzen wie Wetterveränderungen und nächtliche Verluste umgehen. Dieser Wandel fördert Investitionen in hocheffiziente photovoltaische Systeme, die kontinuierlich im Weltraum arbeiten. Regierungen unterstützen Machbarkeitsstudien, während private Unternehmen groß angelegte Demonstrationen erkunden. Die Fähigkeit, kontinuierlich Energie in abgelegene Regionen zu liefern, stärkt die Akzeptanz und positioniert weltraumbasierte Solarenergie als langfristiges strategisches Energieasset.
- Zum Beispiel betreibt Enel Green Power 67,2 Gigawatt an erneuerbaren Energien und erzeugt in einem Jahr 74,5 Terawattstunden.
Fortschritte in der drahtlosen Energieübertragungstechnologie
Fortschritte in der Mikrowellen- und laserbasierten Energieübertragung verbessern Effizienz, Sicherheit und Zuverlässigkeit über große Entfernungen. Technische Verbesserungen ermöglichen eine höhere Genauigkeit in der Strahlsteuerung, reduzierte atmosphärische Verluste und eine stärkere Leistung der Bodenempfänger. Diese Fortschritte helfen Entwicklern, orbitale Kraftwerke zu skalieren und Energieverschwendung zu reduzieren. Verteidigungsbehörden und Weltraumforschungsgruppen testen weiterhin fortschrittliche Rectennas und Phased-Array-Systeme, um das Kommerzialisierungspotenzial zu erweitern. Höhere Technologie-Reifegrade ziehen neue Partnerschaften und Finanzierungen an, was die schnelle Marktexpansion sowohl im Regierungs- als auch im kommerziellen Sektor unterstützt.
- Zum Beispiel baute die Xidian University eine 75 Meter hohe Stahlstruktur namens "Chasing the Sun"-Projekt, um Technologien zur Energieerzeugung und -übertragung für eine Weltraum-Solarstation zu simulieren.
Wachsende nationale und private Investitionen in den Weltraum
Regierungen erhöhen die Ausgaben für die Erforschung orbitaler Energie, die Herstellung von Satelliten und Startkapazitäten. Nationale Weltraumagenturen finanzieren mehrjährige Programme zur Erforschung großer Solaranlagen und modularer Energiesatelliten. Private Unternehmen betreten den Sektor durch neue Innovationen in leichten Strukturen, ausklappbaren Paneelen und kostengünstigen Startdiensten. Diese steigenden Investitionen stärken die Lieferkette und beschleunigen den Prototypeneinsatz. Das wachsende globale Interesse an der Nachhaltigkeit im Weltraum fördert die Entwicklung weiter und macht hochkapazitive Weltraum-Solarsysteme zu einer Priorität für die langfristige Energiestrategie.
Wichtige Trends & Chancen
Großangelegte Demonstrationsprojekte und internationale Partnerschaften
Länder erweitern kollaborative Missionen, um Multi-Megawatt-Weltraum-Solardesigns zu testen und die Leistung der Energieübertragung zu validieren. Gemeinsame Programme zwischen Raumfahrtagenturen und Verteidigungsgruppen beschleunigen die Testzeitpläne und reduzieren das Entwicklungsrisiko. Grenzüberschreitende Forschung konzentriert sich auf die Montage im Orbit, hocheffiziente photovoltaische Materialien und präzise Strahlsteuerung. Diese Partnerschaften schaffen starke Chancen für Technologielieferanten und neue Dienstleister. Die Erweiterung von Testumgebungen und Demonstrationen im Orbit positioniert den Markt für eine großangelegte Einführung im nächsten Jahrzehnt.
- Zum Beispiel übertrug Airbus in München Energie über 36 Meter, um Lichter und grüne Wasserstoffanlagen zu betreiben.
Verlagerung zu leichten Materialien und modularen Satellitenarchitekturen
Hersteller übernehmen ultraleichte Solararrays, faltbare Strukturen und modulare Plattformdesigns, um die Startmasse zu reduzieren und Projektkosten zu senken. Neue Materialien verbessern die Strahlungsresistenz und erhöhen die Leistungsdichte. Modulare Satelliten bieten skalierbaren Ausbau und vereinfachte Wartung, was sowohl frühe Pilotprojekte als auch zukünftige große Konstellationen unterstützt. Dieser Trend eröffnet starke Chancen für Luft- und Raumfahrtzulieferer, Materialinnovatoren und Entwickler von Antriebssystemen. Niedrigere Startkosten und verbesserte Designflexibilität fördern das kommerzielle Interesse.
- Zum Beispiel sind Northrop Grummans (ehemals Orbital ATK) MegaFlex-Arrays eine Hochleistungs-Solararray-Technologie mit gespanntem Tuch und einem aktuellen hohen TRL (Technology Readiness Level) Design, typischerweise mit einem Durchmesser von etwa 10 Metern, die spezifische Leistungen von bis zu 200 W/kg demonstriert hat.
Erweiterung kommerzieller Anwendungsfälle in abgelegenen und energiearmen Regionen
Private Unternehmen erkunden den Verkauf von orbitaler sauberer Energie in Regionen mit begrenzter Netzstabilität oder schlechter Infrastruktur. Fortschritte bei drahtlosen Energieempfängern, Boden-Rektennenstationen und sicheren Strahlmanagementsystemen unterstützen kommerzielle Modelle. Dieser Trend schafft Möglichkeiten für Energieentwickler, die langfristige Verträge suchen, und Regierungen, die den Energiezugang verbessern wollen. Das wachsende Interesse an netzunabhängigen Industrieanlagen, Militärbasen und Inselstaaten erweitert die Chancen für frühe Einsätze weiter.
Wichtige Herausforderungen
Hohe Kosten für Entwicklung, Start und orbitale Bereitstellung
Hohe Anfangsinvestitionen bleiben ein großes Hindernis für die weitverbreitete Einführung. Weltraumgestützte Solarsysteme benötigen erhebliche Finanzierung für die Satellitenherstellung, Startdienste, Montage im Orbit und langfristige Wartung. Selbst bei sinkenden Startkosten bleiben die Gesamtkosten für die meisten kommerziellen Akteure hoch. Regierungen führen frühe Finanzierungsbemühungen an, aber private Unternehmen haben Schwierigkeiten, Finanzierung für mehrjährige Projekte zu sichern. Diese wirtschaftlichen Hürden verlangsamen die großangelegte Einführung und verlängern die Kommerzialisierungszeitpläne.
Technische Komplexität und Sicherheitsbedenken bei der Energieübertragung
Drahtlose Übertragung erfordert präzise Strahlausrichtung, stabile atmosphärische Bedingungen und fortschrittliche Empfängertechnologie. Die Gewährleistung eines sicheren Betriebs ohne unbeabsichtigte Energieverteilung stellt ingenieurtechnische Herausforderungen dar. Regulierungsbehörden überwachen auch die Strahlsicherheit, die Platzierung im Orbit und die Frequenzzuweisung, was Genehmigungen verzögern kann. Die Komplexität der Montage und Wartung großer Solararrays im Orbit erhöht das technische Risiko. Diese Herausforderungen erfordern rigorose Tests, spezialisierte Infrastruktur und langfristige Koordination zwischen Regierungen und Industriepartnern.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für weltraumgestützte Solarenergie im Jahr 2024 mit einem Anteil von etwa 38% an. Die Region profitierte von starken, staatlich unterstützten Forschungsprogrammen, wachsenden Verteidigungsinvestitionen und steigendem Interesse an orbitalen Initiativen für saubere Energie. Agenturen förderten große Demonstrationsprojekte, die sich auf Mikrowellenstromübertragung und hocheffiziente Solaranlagen konzentrierten. Die Präsenz großer Luft- und Raumfahrtunternehmen und Anbieter von Startdiensten unterstützte die schnellere Technologieentwicklung. Ein wachsender Fokus auf widerstandsfähige Energiesysteme für abgelegene Basen und katastrophengefährdete Gebiete erhöhte die Akzeptanz weiter. Öffentlich-private Partnerschaften stärkten die Führungsrolle der Region durch kontinuierliche Finanzierung und frühe Einsatzbemühungen.
Europa
Europa hatte im Jahr 2024 einen Anteil von fast 27%, unterstützt durch steigende Zusammenarbeit zwischen nationalen Raumfahrtagenturen und starke Verpflichtungen zur Unabhängigkeit von erneuerbaren Energien. Die Region förderte Machbarkeitsstudien zu orbitalen Solarplattformen und investierte in leichte Photovoltaikmaterialien, um die Startmasse zu reduzieren. Die Europäische Union förderte langfristige Forschungsprogramme, die darauf abzielten, die Quellen für saubere Energie zu diversifizieren. Luft- und Raumfahrtunternehmen trugen durch Innovationen im Solaranlagendesign und Konzepte für die Montage im Orbit bei. Das wachsende Interesse an nachhaltiger Energie für Verteidigungs- und zivile Anwendungen positionierte Europa als wichtigen Beitrag zur globalen Technologieentwicklung und zukünftigen Einsätzen.
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2024 einen Anteil von etwa 30%, angetrieben durch bedeutende Investitionen aus China, Japan und Südkorea in großangelegte orbitale Energiesysteme. Regionale Regierungen beschleunigten Prototypentests, Strahlsteuerungsforschung und modulares Satellitendesign. China förderte Pläne für Multi-Megawatt-Demonstrationen, während Japan Präzisionslaserübertragungsstudien im Rahmen seiner nationalen Raumfahrtinitiativen verfolgte. Das schnelle Wachstum der Fertigungskapazitäten und sinkende Startkosten stärkten die Wettbewerbsposition von Asien-Pazifik. Der steigende Energiebedarf in dicht besiedelten Regionen erhöhte das Interesse an ununterbrochener weltraumgestützter Energie, was die schnelle Technologieentwicklung und das langfristige Einsatzpotenzial unterstützte.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 3% Anteil, was eine frühe Übernahme widerspiegelt, die durch wachsendes Interesse an der Diversifizierung erneuerbarer Energien unterstützt wird. Mehrere Länder erkundeten Partnerschaften mit globalen Raumfahrtagenturen, um die Machbarkeit für die Energieversorgung in abgelegenen Gebieten zu bewerten. Die steigende Nachfrage nach stabiler, netzunabhängiger Elektrizität in isolierten Regionen förderte langfristige Studien. Begrenzte Luft- und Raumfahrtinfrastruktur verzögerte den kurzfristigen Einsatz, doch akademische und Forschungsgruppen initiierten kleine drahtlose Energieprojekte. Da sich die regionalen Energiepolitiken in Richtung Nachhaltigkeit verschieben, wird erwartet, dass sich die Möglichkeiten für Zusammenarbeit und Technologietransfer erweitern.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika hielten im Jahr 2024 etwa 2% Anteil, hauptsächlich getrieben durch das Interesse an langfristigen Strategien für saubere Energie und zukünftige Importe orbitaler Energie. Hohe Solarnachfrage, abgelegene Industrieanlagen und energieintensive Betriebe förderten die Erforschung fortschrittlicher erneuerbarer Optionen. Mehrere Regierungen bewerteten Partnerschaften für Strahl-Empfänger-Infrastruktur und Konzepte für die Langstreckenübertragung. Begrenzte inländische Raumfahrtfähigkeiten bremsten den frühen Fortschritt, doch das Investitionsmomentum setzte sich aufgrund starker Energieziele zur Sicherheit fort. Das wachsende Interesse an Technologien der nächsten Generation positioniert die Region für eine schrittweise Übernahme, da die globalen Einsatzkosten sinken.
Marktsegmentierungen:
Nach Strahlentyp
- Mikrowellenstromübertragung
- Laserstrahlstromübertragung
Nach Anwendung
- Stromerzeugung
- Weltraumanwendungen
Nach Endnutzung
- Regierung und Verteidigung
- Kommerziell
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst Thales Alenia Space, Emrod, Northrop Grumman, Celestia Energy, Japan Aerospace Exploration Agency, Sirin Orbital Systems, Airbus, China Academy of Space Technology, SpaceTech und Metasat als die Hauptakteure, die den Markt für weltraumgestützte Solarenergie prägen. Entwickler konzentrieren sich darauf, die drahtlose Energieübertragung, das Engineering von leichten Solaranlagen und modulare Satellitendesigns voranzutreiben, um die technologische Bereitschaft zu stärken. Unternehmen investieren in hocheffiziente photovoltaische Strukturen, präzise Strahlsteuerungssysteme und skalierbare Orbitalplattformen, um zukünftige Multi-Megawatt-Entwicklungen zu unterstützen. Strategische Partnerschaften zwischen Luft- und Raumfahrtunternehmen, Forschungsinstituten und Regierungsprogrammen verbessern technische Fähigkeiten und reduzieren Projektrisiken. Branchenakteure betonen auch die Kostenreduktion durch verbesserte Fertigungsprozesse und Lösungen der nächsten Generation für den Start. Das wachsende Interesse an sauberer orbitaler Energie fördert kontinuierliche Innovationen in den Bereichen Engineering, Tests und Systemintegration, was zu breiteren Adoptionsmöglichkeiten über den Prognosezeitraum führt.
Analyse der Hauptakteure
- Thales Alenia Space
- Emrod
- Northrop Grumman
- Celestia Energy
- Japan Aerospace Exploration Agency
- Sirin Orbital Systems
- Airbus
- China Academy of Space Technology
- SpaceTech
- Metasat
Jüngste Entwicklungen
- Im Jahr 2024 erreichten Japan Space Systems mit JAXA und Universitätspartnern die weltweit erste Langstreckenübertragung von drahtloser Energie von einem Flugzeug in etwa 7 km Höhe zu einer Bodenrectenna etwa 5,5 km darunter, unter Verwendung von Mikrowellen.
- Im September 2022 führten Airbus, ESA und Emrod eine Demonstration der Mikrowellenenergieübertragung in der X-Works-Einrichtung von Airbus in München durch. Das Setup wandelte Solarstrom in RF um und übertrug ihn über einen Hangar zu einer Rectenna, was eine wichtige Verbindung für zukünftige solarbasierte Energiearchitekturen im Weltraum veranschaulichte.
- Im Jahr 2022 kündigte Emrod eine gemeinsame Demonstration mit Airbus und ESA an, bei der seine drahtlose Energietechnologie als Teil eines ESA SOLARIS-bezogenen Tests RF-Energie in Innenräumen übertrug.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Strahl Typ, Anwendung, Endnutzung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Weltraumbasierte Solarsysteme werden von kleinen Pilotprojekten zu größeren Multi-Megawatt-Demonstrationen übergehen.
- Mikrowellenübertragung wird aufgrund höherer Effizienz und Sicherheitsreife breitere Akzeptanz finden.
- Sinkende Startkosten werden die Bereitstellung modularer Energiesatelliten beschleunigen.
- Regierungen werden die Finanzierung von orbitalen sauberen Energieprogrammen und Machbarkeitsstudien erhöhen.
- Private Raumfahrtunternehmen werden schneller in kommerzielle Energieübertragungsprojekte einsteigen.
- Fortschritte in leichten Materialien werden die Energiedichte verbessern und die Systemmasse reduzieren.
- Internationale Kooperationen werden sich ausweiten, um Testeinrichtungen und technische Standards zu teilen.
- Bodenempfangsstationen werden sich weiterentwickeln, um höhere Genauigkeit und sicherere Strahlausrichtung zu unterstützen.
- Abgelegene Regionen werden als frühe Anwender von weltraumabgeleiteter sauberer Energie auftreten.
- Regulatorische Rahmenbedingungen werden gestärkt, um Strahlsicherheit, orbitalen Gebrauch und Energielieferung zu verwalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für weltraumbasierte Solarenergie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für weltraumbasierte Solarenergie zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für weltraumgestützte Solarenergie hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für weltraumbasierte Solarenergie antreiben?
Wer sind die führenden Unternehmen im Markt für weltraumbasierte Solarenergie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Weltraumgestützter Solarmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Weltraumgestützter Solarmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3077.5 million → 2032: USD 7484.77 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Weltraumgestützter Solarmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Weltraumgestützter Solarmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Weltraumgestützter Solarmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Weltraumgestützter Solarmarkt Market Drivers
- 3.3 Weltraumgestützter Solarmarkt Market Restraints & Challenges
- 3.4 Weltraumgestützter Solarmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Weltraumgestützter Solarmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Weltraumgestützter Solarmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Weltraumgestützter Solarmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Weltraumgestützter Solarmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Weltraumgestützter Solarmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Weltraumgestützter Solarmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Weltraumgestützter Solarmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Weltraumgestützter Solarmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Weltraumgestützter Solarmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Weltraumgestützter Solarmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Weltraumgestützter Solarmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Weltraumgestützter Solarmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Weltraumgestützter Solarmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Weltraumgestützter Solarmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Weltraumgestützter Solarmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Weltraumgestützter Solarmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Weltraumgestützter Solarmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Weltraumgestützter Solarmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Weltraumgestützter Solarmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
