
Marktübersicht
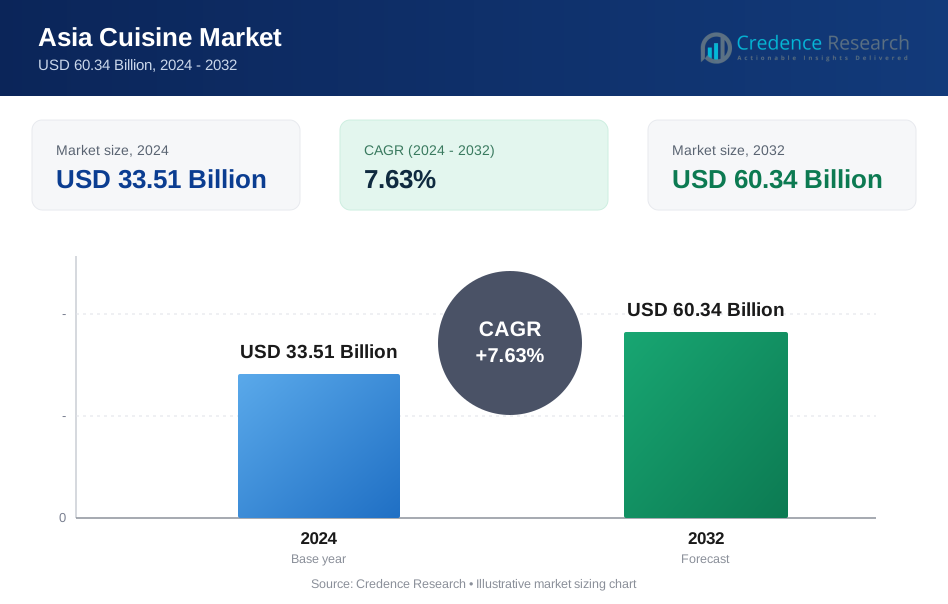
Die Größe des Asia-Cuisine-Marktes wurde im Jahr 2024 auf 33,51 Milliarden USD geschätzt und wird voraussichtlich bis 2032 60,34 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,63 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Asia-Cuisine-Marktes 2024 | 33,51 Milliarden USD |
| Asia-Cuisine-Markt, CAGR | 7,63% |
| Größe des Asia-Cuisine-Marktes 2032 | 60,34 Milliarden USD |
Der Asia-Cuisine-Markt profitiert von der Präsenz großer Akteure wie General Mills, Mondelez International, Pei Wei Asian Diner, P.F. Chang’s India, Nestlé, Benihana, Nobu, Gyu‑Kaku und H Mart. Der größte regionale Beitrag kommt aus dem asiatisch-pazifischen Raum, der im Jahr 2024 einen Marktanteil von 46 % hielt. Die starke Nachfrage in bevölkerungsreichen Ländern wie China, Indien und Japan untermauert die Dominanz der Region. Führende Unternehmen nutzen starke Vertriebsnetze, Restaurantpräsenz und vielfältige Produktportfolios, um die Nachfrage zu decken — von Fertiggerichten über Saucen und Tiefkühlkost bis hin zu Restaurant-/Fusionserlebnissen. Ihre breite geografische Reichweite und tiefe Durchdringung im asiatisch-pazifischen Raum positioniert sie, um von der steigenden Urbanisierung, sich ändernden Verbraucherpräferenzen und beschleunigenden Trends zum Auswärtsessen und Kochen zu Hause in der gesamten Region zu profitieren.

Markteinblicke
- Die Größe des Asia-Cuisine-Marktes wurde im Jahr 2024 auf 33,51 Milliarden USD geschätzt und soll bis 2032 60,34 Milliarden USD erreichen, mit einer CAGR von 7,63 % im Prognosezeitraum.
- Der Markt wird angetrieben durch die steigende Verbrauchernachfrage nach authentischem asiatischem Essen, eine wachsende Neigung zu pflanzlichen und gesunden asiatischen Optionen und die zunehmende Reichweite von Online-Lieferplattformen für Lebensmittel.
- Ein bedeutender Trend ist der Wandel hin zu pflanzlichen Gerichten, wobei gesundheitsbewusste Verbraucher vegane und glutenfreie asiatische Optionen fordern, einhergehend mit einem Anstieg des Konsums von Fertiggerichten.
- Schlüsselakteure wie General Mills, Mondelez, Pei Wei und P.F. Chang’s India treiben das Marktwachstum durch Innovation, geografische Expansion und diversifizierte Produktangebote im Einzelhandel und in der Gastronomie voran.
- Die Region Nordasien hält den größten Marktanteil von 77 %, gefolgt von Südostasien mit 28,54 %, wobei die steigende Nachfrage in den Regionen das globale Marktwachstum unterstützt.
Analyse der Marktsegmentierung:
Nach Form:
Das Frische-Segment hält den dominierenden Anteil am asiatischen Küchenmarkt und erobert 48,3% des gesamten Marktanteils im Jahr 2024. Die zunehmende Vorliebe für frische, natürliche und minimal verarbeitete Zutaten treibt diese Dominanz an, insbesondere beim Kochen zu Hause und in Restaurants. Frische Zutaten sind integraler Bestandteil der Authentizität und des Geschmacksprofils asiatischer Küchen und tragen zu ihrer hohen Nachfrage bei. Das Tiefkühl-Untersegment folgt mit einem Anteil von 34,2%, angetrieben durch Bequemlichkeit und längere Haltbarkeit, während das Getrocknete-Segment einen Anteil von 17,5% hält, beliebt für seine Kosteneffektivität und lange Haltbarkeit in der Gastronomie und beim Kochen im Haushalt.
- Zum Beispiel liefert Thai Union frische Meeresfrüchteprodukte, die für ihre hohe Qualität und Frische bekannt sind und in der gehobenen asiatischen Küche bevorzugt werden.
Nach Anwendung:
Das Restaurant-Segment führt den asiatischen Küchenmarkt mit einem Marktanteil von 40,6% im Jahr 2024 an. Diese Dominanz wird durch die wachsende Nachfrage nach vielfältigen und authentischen asiatischen Gerichten in lokalen und internationalen Restaurants befeuert. Lieferung und Mitnahme folgt mit einem Anteil von 30,8%, angetrieben durch den zunehmenden Trend zu Online-Essensbestellungen, insbesondere unter städtischen Verbrauchern. Das Catering-Services-Segment hält einen Anteil von 15,2%, was die starke Nachfrage nach asiatischer Küche bei Großveranstaltungen widerspiegelt, während das Haushalts-Segment 13,4% ausmacht, da Verbraucher zunehmend asiatische Gerichte zu Hause zubereiten.
- Zum Beispiel arbeitete Sodexo mit Köchen in Singapur und Malaysia für Oma-Kaki zusammen, exklusive asiatische Fusionsmenüs wie die von Damian D'Silva.
Nach Vertriebskanal:
Der Online-Vertriebskanal dominiert den asiatischen Küchenmarkt mit einem Anteil von 58,9% im Jahr 2024, was das schnelle Wachstum von E-Commerce- und Essenslieferplattformen in der Region widerspiegelt. Bequemlichkeit, Vielfalt und einfacher Zugang zu asiatischen Zutaten über Online-Plattformen sind die Haupttreiber. Das Offline-Segment, das Supermärkte, lokale Lebensmittelgeschäfte und Fachmärkte umfasst, hält einen Anteil von 41,1%. Während der Online-Einkauf an Schwung gewinnt, bleibt der Offline-Vertrieb aufgrund des Verbrauchervertrauens und der physischen Erfahrung bei der Produktauswahl, insbesondere in ländlichen und traditionellen Märkten, bedeutend.
Wichtige Wachstumstreiber
Zunehmende Verbrauchernachfrage nach Authentizität
Einer der wichtigsten Wachstumstreiber für den asiatischen Küchenmarkt ist die steigende Verbrauchernachfrage nach authentischem, traditionellem asiatischem Essen. Da Verbraucher nach vielfältigeren kulinarischen Erlebnissen suchen, ist die Nachfrage nach echten und kulturell bedeutenden Gerichten gewachsen. Dieser Trend ist besonders in Regionen außerhalb Asiens ausgeprägt, wo Menschen zunehmend daran interessiert sind, asiatische Küchen durch Restaurants und Einzelhandelsprodukte zu erkunden. Der Wunsch nach authentischen Zutaten, Rezepten und Geschmacksrichtungen treibt weiterhin die Expansion des Marktes an, da Verbraucher Qualität und Authentizität bei ihrer Lebensmittelauswahl priorisieren.
- Zum Beispiel die natürlich gebraute Sojasauce von Kikkoman, die durch traditionelle japanische Fermentation hergestellt und seit der Nachkriegszeit weltweit exportiert wird, ist nun in über 100 Ländern erhältlich, um sowohl authentische asiatische als auch westliche Gerichte zu verfeinern.
Wachsende Beliebtheit der asiatischen Küche weltweit
Die zunehmende weltweite Beliebtheit der asiatischen Küche, einschließlich chinesischer, japanischer, thailändischer und indischer Gerichte, ist ein bedeutender Treiber des Marktwachstums. Der Aufstieg internationaler Lebensmittelketten, Restaurants und Fertigprodukte trägt zu diesem Trend bei. Da Verbraucher durch Medien, Reisen und globale Migration zunehmend mit der asiatischen Esskultur in Berührung kommen, integrieren sie diese Küchen in ihren Alltag. Die vielfältigen Geschmacksprofile und gesundheitsbewussten Optionen wie pflanzliche und glutenfreie Angebote in der asiatischen Küche fördern die Expansion des Sektors weltweit.
- Zum Beispiel ist Nissin Foods, bekannt für Instant-Nudeln, ein bedeutender globaler Akteur mit Innovation und erweiterter Einzelhandelsverfügbarkeit weltweit, was die Nachfrage in städtischen und halb-städtischen Märkten antreibt.
Expansion von Online-Lieferplattformen für Lebensmittel
Die rasche Expansion von Online-Lieferplattformen für Lebensmittel hat dem Markt für asiatische Küche einen großen Schub gegeben. Mit der zunehmenden Nutzung von mobilen Apps und Websites können Verbraucher bequem auf eine breite Palette asiatischer Gerichte zugreifen. Der Wechsel zu digitaler Bestellung und Lieferung wurde durch die COVID-19-Pandemie beschleunigt, die zu einer stärkeren Abhängigkeit von Lieferdiensten führte. Es wird erwartet, dass dieser Trend weiter wächst, da Anbieter von Lebensmitteldiensten und Lebensmittelhändler zunehmend digitale Kanäle nutzen, um den sich entwickelnden Verbraucherpräferenzen für Bequemlichkeit und Vielfalt gerecht zu werden.
Wichtige Trends & Chancen
Aufstieg pflanzlicher und gesundheitsbewusster Angebote
Ein prominenter Trend im Markt für asiatische Küche ist der Wandel hin zu pflanzlichen und gesundheitsbewussten Gerichten. Mit dem globalen Interesse an Veganismus, Vegetarismus und pflanzlichen Diäten steigt die Nachfrage nach asiatischen Küchen, die diesen Ernährungspräferenzen entsprechen. Asiatische Küchen bieten von Natur aus eine Vielzahl pflanzlicher Optionen wie Tofu, Tempeh und Gemüsepfannen, die an gesundheitsbewusste Verbraucher angepasst werden können. Das steigende Bewusstsein für nachhaltige und gesunde Essgewohnheiten bietet dem Markt eine erhebliche Gelegenheit, seine Angebote zu innovieren und zu erweitern.
- Zum Beispiel hat OmniFoods OmniPork eingeführt, eine pflanzliche Schweinefleischalternative aus nicht-GVO-Soja, Erbsenprotein, Shiitake-Pilzen und Reis, die für asiatische Grundnahrungsmittel wie Frühstücksfleisch und Hackfleisch in traditionellen Gerichten entwickelt wurde.
Wachsende Nachfrage nach Fertiggerichten und Convenience-Foods
Die Nachfrage nach Fertiggerichten und Convenience-Foods ist eine weitere bedeutende Chance im Markt für asiatische Küche. Da städtische Lebensstile immer hektischer werden, suchen Verbraucher nach schnellen, bequemen Mahlzeiten, die weder Geschmack noch Qualität beeinträchtigen. Fertiggerichte wie asiatische Nudelboxen, Dumplings und Reisgerichte werden immer beliebter. Der Markt kann diesen Trend nutzen, indem er authentische, einfach zuzubereitende Mahlzeiten anbietet, die auf Berufstätige, vielbeschäftigte Familien und jüngere Generationen abzielen, die nach schnellen, aber geschmackvollen Mahlzeiten suchen.
- Zum Beispiel hat Nestlé sein Sortiment an asiatischen Tiefkühlgerichten erweitert und bietet eine Vielzahl von verzehrfertigen Gerichten an, die auf beschäftigte Verbraucher abzielen.
Wichtige Herausforderungen
Probleme in der Lieferkette und bei der Beschaffung von Zutaten
Eine große Herausforderung für den asiatischen Küchenmarkt ist die Komplexität der Beschaffung authentischer Zutaten und das Management der Lieferketten. Da asiatische Küchen stark auf spezifische, oft regional bezogene Zutaten angewiesen sind, kann die Sicherstellung einer stetigen, kosteneffizienten Versorgung schwierig sein. Die globalen Störungen der Lieferketten, gepaart mit schwankenden Import-/Exportvorschriften, haben diese Herausforderungen weiter verschärft. Eine inkonsistente Verfügbarkeit von hochwertigen Zutaten kann die Produktqualität und Authentizität beeinträchtigen und das Wachstum des Marktes potenziell einschränken, insbesondere für globale Marken, die auf spezifische asiatische Zutaten angewiesen sind, um ihre Angebote aufrechtzuerhalten.
Kulturelle und regionale Unterschiede in den Geschmackspräferenzen
Eine weitere Herausforderung ist die große kulturelle und regionale Vielfalt der Geschmackspräferenzen innerhalb Asiens selbst. Was in einem Land oder einer Region beliebt ist, findet möglicherweise in einem anderen keinen Anklang, was es für Unternehmen schwierig macht, ihre Angebote über diverse Märkte hinweg zu standardisieren. Zudem erfordert die Einführung asiatischer Küchen in nicht-asiatische Märkte oft eine erhebliche Anpassung an lokale Geschmackspräferenzen. Die Balance zwischen Authentizität und lokalen Geschmäckern zu finden, während Markenbeständigkeit und Produktqualität gewahrt bleiben, kann eine komplexe Aufgabe sein, insbesondere für Unternehmen, die global expandieren möchten.
Regionale Analyse
Nordasien
Nordasien, einschließlich China, Japan und Südkorea, hält einen dominanten Marktanteil am asiatischen Küchenmarkt und wird 2024 38,77 % ausmachen. Die Region profitiert von starken kulinarischen Traditionen, großen Verbraucherbasen und robusten Gastronomieindustrien. Besonders China hat eine reiche Geschichte regionaler Küche, was die Nachfrage nach sowohl traditionellen als auch modernen Essensangeboten erheblich antreibt. Japans wachsende Vorliebe für Fusionsgerichte und Südkoreas zunehmendes Interesse an internationalen Geschmäckern tragen weiter zur Dominanz der Region bei. Der Sektor wird voraussichtlich weiter expandieren, unterstützt durch sich entwickelnde Verbraucherpräferenzen und starkes Wachstum der kulinarischen Exporte.
Südostasien
Südostasien, bestehend aus Ländern wie Thailand, Vietnam, Malaysia und Indonesien, erfasst 28,54 % des asiatischen Küchenmarktes. Das vielfältige kulinarische Erbe der Region und die schnell wachsende Mittelschicht treiben die Nachfrage nach sowohl lokalen als auch internationalen Küchen an. Besonders thailändische, vietnamesische und indonesische Küchen sind beliebt, mit zunehmendem regionalem Tourismus und globalen Exporten. Da Verbraucherpräferenzen zu gesünderen und vielfältigeren Essensoptionen tendieren, erlebt der Markt einen Anstieg sowohl im traditionellen Lebensmittelkonsum als auch in der Übernahme globaler Küchen. Die dynamische Esskultur und die expandierenden Gastronomienetzwerke machen Südostasien zu einem Schlüsselmarkt für den asiatischen Küchensektor.
Südasien
Südasien, einschließlich Indien, Pakistan und Bangladesch, repräsentiert 21,32 % des asiatischen Küchenmarktes. Die große Bevölkerung und die vielfältige kulinarische Landschaft dieser Region tragen erheblich zu ihrem Marktanteil bei. Die indische Küche, bekannt für ihre reichen Gewürze und Vielfalt, treibt weiterhin die inländische Nachfrage und Exportmöglichkeiten an. In Pakistan und Bangladesch werden traditionelle Küchen weit verbreitet konsumiert, wobei zunehmende Urbanisierung und das Wachstum der Mittelschicht die Nachfrage nach neuen Food-Trends ankurbeln. Die wachsende Beliebtheit von verpackten und verzehrfertigen Mahlzeiten sowie internationalen Lebensmittelketten wird voraussichtlich das Marktwachstum der Region in den kommenden Jahren weiter fördern.
Zentralasien
Zentralasien hält einen kleineren Anteil von 6,88 % am asiatischen Küchenmarkt, verzeichnet jedoch ein stetiges Wachstum. Länder wie Kasachstan, Usbekistan und Turkmenistan haben eine lange Tradition nomadischer Esskulturen, mit Gerichten auf Basis von Fleisch, Milchprodukten und Getreide. Der Anstieg der Urbanisierung und einer globalisierten Esskultur erhöht die Nachfrage nach sowohl traditionellen als auch internationalen Küchen. Während sich diese Volkswirtschaften modernisieren und die Gastronomiebranche wächst, gibt es eine zunehmende Verschiebung hin zu vielfältigen und Fusionsküchen. Es wird erwartet, dass dieser Trend anhält, während sich lokale Essgewohnheiten entwickeln und die Verbraucherwahlmöglichkeiten erweitern.
Westasien
Westasien, zu dem der Nahe Osten und Regionen wie die Türkei, Saudi-Arabien und die VAE gehören, repräsentiert 4,49 % des asiatischen Küchenmarktes. Die nahöstliche Küche, die sich durch ihren Schwerpunkt auf Gewürze, Fleisch und Getreide auszeichnet, erfreut sich sowohl regional als auch global hoher Nachfrage. Die wachsenden Expatriate-Bevölkerungen, die Urbanisierung und der zunehmende Tourismus in Ländern wie den VAE und Saudi-Arabien tragen zu einer vielfältigeren Esskultur bei. Der Anstieg in der Gastronomiebranche, insbesondere in städtischen Zentren, treibt den Konsum von internationalen und Fusionsküchen neben traditionellen nahöstlichen Speisen weiter voran.
Marktsegmentierungen:
Nach Form
- Frisch
- Gefroren
- Getrocknet
Nach Anwendung
- Haushalt
- Catering-Dienste
- Restaurants
- Lieferung und Mitnahme
- Andere
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordasien
- Südostasien
- Südasien
- Zentralasien
- Westasien
Wettbewerbslandschaft
Die Wettbewerbslandschaft des asiatischen Küchenmarktes wird von Schlüsselakteuren wie General Mills, Mondelez International, Pei Wei Asian Diner, P.F. Chang’s India, Nestlé, Benihana, Nobu, Gyu-Kaku und H Mart geprägt. Diese Unternehmen dominieren den Markt sowohl im Gastronomie- als auch im Einzelhandelssektor. Große Lebensmittelkonzerne wie General Mills und Mondelez nutzen ihre globalen Vertriebsnetze, um asiatisch inspirierte Produkte wie Saucen, Nudeln und Fertiggerichte anzubieten. In der Restaurantbranche treiben Marken wie Pei Wei, P.F. Chang’s und Benihana das Wachstum durch ihr vielfältiges Menüangebot und ihre expandierende Präsenz auf internationalen Märkten voran. Darüber hinaus sprechen Fast-Casual-Ketten wie Gyu-Kaku und Nobu Verbraucher an, die eine Mischung aus authentischer und innovativer asiatischer Küche suchen. Die Wettbewerbsdynamik dreht sich um Innovation, geografische Expansion und Produktdiversifikation, um den wachsenden globalen Appetit auf asiatische Essens-Erlebnisse zu bedienen.
Schlüsselspieler-Analyse
- Nobu
- Pei Wei Asian Diner
- P.F. Chang’s Indien
- Benihana
- H Mart
- Gyu-Kaku
- General Mills
- AppleBee's
- Mondelez International
- Nestlé
Aktuelle Entwicklungen
- Im Oktober 2025 kündigte Nobu Hospitality eine Partnerschaft mit United Real Estate Company (URC) und Dhaliliyah Company an, um seine ersten luxuriösen Serviced Residences und Restaurants in Kuwait zu eröffnen.
- Im September 2025 eröffnete P.F. Chang’s ein weiteres neues Outlet in Borivali (Sky City Mall), das siebte in Indien, und stärkte damit seine Expansionsstrategie in städtischen Zentren mit hohem Potenzial.
- Im Oktober 2024 führte Nestlé zwei Tiefkühlmarken, Mings und Tapatío, ein, die sich auf asiatische und mexikanische Küchen konzentrieren, um der wachsenden Nachfrage nach praktischen ethnischen Mahlzeiten gerecht zu werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Form, Anwendung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für asiatische Küche wird weiter wachsen, da das globale Interesse an authentischen und fusionierten asiatischen Gerichten zunimmt.
- Die steigende Verbrauchernachfrage nach pflanzlichen und gesundheitsbewussten asiatischen Lebensmitteloptionen wird die Marktinnovation vorantreiben.
- E-Commerce und Online-Lieferplattformen für Lebensmittel werden weiterhin wichtige Treiber für den komfortorientierten Kauf von Produkten der asiatischen Küche sein.
- Die Expansion von Fast-Casual- und Schnellrestaurants für asiatische Küche wird das Marktwachstum weiter fördern.
- Regionale Unterschiede in den Geschmacksvorlieben bieten Chancen für personalisierte und lokal angepasste Produktangebote.
- Die fortschreitende Urbanisierung und steigende verfügbare Einkommen in Schwellenländern werden zu einem höheren Konsum von asiatischer Küche beitragen.
- Technologische Fortschritte in der Lebensmittelproduktion und -verteilung werden die Verfügbarkeit und Haltbarkeit von asiatischen Lebensmitteln verbessern.
- Ein verstärkter Fokus auf Nachhaltigkeit und ethische Beschaffung wird die Produktentwicklung und Verbraucherentscheidungen beeinflussen.
- Der wachsende Trend zu multikulturellen Esserlebnissen wird die Akzeptanz asiatischer Küchen in nicht-asiatischen Regionen fördern.
- Ein zunehmendes Gesundheitsbewusstsein wird die Nachfrage nach natriumarmen, glutenfreien und anderen speziellen asiatischen Lebensmitteln anregen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für asiatische Küche und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der asiatische Gastronomiemarkt zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region ist der führende Markt für asiatische Küche?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für asiatische Küche?
Was sind die Hauptfaktoren, die das Wachstum des asiatischen Gastronomiemarktes antreiben?
Wer sind die führenden Unternehmen im asiatischen Küchenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Asia-Küche-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Asia-Küche-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33.51 Billion → 2032: USD 60.34 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Asia-Küche-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Asia-Küche-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Asia-Küche-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Asia-Küche-Markt Market Drivers
- 3.3 Asia-Küche-Markt Market Restraints & Challenges
- 3.4 Asia-Küche-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Asia-Küche-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Asia-Küche-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Asia-Küche-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Asia-Küche-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Asia-Küche-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Asia-Küche-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Asia-Küche-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Asia-Küche-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Asia-Küche-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Asia-Küche-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Asia-Küche-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Asia-Küche-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Asia-Küche-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Asia-Küche-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Asia-Küche-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Asia-Küche-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Asia-Küche-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Asia-Küche-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Asia-Küche-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
