
Marktübersicht
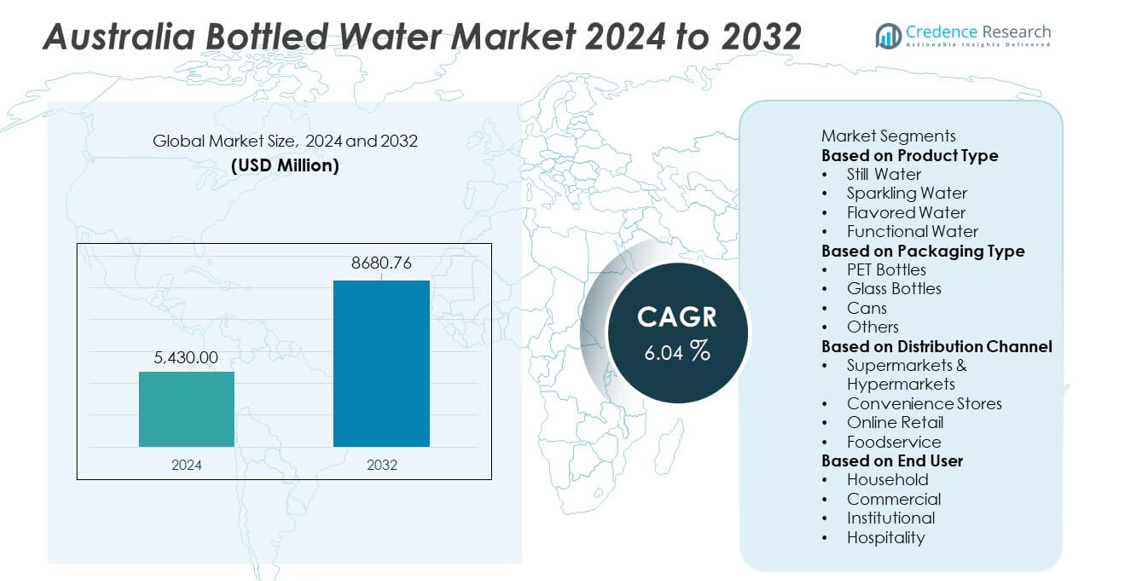
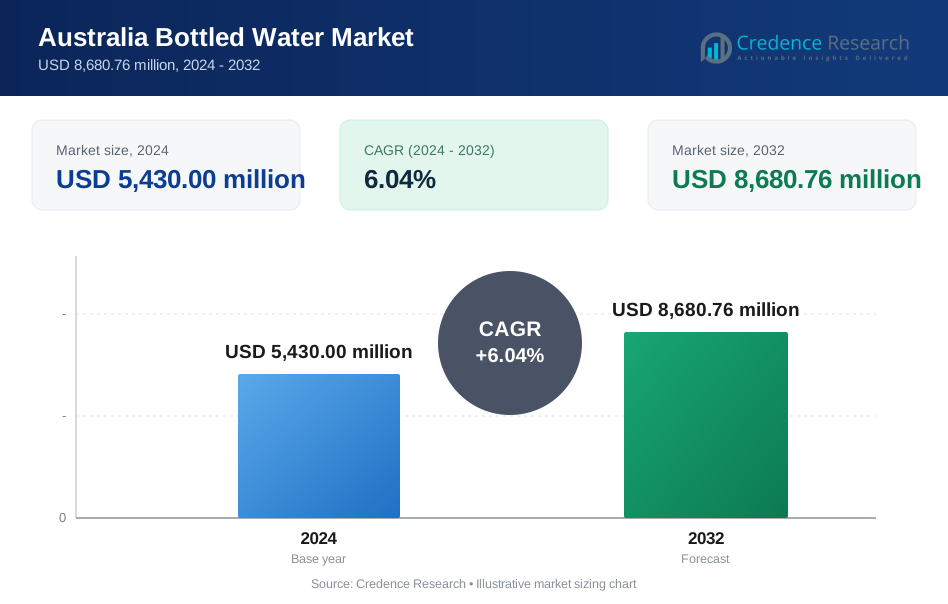
Der australische Markt für abgefülltes Wasser erreichte im Jahr 2024 5.430,00 Millionen USD und soll bis 2032 auf 8.680,76 Millionen USD steigen, wobei eine jährliche Wachstumsrate (CAGR) von 6,04 % während des Prognosezeitraums verzeichnet wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für abgefülltes Wasser in Australien 2024 | USD 5.430,00 Millionen |
| Australischer Markt für abgefülltes Wasser, CAGR | 6,04% |
| Marktgröße für abgefülltes Wasser in Australien 2032 | USD 8.680,76 Millionen |
Zu den führenden Unternehmen auf dem australischen Markt für abgefülltes Wasser gehören Coca-Cola Europacific Partners, Asahi Beverages, Nestlé Waters, PepsiCo, Frucor Suntory, Coles Group, Woolworths Group, Nu Pure Beverages, Neverfail Springwater und Bickford’s Australia. Diese Unternehmen treiben das Marktwachstum durch starke Einzelhandelsabdeckung, Produktinnovationen und die Erweiterung von Premium- und Funktionswasserlinien voran. New South Wales führt den Markt mit einem Anteil von 34 % an, unterstützt durch dichte städtische Nachfrage und hohen Konsum unter gesundheitsbewussten Nutzern. Victoria folgt mit einem Anteil von 27 %, angetrieben durch Lifestyle-Veränderungen und starke Einzelhandelsdurchdringung. Queensland hält einen Anteil von 22 % aufgrund warmer Klimabedingungen, während Westaustralien mit 17 % durch industriellen und regionalen Konsum unterstützt wird.
Markteinblicke
- Der australische Markt für abgefülltes Wasser erreichte im Jahr 2024 5.430,00 Millionen USD und soll bis 2032 mit einem CAGR von 6,04 % wachsen.
- Die Nachfrage steigt, da das Gesundheitsbewusstsein zunimmt und Verbraucher sich für sichere, bequeme Hydration in den Segmenten stilles, sprudelndes, aromatisiertes und funktionales Wasser entscheiden, wobei stilles Wasser den Kategorienanteil anführt.
- Trends heben das Wachstum bei umweltfreundlichen Verpackungen, Premium-Mineralwasser und aromatisierten Optionen hervor, unterstützt durch starke Markeninnovationen und erweiterte Einzelhandelsabdeckung.
- Der Wettbewerb intensiviert sich, da große Akteure die Nachhaltigkeit verbessern, die Distribution erweitern und in Produktdiversifizierung investieren, um sich ändernde Verbraucherpräferenzen zu erfassen.
- Die regionale Nachfrage bleibt stark, wobei New South Wales einen Anteil von 34 % hält, Victoria 27 %, Queensland 22 % und Westaustralien 17 %, was die unterschiedlichen Klimabedingungen und Konsummuster im ganzen Land widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkttyp
Stilles Wasser führt das Produkttypsegment mit einem Anteil von 63 % an, angetrieben durch starke Nachfrage nach sauberer und zuverlässiger Hydration. Verbraucher bevorzugen stilles Wasser aufgrund des steigenden Gesundheitsbewusstseins und des reduzierten Konsums von zuckerhaltigen Getränken. Sprudelndes Wasser wächst, da Käufer nach Premium- und erfrischenden Optionen mit weniger Kalorien suchen. Aromatisiertes Wasser gewinnt bei jungen Nutzern an Aufmerksamkeit, die Geschmack ohne Zusätze wünschen. Funktionales Wasser expandiert durch Interesse an Elektrolyten, Vitaminen und Leistungsnutzen. Das Wachstum in allen Formaten spiegelt einen Trend zu gesünderen Lebensstilen und einem stärkeren Fokus auf Hydration wider.
- Zum Beispiel hat Coca-Cola Europacific Partners die Produktionskapazität für Marken wie Mount Franklin erweitert, indem neue Hochgeschwindigkeits-Abfülllinien in seiner Richlands-Anlage hinzugefügt wurden. CCEP hat auch in neue Warmfüll-Produktionsinfrastruktur in seiner Moorabbin-Anlage investiert, um die Kapazität für Getränke wie Powerade und Fuze Tea zu erhöhen.
Nach Verpackungsart
PET-Flaschen dominieren das Verpackungssegment mit einem Anteil von 71%, unterstützt durch niedrige Kosten, geringes Gewicht und breite Verfügbarkeit im Einzelhandel. Hersteller verwenden weiterhin PET aufgrund starker Recyclinginitiativen und hoher Haltbarkeit während des Transports. Glasflaschen haben eine Nischenpräsenz, angetrieben von Premium- und umweltbewussten Käufern. Dosen gewinnen an Bedeutung, da Marken die hohe Recyclingfähigkeit von Aluminium fördern. Andere Verpackungsformate dienen kleinen Marken, die nach Differenzierung suchen. Das steigende Interesse an nachhaltigen Materialien und verbesserten Recyclingsystemen prägt die Verpackungswahl auf dem gesamten Markt.
- Zum Beispiel investiert die Coles Group in ihre Lieferkette und Eigenmarkenprodukte, um Effizienz zu steigern und der Kundennachfrage nach Wert und Nachhaltigkeit gerecht zu werden.
Nach Vertriebskanal
Supermärkte und Hypermärkte führen das Vertriebssegment mit einem Anteil von 46% an, angetrieben durch breite Produktpaletten und starke landesweite Netzwerke. Diese Geschäfte ziehen Käufer an, die wettbewerbsfähige Preise und Großeinkäufe suchen. Convenience-Stores wachsen aufgrund der Nachfrage nach schneller Hydration in der Nähe von Verkehrsknotenpunkten und Arbeitsplätzen. Der Online-Handel expandiert durch die steigende Akzeptanz von E-Commerce und abonnementbasierte Liefermodelle. Gastronomiebetriebe steigern den Umsatz, da Restaurants und Cafés ihr Angebot an Premium-Wasser erweitern. Veränderungen im Kaufverhalten und das Bedürfnis nach einfachem Zugang prägen weiterhin die Vertriebsmuster im ganzen Land.
Wichtige Wachstumsfaktoren
Steigendes Gesundheitsbewusstsein und Abkehr von zuckerhaltigen Getränken
Das wachsende Bewusstsein für Gesundheitsrisiken im Zusammenhang mit kohlensäurehaltigen und zuckerhaltigen Getränken treibt die stärkere Nachfrage nach Flaschenwasser in Australien an. Immer mehr Verbraucher wählen Wasser als saubere Hydratationsquelle, die Fitnessroutinen und alltägliches Wohlbefinden unterstützt. Dieser Wandel beschleunigt sich, da Kampagnen den reduzierten Zuckerkonsum und gesündere Getränkeauswahlen fördern. Marken profitieren von diesem Trend, indem sie verschiedene Wasserformate anbieten, die auf aktive Lebensstile zugeschnitten sind. Das steigende Interesse an natürlicher Hydration stärkt weiterhin die langfristigen Wachstumsaussichten des Marktes.
- Zum Beispiel bietet PepsiCo gereinigte Wasseroptionen an, indem ein umfangreicher, mehrstufiger Reinigungsprozess für Aquafina verwendet wird, der Umkehrosmose und andere Filtermethoden umfasst. Dieser Prozess, bekannt als HydRO-System, entfernt Spurenelemente wie Salze und Chloride aus öffentlichen Wasserquellen, um gleichbleibende Reinheit und Geschmack zu gewährleisten.
Erweiterung von Premium-, Funktional- und Umweltorientierten Angeboten
Premium- und funktionale Flaschenwasser-Kategorien wachsen, da Verbraucher zusätzlichen Wert von Hydratationsprodukten suchen. Die Nachfrage nach elektrolytverstärktem, vitaminangereichertem, alkalischem und mineralreichem Wasser, das Wellness-Ziele unterstützt, steigt. Premium-Glas- und artesisches Quellwasser ziehen Käufer an, die Reinheit und Markenprestige suchen. Umweltorientierte Innovationen wie recycelte Verpackungen erweitern die Attraktivität bei gruppen, die auf Nachhaltigkeit ausgerichtet sind. Diese Entwicklungen helfen Marken, sich in einem wettbewerbsintensiven Markt zu differenzieren und gleichzeitig margenstärkere Segmente zu erfassen.
- Zum Beispiel reduzierte die Woolworths Group Verpackungsabfälle, indem sie über 550 Tonnen neues Plastik aus ihrer Eigenmarken-Wasserlinie entfernte.
Starke Einzelhandelsdurchdringung und wachsender Unterwegs-Konsum
Australiens breites Einzelhandelsnetzwerk erhöht die Verfügbarkeit von Flaschenwasser in Supermärkten, Convenience-Stores und Verkaufsautomaten. Hohe Mobilität unter Berufstätigen, Studenten und Reisenden steigert den Unterwegs-Konsum. Gastronomiebetriebe erweitern den Verkauf, da Cafés und Restaurants ihre Getränkekarten aufwerten. Einzelhändler verbessern die Vertriebseffizienz durch bessere Bestandsverwaltungssysteme und Zugang zur Kühlkette. Diese Faktoren erhalten eine starke Marktreichweite und treiben eine konstante Nachfrage in städtischen und regionalen Gebieten an.
Wichtige Trends & Chancen
Wachstum nachhaltiger Verpackungen und Kreislaufwirtschaftsmodelle
Nachhaltigkeit wird zu einem bestimmenden Trend, da Verbraucher Produkte mit geringerer Umweltbelastung suchen. Marken setzen auf recyceltes PET, leichte Flaschen, pflanzliche Materialien und nachfüllbare Formate. Viele Unternehmen unterstützen Programme der Kreislaufwirtschaft durch Flaschensammlung und Recycling-Partnerschaften. Diese Bemühungen verbessern den Markenruf und erfüllen steigende regulatorische Erwartungen. Der Wechsel zu nachhaltigen Verpackungen schafft starke Chancen für Unternehmen, die in grüne Technologien und verbesserte Abfallmanagementsysteme investieren.
- Zum Beispiel entwickelte Nestlé Waters biobasierte Verpackungen weiter, nachdem 100 % pflanzlich hergestellte PET-Prototypen in drei Pilotproduktionslinien getestet wurden.
Steigende Nachfrage nach Premium- und Wellness-orientierten Produkten
Premium-Flaschenwasser gewinnt an Dynamik, da Käufer Interesse an Mineralzusammensetzung, natürlichen Quellen und Reinheitsansprüchen zeigen. Wellness-orientierte Angebote wie Elektrolyt-Wasser, pH-ausgeglichenes Wasser und angereicherte Varianten ziehen gesundheitsbewusste Verbraucher an. Marken nutzen qualitätsbasierte Differenzierung, um in höherwertige Segmente einzutreten. Der Tourismus- und Gastgewerbesektor unterstützt ebenfalls den Verkauf von Premium-Wasser aufgrund des steigenden Fokus auf das Gästeerlebnis. Dieser Trend schafft starke Chancen für Unternehmen, die einzigartige Formulierungen und zielgerichtete Wellness-Produkte entwickeln.
- Zum Beispiel entwickelte Nu Pure Beverages wellness-orientierte SKUs mit einem Reinigungsprozess, der darauf ausgelegt ist, Verunreinigungen zu entfernen, gefolgt von der Zugabe essentieller Elektrolyte oder der Verwendung von Ionisation, um einen höheren pH-Wert zu erreichen und einen erfrischenden Geschmack zu bewahren.
Wichtige Herausforderungen
Umweltbedenken und zunehmende Prüfung von Einwegkunststoffen
Umweltprobleme stellen eine große Herausforderung dar, da Verbraucher die Auswirkungen von Einwegkunststoffen in Frage stellen. Der öffentliche Druck auf höhere Recyclingquoten, geringere CO2-Fußabdrücke und weniger Abfall nimmt zu. Regierungseinschränkungen bei Kunststoffen verschärfen die Compliance-Anforderungen für Hersteller. Diese Veränderungen erfordern erhebliche Investitionen in nachhaltige Verpackungen und Abfallreduktionsstrategien. Das Versäumnis, sich anzupassen, kann den Markenruf schädigen und die Wettbewerbsfähigkeit auf dem Markt langfristig verringern.
Hoher Wettbewerb und Preissensibilität bei Verbrauchergruppen
Der Markt steht aufgrund vieler lokaler und internationaler Marken, die ähnliche Produkte anbieten, unter starkem Wettbewerbsdruck. Die Preissensibilität der Verbraucher erschwert es den Unternehmen, starke Margen aufrechtzuerhalten. Rabattgetriebene Verkäufe und Eigenmarkenangebote erhöhen den Druck auf Premium-Marken. Unternehmen müssen in Innovation und Marketing investieren, um Differenzierung aufzubauen. Steigende Betriebskosten im Zusammenhang mit Logistik, Verpackung und Compliance schaffen weitere Herausforderungen für eine nachhaltige Rentabilität.
Regionale Analyse
New South Wales
New South Wales hält einen Anteil von 34% am australischen Markt für abgefülltes Wasser und führt aufgrund der starken städtischen Nachfrage und der hohen Akzeptanz von Premium-Hydrationsprodukten. Die Region profitiert von wachsendem Gesundheitsbewusstsein und stetigem Wachstum im fitnessbezogenen Konsum. Expansive Einzelhandelsnetze und starke Durchdringung von stillem und sprudelndem Wasser unterstützen den stetigen Schwung. Tourismus und Gastgewerbe steigern ebenfalls die Verkäufe in den großen Städten. Das wachsende Interesse an umweltfreundlicher Verpackung prägt die Markenstrategien, während digitale Lebensmittelplattformen die Produktreichweite erhöhen. Die Region erhält eine wettbewerbsfähige Landschaft, die durch starke Markenpräsenz und aktive Werbeaktivitäten im Einzelhandel und Online-Kanälen angetrieben wird.
Victoria
Victoria macht 27% des australischen Marktes für abgefülltes Wasser aus und zeigt ein stetiges Wachstum, unterstützt durch den steigenden Konsum unter Berufstätigen und Studenten. Die Region verzeichnet eine starke Nachfrage nach aromatisiertem und funktionalem Wasser aufgrund von Lebensstiländerungen. Expansive Supermarktketten und eine starke Café-Kultur verbessern die Vertriebsreichweite. Der verstärkte Fokus auf Nachhaltigkeit ermutigt die Produzenten, recycelbare und leichte Verpackungen einzuführen. Das Wachstum von Fitnesscentern und Outdoor-Aktivitäten steigert zusätzlich die Verkäufe. Der Markt erhält ein ausgewogenes Wettbewerbsumfeld, wobei sowohl globale als auch lokale Marken ihre Produktportfolios stärken, um den sich entwickelnden Bedürfnissen der Verbraucher nach Hydration in städtischen und vorstädtischen Gebieten gerecht zu werden.
Queensland
Queensland hält einen Anteil von 22% am australischen Markt für abgefülltes Wasser und profitiert von warmen Wetterbedingungen, die einen höheren Pro-Kopf-Verbrauch antreiben. Tourismuszentren und Outdoor-Freizeitaktivitäten unterstützen die ganzjährige Nachfrage nach tragbaren Hydrationsoptionen. Die Region verzeichnet eine starke Durchdringung von PET-Flaschen mit stillem Wasser, unterstützt durch eine breite Einzelhandelsverfügbarkeit und reisebezogene Verkäufe. Das steigende Interesse an mineralreichen und natürlichen Quellvarianten erhöht die Markendiversifizierung. Lokale Produzenten erweitern die Lieferketten, um wachsende Volumina zu bewältigen. Nachhaltigkeitstrends beeinflussen Verpackungsinnovationen, während digitale Einzelhandelsplattformen den Zugang erweitern. Der Wettbewerb auf dem Markt bleibt stark, da Unternehmen sowohl auf Bewohner als auch auf tourismusbedingte Nachfragespitzen abzielen.
Western Australia
Western Australia erfasst einen Anteil von 17% am australischen Markt für abgefülltes Wasser und erfährt eine steigende Nachfrage, unterstützt durch Bergbau, Industriegebiete und wachsende städtische Bevölkerungen. Heiße Klimabedingungen erhöhen die Abhängigkeit von verpackter Hydration, was den Verkauf von Groß- und Einzelformaten ankurbelt. Lokale Quellwassermarken gewinnen an Sichtbarkeit durch starke regionale Beschaffung. Die Einzelhandelsexpansion in städtischen und abgelegenen Gebieten verbessert die Produktreichweite. Nachhaltige Verpackungstrends beeinflussen strategische Veränderungen bei den Produzenten. Tourismuswachstum und großangelegte Outdoor-Events erhöhen die Verbrauchsniveaus. Die Region erhält einen gesunden Wettbewerb, da Marken Logistik und Produktinnovationen stärken, um den weit verbreiteten Verbraucher- und kommerziellen Anforderungen gerecht zu werden.
Marktsegmentierungen:
Nach Produkttyp
- Stilles Wasser
- Sprudelndes Wasser
- Aromatisiertes Wasser
- Funktionales Wasser
Nach Verpackungstyp
- PET-Flaschen
- Glasflaschen
- Dosen
- Andere
Nach Vertriebskanal
- Supermärkte & Hypermärkte
- Convenience Stores
- Online-Handel
- Gastronomie
Nach Endverbraucher
- Haushalt
- Gewerblich
- Institutionell
- Gastgewerbe
Nach Geografie
- New South Wales
- Victoria
- Queensland
- Western Australia
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft auf dem australischen Markt für abgefülltes Wasser umfasst große Akteure wie Coca-Cola Europacific Partners, Asahi Beverages, Nestlé Waters, PepsiCo, Frucor Suntory, Coles Group, Woolworths Group, Nu Pure Beverages, Neverfail Springwater und Bickford’s Australia. Diese Unternehmen konkurrieren durch starke Vertriebsnetze, vielfältige Produktportfolios und aktive Investitionen in nachhaltige Verpackungslösungen. Führende Marken konzentrieren sich darauf, die Kategorien Premium-, Funktions- und aromatisiertes Wasser zu stärken, um der steigenden gesundheitsorientierten Nachfrage gerecht zu werden. Eigenmarkenprodukte großer Einzelhändler erweitern die Marktreichweite durch wettbewerbsfähige Preisgestaltung. Unternehmen verbessern auch die Effizienz der Lieferkette, um die landesweite Verfügbarkeit zu unterstützen. Das wachsende Interesse an natürlichem Quellwasser und umweltfreundlichen Materialien fördert Innovationen in den Produktlinien. Strategisches Marketing, Partnerschaften und verbesserte Einzelhandelssichtbarkeit helfen Marken, die Kundenbindung aufrechtzuerhalten. Der Gesamtmarkt bleibt hochgradig wettbewerbsfähig, da Unternehmen die Produktqualität verfeinern, die regionale Durchdringung ausweiten und digitale Einzelhandelsplattformen nutzen, um den sich entwickelnden Verbrauchertrends in Bezug auf Hydration gerecht zu werden.
Analyse der Hauptakteure
- Coca-Cola Europacific Partners (Mount Franklin)
- Asahi Beverages (Schweppes Australia)
- Nestlé Waters
- PepsiCo (Gatorade/ Aquafina)
- Frucor Suntory
- Coles Group (Eigenmarkenwasser)
- Woolworths Group (Eigenmarkenwasser)
- Nu Pure Beverages
- Neverfail Springwater
- Bickford’s Australia
Aktuelle Entwicklungen
- Im Juli 2025 versprach Asahi Beverages (Eigentümer von Quellwassermarken wie Cool Ridge) über 1 Million AUD an Finanzmitteln für die Wohltätigkeitsorganisationen OzHarvest und Rural Aid — ein Zeichen dafür, dass Asahi das Engagement in der Gemeinschaft angesichts zunehmender Kritik an der Wasserbeschaffung stärkt.
- Im November 2024 kündigte Nestlé SA Pläne an, seine Aktivitäten im Bereich Wasser und Premiumgetränke in ein globales, eigenständiges Geschäft umzustrukturieren.
- Im Mai 2024 pausierte Coca-Cola Europacific Partners (Mount Franklin) die Grundwasserentnahme an seinem Standort in Perth Hills nach Kritik an der Wassernutzung während einer Dürre.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Verpackungstyp, Vertriebskanal, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Premium- und Funktionswasserprodukten wird steigen, da Verbraucher Gesundheit priorisieren.
- Die Einführung nachhaltiger und recycelbarer Verpackungen wird sich bei großen Marken ausweiten.
- Digitale Einzelhandelsplattformen werden landesweit höhere Online-Käufe von Flaschenwasser vorantreiben.
- Investitionen in die lokale Quellwasserversorgung werden regionale Lieferketten stärken.
- Marken werden mehr aromatisierte und kalorienarme Hydrationsoptionen einführen, um Lebensstiländerungen gerecht zu werden.
- Intelligente Verkaufsautomaten und automatisierte Nachfüllstationen werden die Produktzugänglichkeit in städtischen Gebieten verbessern.
- Eigenmarken-Flaschenwasser wird aufgrund der starken wertorientierten Nachfrage an Bedeutung gewinnen.
- Partnerschaften mit Fitnessstudios, Cafés und Gastgewerbebetrieben werden die Markenpräsenz erhöhen.
- Klimabedingte Konsummuster werden in wärmeren Regionen eine höhere Nachfrage antreiben.
- Innovationen in leichten Flaschen und umweltfreundlichen Materialien werden die zukünftige Produktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Flaschenwasser in Australien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Flaschenwasser in Australien zwischen 2025 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure auf dem Markt für Flaschenwasser in Australien?
Was sind die wichtigsten Markttrends der australischen Flaschenwasserindustrie?
Wer sind die führenden Unternehmen im australischen Flaschenwasser-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Australien Markt für abgefülltes Wasser Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Australien Markt für abgefülltes Wasser Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,430.00 million → 2032: USD 8,680.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Australien Markt für abgefülltes Wasser Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Australien Markt für abgefülltes Wasser Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Australien Markt für abgefülltes Wasser Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Australien Markt für abgefülltes Wasser Market Drivers
- 3.3 Australien Markt für abgefülltes Wasser Market Restraints & Challenges
- 3.4 Australien Markt für abgefülltes Wasser Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Australien Markt für abgefülltes Wasser Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Australien Markt für abgefülltes Wasser Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Australien Markt für abgefülltes Wasser category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Australien Markt für abgefülltes Wasser Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Australien Markt für abgefülltes Wasser Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Australien Markt für abgefülltes Wasser market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Australien Markt für abgefülltes Wasser Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Australien Markt für abgefülltes Wasser Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Australien Markt für abgefülltes Wasser Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Australien Markt für abgefülltes Wasser (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Australien Markt für abgefülltes Wasser Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Australien Markt für abgefülltes Wasser Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Australien Markt für abgefülltes Wasser Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Australien Markt für abgefülltes Wasser Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Australien Markt für abgefülltes Wasser Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Australien Markt für abgefülltes Wasser Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Australien Markt für abgefülltes Wasser Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Australien Markt für abgefülltes Wasser Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Australien Markt für abgefülltes Wasser Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
