
Marktübersicht
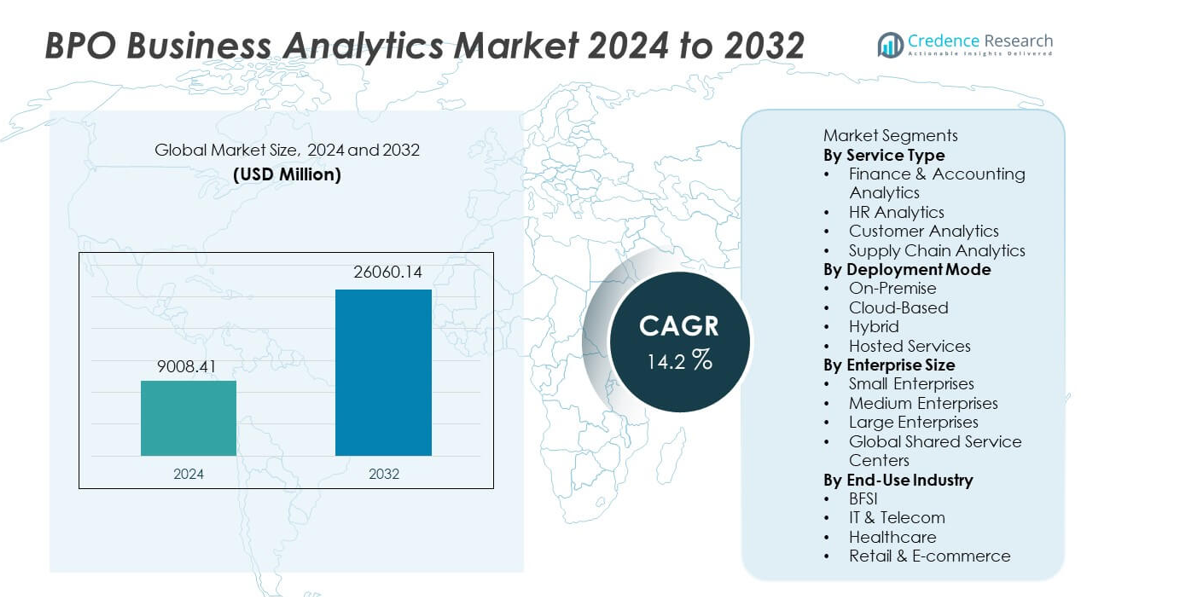
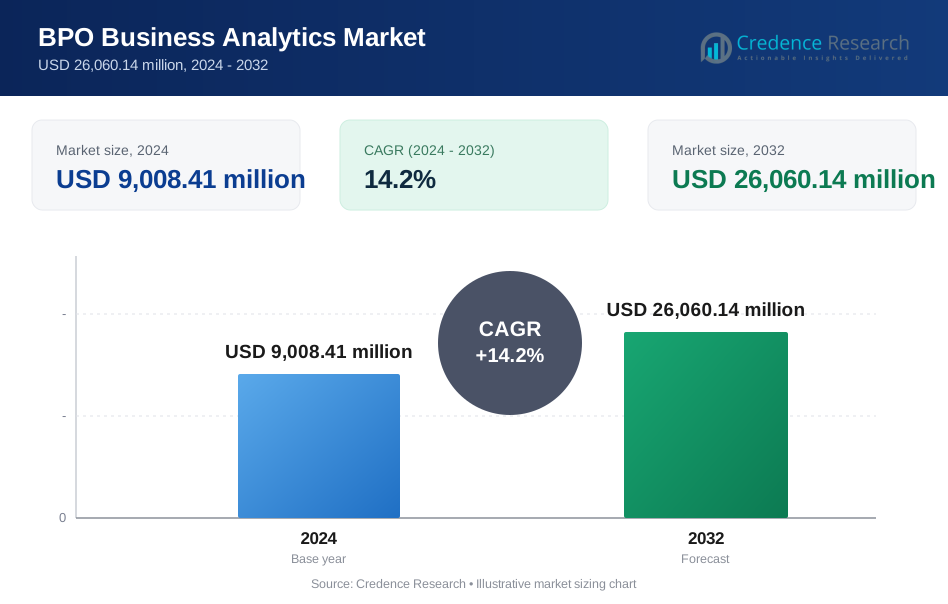
Der BPO Business Analytics-Markt erreichte im Jahr 2024 9.008,41 Millionen USD und wird voraussichtlich bis 2032 26.060,14 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,2% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| BPO Business Analytics Marktgröße 2024 | 9.008,41 Millionen USD |
| BPO Business Analytics Markt, CAGR | 14,2% |
| BPO Business Analytics Marktgröße 2032 | 26.060,14 Millionen USD |
Der BPO Business Analytics-Markt umfasst wichtige Akteure wie Accenture, IBM, TCS, Wipro, Genpact, Infosys, Capgemini, Cognizant, EXL Service und HCL Technologies, die alle in KI-gestützte Plattformen, cloudbasierte Analysen und Automatisierung investieren, um datengesteuerte Outsourcing-Modelle zu unterstützen. Diese Unternehmen erweitern die Service-Tiefe, indem sie prädiktive Einblicke, Workflow-Optimierung und domänenspezifische Analyselösungen in den Bereichen BFSI, Telekommunikation, Einzelhandel und Gesundheitswesen anbieten. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 29% an, angetrieben von starken Outsourcing-Ökosystemen und qualifizierten Analytik-Talenten. Nordamerika folgt mit 36%, während Europa 27% hält, unterstützt durch die reife digitale Adoption und die steigende Nachfrage nach compliance-orientierten Analysen.
Markteinblicke
- Der BPO Business Analytics-Markt erreichte 2024 9.008,41 Millionen USD und wird bis 2032 26.060,14 Millionen USD erreichen, mit einer CAGR von 14,2%, angetrieben durch die steigende Nachfrage nach ausgelagerten Analyselösungen.
- Starke Nachfrage nach einblickgetriebenen Operationen treibt das Wachstum an, wobei Customer Analytics einen Anteil von 38% hält, da Unternehmen die Optimierung der Kundenerfahrung und die Echtzeit-Entscheidungsunterstützung priorisieren.
- Zu den wichtigsten Trends gehören die breitere Einführung von KI, Automatisierung und cloudbasierten Analyseplattformen, die schnellere Berichterstattung und prädiktive Modellierung in globalen BPO-Lieferzentren ermöglichen.
- Der Wettbewerb verschärft sich, da Accenture, IBM, TCS, Wipro, Genpact und Infosys KI-gestützte Dienstleistungen ausbauen, während Datensicherheit und Talentmangel weiterhin große Einschränkungen im BPO Business Analytics-Bereich darstellen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 29%, gefolgt von Nordamerika mit 36% und Europa mit 27%, angetrieben durch starkes Outsourcing-Wachstum, Cloud-Adoption und erhöhte Investitionen in die digitale Transformation.
Marktsegmentierungsanalyse:
Nach Dienstleistungstyp
Customer Analytics führt den BPO Business Analytics-Markt mit einem Anteil von 38% an, angetrieben durch die steigende Nachfrage nach einblickgetriebenen Kundenbindungs- und Engagementstrategien. Unternehmen nutzen fortschrittliche Analysen, um Sentiment, Verhalten und Servicequalität über multikanale Interaktionen hinweg zu bewerten. Finance & Accounting Analytics folgt, da Unternehmen eine verbesserte Genauigkeit in Prognosen, Compliance und Kostenoptimierung anstreben. HR Analytics gewinnt an Bedeutung, da Organisationen datengetriebene Personalplanung und Leistungsüberwachung einführen. Supply Chain Analytics wächst stetig aufgrund der höheren Nachfrage nach Echtzeit-Transparenz und Risikominderung. Der starke Trend hin zu personalisierten Kundenerfahrungen stärkt weiterhin die Führungsposition von Customer Analytics.
- Zum Beispiel verbesserte Accenture seine SynOps-Plattform mit Automatisierungsmodulen, die integrierte KI-Modelle für eine verbesserte Analyse der Kundeninteraktion und optimierte Workflow-Entscheidungen nutzen.
Nach Bereitstellungsmodus
Cloud-basierte Bereitstellung dominiert den Markt mit einem Anteil von 52%, unterstützt durch die schnelle Einführung skalierbarer, kosteneffizienter Analyseplattformen in globalen BPO-Operationen. Cloud-Systeme ermöglichen Echtzeitzugriff auf Daten, schnellere Integration und verbesserte Zusammenarbeit über verteilte Servicezentren hinweg. Hybride Bereitstellung folgt, da Unternehmen Sicherheitsbedürfnisse mit Cloud-Flexibilität ausbalancieren. On-Premise bleibt in datensensiblen Sektoren wie BFSI und Gesundheitswesen relevant, während gehostete Dienste aufgrund vereinfachter Wartung und Outsourcing-Vorteilen expandieren. Zunehmende digitale Transformationsinitiativen und der steigende Einsatz von KI-gestützten Analyseplattformen stärken weiterhin die Cloud-basierte Einführung.
- Zum Beispiel setzte TCS seine Daezmo Cloud-Analytics-Suite für große Unternehmen ein, um die Verarbeitung großer Mengen strukturierter und unstrukturierter Daten zu ermöglichen.
Nach Unternehmensgröße
Große Unternehmen halten die führende Position mit einem Anteil von 57%, angetrieben durch den Bedarf an hochvolumiger Datenverarbeitung und starken Investitionen in fortschrittliches Analytics-Outsourcing. Diese Organisationen priorisieren operative Effizienz, Kostenreduktion und einblickgetriebene Entscheidungsfindung über globale Funktionen hinweg. Globale Shared Service Center folgen, da multinationale Unternehmen Analytics-Operationen zentralisieren, um Standardisierung und Governance zu verbessern. Mittlere Unternehmen nutzen Analysen, um Wachstumsplanung und Kundenverständnis zu verbessern, während kleine Unternehmen von cloud-basierten BPO-Analysen mit niedrigeren Einstiegskosten profitieren. Der Umfang, die Datenkomplexität und der globale Fußabdruck großer Unternehmen unterstützen weiterhin ihren dominanten Anteil.
Wichtige Wachstumstreiber
Steigende Akzeptanz datengetriebener Entscheidungsfindung
Organisationen verlassen sich auf Analysen, um Effizienz zu steigern, Leistung vorherzusagen und Kundenergebnisse zu verbessern, was die starke Nachfrage nach BPO Business Analytics-Dienstleistungen antreibt. Unternehmen outsourcen Analysen, um auf spezialisiertes Fachwissen, fortschrittliche Werkzeuge und schnellere Einblicke zuzugreifen, ohne interne Teams zu erweitern. Wachstum in Echtzeitberichterstattung und prädiktiver Modellierung stärkt die Einführung in den Bereichen Finanzen, Kundenoperationen und HR-Funktionen. Unternehmen zielen darauf ab, operationale Risiken zu reduzieren und Genauigkeit zu verbessern, indem sie Analysen tiefer in Kernprozesse integrieren. Der zunehmende Einsatz von Dashboards und automatisierten Einblicken unterstützt eine breitere Integration über globale Servicezentren hinweg.
- Zum Beispiel verarbeitet IBMs Watson-gestützte Analyse-Engine enorme Datenmengen mithilfe ausgeklügelter KI-Algorithmen, die Unternehmen dabei helfen, die Entscheidungsgenauigkeit in Kunden- und Finanzoperationen zu verbessern.
Ausweitung der digitalen Transformation in Unternehmen
Unternehmen beschleunigen die digitale Transformation, um Prozesse zu optimieren und Abläufe zu modernisieren, was die Nachfrage nach ausgelagerten Analyseunterstützungen steigert. BPO-Anbieter liefern KI-gestützte Plattformen, automatisierte Workflows und cloudbasierte Datenlösungen, die Effizienz und Entscheidungsgeschwindigkeit verbessern. Die Akzeptanz steigt in Branchen mit hoher Datenkomplexität, wie BFSI, Telekommunikation und Einzelhandel. Während Unternehmen digitale Programme skalieren, benötigen sie kontinuierliche Optimierung und analytikgetriebene Einblicke. Dieser Übergang stärkt die Rolle der BPO-Analysen in großen Transformationsinitiativen und langfristigen strategischen Planungen.
- Zum Beispiel integrieren Cognizants KI-gesteuerte digitale Operationen eine Reihe von Lösungen und Plattformen, wie die Cognizant Neuro IT Operations Plattform und die Operations Intelligence Plattform für Öl & Gas, die kontinuierlich Datenströme in verschiedenen Formaten aufnehmen, korrelieren und analysieren, um Muster zu erkennen, Ergebnisse vorherzusagen und tiefgehende operative Intelligenz über globale Transformationsprojekte hinweg bereitzustellen.
Wachsende Notwendigkeit zur Optimierung der Kundenerfahrung
Die Kundenerfahrung wird zu einer wichtigen wettbewerbsorientierten Priorität, was den Bedarf an analytikgetriebenen Einblicken in ausgelagerten Unterstützungsoperationen erhöht. BPO-Anbieter nutzen Sentiment-Analyse, Verhaltensverfolgung und prädiktive Modellierung, um Unternehmen bei der Verbesserung von Kundenbindung und Engagement zu unterstützen. Der zunehmende Einsatz von Omni-Channel-Kommunikation erzeugt komplexe Datenströme, die spezialisierte Analysefähigkeiten erfordern. Die Nachfrage steigt in den Bereichen Einzelhandel, Telekommunikation, Reisen und Finanzdienstleistungen. Da Organisationen zu personalisierten Servicemodellen übergehen, wird die Kundenanalyse zentral für die Verbesserung der Zufriedenheit und des Lebenszeitwerts.
Wichtige Trends & Chancen
Erhöhte Integration von KI und Automatisierung in der Analysebereitstellung
KI, maschinelles Lernen und Automatisierung stärken die Fähigkeiten von BPO-Analyseanbietern, indem sie eine schnellere Generierung von Erkenntnissen, Anomalieerkennung und Ergebnisvorhersage ermöglichen. Automatisierte Workflows reduzieren die manuelle Berichterstellungszeit und verbessern die Genauigkeit in den Bereichen Finanzen, HR und Kundenoperationen. Diese Technologien bieten große Chancen für Anbieter, da die Nachfrage nach Echtzeit- und prädiktiver Intelligenz wächst. Unternehmen setzen KI-gesteuerte Tools ein, um Kosten zu senken und die Servicequalität zu verbessern. Ständige Verbesserungen in generativer KI und natürlicher Sprachverarbeitung erweitern das Anwendungspotenzial in verschiedenen Branchen.
- Zum Beispiel hilft die KI-Plattform Topaz von Infosys Kunden, Entscheidungszyklen in den Bereichen Kunden- und Finanzfunktionen zu beschleunigen. Die Plattform transformiert Kundenserviceprozesse für Kunden und liefert erhebliche Produktivitätsgewinne.
Steigende Nachfrage nach cloudbasierten Plattformen und skalierbaren Datenlösungen
Cloudbasierte Analyseplattformen gewinnen aufgrund ihrer Flexibilität, geringeren Anfangskosten und der Fähigkeit, globale Servicemodelle zu unterstützen, stark an Bedeutung. Unternehmen nutzen Cloud-Lösungen, um Daten zu zentralisieren, die Zusammenarbeit zu verbessern und die Bereitstellung von Analysetools zu beschleunigen. Dieser Trend schafft Chancen für BPO-Anbieter, die verwaltete Cloud-Analyse-Dienste mit fortschrittlichen Sicherheits- und Integrationsfähigkeiten anbieten. Der zunehmende Einsatz von hybriden und Multi-Cloud-Umgebungen erweitert auch die Nachfrage nach skalierbaren Lösungen. Da digitale Ökosysteme wachsen, wird die Cloud-Einführung ein wichtiger Treiber für ausgelagerte Analysen bleiben.
- Zum Beispiel orchestriert Capgeminis Cloud-Daten-Framework Unternehmens-Workloads über Multi-Cloud-Setups und ermöglicht eine stabile Bereitstellung von Analysen im großen Maßstab. Capgemini bietet Lösungen, die cloud-native Tools und Automatisierung nutzen, um Dienste konsistent zu verwalten, eine Vielzahl von Geschäftsanforderungen zu unterstützen und die schnelle Entwicklung neuer Dienste zu ermöglichen.
Wichtige Herausforderungen
Daten- und Compliance-Bedenken
Der Umgang mit sensiblen Finanz-, Kunden- und Betriebsdaten stellt große Herausforderungen für BPO-Analyseanbieter dar. Unternehmen verlangen strikte Einhaltung globaler Vorschriften, einschließlich DSGVO, HIPAA und branchenspezifischer Datenschutzregeln. Jede Datenpanne oder Compliance-Lücke kann das Vertrauen beeinträchtigen und Outsourcing-Beziehungen stören. Anbieter müssen stark in Verschlüsselung, Zugangskontrolle und sichere Cloud-Infrastruktur investieren. Steigende Datenmengen erhöhen die Komplexität der Verwaltung von Datenschutz und Sicherheit über verteilte Lieferzentren hinweg.
Mangel an qualifizierten Analysefachleuten
Der Markt steht vor Talentengpässen, da die Nachfrage nach qualifizierten Datenanalysten, Datenwissenschaftlern und KI-Spezialisten wächst. BPO-Anbieter kämpfen damit, fortschrittliche Analysedienste ohne starke Talentpipelines zu skalieren. Fachkräftemangel erhöht die Ausbildungskosten, verlangsamt die Projektausführung und begrenzt die Serviceerweiterung. Der Wettbewerb um erfahrene Fachkräfte bleibt branchenübergreifend hoch. Anbieter müssen in kontinuierliche Lernprogramme, Automatisierungstools und KI-gestützte Plattformen investieren, um Fähigkeitslücken zu überwinden und die Servicequalität aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 36 % am BPO Business Analytics-Markt, angetrieben durch die starke Einführung fortschrittlicher Analysen in den Bereichen Finanzen, Einzelhandel, Gesundheitswesen und Telekommunikation. Unternehmen investieren in Outsourcing, um die Entscheidungsfindung zu verbessern, die Berichterstattung zu automatisieren und das Kundenengagement zu verbessern. Die USA führen aufgrund ihres ausgereiften digitalen Ökosystems und der weit verbreiteten Nutzung von KI-gestützten Analysetools. Die steigende Nachfrage nach cloudbasierten Plattformen und prädiktiven Einblicken stärkt das Wachstum in gemeinsamen Servicezentren. Der verstärkte Fokus auf operative Effizienz und Compliance unterstützt auch die nachhaltige Einführung ausgelagerter Analysen in regionalen Unternehmen.
Europa
Europa hält einen Anteil von 27 %, unterstützt durch die steigende Nachfrage nach Analyse-Outsourcing in den Bereichen BFSI, Fertigung und E-Commerce. Unternehmen nutzen Geschäftsanalysen, um regulatorische Standards zu erfüllen, operationale Risiken zu reduzieren und die Kundendienstleistungen zu verbessern. Die Region profitiert von expandierenden digitalen Transformationsprogrammen und zunehmender Cloud-Einführung. Länder wie das Vereinigte Königreich, Deutschland und Frankreich treiben die Nachfrage aufgrund großer Unternehmenspräsenz und starkem Fokus auf Datenverwaltung an. Das wachsende Interesse an Automatisierung und KI-gesteuerten Einblicken unterstützt die fortlaufende Expansion des BPO-Analysemarktes in Europa.
Asien-Pazifik
Asien-Pazifik führt den Markt mit einem Anteil von 29 % an, angetrieben durch das schnelle Wachstum von Outsourcing-Zentren in Indien, den Philippinen und China. Unternehmen in der Region nutzen Analysen, um die Prozesseffizienz zu verbessern und globale Operationen zu unterstützen. Die starke Verfügbarkeit qualifizierter Talente und die expandierende BPO-Infrastruktur beschleunigen die Einführung fortschrittlicher Analyselösungen. Die steigende digitale Einführung in den Bereichen BFSI, Telekommunikation und Einzelhandel treibt die weitere Expansion an. Cloudbasierte Analyseplattformen gewinnen an Dynamik, da Unternehmen ihre Operationen skalieren. Asien-Pazifik bleibt der am schnellsten wachsende regionale Markt aufgrund der zunehmenden Abhängigkeit von datengesteuerter Servicebereitstellung.
Lateinamerika
Lateinamerika hält einen Anteil von 5 %, unterstützt durch die zunehmende Outsourcing-Aktivität und die steigende Akzeptanz von Analysen im Kundenservice, Einzelhandel und Finanzdienstleistungen. Länder wie Brasilien, Mexiko und Kolumbien stärken die Nachfrage aufgrund wachsender Initiativen zur digitalen Transformation. Unternehmen lagern Analysen aus, um Betriebskosten zu senken und die Servicequalität zu verbessern. Die Cloud-Nutzung nimmt weiter zu und ermöglicht einen breiteren Zugang zu skalierbaren Analysetools. Trotz langsamerem Wachstum im Vergleich zu großen Regionen profitiert der Markt von sich verbessernden IT-Ökosystemen und wachsendem Interesse an datengesteuerten Geschäftsmodellen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hat einen Anteil von 3 %, angetrieben durch steigende Investitionen in die digitale Transformation und die zunehmende Akzeptanz von ausgelagerten Analysen bei großen Unternehmen. Golfstaaten investieren in fortschrittliche Analysen, um die Abläufe in den Bereichen Finanzen, Telekommunikation und öffentliche Dienstleistungen zu modernisieren. Südafrika und Kenia zeigen ein wachsendes Interesse an Kundenanalysen und Prozessoptimierung. Begrenzte lokale Expertise erhöht die Abhängigkeit von internationalen BPO-Anbietern. Mit dem Wachstum der Cloud-Nutzung und dem Streben der Unternehmen nach Effizienzgewinnen zeigt die Region stetigen Fortschritt bei der Einführung ausgelagerter Analysen.
Marktsegmentierungen:
Nach Dienstleistungstyp
- Finanz- & Buchhaltungsanalysen
- HR-Analysen
- Kundenanalysen
- Lieferkettenanalysen
Nach Bereitstellungsmodus
- Vor Ort
- Cloud-basiert
- Hybrid
- Gehostete Dienste
Nach Unternehmensgröße
- Kleine Unternehmen
- Mittlere Unternehmen
- Große Unternehmen
- Globale Shared Service Center
Nach Endverbraucherbranche
- BFSI
- IT & Telekommunikation
- Gesundheitswesen
- Einzelhandel & E-Commerce
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft umfasst führende Unternehmen wie Accenture, IBM, TCS, Wipro, Genpact, Infosys, Capgemini, Cognizant, EXL Service und HCL Technologies. Diese Anbieter stärken ihre Position durch fortschrittliche Analyseplattformen, KI-gesteuerte Entscheidungstools und domänenspezifische Outsourcing-Lösungen. Unternehmen erweitern ihr Dienstleistungsportfolio durch die Integration von Automatisierung, prädiktiver Modellierung und cloudbasierten Analysen, um globale Kunden in den Bereichen BFSI, Einzelhandel, Telekommunikation und Gesundheitswesen zu unterstützen. Strategische Partnerschaften mit Technologielieferanten verbessern die Lieferfähigkeiten, während Investitionen in die Talententwicklung die steigende Nachfrage nach qualifizierten Analysten adressieren. Anbieter konzentrieren sich auch auf branchenspezifische Analyse-Frameworks, um Geschäftsergebnisse und Betriebseffizienz zu verbessern. Wachsende Konkurrenz fördert kontinuierliche Innovation, schnellere Bereitstellungsmodelle und skalierbare Analysearchitekturen, die die digitale Transformation in komplexen Unternehmensumgebungen unterstützen.
Analyse der Hauptakteure
- Accenture
- IBM Corporation
- Tata Consultancy Services (TCS)
- Wipro
- Genpact
- Infosys
- Capgemini
- Cognizant
- EXL Service
- HCL Technologies
Jüngste Entwicklungen
- Im November 2025 investierte Accenture in Alembic, eine KI-gesteuerte Plattform für kausale Marketingintelligenz, um die Marketingmessung durch Echtzeiteinblicke und KI-gesteuerte Analysen des ROI von Marketingkampagnen zu transformieren.
- Im Jahr 2025 enthüllte Cognizant eine Partnerschaft mit Salesforce, um eine kombinierte Suite von Dienstleistungen zur Kunden- und Betriebstransformation anzubieten. Dieser Schritt stärkt seine KI-unterstützten Agenten und Echtzeitanalysen für Kundenlösungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Servicetyp, Bereitstellungsmodus, Unternehmensgröße, Endverbraucherindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach ausgelagerten Analysen wird steigen, da Unternehmen die digitale Transformation skalieren.
- KI-gesteuerte Automatisierung wird die Berichterstattungsgeschwindigkeit erhöhen und den manuellen Aufwand bei der Bereitstellung von Analysen reduzieren.
- Die Einführung von cloudbasierten Analysen wird sich über globale Servicezentren ausweiten.
- Kundenanalysen werden an Bedeutung gewinnen, da Unternehmen personalisierte Engagements priorisieren.
- Prädiktive und präskriptive Analysen werden zentral für operative Entscheidungsfindungen.
- BPO-Anbieter werden in branchenspezifische Analyse-Frameworks investieren, um Ergebnisse zu verbessern.
- Anforderungen an die Datensicherheit werden stärkere, compliance-fokussierte Analyselösungen vorantreiben.
- Die Zusammenarbeit zwischen Technologieanbietern und BPO-Firmen wird Innovationen beschleunigen.
- Fortschrittliche Workforce-Analysen werden intelligenteres Einstellen und Leistungsmanagement unterstützen.
- Schwellenmärkte werden ausgelagerte Analysen schneller übernehmen, da BPO-Ökosysteme reifen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den BPO Business Analytics-Markt und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für BPO Business Analytics zwischen 2025 und 2032 voraussichtlich wachsen?
Welches BPO-Geschäftsanalytikmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des BPO Business Analytics-Marktes antreiben?
Wer sind die führenden Unternehmen im BPO Business Analytics-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 BPO-Geschäftsanalysemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global BPO-Geschäftsanalysemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,008.41 million → 2032: USD 26,060.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 BPO-Geschäftsanalysemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. BPO-Geschäftsanalysemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 BPO-Geschäftsanalysemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 BPO-Geschäftsanalysemarkt Market Drivers
- 3.3 BPO-Geschäftsanalysemarkt Market Restraints & Challenges
- 3.4 BPO-Geschäftsanalysemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 BPO-Geschäftsanalysemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 BPO-Geschäftsanalysemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, BPO-Geschäftsanalysemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 BPO-Geschäftsanalysemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. BPO-Geschäftsanalysemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the BPO-Geschäftsanalysemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 BPO-Geschäftsanalysemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 BPO-Geschäftsanalysemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 BPO-Geschäftsanalysemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in BPO-Geschäftsanalysemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New BPO-Geschäftsanalysemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global BPO-Geschäftsanalysemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America BPO-Geschäftsanalysemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe BPO-Geschäftsanalysemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific BPO-Geschäftsanalysemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America BPO-Geschäftsanalysemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East BPO-Geschäftsanalysemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa BPO-Geschäftsanalysemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. BPO-Geschäftsanalysemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
