
Marktübersicht für Kombikühler:
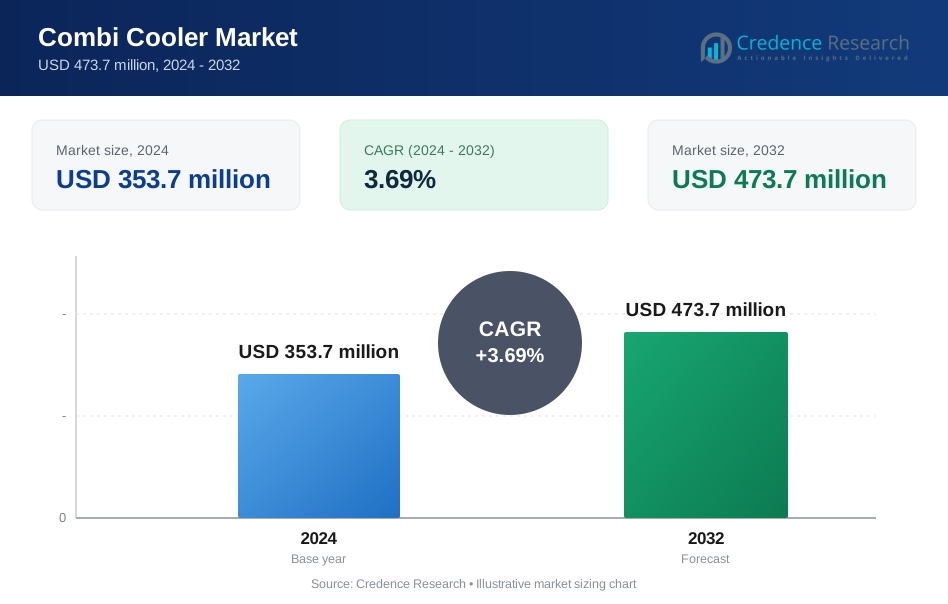
Die globale Marktgröße für Kombikühler wurde 2018 auf 273,7 Millionen USD geschätzt, wuchs bis 2024 auf 353,7 Millionen USD und wird voraussichtlich bis 2032 473,7 Millionen USD erreichen, mit einer CAGR von 3,69 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Kombikühler 2024 | USD 353,7 Millionen |
| Kombikühler Markt, CAGR | 3,69% |
| Marktgröße Kombikühler 2032 | USD 473,7 Millionen |
Der globale Markt für Kombikühler wird von führenden Unternehmen wie Alfa Laval, Kelvion Holding GmbH, Danfoss A/S, Fsem Auto Radiators und Darshan Air Solution Pvt. Ltd. dominiert. Diese Unternehmen konkurrieren durch fortschrittliche Produktdesigns, energieeffiziente Systeme und regionsspezifische Strategien. Alfa Laval und Kelvion dominieren das Segment der hochkapazitiven Industrie, während Danfoss Innovationen in kompakten und integrierten Kühleinheiten vorantreibt. Fsem Auto Radiators und Darshan Air Solution konzentrieren sich auf kostengünstige Lösungen für mittelgroße Industrien. Der asiatisch-pazifische Raum erweist sich als führende Region und macht 2024 34,9 % des globalen Marktanteils aus, angetrieben durch rasche Industrialisierung, Infrastrukturwachstum und Expansion des Energiesektors in China, Indien und Südostasien.
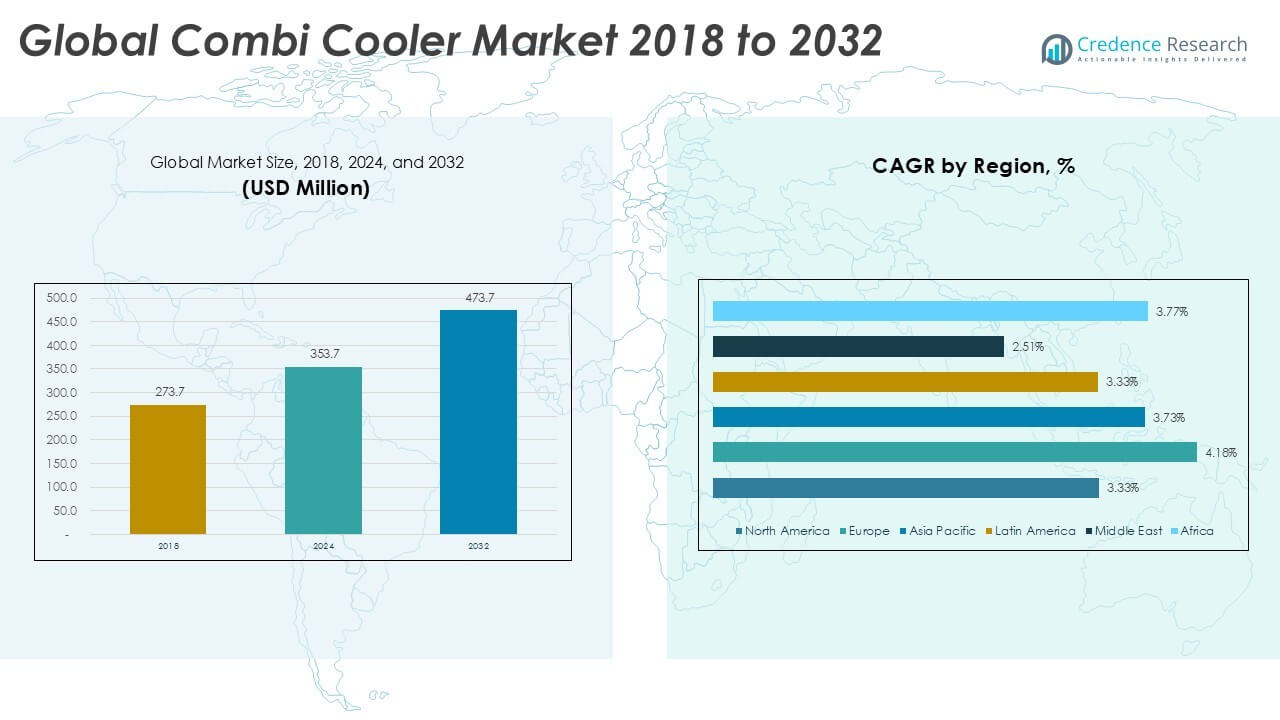
Einblicke in den Kombikühler-Markt
- Der globale Markt für Kombikühler wurde 2024 auf 353,7 Millionen USD geschätzt und soll bis 2032 473,7 Millionen USD erreichen, mit einer CAGR von 3,69 %.
- Die steigende Nachfrage aus den Bereichen Stromerzeugung, Übertragung und Öl & Gas treibt die Einführung von Dual-Fluid-Kühlsystemen zur effizienten thermischen Kontrolle bei Hochlastbetrieb an.
- Die Integration von kompakten, energieeffizienten und IoT-fähigen Kombikühlern ist ein wichtiger Trend, insbesondere in der industriellen Automatisierung und bei intelligenten Infrastrukturprojekten.
- Schlüsselakteure wie Alfa Laval, Kelvion Holding GmbH und Danfoss A/S dominieren den Markt mit starken Portfolios, während regionale Hersteller kostenempfindliche Märkte mit maßgeschneiderten Produkten bedienen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 34,9 %, gefolgt von Europa (27,8 %) und Nordamerika (23,6 %); das Leistungssegment von 50 bis 250 kW hält über 45 % des Anteils aufgrund seiner Eignung für mittel- bis großskalige Industrieanwendungen, während hohe Anfangskosten eine wesentliche Einschränkung bleiben.
Analyse der Marktsegmentierung für Kombikühler:
Nach Produkttyp:
Multi-Tür-Kombi-Kühler dominieren das Produktsegment und machen im Jahr 2024 über 60 % des globalen Marktanteils aus. Diese Einheiten bieten größere Flexibilität bei der Lagerung und werden in großindustriellen Anwendungen bevorzugt, bei denen eine Mehrkreiskühlung unerlässlich ist. Ihre Fähigkeit, komplexe Operationen mit mehreren Flüssigkeitskreisläufen zu unterstützen, erhöht die Betriebseffizienz. Der steigende Bedarf an Hochleistungs- und energieeffizienten Kühlsystemen in Sektoren wie Energieübertragung und chemische Verarbeitung treibt die Nachfrage nach Multi-Tür-Varianten weiter an. Einzeltür-Kombi-Kühler bleiben in kompakten Aufbauten beliebt, stoßen jedoch im Vergleich zu Multi-Tür-Modellen auf Einschränkungen in Bezug auf Skalierbarkeit und Vielseitigkeit.
- Zum Beispiel kombiniert der Elanpro Reach in Combi 600 + 600 L Kapazität und statische 4 Türen, CGN 1200CF, zwei 600 L Kammern mit vier Türen, sodass Betreiber separate Kühlzonen innerhalb einer Einheit verwalten können.
Nach Leistungssegment:
Der Leistungsbereich von 50 bis 250 kW hält den größten Anteil und trägt im Jahr 2024 mehr als 45 % zum Markt bei. Diese Kombi-Kühler finden ein Gleichgewicht zwischen Leistung und Energieverbrauch, was sie für mittelgroße bis große Industrieanlagen geeignet macht. Ihre Nachfrage steigt in Öl- und Gasraffinerien, wo Kühleffizienz und Wärmekontrolle entscheidend sind. Einheiten über 250 kW gewinnen in Energieübertragungsknoten an Bedeutung aufgrund der Anforderungen an hochdichte Ausrüstung. Währenddessen bedienen die Segmente bis zu 10 kW und 10 bis 50 kW Nischenanwendungen, hauptsächlich in lokalisierter Kühlung und kleinen Prozesssystemen.
- Zum Beispiel bieten große Doppel- und Mehrtüreinheiten wie der Western 1882 L Triple Door Visi Cooler mit Canopy, SRC1800‑GL hohe Lagerkapazitäten mit robusten Kühlkreisläufen, die für Einrichtungen geeignet sind, die eine moderate Leistungskapazität benötigen.
Nach Material:
Aluminium-basierte Kombi-Kühler führen das Materialsegment mit einem Anteil von über 50 % im Jahr 2024 an. Die Leichtbaueigenschaften von Aluminium, seine Korrosionsbeständigkeit und hohe Wärmeleitfähigkeit machen es ideal für industrielle Kühllösungen. Seine Recyclingfähigkeit entspricht auch den steigenden Umweltvorschriften und Nachhaltigkeitszielen. Kupfer bleibt in Hochleistungsanwendungen aufgrund seiner überlegenen Wärmeübertragungsfähigkeiten bevorzugt, steht jedoch vor Kosten- und Gewichtherausforderungen. Messing und andere Materialien bedienen spezifische kundenspezifische Anforderungen, haben jedoch eine begrenzte Marktpräsenz. Der Trend zu kosteneffizienten und langlebigen Lösungen fördert weiterhin die Einführung von Aluminium gegenüber anderen Materialoptionen.
Wichtige Wachstumstreiber des Kombi-Kühlermarktes
Steigende Nachfrage in den Sektoren Energieerzeugung und -übertragung
Die Stromerzeugungs- und Übertragungsindustrie ist ein wichtiger Wachstumstreiber für den globalen Markt für Kombikühler. Diese Industrien benötigen zuverlässiges Thermomanagement, um die Effizienz von Transformatoren und Generatoren unter hoher Last aufrechtzuerhalten. Kombikühler sind in diesen Anwendungen unerlässlich, da sie in der Lage sind, Dual-Fluid-Systeme wie Öl und Wasser zu handhaben und so eine konstante Kühlung unter variablen Umwelt- und Lastbedingungen zu gewährleisten. Modernisierungsprojekte des Stromnetzes in Nordamerika, Europa und Teilen des asiatisch-pazifischen Raums haben den Einsatz von Hochleistungstransformatoren und Schaltanlagen erhöht, die auf fortschrittliche Kühlsysteme angewiesen sind. Mit der Integration erneuerbarer Energien und steigender Stromnachfrage steigt der Bedarf an kompakten, energieeffizienten Kühllösungen weiter. Die Flexibilität von Kombikühlern, unterschiedliche Temperaturgradienten zu bewältigen und die Ausfallzeiten von Geräten zu reduzieren, festigt ihre Akzeptanz in Übertragungsstationen und verteilten Energieanlagen weltweit.
- Zum Beispiel verwenden Kühlsysteme für Hochleistungstransformatoren Öl- und Wasserkühlkreisläufe, um die Wärme aus den Kernwicklungen zu managen und eine effiziente Leistung unter hoher elektrischer Last aufrechtzuerhalten.
Erweiterte Anwendungen in der Öl- & Gas- und Chemieindustrie
Die Öl- & Gas- und chemische Verarbeitungssektoren verlangen robuste Kühlsysteme aufgrund ihrer kontinuierlichen und hochtemperaturigen Betriebsbedingungen. Kombikühler werden in diesen Sektoren zunehmend eingesetzt, da sie in der Lage sind, sowohl Flüssigkeiten als auch Gase gleichzeitig in einer kompakten Einheit zu kühlen. Offshore-Plattformen, Raffinerien und Chemieanlagen priorisieren Geräte, die unter extremen Bedingungen arbeiten können, und Kombikühler erfüllen diese Anforderungen mit korrosionsbeständigen Materialien und langlebigen Designs. Ihre reduzierten Wartungsanforderungen und die Fähigkeit, sich in bestehende Systeme zu integrieren, erhöhen ihre Attraktivität. Darüber hinaus steigern wachsende Investitionen in Raffineriekapazitäten im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika das Einsatzpotenzial. Prozesskühlung, Wärmerückgewinnung und Temperaturregelung in petrochemischen Umgebungen sind zunehmend auf Kombikühler angewiesen, was ihre Marktdurchdringung stärkt. Da industrielle Automatisierung und kontinuierliche Produktion zur Norm werden, werden zuverlässige Thermokontrolllösungen wie Kombikühler eine konstante Nachfrage erfahren.
- Zum Beispiel liefert API Heat Transfer Kombikühler, die mit marinetauglichem Aluminium und Edelstahl konstruiert sind, um Dual-Media-Kühlung in rauen Raffinerie- und Offshore-Umgebungen, einschließlich Schmieröl-, Luft- und Glykolsystemen, zu bewältigen.
Trend zu kompakten und energieeffizienten Kühllösungen
Raumoptimierung und Energieeffizienz sind jetzt wichtige Kaufkriterien in Industrieanlagen. Der Markt für Kombikühler profitiert von diesem Trend aufgrund seiner kompakten Bauform und der Fähigkeit, mehrere Kühlsysteme in einer einzigen Einheit zu kombinieren. Im Gegensatz zu herkömmlichen separaten Kühlern bieten Kombikühler integrierte Lösungen, die den Installationsraum reduzieren und Systemlayouts vereinfachen. Dies führt zu Einsparungen sowohl bei den Investitions- als auch bei den Betriebskosten. Zudem suchen Industrien angesichts steigender Energiekosten nach Kühllösungen mit hoher thermischer Effizienz und geringem Stromverbrauch. Innovationen im Wärmetauscherdesign, in Lüftersystemen und in der Materialtechnik haben moderne Kombikühler effizienter gemacht, mit verbesserten Wärmeübertragungsraten und reduzierten Umweltauswirkungen. Die Nachfrage ist besonders stark in Europa und Nordamerika, wo Regulierungsbehörden Energiestandards und Nachhaltigkeitsnormen durchsetzen. Da Industrieanlagen modernisiert werden, wird die Präferenz für energieoptimierte und platzsparende Kühlsysteme den Markt vorantreiben.
Wichtige Trends & Chancen im Combi Cooler Markt
Integration von Smart Monitoring und IoT-Funktionen
Ein bemerkenswerter Trend, der den Combi Cooler Markt umgestaltet, ist die Integration von IoT- und Smart-Monitoring-Systemen. Hersteller integrieren Sensoren, Konnektivitätsmodule und Steuerungsschnittstellen in Kühlgeräte, um Echtzeitdiagnosen, vorausschauende Wartung und Leistungsüberwachung zu bieten. Diese Funktionen helfen, ungeplante Ausfallzeiten zu reduzieren und die Systemzuverlässigkeit zu verbessern, indem sie Betreiber über Temperaturschwankungen, Flüssigkeitsstände oder Lüftergeschwindigkeitsanomalien informieren. In risikoreichen Branchen wie Energie und Öl & Gas ermöglichen vorausschauende Einblicke proaktive Entscheidungen, die die Betriebskontinuität verbessern. Dieser Trend wird durch die steigende Akzeptanz der Prinzipien von Industrie 4.0 vorangetrieben, bei denen intelligente Geräte digitale Zwillingstechnologien und Fernüberwachung unterstützen. Darüber hinaus gewinnen smarte Combi Cooler in entwickelten Märkten an Bedeutung, in denen die digitale Infrastruktur ausgereift ist. Die Fähigkeit, die Kühlleistung und den Energieverbrauch mithilfe von Datenanalysen zu optimieren, bietet erheblichen Mehrwert für Facility Manager und Systemintegratoren.
- Zum Beispiel ermöglicht MITAs IoT-Plattform 4.0 Betreibern, Echtzeit-Leistungsdaten, Ferndiagnosen und Wartungshistorien für verbundene Kühler über eine einzige Schnittstelle einzusehen, was proaktive Servicewarnungen ermöglicht.
Wachstumsmöglichkeiten in aufstrebenden Volkswirtschaften
Aufstrebende Volkswirtschaften in Asien-Pazifik, Lateinamerika und Teilen Afrikas bieten ungenutzte Chancen für den Combi Cooler Markt. Rasche Industrialisierung, Infrastrukturausbau und Energiebedarf erhöhen den Bedarf an fortschrittlichen Wärmemanagementlösungen. Regierungen in Ländern wie Indien, Vietnam, Brasilien und Südafrika investieren in Großprojekte in den Bereichen Energie, Fertigung und Petrochemie. Diese Initiativen erfordern zuverlässige und skalierbare Kühltechnologien, wodurch Combi Cooler eine geeignete Wahl sind. Zusätzlich treibt der Anstieg von Industrieparks, Smart-Grid-Implementierungen und regionalen Fertigungszentren die Nachfrage nach vielseitigen Kühlsystemen an. Lokale Fertigung und internationale Partnerschaften bieten einen Weg zu kostengünstiger Produktion und breiterer Verteilung. Während diese Regionen ihre Energie- und Industriekapazitäten ausbauen, wird die Nachfrage nach kompakten, multifunktionalen und wartungsfreundlichen Kühlsystemen wachsen. Dies positioniert globale und regionale Hersteller, in schnell wachsende Märkte mit maßgeschneiderten Produktlinien und Servicenetzwerken einzutreten.
Wichtige Herausforderungen im Combi Cooler Markt
Hohe Anfangskosten und Systemkomplexität
Trotz langfristiger betrieblicher Vorteile bleibt der hohe Anschaffungspreis von Kombikühlern ein wesentliches Hindernis, insbesondere für kleine und mittelständische Unternehmen. Diese Systeme erfordern oft komplexe Ingenieurarbeiten zur Integration mehrerer Kühlkreisläufe, was Anpassungen und qualifizierte Installationen erfordert. Die Kosten für Rohstoffe wie Aluminium oder Kupfer sowie die Einbeziehung von Steuerungssystemen und Wärmetauschern erhöhen die Gesamtausgaben. Für Industrien in Entwicklungsregionen mit begrenzten Kapitalbudgets wird dies zu einem Abschreckungsfaktor. Darüber hinaus kann die Integration von Kombikühlern in Altsysteme aufgrund von Kompatibilitäts- und Platzbeschränkungen herausfordernd sein. Der Bedarf an geschultem Personal für Einrichtung und Wartung erhöht auch die indirekten Kosten. Wenn dies nicht durch kostenoptimierte Produktlinien und Servicemodelle angegangen wird, könnte die hohe Anfangsinvestition die Akzeptanz in preissensiblen Märkten einschränken.
Wartung und betriebliche Zuverlässigkeit in rauen Umgebungen
Die Sicherstellung einer konsistenten Leistung von Kombikühlern in rauen und schwankenden Umgebungen stellt eine erhebliche Herausforderung dar. Industrien wie Öl & Gas, Bergbau und Offshore-Energieeinsätze setzen Kühlausrüstungen extremen Temperaturen, Staub, Korrosion und Vibrationen aus. Unter solchen Bedingungen kann die Systemzuverlässigkeit im Laufe der Zeit abnehmen, insbesondere wenn Materialien und Dichtungen nicht ausreichend konstruiert sind. Ausfälle in Kühlsystemen können zu einer Überhitzung kritischer Geräte führen, was kostspielige Ausfallzeiten zur Folge hat. Zudem übt der Bedarf an regelmäßiger Wartung, insbesondere bei Zweikreissystemen, Druck auf die Betriebspläne aus. Während fortschrittliche Designs und Materialien einige Risiken mindern, fehlt es in vielen Regionen an Zugang zu spezialisiertem Service und Ersatzteilen. Um dem entgegenzuwirken, müssen Hersteller den Fokus auf robuste Designs, Ferndiagnosen und lokale Supportnetzwerke legen, um die Zuverlässigkeit unter anspruchsvollen Bedingungen zu gewährleisten.
Regionale Analyse des Kombikühlermarktes
Nordamerika
Nordamerika machte 2024 etwa 23,6% des globalen Kombikühlermarktes aus, mit einer Marktgröße von 83,60 Millionen USD, gegenüber 65,99 Millionen USD im Jahr 2018. Die Region wird voraussichtlich bis 2032 108,95 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 3,33%. Das Wachstum wird durch die Modernisierung alternder Netzwerkinfrastrukturen, industrielle Expansion und die Einführung energieeffizienter Kühlung in den USA und Kanada angetrieben. Stromübertragung, Öl & Gas und Prozessindustrien sind wichtige Endverbraucher. Der regulatorische Fokus auf Betriebseffizienz und Emissionsreduktion unterstützt die Nachfrage nach fortschrittlichen Thermomanagementsystemen in Einrichtungen.
Europa
Europa erfasste 2024 27,8% des globalen Kombikühlermarktes, mit einem Marktwert von 98,38 Millionen USD, gestiegen von 73,90 Millionen USD im Jahr 2018. Der Markt soll bis 2032 136,90 Millionen USD erreichen, mit einer jährlichen Wachstumsrate von 4,18%, der höchsten unter allen Regionen. Die starke Nachfrage resultiert aus industrieller Automatisierung, erneuerbaren Energieprojekten und Effizienzvorschriften in Deutschland, Frankreich und Großbritannien. Der Fokus der Region auf nachhaltiges Design und den Einsatz intelligenter Netze unterstützt die Integration von Kombikühlern. Europas ausgereifte Infrastruktur und technologische Akzeptanz machen es zu einem wichtigen Zentrum für leistungsstarke Thermomanagementlösungen.
Asien-Pazifik
Der asiatisch-pazifische Raum führte den globalen Markt für Kombikühler im Jahr 2024 mit dem höchsten Marktanteil von 34,9% an und erreichte 123,35 Millionen USD, ausgehend von 95,20 Millionen USD im Jahr 2018. Es wird prognostiziert, dass er bis 2032 165,79 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 3,73%. Schnelle Industrialisierung, steigende Energienachfrage und laufende Infrastrukturprojekte in China, Indien und Südostasien treiben das Marktwachstum an. Die Fertigungs-, Chemie- und Energiesektoren schaffen eine starke Nachfrage nach kompakten, leistungsstarken Kühlsystemen. Regierungsinitiativen zur Unterstützung des Netzausbaus und intelligenter Industrieanwendungen fördern die Einführung von Kombikühlern sowohl in städtischen als auch in ländlichen Industriegebieten weiter.
Lateinamerika
Lateinamerika repräsentierte 7,3% des globalen Marktes für Kombikühler im Jahr 2024, mit einer Marktgröße von 25,82 Millionen USD, steigend von 20,39 Millionen USD im Jahr 2018. Es wird erwartet, dass der Markt bis 2032 33,63 Millionen USD erreichen wird, mit einer CAGR von 3,33%. Brasilien, Mexiko und Argentinien führen die regionale Nachfrage aufgrund von Investitionen in die Energie-, Petrochemie- und Industrieautomatisierungssektoren an. Der Bedarf an zuverlässigen und kompakten Kühlsystemen in anspruchsvollen Umgebungen treibt die Produktaufnahme an. Trotz wirtschaftlicher Schwankungen sorgen Infrastrukturentwicklung und Modernisierungsbemühungen in wichtigen Volkswirtschaften für eine stetige Nachfrage nach effizienten Wärmemanagementlösungen.
Mittlerer Osten
Der Mittlere Osten hielt 2024 einen Anteil von 4,5% am globalen Markt für Kombikühler, mit einem Wert von 15,88 Millionen USD, gestiegen von 13,08 Millionen USD im Jahr 2018. Es wird prognostiziert, dass er bis 2032 auf 19,42 Millionen USD wachsen wird, mit der niedrigsten CAGR von 2,51%. Das Wachstum der Region wird durch laufende Öl- und Gasprojekte und den Ausbau der Energieinfrastruktur, insbesondere in Saudi-Arabien und den VAE, unterstützt. Die Einführung wird jedoch durch harsche klimatische Bedingungen und hohe Gerätekosten begrenzt. Eine gezielte Bereitstellung in industriellen Hochlastanlagen und von der Regierung geführte Diversifizierungsbemühungen sollen im Prognosezeitraum moderate Chancen schaffen.
Afrika
Afrika trug 2024 mit 1,9% zum globalen Markt für Kombikühler bei und erreichte 6,68 Millionen USD, ausgehend von 5,15 Millionen USD im Jahr 2018. Es wird prognostiziert, dass der Markt bis 2032 auf 9,00 Millionen USD wachsen wird, mit einer CAGR von 3,77%. Dieses Wachstum wird durch zunehmende Industrialisierung und Investitionen im Energiesektor in Südafrika, Ägypten und Nigeria angetrieben. Die Nachfrage nach langlebigen und kosteneffizienten Kühllösungen in aufstrebenden Fertigungs- und Energieinfrastrukturen steigt. Obwohl der Markt relativ klein ist, steigern wachsende Elektrifizierungsprogramme und von Gebern unterstützte industrielle Entwicklungsinitiativen den Bedarf an zuverlässigen Wärmemanagementsystemen in unterversorgten Regionen.
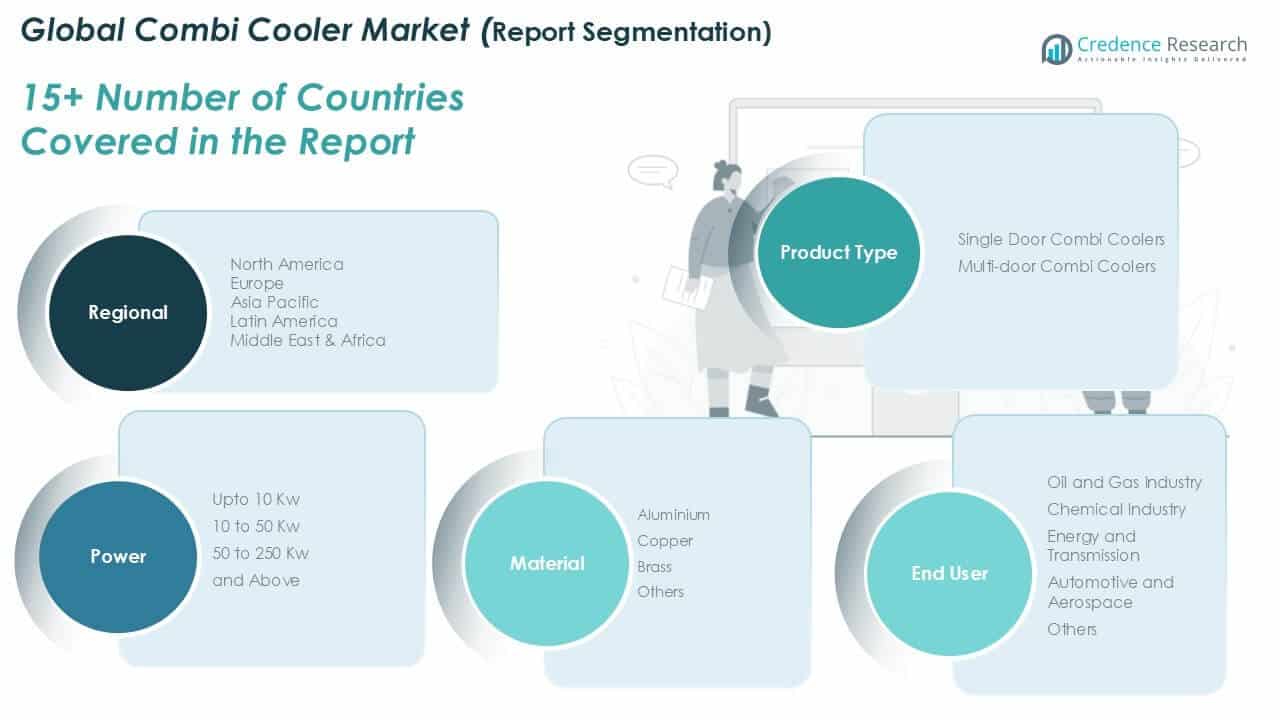
Kombikühler-Marktsegmentierungen:
Nach Produkttyp:
- Einzeltür-Kombikühler
- Mehrtür-Kombikühler
Nach Leistungssegment:
- Bis zu 10 kW
- 10 bis 50 kW
- 50 bis 250 kW
- Über 250 kW
Nach Material:
- Aluminium
- Kupfer
- Messing
- Andere
Nach Endverbraucher:
- Öl- und Gasindustrie
- Chemische Industrie
- Energie und Übertragung
- Automobil- und Luftfahrtindustrie
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
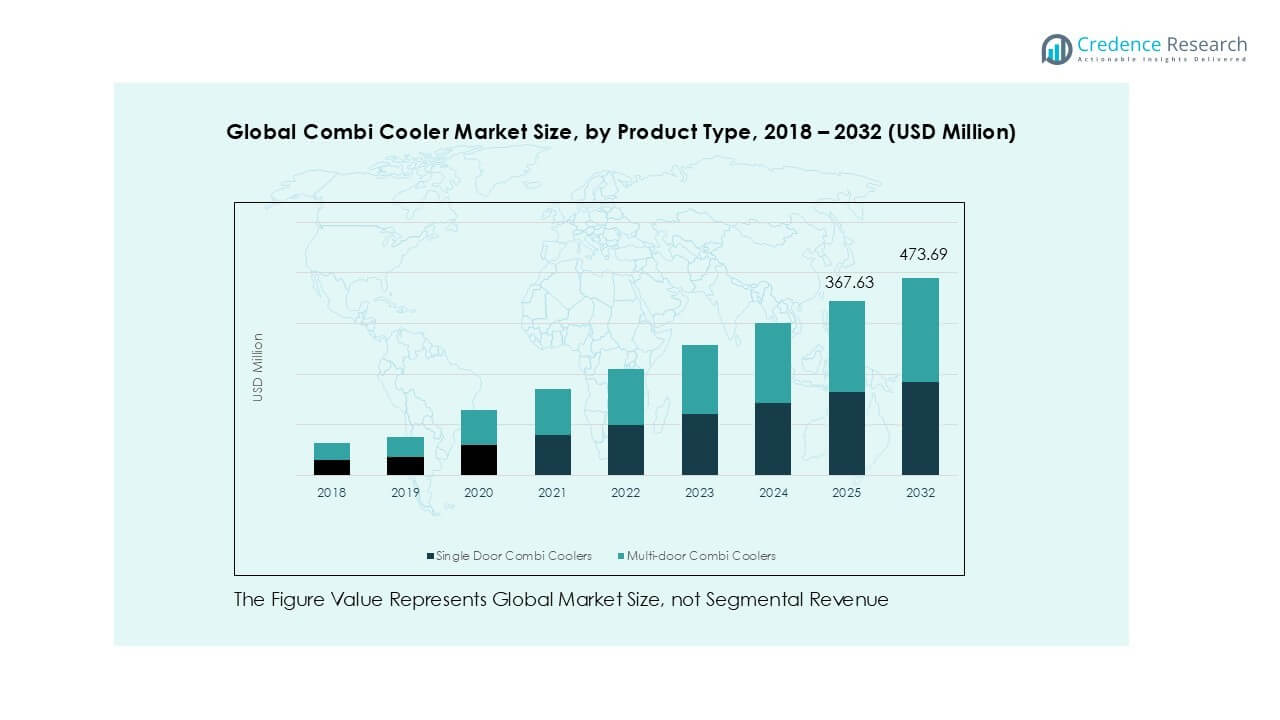
Wettbewerbslandschaft des Combi-Kühler-Marktes
Der globale Combi-Kühler-Markt zeichnet sich durch eine Mischung aus etablierten multinationalen Unternehmen und regionalen Herstellern aus, die sich auf industrielle Kühlanwendungen konzentrieren. Führende Akteure wie Alfa Laval, Kelvion Holding GmbH und Danfoss A/S zeichnen sich durch Innovation, starke Vertriebsnetze und diversifizierte Portfolios im Bereich Wärmemanagementsysteme aus. Alfa Laval legt den Schwerpunkt auf modulares Produktdesign und globale Servicefähigkeiten, während Kelvion seine Präsenz durch maßgeschneiderte Kühllösungen für Energie- und Prozessindustrien stärkt. Danfoss, bekannt für energieeffiziente Komponenten, integriert Combi-Kühler in umfassendere industrielle Lösungen. Aufstrebende Akteure wie Fsem Auto Radiators und Darshan Air Solution Pvt. Ltd. bedienen kostenempfindliche Märkte mit lokalisierten Angeboten. Wettbewerbsstrategien umfassen Produktinnovation, intelligente Kühlintegration und regionale Expansion. Fusionen, Übernahmen und Technologie-Upgrades bleiben wichtige Wachstumstreiber. Der Markt sieht einen zunehmenden Fokus auf kompaktes Design, IoT-fähige Diagnosen und umweltfreundliche Materialien, was den Wettbewerb unter den führenden Akteuren und neuen Marktteilnehmern in den Regionen weiter intensiviert.
Schlüsselspieler-Analyse
- Alfa Laval
- Kelvion Holding GmbH
- Danfoss A/S
- Fsem Auto Radiators
- Darshan Air Solution Pvt. Ltd.
- Andere Schlüsselspieler
Neueste Entwicklungen
- Im Dezember 2025 brachte Danfoss A/S neue PTS-Stufenventile auf den Markt, um die Leistung von Kältemaschinen/Wärmepumpen zu verbessern und energieeffiziente Kühlsysteme zu unterstützen
- Im Jahr 2025 präsentierte Alfa Laval neue Innovationen in der Thermotechnik (Marine, Energie und Abwärmerückgewinnung). Nicht spezifisch für Kombikühler, aber es unterstreicht den Fokus auf Kühlung und Wärmeaustausch.
- Im Jahr 2025 veranstaltete Alfa Laval den Capital Markets Day mit Präsentationen zu Innovationen und Wärmeübertragungslösungen im neuen Innovationszentrum.
Berichtsabdeckung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Produkttyp, Leistungssegment, Material, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stetig wachsen, angetrieben durch den Bedarf an industrieller Automatisierung und thermischer Effizienz.
- Die Nachfrage wird weltweit in den Bereichen Energie, Öl & Gas und chemische Verarbeitung steigen.
- Kompakte und multifunktionale Kühllösungen werden in verschiedenen Sektoren bevorzugt.
- IoT-fähige Überwachung und intelligente Diagnosen werden in neuen Installationen zum Standard.
- Kühler auf Aluminiumbasis werden aufgrund ihres geringen Gewichts und ihrer thermischen Effizienz dominieren.
- Das Leistungssegment von 50 bis 250 kW wird in allen Regionen am gefragtesten bleiben.
- Der asiatisch-pazifische Raum wird aufgrund des schnellen Infrastruktur- und Industriewachstums weiterhin führend sein.
- Europa wird starkes Wachstum verzeichnen, unterstützt durch Energieregulierungen und grüne Initiativen.
- Kostenempfindliche Märkte werden lokal produzierte, effiziente Kühlsysteme übernehmen.
- Produktinnovationen und die Erweiterung des Aftermarket-Services werden die Wettbewerbsstrategien definieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Combi Cooler-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Combi-Kühler-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment des Global Combi Coolers hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Combi Cooler-Marktes antreiben?
Wer sind die führenden Unternehmen im globalen Combi-Kühler-Markt?
Welche Region hatte 2024 den größten Anteil am globalen Combi-Kühler-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Combi-Kühler-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Combi-Kühler-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 353.7 million → 2032: USD 473.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Combi-Kühler-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Combi-Kühler-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Combi-Kühler-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Combi-Kühler-Markt Market Drivers
- 3.3 Combi-Kühler-Markt Market Restraints & Challenges
- 3.4 Combi-Kühler-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Combi-Kühler-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Combi-Kühler-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Combi-Kühler-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Combi-Kühler-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Combi-Kühler-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Combi-Kühler-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Combi-Kühler-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Combi-Kühler-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Combi-Kühler-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Combi-Kühler-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Combi-Kühler-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Combi-Kühler-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Combi-Kühler-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Combi-Kühler-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Combi-Kühler-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Combi-Kühler-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Combi-Kühler-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Combi-Kühler-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Combi-Kühler-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
