
Marktübersicht:
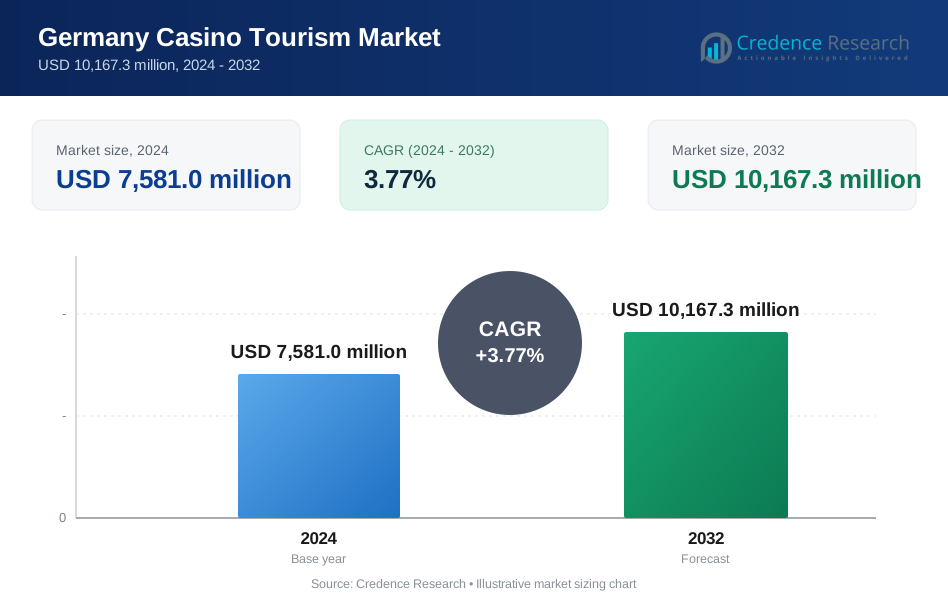
Der Markt für Casino-Tourismus in Deutschland wurde 2018 mit 6.263,6 Millionen USD bewertet und soll bis 2024 auf 7.581,0 Millionen USD und bis 2032 auf 10.167,3 Millionen USD anwachsen, bei einer CAGR von 3,77 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Casino-Tourismus in Deutschland 2024 | 7.581,0 Millionen USD |
| CAGR des Casino-Tourismusmarktes in Deutschland | 3,77% |
| Marktgröße für Casino-Tourismus in Deutschland 2032 | 10.167,3 Millionen USD |
Das Wachstum des Casino-Tourismusmarktes in Deutschland wird durch steigende internationale Ankünfte, die Integration von Casinos mit Wellness- und Kulturerbedestinationen und ein starkes regulatorisches Rahmenwerk unterstützt. Touristen aus benachbarten europäischen Ländern bevorzugen deutsche Spielzentren für ihre erstklassigen Erlebnisse und das vertrauenswürdige rechtliche Umfeld. Casinos passen sich zunehmend an umfassendere Reisepakete und kulturelle Veranstaltungen an, um unterschiedliche demografische Gruppen anzusprechen. Urbane Zentren nutzen ihr Nachtleben, während Kurorte luxuriöses Resort-Gaming bieten. Der Markt gewinnt zusätzlich an Dynamik durch digitale Plattformen, die den Zugang zu casinobezogenen Dienstleistungen und Promotionen vereinfachen.
West- und Süddeutschland führen den Markt an, dank etablierter Destinationen wie Baden-Baden, München und Wiesbaden. Diese Regionen profitieren von ihrer Nähe zu Frankreich, der Schweiz und Österreich, starker Infrastruktur und gehobener Gastfreundschaft. Norddeutschland folgt mit Häfen und Städten wie Hamburg, die Kreuzfahrt- und Stadtverkehr anziehen. Ostdeutschland, insbesondere Berlin, entwickelt sich durch kulturelle Attraktivität und grenzüberschreitende Besuche aus Polen und der Tschechischen Republik. Regionale Dynamiken werden durch Reiseverbindungen, historische Tourismusverbindungen und die Qualität der lokalen Unterhaltungsinfrastruktur geprägt.

Markteinblicke
- Der Casino-Tourismusmarkt in Deutschland wurde 2018 auf 6.263,6 Millionen USD geschätzt, erreichte 2024 7.581,0 Millionen USD und soll bis 2032 10.167,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,77 %.
- West- und Süddeutschland führen mit einem Anteil von etwa 48 % aufgrund von Premium-Casino-Zentren, luxuriösem Tourismus und grenzüberschreitendem Zugang, gefolgt von Norddeutschland mit nahezu 27 %, angetrieben durch urbanes Nachtleben und Kreuzfahrtverkehr, während Ostdeutschland nahe 25 % hält, unterstützt durch Kulturtourismus und die Nähe zu Osteuropa.
- Ostdeutschland sticht als die am schnellsten wachsende Region hervor, mit einem Anteil von etwa 25 %, unterstützt durch Berlins globale Anziehungskraft, jüngere Touristenströme und steigende grenzüberschreitende Besuche aus Polen und der Tschechischen Republik.
- Nach Touristengruppen machen inländische Besucher schätzungsweise 55 % des Casino-Tourismusmarktes in Deutschland aus, unterstützt durch wiederholte Besuche, Treueprogramme und starke ganzjährige Teilnahme in städtischen und Kurorten.
- Internationale Touristen repräsentieren etwa 45 % Anteil, zeigen jedoch ein schnelleres Wachstumsmomentum als der Inlandstourismus, angetrieben durch verbesserte Konnektivität, Premium-Casino-Erlebnisse und starke Nachfrage aus benachbarten europäischen Ländern.
Markttreiber
Starkes Wachstum im internationalen Tourismus treibt Casino-Besuche in wichtigen deutschen Städten an
Deutschland zieht weiterhin Millionen internationaler Besucher an, und der Casino-Tourismus profitiert von diesem Zustrom. Städte wie Berlin, Baden-Baden und Hamburg sind bekannt für ihre luxuriösen Spielumgebungen. Touristen aus benachbarten europäischen Ländern überqueren oft die Grenzen für regulierte und qualitativ hochwertige Glücksspielerlebnisse. Der rechtliche Rahmen gewährleistet Sicherheit, Fairplay und Vertrauen, was die Teilnahme an Casinos fördert. Der Casino-Tourismusmarkt in Deutschland gewinnt durch integrierte Unterhaltungsangebote in großen Touristenhochburgen an Fahrt. Glücksspiel verbindet sich mit Kur-Tourismus, Shopping und historischen Besichtigungen. Es richtet sich sowohl an wohlhabende Reisende als auch an Gelegenheitsbesucher. Eine starke Verkehrsanbindung unterstützt das Reisen von Stadt zu Stadt innerhalb des Landes.
- Beispielsweise betreibt die Spielbank Berlin am Potsdamer Platz als staatlich lizenziertes Casino eine breite Palette von Spielautomaten, die von etablierten internationalen Herstellern geliefert werden. Ihre zentrale Lage und die regulierte Spielumgebung unterstützen Berlins Position als bedeutendes städtisches Unterhaltungs- und Tourismusziel.
Zunehmende Integration von Casinos mit umfassenderen Freizeit- und Hotelerlebnissen
Casinos in ganz Deutschland integrieren sich in breitere Gastfreundschaftszonen. Resorts kombinieren Glücksspiel mit Spas, luxuriösem Essen und Live-Shows. Dies erweitert die Attraktivität und erhöht die Verweildauer auf dem Gelände. Besucher, die ein umfassendes Erlebnis jenseits des Glücksspiels suchen, treiben höhere Belegungsraten in casino-verbundenen Hotels an. Der Casino-Tourismusmarkt in Deutschland profitiert von diesen gebündelten Dienstleistungen, die die Ausgaben pro Besucher erhöhen. Dieses Modell spricht Touristen an, die nach gehobenen Wochenendausflügen suchen. Große Resorts in Baden-Württemberg und Bayern folgen diesem Integrationstrend. Urbane Casinos in Berlin und Düsseldorf erweitern die Annehmlichkeiten, um mitzuhalten. Dieses Hybridformat steigert den Gesamterlös pro Quadratmeter.
- Zum Beispiel integriert das Casino Baden-Baden im Kurhaus Spieltische mit angrenzenden Spa-Einrichtungen in einem historischen Tourismusort.
Regulatorische Klarheit zur Unterstützung von verantwortungsvollem Spielen und Casino-Erweiterung
Die Glücksspielregulierung auf Landesebene in Deutschland bietet einen stabilen Rahmen für Betreiber und Investoren. Lizenzierungsverfahren und Betriebsstandards bleiben transparent. Dies zieht sowohl inländische als auch internationale Investitionen im Casinobereich an. Initiativen für verantwortungsvolles Spielen verbessern auch das öffentliche Ansehen und schaffen Vertrauen. Der deutsche Casino-Tourismusmarkt floriert unter diesen klaren Regeln, die Compliance und Sicherheit priorisieren. Casinos müssen sich an Werbe- und Spielerschutzgesetze halten, um langfristige Nachhaltigkeit zu gewährleisten. Neue Betreiber profitieren von optimierten Antragsverfahren. Das Umfeld unterstützt die Expansion sowohl traditioneller als auch moderner Casino-Formate. Rechtliche Stabilität stärkt Deutschlands Position im regionalen Casino-Tourismussegment.
Steigende Affinität für Casino-Erlebnisse bei inländischen und grenzüberschreitenden Besuchern
Eine wachsende Zahl von Touristen sieht Casinobesuche als Teil ihrer Reiseplanung. Besucher aus Frankreich, der Schweiz, Polen und den Niederlanden besuchen häufig deutsche Glücksspielstädte. Diese Reisenden genießen Premium-Dienstleistungen, ohne in hochpreisige Gerichtsbarkeiten zu wechseln. Der deutsche Casino-Tourismusmarkt profitiert von diesem wachsenden Interesse an sowohl legerem als auch luxuriösem Glücksspiel. Jüngere Touristen werden von modernen Innenräumen, thematischen Spielautomaten und Live-Gaming-Events angezogen. Casinos veranstalten auch saisonale Festivals, Food-Expos und kulturelle Abende, die ihre Anziehungskraft erhöhen. Diese vielfältigen Angebote machen Casinos zu Event-Destinationen. Der Markt nutzt die Nachfrage der Besucher nach unvergesslichen Erlebnissen.
Markttrends
Wachstum bei digitalen Buchungsplattformen und Online-Präsenz landbasierter Casinos
Casinos in Deutschland investieren in Online-Plattformen, um Besucher anzuziehen und zu verwalten. Websites ermöglichen fortgeschrittene Tischreservierungen, Zugang zu Treueprogrammen und Paketbuchungen. Diese Tools vereinfachen den Entscheidungsprozess der Touristen. Der deutsche Casino-Tourismusmarkt gewinnt durch Online-Marketingkampagnen, SEO und Affiliate-Listings an Sichtbarkeit. Betreiber nutzen jetzt Apps, um Besucher über Events, Shows und Jackpots zu informieren. Dieser Trend erhöht das Engagement und verbessert die Umwandlung von Interesse in Besucherzahlen. Casinos bieten auch virtuelle Touren an, um Reisende vor der Ankunft vertraut zu machen. Diese Plattformen helfen, die Servicequalität zu verbessern und das Besucherverhalten zu verfolgen. Digitale Tools stärken die Loyalität und optimieren den Betrieb.
Themen-Casino-Events und Festival-Ausrichtung zur Verbesserung saisonaler Besucherströme
Betreiber stimmen Glücksspiel-Events mit lokalen Festivals und Tourismussaisons ab. Oktoberfest, Weihnachtsmärkte und Sommerkarnivals werden mit speziellen Casino-Promotionen synchronisiert. Der deutsche Casino-Tourismusmarkt reagiert gut auf diese ereignisbasierten Erlebnisse, die sowohl Einheimische als auch Touristen ansprechen. Casinos bieten thematische Dekorationen, Unterhaltung und saisonale Menüs, die zu den Festlichkeiten passen. Spezielle Pokerabende, Slot-Turniere und Preisverlosungen ziehen regionalen Verkehr an. Dies erhöht die Auslastungsraten in angeschlossenen Hotels und Restaurants. Die ereignisbasierte Planung hilft, saisonale Flauten zu reduzieren. Tourismusbehörden arbeiten mit Casinos zusammen, um den regionalen Tourismus zu fördern. Diese Bemühungen schaffen wiederkehrende Nachfragezyklen im Laufe des Jahres.
- Zum Beispiel veranstaltet die Spielbank Hohensyburg regelmäßige Pokerturniere und Cash Games und positioniert sich als eines der aktivsten Live-Poker-Locations Deutschlands unter staatlicher Lizenz.
Luxus- und Erbe-basierte Positionierung deutscher Casinos zur Anziehung von Vielspendern
Viele Casinos in Deutschland befinden sich in historisch reichen Gebäuden oder Kurorten. Einrichtungen wie das Casino Baden-Baden verbinden Erbarchitektur mit luxuriösem Service. Diese einzigartige Umgebung positioniert Casinos als hochwertige Reiseziele. Der deutsche Casino-Tourismusmarkt zieht Luxusreisende an, die Exklusivität und Ambiente suchen. Casinos betonen Dresscodes, Gourmet-Dining und kuratierte Concierge-Dienste. Diese Faktoren sprechen Reisende aus dem Nahen Osten, China und Westeuropa an. Betreiber investieren in Innenräume, Kunstsammlungen und kuratierte Unterhaltung. Das Gesamterlebnis ahmt Standards der Luxushotellerie nach. Diese Nischenstrategie verbessert Deutschlands Wettbewerbsposition auf der europäischen Casinokarte.
- Zum Beispiel verfügt das Casino Baden-Baden im Kurhaus über formelle Dresscodes und Spieltische in einem historischen Veranstaltungsort aus dem 19. Jahrhundert.
Umweltfreundliche und nachhaltige Praktiken prägen die Entwicklung der Casino-Infrastruktur
Nachhaltigkeit wird zunehmend zum Fokus bei der Renovierung von Casinos und der Planung neuer Projekte. Betreiber nutzen energieeffiziente Beleuchtung, erneuerbare Energien und wassersparende Systeme. LEED- und BREEAM-Zertifizierungen sind jetzt Teil der Projektvorgaben. Der deutsche Casino-Tourismusmarkt stimmt mit den nationalen Zielen für CO2-neutralen Tourismus überein. Grüne Gebäudeeigenschaften verbessern den Markenruf und sprechen bewusste Reisende an. Abfallrecycling, Ladestationen für Elektrofahrzeuge und emissionsarme Shuttles werden ebenfalls eingeführt. Casinos verwenden digitale Beschilderung und QR-Menüs, um Papierabfälle zu reduzieren. Diese Schritte schaffen ein modernes, zukunftssicheres Markenimage. Nachhaltigkeit unterstützt sowohl betriebliche Einsparungen als auch langfristige Touristenloyalität.

Analyse der Markt-Herausforderungen
Strenge Lizenzierungsregeln und betriebliche Einschränkungen verlangsamen die Expansion von Casino-Standorten
Deutschlands fragmentierte föderale Regulierungsstruktur führt zu regionalen Unterschieden bei der Casino-Lizenzierung. Jedes Bundesland definiert seine eigenen Lizenzbedingungen, Steuersysteme und Begrenzungen für Spielautomaten. Diese Komplexität verzögert den Eintritt neuer Betreiber und verlangsamt die Expansion etablierter Akteure. Der deutsche Casino-Tourismusmarkt steht vor Hürden beim Ausbau in stark nachgefragten Zonen. Kommunale Opposition gegen neue Standorte ist ebenfalls häufig, insbesondere in historischen Gebieten. Lizenzgebühren und Gewinnbeteiligungsanforderungen beeinflussen die Margen. Strenge Betriebszeiten und Werbebeschränkungen reduzieren die Flexibilität der Einnahmenerzeugung. Regulatorische Belastungen betreffen sowohl private als auch öffentliche Betreiber. Diese Einschränkungen stellen die langfristige Skalierbarkeit in Frage.
Steigende Konkurrenz durch Online-Glücksspielplattformen und grenzüberschreitende Reiseziele
Online-Casinos und mobile Glücksspiel-Apps gewinnen bei jüngeren Nutzern zunehmend an Boden. Digitale Plattformen bieten Bequemlichkeit, niedrigere Einsätze und hohe Zugänglichkeit. Der deutsche Casino-Tourismusmarkt konkurriert mit diesen Kanälen um Unterhaltungszeit und -ausgaben. Viele Touristen bevorzugen virtuelle Spielautomaten und Live-Dealer-Spiele, die über Smartphones zugänglich sind. Nachbarländer mit lockereren Vorschriften, wie die Tschechische Republik, ziehen preissensible Reisende an. Grenzüberschreitende Casino-Pakete bieten manchmal ein besseres Preis-Leistungs-Verhältnis und weniger Einschränkungen. Dies mindert Deutschlands Attraktivität für Gelegenheitsreisende. Es muss nun innovativ sein, um landbasierte Spielerlebnisse von ihren Online-Pendants zu unterscheiden.
Marktchancen
Entwicklung integrierter Casino-Resorts in wenig genutzten Tourismusregionen
Deutschland hat das Potenzial, Casino-Resorts in weniger bekannten Tourismusregionen zu entwickeln. Gebiete wie Sachsen, Thüringen oder Teile Nordbayerns können integrierte Einrichtungen beherbergen. Der deutsche Casino-Tourismusmarkt kann durch öffentlich-private Partnerschaften in solchen Zonen expandieren. Zielgerichtete Investitionen in Gaming, Unterkunft, Wellness und Unterhaltung würden die lokalen Volkswirtschaften stärken. Diese Resorts könnten auch den ganzjährigen Tourismus und die Schaffung von Arbeitsplätzen unterstützen.
Strategische Allianzen zwischen Casino-Betreibern und nationalen Tourismusbehörden
Partnerschaften mit nationalen und staatlichen Tourismusbehörden können die globale Sichtbarkeit erhöhen. Der deutsche Casino-Tourismusmarkt kann von Co-Branding-Kampagnen, Präsenz auf Reisemessen und kulturellen Event-Anbindungen profitieren. Gemeinsames Storytelling über Luxus-Gaming und deutsches Erbe kann Langstreckenreisende anziehen. Diese Allianzen helfen, Deutschland nicht nur als kulturelles Zentrum, sondern auch als anspruchsvolles Gaming-Ziel zu fördern.
Marktsegmentierungsanalyse
Nach Spieltyp
Der deutsche Casino-Tourismusmarkt weist eine hohe Beteiligung bei Blackjack, Roulette und Poker-Varianten auf. Blackjack führt das Segment aufgrund seiner Einfachheit und Beliebtheit sowohl bei erfahrenen als auch bei Gelegenheitsspielern an. Amerikanisches Roulette zieht internationale Touristen an, die mit US-amerikanischen Spielstilen vertraut sind. 3-Karten-Poker und Casino-Stud-Poker richten sich an strategieorientierte Spieler und sind oft in Poker-fokussierte Events integriert. Würfelspiele und Punto Banco haben eine moderate Präsenz und sprechen Nischengruppen an. Die Kategorie „Andere“ umfasst elektronische Spielautomaten und Video-Poker, die in städtischen Casinos und I-Gaming-Plattformen ein konstantes Wachstum zeigen.
- Zum Beispiel bietet die Spielbank Berlin mehrere Blackjack-Tische neben Roulettetischen unter staatlicher Lizenzierung an.
Nach Casino-Typ
Kommerzielle Casinos dominieren den deutschen Casino-Tourismusmarkt, beherbergen den Großteil der Spielaktivitäten und ziehen sowohl inländische als auch internationale Touristen an. I-Gaming hält einen wachsenden Anteil, angetrieben durch regulatorische Klarheit und die Vorlieben jüngerer Verbraucher. Casinos mit begrenzten Einsätzen operieren unter strengen regionalen Kontrollen und bedienen lokale Gemeinschaften. Stammes-Casinos sind aufgrund der deutschen Rechtsstruktur begrenzt und stellen ein kleines Segment dar. Die Kategorie „Andere“ umfasst saisonale oder temporäre Spielveranstaltungen, die unter Sondergenehmigungen betrieben werden.
- Zum Beispiel operiert das Casino Baden-Baden als kommerzielle Einrichtung in Baden-Württemberg mit vollständigen Tischspielen unter regionaler Lizenzierung.
Nach Tourist-Typ
Internationale Touristen führen die Einnahmengenerierung im deutschen Casino-Tourismusmarkt an. Besucher aus Frankreich, der Schweiz, den Niederlanden und Osteuropa tragen erheblich zur Besucherzahl in wichtigen Spielstädten bei. Inländische Touristen sorgen für einen stetigen ganzjährigen Verkehr, insbesondere in Kurorten und städtischen Spielzentren. Wiederholte Besuche und Treueprogramme unterstützen die Bindung unter lokalen Reisenden. Beide Gruppen reagieren gut auf integrierte Angebote und veranstaltungsgetriebene Promotionen.
Nach Endnutzer
Spielbegeisterte stellen den Kern des deutschen Casino-Tourismusmarktes dar und sorgen für verlängerte Aufenthalte und hohe durchschnittliche Ausgaben. Gesellschaftlich Exuberante beteiligen sich am Glücksspiel als Teil breiterer Freizeitaktivitäten und zeigen starke Teilnahme an Live-Events. Gelegenheits-Spieler spielen gelegentlich während Urlaubs- oder Kulturreisen. Lotterie-Treue wechseln oft zu Casinos für neue Erlebnisse. Die Kategorie „Andere“ umfasst Geschäftsreisende und Veranstaltungsteilnehmer, die während ihres Aufenthalts Unterhaltung suchen.
Segmentierung
Nach Spieltyp
- 3-Karten-Poker
- Amerikanisches Roulette
- Blackjack
- Casino Stud Poker
- Würfel
- Punto Banco
- Andere
Nach Casino-Typ
- Kommerziell
- Stammes
- Begrenzte Einsätze
- I-Gaming
- Andere
Nach Tourist-Typ
- Inländisch
- International
Nach Endnutzer
- Spielbegeisterte
- Gesellschaftlich Exuberante
- Gelegenheits-Spieler
- Lotterie-Treue
- Andere

Regionale Analyse
West- und Süddeutschland als Kernzentren des Casino-Tourismus
West- und Süddeutschland machen fast 48% des deutschen Casino-Tourismusmarktes aus. Baden-Württemberg und Bayern führen dank ikonischer Ziele wie Baden-Baden und München. Diese Regionen profitieren von starkem Luxustourismus, Kurorten und der Nähe zu Frankreich, der Schweiz und Österreich. Internationale Besucher mit hohem Einkommen bevorzugen diese Ziele für erstklassige Spielumgebungen. Eine starke Schienen- und Straßenanbindung unterstützt Kurzaufenthalte im Casino. Eine etablierte Gastinfrastruktur fördert höhere Besucher-Ausgaben. Diese Faktoren halten diese Teilregion dominant.
Norddeutschland unterstützt durch Städtetourismus und Kreuzfahrtverkehr
Norddeutschland hält einen Anteil von rund 27% am deutschen Casino-Tourismusmarkt. Städte wie Hamburg und Bremen ziehen Casinotouristen durch Nachtleben, Hafenaktivitäten und Kreuzfahrttourismus an. Internationale Besucher aus Skandinavien und dem Vereinigten Königreich tragen zu einem stetigen Casino-Besucheraufkommen bei. Städtische Casinos in dieser Region konzentrieren sich auf unterhaltungsorientierte Spielangebote. Veranstaltungstourismus und Geschäftsreisen unterstützen die Nachfrage weiter. Eine starke Flughafenanbindung verbessert die Erreichbarkeit. Die Region hält durch diversifizierte Touristenströme ein stabiles Wachstum aufrecht.
Ostdeutschland entwickelt sich durch grenzüberschreitenden und Städtetourismus
Ostdeutschland repräsentiert ungefähr 25% des Casino-Tourismusmarktes in Deutschland. Berlin führt diese Subregion an, dank seiner globalen Touristenattraktivität und lebhaften Nachtlebens. Grenzüberschreitende Besucher aus Polen und der Tschechischen Republik unterstützen den Casino-Verkehr. Casinos in dieser Region zielen auf jüngere Touristen und Gelegenheitsspieler ab. Wettbewerbsfähige Preise und moderne Veranstaltungsorte erhöhen die Attraktivität. Kulturtourismus verbindet sich gut mit Casino-Besuchen. Diese Faktoren positionieren Ostdeutschland als schnell aufstrebende Subregion.
Analyse der Hauptakteure
- Tripadvisor
- TourRadar
- Thomascook
- DER Touristik Central Europe GmbH
- Agate Travel
- Weitere Hauptakteure
Wettbewerbsanalyse
Der Casino-Tourismusmarkt in Deutschland spiegelt eine Mischung aus staatlichen Casino-Betreibern, privaten Gastgewerbegruppen und Reisevermittlern wider. Casino-Betreiber konkurrieren durch Standortvorteile, Spielvielfalt und Servicequalität. Premium-Destinationen konzentrieren sich auf Luxuspositionierung, kuratierte Veranstaltungen und exklusive Tischangebote. Urbane Casinos betonen Zugänglichkeit, Unterhaltungsprogramme und hohe Slot-Dichte. Der Wettbewerb erstreckt sich auch auf das Erlebnisdesign, einschließlich Gastronomie, Shows und thematisierten Spielebenen. Tourismusplattformen wie TripAdvisor, TourRadar und DER Touristik beeinflussen die Besucherwahl durch Bewertungen, gebündelte Reiseprodukte und Reiseplanung. Diese Akteure formen die Nachfrage, indem sie casinobezogene Ziele fördern, anstatt Spielanlagen zu betreiben. Thomas Cook und Agate Travel unterstützen den eingehenden Verkehr durch maßgeschneiderte Reisepakete. Strategische Partnerschaften zwischen Casinos und Reiseagenturen erhöhen die Sichtbarkeit bei internationalen Touristen. Die digitale Präsenz ist zu einem wettbewerbsfähigen Hebel geworden. Betreiber investieren in Online-Reservierungen, Treuesysteme und gezielte Promotionen. I-Gaming-Plattformen schaffen indirekten Wettbewerb, indem sie Gelegenheitsspieler ablenken und landbasierte Casinos dazu drängen, sich auf erfahrungsbasierte Differenzierung zu konzentrieren. Regionale Vorschriften begrenzen aggressive Expansion, was den Wettbewerb innerhalb lizenzierter Zonen intensiviert. Markenreputation, Compliance-Stärke und Touristenvertrauen definieren die langfristige Wettbewerbsfähigkeit.
Aktuelle Entwicklungen
- Im Juli 2025 schloss DoubleDown Interactive Co., Ltd. eine Aktienkauf- und Übertragungsvereinbarung mit Azerion Tech Holding B.V. ab, um WHOW Games GmbH, einen in Hamburg ansässigen Entwickler von Social Casinos mit starker Präsenz auf dem deutschen Social-Casino-Markt, zu erwerben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Spieltyp, Casino-Typ, Tourist-Typ und Endnutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Casino-Tourismus in Deutschland wird durch integrierte Resort-Modelle expandieren, die Luxus, Wellness und Glücksspiel bieten.
- I-Gaming-Plattformen werden landbasierte Casinos ergänzen und jüngere, technikaffine Touristen zu physischen Veranstaltungsorten anziehen.
- Die Digitalisierung von Casino-Dienstleistungen wie Vorbuchungen, Treue-Apps und Live-Event-Updates wird das Besucherengagement erhöhen.
- Die Nachfrage nach thematischen Spielerlebnissen, die mit Festivals und Stadtveranstaltungen verbunden sind, wird den saisonalen Verkehr in den Regionen antreiben.
- Historische Immobilien und Kurorte werden bei vermögenden Touristen, die exklusive Casino-Umgebungen suchen, an Beliebtheit gewinnen.
- Nördliche und östliche Regionen werden die aufkommende Nachfrage durch das Wachstum von Kreuzfahrthäfen und grenzüberschreitenden Verkehr erfassen.
- Verbesserte Verkehrsverbindungen und Tourismusförderungskampagnen werden die internationale Besucherzahl in mittelgroßen Städten erhöhen.
- Verantwortungsvolle Glücksspielinitiativen und Transparenz in den Vorschriften werden die globale Markenattraktivität Deutschlands stärken.
- Die Zusammenarbeit zwischen Casino-Betreibern und Reiseaggregatoren wird den Touristenfluss zu Glücksspiel-Hotspots optimieren.
- Ökologisch bewusste Infrastrukturverbesserungen in Casinos werden mit den breiteren nachhaltigen Tourismuszielen Deutschlands übereinstimmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Casino-Tourismus in Deutschland und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der deutsche Casino-Tourismusmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des deutschen Casino-Tourismusmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Casino-Tourismusmarktes in Deutschland antreiben?
Wer sind die führenden Unternehmen im deutschen Casino-Tourismusmarkt?
Welche Region hatte 2024 den größten Anteil am deutschen Casino-Tourismusmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Deutschland Casino-Tourismusmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Deutschland Casino-Tourismusmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,581.0 million → 2032: USD 10,167.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Deutschland Casino-Tourismusmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Deutschland Casino-Tourismusmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Deutschland Casino-Tourismusmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Deutschland Casino-Tourismusmarkt Market Drivers
- 3.3 Deutschland Casino-Tourismusmarkt Market Restraints & Challenges
- 3.4 Deutschland Casino-Tourismusmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Deutschland Casino-Tourismusmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Deutschland Casino-Tourismusmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Deutschland Casino-Tourismusmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Deutschland Casino-Tourismusmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Deutschland Casino-Tourismusmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Deutschland Casino-Tourismusmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Deutschland Casino-Tourismusmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Deutschland Casino-Tourismusmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Deutschland Casino-Tourismusmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Deutschland Casino-Tourismusmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Deutschland Casino-Tourismusmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Deutschland Casino-Tourismusmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Deutschland Casino-Tourismusmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Deutschland Casino-Tourismusmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Deutschland Casino-Tourismusmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Deutschland Casino-Tourismusmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Deutschland Casino-Tourismusmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Deutschland Casino-Tourismusmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Deutschland Casino-Tourismusmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
