
Marktübersicht
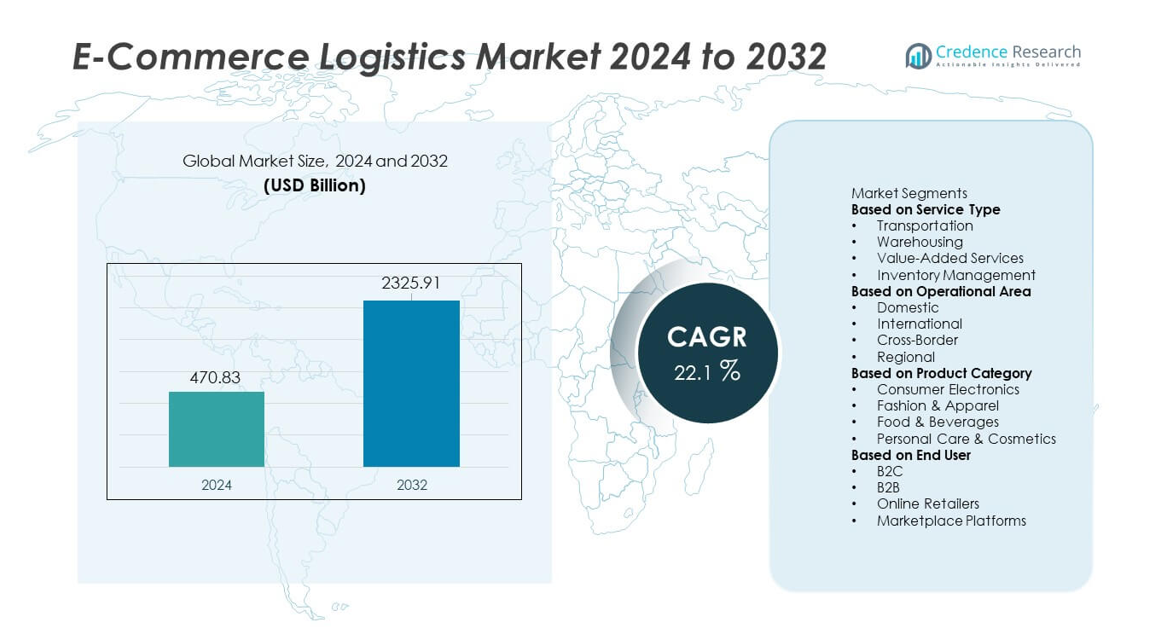
Der E-Commerce-Logistikmarkt erreichte im Jahr 2024 USD 470,83 Milliarden und wird voraussichtlich bis 2032 auf USD 2.325,91 Milliarden wachsen, was eine starke CAGR von 22,1 % während des Prognosezeitraums widerspiegelt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| E-Commerce-Logistikmarktgröße 2024 | USD 470,83 Milliarden |
| E-Commerce-Logistikmarkt, CAGR | 22,1 % |
| E-Commerce-Logistikmarktgröße 2032 | USD 2.325,91 Milliarden |
Der E-Commerce-Logistikmarkt wird von großen Akteuren wie Kenco Group, Inc., Aramex International, CEVA Logistics, XPO Logistics Plc., Clipper Logistics Plc., DHL International GmbH, Agility Public Warehousing Company K.S.C.P., Gati Limited, FedEx Corporation und United Parcel Service, Inc. geprägt, die alle ihre Netzwerke durch Automatisierung, fortschrittliche Lagerhaltung und starke Fähigkeiten in der letzten Meile erweitern. Diese Unternehmen investieren in digitale Verfolgung, grenzüberschreitende Erfüllung und skalierbare Vertriebszentren, um den steigenden Online-Bestellvolumen gerecht zu werden. Regional führt Nordamerika den Markt mit einem Anteil von 34 % an, unterstützt durch eine starke E-Commerce-Reife, während der asiatisch-pazifische Raum mit einem Anteil von 31 % aufgrund der schnellen digitalen Adoption und großen Verbraucherbasen folgt.
Markteinblicke
- Der E-Commerce-Logistikmarkt erreichte im Jahr 2024 USD 470,83 Milliarden und wird bis 2032 mit einer CAGR von 22,1 % wachsen, unterstützt durch steigende Online-Shopping-Volumen und schnellere Liefererwartungen.
- Starke Markttreiber sind die zunehmende E-Commerce-Durchdringung, die steigende Nachfrage nach Same-Day- und Next-Day-Lieferungen sowie schnelle Investitionen in automatisierte Erfüllungszentren und fortschrittliche Transportnetzwerke.
- Zu den wichtigsten Trends gehören der Aufstieg des grenzüberschreitenden E-Commerce, das Wachstum nachhaltiger Lieferlösungen und die verstärkte Einführung von Automatisierung, Robotik und Echtzeit-Tracking-Systemen durch große Akteure wie DHL, FedEx, UPS und CEVA Logistics.
- Marktbeschränkungen umfassen hohe Betriebskosten, Herausforderungen bei der letzten Meile und Infrastrukturbeschränkungen, die die Liefergeschwindigkeit und Skalierbarkeit in mehreren Entwicklungsländern beeinträchtigen.
- Regional führt Nordamerika mit einem Anteil von 34 %, gefolgt vom asiatisch-pazifischen Raum mit 31 % und Europa mit 27 %. Segmentweise hält der Transport einen Anteil von 54 %, Inlandsoperationen machen 68 % aus und Mode & Bekleidung führt die Produktkategorien mit 32 % an.
Marktsegmentierungsanalyse:
Nach Dienstleistungstyp
Der Transport dominiert das Segment mit einem Anteil von 54 %, angetrieben durch steigende Paketvolumina, wachsende Anforderungen an die letzte Meile und schnelle Auftragserfüllungserwartungen auf großen E-Commerce-Plattformen. Unternehmen investieren stark in Expressliefernetzwerke, Routenoptimierungssysteme und Echtzeit-Sendungsverfolgung, um Geschwindigkeit und Zuverlässigkeit zu verbessern. Die Lagerhaltung wächst stetig mit der steigenden Nachfrage nach Erfüllungszentren, Kühlkettenlagerung und automatisierten Sortiersystemen. Wertschöpfende Dienstleistungen wie Verpackung, Etikettierung und Rückwärtslogistik expandieren, da Einzelhändler nahtlose Kundenerlebnisse priorisieren. Das Bestandsmanagement wird gestärkt, da Marken digitale Werkzeuge einsetzen, um die Bestandsgenauigkeit zu verbessern und betriebliche Verzögerungen zu reduzieren.
- Beispielsweise nutzt UPS ein umfangreiches automatisiertes Sortiersystem in seinem Louisville-Hub, Worldport, das die Paketabwicklungskapazität der Anlage auf etwa 416.000 bis 420.000 Pakete pro Stunde erhöht.
Nach Betriebsbereich
Die Inlandslogistik führt das Segment mit einem Anteil von 68 % an, unterstützt durch die schnell wachsende Nachfrage nach Same-Day- und Next-Day-Lieferungen und die steigende Durchdringung des Online-Handels in städtischen und halb-städtischen Regionen. Unternehmen priorisieren inländische Netzwerke, um Versandkosten zu senken und die Liefergeschwindigkeit zu verbessern. Die internationale Logistik wächst weiter, da grenzüberschreitender E-Commerce expandiert, angetrieben durch globale Marktplätze und erschwingliche internationale Versandoptionen. Regionale und grenzüberschreitende Segmente profitieren von Freihandelszonen, verbesserten Zollabfertigungsprozessen und zunehmender globaler Markenpenetration. Investitionen in lokale Vertriebszentren und automatisierte Liefersysteme stärken die inländische Führungsposition in diesem Segment.
- Beispielsweise hat Delhivery seine Inlandsreichweite auf über 18.700 PIN-Codes erweitert und 24 automatisierte Sortiereinheiten in ganz Indien eingesetzt, um einen höheren täglichen Durchsatz zu unterstützen.
Nach Produktkategorie
Mode und Bekleidung halten den größten Anteil mit 32 %, angetrieben durch hohe Kaufhäufigkeit, starke Online-Adoption und die Nachfrage nach schneller Lieferung und bequemen Rücksendungen. Unterhaltungselektronik folgt, unterstützt durch steigende Verkäufe von Smartphones, Zubehör und Haushaltsgeräten, die eine sichere und rechtzeitige Lieferung erfordern. Lebensmittel und Getränke expandieren schnell mit dem Wachstum von Quick-Commerce-Plattformen und Kühlkettenfähigkeiten. Körperpflege und Kosmetik profitieren von Abonnementmodellen und der Nachfrage nach hochwertigen verpackten Waren. Das zunehmende digitale Kaufverhalten, die verbesserte Logistikinfrastruktur und die stärkere Omnichannel-Integration prägen weiterhin das Wachstum in allen Produktkategorien.
Wichtiger Wachstumstreiber
Schnelle Expansion des Online-Shoppings und des digitalen Handels
Der Anstieg des Online-Shoppings beschleunigt stark die Nachfrage nach E-Commerce-Logistik, da Verbraucher aus Bequemlichkeit und einer größeren Produktauswahl zu digitalen Marktplätzen wechseln. Einzelhändler erweitern Erfüllungszentren, Netzwerke für die letzte Meile und Expresslieferfähigkeiten, um steigende Bestellvolumina zu bewältigen. Die erhöhte Nutzung von Smartphones und nahtlose Zahlungsgateways befeuern Online-Transaktionen weiter. Das Wachstum von Marktplattformen und Direktvertriebsmodellen stärkt den Bedarf an zuverlässiger Logistikinfrastruktur. Da Verbraucher schnellere und transparentere Lieferungen erwarten, bleibt die Expansion des E-Commerce ein primärer Treiber, der die langfristige Logistiknachfrage prägt.
- Zum Beispiel betreibt Amazon weltweit mehr als 1.300 Logistikzentren und hat über eine Million robotische Einheiten eingesetzt, um die Verarbeitungsgeschwindigkeit und Effizienz zu verbessern.
Steigende Nachfrage nach Zustellung auf der letzten Meile und Same-Day-Services
Die Zustellung auf der letzten Meile wird zu einem kritischen Schwerpunkt, da Kunden schnelleren Versand und flexible Lieferoptionen suchen. Unternehmen investieren in Mikro-Logistikzentren, automatisierte Sortierung und Routenoptimierungstools, um die Lieferleistung zu verbessern. Städtische Staus fördern die Einführung von elektrischen Lieferwagen, Drohnen und alternativen Mobilitätslösungen. Einzelhändler arbeiten auch mit Drittanbietern von Logistikdiensten zusammen, um die geografische Reichweite zu erweitern und die Nachfrage in der Hochsaison zu bewältigen. Da ultraschnelle Lieferung zu einem Wettbewerbsvorteil wird, treibt die Innovation auf der letzten Meile weiterhin starkes Wachstum im E-Commerce-Logistikmarkt an.
- Zum Beispiel betreibt Meituan in China ein Niedrig-Höhen-Logistiknetzwerk, das autonome Bodenfahrzeuge und Drohnen in bestimmten Geschäftsvierteln und Industrieparks kombiniert. Der Drohnenservice ermöglicht durchschnittliche Lieferzeiten von etwa 15 Minuten innerhalb eines 3 km-Radius auf genehmigten Niedrig-Höhen-Routen.
Einführung von Automatisierung und intelligenten Lagertechnologien
Automatisierung transformiert die E-Commerce-Logistik durch Robotik, KI-gesteuerte Bestandsysteme und fortschrittliche Lagerverwaltungslösungen. Diese Technologien reduzieren manuelle Fehler, beschleunigen Kommissionier- und Verpackungsprozesse und verbessern die Lagerungseffizienz. Unternehmen setzen automatisierte geführte Fahrzeuge, intelligente Förderbänder und prädiktive Analysen ein, um die Abläufe zu optimieren. Hohe Bestellvolumina und schwankende Nachfrageprofile erhöhen den Bedarf an skalierbaren und effizienten Lagersystemen. Da die digitale Transformation beschleunigt, wird automatisierte Infrastruktur unerlässlich, um Liefergeschwindigkeit, Kosteneffizienz und Wettbewerbsleistung aufrechtzuerhalten.
Wichtiger Trend & Gelegenheit
Wachstum des grenzüberschreitenden E-Commerce und globaler Fulfillment-Netzwerke
Der grenzüberschreitende E-Commerce wächst, da Verbraucher internationale Produkte über globale Marktplätze mit wettbewerbsfähigen Preisen und breiteren Sortimenten kaufen. Logistikdienstleister erweitern internationale Versandrouten, Zollabfertigungslösungen und globale Fulfillment-Zentren, um der steigenden Nachfrage gerecht zu werden. Freihandelsabkommen und vereinfachte Dokumentation verbessern die Effizienz im grenzüberschreitenden Handel. Einzelhändler nutzen Multi-Node-Vertriebssysteme, um die Transitzeit zu verkürzen und die Verfügbarkeit von Beständen zu verbessern. Da das globale Online-Shopping weiter zunimmt, bieten grenzüberschreitende Fulfillment-Möglichkeiten große Chancen für Logistikdienstleister, ihre Aktivitäten zu skalieren und neue Märkte zu erschließen.
- Zum Beispiel verstärkte Cainiao während seines Einkaufsfestivals 2023 die Pünktlichkeit und Effizienz seiner Logistik, indem es seine Konsolidierungs- und Vertriebszentren erweiterte, Tausende von Direktlieferfahrten zwischen China und Hongkong hinzufügte und 24/7-Zentralwarenhausbetriebe betrieb.
Ausbau nachhaltiger und grüner Logistiklösungen
E-Commerce-Unternehmen übernehmen nachhaltige Logistikpraktiken, um CO2-Emissionen zu reduzieren und Umweltziele zu erreichen. Elektrische Lieferfahrzeuge, energieeffiziente Lagerhäuser, Routenoptimierungstools und recycelbare Verpackungen unterstützen umweltfreundlichere Abläufe. Verbraucher bevorzugen zunehmend umweltfreundliche Marken, was Einzelhändler dazu ermutigt, umweltverträgliche Lieferoptionen anzunehmen. Regierungen führen Anreize und Vorschriften ein, die sauberere Transportflotten und Abfallreduzierung fördern. Da Nachhaltigkeit zu einem Wettbewerbsvorteil wird, schafft grüne Logistik neue Möglichkeiten für Serviceinnovationen und langfristige Marktführerschaft.
- Zum Beispiel hat Walmart sein Nachhaltigkeitsprogramm erweitert, indem es bis April 2023 fast 1.300 Schnellladestationen für Elektrofahrzeuge an über 280 Standorten in den USA betrieb und später begann, Tausende von Elektrotransportern für die letzte Meile einzusetzen. Das Unternehmen plant, bis 2030 ein landesweites Netzwerk von mindestens 10.000 Ladegeräten zu besitzen und zu betreiben.
Hauptherausforderung
Hohe Betriebskosten und Druck auf die Gewinnmargen
Steigende Transportkosten, Schwankungen der Kraftstoffpreise und Arbeitskräftemangel erzeugen erheblichen finanziellen Druck für Logistikanbieter. Die Lieferung auf der letzten Meile ist kostenintensiv aufgrund hoher Zustelldichte, städtischer Staus und steigender Kundenerwartungen an schnelle Lieferung. Die Verwaltung von Rücksendungen erhöht die betrieblichen Belastungen, insbesondere in der Mode- und Konsumgüterbranche. Unternehmen müssen Kosteneffizienz mit Servicequalität in Einklang bringen und gleichzeitig in Automatisierung und digitale Werkzeuge investieren. Diese Faktoren machen die Kostenkontrolle zu einer großen Herausforderung im gesamten E-Commerce-Logistiksektor.
Kapazitätsengpässe und Infrastrukturbegrenzungen
Das schnelle Wachstum des E-Commerce belastet die bestehende Logistikinfrastruktur und führt zu Engpässen in Lagerhaltung, Transport und Lieferung auf der letzten Meile. Hohe saisonale Nachfragespitzen verursachen Kapazitätsengpässe und betriebliche Verzögerungen. Städtische Gebiete stehen vor Stauproblemen, die die Liefereffizienz einschränken. In Entwicklungsregionen verlangsamen unzureichende Straßennetze und begrenzte Lagerautomatisierung die Erfüllungsgeschwindigkeit. Anbieter müssen die Kapazität erweitern, Technologie aufrüsten und die Netzwerkplanung optimieren, um diese Einschränkungen zu überwinden. Die Bewältigung von Infrastrukturdefiziten bei gleichzeitiger Aufrechterhaltung der Liefergeschwindigkeit bleibt eine zentrale Herausforderung für das nachhaltige Marktwachstum.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 34 % am E-Commerce-Logistikmarkt, unterstützt durch die starke Akzeptanz des Online-Shoppings, fortschrittliche Transportinfrastruktur und hohe Nachfrage nach Expresslieferdiensten. Die Vereinigten Staaten führen die Region mit umfangreichen Erfüllungsnetzwerken, weit verbreiteten Same-Day-Delivery-Optionen und starken Investitionen in Lagerautomatisierung an. E-Commerce-Giganten erweitern Mikro-Erfüllungszentren und Fähigkeiten für die letzte Meile, um steigende Bestellvolumina zu bewältigen. Kanada trägt durch wachsende Nutzung des Online-Handels und erhöhte grenzüberschreitende Sendungen bei. Hohe digitale Kompetenz, zuverlässige Zahlungssysteme und steigende Omnichannel-Einzelhandelsstrategien stärken weiterhin die Führungsposition Nordamerikas in der globalen E-Commerce-Logistiklandschaft.
Europa
Europa beansprucht einen Anteil von 27 %, angetrieben durch starke E-Commerce-Durchdringung, gut entwickelte Transportsysteme und unterstützende Vorschriften für den grenzüberschreitenden Handel. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen den Markt mit fortschrittlicher Lagerhaltung, dichten Paketnetzwerken und steigender Nachfrage nach schnellen und flexiblen Lieferdiensten an. Einzelhändler setzen auf Automatisierung und grüne Logistiklösungen, um die Betriebseffizienz zu verbessern und Emissionen zu reduzieren. Die Region profitiert auch von integrierten Zollprozessen, die nahtlose internationale Sendungen unterstützen. Das Wachstum in den Online-Segmenten Mode, Elektronik und Lebensmittel treibt weiterhin die Nachfrage nach effizienten Logistikoperationen in ganz Europa an.
Asien-Pazifik
Asien-Pazifik führt das Wachstum mit einem Anteil von 31% an, angetrieben durch den schnell wachsenden Online-Handel, die zunehmende Smartphone-Nutzung und starke Produktions- und Exportaktivitäten. China und Indien dominieren aufgrund hoher Bestellvolumina, steigender digitaler Zahlungen und umfangreicher Investitionen in die Logistikinfrastruktur. Die Märkte in Südostasien zeigen eine schnelle Anpassung an E-Commerce-Plattformen und Dienstleistungen für die letzte Meile. Unternehmen erweitern Erfüllungszentren und nutzen Automatisierung, um die Spitzenlast zu bewältigen. Der Aufstieg von Schnellhandel und grenzüberschreitendem Handel steigert die Anforderungen an die Logistik weiter. Asien-Pazifik bleibt eine der stärksten und am schnellsten wachsenden Regionen im globalen E-Commerce-Logistikmarkt.
Lateinamerika
Lateinamerika hält einen Anteil von 5%, unterstützt durch die steigende Teilnahme am E-Commerce, die zunehmende Nutzung digitaler Zahlungen und die verbesserte Logistikinfrastruktur in wichtigen Ländern wie Brasilien und Mexiko. Die wachsende Akzeptanz des Online-Handels treibt die Nachfrage nach fortschrittlichen Lagerhäusern und schnelleren Paketlieferdiensten an. Einzelhändler investieren in Operationen für die letzte Meile, regionale Vertriebszentren und grenzüberschreitende Logistikpartnerschaften, um die Zugänglichkeit zu verbessern. Trotz Herausforderungen wie ungleichmäßiger Infrastruktur und hohen Lieferkosten in abgelegenen Gebieten unterstützen zunehmende finanzielle Inklusion und die Expansion des mobilen Handels das stetige Marktwachstum in der gesamten Region.
Mittlerer Osten & Afrika
Der Mittlere Osten und Afrika machen 3% des Anteils aus, angetrieben durch die steigende Akzeptanz des Online-Shoppings, wachsende städtische Bevölkerungen und expandierende digitale Zahlungssysteme. Golfstaaten, insbesondere die VAE und Saudi-Arabien, führen mit fortschrittlichen Logistikzentren, Freihandelszonen und starker Nachfrage nach Premium-Lieferoptionen. Afrika zeigt ein allmähliches Wachstum, unterstützt durch verbesserten Internetzugang, steigende E-Commerce-Teilnahme und Investitionen in Verkehrsnetze. Unternehmen erweitern Erfüllungszentren und Lösungen für die letzte Meile, um unterversorgte Standorte zu erreichen. Trotz infrastruktureller Herausforderungen unterstützen zunehmende Digitalisierung und Einzelhandelsmodernisierung weiterhin die langfristige Marktentwicklung.
Marktsegmentierungen:
Nach Dienstleistungstyp
- Transport
- Lagerhaltung
- Mehrwertdienste
- Bestandsverwaltung
Nach Betriebsbereich
- Inland
- International
- Grenzüberschreitend
- Regional
Nach Produktkategorie
- Unterhaltungselektronik
- Mode & Bekleidung
- Lebensmittel & Getränke
- Körperpflege & Kosmetik
Nach Endbenutzer
- B2C
- B2B
- Online-Händler
- Marktplatz-Plattformen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft zeigt eine starke Präsenz großer Akteure wie Kenco Group, Inc., Aramex International, CEVA Logistics, XPO Logistics Plc., Clipper Logistics Plc., DHL International GmbH, Agility Public Warehousing Company K.S.C.P., Gati Limited, FedEx Corporation und United Parcel Service, Inc. Diese Unternehmen stärken ihre Marktposition durch umfangreiche Transportnetzwerke, fortschrittliche Lagerfähigkeiten und kontinuierliche Investitionen in Automatisierungs- und digitale Tracking-Technologien. Führende Akteure konzentrieren sich darauf, die Dienstleistungen für die letzte Meile auszubauen, Routenoptimierungstools zu integrieren und die grenzüberschreitende Erfüllung zu verbessern, um die steigende Nachfrage im E-Commerce zu unterstützen. Strategische Partnerschaften mit Online-Händlern, Marktplattformen und Technologieanbietern helfen, die Liefergeschwindigkeit und die Betriebseffizienz zu verbessern. Nachhaltigkeitsinitiativen, einschließlich elektrischer Flotten und umweltfreundlicher Verpackungslösungen, gewinnen ebenfalls an Bedeutung in den Wettbewerbsstrategien. Da die Volumina des Online-Shoppings steigen, hängt die Differenzierung zunehmend von schneller Lieferleistung, skalierbaren Erfüllungslösungen und starker technologischer Innovation entlang der Logistikkette ab.
Analyse der Hauptakteure
- Kenco Group, Inc.
- Aramex International
- CEVA Logistics
- XPO Logistics Plc.
- Clipper Logistics Plc.
- DHL International GmbH
- Agility Public Warehousing Company K.S.C.P.
- Gati Limited
- FedEx Corporation
- United Parcel Service, Inc.
Neueste Entwicklungen
- Im September 2025 betonte Aramex International, dass sich die E-Commerce-Logistik nun auf Geschwindigkeit, Genauigkeit, Technologie und Nachhaltigkeit konzentriert — die Erfüllung neu zu überdenken, um den modernen Anforderungen des Online-Shoppings gerecht zu werden.
- Im Mai 2025 erwarb Kenco Group, Inc. den 3PL-Bereich von Drexel Industries mit Sitz in Ontario. Der Erwerb fügte vier physische Standorte und etwa 100 Mitarbeiter hinzu und erweiterte Kencos Präsenz in Kanada.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Betriebsbereich, Produktkategorie, Endbenutzer und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich ausdehnen, da der Online-Shopping-Boom in allen wichtigen Regionen beschleunigt.
- Same-Day- und Next-Day-Lieferdienste werden auf führenden Plattformen zum Standard.
- Automatisierung und Robotik werden Fulfillment-Zentren umgestalten und die Verarbeitungsgeschwindigkeit verbessern.
- Das Wachstum des grenzüberschreitenden E-Commerce wird die Nachfrage nach globalen Versand- und Zolllösungen erhöhen.
- Elektrofahrzeuge und grüne Logistik werden an Bedeutung gewinnen, da Nachhaltigkeit zur Priorität wird.
- Mikro-Fulfillment-Zentren werden schnellere Lieferungen in dicht besiedelten städtischen Gebieten unterstützen.
- KI-gesteuerte Routenoptimierung wird die Lieferzeiten verkürzen und die Kosteneffizienz verbessern.
- Rückwärtslogistik-Operationen werden sich erweitern, um das steigende Volumen an Online-Retouren zu bewältigen.
- Partnerschaften zwischen Einzelhändlern und Logistikanbietern werden gestärkt, um Kapazität und Zuverlässigkeit zu verbessern.
- Prädiktive Analysen werden die Bedarfsplanung verbessern und eine effizientere Lagerplatzierung ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für E-Commerce-Logistik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der E-Commerce-Logistikmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Was sind die entscheidenden Faktoren für das Wachstum des E-Commerce-Logistikmarktes?
Was sind die Hauptfaktoren, die das Wachstum des E-Commerce-Logistikmarktes anheizen?
Wer sind die führenden Unternehmen im E-Commerce-Logistikmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 E-Commerce-Logistikmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global E-Commerce-Logistikmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 470.83 billion → 2032: USD 2,325.91 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 E-Commerce-Logistikmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. E-Commerce-Logistikmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 E-Commerce-Logistikmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 E-Commerce-Logistikmarkt Market Drivers
- 3.3 E-Commerce-Logistikmarkt Market Restraints & Challenges
- 3.4 E-Commerce-Logistikmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 E-Commerce-Logistikmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 E-Commerce-Logistikmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, E-Commerce-Logistikmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 E-Commerce-Logistikmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. E-Commerce-Logistikmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the E-Commerce-Logistikmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 E-Commerce-Logistikmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 E-Commerce-Logistikmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 E-Commerce-Logistikmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in E-Commerce-Logistikmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New E-Commerce-Logistikmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global E-Commerce-Logistikmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America E-Commerce-Logistikmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe E-Commerce-Logistikmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific E-Commerce-Logistikmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America E-Commerce-Logistikmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East E-Commerce-Logistikmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa E-Commerce-Logistikmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. E-Commerce-Logistikmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
