
Marktübersicht
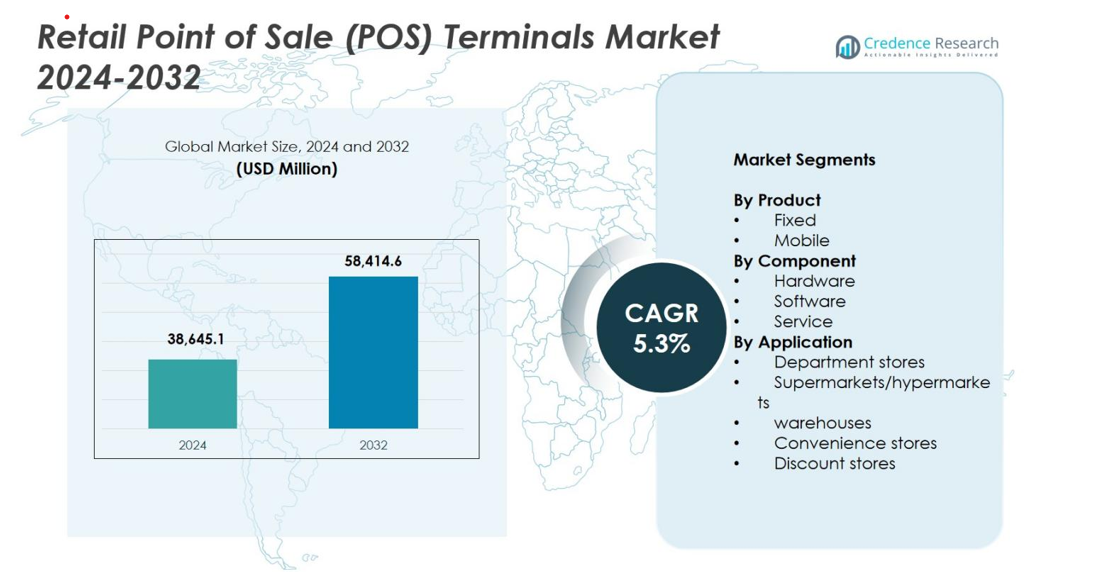
Der Markt für Retail Point of Sale (POS) Terminals wurde im Jahr 2024 auf 38.645,1 Millionen USD geschätzt und soll bis 2032 58.414,6 Millionen USD erreichen, bei einer CAGR von 5,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Retail Point of Sale (POS) Terminals 2024 | 38.645,1 Millionen USD |
| Markt für Retail Point of Sale (POS) Terminals, CAGR | 5,3 % |
| Marktgröße für Retail Point of Sale (POS) Terminals 2032 | 58.414,6 Millionen USD |
Der Markt für Retail Point of Sale (POS) Terminals wird von einer starken Gruppe globaler und regionaler Akteure geprägt, darunter Shopify Inc., Square, PayPal Zettle, Lightspeed, Clover, SumUp, NCR Corporation, Aptos, Cegid Group und Ctac NV, die alle Fortschritte in digitalen Zahlungslösungen, mobile POS-Adoption und cloudbasiertes Retail-Management vorantreiben. Diese Unternehmen konzentrieren sich darauf, die Transaktionsgeschwindigkeit, Sicherheit und Omnichannel-Integration zu verbessern, um den sich entwickelnden Einzelhandelsanforderungen gerecht zu werden. Im Jahr 2024 führte Nordamerika den Markt mit einem Anteil von 34,2 % an, unterstützt durch die schnelle Einführung digitaler Zahlungen und die starke Präsenz wichtiger Technologieanbieter, gefolgt von Asien-Pazifik mit 28,9 %, angetrieben durch den Ausbau der Einzelhandelsinfrastruktur und bargeldlose Initiativen.
Markteinsichten
- Der Markt für Retail Point of Sale (POS) Terminals wurde im Jahr 2024 auf 38.645,1 Millionen USD geschätzt und soll bis 2032 mit einer CAGR von 5,3 % wachsen.
- Das Marktwachstum wird durch die steigende Akzeptanz von Omnichannel-Retailing, die zunehmende Nachfrage nach kontaktlosen Zahlungen und die starke Integration von POS-Systemen mit Bestands-, Treue- und Datenanalyseplattformen angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Einführung von cloudbasierten und mobilen POS-Lösungen, die Erweiterung von KI- und IoT-fähigen Terminals und die Modernisierung von Kassensystemen in Supermärkten, Convenience-Stores und spezialisierten Einzelhandelsformaten.
- Führende Akteure wie Shopify Inc., Square, PayPal Zettle, Lightspeed, Clover, SumUp, NCR Corporation, Aptos, Cegid Group und Ctac NV innovieren weiterhin, wobei feste POS mit einem Anteil von 62,4 % das dominierende Produktsegment darstellen.
- Regional führt Nordamerika mit einem Anteil von 34,2 %, gefolgt von Asien-Pazifik mit 28,9 %, Europa mit 26,8 %, Lateinamerika mit 6,5 % und MEA mit 3,6 %, was eine starke globale Digitalisierung des Einzelhandels widerspiegelt.
Marktsegmentierungsanalyse
Nach Produkt
Der Markt für Retail Point of Sale (POS) Terminals ist in feste und mobile POS-Systeme unterteilt, wobei feste POS im Jahr 2024 mit einem Anteil von 62,4 % den Markt dominieren. Diese Führungsposition wird durch die starke Akzeptanz in Supermärkten, Hypermärkten und großen Einzelhandelsketten angetrieben, die stabile, hochkapazitive Transaktionssysteme mit robuster Peripherie-Integration benötigen. Feste POS-Terminals bieten erhöhte Sicherheit, fortschrittliches Bestandsmanagement und konstante Leistung während der Stoßzeiten. Mobile POS expandieren schnell aufgrund der steigenden Nachfrage nach Lösungen zur Vermeidung von Warteschlangen und flexiblen Checkout-Erfahrungen in Convenience-Stores und spezialisierten Einzelhandelsumgebungen.
- Zum Beispiel wird die „Emerald POS“-Plattform von NCR Voyix von großen Lebensmittelhändlern wie Northgate González Market genutzt.
Nach Komponente
Im Komponentensegment umfasst der Markt Hardware, Software und Dienstleistungen, wobei Hardware im Jahr 2024 mit einem Anteil von 47,8 % den größten Anteil ausmacht. Das Wachstum wird durch kontinuierliche Terminal-Upgrades, steigende Implementierung von kontaktlosen Zahlungssystemen und den Übergang zu EMV-konformen Systemen unterstützt. Einzelhändler priorisieren langlebige, leistungsstarke Hardware, um Omnichannel-Operationen und schnellere Checkout-Workflows zu unterstützen. Die Software-Akzeptanz beschleunigt sich mit cloudbasierten POS, KI-gesteuerten Analysen und Echtzeit-Daten-Einblicken, während Dienstleistungsangebote an Bedeutung gewinnen, da Einzelhändler Integrations-, Wartungs- und Managed-Support-Lösungen suchen.
- Zum Beispiel führte NCR Voyix im Jahr 2024 seine neuesten Verbesserungen für Self-Checkout- und POS-Hardware ein, darunter aufgerüstete Scanner und Touchscreens, um die Transaktionsgeschwindigkeit und Zuverlässigkeit in stark frequentierten Einzelhandelsgeschäften zu verbessern.
Nach Anwendung
Das Anwendungssegment umfasst Kaufhäuser, Supermärkte/Hypermärkte, Lagerhäuser, Convenience-Stores und Discounter, wobei Supermärkte/Hypermärkte im Jahr 2024 mit einem Anteil von 38,6 % führend sind. Diese Dominanz resultiert aus hohen Transaktionsvolumina, Mehrspur-Checkout-Bedürfnissen und der Nachfrage nach integrierten POS-Lösungen, die Bestandsverfolgung, Treueprogramme und dynamische Preisgestaltung unterstützen. Kaufhäuser implementieren zunehmend fortschrittliche POS für einheitliche Omnichannel-Erlebnisse, während Convenience- und Discounter kompakte oder mobile POS-Systeme für Geschwindigkeit und Platzeffizienz einsetzen. Lagerhäuser verlassen sich auf robuste POS-Terminals, um Abrechnung, Bestandsverwaltung und Logistik-Workflows zu optimieren.
Wichtige Wachstumstreiber
Wachsende Akzeptanz des Omnichannel-Handels
Der beschleunigte Übergang zum Omnichannel-Handel stellt einen wichtigen Wachstumstreiber für den Markt für Retail Point of Sale (POS) Terminals dar. Einzelhändler integrieren zunehmend physische und digitale Vertriebskanäle, um nahtlose Einkaufserlebnisse zu bieten, und POS-Systeme dienen als technologische Grundlage für den einheitlichen Handel. Moderne POS-Terminals unterstützen Echtzeit-Bestandsaktualisierungen, kanalübergreifende Zahlungen, Click-and-Collect-Services und synchronisierte Kundendaten über Online-Plattformen und In-Store-Operationen hinweg. Da Einzelhändler Personalisierung, schnelleren Checkout und integrierte Treueprogramme priorisieren, steigt die Nachfrage nach fortschrittlichen POS-Lösungen mit Analytik und Cloud-Konnektivität. Die steigende Akzeptanz mobiler POS-Systeme verbessert zusätzlich die Flexibilität und den Kundenservice, insbesondere in stark frequentierten Umgebungen. Diese Konvergenz von betrieblicher Effizienz und erlebnisorientiertem Handel treibt die Marktexpansion erheblich voran.
- Zum Beispiel wird Shopify POS weiterhin als einheitliches Handelsrückgrat eingeführt, um Online- und Offline-Verkäufe zu verbinden. In den Jahren 2024-2025 hat Shopify die Funktionalität verbessert, die es Einzelhändlern ermöglicht, Bestände, Kundendaten, Kasse und Rückgaben über alle Kanäle hinweg zu synchronisieren, sodass der Warenkorb, das Treueprofil und die Kaufhistorie eines Kunden ihnen folgen, egal ob sie online oder im Laden einkaufen.
Steigende Nachfrage nach kontaktlosen und digitalen Zahlungslösungen
Die wachsende Vorliebe für kontaktlose und digitale Zahlungen treibt die starke Einführung moderner POS-Terminals weltweit weiter voran. Verbraucher erwarten zunehmend schnelle, sichere und berührungsfreie Zahlungserlebnisse, die durch die Verbreitung von mobilen Geldbörsen, NFC-fähigen Karten und QR-basierten Transaktionen angetrieben werden. Einzelhändler reagieren darauf, indem sie auf fortschrittliche POS-Systeme umsteigen, die in der Lage sind, verschiedene digitale Zahlungsmethoden zu verarbeiten und gleichzeitig die Einhaltung globaler Sicherheitsstandards wie EMV und PCI-DSS sicherzustellen. Die Pandemie beschleunigte Verhaltensänderungen hin zu berührungslosen Transaktionen, wodurch digitale Zahlungen zu einer langfristigen Norm im Einzelhandel wurden. Finanzielle Inklusionsinitiativen, regulatorische Vorstöße in Richtung bargeldloser Volkswirtschaften und digitale Transformationsprogramme in Entwicklungsländern fördern die Einführung von POS weiter. Da Unternehmen Betrugsreduktion, höhere Transaktionsgeschwindigkeit und verbessertes Kundenvertrauen anstreben, wächst die Nachfrage nach sicheren, multifunktionalen POS-Terminals weiter.
- Zum Beispiel berichtete Visa im Jahr 2024, dass über 70 % aller persönlichen Transaktionen in seinem globalen Netzwerk kontaktlos waren, was die Notwendigkeit von Terminals verstärkt, die Tap-to-Pay unterstützen.
Zunehmender Bedarf an datengesteuerten Einzelhandelsoperationen
Der steigende Fokus auf datengesteuerte Entscheidungsfindung fördert erheblich die Einführung fortschrittlicher POS-Terminals. Einzelhändler nutzen POS-Daten als wichtige Informationsquelle, um Kaufverhalten zu analysieren, Bestandsniveaus zu optimieren, Spitzenzeiten zu identifizieren und gezielte Werbestrategien zu entwerfen. Moderne POS-Systeme, die mit KI und Cloud-Analysen ausgestattet sind, bieten Echtzeiteinblicke, die die Genauigkeit der Warenpräsentation verbessern, Fehlbestände reduzieren und die Betriebseffizienz steigern. Die Integration von POS mit CRM-, ERP- und Lieferkettensystemen stärkt die Datentransparenz entlang der Wertschöpfungskette weiter. Da der Wettbewerb intensiver wird, verlassen sich Einzelhändler zunehmend auf analysenfähige POS-Plattformen, um personalisierte Kundenerlebnisse zu bieten und das Personalmanagement zu optimieren. Dieser Wandel hin zu intelligenten Einzelhandelsökosystemen treibt die starke Nachfrage nach POS-Terminals der nächsten Generation an, die kontinuierliche Datenverarbeitung und umsetzbare Einblicke bieten können.
Wichtige Trends & Chancen
Schneller Wandel hin zu Cloud-basierten und mobilen POS-Lösungen
Ein wichtiger Trend, der den Markt für Einzelhandels-POS-Terminals umgestaltet, ist die beschleunigte Einführung von Cloud-basierten und mobilen POS-Plattformen. Cloud-POS-Systeme ermöglichen Fernzugriff, automatische Updates, zentrale Datenverwaltung und nahtlose Integration mit E-Commerce-Plattformen, was sie ideal für den Betrieb mehrerer Filialen macht. Einzelhändler profitieren von geringeren Anfangskosten, abonnementbasierten Preisen und erhöhter Skalierbarkeit. Gleichzeitig eröffnen mobile POS-Lösungen Möglichkeiten für flexiblere Ladenlayouts, line-busting Workflows und personalisierte Kundeninteraktionen direkt auf der Verkaufsfläche. Diese Systeme erleichtern schnelleres Onboarding, vereinfachte Wartung und einfachere Konnektivität mit Drittanbieteranwendungen wie Treueprogrammen und Inventar-Tools. Da Einzelhändler in einer sich entwickelnden digitalen Landschaft nach Agilität und Betriebseffizienz streben, stellen Cloud- und mobile POS bedeutende Wachstumschancen dar.
- Zum Beispiel erweiterte Shopify im Jahr 2024 seine cloudbasierten POS-Funktionen, wodurch Einzelhändler in der Lage sind, Online- und In-Store-Warenkörbe, Rückgaben und Inventar über ein einziges Cloud-Dashboard zu vereinheitlichen.
Integration von KI, IoT und fortschrittlicher Analytik in POS-Systeme
Der Markt erlebt starke Chancen, die durch die Integration von KI, IoT und fortschrittlicher Analytik in POS-Systeme angetrieben werden. KI-gestützte POS-Systeme verbessern die Nachfrageprognose, automatisieren Produktempfehlungen und stärken die Betrugserkennung durch Echtzeit-Anomalieüberwachung. IoT-fähige Geräte verbinden POS mit Sensoren, intelligenten Regalen und Inventarsystemen, um die betriebliche Sichtbarkeit zu verbessern und das Bestandsmanagement zu optimieren. Einzelhändler setzen zunehmend POS-Systeme ein, die Verhaltensdaten erfassen und personalisierte Werbeaktionen sowie dynamische Preisstrategien ermöglichen. Mit fortschrittlicher Analytik gewinnen Unternehmen tiefere Einblicke in Kaufmuster, Filialleistung und betriebliche Engpässe. Da Einzelhandelsumgebungen zunehmend automatisiert und vernetzt werden, erweitern sich die Chancen für Anbieter, die intelligente, interoperable und analytikgetriebene POS-Ökosysteme anbieten.
- Zum Beispiel integrieren Walmarts KI- und computergestützte Inventar- und Regal-Analysesysteme, die 2024 erweitert wurden, POS-Daten im Laden, um die Nachbestückung zu optimieren und Fehlbestände zu reduzieren.
Wichtige Herausforderungen
Hohe Implementierungs- und Upgrade-Kosten
Eine der größten Herausforderungen im Markt für Retail-POS-Terminals sind die erheblichen Kosten, die mit Installation, Integration und Upgrades verbunden sind. Einzelhändler, insbesondere kleine und mittelständische Unternehmen, stehen oft vor finanziellen Einschränkungen, wenn sie moderne POS-Systeme einführen, die neue Hardware, Software-Abonnements und Mitarbeiterschulungen erfordern. Der Übergang von Altsystemen zu cloudbasierten oder digital fortschrittlichen POS-Systemen bringt Kompatibilitätsprobleme, Sicherheitsanforderungen und potenzielle Ausfallzeiten während der Implementierung mit sich. Ständige technologische Fortschritte erfordern zudem regelmäßige Upgrades, was die langfristigen Betriebskosten erhöht. Diese finanziellen und logistischen Belastungen können die Einführungsraten verlangsamen und kleinere Einzelhändler davon abhalten, die fortschrittlichen POS-Funktionen vollständig zu nutzen, trotz ihrer langfristigen Vorteile.
Cybersecurity-Risiken und Datenschutzbedenken
Cybersecurity bleibt eine bedeutende Herausforderung, da POS-Terminals zunehmend mit Cloud-Plattformen, digitalen Zahlungssystemen und vernetzten Einzelhandelsnetzwerken verbunden sind. POS-Systeme sind anfällig für Malware-Angriffe, Datenverletzungen und Zahlungskartenbetrug, was Einzelhändler dazu veranlasst, stark in fortschrittliche Sicherheitsrahmenwerke zu investieren. Die Einhaltung von PCI-DSS, EMV-Standards und lokalen Datenschutzbestimmungen erhöht die Komplexität und die Kosten. Angesichts steigender Bedrohungen, die auf Einzelhandelsumgebungen abzielen, kann bereits ein einziger Verstoß zu finanziellen Verlusten, Reputationsschäden und regulatorischen Strafen führen. Die Aufrechterhaltung von End-to-End-Verschlüsselung, Multi-Faktor-Authentifizierung und kontinuierlicher Sicherheitsüberwachung wird für Einzelhändler, die große oder verteilte POS-Netzwerke betreiben, unerlässlich, aber auch anspruchsvoll.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für Retail Point of Sale (POS) Terminals im Jahr 2024 mit einem Anteil von 34,2 %, angetrieben durch die schnelle Einführung von Technologien, die hohe Durchdringung digitaler Zahlungssysteme und starke Investitionen in die Omnichannel-Einzelhandelsinfrastruktur. Große Einzelhändler setzen weiterhin fortschrittliche POS-Hardware und cloudbasierte Plattformen ein, um die Transaktionsgeschwindigkeit zu erhöhen, die Bestandsübersicht zu verbessern und kontaktlose Zahlungen zu unterstützen. Die Präsenz führender Lösungsanbieter und häufige System-Upgrades stärken das regionale Wachstum weiter. Die steigende Nachfrage nach mobilen POS-Lösungen in Fachgeschäften, Schnellrestaurants und Convenience-Läden trägt erheblich zur Marktexpansion in den USA und Kanada bei.
Europa
Europa hielt im Jahr 2024 einen Anteil von 26,8 % am Markt für Retail POS Terminals, unterstützt durch die weit verbreitete Einführung von EMV-konformen Systemen, den Ausbau bargeldloser Zahlungssysteme und den starken regulatorischen Fokus auf sichere Transaktionstechnologien. Einzelhändler in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern integrieren zunehmend cloudbasierte POS- und Mobilitätslösungen, um die Betriebseffizienz zu verbessern und das Checkout-Erlebnis zu optimieren. Das Wachstum wird auch durch die steigende E-Commerce-Durchdringung und Omnichannel-Strategien vorangetrieben, die eine nahtlose POS-Integration erfordern. Die Modernisierung veralteter Einzelhandelsformate sowie die anhaltende Nachfrage nach digitalen Geldbörsen und kontaktlosen Zahlungen treiben die Marktentwicklung in der Region weiter voran.
Asien-Pazifik
Der Asien-Pazifik-Raum entwickelte sich mit einem Anteil von 28,9 % im Jahr 2024 zur am schnellsten wachsenden Region, angetrieben durch die schnelle Expansion des Einzelhandels, die steigende Verbraucherakzeptanz digitaler Zahlungen und staatlich geführte Initiativen für eine bargeldlose Wirtschaft. China, Indien, Japan und die Märkte in Südostasien investieren stark in die Modernisierung von POS-Systemen, um hohe Transaktionsvolumina und dynamische Einzelhandelsformate zu unterstützen. Der Einsatz mobiler POS-Systeme ist aufgrund von Kosteneffizienz und Flexibilität besonders stark. Der boomende E-Commerce-Sektor und die verstärkte Integration von KI- und cloudbasierten POS-Plattformen beschleunigen das Wachstum weiter. Expansive Supermärkte, Convenience-Ketten und kleine Einzelhandelsgeschäfte treiben die erhebliche Nachfrage in der gesamten Region weiter voran.
Lateinamerika
Lateinamerika machte im Jahr 2024 einen Anteil von 6,5 % am Markt aus, wobei das Wachstum durch die Verbesserung der Zahlungsinfrastruktur, die steigende Smartphone-Durchdringung und die zunehmende Nutzung digitaler Geldbörsen angetrieben wurde. Brasilien und Mexiko führen die regionale Akzeptanz an, da Einzelhändler ihre Abläufe digitalisieren und veraltete POS-Systeme aufrüsten, um elektronische Zahlungen und Compliance-Anforderungen zu unterstützen. Die Einführung mobiler POS-Systeme beschleunigt sich bei kleinen und mittelgroßen Einzelhändlern aufgrund von Erschwinglichkeit und Benutzerfreundlichkeit. Wirtschaftliche Reformen, Initiativen zur finanziellen Inklusion und die Modernisierung von Einzelhandelsformaten tragen zu einem stetigen Marktwachstum bei, trotz Herausforderungen im Zusammenhang mit Sicherheitsbedenken und ungleichmäßiger digitaler Infrastruktur in der gesamten Region.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von 3,6 %, unterstützt durch den Aufstieg moderner Einzelhandelsformate, staatliche Initiativen zur Förderung bargeldloser Transaktionen und die wachsende Akzeptanz von E-Commerce. Die VAE, Saudi-Arabien und Südafrika sind wichtige Beitragszahler und investieren in fortschrittliche POS-Systeme, um der steigenden Verbrauchernachfrage nach digitalen Zahlungen und nahtlosen Checkout-Erlebnissen gerecht zu werden. Mobile POS-Lösungen gewinnen bei KMU aufgrund niedriger Installationskosten und verbesserter Flexibilität an Bedeutung. Trotz infrastruktureller Herausforderungen in Teilen Afrikas erschließen die fortlaufende Modernisierung des Einzelhandelssektors und die expandierenden Fintech-Ökosysteme weiterhin Wachstumschancen in der gesamten MEA-Region.
Marktsegmentierungen
Nach Produkt
- Fest
- Mobil
Nach Komponente
- Hardware
- Software
- Dienstleistung
Nach Anwendung
- Kaufhäuser
- Supermärkte/Hypermärkte
- Lagerhäuser
- Convenience Stores
- Discounter
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Retail Point of Sale (POS) Terminals zeichnet sich durch eine vielfältige und dynamische Wettbewerbslandschaft aus, die von globalen Technologieanbietern, Zahlungsanbieterlösungen und aufstrebenden cloudbasierten POS-Anbietern geprägt ist. Schlüsselakteure wie Shopify Inc., Square, PayPal Zettle, Lightspeed, Clover, SumUp, NCR Corporation, Aptos, Cegid Group und Ctac NV treiben Innovationen durch fortschrittliche Zahlungstechnologien, die Einführung mobiler POS und integrierte Omnichannel-Fähigkeiten voran. Diese Unternehmen konzentrieren sich darauf, die Benutzererfahrung zu verbessern, die Transaktionssicherheit zu erhöhen und skalierbare, cloudbasierte Plattformen bereitzustellen, die auf Einzelhändler jeder Größe zugeschnitten sind. Strategische Partnerschaften, Produktverbesserungen und geografische Expansion bleiben zentral, um die Marktpräsenz zu stärken. Anbieter investieren zunehmend in KI-gestützte Analysen, Unterstützung für kontaktlose Zahlungen und nahtlose Integration mit Einzelhandelsmanagementsystemen, um ihre Angebote zu differenzieren. Da der Wettbewerb intensiver wird, priorisieren Anbieter flexible Preisgestaltungsmodelle und abonnementbasierte Lösungen, um kleine und mittelständische Unternehmen anzuziehen, während große Einzelhändler robuste, unternehmensgerechte POS-Ökosysteme suchen.
Analyse der Hauptakteure
- Cegid Gruppe
- PayPal Zettle
- Aptos (Goldman Sachs Merchant Banking Division)
- Square
- Ctac NV
- Lightspeed
- NCR Corporation
- SumUp
- Clover
- Shopify Inc.
Neueste Entwicklungen
- Im Dezember 2025 bildete PAX Technology eine strategische Partnerschaft mit Wink, um multimodale biometrische Authentifizierung (Gesicht, Handfläche oder Sprach-ID) zu den Android-Zahlungsterminals von PAX hinzuzufügen, mit dem Ziel, schnellere, freihändige und sicherere Kassiervorgänge zu ermöglichen.
- Im November 2025 brachte ToneTag RetailPOD 3.0 auf den Markt, ein KI-gestütztes Zahlungsterminal, das entwickelt wurde, um „zu sprechen, zu transagieren und zu verkaufen“, und signalisiert damit ein neu gestaltetes POS-Erlebnis für Einzelhandelsgeschäfte.
- Im August 2025 gab PAX Global (Muttergesellschaft von PAX Technology) bekannt, dass sein australischer RKI-Service die PCI PIN-Zertifizierung erhalten hat, was seine Zahlungssicherheitsangebote und Mehrwertdienste im asiatisch-pazifischen POS-Markt stärkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Komponente, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine stetige Einführung von cloudbasierten und mobilen POS-Plattformen in globalen Einzelhandelsumgebungen erleben.
- Die Integration von KI und Analytik wird die Echtzeit-Entscheidungsfindung und das personalisierte Kundenengagement stärken.
- Die Einführung von kontaktlosen und digitalen Zahlungen wird weiterhin beschleunigen und Upgrades auf fortschrittliche POS-Systeme vorantreiben.
- Einzelhändler werden zunehmend veraltete Infrastrukturen durch einheitliche Omnichannel-POS-Ökosysteme ersetzen.
- Mobile POS-Lösungen werden sich schnell in Convenience-Stores, Schnellrestaurants und kleinen Einzelhandelsformaten ausbreiten.
- Erweiterte Cybersicherheitsrahmen werden unerlässlich, da digitale Transaktionen und Datenvolumen zunehmen.
- POS-Anbieter werden sich auf modulare, skalierbare und abonnementsbasierte Bereitstellungsmodelle konzentrieren.
- IoT und vernetzte Einzelhandelstechnologien werden Automatisierung, Bestandsverfolgung und betriebliche Sichtbarkeit verbessern.
- Entwicklungsregionen werden aufgrund steigender Digitalisierung und wachsendem organisierten Einzelhandel starkes Wachstum verzeichnen.
- Strategische Partnerschaften zwischen Zahlungsanbietern und POS-Anbietern werden Marktinnovation und Wettbewerbsfähigkeit neu gestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Einzelhandels-Point-of-Sale (POS)-Terminals und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Einzelhandels-Point-of-Sale (POS)-Terminals zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Einzelhandels-POS-Terminals hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Einzelhandels-POS-Terminals antreiben?
Wer sind die führenden Unternehmen im Markt für Einzelhandels-Point-of-Sale (POS)-Terminals?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Einzelhandelsverkaufsstellen (POS) Terminals Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 38,645.1 million → 2032: USD 58,414.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Drivers
- 3.3 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Restraints & Challenges
- 3.4 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Einzelhandelsverkaufsstellen (POS) Terminals Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Einzelhandelsverkaufsstellen (POS) Terminals Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Einzelhandelsverkaufsstellen (POS) Terminals Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Einzelhandelsverkaufsstellen (POS) Terminals Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Einzelhandelsverkaufsstellen (POS) Terminals Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Einzelhandelsverkaufsstellen (POS) Terminals Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Einzelhandelsverkaufsstellen (POS) Terminals Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Einzelhandelsverkaufsstellen (POS) Terminals Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Einzelhandelsverkaufsstellen (POS) Terminals Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Einzelhandelsverkaufsstellen (POS) Terminals Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Einzelhandelsverkaufsstellen (POS) Terminals Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Einzelhandelsverkaufsstellen (POS) Terminals Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Einzelhandelsverkaufsstellen (POS) Terminals Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Einzelhandelsverkaufsstellen (POS) Terminals Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Einzelhandelsverkaufsstellen (POS) Terminals Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Einzelhandelsverkaufsstellen (POS) Terminals Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Einzelhandelsverkaufsstellen (POS) Terminals Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
