
Marktübersicht
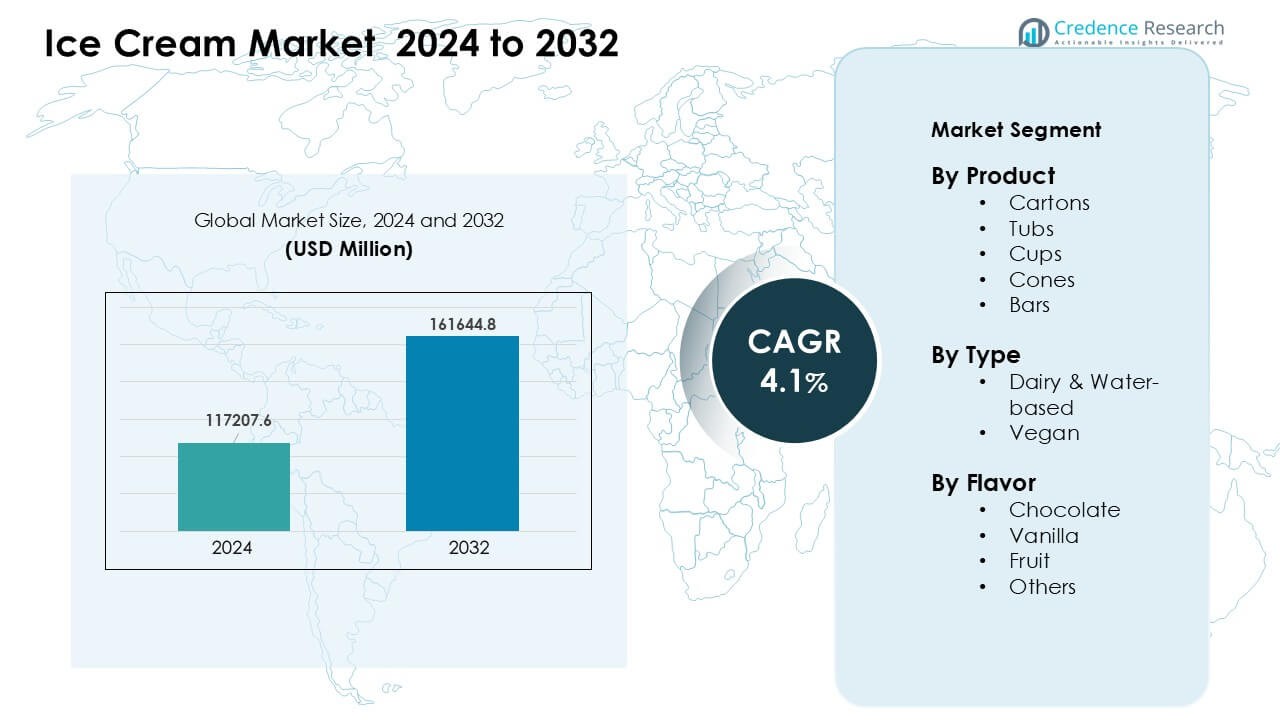
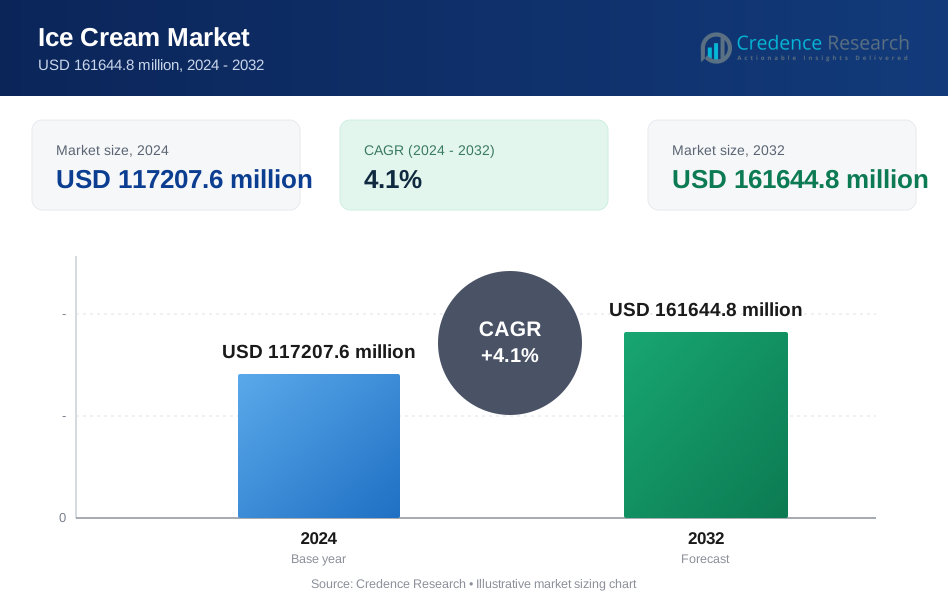
Der Eiscreme-Markt wurde im Jahr 2024 mit 117.207,6 Millionen USD bewertet und wird voraussichtlich bis 2032 161.644,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,1 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Eiscreme-Marktgröße 2024 | 117.207,6 Millionen USD |
| Eiscreme-Markt, CAGR | 4,1% |
| Eiscreme-Marktgröße 2032 | 161.644,8 Millionen USD |
Zu den führenden Akteuren auf dem Eiscreme-Markt gehören Cold Stone Creamery, NadaMoo, Blue Bell Creameries, Danone S.A., Unilever PLC, Wells Enterprises, Nestlé SA, American Dairy Queen Corporation, Inspire Brands, Inc. (Baskin Robbins) und General Mills, Inc. Diese Unternehmen stärkten das Wachstum der Kategorie durch umfangreiche Geschmacksportfolios, die Erweiterung von Franchise-Netzwerken und stetige Innovationen in Premium-, pflanzlichen und zuckerarmen Formaten. Starke Marketingmaßnahmen und eine breite Einzelhandelsdurchdringung steigerten die Markenbekanntheit auf globalen Märkten weiter. Nordamerika erwies sich 2024 als führende Region mit einem Anteil von 34 %, unterstützt durch hohe Konsumniveaus, starke Tiefkühlinfrastruktur und konstante Nachfrage nach sowohl genussvollen als auch gesünderen Eiscreme-Optionen.
Markteinblicke
- Der Eiscreme-Markt wurde 2024 mit 6 Millionen USD bewertet und soll bis 2032 161.644,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,1 %.
- Die Nachfrage stieg aufgrund eines stärkeren Interesses an genussvollen Leckereien und praktischen Einzelportionen, wobei Kartons das Produktsegment mit etwa 31 % Anteil anführten.
- Die Trends verlagerten sich hin zu Premium-Texturen, veganen Basen und zuckerreduzierten Rezepten, unterstützt durch eine breitere Café-Annahme und saisonale Geschmackseinführungen.
- Der Wettbewerb verschärfte sich, da Marktführer Franchises, digitale Lieferkanäle und Clean-Label-Innovationen ausbauten, während sie sich mit Kostendruck durch Schwankungen der Milchpreise konfrontiert sahen.
- Nordamerika hielt 2024 den größten regionalen Anteil mit 34 %, angetrieben durch hohen Pro-Kopf-Verbrauch, während der asiatisch-pazifische Raum am schnellsten wuchs, bedingt durch steigende städtische Nachfrage und breitere Kaltketten-Erweiterung.
Marktsegmentierungsanalyse:
Nach Produkt
Kartons führten das Produktsegment 2024 mit etwa 31 % Anteil an. Käufer wählten Kartons aufgrund der einfachen Lagerung, der starken Markendarstellung und der breiteren Packungsgrößenoptionen für Haushalte. Viele Marken verwendeten leichtes und recycelbares Papier, was die Attraktivität bei umweltbewussten Verbrauchern steigerte. Wannen und Becher wuchsen ebenfalls schnell, da die Nachfrage nach Einzelportionen in städtischen Gebieten stieg, während Hörnchen und Riegel in schnellen Snack-Formaten stetig an Bedeutung gewannen. Die steigende Tiefkühldurchdringung und breitere Geschmackseinführungen halfen Kartons, in Einzelhandelsketten und für den Familiengebrauch führend zu bleiben.
- Zum Beispiel bestätigte Unilever, dass seine Marke Carte D’Or die Eiscreme-Kartons im Vereinigten Königreich auf recycelbares Papier umgestellt hat, wodurch der Plastikverbrauch pro Packung um 93 % reduziert wurde, während die kartonbasierten Familienformate beibehalten wurden.
Nach Typ
Milch- und wasserbasierte Eiscremes dominierten das Segment nach Typ im Jahr 2024 mit einem Anteil von fast 78%. Diese Formate hielten sich stark aufgrund der breiten Geschmacksakzeptanz, niedrigeren Preispunkte und umfangreicher Platzierung in Supermärkten und Gastronomiebetrieben. Viele Hersteller konzentrierten sich auf cremigere Texturen, zuckerreduzierte Rezepte und bessere Zutatenbeschaffung, was höhere Wiederholungskäufe unterstützte. Veganes Eis expandierte stetig, da laktosefreie und pflanzenbasierte Diäten zunahmen, aber Milch- und wasserbasierte Optionen blieben voraus wegen ihrer größeren Reichweite, stärkeren Nostalgiewert und größeren Geschmacksvielfalt.
- Zum Beispiel gibt Nestlé an, dass seine milchbasierten Eiscremes weiterhin ein Kernstück seines Tiefkühlportfolios sind, wobei Marken wie Mövenpick hochfette Milchformulierungen verwenden, um eine erstklassige Textur und konstante Verbraucherpräferenz zu liefern.
Nach Geschmack
Schokolade hielt den größten Geschmacksanteil im Jahr 2024 mit etwa 34%. Verbraucher bevorzugten Schokolade aufgrund des reichen Geschmacks, der vielfältigen Mix-in-Optionen und der starken Anziehungskraft über alle Altersgruppen hinweg. Marken führten Varianten wie dunkle, mit Brownies gefüllte und nussbasierte Mischungen ein, die die Führungsposition der Kategorie stärkten. Vanille hielt eine konstante Nachfrage als klassische Basis für Shakes und Desserts, während Fruchtgeschmäcker aufgrund des leichteren Geschmacks und der saisonalen Nachfrage stiegen. Breitere Innovation und starke Werbezyklen halfen Schokolade, ihre Führung sowohl in Packungen für zu Hause als auch in Impulsformaten zu behaupten.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach praktischen und genussvollen Desserts
Die Nachfrage nach verzehrfertigen Tiefkühldesserts stieg, da hektische Lebensstile Käufer zu schnellen und befriedigenden Leckerbissen drängten. Eishersteller nutzten diesen Wandel, um Einzelportionen, To-Go-Riegel und kleine Becher zu lancieren, die schnelle Gelüste befriedigen. Moderne Gefriergeräte in Einzelhandelsgeschäften erleichterten den Impulskauf, während breitere Liefernetzwerke den Käufern den Zugang zu mehr Geschmacksrichtungen online erleichterten. Viele Marken fügten reichhaltigere Texturen und kreative Zutaten hinzu, um junge Verbraucher anzuziehen. Dieser Fokus auf Bequemlichkeit und Genuss förderte Wiederholungskäufe und unterstützte ein stetiges Wachstum in Einzelhandels- und Gastronomiekanälen.
- Zum Beispiel gibt General Mills an, dass seine Häagen-Dazs Mini-Becher in 100 ml Portionen angeboten werden, um Portionenkontrolle zu ermöglichen und gleichzeitig die erstklassige Textur für Impuls- und Heimkonsum zu bewahren.
Starke Innovation bei Geschmäckern und Formaten
Hersteller führten gewagte Geschmacksrichtungen, saisonale Picks und erstklassige Texturen ein, um ein breiteres Publikum anzusprechen. Schokoladenbasierte und nussgefüllte Rezepte gewannen starken Zuspruch, während fruchtbetonte Mischungen gesundheitsbewusste Käufer ansprachen. Viele Marken nutzten limitierte Editionen, um die Sichtbarkeit im Regal zu erhöhen und Dringlichkeit zu schaffen. Bessere Emulgatoren und Stabilisatoren verbesserten das Mundgefühl und reduzierten die Schmelzzeit, was das Gesamterlebnis verbesserte. Dieser kontinuierliche Drang nach Neuheiten stärkte die Markenloyalität, erweiterte die Verbraucherprobierquote und stärkte die Dynamik der Kategorie sowohl bei Impuls- als auch bei Mitnahmeprodukten.
- Zum Beispiel berichtet Mars, Incorporated, dass seine Snickers Ice Cream Bars Karamell, Erdnüsse und Schokoladenschichten kombinieren, wobei einzelne Riegel typischerweise etwa 50 Gramm wiegen, was genussvolle Snackformate mit starker Markenbekanntheit unterstützt.
Erweiterte Akzeptanz von gesundheitsorientierten Eiscreme-Optionen
Mehr Käufer suchten nach laktosefreien, fettarmen, proteinreichen und zuckerreduzierten Optionen, was die Hersteller dazu veranlasste, klassische Rezepte neu zu gestalten. Marken verwendeten pflanzliche Zutaten, natürliche Süßstoffe und Clean-Label-Formeln, um den steigenden Wellness-Bedürfnissen gerecht zu werden. Hersteller hoben auch allergenfreie Optionen hervor, um empfindliche Verbrauchergruppen zu erreichen. Das wachsende Bewusstsein für ausgewogenes Snacken ermutigte Haushalte, leichtere Eiscreme-Formate in wöchentliche Leckereien einzubeziehen. Diese Veränderungen ermöglichten es den Herstellern, neue Kundensegmente anzusprechen und gleichzeitig den Genuss zu bewahren, was eine breitere Marktexpansion in Regionen mit stark gesundheitsorientierten Ausgaben unterstützte.
Wichtiger Trend & Gelegenheit
Wachstum von pflanzlichen und veganen Eissorten
Veganes Eis entwickelte sich weiter, da mehr Verbraucher Milchalternativen und flexible Diäten erkundeten. Hersteller fügten Hafer-, Mandel- und Kokosnussbasen hinzu, um cremige Texturen ohne Laktose zu erreichen. Diese Formate fanden Anklang bei Käufern, die nach ethischen, Clean-Label- und tierfreien Produkten suchten. Die breitere Akzeptanz von veganen Shakes und Desserts in Cafés und Schnellrestaurants erhöhte die Sichtbarkeit. Dieser Trend schuf Möglichkeiten für Marken, sich durch einzigartige Geschmacksrichtungen, limitierte pflanzliche Editionen und Premium-Preise, unterstützt durch natürliche Zutaten, zu differenzieren. Er eröffnete auch Wege für Partnerschaften mit gesundheitsorientierten Einzelhandelsketten.
- Zum Beispiel brachte Häagen-Dazs in den USA kokosbasierte vegane Eiscreme auf den Markt: Richtig. Häagen-Dazs führte 2017 eine Linie von vier nicht-milchhaltigen Geschmacksrichtungen in den USA ein, darunter Coconut Caramel. Diese Produkte verwenden hauptsächlich Zutaten wie Kokoscreme oder Erdnussbutter, um eine cremige Textur zu erreichen.
Steigender Einfluss von Premiumisierung und handwerklicher Herstellung
Viele Käufer stiegen auf Premium-Eis um, aufgrund der stärkeren Geschmacksintensität und reichhaltigeren Texturen. Kleinserienhersteller verwendeten natürliche Zutaten, langsame Rührprozesse und kreative Zusätze, um die sensorische Anziehungskraft zu erhöhen. Premium-Marken erweiterten ihre Reichweite durch Boutique-Geschäfte und kuratierte Gefrierplatzierungen im modernen Einzelhandel. Dieser Wandel ermutigte globale Hersteller, Luxuslinien mit exotischen Geschmacksrichtungen und geschichteten Mix-Ins auf den Markt zu bringen. Er schuf auch Möglichkeiten für abonnementsbasierte Eisboxen und saisonale handwerkliche Veröffentlichungen, die wertvolle Käufer in städtischen Märkten anziehen.
Wachstum von digitaler Bestellung, Lieferung und Personalisierung
Online-Lieferplattformen machten den späten Abend und den impulsiven Eiscreme-Kauf populär. Viele Marken führten isolierte Verpackungen ein, um die Lieferung über große Entfernungen ohne Qualitätsverlust zu unterstützen. Digitale Menüs halfen Käufern, Geschmacksrichtungen zu mischen, Toppings auszuwählen und limitierte Editionen zu erkunden, die auf lokale Geschmäcker zugeschnitten sind. Daten aus Online-Bestellungen ermöglichten es den Herstellern, gezielte Markteinführungen und schnelle Markttests zu planen. Dieser digitale Vorstoß schuf neue Möglichkeiten für Direktvertriebsmarken, Abonnementmodelle und KI-basierte Geschmacks-Empfehlungsmaschinen, die das Kundenengagement verbesserten.
- Zum Beispiel berichtet Cold Stone Creamery, dass sein digitales Bestellsystem es Kunden ermöglicht, Eiscreme mit mehr als 30 Mix-Ins pro Bestellung zu personalisieren, was personalisierte Desserts über Liefer- und Abholkanäle hinweg unterstützt.
Wichtige Herausforderung
Steigender Druck durch Gesundheits- und Zuckerreduktionsbedenken
Viele Käufer überwachten den Zuckergehalt genau, was die Hersteller dazu veranlasste, den Geschmack mit gesünderen Nährwertprofilen in Einklang zu bringen. Die Reformulierung von Produkten, während die cremige Textur und der Geschmacksintensität beibehalten wurden, erwies sich als schwierig. Leichtere Mischungen riskierten eine geringere Mundgefühlqualität, was sich auf Wiederholungskäufe auswirkte. Strenge Kennzeichnungsregeln erhöhten auch die Prüfung von künstlichen Süßstoffen und Stabilisatoren. Dieser Druck zwang Marken dazu, stark in F&E zu investieren, um bessere zuckerarme und Clean-Label-Rezepte zu entwickeln. Die Erfüllung von Wellness-Bedürfnissen, ohne den Genuss zu reduzieren, bleibt eine große Herausforderung für Mainstream-Hersteller.
Volatilität der Milchpreise und Störungen in der Lieferkette
Hersteller sahen sich steigenden Kosten für Milch, Sahne und andere wichtige Milchprodukte aufgrund von Angebotsschwankungen und globalen Handelsverschiebungen gegenüber. Höhere Energie- und Kühlkettenkosten erhöhten ebenfalls die Produktionsbudgets. Kleine Marken hatten Schwierigkeiten mit der Kostenübernahme, was die Preisstabilität in den Einzelhandelsregalen beeinträchtigte. Transportverzögerungen führten zu Verderbensrisiken, insbesondere bei Langstreckensendungen. Diese Belastungen erforderten von Unternehmen, die Prognosen zu verbessern, Lieferanten zu diversifizieren und pflanzliche Optionen zu erweitern, um die Exposition zu verringern. Die Bewältigung von Kostenschwankungen bei gleichzeitiger Wahrung der Margen bleibt eine kritische Herausforderung für die Branche.
Regionale Analyse
Nordamerika
Nordamerika führte den Eiscrememarkt im Jahr 2024 mit einem Anteil von etwa 34 % an. Starke Nachfrage resultierte aus hohem Pro-Kopf-Verbrauch, breiter Gefrierabdeckung und stetigen Markteinführungen von Premium- und Genussgeschmacksrichtungen. Marken konzentrierten sich auf zuckerarme, proteinreiche und laktosefreie Formate, um dem wachsenden Gesundheitsbewusstsein gerecht zu werden. Einzelhandelsketten erweiterten die Gefrierabteilungen, während Gastronomiebetriebe den Verkauf durch Shakes, Eisbecher und Neuheiten steigerten. Die Präsenz großer Hersteller und starke Werbezyklen unterstützten das Wachstum der Kategorie sowohl in den USA als auch in Kanada.
Europa
Europa hielt im Jahr 2024 einen Anteil von etwa 29 %, unterstützt durch eine starke Vorliebe für handwerkliche und Premium-Eiscreme. Viele Länder zeigten einen hohen Konsum in der Sommersaison, was den Verkauf von fruchtbetonten und Spezialgeschmacksrichtungen steigerte. Hersteller betonten natürliche Zutaten und Clean-Label-Rezepte, die mit strengen regionalen Lebensmittelstandards übereinstimmen. Einzelhändler erweiterten Eigenmarkenangebote, während Cafés die Nachfrage durch handgefertigtes Gelato und limitierte Editionen stärkten. Eine stärkere Tourismusaktivität und eine starke Café-Kultur halfen Europa, seine stabile Position auf dem globalen Markt zu halten.
Asien-Pazifik
Der Asien-Pazifik-Raum machte im Jahr 2024 fast 28 % des Anteils aus und wuchs schnell aufgrund steigender verfügbaren Einkommen und expandierender Kühlkettennetzwerke. Junge Verbraucher trieben hohe Testquoten für neue Geschmacksrichtungen, Mix-Ins und koreanisch- und japanisch-inspirierte Texturen an. Convenience-Stores förderten Spontankäufe, während E-Commerce-Kanäle den Zugang zu Premium- und Importmarken erhöhten. Die Nachfrage nach fruchtbasierten und leichteren Eiscremes stieg mit wachsendem Gesundheitsinteresse. Die zunehmende Urbanisierung und die breitere Gefrierpenetration halfen der Region, zu einem der am schnellsten wachsenden Märkte zu werden.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 5 % des Anteils, unterstützt durch wärmere Klimazonen und eine starke Straßenverkaufskultur. Erschwinglichkeit prägte die Kaufmuster, was den Verkauf von Bechern, Waffelhörnchen und Impulsriegeln steigerte. Hersteller führten tropische Geschmacksrichtungen wie Mango, Kokosnuss und Guave ein, um den lokalen Geschmack zu treffen. Das Wachstum des modernen Einzelhandels half, Gefrierplatzierungen zu erweitern, während digitale Lieferplattformen den Zugang zu Premium-Linien in großen Städten erhöhten. Trotz wirtschaftlicher Schwankungen unterstützten steigender Konsum bei Jugendlichen und die Expansion von Cafés eine stabile Marktleistung.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 4%, angetrieben durch heißes Wetter und die wachsende Nachfrage nach verwöhnenden Tiefkühl-Leckereien. In städtischen Zentren stieg das Interesse an Premium-, Gourmet- und gemischten Eissorten. Internationale Marken erweiterten Café-Formate, während lokale Produzenten regionale Geschmacksrichtungen wie Pistazie, Safran und Dattel hinzufügten. Die Modernisierung des Einzelhandels verbesserte die Verfügbarkeit von Gefriergeräten, und der Tourismus steigerte den Konsum in wichtigen Knotenpunkten. Obwohl die Preissensibilität eine Herausforderung blieb, unterstützten die wachsende Bevölkerung und die Verbesserung der Kühlkettenlogistik ein allmähliches Marktwachstum.
Marktsegmentierungen:
Nach Produkt
- Kartons
- Becher
- Tassen
- Waffeln
- Riegel
Nach Typ
- Milch- & Wasserbasiert
- Vegan
Nach Geschmack
- Schokolade
- Vanille
- Frucht
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Der Eiscrememarkt zeichnet sich durch starken Wettbewerb aus, angeführt von großen Marken wie Cold Stone Creamery, NadaMoo, Blue Bell Creameries, Danone S.A., Unilever PLC, Wells Enterprises, Nestlé SA, American Dairy Queen Corporation, Inspire Brands, Inc. (Baskin Robbins) und General Mills, Inc. Diese Unternehmen erweiterten ihre Reichweite durch breite Einzelhandelsnetze, Franchise-Modelle und starke digitale Engagements. Produzenten konzentrierten sich auf Premium-Texturen, sauberere Etiketten und vielfältige Geschmacksrichtungen, um sich in überfüllten Gefriertruhen abzuheben. Viele Marken investierten in pflanzenbasierte Linien, portionierte Verpackungen und zuckerreduzierte Formeln, um sich an veränderte Verbrauchergewohnheiten anzupassen. Strategische Partnerschaften mit Cafés, E-Commerce-Plattformen und Gastronomieketten stärkten die Sichtbarkeit, während kontinuierliche F&E das Mundgefühl, die Schmelzbeständigkeit und die Zutatenqualität verbesserten. Die steigende Nachfrage nach sowohl verwöhnenden als auch gesundheitsorientierten Formaten ermutigte Marken, ihre Portfolios zu diversifizieren und die Produktinnovation zu verbessern, um die langfristige Wettbewerbsstärke auf globalen Märkten zu unterstützen.
Analyse der Hauptakteure
- Cold Stone Creamery
- NadaMoo
- Blue Bell Creameries
- Danone S.A.
- Unilever PLC
- Wells Enterprises
- Nestlé SA
- American Dairy Queen Corporation
- Inspire Brands, Inc. (Baskin Robbins)
- General Mills, Inc.
Aktuelle Entwicklungen
- Im November 2025, American Dairy Queen Corporation: Einführung der 2025 Holiday Treat Collection, mit neuen Peppermint Bark Blizzard Treat und Holiday Nog Shake, sowie dem zurückkehrenden Frosted Sugar Cookie Blizzard, als festliche Eisspezialitäten für begrenzte Zeit in DQ-Standorten.
- Im September 2025, Nestlé SA: Einführung von KitKat Matcha Ice Cream in Asien, zuerst in Thailand. Das Produkt verwendet authentisches Shizuoka-Matcha und feiert 90 Jahre KitKat, während es die wachsende Nachfrage nach Matcha in der Region anspricht.
- Im Januar 2025, General Mills, Inc.: Erweiterung des Häagen-Dazs-Portfolios mit einer neuen Belgian Waffle Cones-Reihe, die knusprige Waffelhörnchen mit Premium-Eiscreme und Karamell-, Fudge- oder Himbeersoße in der Spitze kombiniert, um der steigenden Nachfrage nach snackbaren Hörnchenformaten gerecht zu werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Typ, Geschmack und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Premium- und handwerkliche Eissorten werden sich ausweiten, da Käufer reichhaltigere Texturen suchen.
- Vegane und laktosefreie Optionen werden wachsen, da pflanzliche Ernährungsweisen breitere Akzeptanz finden.
- Rezepte mit reduziertem Zucker und hohem Proteingehalt werden voranschreiten, um der gesundheitsbewussten Nachfrage gerecht zu werden.
- Einzelportionen und unterwegs-Formate werden zunehmen, da Bequemlichkeit Priorität bleibt.
- Digitale Bestell- und Lieferplattformen werden Impuls- und Späteinkäufe fördern.
- Saisonale und limitierte Geschmacksrichtungen werden zunehmen, um Probierkäufe und Markenbindung zu fördern.
- Verbesserungen der Kühlkette in aufstrebenden Märkten werden eine breitere Produktverteilung unterstützen.
- Nachhaltigkeitsbemühungen werden durch recycelbare Verpackungen und sauberere Zutatenbeschaffung wachsen.
- Franchise-Dessertketten werden ihre globale Präsenz mit neuen Formaten erweitern.
- Datengetriebene Personalisierung wird die Geschmacksentwicklung und gezielte Produkteinführungen prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Eiscreme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Eiscrememarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Eiscreme-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Eismarktes antreiben?
Wer sind die führenden Unternehmen im Eiscreme-Markt?
Welche Region hatte den größten Anteil am Eiscrememarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Eismarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Eismarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 117207.6 million → 2032: USD 161644.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Eismarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Eismarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Eismarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Eismarkt Market Drivers
- 3.3 Eismarkt Market Restraints & Challenges
- 3.4 Eismarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Eismarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Eismarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Eismarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Eismarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Eismarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Eismarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Eismarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Eismarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Eismarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Eismarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Eismarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Eismarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Eismarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Eismarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Eismarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Eismarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Eismarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Eismarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Eismarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
