
Marktübersicht
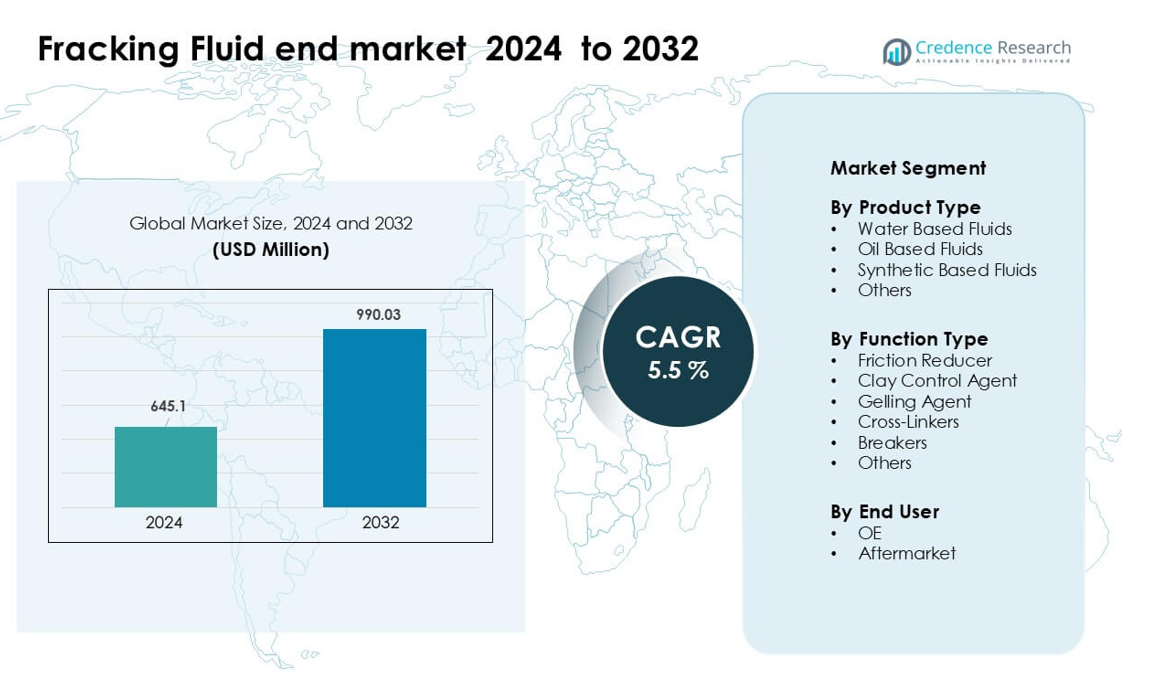
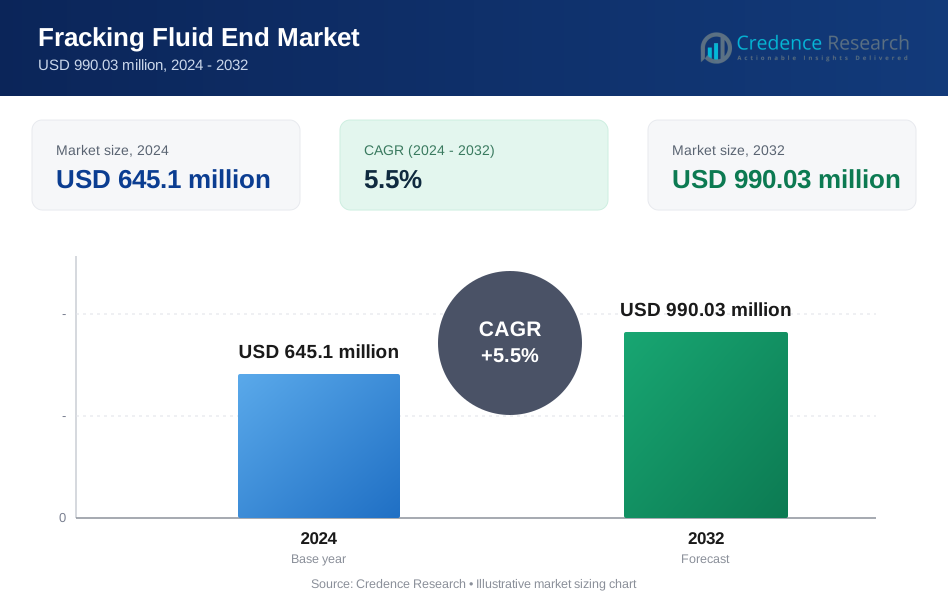
Der Endmarkt für Fracking-Flüssigkeiten wurde im Jahr 2024 mit 645,1 Millionen USD bewertet und wird voraussichtlich bis 2032 990,03 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,5 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Fracking-Flüssigkeiten 2024 | USD 645,1 Millionen |
| Fracking-Flüssigkeiten Markt, CAGR | 5,5% |
| Marktgröße für Fracking-Flüssigkeiten 2032 | USD 990,03 Millionen |
Der Endmarkt für Fracking-Flüssigkeiten wird von führenden Unternehmen wie Weatherford International, Solvay, Chevron Phillips Chemical, BJ Services, Trican Well Service, Halliburton, DuPont, Schlumberger, Ashland Global Holdings und Baker Hughes geprägt. Diese Akteure konkurrieren durch fortschrittliche Additivtechnologien, becken-spezifische Formulierungen und integrierte Stimulationsdienste, die hochintensive Schieferoperationen unterstützen. Viele Unternehmen konzentrieren sich auf Leistungsverbesserer wie Reibungsminderer, Vernetzer und umweltkonforme Flüssigkeitssysteme, um den steigenden regulatorischen und betrieblichen Anforderungen gerecht zu werden. Nordamerika blieb 2024 mit einem Anteil von etwa 54 % die führende Region, unterstützt durch starke Bohraktivitäten, eine robuste Serviceinfrastruktur und die kontinuierliche Entwicklung horizontaler Bohrungen.
Markteinblicke
- Der Endmarkt für Fracking-Flüssigkeiten wurde 2024 mit einem Marktwert von 645,1 Millionen USD bewertet und soll bis 2032 einen Wert von 990,03 Millionen USD bei einer stabilen jährlichen Wachstumsrate (CAGR) von 5,5 % während des Prognosezeitraums erreichen.
- Starke Bohraktivitäten und der zunehmende Einsatz wasserbasierter Flüssigkeiten, die 2024 einen Anteil von etwa 63 % hielten, treiben die Nachfrage an, da Betreiber längere horizontale Bohrungen abschließen, die eine hochvolumige Stimulation erfordern.
- Trends umfassen die breitere Einführung der digitalen Flüssigkeitsoptimierung, zusatzstoffe, die mit recyceltem Wasser kompatibel sind, und chemische Verbindungen mit geringer Toxizität, die mit strengeren Umweltstandards in großen Schieferbecken übereinstimmen.
- Der Wettbewerb bleibt intensiv zwischen Weatherford, Schlumberger, Halliburton, Baker Hughes, Solvay und anderen, die Reibungsminderer, Vernetzer und Hochleistungsflüssigkeitssysteme anbieten, die auf komplexe Reservoirs zugeschnitten sind.
- Nordamerika führte den Markt 2024 mit einem Anteil von etwa 54 % an, gefolgt von Asien-Pazifik mit fast 23 %, während Reibungsminderer das Funktionssegment mit einem geschätzten Anteil von 48 % dominierten, was eine starke regionale und segmentbezogene Konzentration verstärkt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Wasserbasierte Flüssigkeiten hielten 2024 mit etwa 63 % den dominierenden Anteil am Fracking-Flüssigkeits-Endmarkt. Betreiber bevorzugten diese Flüssigkeiten, da sie kostengünstiger sind, eine breite Schieferkompatibilität bieten und während großvolumiger hydraulischer Frakturierungsprogramme einfacher zu handhaben sind. Wasserbasierte Formeln unterstützen auch das Hochdruckpumpen und reduzieren Umweltrisiken im Vergleich zu ölbasierenden Mischungen. Die Nachfrage stieg weiter, da Energieunternehmen verbesserte Wasserrecyclingsysteme einführten, die die Beschaffungskosten senkten und die Einhaltung von Vorschriften in wichtigen Schieferregionen unterstützten. Ölbasierte und synthetische Flüssigkeiten wuchsen in Tiefbohr- und Hochtemperaturzonen, aber wasserbasierte Flüssigkeiten blieben aufgrund der breiten Feldnutzung führend.
- Zum Beispiel gab Chevron in seinen Operationen im Permian Basin bekannt, dass über 99 % seines Frackwasserbedarfs im Jahr 2021 durch salzhaltiges Grundwasser und recyceltes produziertes Wasser gedeckt wurden, wobei 45 % des verwendeten Wassers recyceltes Wasser waren.
Nach Funktionstyp
Reibungsminderer dominierten das Segment 2024 mit einem Anteil von fast 48 %. Schieferentwickler verließen sich auf diese Additive, um die Rohrreibung zu verringern, die Pumpgeschwindigkeiten zu erhöhen und die Bruchlänge während des Horizontalbohrens zu maximieren. Reibungsminderer fanden stärkere Akzeptanz, da Betreiber zu längeren Lateralen von über 10.000 Fuß wechselten, die höhere Flüssigkeitsgeschwindigkeiten und stabile Fließleistung erfordern. Geliermittel, Tonkontrollmittel und Vernetzer zeigten eine stetige Aufnahme in komplexen Formationen, doch Reibungsminderer blieben die am häufigsten verwendete Funktionskategorie, da sie die Betriebseffizienz direkt verbessern und die Gesamtabschlusszeit verkürzen.
- Zum Beispiel wurde Halliburtons FightR EC‑17 Reibungsminderer in einem Feldversuch in Eagle Ford eingesetzt, wo er die Reibungsminderervolumina um 5–10 % im Vergleich zum bestehenden Produkt reduzierte, die Behandlungsdrücke um 15 % senkte und über 1.500 Stimulationsstufen ermöglichte, was dem Betreiber Einsparungen von 125.000 US-Dollar brachte.
Nach Endverbraucher
Das Aftermarket-Segment führte den Fracking-Flüssigkeits-Endmarkt 2024 mit einem Anteil von etwa 57 % an. Häufiger Flüssigkeitsaustausch, kontinuierliche Bohrlochstimulationsbedarfe und steigende Refrakturierungsaktivitäten erhöhten die Aftermarket-Nachfrage in aktiven Schieferbecken. Dienstleistungsunternehmen kauften große Mengen an fertig formulierten Flüssigkeiten, um schnelle Einsatzpläne zu unterstützen und variable Bohrlochbedingungen zu bewältigen. Die OE-Nachfrage blieb für neue Bohrgeräte und chemische Systeminstallationen relevant, aber das Aftermarket-Segment dominierte, da die meisten Käufe während routinemäßiger Feldoperationen, intensiver Pumpzyklen und wiederholter Wartung an bestehenden Bohrlöchern erfolgen.
Wichtige Wachstumstreiber
Steigende unkonventionelle Öl- und Gasproduktion
Die Entwicklung unkonventioneller Ressourcen expandiert weiter, da Schieferbecken reifen und die Bohrintensität zunimmt. Energiebetreiber verlassen sich stark auf leistungsstarke Fracking-Flüssigkeiten, um die Kohlenwasserstoffausbeute zu maximieren, die Bruchausbreitung zu verbessern und längere horizontale Bohrlöcher zu unterstützen. Das Wachstum beschleunigte sich, als große Produzenten die Abschlusszahlen in Becken wie dem Permian, Marcellus und Montney erhöhten, wo hochvolumige Stimulation fortschrittliche Flüssigkeitssysteme erfordert. Der Wechsel zu Multi-Well-Pads und hochdichten Frakturstufen erhöhte auch die Flüssigkeitsnachfrage pro Bohrloch. Der regulatorische Druck zur Verbesserung der Wassereffizienz förderte die breitere Einführung optimierter wasserbasierter Mischungen und unterstützte den wiederkehrenden Verbrauch. Diese kombinierten Faktoren stärkten den Flüssigkeitsverbrauch und positionierten das unkonventionelle Bohren als primären Wachstumsmotor des Marktes.
- Zum Beispiel erzeugten neue Permian-Bohrungen, die im Juli 2024 kombiniert wurden, insgesamt 433.000 Barrel pro Tag (b/d) in ihrem ersten vollen Monat.
Fortschritte in der Fluidchemie und bei Additiven
Fortlaufende Verbesserungen bei Additivformulierungen, Vernetzungssystemen und reibungsmindernden Polymeren steigerten die Effizienz des Frackings und erweiterten den Einsatz in komplexen Reservoirs. Unternehmen führten verbesserte Geliermittel, biologisch abbaubare Tenside und hochtemperaturbeständige Additive ein, die tiefere Bohrungen und engere Formationen unterstützten. Diese Innovationen reduzierten die Pumpenergie, verbesserten den Transport von Stützmitteln und minimierten Formationsschäden. Betreiber suchten zunehmend nach Fluidchemien, die eine vorhersehbare Rheologie, verbesserte Viskositätserhaltung und Kompatibilität mit recyceltem Wasser boten. Technologieanbieter investierten in F&E, um anpassbare Mischungen für unterschiedliche Schiefermerkmale zu entwickeln, was eine höhere Produktivität der Bohrungen ermöglichte. Die Leistungssteigerungen durch neue Chemikalien stimulierten weiterhin die Nachfrage nach Fluiden in den wichtigsten Schieferregionen.
- Zum Beispiel verwendet das Spectra Frac G-System von Baker Hughes ein boratvernetztes Guar-Polymer, das eine hohe scheinbare Viskosität bis zu 149 °C (300°F) aufrechterhält, und seine Vernetzungszeiten können von 15 Sekunden auf 3 Minuten eingestellt werden, wodurch der hydraulische Leistungsbedarf reduziert wird.
Erhöhte Akzeptanz von Wasserrecycling und umweltfreundlichen Fluiden
Wassermanagement wurde zu einer strategischen Priorität für Energieunternehmen, was zu einer großflächigen Einführung von recyceltem Wasser, wenig toxischen Additiven und nachhaltigen Fluiddesigns führte. Der steigende regulatorische Druck auf Wasserentnahmen und -entsorgung ermutigte Betreiber, Behandlungstechnologien zu integrieren, die eine wiederholte Wasserwiederverwendung in Stimulationsprogrammen ermöglichen. Dieser Wandel unterstützte einen größeren Verbrauch von wasserbasierten Fluiden, die mit recycelten Strömen kompatibel sind. Umweltorientierte Bohrkampagnen erhöhten auch den Einsatz von umweltfreundlichen Reibungsminderern und nicht gefährlichen Bioziden, was das Marktvolumen erweiterte. Der breitere Branchenschub in Richtung einer reduzierten Umweltbelastung stärkte die Nachfrage nach nachhaltigen Fracking-Flüssigkeiten und positionierte ökologisch optimierte Mischungen als langfristigen Treiber der Marktexpansion.
Wichtige Trends & Chancen
Verschiebung hin zu Hochleistungs-Digital- und Echtzeit-Fluidoptimierung
Digitale Überwachungstools gewannen an Bedeutung, da Betreiber Echtzeit-Fluidanalysesysteme einführten, um die Leistung zu verbessern und den Chemikalienverbrauch zu reduzieren. Intelligente Sensoren, Druckkartierungen im Bohrloch und KI-basierte Mischsteuerungen ermöglichten präzise Fluidanpassungen während der Stimulation. Dieser Trend schuf Chancen für Chemieunternehmen, integrierte Digital-Fluid-Pakete anzubieten, die die Bohrleistung verbessern und die Abschlusskosten senken. Die Echtzeitoptimierung unterstützte auch den Einsatz von Fluiden mit variabler Viskosität, die auf dynamische Reservoirreaktionen abgestimmt sind, und eröffnete neue Wege für leistungsbasierte Fluidverträge. Die Konvergenz von digitalen Tools und Fluidtechnik entwickelte sich zu einer bedeutenden Chance für spezialisierte Fluidtechnologieanbieter.
- Zum Beispiel erfasst der Well Watcher Stim-Überwachungsdienst von Schlumberger Druckimpulse im Bohrloch in nahezu Echtzeit in Bohrlöchern mit einer Tiefe von bis zu 6.100 m MD (etwa 20.000 ft), was es den Betreibern ermöglicht, Ereignisse wie Flüssigkeitseintritt oder Stufenisolierung während der Frakturierung zu erkennen und die Behandlungsdesigns sofort anzupassen.
Wachsende Nachfrage nach umweltfreundlichen und wenig toxischen Additiven
Der Markt verzeichnete ein steigendes Interesse an biobasierten Tensiden, biologisch abbaubaren Polymeren und nicht gefährlichen Vernetzern, da die Betreiber strengere Umweltvorschriften einhielten. Die Nachfrage verstärkte sich in Regionen, die Grundwasserschutz, chemische Offenlegung und Emissionskontrollrichtlinien durchsetzen. Unternehmen reagierten, indem sie umweltfreundlichere Reibungsminderer, natürliche Tonstabilisatoren und ultra-niedrig toxische Brecher entwickelten. Diese Produkte eröffneten neue Möglichkeiten in sensiblen Bohrzonen und verbesserten die Akzeptanz nachhaltiger Stimulationssysteme in der Branche. Der Wechsel zu grünen Flüssigkeitsportfolios bot auch eine wettbewerbsfähige Differenzierung für Chemiehersteller, die langfristige Serviceverträge mit ESG-fokussierten Betreibern anstreben.
- Zum Beispiel hat Solvay einen neuartigen grünen Reibungsminderer entwickelt, der ein Dispersionspolyacrylamid-Copolymer verwendet (d. h. keine Ölphase), das eine schnelle Hydratation und Reibungsminderungsleistung selbst in synthetischer Sole mit 200.000 mg/L Gesamtlösungsgehalt (TDS) zeigt und bei Belastungen von nur 1 Gallone pro Tausend (gpt) wirksam bleibt.
Erweiterung von Hochtemperatur- und Tiefbohrflüssigkeitslösungen
Tiefere unkonventionelle Bohrlöcher und heißere Reservoirumgebungen erhöhten die Nachfrage nach thermisch stabilen Flüssigkeitssystemen. Chemiehersteller führten neuartige Vernetzer, Hochtemperatur-Geliermittel und fortschrittliche Tenside ein, die unter extremen Bohrlochbedingungen ihre Leistung beibehalten. Diese Innovationen schufen Möglichkeiten in tiefen Permian-Zonen, Golfküsten-Schiefern und internationalen dichten Reservoirs. Da Betreiber längere laterale Längen und höhere Pumpdrücke anstrebten, wurden hochwertige Tiefbohrflüssigkeiten unerlässlich. Dieser Trend eröffnete ein Premiumsegment innerhalb des Marktes, das sich auf leistungsstarke Flüssigkeiten für extreme Bedingungen konzentriert.
Wichtige Herausforderungen
Regulatorische Einschränkungen bei der Wassernutzung und chemischen Offenlegung
Strengere Umweltvorschriften zur Wasserbeschaffung, Chemikaliennutzung und Abwasserentsorgung stellten erhebliche Herausforderungen für Flüssigkeitslieferanten und Betreiber dar. Regionen mit Wasserknappheit verhängten Beschaffungslimits, die großvolumige hydraulische Frakturierungsaktivitäten einschränkten. Obligatorische Programme zur chemischen Offenlegung erforderten detaillierte Berichte über die Inhaltsstoffe der Flüssigkeiten, was die Compliance-Kosten für Hersteller erhöhte. Entsorgungsvorschriften erhöhten die Kosten für das Management von Rückfluss- und Produktionswasser, was die Abläufe weiter verkomplizierte. Diese Faktoren zwangen Unternehmen, Formulierungen neu zu gestalten, fortschrittliche Behandlungssysteme zu übernehmen und Lieferkettenprozesse anzupassen, um den gesetzlichen Anforderungen gerecht zu werden, was Kosten- und Betriebsbelastungen im gesamten Markt schuf.
Volatilität der Rohölpreise beeinflusst Bohraktivitäten
Schwankungen der Rohölpreise störten weiterhin Bohrpläne, Abschlussbudgets und Stimulationsvolumina in Schieferregionen. Wenn die Preise fallen, reduzieren Betreiber Bohrpläne, verzögern Abschlusszyklen und verringern den Flüssigkeitsverbrauch, was die Marktnachfrage direkt schwächt. Chemielieferanten stehen vor unvorhersehbaren Bestellvolumina, Bestandsherausforderungen und einer geringeren Kapazitätsauslastung während Abschwüngen. Dieses zyklische Verhalten schränkt die stabile langfristige Planung ein und erschwert die Umsatzprognosen für Flüssigkeitshersteller. Die Preisvolatilität beeinflusst auch Investitionsentscheidungen in F&E und Infrastruktur, was das Innovationsmomentum innerhalb der Fracking-Flüssigkeitslieferkette verlangsamt.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Endmarkt für Fracking-Flüssigkeiten im Jahr 2024 mit einem Anteil von etwa 54% aufgrund seiner großen unkonventionellen Reserven und der hohen Bohrintensität in den Becken Permian, Marcellus, Eagle Ford und Bakken. Betreiber erhöhten die Fertigstellung von Bohrlöchern und setzten auf Hochvolumen-Stimulationsdesigns, die große Mengen an wasserbasierten und reibungsmindernden Flüssigkeiten erforderten. Eine starke Service-Infrastruktur, fortschrittliche chemische Technologien und steigende Refrakturierungs-Kampagnen unterstützten die Marktstärke weiter. Der regulatorische Fokus auf Wasserbewirtschaftung förderte die breitere Nutzung von Flüssigkeitssystemen mit recyceltem Wasser, was den Gesamtverbrauch aufrechterhielt. Die Präsenz großer Dienstleistungsunternehmen und kontinuierliche horizontale Bohraktivitäten hielten Nordamerika als führende Region.
Europa
Europa hielt im Jahr 2024 einen Anteil von fast 11%, beeinflusst durch begrenzte Schieferentwicklung, aber stetige Stimulationsaktivitäten in Regionen wie der Nordsee und Teilen Osteuropas. Die Region setzte Fracking-Flüssigkeiten hauptsächlich zur Förderung von Tight-Gas und zur Verbesserung reifer Felder ein, anstatt für großflächige Schieferbohrungen. Strenge Umweltvorschriften erhöhten die Nachfrage nach Additiven mit geringer Toxizität und kontrollierten Flüssigkeitssystemen. Betreiber verließen sich auf fortschrittliche Chemikalien für Hochdruck-Offshore-Bohrungen, was einen moderaten Flüssigkeitsverbrauch unterstützte. Regulatorische Unsicherheiten bremsten eine breitere Expansion, doch gezielte Wiederentwicklungsprogramme und steigendes Interesse an Energiesicherheit hielten den Einsatz von Fracking-Flüssigkeiten in Europa stabil.
Asien-Pazifik
Asien-Pazifik machte im Jahr 2024 etwa 23% des Anteils aus, angetrieben durch aktive Schiefer- und Tight-Gas-Entwicklung in China, Australien und Indien. Chinas aggressive Bohrprogramme und verlängerte horizontale Bohrungen steigerten die Nachfrage nach hochviskosen und reibungsmindernden Flüssigkeiten. Australien konzentrierte sich auf die Stimulation von Kohleflözgas, das stark auf wasserbasierte Mischungen angewiesen war. Wachsende Energienachfrage, staatlich unterstützte unkonventionelle Exploration und Investitionen in Bohrtechnologie stärkten die Marktexpansion. Flüssigkeitshersteller erhielten Chancen, da Betreiber tiefere Bohrungen und Hochtemperaturformationen anstrebten, was die Einführung fortschrittlicher Additive erhöhte. Asien-Pazifik entwickelte sich aufgrund steigender unkonventioneller Produktion zum am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von fast 8%, hauptsächlich unterstützt durch Aktivitäten im Vaca Muerta Schiefer in Argentinien und in den engen Reservoirs Brasiliens. Argentinien erweiterte das Bohren mit langen Lateralen und das Frakturieren mit hoher Stufenzahl, was seine Abhängigkeit von Geliermitteln, Vernetzern und Reibungsminderern erhöhte. Begrenzte Infrastruktur und Lieferkettenbeschränkungen bremsten eine breitere Einführung, doch staatliche Anreize förderten die fortlaufende Entwicklung. Die Nachfrage nach Flüssigkeiten stieg, da Betreiber Stimulationsdesigns optimierten und die Anforderungen an den Proppant-Transport verbesserten. Obwohl politische und wirtschaftliche Volatilität die Konsistenz beeinträchtigte, trug die Region weiterhin stabil zum globalen Fracking-Flüssigkeitsmarkt bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentierte im Jahr 2024 etwa 4% des Anteils, wobei Fracking-Flüssigkeiten hauptsächlich für Tight-Gas- und unkonventionelle Reservoirs in Saudi-Arabien, den VAE, Algerien und Oman verwendet wurden. Betreiber konzentrierten sich auf die Entwicklung von Hochtemperatur- und Tiefreservoir-Flüssigkeitssystemen, die auf harte geologische Bedingungen zugeschnitten waren. Nationale Ölgesellschaften investierten in erweiterte Stimulationsprogramme, um Gasimporte zu reduzieren und die heimische Produktion zu steigern. Die Einführung blieb selektiv aufgrund der Komplexität der Reservoirs und hoher Betriebskosten, aber steigende Gasnachfrage und Diversifizierung hin zu unkonventionellen Ressourcen unterstützten einen allmählichen Flüssigkeitsverbrauch. MEA behielt eine Nischenposition, die jedoch im globalen Markt wuchs.
Marktsegmentierungen:
Nach Produkttyp
- Wasserbasierte Flüssigkeiten
- Ölbasierte Flüssigkeiten
- Synthetisch basierte Flüssigkeiten
- Andere
Nach Funktionstyp
- Reibungsminderer
- Tonsteuerungsmittel
- Gelbildner
- Vernetzer
- Brecher
- Andere
Nach Endverbraucher
- OE
- Nachmarkt
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Fracking-Flüssigkeitsendmarktes wird von großen Dienstleistungsunternehmen und spezialisierten Chemieherstellern geprägt, die Produktinnovationen und Feldanpassungen gestalten. Weatherford International, Solvay, Chevron Phillips Chemical, BJ Services, Trican Well Service, Halliburton, DuPont, Schlumberger, Ashland Global Holdings und Baker Hughes führen den Bereich mit breiten Produktportfolios, fortschrittlichen Additivtechnologien und integrierten Stimulationsdiensten an. Diese Akteure investieren in leistungsstarke Reibungsminderer, biologisch abbaubare Tenside, Vernetzer und recycelwasserkompatible Systeme, um komplexe Schieferentwicklungen zu unterstützen. Viele Unternehmen konzentrieren sich auf digitales Flüssigkeitsmonitoring, Echtzeit-Mischoptimierung und becken-spezifische Formulierungen, um die Produktivität der Bohrlöcher zu verbessern. Strategische Partnerschaften mit Betreibern, der Ausbau von Produktionszentren in der Nähe wichtiger Becken und kontinuierliche F&E-Ausgaben stärken die Wettbewerbsposition. Die Einhaltung von Umweltvorschriften und der Übergang zu Additiven mit geringer Toxizität treiben die Unternehmen auch dazu, die Entwicklung grüner Chemie zu beschleunigen, was den Wettbewerb auf dem Markt intensiviert.
Schlüsselspieler-Analyse
- Weatherford International Plc.
- Solvay SA
- Chevron Phillips Chemical Co. LLC
- BJ Services LLC
- Trican Well Service Ltd.
- Halliburton Co.
- DuPont de Nemours Inc.
- Schlumberger Ltd.
- Ashland Global Holdings, Inc.
- Baker Hughes Co.
Neueste Entwicklungen
- Im November 2025 brachte Chevron Phillips Chemical (über sein Drilling Specialties-Angebot) NanoSlide™ auf den Markt, ein Schmiermittel der nächsten Generation für Bohrflüssigkeiten/Mehrphasen-Schmiermittel, das entwickelt wurde, um Reibung und Verschleiß in Bohr- und Abschlussflüssigkeitssystemen zu reduzieren.
- Im Mai 2025 veranstaltete Halliburton seine Frac Technology Showcase (5.-8. Mai) und stellte die ZEUS IQ™ intelligente Fracturing-Plattform vor, die erste geschlossene Fracturing-Lösung, die Automatisierung und Echtzeit-Feedback aus dem Untergrund kombiniert.
- Im März 2025 erhielt BJ Energy Solutions (ehemals BJ Services) sein fünftes Set von TITAN™-Erdgas-betriebenen Direktantriebs-Fracturing-Einheiten von Jereh, wodurch das gesamte hydraulische Pferdestärkenangebot auf ~400.000 in den wichtigsten nordamerikanischen Becken erhöht wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Funktionstyp, Endnutzer und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Betreiber horizontale Bohrungen und Multi-Stage-Fracturing-Programme ausweiten.
- Wasserbasierte und mit recyceltem Wasser kompatible Flüssigkeiten werden in Schieferbecken stärker angenommen.
- Digitale Flüssigkeitsüberwachung und Echtzeit-Optimierungstools werden in Stimulationsoperationen zum Standard.
- Grüne Chemikalien und Additive mit geringer Toxizität werden aufgrund strengerer Umweltvorschriften häufiger eingesetzt.
- Hochtemperatur- und Tiefbohrflüssigkeitssysteme werden wachsen, da Bohrungen in komplexe Reservoirs vordringen.
- Dienstleistungsunternehmen werden mehr in becken-spezifische Formulierungen investieren, um die Produktivität der Bohrlöcher zu steigern.
- Partnerschaften zwischen Chemielieferanten und Bohrunternehmern werden zunehmen, um Lieferketten zu optimieren.
- Refrakturierungsaktivitäten werden zunehmen und wiederholte Nachfrage nach Reibungsminderern und Geliermitteln antreiben.
- Automatisierung bei Mischen, Pumpen und Flüssigkeitsqualitätskontrolle wird die Betriebseffizienz verbessern.
- Die globale Marktpräsenz wird wachsen, da Asien-Pazifik und Lateinamerika die Entwicklung unkonventioneller Ressourcen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fracking-Flüssigkeiten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Endmarkt für Fracking-Flüssigkeiten zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region führt den Markt für Fracking-Flüssigkeiten an?
Was sind die wichtigsten Treiber für das Wachstum des Endmarktes für Fracking-Flüssigkeiten?
Welches ist das wichtigste Segment im Endmarkt für Fracking-Flüssigkeiten nach Motorleistungstyp?
Wer sind die führenden Unternehmen im Endmarkt für Fracking-Flüssigkeiten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Endmarkt für Fracking-Flüssigkeit Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Endmarkt für Fracking-Flüssigkeit Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 645.1 million → 2032: USD 990.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Endmarkt für Fracking-Flüssigkeit Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Endmarkt für Fracking-Flüssigkeit Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Endmarkt für Fracking-Flüssigkeit Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Endmarkt für Fracking-Flüssigkeit Market Drivers
- 3.3 Endmarkt für Fracking-Flüssigkeit Market Restraints & Challenges
- 3.4 Endmarkt für Fracking-Flüssigkeit Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Endmarkt für Fracking-Flüssigkeit Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Endmarkt für Fracking-Flüssigkeit Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Endmarkt für Fracking-Flüssigkeit category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Endmarkt für Fracking-Flüssigkeit Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Endmarkt für Fracking-Flüssigkeit Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Endmarkt für Fracking-Flüssigkeit market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Endmarkt für Fracking-Flüssigkeit Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Endmarkt für Fracking-Flüssigkeit Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Endmarkt für Fracking-Flüssigkeit Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Endmarkt für Fracking-Flüssigkeit (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Endmarkt für Fracking-Flüssigkeit Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Endmarkt für Fracking-Flüssigkeit Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Endmarkt für Fracking-Flüssigkeit Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Endmarkt für Fracking-Flüssigkeit Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Endmarkt für Fracking-Flüssigkeit Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Endmarkt für Fracking-Flüssigkeit Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Endmarkt für Fracking-Flüssigkeit Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Endmarkt für Fracking-Flüssigkeit Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Endmarkt für Fracking-Flüssigkeit Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
