
Marktübersicht
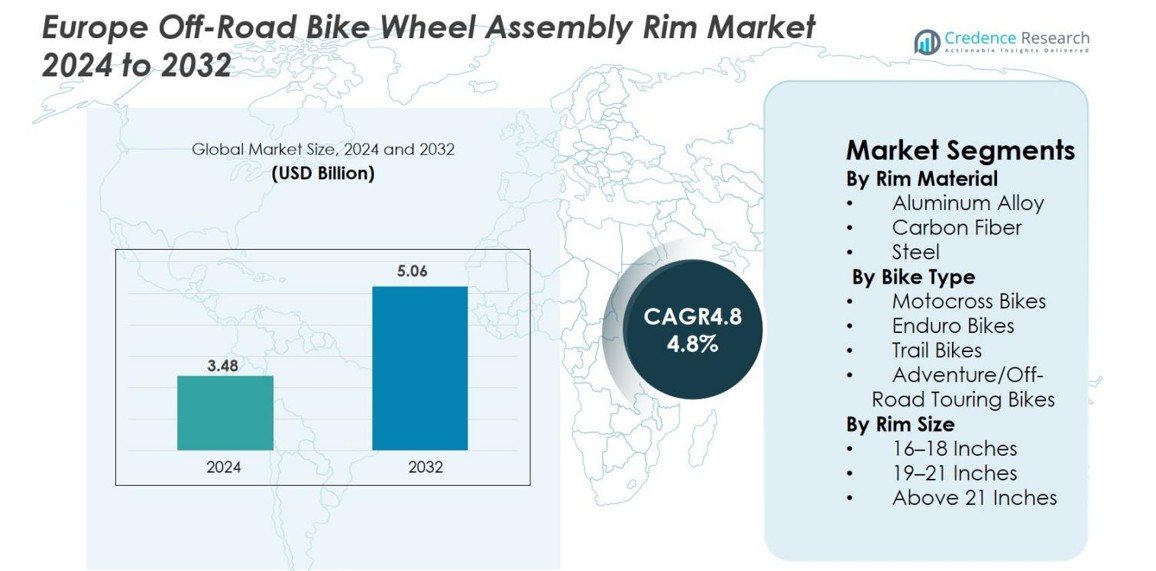
Der Markt für Felgenmontage von Off-Road-Bikes in Europa wurde im Jahr 2024 auf 3,48 Milliarden USD geschätzt und soll bis 2032 5,06 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Felgenmontage von Off-Road-Bikes in Europa 2024 | 3,48 Milliarden USD |
| Markt für Felgenmontage von Off-Road-Bikes in Europa, CAGR | 4,8 % |
| Marktgröße für Felgenmontage von Off-Road-Bikes in Europa 2032 | 5,06 Milliarden USD |
Der Markt für Felgenmontage von Off-Road-Bikes in Europa wird von führenden Herstellern wie DID Europe, Excel Rim Company, Haan Wheels, Talon Engineering, SM Pro Wheels, Warp 9 Racing, OZ Motorbike, Kite Parts Europe, Z-Wheel und RK Excel Europe angetrieben, die alle auf hochfeste Materialien und präzisionsgefertigte Felgentechnologien setzen. Westeuropa führt den Markt mit einem Anteil von 41,6 % im Jahr 2024 an, unterstützt durch ein starkes Motocross- und Enduro-Rennökosystem in Deutschland, Frankreich und dem Vereinigten Königreich. Nordeuropa folgt mit einem Anteil von 23,4 %, angetrieben durch raue Gelände und hohe Nachfrage nach langlebigen, leistungsorientierten Radmontagen bei Freizeit- und Profifahrern.
Markteinblicke
- Der Markt für Felgenmontage von Off-Road-Bikes in Europa wurde im Jahr 2024 auf 3,48 Milliarden USD geschätzt und soll bis 2032 5,06 Milliarden USD erreichen, mit einer CAGR von 4,8 %.
- Der Markt wächst, da steigende Motocross-, Enduro- und Trail-Aktivitäten die Nachfrage nach leichten, langlebigen Felgen erhöhen, wobei Aluminiumlegierungen im Jahr 2024 das Materialsegment mit einem Anteil von 62,4 % dominieren.
- Zu den wichtigsten Trends gehören die schnelle Einführung von Carbonfelgen, CNC-gefertigten Komponenten und die durch Anpassung getriebene Expansion des Aftermarkets, die Leistungsverbesserungen in professionellen und freizeitorientierten Segmenten unterstützt.
- Führende Akteure wie DID Europe, Excel Rim Company, Haan Wheels und Talon Engineering stärken ihre Marktpräsenz durch fortschrittliche Felgentechnologien, modulare Radsysteme und Rennpartnerschaften, die die Produktdifferenzierung verbessern.
- Westeuropa führt mit einem Anteil von 41,6 %, gefolgt von Nordeuropa mit 23,4 %, während 19–21-Zoll-Felgen das dominierende Felgengrößensegment mit einem Anteil von 54,1 % bleiben, unterstützt durch Stabilität und Kompatibilität mit leistungsstarken Off-Road-Bikes.
Marktsegmentierungsanalyse
Nach Felgenmaterial
Der Markt für Offroad-Fahrradfelgenmontage in Europa wird hauptsächlich durch die steigende Nachfrage nach leichten und leistungsstarken Komponenten angetrieben, wobei Aluminiumlegierungsfelgen das Segment mit einem Marktanteil von 62,4 % im Jahr 2024 dominieren. Ihr Gleichgewicht aus Haltbarkeit, Erschwinglichkeit und Gewichtseffizienz macht sie in Motocross- und Enduro-Anwendungen sehr beliebt. Kohlefaserfelgen gewinnen aufgrund ihrer überlegenen Stärke-Gewichts-Verhältnisse an Bedeutung und unterstützen Premium-Fahrradkategorien, während Stahlfelgen in Budget- und Freizeitsegmenten relevant bleiben. Die zunehmende Vorliebe der Fahrer für reaktionsschnelles Handling und verbesserte Stoßdämpfung beschleunigt die Einführung von Aluminiumlegierungen weiter.
- Zum Beispiel verwendet die von Excel produzierte Legierungsfelge (die „Takasago“ Offroad-Felge) eine Aluminiumlegierung der 7000er-Serie. Diese bietet etwa 50 % höhere Streckgrenze als Standard-Aluminiumfelgen der 6000er-Serie.
Nach Fahrradtyp
Im Segment nach Fahrradtyp führen Motocross-Fahrräder den europäischen Markt mit einem Anteil von 47,9 % im Jahr 2024 an, unterstützt durch starke Teilnahme an Wettkampfveranstaltungen und häufige Komponentenaustauschzyklen aufgrund hoher struktureller Belastung. Enduro-Fahrräder folgen mit steigender Nachfrage von Langstrecken-Offroad-Enthusiasten, die langlebige Radmontagen mit überlegener Traktion suchen. Trail- und Adventure-Touring-Fahrräder verzeichnen ein stetiges Wachstum, da das Freizeit-Offroad-Fahren in ganz Europa expandiert. Erhöhte Motorsportbeteiligung, verbesserte Streckeninfrastruktur und höhere Nachfrage nach leistungsorientierten Radsystemen verstärken weiterhin die Dominanz von Motocross.
- Zum Beispiel verfügen Husqvarnas FC-Serie Motocross-Fahrräder über verstärkte Aluminiumfelgen, die darauf ausgelegt sind, wiederholte Sprünge und raues Gelände zu überstehen, was die Bedeutung von Haltbarkeit in Motocross-Anwendungen demonstriert.
Nach Felgengröße
Das Segment der Felgengröße wird von 19–21-Zoll-Felgen dominiert, die im Jahr 2024 einen Anteil von 54,1 % ausmachen, da diese Größen optimale Stabilität, Stoßdämpfung und Manövrierfähigkeit bieten, die für Motocross- und Enduro-Gelände unerlässlich sind. Ihre weit verbreitete Kompatibilität mit professionellen Rennrädern stärkt die Akzeptanz über OEM- und Aftermarket-Kanäle hinweg. Die Kategorie 16–18 Zoll hält eine moderate Nachfrage bei Jugend- und Mittelklasse-Fahrrädern aufrecht, während Felgen über 21 Zoll auf spezialisierte Adventure- und Touring-Modelle abzielen. Der Trend zu leistungsstarkem Offroad-Fahren und die steigende Nachfrage nach verbesserter Vorderradkontrolle treiben weiterhin die Dominanz von 19–21-Zoll-Felgen voran.
Wichtige Wachstumstreiber
Steigende Teilnahme an Offroad-Sportarten und Wettkampfaktivitäten
Der Markt für Offroad-Fahrradfelgenmontage in Europa profitiert erheblich von der wachsenden Beliebtheit von Motocross, Enduro-Rennen und Trail-Riding in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Die zunehmende Teilnahme an organisierten Meisterschaften und Wochenend-Freizeitfahrten treibt die Nachfrage nach langlebigen und leistungsstarken Radmontagen, die aggressiven Geländen und hochwirksamen Manövern standhalten, in die Höhe. Häufige Radwechselzyklen bei professionellen Fahrern beschleunigen das Marktwachstum weiter. OEMs führen schnell leichte und verstärkte Felgentechnologien ein, um Manövrierfähigkeit, Stabilität und Beschleunigung zu verbessern. Darüber hinaus erhöht die Expansion von Offroad-Trainingsakademien und Motorsportclubs weiterhin die Akzeptanz von Premium-Radsystemen und verstärkt die stetige Nachfrage über Aftermarket- und OEM-Kanäle hinweg.
- Zum Beispiel wird erwartet, dass der Markt für „Europe Dirt Bikes“ durch das steigende Interesse am Motocross-Rennen und der Freizeitfahrkultur wächst.
Starke Nachfrage nach leichten und hochfesten Felgenmaterialien
Ein wesentlicher Wachstumstreiber für den europäischen Markt für Offroad-Bike-Radmontagefelgen ist der starke Trend zu leichten, hochfesten Materialien wie Aluminiumlegierungen und Kohlefaser. Fahrer legen zunehmend Wert auf Agilität, verbesserte Federungsreaktion und reduzierte Rotationsmasse, wodurch fortschrittliche Materialfelgen für die Leistungssteigerung unerlässlich werden. Aluminiumlegierungsfelgen bleiben dominant aufgrund ihres Gleichgewichts zwischen Stärke, Erschwinglichkeit und Stoßabsorption, während Kohlefaserfelgen in Premium- und Rennsegmenten aufgrund ihres überlegenen Steifigkeits-Gewichts-Verhältnisses an Bedeutung gewinnen. Hersteller investieren stark in verbesserte Schmiede-, Wärmebehandlungs- und Verbundtechnologien, die eine bessere Haltbarkeit unter extremen Fahrbedingungen ermöglichen. Dieser Fokus auf fortschrittliche Materialien fördert nicht nur die Produktdifferenzierung, sondern unterstützt auch die langfristige Marktexpansion in leistungsorientierten Anwendungen.
- Zum Beispiel durchlaufen die Aluminiumfelgen der „Takasago 7000-Serie“ der Excel Rim Company eine fortschrittliche Schmiede- und Wärmebehandlung, die eine etwa 50% höhere Streckgrenze als Standardfelgen liefert und die Haltbarkeit für Motocross- und Enduro-Einsätze verbessert.
Wachsende Expansion des Aftermarkets und Präferenzen für Anpassungen
Die rasche Expansion des Aftermarket-Sektors treibt das anhaltende Wachstum des europäischen Marktes für Offroad-Bike-Radmontagefelgen voran. Fahrer suchen zunehmend nach maßgeschneiderten Radmontagen mit verbesserter Ästhetik, Gewichtsreduktion und optimierter Traktion für spezifische Gelände. Dieser Trend steigert die Nachfrage nach spezialisierten Felgen, verstärkten Naben, eloxierten Komponenten und Speichen-Upgrades. Häufige Ersatzbedarfe aufgrund von Verschleiß im Wettbewerbsfahren stärken zusätzlich den Aftermarket-Verkauf. Maßgeschneiderte Montageservices, Online-Handel und die Verfügbarkeit markenspezifischer Radkits erhöhen ebenfalls die Marktdurchdringung. Darüber hinaus ermutigt die steigende Verbraucherpräferenz für maßgeschneiderte Fahrerlebnisse Unternehmen dazu, modulare Radkomponenten und leistungsoptimierte Montagen anzubieten, was bedeutende langfristige Umsatzmöglichkeiten schafft.
Wichtige Trends & Chancen
Fortschritte in der Felgenherstellung und digitalen Ingenieurstechniken
Ein wichtiger Trend, der den europäischen Markt für Offroad-Bike-Radmontagefelgen prägt, ist die zunehmende Einführung fortschrittlicher Fertigungstechnologien wie CNC-Bearbeitung, Hydroforming und robotergestützte Speichenvernetzung. Diese Prozesse ermöglichen überlegene Präzision, Gewichtsoptimierung und verbesserte Felgenintegrität. Digitale Simulationswerkzeuge erlauben es Herstellern, die Spannungsverteilung zu analysieren und die Felgengeometrie für extreme Gelände zu optimieren, was die Sicherheit und Langlebigkeit verbessert. Additive Fertigung tritt ebenfalls als Möglichkeit zur Herstellung kundenspezifischer Komponenten und leichter Prototypen auf. Während Hersteller sensorfähige Naben und intelligente Komponenten integrieren, bewegt sich der Markt hin zu intelligenten Radsystemen, die in der Lage sind, Belastung, Vibrationen und Fahrbedingungen zu überwachen und neue Wertangebote für Wettbewerbs- und Freizeitfahrer zu bieten.
- Zum Beispiel nutzt Husqvarna moderne Ingenieurpraktiken, einschließlich digitaler Spannungsanalyse (Finite-Elemente-Analyse oder CAE), bei der Konstruktion von Komponenten wie Felgen, um deren Leistung und Haltbarkeit zu optimieren.
Steigender Übergang zu Premium- und leistungsorientierten Radsystemen
Eine starke Chance ergibt sich aus Europas beschleunigtem Wandel hin zu Premium-Offroad-Bikes und Hochleistungs-Radbaugruppen. Fahrer legen zunehmend Wert auf fortschrittliches Handling, schnellere Beschleunigung und höhere Haltbarkeit, was die Nachfrage nach Carbonfelgen, verstärkten Naben und präzisionsgespeichten Systemen antreibt. Marken erweitern ihre Produktportfolios mit rennzertifizierten Felgentechnologien und limitierten Performance-Kits, die professionelle Fahrer ansprechen. Der Trend wird durch das Wachstum des Abenteuertourismus und von Langstrecken-Offroad-Expeditionen in ganz Europa unterstützt, bei denen Fahrer leichte, stoßfeste Felgen bevorzugen, die in der Lage sind, unterschiedliche Gelände zu bewältigen. Da die Erwartungen der Verbraucher steigen, erschließen Hersteller, die Premium- und hochfeste Lösungen anbieten, erhebliche Wachstumsperspektiven.
- Zum Beispiel verfügen die Modelle FE 450 und TE 300 von Husqvarna über verstärkte Aluminiumfelgen und präzisionsgespeichte Baugruppen, die für professionelle Enduro-Fahrer entwickelt wurden und das Handling und die Haltbarkeit auf langen Offroad-Strecken verbessern.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Felgenmaterialien und Fertigungstechnologien
Eine der größten Herausforderungen auf dem europäischen Markt für Offroad-Bike-Radbaugruppen ist der hohe Kostenaufwand, der mit fortschrittlichen Materialien wie Carbonfasern und präzisionsgefertigten Aluminiumlegierungen verbunden ist. Die beteiligten Fertigungsprozesse, einschließlich Schmieden, Schichtverbund und automatisierter Einspeichung, erhöhen die Produktionskosten erheblich und schränken die Akzeptanz bei kostenbewussten Verbrauchern ein. Während Hochleistungsfahrer bereitwillig in Premium-Felgen investieren, entscheiden sich Freizeitnutzer oft für Budgetoptionen, was eine Marktlücke schafft. Darüber hinaus erhöhen Schwankungen in der Lieferkette und steigende Metallpreise die Gesamtkosten, was sich auf die Preisstrategien der OEMs auswirkt. Diese Kostenbarrieren behindern die weit verbreitete Einführung fortschrittlicher Felgentechnologien in mittleren Segmenten.
Häufiger Verschleiß, Schadensrisiko und Wartungsanforderungen
Offroad-Felgen sind aufgrund von Steinen, Sprüngen, unebenem Gelände und aggressiven Fahrstilen stark beschädigungsanfällig, was eine anhaltende Herausforderung für Benutzer und Hersteller darstellt. Häufige Dellen, Lockerung der Speichen und Felgenverformungen führen zu erhöhtem Wartungsbedarf und Austauschzyklen, was die Besitzkosten für Fahrer erhöht. Selbst fortschrittliche Materialien können den verschleißbedingten Einfluss intensiver Offroad-Bedingungen nicht vollständig eliminieren. Diese Herausforderung zwingt Hersteller auch dazu, kontinuierlich in Haltbarkeit und Stoßfestigkeit zu innovieren, während sie die Gewichtsoptimierung ausbalancieren. Der Bedarf an regelmäßigen Inspektionen und Service-Terminen beeinträchtigt zudem das Benutzererlebnis, insbesondere für Langstrecken- und Wettbewerbsfahrer.
Regionale Analyse
Westeuropa
Westeuropa dominiert den europäischen Markt für Offroad-Bike-Radbaugruppen mit einem Anteil von 41,6 % im Jahr 2024, angetrieben von starken Motocross- und Enduro-Rennkulturen in Deutschland, Frankreich, dem Vereinigten Königreich und den Niederlanden. Hohe Verbraucherausgaben für Premium-Performance-Bikes und häufige Teilnahme an organisierten Motorsportveranstaltungen unterstützen die erhebliche Akzeptanz von leichten Aluminium- und Carbonfelgen. Die Präsenz von OEMs, fortschrittliche Fertigungsanlagen und robuste Aftermarket-Vertriebskanäle stärken die regionale Nachfrage weiter. Kontinuierliche Investitionen in Offroad-Parks, Trainingsakademien und Renninfrastruktur fördern wiederkehrende Felgenaustauschzyklen und ermutigen professionelle und Freizeitfahrer zur Nutzung von Premium-Radbaugruppen.
Nordeuropa
Nordeuropa hält 2024 einen Marktanteil von 23,4 %, angetrieben durch aktive Offroad-Gemeinschaften in Schweden, Finnland und Norwegen, wo robuste Gelände und eine Outdoor-Sportkultur eine hohe Nachfrage nach langlebigen Radbaugruppen stimulieren. Fahrer priorisieren verstärkte Aluminium- und Carbonfelgen, die in der Lage sind, felsige Wege, raues Wetter und anspruchsvolle Offroad-Bedingungen zu bewältigen. Starker Abenteuertourismus, insbesondere Langstrecken-Wildnistrailfahrten, fördert die Einführung größerer Felgengrößen und hochwertiger Radsysteme. Von der Regierung unterstützte Motorsportinitiativen und eine Vorliebe für leistungsstarke Freizeitfahrzeuge tragen weiter zur stetigen Expansion sowohl im OEM- als auch im Aftermarket-Segment bei.
Südeuropa
Südeuropa macht 2024 einen Marktanteil von 19,7 % aus, unterstützt durch zunehmende Offroad-Biking-Aktivitäten in Italien, Spanien und Portugal. Das günstige Klima der Region, abwechslungsreiche Landschaften und wachsende Motocross- und Enduro-Veranstaltungen treiben die höhere Nutzung von leistungsorientierten Felgen voran. Die Nachfrage ist stark bei Freizeitfahrern, die in leichte, stoßdämpfende Radbaugruppen investieren, um die Handhabung auf bergigem und sandigem Gelände zu verbessern. Der Aftermarket-Sektor expandiert aufgrund steigender Anpassungstrends, während lokale Hersteller und Händler den Zugang zu fortschrittlichen Felgentechnologien verbessern. Der tourismusgetriebene Trail-Riding spielt ebenfalls eine Schlüsselrolle bei der Unterstützung des kontinuierlichen Marktwachstums.
Osteuropa
Osteuropa repräsentiert 2024 einen Marktanteil von 15,3 %, mit starkem Wachstumspotenzial, angetrieben durch die zunehmende Erschwinglichkeit von Offroad-Bikes und die Entwicklung der Motorsport-Infrastruktur in Polen, Tschechien, Ungarn und Rumänien. Fahrer in dieser Region priorisieren langlebige und kosteneffiziente Aluminiumfelgen, obwohl die Einführung von Carbonfaseroptionen in wettbewerbsorientierten Segmenten allmählich zunimmt. Die wachsende Teilnahme an regionalen Motocross-Ligen und die erhöhte Durchdringung internationaler Motorradmarken treiben die Nachfrage nach Ersatzradbaugruppen an. Die Erweiterung des Abenteuertourings und des Freizeit-Trail-Ridings unterstützt ebenfalls die Marktexpansion, während verbesserte Vertriebsnetze die Verfügbarkeit von OEM- und Aftermarket-Komponenten erhöhen.
Marktsegmentierungen
Nach Felgenmaterial
- Aluminiumlegierung
- Carbonfaser
- Stahl
Nach Fahrradtyp
- Motocross-Bikes
- Enduro-Bikes
- Trail-Bikes
- Adventure-/Offroad-Touring-Bikes
Nach Felgengröße
- 16–18 Zoll
- 19–21 Zoll
- Über 21 Zoll
Nach Geografie
- Westeuropa
- Nordeuropa
- Südeuropa
- Osteuropa
Wettbewerbslandschaft
Die Wettbewerbslandschaft des europäischen Marktes für Offroad-Bike-Radbaugruppen ist geprägt von der starken Präsenz etablierter Hersteller, die sich auf fortschrittliche Materialtechnologien, Präzisionsengineering und Leistungssteigerung konzentrieren. Schlüsselakteure wie DID Europe, Excel Rim Company, Haan Wheels, Talon Engineering, SM Pro Wheels, Warp 9 Racing, Kite Parts Europe, OZ Motorbike, Z-Wheel und RK Excel Europe führen kontinuierlich leichte und schlagfeste Felgen ein, die auf Motocross-, Enduro-, Trail- und Adventure-Anwendungen zugeschnitten sind. Diese Unternehmen investieren in CNC-Bearbeitung, wärmebehandelte Aluminiumlegierungen und Carbon-Verbundverfahren, um überlegene Haltbarkeit und Handhabung zu bieten. Der Aftermarket-Sektor bleibt hochaktiv, angetrieben von der Verbrauchernachfrage nach Anpassung und häufigem Felgenersatz im Wettkampfsport. Strategische Partnerschaften mit Rennteams, die Erweiterung von Vertriebsnetzen und die Entwicklung modularer Radkits stärken weiter die Marktpositionen führender Akteure.
Analyse der Hauptakteure
- DID Europe
- Excel Rim Company
- Haan Wheels
- Talon Engineering Ltd
- Warp 9 Racing
- SM Pro Wheels
- Kite Parts Europe
- Z-Wheel (Dirt Freak)
- OZ Motorbike
- RK Excel Europe
Neueste Entwicklungen
- Im Jahr 2025 begann Haan Wheels, maßgefertigte Räder für die Ducati Desmo450 MX anzubieten (Kombination von Haan-Naben mit Felgen von Excel Rim Co. Ltd.).
- Im Jahr 2025 führte Talon Engineering seinen „Talon Wheel Builder“ ein, ein Online-Tool zur Gestaltung maßgeschneiderter Offroad-Motorradräder.
- Im Juni 2025 brachte GW eine komplett neue Laufradsatzserie auf den Markt, darunter MTB XC aus Aluminium, Carbon-Gravel- und Straßenlaufradsätze sowie eine komplett neue Felgenlinie (sowohl aus Carbon als auch aus Aluminium), um den Bedarf an OEM- und Aftermarket-Felgen/Rädern zu decken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Felgenmaterial, Fahrradtyp, Felgengröße und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, da die Teilnahme an Offroad-Sportarten in ganz Europa zunimmt.
- Die Akzeptanz von leichten Aluminium- und Carbonfelgen wird aufgrund leistungsorientierter Präferenzen steigen.
- OEMs werden ihre Produktportfolios mit fortschrittlichen Felgengeometrien und verstärkten Speichensystemen erweitern.
- Der Aftermarket-Verkauf wird wachsen, da Fahrer maßgeschneiderte Radmontagen für unterschiedliche Gelände verlangen.
- Digitale Technik und CNC-Bearbeitung werden die Präzision und Haltbarkeit von Felgen verbessern.
- Abenteuer- und Langstreckenfahrten werden die Nachfrage nach größeren und schlagfesten Felgengrößen antreiben.
- Westeuropa wird seine Dominanz beibehalten, unterstützt durch starke Motorsport-Ökosysteme.
- Hersteller werden modulare Raddesigns betonen, um einfache Upgrades und Ersatzteile zu unterstützen.
- Partnerschaften mit Rennteams werden die Einführung von Premium-Felgentechnologien beschleunigen.
- Der zunehmende Fokus auf Nachhaltigkeit wird Innovationen in recycelbaren und umweltfreundlichen Felgenmaterialien vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Off-Road-Bike-Radmontagefelgen in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Off-Road-Bike-Radmontagen in Europa zwischen 2024 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des europäischen Marktes für Off-Road-Bike-Radmontageränder antreiben?
Wer sind die führenden Unternehmen im europäischen Markt für Off-Road-Bike-Radmontagefelgen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3.48 Billion → 2032: USD 5.06 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Drivers
- 3.3 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Restraints & Challenges
- 3.4 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Europa Offroad-Fahrrad, Radmontage, Felgenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Europa Offroad-Fahrrad, Radmontage, Felgenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Europa Offroad-Fahrrad, Radmontage, Felgenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Europa Offroad-Fahrrad, Radmontage, Felgenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
