
Marktübersicht
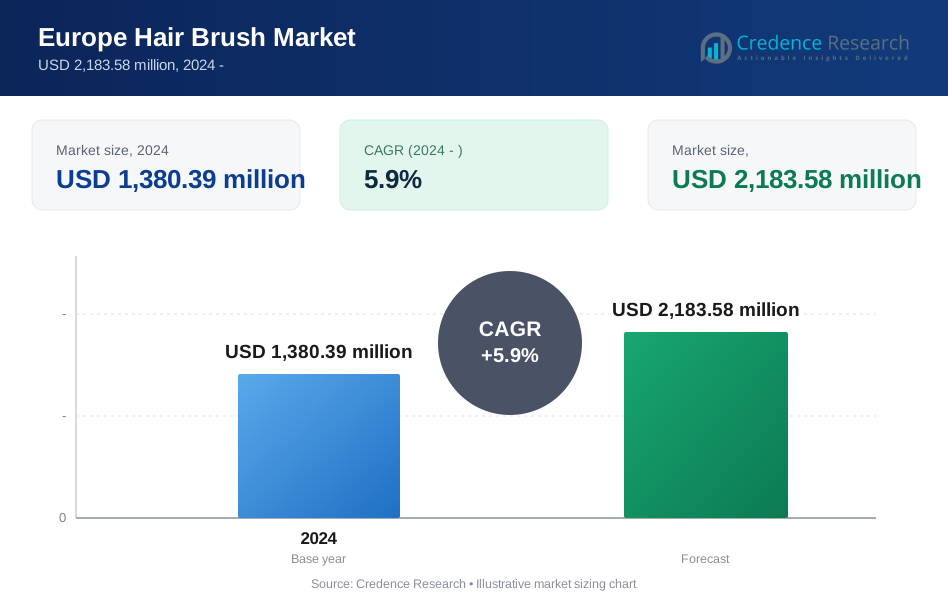
Der europäische Haarbürstenmarkt wurde im Jahr 2024 auf 1.380,39 Millionen USD geschätzt und soll bis 2032 2.183,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Haarbürsten in Europa 2024 | 1.380,39 Millionen USD |
| Europa Haarbürstenmarkt, CAGR | 5,8% |
| Marktgröße für Haarbürsten in Europa 2032 | 2.183,58 Millionen USD |
Der europäische Haarbürstenmarkt wird durch eine starke Mischung aus Premium-Traditionsmarken und leistungsstarken Innovatoren geprägt, wobei zu den Hauptakteuren Dyson Limited, Mason Pearson Bros. Limited, Denman Inc., G.B. Kent & Sons Plc, Conair LLC, L'Oréal S.A., Spectrum Brands Holdings, Revlon Inc., Spornette International und The Bristle Brush Company London gehören. Diese Unternehmen konkurrieren durch fortschrittliche Borstentechnologie, ergonomische Designs, hitzebeständige Materialien und starke Partnerschaften mit Salons. Westeuropa führt den regionalen Markt mit einem dominierenden Anteil von 44 % an, angetrieben durch hohe Ausgaben für Pflege, starke Akzeptanz von Premium-Werkzeugen und umfangreiche Einzelhandels- und E-Commerce-Netzwerke, die die Markenpräsenz und die Reichweite der Verbraucher in der Region stärken.

Markteinblicke
- Der europäische Haarbürstenmarkt wurde im Jahr 2024 auf 1.380,39 Millionen USD geschätzt und soll bis 2032 2.183,58 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,9 % im Prognosezeitraum.
- Der steigende Fokus auf Haargesundheit, Kopfhautpflege und Styling zu Hause fördert die Akzeptanz von entwirrenden, hitzeschützenden und texturspezifischen Bürsten, wobei das Segment der persönlichen Anwendung den größten Anteil hält, bedingt durch den häufigen täglichen Pflegebedarf.
- Nachhaltigkeit und Produktinnovation prägen die Markttrends, mit starker Nachfrage nach umweltfreundlichen, synthetischen und hybriden Materialien; gleichzeitig gewinnen Premium-Styling-Tools in Salons und E-Commerce-Kanälen an Bedeutung.
- Der Wettbewerb verschärft sich, da führende Marken wie Dyson, Mason Pearson, Denman, L’Oréal und Conair durch ergonomische Designs, fortschrittliche Borstentechnologien und Omnichannel-Vertrieb expandieren, während Eigenmarken Preisdruck ausüben.
- Regional führt Westeuropa mit einem Anteil von etwa 44 %, gefolgt von Südeuropa und Nordeuropa; nach Material dominieren synthetische Bürsten aufgrund ihrer Haltbarkeit und Hitzebeständigkeit, was ihre führende Position in der professionellen und häuslichen Pflege verstärkt.
Marktsegmentierungsanalyse:
Nach Anwendung:
Das Segment der persönlichen Anwendungen dominiert den europäischen Haarbürstenmarkt und macht aufgrund weit verbreiteter täglicher Pflegeroutinen, höherer Kaufhäufigkeit in Haushalten und starker Durchdringung von Massenmarktmarken den größten Anteil aus. Bürsten für den persönlichen Gebrauch werden durch das steigende Interesse an Styling zu Hause, hitzeschützendes Bürsten und Kopfhautpflegewerkzeuge, die Bruch reduzieren sollen, angetrieben. Die professionelle Anwendung folgt, unterstützt durch die Nachfrage von Salons nach Entwirrungs-, Föhn- und Finish-Bürsten, die für Haltbarkeit und hohe Hitzekompatibilität entwickelt wurden. Das Wachstum von Premium-Salonketten und von Influencern geführte Styling-Trends erhöhen weiter den Bedarf an spezialisierten professionellen Bürsten in großen europäischen Städten.
- Zum Beispiel verfügt Denmans bekannter D3 Original Styler über 7 Reihen von Nylonstiften, die für kontrollierte Spannung beim Entwirren entwickelt wurden, was ihn zu einer der am weitesten verbreiteten Bürsten für den persönlichen Gebrauch weltweit macht.
Nach Endverbraucher:
Frauen stellen das dominierende Endverbrauchersegment mit dem höchsten Marktanteil dar, angetrieben durch häufige Stylingbedürfnisse, steigende Akzeptanz von Spezialbürsten für Locken, Volumen, Glättung und Entwirrung sowie starke Bindung an Schönheits- und Haarpflegeroutinen. Männer bilden das zweitgrößte Segment, profitieren von einem verstärkten Fokus auf Bartpflege, Kurzhaarstrukturierungsbürsten und minimalistischen Styling-Werkzeugen. Das Segment der Kinder wächst stetig, unterstützt durch das steigende Interesse an weichen Borsten und Entwirrungsprodukten, die darauf ausgelegt sind, Kopfhautbeschwerden zu minimieren. Die zunehmende Verfügbarkeit von Bürsten für empfindliche Kopfhaut und geschlechtsneutralen Produktlinien stärkt die Akzeptanz in allen Benutzergruppen weiter.
- Zum Beispiel verfügt die Mason Pearson BN1 „Popular Mixture“ Bürste über 8 Ringe aus Wildschwein- und Nylonborsten, einen handpolierten Griff aus Celluloseacetat und ein pneumatisches Gummikissen, das entwickelt wurde, um die Kopfhautstimulation zu verbessern, was sie zu einer der begehrtesten Premiumoptionen unter Frauen mit mittellangem bis langem Haar macht.
Nach Material:
Synthetische Bürsten halten den dominierenden Anteil am europäischen Markt, unterstützt durch ihre breitere Erschwinglichkeit, Haltbarkeit, Hitzebeständigkeit und Kompatibilität mit Föhnen und täglichem Hochfrequenzgebrauch. Synthetische Borsten ermöglichen auch gezielte Funktionen wie antistatische Leistung, flexibles Entwirren und sanftes Gleiten, was sie sowohl bei persönlichen als auch professionellen Nutzern beliebt macht. Organische Materialien, einschließlich Bambusgriffe und Naturborsten, verzeichnen ein wachsendes Interesse, da das Bewusstsein für Nachhaltigkeit in Europa steigt. Umweltfreundliche Produktlinien und biologisch abbaubare Komponenten sprechen Verbraucher an, die nach umweltfreundlichen Pflegelösungen suchen, insbesondere in Märkten mit starken Umweltpräferenzen wie Deutschland, den Niederlanden und den nordischen Ländern.
Wichtige Wachstumstreiber
Steigender Verbraucherfokus auf Haargesundheit und tägliche Pflegeroutinen
Das zunehmende Verbraucherinteresse an Kopfhautgesundheit, Bruchprävention und Haarglanz treibt die Nachfrage nach fortschrittlichen Haarbürsten in ganz Europa erheblich an. Nutzer suchen zunehmend nach Werkzeugen, die das Entwirren ohne Schaden unterstützen, Frizz reduzieren und den Glanz verbessern, während sie umfassendere Haarpflegeroutinen ergänzen. Die Erweiterung der Haarwissenschaftsausbildung durch Beauty-Influencer und Salonprofis hat das Bewusstsein für die Auswahl von Bürsten für spezifische Texturen, Längen und Anliegen erhöht. Da Verbraucher mehrstufige Pflegeroutinen übernehmen, die Hitzestyling, Pflegebehandlungen und schützendes Bürsten umfassen, intensiviert sich der Bedarf an Spezialwerkzeugen. Produkte mit ergonomischen Designs, flexiblen Borstengeometrien und kopfhautstimulierenden Spitzen sprechen sowohl jüngere als auch ältere Zielgruppen an. Der höhere Fokus auf Styling zu Hause, insbesondere nach der Pandemie, verstärkt wiederkehrende Kaufzyklen. Der Trend zu Haarwellness als Teil der allgemeinen Körperpflege führt weiterhin zu einer steigenden Nachfrage nach wertsteigernden, leistungsstarken Bürsten in den wichtigsten europäischen Märkten.
- Zum Beispiel integriert die Original Detangling Brush von Tangle Teezer die patentierte Zwei-Stufen-Zahn-Technologie, die entwickelt wurde, um durch nasses oder trockenes Haar mit reduziertem Ziehen zu gleiten, was sie zu einem der am weitesten verbreiteten kopfhautfreundlichen Werkzeuge in Europa macht.
Erweiterung von Premium- und professionellen Styling-Werkzeugen
Die wachsende Premiumisierung von Schönheitsaccessoires in ganz Europa unterstützt stark die Akzeptanz von salonfähigen und technologisch verbesserten Haarbürsten. Verbraucher neigen zunehmend zu Werkzeugen, die für Hitzebeständigkeit, antistatische Leistung und spezialisierte Styling-Ergebnisse geeignet sind, die für glattes, lockiges, krauses und feines Haar geeignet sind. Die steigende Inanspruchnahme professioneller Salonservices stimuliert weiter die Nachfrage nach hochwertigen Föhn-Bürsten, Paddle-Bürsten, Rundbürsten und Entwirrern, die für den intensiven täglichen Gebrauch ausgelegt sind. Die Verbreitung von Friseurakademien und die Expansion organisierter Salonkette in städtischen Zentren tragen zur stabilen Beschaffung fortschrittlicher Bürstenlinien bei. Darüber hinaus treiben der Einfluss professioneller Empfehlungen und Social-Media-Tutorials das Verbraucherstreben nach professionellen Styling-Fähigkeiten zu Hause an. Marken, die funktionale Innovation mit ästhetischem Reiz kombinieren, wie leichte Gehäuse, verbesserte Borstentechnologien und Hybridmaterialien, gewinnen weiterhin an Marktanteilen im Premium-Segment.
- Zum Beispiel verwendet die professionelle Thermobürstenserie Head Huggers von Denman keramikbeschichtete Fässer, die in vier präzisen Durchmessern erhältlich sind: 25 mm, 33 mm, 43 mm und 53 mm, entwickelt, um eine gleichmäßige Wärmeverteilung und verbesserten Ansatzlift beim Föhnen zu gewährleisten. Das steigende Interesse an Salon-Dienstleistungen fördert die Nachfrage nach langlebigen Föhn-, Paddel-, Rund- und Entwirrungsbürsten, die für den intensiven täglichen Gebrauch ausgelegt sind.
Steigerung der Sichtbarkeit durch E-Commerce und Omnichannel-Vertrieb
Eine robuste digitale Handelsinfrastruktur in ganz Europa beschleunigt erheblich die Zugänglichkeit, Entdeckung und Kaufhäufigkeit von Haarbürsten. E-Commerce-Plattformen und markeneigene Webstores bieten eine breite Produktpalette an, die es den Verbrauchern erleichtert, Texturen, Eigenschaften und Anwendungen zu vergleichen, während sie verifizierte Bewertungen lesen. Online-Kanäle unterstützen auch häufige Produkteinführungen, limitierte Editionen und anpassbare Bürstenempfehlungen basierend auf dem Haartyp. Gleichzeitig stärken Omnichannel-Strategien, die die Verfügbarkeit im Geschäft mit der Flexibilität des Online-Kaufs kombinieren, die Markenpräsenz und das Verbrauchervertrauen. Einzelhändler integrieren KI-gesteuerte Produktauswahlen, virtuelle Anproben für Bürstentypen und zielgerichtete Werbekampagnen, um die Konversion zu verbessern. Abonnementboxen, gebündelte Pflegesets und von Influencern kuratierte Kollektionen erhöhen zusätzlich die Cross-Selling-Möglichkeiten. Das nahtlose Zusammenspiel zwischen E-Commerce-Wachstum und der Verbraucherpräferenz für bequeme, informierte Einkaufserlebnisse erweitert weiterhin die allgemeine Akzeptanz von Haarbürsten auf dem europäischen Markt.
Wichtige Trends & Chancen
Starke Nachfrage nach umweltfreundlichen und nachhaltigen Bürstenmaterialien
Nachhaltigkeitsorientiertes Kaufverhalten bietet eine große Chance auf dem europäischen Haarbürstenmarkt. Umweltbewusste Verbraucher bevorzugen zunehmend Bürsten aus Bambus, recycelten Kunststoffen, biologisch abbaubaren Harzen und natürlichen Borsten, die die Umweltbelastung minimieren. Marken reagieren mit Kollektionen, die kompostierbare Griffe, umweltfreundliche Verpackungen und tierversuchsfreie Beschaffung bieten und in umweltbewussten Regionen wie Deutschland, den nordischen Ländern und den Niederlanden besonders ansprechend sind. Die Circular-Beauty-Bewegung fördert Materialtransparenz und kohlenstoffbewusste Produktion, was Unternehmen dazu veranlasst, Bürsten durch Öko-Label-Programme zu zertifizieren. Da Nachhaltigkeit zu einem wichtigen Unterscheidungsmerkmal in der Kategorie der Schönheitsaccessoires wird, können Hersteller, die in langlebige, recycelbare und verantwortungsvoll beschaffte Bürstendesigns investieren, langfristige Markenloyalität und eine Premium-Positionierung sichern. Der wachsende Einfluss ethischer Beauty-Influencer verstärkt die Nachfrage nach umweltfreundlichen Pflegewerkzeugen zusätzlich.
- Zum Beispiel verwendet die nachhaltige Bürstenlinie Natura von Acca Kappa FSC-zertifiziertes Buchenholz aus aufgeforsteten, nachhaltigen Wäldern. Die Bürsten verfügen über ein pneumatisches Kissen aus Naturkautschuk und biologisch abbaubare, pflanzliche Stifte aus Hainbuche oder Buchenholz, die von Natur aus antistatisch sind.
Innovation bei hitzeschützenden, anti-frizz und texturspezifischen Bürsten
Europas vielfältige Haarstrukturen und das wachsende Interesse an fortschrittlichen Stylingtechniken bieten starke Chancen für Innovationen bei Hitzearbeitsbürsten, antistatischen Werkzeugen und texturfokussierten Designs. Marken entwickeln zunehmend Bürsten mit ionischen Borsten, hitzebeständigen Polymeren, belüfteten Rahmen für schnelles Trocknen und flexiblen Strukturen, die Haarbruch reduzieren. Verbraucher mit lockigem und strukturiertem Haar treiben die steigende Nachfrage nach grobzinkigen Entwirrern, lockenverstärkenden Bürsten und kopfhautfreundlichen Massierern an. Gleichzeitig fördert der Trend zu glatten Blowouts und polierten Finishes die Einführung von keramikbeschichteten Rundbürsten, die eine effiziente Wärmeverteilung unterstützen. Hybride Werkzeuge, die mehrere Funktionen wie Entwirren, Glätten, Volumisieren und Massieren kombinieren, gewinnen bei Verbrauchern an Bedeutung, die vielseitige, platzsparende Pflegelösungen suchen. Ständige Produktinnovationen stärken die Wettbewerbsfähigkeit der Marke sowohl im Premium- als auch im Massenmarktsegment.
- Zum Beispiel integriert die Ceramic + Ion Thermal Brush-Serie von Olivia Garden einen belüfteten Keramikzylinder, der in fünf Durchmessern erhältlich ist: 16 mm, 25 mm, 33 mm, 45 mm und 55 mm, kombiniert mit ionisch geladenen Borsten, die entwickelt wurden, um statische Aufladung zu reduzieren und Glätte beim Styling mit hoher Hitze zu verbessern.
Wachstum von geschlechtsneutralen und inklusiven Pflegeprodukten
Der Wandel hin zu geschlechtsneutraler Schönheit und Körperpflege bietet eine bemerkenswerte Chance für europäische Haarbürstenhersteller. Verbraucher bevorzugen zunehmend unisex Pflege-Designs, die sich auf Funktionalität, Komfort und Materialqualität konzentrieren, anstatt auf traditionelle geschlechtsspezifische Ästhetik. Dieser Trend unterstützt den Aufstieg minimalistischer Bürstenlinien mit neutralen Farbpaletten, ergonomischen Formen und universellen Borstentypen, die für alle Haarlängen und -strukturen geeignet sind. Inklusive Marketingkampagnen betonen die vielfältigen Haarrealitäten über Alter, Geschlechtsidentität und ethnische Hintergründe hinweg und erweitern die Produktattraktivität. Darüber hinaus fördert die Vorliebe für einfache, benutzerfreundliche Pflegeaccessoires die Akzeptanz bei Männern, Teenagern und Erstnutzern, die zuvor von hyper-gendered Designs unzureichend bedient wurden. Die Bewegung hin zu Inklusivität erweitert nicht nur die Zielgruppen der Marke, sondern stärkt auch die langfristige Loyalität in den sich entwickelnden europäischen Schönheitsmärkten.
Hauptherausforderungen
Intensive Marktfragmentierung und Preiskonkurrenz
Der europäische Haarbürstenmarkt steht aufgrund der hohen Fragmentierung mit zahlreichen globalen, regionalen und Eigenmarken-Wettbewerbern unter erheblichem Druck. Massenmarktmarken, salonzentrierte Hersteller und kostengünstige Importe konkurrieren aggressiv über den Preis, was die Differenzierung erschwert. Viele Verbraucher nehmen Bürsten als geringfügige Käufe wahr, was die Marken unter Druck setzt, Aktionspreise, Bündel oder häufige Rabatte anzubieten. Dieses Umfeld reduziert die Margen, insbesondere für traditionelle Anbieter im mittleren Segment. Die hohe Verfügbarkeit ähnlich aussehender Produkte erschwert die Markenpositionierung weiter, wodurch Innovation und Markenstorytelling für eine Premium-Differenzierung unerlässlich werden. Unternehmen müssen in Qualität, Materialinnovation und gezieltes Marketing investieren, um in diesem gesättigten Umfeld effektiv konkurrieren zu können.
Schwankende Rohstoffkosten und Anforderungen an die Nachhaltigkeitskonformität
Hersteller stehen vor steigenden Herausforderungen durch schwankende Rohstoffkosten, insbesondere für hochwertige Polymere, Naturborsten und biobasierte Materialien, die in umweltfreundlichen Produktlinien verwendet werden. Europäische Nachhaltigkeitsvorschriften, einschließlich Beschränkungen für nicht recycelbare Kunststoffe und Anforderungen an die Umweltkennzeichnung, erhöhen die betriebliche Komplexität und steigern die Produktionskosten. Marken müssen Nachhaltigkeitsverpflichtungen mit Erschwinglichkeit in Einklang bringen, insbesondere da Verbraucher empfindlich auf Preisänderungen bei alltäglichen Pflegewerkzeugen reagieren. Die Implementierung umweltfreundlicherer Herstellungsprozesse, die Sicherung konformer Materialien und die Anpassung von Verpackungsstandards erfordern kontinuierliche Investitionen. Diese Kosten- und Konformitätsdrucke können die Fähigkeit kleinerer Hersteller einschränken, in wettbewerbsintensiven europäischen Märkten nachhaltig zu wachsen.
Regionale Analyse
Westeuropa
Westeuropa macht den größten Anteil am Haarbürstenmarkt der Region aus und trägt etwa 42–45 % zur Gesamtnachfrage bei. Starke Verbraucherausgaben für Körperpflege, eine ausgereifte Beauty-Handelslandschaft und die weitverbreitete Akzeptanz von Premium-Styling-Tools unterstützen ein nachhaltiges Wachstum. Deutschland, Frankreich und das Vereinigte Königreich bleiben die umsatzstärksten Märkte, angetrieben durch starke Salonaktivitäten und eine hohe Durchdringung von Spezialbürsten für unterschiedliche Haartypen. Die Region profitiert von einer starken Markenpräsenz, robusten E-Commerce-Kanälen und der schnellen Einführung nachhaltiger und professioneller Bürstendesigns, was ihre anhaltende Führungsrolle in Europa verstärkt.
Südeuropa
Südeuropa hält einen geschätzten Anteil von 22–25 % am europäischen Haarbürstenmarkt, unterstützt durch eine starke Schönheitskultur, steigende Ausgaben für Körperpflege und eine hohe Akzeptanz von Entwirrungs- und Stylingbürsten, die für verschiedene Haartypen geeignet sind. Italien und Spanien führen die Nachfrage an, angetrieben durch florierende Salon-Ökosysteme, tourismusgetriebenen Beauty-Handel und expandierende Premium-Produktangebote. Verbraucher in dieser Region zeigen zunehmendes Interesse an keramisch beschichteten Rundbürsten und hitzeschützenden Designs für Blowouts. Saisonale Schönheitstrends, modegeführtes Haarstyling und starke stationäre Handelsnetze unterstützen das kontinuierliche Marktwachstum in den südeuropäischen Ländern weiter.
Nordeuropa
Nordeuropa repräsentiert 18–20 % des Marktes, angetrieben durch eine hohe Nachfrage nach funktionalen, langlebigen und nachhaltigen Haarbürstendesigns. Länder wie Schweden, Dänemark, Finnland und Norwegen legen Wert auf umweltfreundliche Materialien, ergonomische Formen und sanfte Borsten, die für die tägliche Pflege geeignet sind. Minimalistische, hochwertige Bürsten kommen bei Verbrauchern gut an, die Leistung und Langlebigkeit schätzen. Die Region zeigt auch eine wachsende Akzeptanz von Kopfhautpflegebürsten und antistatischen Werkzeugen, die auf kältere Klimazonen zugeschnitten sind, die zu Trockenheit und Frizz beitragen. Starkes Online-Kaufverhalten und die Vorliebe für ethisch produzierte Pflegewerkzeuge verstärken die stetige Marktdynamik Nordeuropas.
Osteuropa
Osteuropa erfasst etwa 12–14 % des Haarbürstenmarktes der Region, unterstützt durch wachsende mittlere Einkommensgruppen und zunehmenden Zugang zu sowohl Massenmarkt- als auch mittelpreisigen Pflegeprodukten. Polen, die Tschechische Republik und Ungarn führen die Nachfrage an, da moderne Handelsformate und die Durchdringung des E-Commerce die Produktverfügbarkeit beschleunigen. Verbraucher zeigen starkes Interesse an erschwinglichen, langlebigen Bürsten, die für den täglichen Gebrauch geeignet sind, ergänzt durch die steigende Akzeptanz professioneller Styling-Tools in wachsenden Salonsektoren. Obwohl die Preissensibilität höher bleibt als in Westeuropa, profitiert der Markt von zunehmendem Bewusstsein für Körperpflege und laufenden Verbesserungen der Beauty-Handelsinfrastruktur.
Zentraleuropa
Zentraleuropa macht etwa 8–10 % des Marktes aus, hauptsächlich getrieben durch stabile Pflegegewohnheiten und die erhöhte Verfügbarkeit internationaler Haarpflege-Marken. Österreich und die Schweiz tragen stark dazu bei, unterstützt durch hohe Pro-Kopf-Ausgaben für Körperpflege und die Vorliebe für Premium-Bürsten mit fortschrittlichen Materialien. Die Nachfrage wird durch professionelle Salonnetzwerke und eine starke Verbraucherneigung zu ergonomisch gestalteten, leistungsstarken Pflegewerkzeugen verstärkt. Nachhaltigkeit spielt eine zunehmende Rolle, mit einer bemerkenswerten Zunahme von Bambus-basierten Bürsten und umweltfreundlichen Verpackungen. Zentraleuropas ausgewogene Mischung aus Premium-Einzelhandel und spezialisierten Schönheitsketten sorgt für ein stetiges, wenn auch moderates, Marktwachstum.
Marktsegmentierungen:
Nach Anwendung
- Persönlich
- Professionell
Nach Endverbraucher
- Frauen
- Männer
- Kinder
Nach Material
- Synthetisch
- Organisch
Wettbewerbslandschaft
Die Wettbewerbslandschaft des europäischen Haarbürstenmarktes ist geprägt von einer Mischung aus etablierten globalen Marken, regionalen Herstellern und aufstrebenden, nachhaltigkeitsorientierten Neueinsteigern. Führende Unternehmen konzentrieren sich auf Produktdifferenzierung durch fortschrittliche Borstentechnologien, ergonomische Designs, hitzebeständige Materialien und texturspezifische Stylinglösungen. Premium-Anbieter betonen professionelle Empfehlungen, Salonpartnerschaften und starke Omnichannel-Präsenz, um die Markenstärke zu erhöhen. Gleichzeitig gewinnen umweltfreundliche Marken an Dynamik, indem sie Bambusgriffe, biologisch abbaubare Komponenten und recycelte Verpackungen einführen, um den Nachhaltigkeitserwartungen Europas gerecht zu werden. Eigenmarkenangebote großer Einzelhandelsketten verschärfen den Preiswettbewerb, insbesondere im Massenmarktsegment. E-Commerce-getriebene Marken nutzen Influencer-Kooperationen und gezieltes digitales Marketing, um jüngere Verbraucher zu erreichen. Insgesamt hängt der Wettbewerbserfolg von Innovation, Fertigungsqualität, Nachhaltigkeitsausrichtung und der Fähigkeit ab, Produktportfolios an Europas vielfältige Haartexturen und Pflegegewohnheiten anzupassen.
Analyse der Hauptakteure
- Dyson Limited
- Mason Pearson Bros. Limited
- Spornette International, Inc.
- Spectrum Brands Holdings, Inc.
- L'Oréal S.A.
- Denman Inc.
- Revlon, Inc. (MacAndrews & Forbes)
- B. Kent & Sons Plc
- Conair LLC (American Securities LLC)
- The Bristle Brush Company London
Jüngste Entwicklungen
- Im Februar 2025 erweiterte Boots, der britische Schönheits-Einzelhändler, sein Premium-Haarpflegesortiment durch eine Partnerschaft mit ghd, um 34 Produkte einzuführen, darunter das neue ghd Chronos Max Glätteisen und Stylingbürsten, die online und in ausgewählten Geschäften erhältlich sind.
- Im Dezember 2024 gab BIC die Übernahme von Tangle Teezer, einem Premium-Entwirrungs-Haarpflegeunternehmen mit Sitz in London, für etwa 200 Millionen Euro bekannt, um seine Position im fragmentierten 4,5 Milliarden Euro schweren Haarbürstenmarkt in Europa und Nordamerika zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endverbraucher, Material und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen Entwirrungs- und Kopfhautpflegebürsten wird steigen, da Verbraucher Haarpflege und Effizienz bei der täglichen Pflege priorisieren.
- Premium- und Salon-Qualitätsbürsten werden an Bedeutung gewinnen, da europäische Nutzer professionelle Styling-Ergebnisse zu Hause suchen.
- Umweltfreundliche und recycelbare Materialien werden zu einem zentralen Unterscheidungsmerkmal, da die Erwartungen an Nachhaltigkeit in den wichtigsten Märkten weiter steigen.
- Texturspezifische Bürsten, die für lockiges, krauses und feines Haar entwickelt wurden, werden sich ausweiten, da Marken auf Inklusivität und Leistung setzen.
- Digitaler Handel und influencer-gesteuertes Marketing werden die Produktentdeckung beschleunigen und die Markenpräsenz stärken.
- Hitzebeständige und antistatische Technologien werden stärker angenommen, da Föhn- und Styling-Routinen häufiger werden.
- Omnichannel-Einzelhandelsstrategien werden das Verbraucherengagement durch personalisierte Empfehlungen und kuratierte Pflegesets vertiefen.
- Das Wachstum von geschlechtsneutralen Pflegeprodukten wird die Marktdurchdringung über verschiedene demografische Gruppen hinweg unterstützen.
- Partnerschaften mit professionellen Salons werden das Vertrauen in Premium- und innovative Bürstendesigns stärken.
- Die Akzeptanz von ergonomischen, leichten und multifunktionalen Bürsten wird zunehmen, da Verbraucher Komfort und Vielseitigkeit priorisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Haarbürsten in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische Haarbürstenmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Region ist der führende Markt für Haarbürsten?
Was sind die wichtigsten Treiber für das Wachstum des europäischen Haarbürstenmarktes?
Welches ist das wichtigste Segment im europäischen Markt für Haarbürsten nach Anwendung?
Wer sind die führenden Unternehmen auf dem europäischen Haarbürstenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Europäischer Haarbürstenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Europäischer Haarbürstenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,380.39 million → forecast year: USD 2,183.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Europäischer Haarbürstenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Europäischer Haarbürstenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Europäischer Haarbürstenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Europäischer Haarbürstenmarkt Market Drivers
- 3.3 Europäischer Haarbürstenmarkt Market Restraints & Challenges
- 3.4 Europäischer Haarbürstenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Europäischer Haarbürstenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Europäischer Haarbürstenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Europäischer Haarbürstenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Europäischer Haarbürstenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Europäischer Haarbürstenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Europäischer Haarbürstenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Europäischer Haarbürstenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Europäischer Haarbürstenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Europäischer Haarbürstenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Europäischer Haarbürstenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Europäischer Haarbürstenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Europäischer Haarbürstenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Europäischer Haarbürstenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Europäischer Haarbürstenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Europäischer Haarbürstenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Europäischer Haarbürstenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Europäischer Haarbürstenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Europäischer Haarbürstenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Europäischer Haarbürstenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
