
Marktübersicht
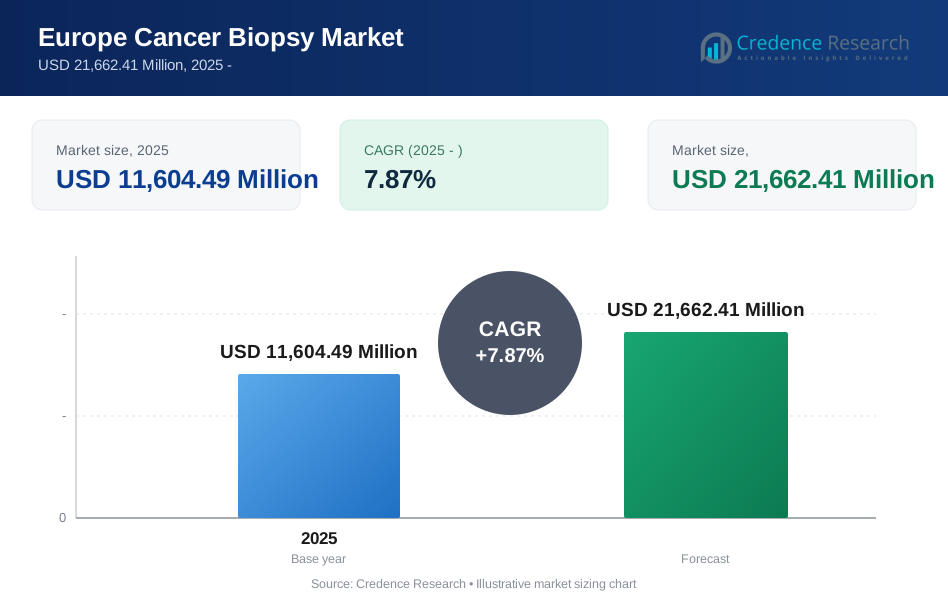
Der europäische Markt für Krebsbiopsien wird voraussichtlich von 11.604,49 Millionen USD im Jahr 2024 auf geschätzte 21.662,41 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,87% von 2024 bis 2032.
Das Marktwachstum wird durch die steigende Krebsinzidenz, die breitere Nutzung der präzisen Onkologie und die zunehmende Akzeptanz minimalinvasiver Flüssigbiopsie-Arbeitsabläufe in klinischen Umgebungen angetrieben.
Innerhalb Europas führt Deutschland die regionale Nachfrage an, aufgrund seiner starken Infrastruktur in der Onkologieversorgung, fortschrittlichen molekularen Diagnostikkapazitäten und hohen Ausgaben für Krebsvorsorge und -behandlung.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße des europäischen Marktes für Krebsbiopsien 2024 | 11.604,49 Millionen USD |
| CAGR des europäischen Marktes für Krebsbiopsien | 7,87% |
| Marktgröße des europäischen Marktes für Krebsbiopsien 2032 | 21.662,41 Millionen USD |
Markteinblicke
- Westeuropa machte 2024 34,2% des Umsatzes des europäischen Marktes für Krebsbiopsien aus, unterstützt durch seine starke Konzentration von Onkologiezentren, fortschrittliche Pathologienetzwerke, hohe Gesundheitsausgaben und breite Nutzung bildgeführter und minimalinvasiver Biopsieverfahren.
- Verbrauchsmaterialien führten die Produktnachfrage im Jahr 2024 mit einem geschätzten Anteil von 38,6% an, da wiederkehrende Biopsieverfahren einen stetigen Einsatz von Reagenzien, Objektträgern, Nadeln und Sammelkomponenten erfordern.
- Gewebebiopsien blieben nach Typ dominant mit einem geschätzten Anteil von 71,4% im Jahr 2024, da sie weiterhin Standard für die histopathologische Bestätigung und Biomarkertests sind.
- Führende Unternehmen, die den Marktwettbewerb prägen, sind QIAGEN, Illumina, Inc., BD, F. Hoffmann-La Roche Ltd. und Guardant Health Inc.
- Ein wichtiger Marktrend konzentriert sich auf die Integration von Next-Generation-Sequencing, zirkulierender Tumor-DNA-Analyse und automatisierter Probenvorbereitung in routinemäßige Krebsdiagnosepfade.

Analyse der Marktsegmentierung
Nach Produkt - Verbrauchsmaterialien verankern die wiederkehrende Nachfrage in Biopsie-Arbeitsabläufen
Auf Basis des Produkts wird der Markt in Instrumente, Kits, Verbrauchsmaterialien und Dienstleistungen klassifiziert. Verbrauchsmaterialien hielten 2024 den größten Anteil mit 38,6%. Das Wachstum spiegelt die wiederholte Nutzung von Nadeln, Reagenzien, Sammelröhrchen, Objektträgern und pathologischen Eingaben in Gewebe- und Flüssigbiopsieverfahren wider.
Die Nachfrage bleibt stark, da die Volumina der Krebserkennung in Krankenhäusern und Diagnoselaboren weiter steigen. Labore bevorzugen auch validierte Verbrauchsmaterialplattformen, die die Probenintegrität und Arbeitsablaufkonsistenz verbessern. Zu den wichtigsten Unternehmen, die in diesem Segment tätig sind, gehören QIAGEN, BD und Hologic, Inc.
Nach Typ - Gewebebiopsien bewahren die klinische Relevanz an vorderster Front
Auf Basis des Typs wird der Markt in Gewebebiopsien und Flüssigbiopsien klassifiziert. Gewebebiopsien dominierten den Markt mit einem Anteil von 71,4% im Jahr 2024. Diese Führungsrolle spiegelt ihre wesentliche Rolle bei der Bestätigung von Malignität, der Einstufung von Tumoren und der Ermöglichung von Immunhistochemie und genomischer Profilierung wider.
Kliniker verlassen sich weiterhin auf Gewebeproben für die endgültige Diagnose bei soliden Tumoren, insbesondere vor der Therapieauswahl. Die Akzeptanz bleibt hoch in tertiären Krankenhäusern und Krebszentren mit etablierten Pathologieabteilungen. Zu den führenden Unternehmen in diesem Segment gehören F. Hoffmann-La Roche Ltd., Illumina, Inc. und QIAGEN.
Nach Anwendung - Lungenkrebs führt die Nachfrage nach Biopsien in der Onkologie an
Basierend auf der Anwendung wird der Markt in Lungenkrebs, Magenkrebs, Darmkrebs, Brustkrebs, Prostatakrebs, Leberkrebs, Speiseröhrenkrebs, Gebärmutterhalskrebs, Nierenkrebs, Blasenkrebs und andere Krebsarten klassifiziert. Lungenkrebs hielt 2024 den führenden Anteil mit 19,8 %.
Seine Dominanz ist mit der hohen Krankheitslast, dem häufigen Bedarf an molekularen Tests und der zunehmenden Verwendung von wiederholten Biopsien zur Überwachung der Resistenz gegen zielgerichtete Therapien verbunden. Sowohl die Nachfrage nach Gewebe- als auch nach Flüssigbiopsien ist in dieser Anwendung erhöht. Zu den führenden Unternehmen in diesem Segment gehören Guardant Health Inc., Biodesix und Illumina, Inc.
Nach Endnutzer - Krankenhäuser bleiben die primären Einkaufs- und Verfahrenszentren
Basierend auf dem Endnutzer wird der Markt in Krankenhäuser, Diagnosezentren und Forschungsinstitute klassifiziert. Krankenhäuser hielten 2024 den größten Anteil mit 56,3 %. Ihre Dominanz resultiert aus integrierter Onkologieversorgung, Zugang zu bildgesteuerten Interventionen und internen Pathologie- und chirurgischen Fähigkeiten.
Krankenhäuser verwalten auch große Patientenvolumen und komplexe Krebsfälle, die multidisziplinäre Diagnostik erfordern. Der Einkauf bevorzugt breite Biopsie-Portfolios mit Serviceunterstützung und Assay-Zuverlässigkeit. Zu den führenden Unternehmen in diesem Segment gehören BD, F. Hoffmann-La Roche Ltd. und Hologic, Inc.
Wichtige Wachstumstreiber
Steigende Krebsbelastung erhöht das Volumen der diagnostischen Tests
Europa sieht sich weiterhin einer schweren und steigenden Krebsbelastung gegenüber, was die Nachfrage nach Gewebeentnahme, Pathologiebewertung und molekularen Biopsietests erhöht, da Krankenhäuser und spezialisierte Diagnosezentren mehr Fälle von Lungen-, Brust-, Darm- und Prostatakrebs innerhalb formaler Diagnosepfade behandeln.
Die Erweiterung der Screening-Programme trägt zu diesem Fluss bei, wobei die Europäische Kommission anstrebt, 90 Prozent der berechtigten EU-Bürger ein Screening auf Brust-, Gebärmutterhals- und Darmkrebs anzubieten und auch die politische Aufmerksamkeit auf Lungen- und Prostatakrebs auszuweiten, was frühere Überweisungen und mehr Biopsieverfahren in der gesamten Region unterstützt.
Das Ausmaß zeigt sich in den Zahlen: Die IARC schätzte 2022 4.471.422 neue Krebsfälle in Europa, darunter 557.532 Brust-, 538.262 Darm-, 484.306 Lungen- und 473.011 Prostatakrebsfälle, während Roche 2025 einen Diagnostikumsatz von 13,8 Milliarden CHF meldete und sagte, dass seine Diagnostiklösungen 258 Millionen Leben berührten, was unterstreicht, wie Labore zunehmend zuverlässige Instrumente, Kits und Verbrauchsmaterialien benötigen, um höhere Probenvolumen zu bewältigen, ohne die Durchlaufzeit oder analytische Genauigkeit zu beeinträchtigen.
Präzisionsonkologie erweitert den Bedarf an biomarkergeführten Biopsie-Workflows
Die Präzisionsonkologie verändert das Krebsmanagement in ganz Europa. Onkologen verlassen sich zunehmend auf molekulare Informationen aus Biopsien, um umsetzbare Mutationen zu identifizieren, zielgerichtete Therapien auszuwählen und die Behandlungsresistenz zu überwachen. Dieser Trend erhöht die Nutzung fortschrittlicher Assays sowohl bei Gewebe- als auch bei Flüssigbiopsien.
Next-Generation-Sequenzierung, Begleitdiagnostik und Multi-Marker-Panels spielen nun eine größere Rolle in der routinemäßigen Onkologiepraxis. Da therapeutische Entscheidungen zunehmend genotypspezifisch werden, steigt die Nachfrage nach Probenqualität, standardisierter präanalytischer Handhabung und Plattformen, die komplexe molekulare Tests in großem Maßstab unterstützen können.
Die pharmazeutische Expansion in zielgerichteten Therapien verstärkt diesen Wandel. Große Onkologieentwickler kommerzialisieren nun breite Portfolios, die mit Biomarker-Tests verknüpft sind, was Anbieter dazu ermutigt, die Biopsie-Infrastruktur zu stärken und Pathologie mit genomischer Analyse zu integrieren. Diese Ausrichtung zwischen Diagnostik und Therapieauswahl bleibt ein beständiger Motor für das Marktwachstum.
Weniger invasive Liquid-Biopsie-Einführung verbessert den Zugang und wiederholte Tests
Die Liquid-Biopsie gewinnt in Europa an Boden, da sie schnellere, weniger invasive Probenentnahme bietet und besonders nützlich ist, wenn die wiederholte Gewebeentnahme bei metastasierter Krankheit, gebrechlichen Patienten und Krebserkrankungen, die eine kontinuierliche Überwachung der Mutationsevolution erfordern, schwierig ist.
Die klinische Einführung schreitet voran, da die Assay-Sensitivität verbessert wird und die Expertenleitlinien der ESMO besagen, dass validierte, ausreichend empfindliche Plasma-ctDNA-Assays nützlich sind, um umsetzbare Mutationen bei fortgeschrittenem Krebs zu identifizieren und in der routinemäßigen klinischen Praxis verwendet werden können, mit angemessener Kenntnis der Assay-Grenzen. Dieser Schwung ist auch in der kommerziellen Umsetzung sichtbar, da Roche France, Foundation Medicine und Gustave Roussy eine interne Liquid-Biopsie-Partnerschaft um FoundationOne Liquid CDx aufgebaut haben, das mehr als 300 krebsbezogene Gene analysiert, und Gustave Roussy stellte fest, dass das genomische Profiling für bis zu 200.000 Patienten jedes Jahr in Frankreich angezeigt ist, was zeigt, warum Labore und Krebszentren in Workflows investieren, die die Berichtszeit verkürzen und eine wiederholbare Überwachung praktischer für die Therapieauswahl, die Überwachung minimaler Resterkrankungen und die Rückfallerkennung machen.
Wichtige Trends & Chancen
Trend-
Molekulares Profiling dringt tiefer in die routinemäßige Onkologieversorgung ein
Der europäische Markt für Krebsbiopsien sieht eine stärkere Ausrichtung zwischen Biopsieverfahren und umfassendem molekularem Profiling. Gewebeproben werden zunehmend nicht nur für die Histologie, sondern auch für die genomische und proteomische Analyse verarbeitet. Dieser Wandel erhöht die Nachfrage nach hochwertigen Sammelsystemen, Extraktionskits und sequenzierungskompatiblen Workflows.
Die Modernisierung von Laboren unterstützt diesen Trend. Mehr Krebszentren übernehmen automatisierte Probenvorbereitung und digitale Pathologiewerkzeuge, um den Durchsatz zu verbessern und die präanalytische Variabilität zu reduzieren. Ein wichtiges unterstützendes Signal ist der kontinuierliche Anstieg der installierten Kapazität für Next-Generation-Sequenzierung in großen europäischen Referenzlaboren und Onkologienetzwerken.
Liquid-Biopsie erweitert sich von fortgeschrittener Krankheit in Überwachungspfade
Die Einführung der Liquid-Biopsie bewegt sich über die Erkennung von Mutationen im Spätstadium hinaus in die longitudinale Überwachung, die Beurteilung von Rezidiven und die Verfolgung der Therapieantwort. Kliniker schätzen ihre geringere prozedurale Belastung und die Fähigkeit, dynamische Tumorveränderungen im Laufe der Zeit zu erfassen. Dies macht die Technologie besonders relevant im Management von Lungen-, Darm- und Brustkrebs.
Kommerzielle Entwickler verfeinern die Assay-Sensitivität, die Panel-Breite und die Durchlaufzeit, um den routinemäßigen klinischen Bedürfnissen gerecht zu werden. Da die Evidenz wächst, bewerten Gesundheitsdienstleister, wie die Liquid-Biopsie Gewebebiopsien ergänzen kann, anstatt sie zu ersetzen. Dieses hybride Diagnostikmodell wird zu einer bestimmenden Richtung für den Markt.
Gelegenheit -
Zugang durch dezentrale Testnetzwerke erweitern
Eine bedeutende Gelegenheit liegt darin, fortschrittliche Krebsbiopsiedienste über große akademische Krankenhäuser hinaus in regionale Krankenhaussysteme und Gemeinschaftsdiagnosenetzwerke auszudehnen. In Europa gibt es erhebliche Unterschiede beim Zugang zu Onkologietests, was Raum für Anbieter schafft, die standardisierte Instrumente, benutzerfreundliche Kits und Unterstützung durch zentrale Labordienste anbieten.
Unternehmen, die Logistik vereinfachen, Proben während des Transports stabilisieren und Software zur Ergebnisinterpretation integrieren, können die Akzeptanz in weniger konzentrierten Gesundheitseinrichtungen verbessern. Diese Gelegenheit ist besonders stark dort, wo Überweisungsmuster hub-and-spoke-Diagnosen unterstützen und wo Gesundheitssysteme darauf abzielen, die Zeit bis zum Behandlungsbeginn zu verkürzen.
Wertschöpfung durch Begleitdiagnostik und Servicemodelle
Eine weitere starke Gelegenheit ergibt sich aus der Verknüpfung von Biopsieplattformen mit Begleitdiagnostik, Labordiensten und Onkologischen Partnerschaften. Da sich zielgerichtete Therapien ausweiten, können Anbieter, die Tests mit klinisch umsetzbaren Erkenntnissen kombinieren, ihre Position bei Krankenhäusern, Pharmaunternehmen und spezialisierten Krebszentren stärken.
Serviceorientierte Modelle schaffen auch wiederkehrende Einnahmen durch Testunterstützung, Assay-Validierung und Workflow-Optimierung. In Europa bewerten Käufer zunehmend nicht nur die Geräteleistung, sondern auch Qualitätssysteme, Schulungen und Erstattungsbereitschaft. Anbieter, die diese Faktoren berücksichtigen, können sowohl im Gewebe- als auch im Flüssigbiopsiesegment Marktanteile gewinnen.
Wichtige Herausforderungen
Herausforderung -
Erstattungs- und Evidenzanforderungen variieren zwischen den Märkten
Europa bleibt ein fragmentierter Markt mit erheblichen Unterschieden in den Erstattungsregeln, den Standards für die Bewertung von Gesundheitstechnologien und der Übernahme klinischer Pfade. Dies führt zu einer ungleichmäßigen Akzeptanz fortschrittlicher Biopsieplattformen, insbesondere von Flüssigbiopsietests, die starke klinische Nutzennachweise erfordern, bevor sie von Kostenträgern breiter akzeptiert werden.
Hersteller müssen häufig länderspezifische Zulassungserwartungen, Kodierungsstrukturen und Beschaffungsprozesse navigieren. Diese Unterschiede können die Kommerzialisierung verlangsamen, die routinemäßige Nutzung verzögern und die Markteintrittskosten erhöhen, selbst wenn Technologien im Bereich der Onkologiediagnostik einen klaren technischen Wert zeigen.
Probenqualität und Workflow-Standardisierung bleiben kritische Hürden
Die Leistung von Biopsien hängt stark von der Qualität der Sammlung, den Lagerbedingungen und der Konsistenz der Laborverarbeitung ab. Gewebeproben können begrenzt oder degradiert sein, während Flüssigbiopsie-Assays durch geringe Tumor-DNA-Menge und präanalytische Variabilität beeinflusst werden können. Diese Faktoren können die Sensitivität und das Vertrauen in die Berichterstattung beeinflussen.
Gesundheitsdienstleister verlangen daher eine rigorose Validierung, Bedienerschulung und integrierte Qualitätskontrolle. Anbieter, die keine reproduzierbaren Workflows liefern, könnten eine langsamere Akzeptanz erfahren, insbesondere in dezentralen Umgebungen, in denen technisches Fachwissen und Infrastruktur zwischen den Institutionen variieren.
Regionale Analyse
Westeuropa - 34,2%
Westeuropa hält den größten Anteil am europäischen Markt für Krebsbiopsien aufgrund seiner starken Konzentration von Onkologiezentren, fortschrittlichen Pathologienetzwerken, hohen Gesundheitsausgaben und der breiten Anwendung bildgeführter und minimalinvasiver Biopsieverfahren. Deutschland, Frankreich, die Niederlande, Belgien, Österreich, die Schweiz und Luxemburg sind die Hauptbeitragszahler. Besonders Deutschland und Frankreich verankern die Nachfrage aufgrund ihrer großen Patientengruppen und starken, krankenhausbasierten Krebsdiagnostik-Ökosysteme. Höhere Pro-Kopf-Gesundheitsausgaben in Ländern wie Deutschland und der Schweiz unterstützen auch die schnellere Einführung fortschrittlicher Biopsienadeln, vakuumunterstützter Systeme, flüssiger Biopsie-Workflows und molekularpathologie-verbundener Biopsietests.
Südeuropa - 23,1%
Südeuropa stellt den zweitgrößten Anteil dar, unterstützt durch große Bevölkerungen und stetige Krebsdiagnosevolumina in Italien, Spanien, Portugal und Griechenland. Italien und Spanien machen den Großteil der regionalen Nachfrage aus, angetrieben durch große öffentliche Krankenhaussysteme, zunehmende Onkologie-Falldetektion und die erweiterte Nutzung von Brust-, Magen-Darm-, Prostata- und Lungenkrebsbiopsieverfahren. Der Markt bleibt jedoch im Vergleich zu Westeuropa etwas eingeschränkt, da die Teilnahme an Screenings und die diagnostische Durchsatzrate zwischen den Ländern weniger einheitlich sind, was zu Schwankungen in den Biopsievolumina und dem Zugang zu Premiumgeräten führt.
Nordeuropa - 17,4%
Nordeuropa hat trotz seiner kleineren Bevölkerungsbasis einen starken Anteil, da Länder wie das Vereinigte Königreich, Irland, Dänemark, Schweden, Norwegen und Finnland hochorganisierte Krebswege, gute Screening-Teilnahme und gut entwickelte Diagnostikdienste haben. OECD-Daten zeigen, dass Länder wie Dänemark, Schweden, Finnland und die Niederlande einige der stärksten Screening-Teilnahmequoten in Europa erreichen, was die Früherkennung von Läsionen und eine stetige Biopsienachfrage unterstützt. Das Vereinigte Königreich ist der größte Einzelbeitrag in dieser Subregion, während die nordischen Länder überproportional durch die wertvolle Einführung von Präzisionsdiagnostik und strukturierte Überweisungssysteme beitragen.
Mitteleuropa - 14,6%
Mitteleuropa macht einen bedeutenden Anteil aus, angeführt von Polen, Tschechien, Ungarn, der Slowakei und Slowenien. Die Region profitiert von verbesserten Investitionen in die Krebsversorgung, der wachsenden Modernisierung von Diagnostiklabors und der allmählichen Angleichung der Krebsausgaben an Westeuropa. Polen ist der größte Markt in diesem Cluster aufgrund seiner Bevölkerungsgröße und der expandierenden Onkologieversorgungskapazität. Dennoch bleibt der Marktanteil unter dem von West- und Südeuropa, da die Screening-Abdeckung, die Finanzierungstiefe der Krankenhäuser und der Zugang zu Premium-Biopsietechnologien in der Region noch weniger konsistent sind.
Osteuropa - 10,7%
Osteuropa hält den kleinsten Anteil, bleibt jedoch eine wichtige Wachstumszone für den europäischen Markt für Krebsbiopsien. Länder wie Rumänien, Bulgarien, Kroatien und die baltischen Staaten verzeichnen steigende Bedürfnisse in der Krebsversorgung, jedoch wird die Marktentwicklung durch geringere Gesundheitsausgaben pro Kopf, geringere Teilnahme an Vorsorgeuntersuchungen in mehreren Märkten und ungleichmäßige Pathologie- und Onkologieinfrastruktur moderiert. OECD-Daten zeigen, dass einige osteuropäische Länder weiterhin hinter den breiteren europäischen Durchschnittswerten bei der Teilnahme an Vorsorgeuntersuchungen und den Ausgaben zurückbleiben, was die aktuelle Marktgröße begrenzt, auch wenn die langfristige Nachfrage zunimmt.
Marktsegmentierungen
- Produkt
- Instrument
- Kits
- Verbrauchsmaterialien
- Dienstleistungen
- Typ
- Gewebebiopsien
- Flüssigbiopsien
- Anwendung
- Lungenkrebs
- Magenkrebs
- Darmkrebs
- Brustkrebs
- Prostatakrebs
- Leberkrebs
- Speiseröhrenkrebs
- Gebärmutterhalskrebs
- Nierenkrebs
- Blasenkrebs
- Andere Krebsarten
- Endverbraucher
- Krankenhäuser
- Diagnosezentren
- Forschungsinstitute
- Nach Geografie
Wettbewerbslandschaft
Der Wettbewerb auf dem europäischen Markt für Krebsbiopsien ist geprägt von starker Innovation in molekularen Tests, Flüssigbiopsieplattformen und integrierten Pathologieworkflows. Führende Unternehmen konzentrieren sich darauf, die Sensitivität der Tests, die Effizienz der Probenvorbereitung und die Abdeckung von Biomarkern zu erweitern, um präzisionsonkologische Anwendungsfälle bei soliden Tumoren zu unterstützen.
Die Produktstrategie konzentriert sich zunehmend darauf, Instrumente, Kits und Verbrauchsmaterialien mit Software, Labordienstleistungen und Begleitdiagnostik-Fähigkeiten zu kombinieren. Unternehmen streben auch Vertriebspartnerschaften mit Krankenhausnetzwerken, Diagnoselaboren und regionalen Vertriebspartnern an, um den Marktzugang zu erweitern und die Service-Reaktionsfähigkeit zu verbessern.
Der Wettbewerbsdruck bleibt hoch, da etablierte Diagnostikunternehmen mit spezialisierten Onkologie-Testfirmen konkurrieren. Die Differenzierung hängt von der analytischen Leistung, der regulatorischen Bereitschaft, klinischen Nachweisen, der Erstattungspositionierung und der Fähigkeit ab, sowohl zentrale als auch dezentrale Testumgebungen zu unterstützen.
Analyse der Hauptakteure
- QIAGEN
- Illumina, Inc.
- ANGLE plc
- BD
- Biodesix
- Lucence Health Inc.
- Myriad Genetics, Inc.
- Hologic, Inc.
- Oncimmune Holdings PLC
- F. Hoffmann-La Roche Ltd.
- Guardant Health Inc.
- Epigenomics AG
Jüngste Entwicklungen
- Im Mai 2025 begann der NHS England mit der Einführung eines flüssigen Biopsie-Bluttests für Lungenkrebspatienten und bezeichnete dies als den ersten Einsatz des Ansatzes in einem nationalen Gesundheitssystem in diesem Umfang. Die Ankündigung besagte, dass der Test einigen Patienten helfen kann, bis zu zwei Wochen früher eine gezielte Behandlung zu erhalten und möglicherweise die Notwendigkeit zusätzlicher invasiver Gewebebiopsien verringert, was ihn zu einer bedeutenden klinischen Innovation im europäischen Krebsbiopsie-Pfad macht.
- Im Juli 2025 trat das in Barcelona ansässige Unternehmen Flomics Biotech dem von Eurostars finanzierten LUMINA-Projekt bei, um eine Plattform zur Erkennung von Lungenkrebsrezidiven durch flüssige Biopsie und künstliche Intelligenz zu entwickeln. Das Konsortium umfasst die Universität Uppsala in Schweden und Oncodia AB, und das Projekt ist darauf ausgelegt, zirkulierende RNA- und DNA-Biomarker mit prädiktiven Algorithmen zu kombinieren, um minimale Resterkrankungen zu identifizieren, bevor ein Rückfall klinisch sichtbar wird, was der Zusammenarbeit eine starke translationale Relevanz für die europäische Onkologie-Diagnostik verleiht.
- Im Dezember 2025 starteten Guardant Health und das Policlinico Gemelli in Rom FPG 360, einen internen flüssigen Biopsie-Testservice in Italien, basierend auf der Guardant360 CDx-Technologie. Berichten zufolge ist der Service eine der ersten spezialisierten Einrichtungen für flüssige Biopsien innerhalb eines italienischen Krankenhaussystems und soll es Krebspatienten ermöglichen, umfassende genomische Profile lokal zu erhalten, anstatt Proben ins Ausland zu senden, was sowohl die Routineversorgung als auch die klinische Forschung stärkt.
- Im März 2026 kündigte das in Frankreich ansässige Unternehmen Koelis auf der EAU 2026 in London neue Produkte an, um die Arbeitsabläufe bei der MRT-Ultraschall-Fusionsbiopsie bei Prostatakrebs zu verbessern. Das Unternehmen erklärte, dass seine Aktualisierungen KI-unterstützte 3D-Bildverarbeitung und Workflow-Verbesserungen umfassen, die darauf abzielen, die transperineale gezielte Biopsie effizienter zu gestalten und die Biopsie nahtloser mit der fokalen Therapie zu verbinden, was diesen Fortschritt zu einem bemerkenswerten produktgesteuerten Fortschritt auf dem europäischen Markt für Prostatakrebsinterventionen macht.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der europäische Markt für Krebsbiopsien im Jahr 2024?
Was treibt das Wachstum im europäischen Markt für Krebsbiopsien an?
Was sind die wichtigsten Trends im europäischen Markt für Krebsbiopsien?
Wer sind die führenden Akteure im europäischen Markt für Krebsbiopsien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Europäischer Krebsbiopsiemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Europäischer Krebsbiopsiemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (the forecast period) (2025: USD 11,604.49 Million → forecast year: USD 21,662.41 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Europäischer Krebsbiopsiemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Europäischer Krebsbiopsiemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Europäischer Krebsbiopsiemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Europäischer Krebsbiopsiemarkt Market Drivers
- 3.3 Europäischer Krebsbiopsiemarkt Market Restraints & Challenges
- 3.4 Europäischer Krebsbiopsiemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Europäischer Krebsbiopsiemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Europäischer Krebsbiopsiemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Europäischer Krebsbiopsiemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Europäischer Krebsbiopsiemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Europäischer Krebsbiopsiemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Europäischer Krebsbiopsiemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Europäischer Krebsbiopsiemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Europäischer Krebsbiopsiemarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Europäischer Krebsbiopsiemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Europäischer Krebsbiopsiemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Europäischer Krebsbiopsiemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Europäischer Krebsbiopsiemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Europäischer Krebsbiopsiemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Europäischer Krebsbiopsiemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Europäischer Krebsbiopsiemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Europäischer Krebsbiopsiemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Europäischer Krebsbiopsiemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Europäischer Krebsbiopsiemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Europäischer Krebsbiopsiemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer