
Marktübersicht:
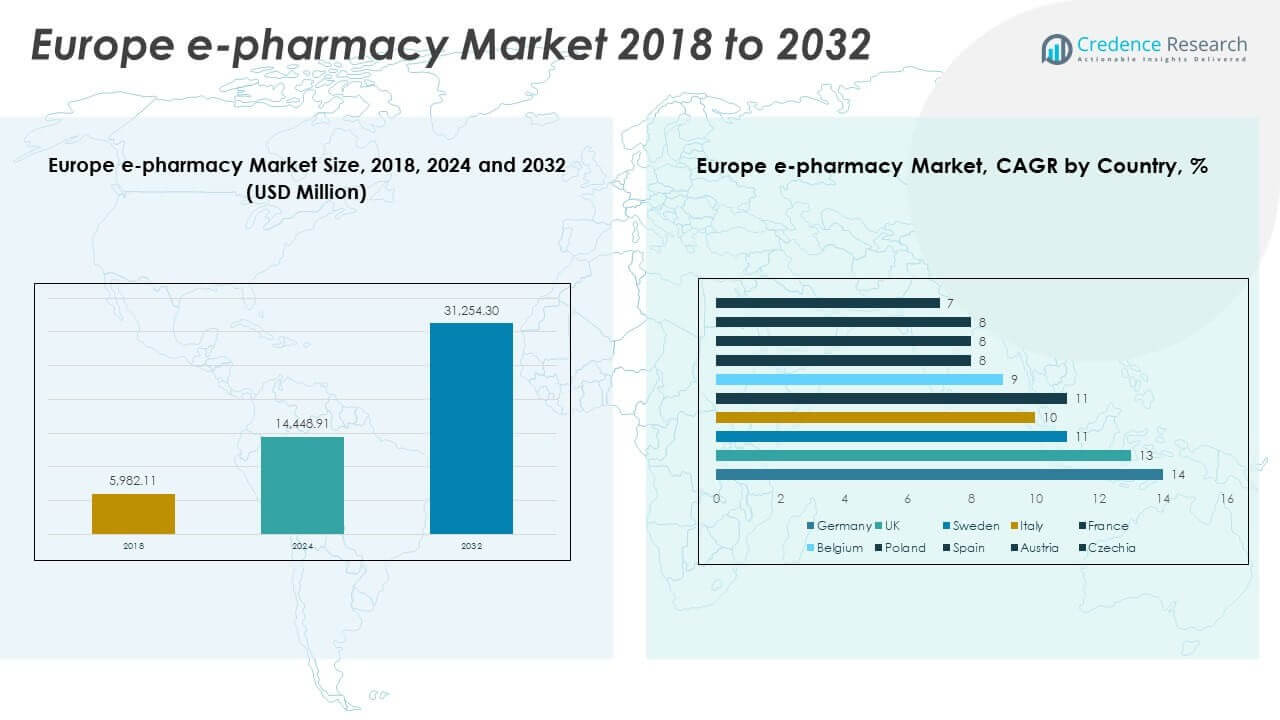
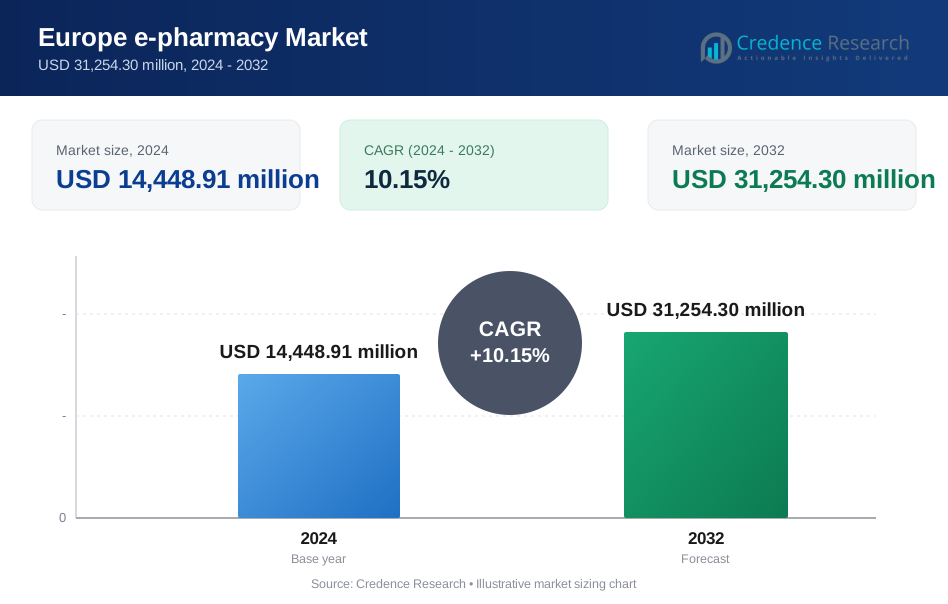
Die Größe des europäischen E-Pharmacy-Marktes wurde 2018 mit 5.982,11 Millionen USD bewertet und soll bis 2024 auf 14.448,91 Millionen USD und bis 2032 auf 31.254,30 Millionen USD anwachsen, bei einer CAGR von 10,15 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des europäischen E-Pharmacy-Marktes 2024 | USD 14.448,91 Millionen |
| Europa E-Pharmacy-Markt, CAGR | 10,15% |
| Größe des europäischen E-Pharmacy-Marktes 2032 | USD 31.254,30 Millionen |
Der Markt wird durch die starke Nachfrage nach bequemem Zugang zu Medikamenten und digitalen Gesundheitsdiensten angetrieben. Verbraucher bevorzugen zunehmend Online-Plattformen für die Bestellung von verschreibungspflichtigen und OTC-Produkten aufgrund von Zeitersparnis und Lieferung bis zur Haustür. Der Ausbau von E-Rezept-Rahmenwerken in mehreren europäischen Ländern unterstützt die nahtlose Online-Abgabe. Die steigende Prävalenz chronischer Krankheiten fördert wiederholte Käufe über digitale Apotheken. Die Einführung von mobilen Apps verbessert das Engagement und vereinfacht das Bestellmanagement. Die Integration digitaler Zahlungs- und Kundensupport-Tools stärkt das Vertrauen. Der europäische E-Pharmacy-Markt profitiert weiterhin von sich änderndem Verbraucherverhalten hin zu digitalen Gesundheitslösungen.
Geografisch führt Westeuropa den Markt aufgrund fortschrittlicher digitaler Infrastruktur, starker regulatorischer Unterstützung und hoher Verbraucherbewusstheit an. Länder wie Deutschland, das Vereinigte Königreich und Frankreich zeigen eine starke Akzeptanz von Online-Apothekenplattformen, unterstützt durch ausgereifte Gesundheitssysteme. Nordeuropa zeigt ebenfalls ein stetiges Wachstum, angetrieben durch hohe digitale Kompetenz und Technologieakzeptanz. Mittel- und Osteuropa sind aufstrebende Märkte, in denen verbesserter Internetzugang und Gesundheitsdigitalisierung neue Chancen schaffen. Südeuropa zeigt eine steigende Akzeptanz, unterstützt durch das Wachstum der mobilen Nutzung. Der europäische E-Pharmacy-Markt gewinnt an Dynamik, da regionale Unterschiede beim Zugang zur Gesundheitsversorgung die Online-Akzeptanz beschleunigen.
Markteinblicke
- Der europäische E-Pharma-Markt wurde 2018 auf 5.982,11 Millionen USD geschätzt, erreichte 2024 14.448,91 Millionen USD und soll bis 2032 31.254,30 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,15%.
- Westeuropa führt den regionalen Anteil mit etwa 40% an, angetrieben durch die frühe Einführung von E-Rezepten, hohe digitale Kompetenz und eine robuste Logistikinfrastruktur.
- Südeuropa hält einen Anteil von etwa 25%, unterstützt durch die steigende Smartphone-Durchdringung und das wachsende Vertrauen in digitale Gesundheitslösungen in Italien und Spanien.
- Zentral- und Osteuropa tragen etwa 35% bei und sind die am schnellsten wachsende Region, wobei Länder wie Tschechien und Polen starke Unterstützung durch digitale Gesundheitspolitik und verbesserte Liefernetzwerke erfahren.
- In Bezug auf die Segmente machen verschreibungspflichtige Medikamente den größten Anteil mit 62% aus, während mobile Plattformen die Zugangspunktverteilung mit einem Anteil von 68% am europäischen E-Pharma-Markt anführen.
Markttreiber
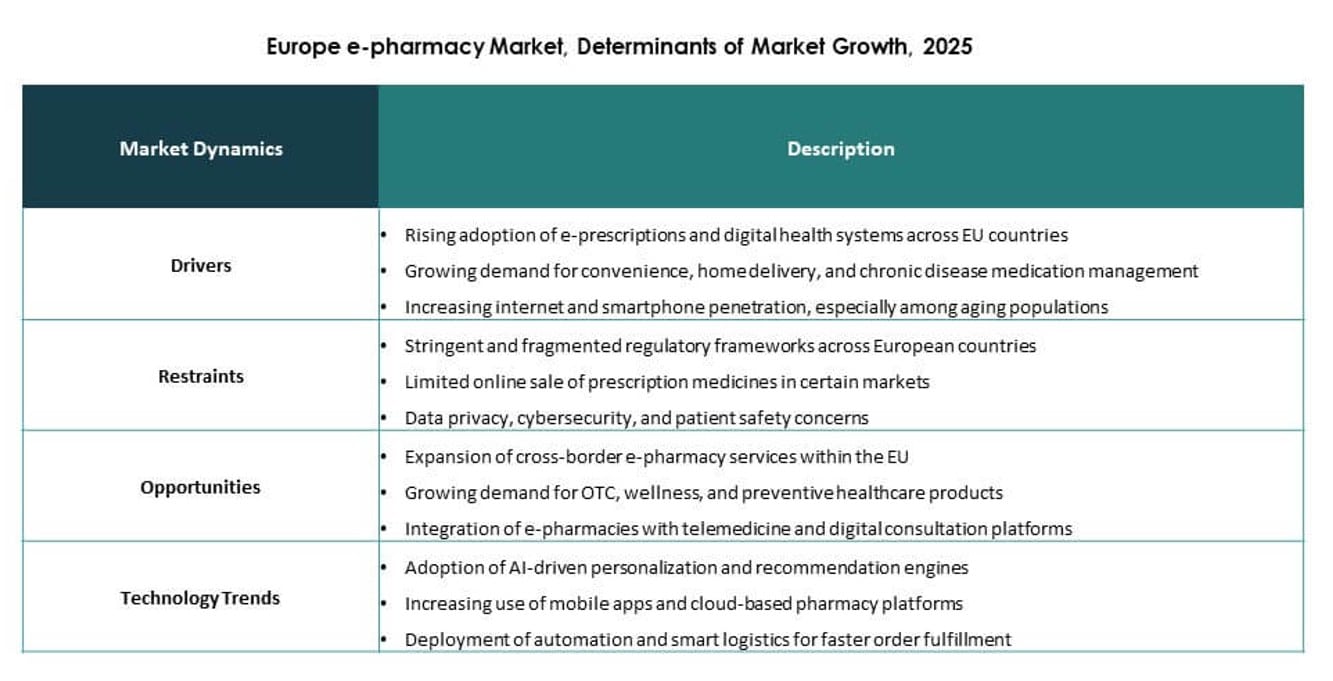
Steigende Nachfrage nach Bequemlichkeit und Fernzugriff auf Medikamente in allen Altersgruppen
Die wachsende Vorliebe für unkomplizierten, bedarfsgerechten Zugang zu Medikamenten unterstützt stark das Wachstum des europäischen E-Pharma-Markts. Verbraucher schätzen zunehmend die Möglichkeit, verschreibungspflichtige und rezeptfreie Medikamente zu bestellen, ohne ein physisches Geschäft besuchen zu müssen. Dieser Wandel entspricht modernen Lebensstilen, in denen digitale Lösungen das Verbraucherverhalten in allen Altersgruppen dominieren. Steigende Urbanisierung, höhere digitale Kompetenz und breiterer Internetzugang beschleunigen diesen Übergang. Es schafft ein skalierbares Modell für die Gesundheitsversorgung, insbesondere in Regionen mit alternder Bevölkerung oder eingeschränkter Mobilität. Für ländliche Patienten schließen E-Pharmazeuten Zugangslücken, die traditionelle Apotheken nicht füllen können. Die Bequemlichkeit der Hauszustellung, Echtzeit-Bestellverfolgung und das Management von Wiederholungsrezepten stärken die Benutzerloyalität. Der europäische E-Pharma-Markt profitiert von diesem anhaltenden Nachfrage-Trend, der die Art und Weise, wie Menschen Gesundheitsversorgung managen, neu gestaltet. Es entwickelt sich zu einem patientenzentrierten Modell.
- Zum Beispiel berichtete NHS Digital, dass die NHS-App bis Ende 2024 über 30 Millionen Mal heruntergeladen wurde, was die weit verbreitete Akzeptanz von Fernrezeptbestellungen und den Zugang zu Gesundheitsdiensten zeigt.
Integration von E-Rezepten und unterstützende regulatorische Rahmenbedingungen treiben die Marktexpansion voran
Regierungen in ganz Europa vereinfachen die Einführung digitaler Gesundheitslösungen durch nationale E-Rezept-Vorgaben und Reformen der Erstattung. Die Einführung elektronischer Verschreibungssysteme verbessert die Sicherheit, Genauigkeit und Bequemlichkeit bei der Beschaffung von Medikamenten. Sie ermöglicht es Patienten, Rezepte direkt hochzuladen und in Echtzeit über lizenzierte Plattformen validieren zu lassen. Länder wie Deutschland, Schweden und Frankreich haben bemerkenswerte Fortschritte bei der Legalisierung und Förderung von E-Rezept-Modellen gemacht. Diese regulatorische Unterstützung reduziert Reibungsverluste in der pharmazeutischen Lieferkette. Apotheken und Ärzte integrieren sich in zentrale digitale Netzwerke, um einen reibungsloseren Betrieb zu gewährleisten. Der europäische E-Pharma-Markt gewinnt an Dynamik, da diese Initiativen Verfahrensverzögerungen beseitigen und das Vertrauen der Verbraucher stärken. Dies ermöglicht es dem digitalen Kanal, mit traditionellen Apotheken zu konkurrieren und gleichzeitig konform zu bleiben. Diese Richtlinien fungieren als langfristige Förderer für plattformbasierte Gesundheitsökosysteme.
Wachsende Prävalenz chronischer Erkrankungen, die ein langfristiges Medikamentenmanagement erfordern
Das Management chronischer Krankheiten bleibt ein starker Wachstumsmotor für den europäischen E-Pharma-Markt. Steigende Fälle von Diabetes, Herz-Kreislauf-Erkrankungen und Bluthochdruck treiben die kontinuierliche Nachfrage nach Rezeptnachfüllungen an. Patienten, die Langzeittherapien verwalten, profitieren von abonnementbasierten Liefermodellen. Diese Modelle verbessern die Therapietreue und reduzieren die Belastung durch monatliche Apothekenbesuche. Ältere Bevölkerungsgruppen, die einen großen Anteil der Nutzer von verschreibungspflichtigen Medikamenten ausmachen, nutzen zunehmend E-Apotheken aus Bequemlichkeitsgründen. Es schließt kritische Lücken in der Zugänglichkeit für diejenigen, die mehrere Medikamente benötigen. E-Pharma-Plattformen integrieren sich mit Gesundheitsüberwachungstools, um diese Patienten besser zu bedienen. Der Markt erlebt den Aufstieg von automatisierten Nachbestellfunktionen, Medikamentenerinnerungen und gebündelten Pflegeplänen. Diese Entwicklung gewährleistet die Kontinuität der Versorgung über digitale Kanäle.
Erweiterung von Mobile-First-Plattformen und Integration intelligenter Technologien in die Gesundheitsversorgung
Der zunehmende Einsatz mobiler Geräte transformiert den Zugang zu Apothekendienstleistungen in Echtzeit. Mobile Apps ermöglichen es Nutzern, Preise zu vergleichen, Rezepte zu scannen und Lieferungen über einfache Schnittstellen zu verfolgen. Dies ermöglicht es Unternehmen, eine jüngere, technikaffine Zielgruppe zu erreichen, die digitale Dienste bevorzugt. Die Integration von KI-Chatbots und virtuellen Assistenten verbessert das Nutzerengagement und den Support. Der europäische E-Pharma-Markt nutzt solche Innovationen, um Personalisierung und Kundenbindung zu verbessern. Intelligente Algorithmen helfen, Lagerbestände zu optimieren und Alternativen für nicht vorrätige Artikel zu empfehlen. Geolokalisierungsbasierte Funktionen leiten Nutzer zu nahegelegenen Abholpunkten oder den schnellsten Lieferoptionen. Diese Verschmelzung von Bequemlichkeit und Intelligenz fördert die Plattformadoption in allen Regionen. Sie stärkt auch die langfristige Markentreue.
- Zum Beispiel bediente Doctolib bis Ende 2024 über 80 Millionen Patienten in Frankreich, Deutschland und Italien und bot integrierte Funktionen wie E-Rezepte, sichere Nachrichtenübermittlung und persönliche Gesundheitsakten an.
Markttrends
Entstehung von Omnichannel-Einzelhandelsmodellen, die Online- und In-Store-Apotheken-Erfahrungen kombinieren
Apothekenketten übernehmen zunehmend hybride Ansätze, die Online-Shops mit physischer Präsenz integrieren. Dieses Modell verbindet digitalen Zugang mit lokaler Lieferung und Beratungsdiensten. Es spricht Verbraucher an, die sowohl Schnelligkeit als auch vertrauenswürdige Interaktionen suchen. Apotheken bieten Online-Bestellungen mit Abholmöglichkeiten am selben Tag in lokalen Geschäften an. Es verkürzt die Erfüllungszeit und erhält gleichzeitig den Kundenverkehr im Geschäft. Einige Einzelhändler fügen digitale Kioske in ihren Filialen hinzu, um die Online-Offline-Erfahrungen zu verbinden. Der europäische E-Pharma-Markt gewinnt durch diese gemischten Modelle an Wert, die Flexibilität über Kundenpräferenzen hinweg bieten. Es entspricht den sich entwickelnden Verbrauchererwartungen an nahtlosen Service.
Verschiebung hin zu präventiver Gesundheitsversorgung und Wellness-Produktannahme über traditionelle Medikamente hinaus
Verbraucher nutzen E-Apotheken jetzt nicht nur zur Behandlung von Krankheiten, sondern auch zur Erhaltung der Gesundheit. Der Produktmix hat sich in Richtung Vitamine, Immunitätsverstärker, Nahrungsergänzungsmittel und Gesundheitsüberwachungsgeräte verschoben. Dies spiegelt einen größeren gesellschaftlichen Trend hin zu proaktivem Gesundheitsmanagement wider. Saisonale und lifestyle-basierte Sortimente treiben das Wachstum der Warenkorbgröße an. Der europäische E-Pharma-Markt erweitert seinen Katalog, um ganzheitliche Wellness- und Lifestyle-Gesundheitsprodukte einzuschließen. Es schafft Upselling- und Cross-Category-Engagement-Möglichkeiten. Marken investieren in SEO-gesteuerte Produkterkennung und Bewertungen, um die Konversion zu steigern. Dieser Trend verwandelt E-Apotheken in umfassende Gesundheitsmarktplätze.
Wachsende Rolle von personalisiertem Marketing und KI-basierten Empfehlungen bei der Kundenbindung
Datengetriebene Personalisierung entwickelt sich zu einer Kernstrategie für Benutzerengagement und -bindung. KI-Modelle analysieren das Browsing-Verhalten, die Bestellhistorie und Suchmuster, um relevante Produkte vorzuschlagen. Dynamische Rabatte und Treueprogramme werden an individuelle Nutzungsprofile angepasst. Der europäische E-Pharma-Markt nutzt CRM-Tools, um den Lebenszeitwert zu steigern. Es hilft Plattformen, Warenkorbabbrüche zu reduzieren und Wiederkaufraten zu erhöhen. Angepasste E-Mail-Benachrichtigungen, Nachfüll-Erinnerungen und Produktnachbestellungen verbessern die Benutzerfreundlichkeit. Es ermöglicht Marken, von transaktionalen Beziehungen zu kontinuierlicher Gesundheitsunterstützung zu wechseln. Dieser Trend definiert, wie Apotheken mit digital orientierten Verbrauchern in Kontakt treten.
- Zum Beispiel bewirbt Pharmacy2U öffentlich seinen automatisierten Rezept-Erinnerungsservice, der registrierten Nutzern Nachfüllhinweise sendet, ein Feature, das auf seinen offiziellen Support- und FAQ-Seiten beschrieben wird.
Grenzüberschreitende Apothekendienste und mehrsprachige Plattformen erweitern die Marktreichweite
Mehrere führende Akteure bedienen jetzt Kunden über nationale Grenzen hinweg durch paneuropäische Logistiknetzwerke. Diese Plattformen unterstützen Mehrwährungszahlungen, regionale Steuerkonformität und verschiedene Lieferformate. Mehrsprachige Websites und mobile Apps verbessern den Zugang für nicht-einheimische Bevölkerungen. Der europäische E-Pharma-Markt profitiert von dieser Internationalisierung des Dienstes, die die Reichweite ohne Eröffnung physischer Geschäfte skaliert. Es spricht Expatriates und Medizintouristen an, die vertraute Marken bevorzugen. Effiziente Erfüllungspartner und Kühlkettenlösungen unterstützen die regulierte Produktbewegung. Dieser Trend hilft mittelständischen Akteuren, durch Technologie und Partnerschaften zu regionalen Marktführern zu werden.
- Zum Beispiel betreibt Shop Apotheke Europe E-Commerce-Websites in mehreren europäischen Sprachen und Ländern, eine Strategie, die in ihren Investorenpräsentationen und offiziellen Unternehmensmitteilungen hervorgehoben wird.
Analyse der Marktchancen
Komplexe regulatorische Landschaft in verschiedenen Ländern führt zu Compliance-Belastungen
Das fragmentierte regulatorische Umfeld stellt eine große Herausforderung bei der Skalierung von E-Pharmacy-Diensten in ganz Europa dar. Jedes Land hat seine eigenen Vorschriften zur Rezeptüberprüfung, zum Datenschutz und zur Lieferung. Diese Fragmentierung erhöht die Compliance-Kosten und verlangsamt die Expansion. Der europäische E-Pharmacy-Markt muss sich in Bezug auf Werbung, grenzüberschreitenden Verkauf und Produktzulassungen an unterschiedliche Regeln halten. Datenschutzgesetze, insbesondere unter der DSGVO, erhöhen die Komplexität der personalisierten Servicebereitstellung. Kleinere Akteure haben es schwerer, alle technischen und rechtlichen Anforderungen zu erfüllen. Diese Hürden verzögern die Markteinführung neuer Plattformen. Es entsteht ein ungleiches Spielfeld, auf dem etablierte Akteure aufgrund ihrer rechtlichen Agilität dominieren. Unternehmen benötigen spezialisierte Rechtsteams und eine anpassungsfähige technische Infrastruktur, um konform zu bleiben.
Logistische Einschränkungen im Kühlkettenmanagement und Effizienz der letzten Meile
Die Lieferung von Arzneimitteln erfordert eine strikte Temperaturkontrolle und rechtzeitige Handhabung, insbesondere bei Biologika und empfindlichen Produkten. Viele E-Pharmacies verfügen nicht über die Infrastruktur, um hochwertige Kühlkettenlogistik zu unterstützen. Versäumte Lieferungen, Transitzögerungen oder Produktschäden können das Vertrauen der Verbraucher untergraben. Der europäische E-Pharmacy-Markt sieht sich wachsenden Erwartungen an Lieferungen am selben oder nächsten Tag gegenüber. Diese Erwartungen in weit verstreuten geografischen Gebieten zu erfüllen, ist kostspielig und betrieblich intensiv. Ländliche Regionen mit schlechter Infrastruktur erschweren die Erfüllung der letzten Meile zusätzlich. Inkonsistente Kuriernetzwerke und steigende Kraftstoffkosten erhöhen die betriebliche Belastung. Unternehmen investieren in intelligente Verpackungen und Fulfillment-Zentren, um diese Lücken zu schließen. Dennoch bleibt die Skalierung der Logistik mit Qualitätssicherung eine anhaltende Hürde.
Marktchancen
Ungenutzte Nachfrage in Osteuropa und ländlichen Regionen bietet Wachstumspotenzial
Mehrere Regionen in Mittel- und Osteuropa werden von organisierten E-Pharmacy-Netzwerken noch unzureichend bedient. Der begrenzte Zugang zu physischen Apotheken schafft einen idealen Einstiegspunkt für digitale Plattformen. Verbraucher in diesen Gebieten nutzen aktiv mobile Dienste für mehr Komfort. Der europäische E-Pharmacy-Markt hat Raum für Wachstum, indem er Lücken im Gesundheitszugang schließt. Er kann durch Partnerschaften mit lokalen Lieferanten und Logistikunternehmen skalieren. Die Nachfrage nach Medikamenten für chronische Krankheiten und Wellness-Produkten in ländlichen Gebieten bleibt hoch. Lokalisierte Sprachunterstützung und vereinfachte Schnittstellen werden helfen, diese Märkte schneller zu durchdringen.
Steigende Nachfrage nach digitalen Therapeutika und Integration virtueller Konsultationen mit E-Pharmacies
Die Konvergenz von Telemedizin und Apothekendiensten schafft neue Wertströme. Verbraucher wünschen sich Plattformen, die Beratung, Verschreibung und Lieferung von Medikamenten bis zur Haustür bieten. Der europäische E-Pharmacy-Markt ist gut positioniert, um sich zu digitalen Gesundheitsökosystemen zu entwickeln. Er kann Chat-basierte Beratungen, Video-Termine und digitale Nachverfolgungen einbetten. Dies erhöht den Servicewert und eröffnet Monetarisierungsmöglichkeiten. Die Integration solcher Funktionen wird die Patientenbindung und die Gesundheitsergebnisse verbessern.
Analyse der Marktsegmentierung
Nach Typ
Der europäische E-Pharmaziemarkt umfasst sowohl die Segmente der rezeptfreien (OTC) als auch der verschreibungspflichtigen Medikamente. OTC-Produkte dominieren Erstbesuche und Impulskäufe, während verschreibungspflichtige Medikamente wiederkehrende Einnahmen generieren. Er profitiert von höheren Margen in den Kategorien Selbstpflege und Wellness. Die Lockerung der Vorschriften bei der Ausstellung von E-Rezepten unterstützt die schnellere Einführung der Erfüllung von verschreibungspflichtigen Medikamenten. Beide Kategorien zusammen schaffen ein ausgewogenes Einnahmenmodell mit Fokus auf Volumen und Wert.
- Zum Beispiel berichtete Redcare Pharmacy im Januar 2026, dass ihre Verschreibungsverkäufe (Rx) in Deutschland im Jahr 2025 um 100 % im Jahresvergleich gestiegen sind und insgesamt 503 Millionen € erreichten.
Nach Plattform
Mobile Plattformen führen den Wandel im digitalen Gesundheitskonsum an. Der europäische E-Pharmaziemarkt verzeichnet eine höhere Benutzerbindung auf mobilen Geräten aufgrund der Benutzerfreundlichkeit, Push-Benachrichtigungen und App-basierten Treuefunktionen. Desktop-Plattformen bedienen weiterhin ältere Bevölkerungsgruppen und Fachleute, die größere Schnittstellen bevorzugen. Die Präsenz auf beiden Plattformen ermöglicht es Anbietern, eine breitere Verbraucherbasis anzusprechen. Das Wachstum ist in mobil-orientierten Märkten am stärksten.
Nach Produkttyp
Medikamente bleiben die Kernproduktkategorie, aber Gesundheit & Wellness sowie Ernährung wachsen schnell. Der europäische E-Pharmaziemarkt verzeichnet eine steigende Nachfrage nach Nahrungsergänzungsmitteln, Immunitätsboostern und fitnessorientierten Artikeln. Körperpflege & Essentials bieten einen wiederkehrenden Kaufwert, während „andere Produkte“ Geräte wie Thermometer und Masken umfassen. Eine breite Produktvielfalt unterstützt Upselling und einen höheren durchschnittlichen Bestellwert.
Nach Altersgruppe
Nutzer im Alter von 18–50 Jahren machen den Großteil der digitalen Apothekentransaktionen aus. Das Segment über 65 Jahre wächst jedoch schnell aufgrund zunehmender chronischer Krankheiten und der digitalen Adoption nach der Pandemie. Der europäische E-Pharmaziemarkt gestaltet altersgerechte Erlebnisse für bessere Zugänglichkeit. Unter 18-Jährige werden in der Regel über elterngeführte Käufe bedient. Die Plattformanpassung nach Alter verbessert das Engagement.
Nach Anwendung
Das Management chronischer Krankheiten ist das größte Anwendungssegment mit regelmäßigem Rezeptbedarf. Der europäische E-Pharmaziemarkt unterstützt dies durch Abonnementpläne und Adhärenz-Tools. Akutversorgung und kurzfristige Behandlungen zeigen saisonale Nachfragemuster. Das Segment „Andere“ umfasst Wellness, Präventivpflege und Spezialtherapien. Die Segmentierung nach Anwendung ermöglicht es Plattformen, die Servicebereitstellung im großen Maßstab zu personalisieren.
- Zum Beispiel beauftragte Redcare Pharmacy Ende 2025 ein 30.000 m² großes Erfüllungszentrum in der Tschechischen Republik, um die hochfrequente Logistik zu optimieren, die für die Lieferung chronischer Medikamente an den österreichischen Markt erforderlich ist.
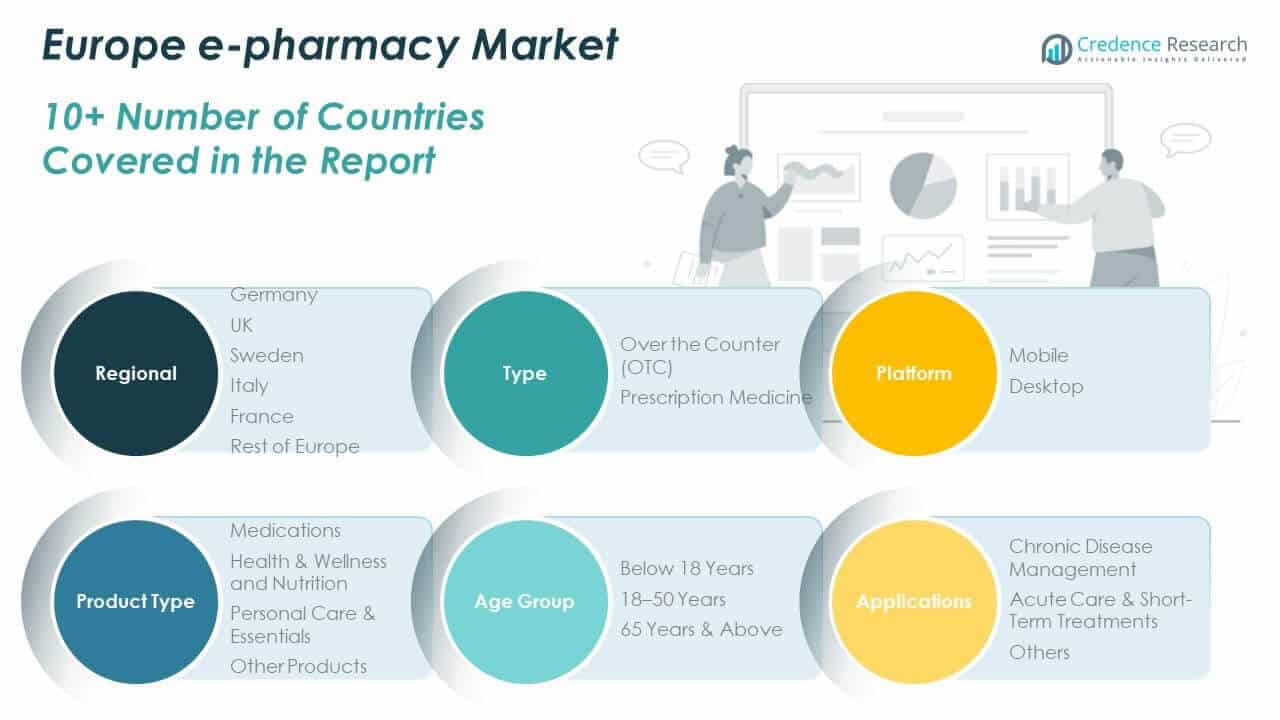
Segmentierung
Nach Typ
- Rezeptfrei (OTC)
- Verschreibungspflichtige Medikamente
Nach Plattform
- Mobil
- Desktop
Nach Produkttyp
- Medikamente
- Gesundheit & Wellness und Ernährung
- Persönliche Pflege & Essentials
- Andere Produkte
Nach Altersgruppe
- Unter 18 Jahren
- 18–50 Jahre
- 65 Jahre & älter
Nach Anwendung
- Management chronischer Krankheiten
- Akutpflege & Kurzzeitbehandlungen
- Andere
Nach Region
- Deutschland
- UK
- Schweden
- Italien
- Frankreich
- Rest von Europa
Regionale Analyse
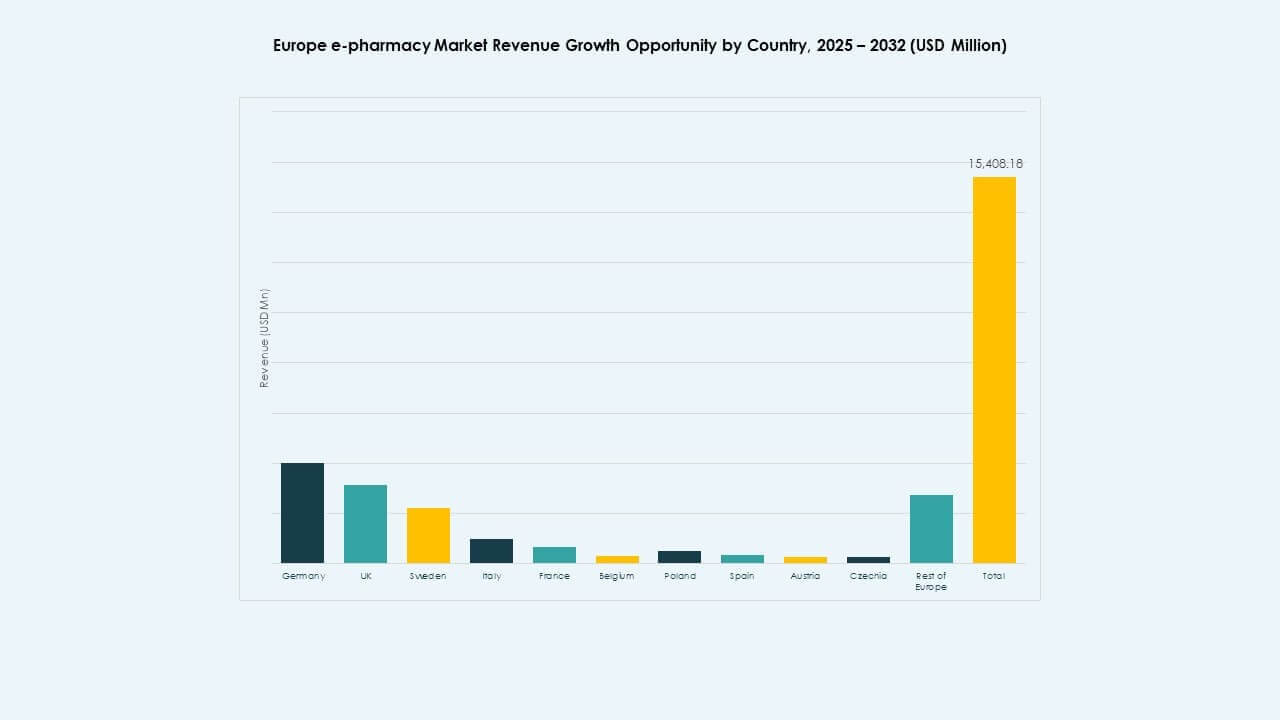
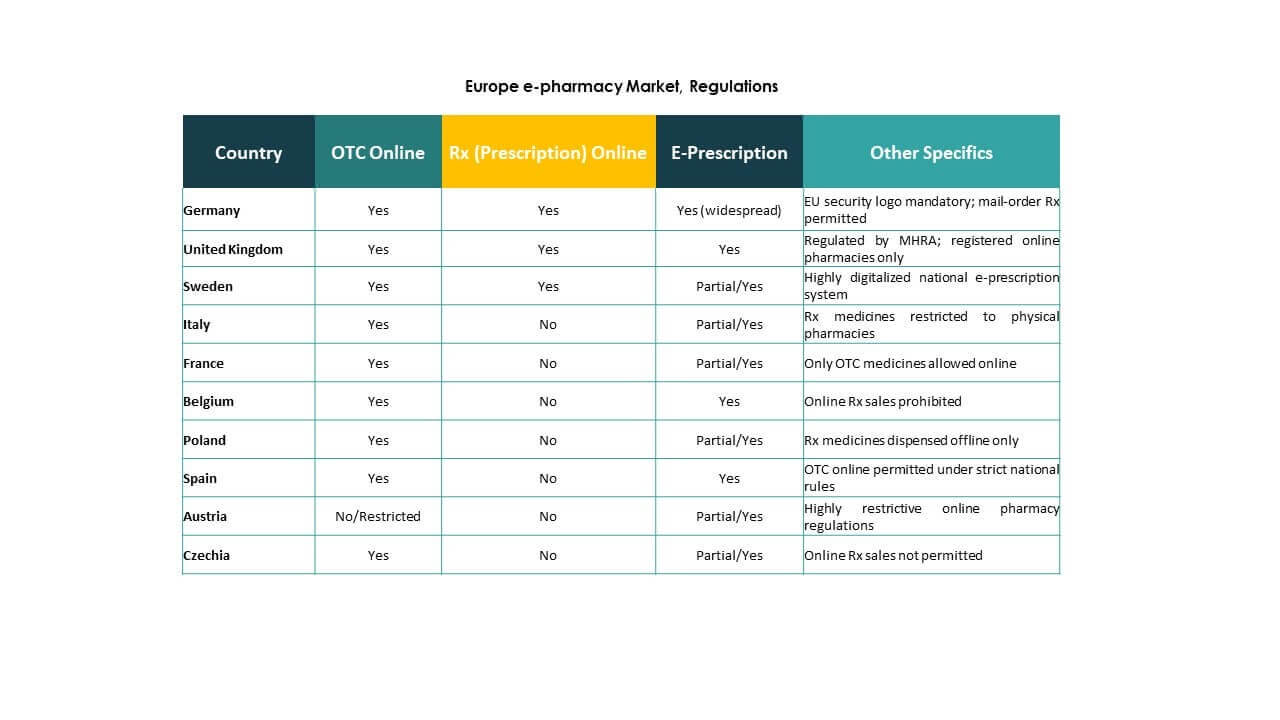
Westeuropa bleibt die führende Region auf dem europäischen E-Pharma-Markt und macht fast 40% des Gesamtanteils aus. Deutschland, das Vereinigte Königreich, Frankreich und Italien sind wichtige Beitragszahler, angetrieben durch etablierte digitale Infrastruktur und starke Akzeptanz von Online-Gesundheitsdiensten. Deutschland verzeichnete eine CAGR von 7%, die niedrigste unter den großen Volkswirtschaften, was auf Reife und stabile Nachfrage hinweist. Das Vereinigte Königreich, Frankreich und Schweden verzeichneten jeweils 8% CAGR, was eine stetige Aufnahme unterstützt durch regulatorische Unterstützung und steigende Prävalenz chronischer Krankheiten widerspiegelt. Trotz moderater Wachstumsraten haben diese Länder aufgrund des frühen Einstiegs und des hohen Verbrauchervertrauens in E-Health-Kanäle einen erheblichen Wert. Der Markt hier expandiert weiterhin durch Plattformintegration und Mobile-First-Strategien.
Südeuropa, einschließlich Spanien und Italien, trägt etwa 25% zum Gesamtmarkt bei, angetrieben durch gestiegenes Bewusstsein und steigende Smartphone-Durchdringung. Italiens CAGR liegt bei 9%, während Spanien mit 11% beschleunigt, eine der höchsten in der Region. Lokale Akteure und staatlich unterstützte E-Rezept-Programme erschließen den Zugang in Tier-2-Städten und älteren Bevölkerungsgruppen. Der Wechsel von Desktop- zu Mobilnutzung spielt eine entscheidende Rolle bei der Schaffung neuer Nachfrage. Die Märkte in dieser Region werden wettbewerbsfähiger mit dem Eintritt hybrider Online-Offline-Modelle, die auf personalisierte Dienstleistungen und Wellness-Produkte abzielen. Der europäische E-Pharma-Markt in Südeuropa profitiert von kultureller Offenheit gegenüber digitaler Transformation im Einzelhandel.
Zentral- und Osteuropa repräsentieren etwa 35% des Marktes, wobei Polen und Tschechien die schnellste CAGR mit 13% bzw. 14% aufweisen. Österreich und Belgien wachsen mit 11% bzw. 10%, unterstützt durch sich entwickelnde E-Health-Politiken und erhöhte Investitionen in die Digitalisierung des Gesundheitswesens. Diese Subregion birgt enormes Potenzial aufgrund ihrer schnell alternden Bevölkerung und der niedrigeren Ausgangsannahme, die Raum für schnelles Wachstum lässt. E-Pharmacies investieren hier in mehrsprachige Plattformen, lokalisierte Bestände und schnelle Lieferung, um mit westlichen Konkurrenten zu konkurrieren. Es bleibt ein Fokusbereich für neue Marktteilnehmer, die darauf abzielen, die traditionelle Verteilung von Medikamenten zu stören. Der europäische E-Pharma-Markt in dieser Region durchläuft eine schnelle Digitalisierung, die den Zugang zur Gesundheitsversorgung neu gestaltet.
Analyse der Hauptakteure
- DocMorris (Zur Rose Group)
- Redcare Pharmacy (ehemals Shop Apotheke Europe)
- Atida Santé Discount
- The Boots Company PLC
- com Group
- Apotea AB
- Chemist Direct
- Chemist4U
- LloydsPharmacy (Online)
- Euro-Pharmas
- Express Pharmacy
- Pharmacy2U
- Pharmacy4U
- MedExpress Enterprises Ltd
- Parafarmacia-Online
Wettbewerbsanalyse
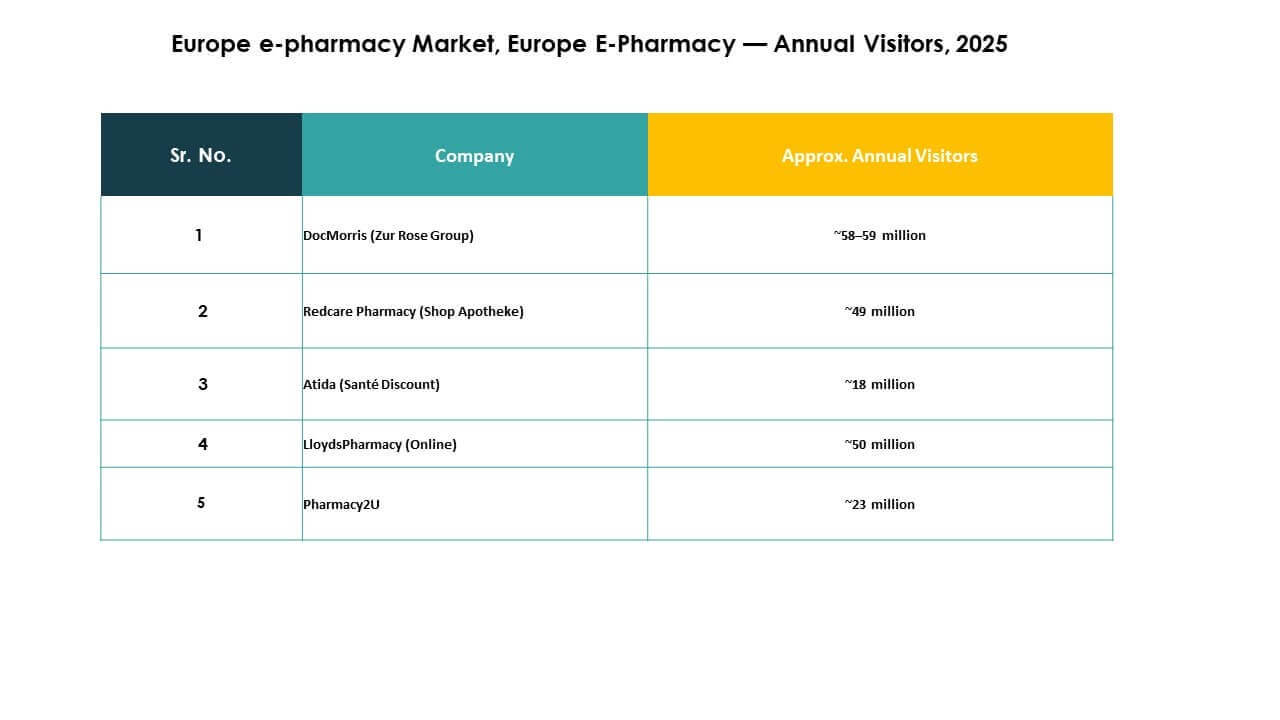
Der europäische E-Pharmacy-Markt zeichnet sich durch eine dynamische Wettbewerbslandschaft aus, die sowohl von großen etablierten Unternehmen als auch von digital-nativen Akteuren geprägt ist. Führende Unternehmen wie DocMorris (Zur Rose Group), Redcare Pharmacy und The Boots Company PLC nutzen breite Kundennetzwerke und starke Logistikfähigkeiten. Regionale Akteure wie Apotea AB und Apo.com Group behalten durch lokalisierte Dienstleistungen und starke Markenpräsenz hohe Sichtbarkeit. Reine digitale Apotheken wie Chemist Direct und Pharmacy2U sprechen jüngere Verbraucher an, die Bequemlichkeit und Schnelligkeit suchen. Dies schafft ein fragmentiertes Umfeld, in dem Kundenerfahrung und Innovation Vorteile bieten. Unternehmen konkurrieren in den Bereichen Preisgestaltung, Lieferzeit, digitale Schnittstelle und After-Sales-Support. Regulatorische Angleichung und Partnerschaften mit E-Rezept-Anbietern erhöhen Vertrauen und Effizienz. Paneuropäische Akteure gewinnen an Größe, indem sie Zahlung, Logistik und Gesundheitskonformität über mehrere Märkte hinweg integrieren. Strategischer Fokus auf mobilen Apps, KI-basierten Tools und personalisierter Ansprache trennt Spitzenreiter vom Rest. Kontinuierliche Investitionen in Service-Design und Plattformfähigkeiten definieren die zukünftige Führungsrolle in diesem sich entwickelnden Markt.
Aktuelle Entwicklungen
- Im Dezember 2025 hat Redcare Pharmacy offiziell einen neuen Online-Apothekenbetrieb in der Tschechischen Republik gestartet, der speziell auf den österreichischen Markt zugeschnitten ist. Dieser Schritt, unterstützt durch ein neu in Betrieb genommenes 30.000 m² großes Distributionszentrum, zielt darauf ab, die Logistikeffizienz und Liefergeschwindigkeit in der DACH-Region zu verbessern und gleichzeitig die Erfüllungsoperationen zu zentralisieren.
- Im Juli 2025 sicherte sich Redcare Pharmacy eine wichtige Lizenzverlängerung für seine CardLink-Technologie, die es ermöglicht, digitale E-Rezept-Einlösungen in Deutschland bis zum 31. Januar 2027 fortzusetzen. Diese Verlängerung bietet eine notwendige Brücke für das Unternehmen und seinen Technologiepartner, eHealth Experts, um die bevorstehenden nationalen PoPP-Standards zu integrieren, ohne den Zugang der Patienten zu beeinträchtigen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Plattform, Produkttyp, Altersgruppe, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der europäische E-Pharma-Markt wird durch die zunehmende Akzeptanz digitaler Gesundheit in allen Altersgruppen und Einkommensstufen ein stetiges Wachstum verzeichnen.
- Starke mobile Durchdringung und App-basierte Interaktion werden mobile Plattformen zum bevorzugten Zugangspunkt für die meisten Verbraucher machen.
- Das Management chronischer Krankheiten wird aufgrund der konstanten Nachfrage nach Langzeittherapien weiterhin die Anwendungssegmente dominieren.
- Grenzüberschreitende Logistik und mehrsprachige Plattformen werden die regionale Expansion unterstützen und vielfältige Verbrauchergruppen effizient bedienen.
- KI-gestützte Personalisierung, Nachfüll-Erinnerungen und prädiktive Produktempfehlungen werden die Kundenbindung verbessern.
- Der Verkauf von OTC- und Wellness-Produkten wird zunehmen, da Verbraucher präventive Gesundheitsversorgung gegenüber reaktiver Behandlung priorisieren.
- Strategische Partnerschaften mit Krankenhäusern, Versicherern und Telemedizin-Anbietern werden die Plattformintegration und das Service-Bundling vorantreiben.
- Investitionen in Kühlketten- und Expresslieferinfrastruktur werden die Erfüllungskapazitäten stärken und das Kundenerlebnis verbessern.
- Mittelgroße regionale Akteure werden schnell skalieren, indem sie Dienstleistungen lokalisieren und länderspezifische Vorschriften einhalten.
- Der europäische E-Pharma-Markt wird sich zu einem umfassenden digitalen Gesundheitsökosystem entwickeln, das Apotheke, Beratung und Wellness auf einer Plattform vereint.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für E-Apotheken in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische E-Apothekenmarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des europäischen E-Apothekenmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des europäischen E-Apothekenmarktes antreiben?
Wer sind die führenden Unternehmen im europäischen E-Apothekenmarkt?
Welche Region hatte 2024 den größten Anteil am europäischen E-Pharma-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Online-Apotheken in Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Online-Apotheken in Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,448.91 million → 2032: USD 31,254.30 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Online-Apotheken in Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Online-Apotheken in Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Online-Apotheken in Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Online-Apotheken in Europa Market Drivers
- 3.3 Markt für Online-Apotheken in Europa Market Restraints & Challenges
- 3.4 Markt für Online-Apotheken in Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Online-Apotheken in Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Online-Apotheken in Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Online-Apotheken in Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Online-Apotheken in Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Online-Apotheken in Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Online-Apotheken in Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Online-Apotheken in Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Online-Apotheken in Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Online-Apotheken in Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Online-Apotheken in Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Online-Apotheken in Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Online-Apotheken in Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Online-Apotheken in Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Online-Apotheken in Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Online-Apotheken in Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Online-Apotheken in Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Online-Apotheken in Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Online-Apotheken in Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Online-Apotheken in Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
