
Marktübersicht:
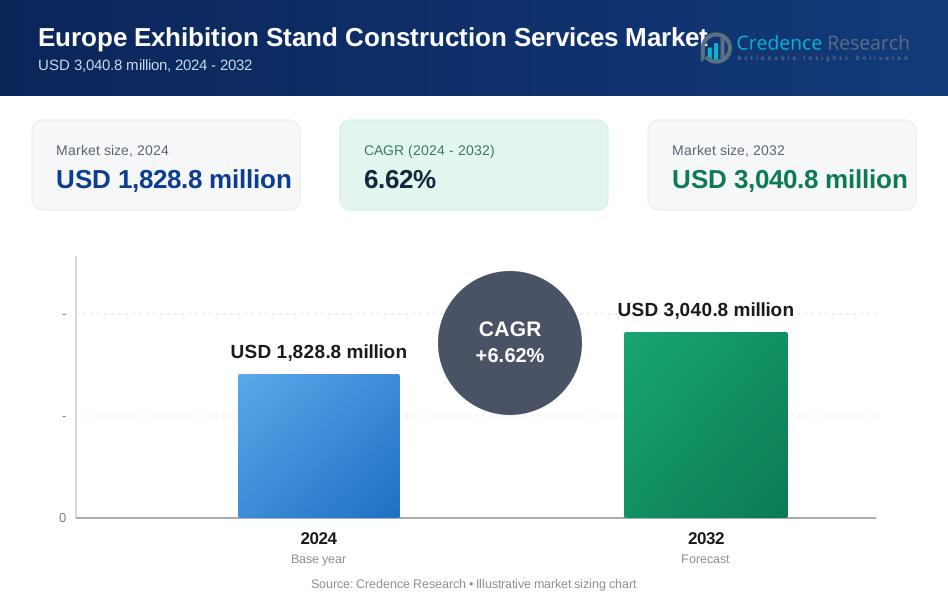
Der Markt für Messebau-Dienstleistungen in Europa wurde 2018 mit 1.300,2 Millionen USD bewertet und soll bis 2024 auf 1.828,8 Millionen USD und bis 2032 auf 3.040,8 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Messebau-Dienstleistungen in Europa 2024 | 1.828,8 Millionen USD |
| Markt für Messebau-Dienstleistungen in Europa, CAGR | 6,62% |
| Marktgröße für Messebau-Dienstleistungen in Europa 2032 | 3.040,8 Millionen USD |
Steigende Messen, Konferenzen und B2B-Veranstaltungen in ganz Europa treiben die konstante Nachfrage an. Marken investieren in maßgeschneiderte Stände, um Sichtbarkeit, Engagement und Lead-Generierung zu stärken. Die wachsende Teilnahme von Ausstellern aus den Bereichen Technologie, Automobil, Gesundheitswesen und Konsumgüter unterstützt die Projektpipelines. Veranstalter setzen auf immersivere, erlebnisorientierte Standdesigns für eine bessere Besucherbindung. Nachhaltigkeitsanforderungen fördern wiederverwendbare, modulare und öko-zertifizierte Materialien im Standbau. Die digitale Integration mit LED-Wänden, interaktiven Bildschirmen und Analysetools erhöht die Komplexität der Dienstleistungen. Das Outsourcing an spezialisierte Auftragnehmer nimmt zu, da Aussteller eine schlüsselfertige Lieferung suchen.
Westeuropa bleibt das zentrale Zentrum für Messebau-Dienstleistungen in der Region. Deutschland, Frankreich und das Vereinigte Königreich führen aufgrund ausgereifter Veranstaltungsorte und starker Messekalender. Italien und Spanien folgen mit aktiven Industrie-, Mode-, Tourismus- und designorientierten Veranstaltungen. Die Benelux-Länder veranstalten hochwertige Ausstellungen in den Bereichen Logistik, Chemie und Technologie. Die nordischen Länder gewinnen an Bedeutung durch Innovation, saubere Energie und Nachhaltigkeitsthemen. Mittel- und Osteuropa entwickeln sich zu Wachstumsmärkten mit steigenden Industrie- und Fertigungsmessen. Diese Teilregionen ziehen kostenbewusste Aussteller an, die ihre Reichweite über traditionelle westliche Zentren hinaus erweitern.

Markteinblicke:
- Der Markt für Messebau-Dienstleistungen in Europa wurde 2018 auf 1.300,2 Millionen USD geschätzt, erreichte 2024 1.828,8 Millionen USD und soll bis 2032 3.040,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,62 % im Prognosezeitraum.
- Westeuropa dominiert mit einem Anteil von rund 60 % aufgrund der dichten Messegelände, gefolgt von Südeuropa mit etwa 20 %, angetrieben durch Mode- und Industrieschauen, und Nordeuropa mit etwa 12 %, unterstützt durch innovationsgetriebene Veranstaltungen.
- Zentral- und Osteuropa ist die am schnellsten wachsende Region mit einem Anteil von fast 8–10 %, unterstützt durch neue Messezentren, geringere Kosten und steigende KMU-Beteiligung an regionalen Messen.
- Der modulare Messebau macht ungefähr 55 % der Gesamtnachfrage aus, was die starke Präferenz für wiederverwendbare, kosteneffiziente und flexible Messesysteme unter häufigen Ausstellern widerspiegelt.
- Der individuell gestaltete Messebau hält etwa 45 % Anteil, angetrieben von großen Konzernen und multinationalen Marken, die auf hochwirksame, designintensive Stände für Leitmessen abzielen.
Markttreiber:
Erweiterung von groß angelegten Messen und spezialisierten Branchenveranstaltungen in der europäischen Region
Der Markt für Messebau-Dienstleistungen in Europa profitiert von einem starken Kalender branchenspezifischer Messen. Große Veranstaltungen in Städten wie Frankfurt, Mailand und Paris ziehen internationale Aussteller aus den Bereichen Automobil, Pharmazie, Energie und Elektronik an. Diese Messen erfordern große, maßgeschneiderte Stände für Produkteinführungen und Networking. Dies treibt die konstante Nachfrage nach maßgeschneiderten Design-, Logistik- und Aufbaudienstleistungen an. Die Wiederholung von Leitveranstaltungen sichert wiederkehrende Geschäfte und langfristige Partnerschaften mit Anbietern. Branchen mit hoher Konkurrenz investieren mehr in visuelle Präsenz. Bauunternehmen bauen durch pünktliche Ausführung und kreative Lieferung dauerhafte Beziehungen auf.
- Zum Beispiel hat Sensations Worldwide über 5.000 Standdesign- und Bauprojekte in ganz Europa abgeschlossen und zeigt damit seine Fähigkeit, komplexe Standlösungen bei großen europäischen Messen zu liefern.
Steigende Kundennachfrage nach unverwechselbaren, markengerechten und visuell ansprechenden Messeständen
Aussteller in ganz Europa suchen nach Standdesigns, die die Markenidentität widerspiegeln und ein beeindruckendes Besuchererlebnis schaffen. Unternehmen verlangen storytelling-basierte Räume, die über einfache Displays hinausgehen. Beleuchtung, AV-Integration und digitale Medien helfen, das Engagement zu verbessern. Dies fordert Auftragnehmer heraus, fortschrittliche kreative Fähigkeiten und umfassende Serviceunterstützung anzubieten. Unternehmen bevorzugen Partner, die die Marketingziele verstehen und das Standdesign entsprechend ausrichten. Maßgeschneiderte Strukturen dienen auch als Kulissen für Presse und soziale Medien. Die Nachfrage nach ästhetischem und funktionalem Gleichgewicht bleibt bei globalen Marken stark.
- Zum Beispiel lieferte Expo Display Studio über 110 Messeprojekte innerhalb eines Jahres und demonstrierte damit seine operative Größe und Designausführung in verschiedenen Branchen.
Wachsende Outsourcing-Präferenz für Full-Service-Messebaupakete
Unternehmenskunden wechseln zu schlüsselfertigen Bauverträgen, die die interne Arbeitsbelastung und das Risiko reduzieren. Design, Fertigung, Versand, Aufbau und Abbau werden in einem Lieferantenvertrag gebündelt. Dies ermöglicht eine schnellere Koordination, Verantwortlichkeit und Qualitätssicherung über die Lieferungen hinweg. Marken konzentrieren sich auf die Produktwerbung, während Auftragnehmer die technische Ausführung übernehmen. One-Stop-Modelle helfen, kurze Zeitpläne einzuhalten und die Teilnahme aus dem Ausland zu verwalten. Dienstleister mit internen Ressourcen und lokalen Partnerschaften erlangen einen Wettbewerbsvorteil. Dieser Trend vereinfacht Lieferketten sowohl für regionale als auch globale Aussteller.
Einsatz von nachhaltigen Materialien und wiederverwendbaren Systemen im Standdesign und -aufbau
Nachhaltigkeit beeinflusst die Standplanung in verschiedenen europäischen Branchen. Kunden verlangen modulare Systeme, abfallarme Designs und recycelbare Materialien. Dies unterstützt die Ausrichtung an den ESG-Richtlinien der Unternehmen und den Nachhaltigkeitszielen der Veranstaltungsorte. Anbieter setzen wiederverwendbare Komponenten ein, um Kosten und Abfall bei Veranstaltungen zu reduzieren. Umweltzertifizierungen werden nun in den Auswahlprozessen der Anbieter berücksichtigt. Von der Regierung unterstützte grüne Veranstaltungspolitiken beschleunigen die Einführung weiter. Der Markt für Messebau-Dienstleistungen in Europa entwickelt sich, um diesen Umweltanforderungen gerecht zu werden und gleichzeitig Designinnovationen beizubehalten.
Markttrends:
Integration von Augmented Reality, immersiven Bildschirmen und Touch-basierten Schnittstellen in Ständen
Der Markt für Messebau-Dienstleistungen in Europa passt sich an digitale Engagement-Strategien an. Augmented Reality, spielerische Demos und Touchscreen-Kioske sind nun in Ständen üblich. Dies verbessert die Verweildauer und stärkt die Markenwahrnehmung durch Interaktivität. Großformatige LED-Wände unterstützen immersive Erzählungen und Echtzeit-Produktdemos. Die digitale Integration verwandelt Stände in dynamische Erlebniszentren. Auftragnehmer arbeiten nun mit AV-Spezialisten und UX-Designern während der Planung zusammen. Der Trend beschleunigt sich in den Bereichen Technologie, Automobil und Medizin. Hybride physisch-digitale Standformate gewinnen an Bedeutung.
- Zum Beispiel baute Nussli fünf nationale Pavillons für die Expo 2025 und demonstrierte damit seine Fähigkeit für große, technologisch fortschrittliche Ausstellungsumgebungen.
Anstieg kompakter, flexibler und tragbarer Standformate für mittelgroße Aussteller
Kleinere Aussteller setzen auf flexible Standkits, die Markenpräsenz ohne hohe Kosten bieten. Diese Aufbauten verwenden zusammenklappbare Strukturen, leichte Materialien und Plug-and-Play-Komponenten. Dies unterstützt den einfachen Transport, die Lagerung und den schnellen Aufbau vor Ort. Viele Kunden suchen nach tragbaren Lösungen für den Einsatz bei mehreren Veranstaltungen. Modulare Formate helfen, Lagerbestände und Rekonfigurationskosten zu reduzieren. Auftragnehmer bieten Miet- und Anpassungsoptionen für dieses Segment an. Der Markt für Messebau-Dienstleistungen in Europa unterstützt diesen Trend durch produktisierte Servicepakete. Die Nachfrage steigt von Start-ups und KMUs.
- Zum Beispiel ist Expo Display Studio seit über 9 Jahren in den wichtigsten europäischen Märkten tätig und liefert modulare und tragbare Lösungen, die den unterschiedlichen Bedürfnissen der Aussteller gerecht werden.
Erhöhte Nutzung digitaler Fertigungstechniken im Standbau
Digitale Fertigungsmethoden wie CNC-Schneiden, 3D-Druck und Laserrouting gewinnen an Boden. Diese Techniken bieten hohe Präzision, Gestaltungsfreiheit und schnellere Produktion. Sie unterstützen maßgeschneiderte Geometrien und komplexe Texturen, die die Ästhetik der Stände verbessern. Digitale Workflows reduzieren Materialabfall und Arbeitszeit. Auftragnehmer verbessern die Liefergeschwindigkeit, während sie die Qualität beibehalten. Der Ansatz passt zu Projekten mit kurzer Durchlaufzeit für schnelllebige Branchen. Designteams können schneller iterieren und kosteneffiziente Innovationen liefern. Die Akzeptanz wächst bei führenden Standbauunternehmen in Europa.
Integration von Echtzeitanalysen und intelligenten Standtechnologien
Aussteller nutzen sensorbasierte Werkzeuge, um das Besucherverhalten und die Interaktion zu verfolgen. Intelligente Stände verfügen über Verkehrszähler, Heatmaps und Lead-Erfassungssoftware. Dies hilft, den ROI zu messen und Entscheidungen zum Standlayout zu verbessern. Live-Dashboards bieten Marketingeinblicke während der Veranstaltung. Auftragnehmer integrieren nun Dateninfrastrukturen während des Standbaus. Dieser Trend entspricht der steigenden Nachfrage nach Leistungstracking und digitaler Berichterstattung. Der Markt für Standbau-Dienstleistungen in Europa reagiert mit analytikfähigen Standdesigns.

Analyse der Marktchancen:
Hohe Betriebskosten, Materialpreisvolatilität und Druck auf die Margen
Der Markt für Standbau-Dienstleistungen in Europa steht unter Kostendruck von mehreren Seiten. Die Rohstoffkosten wie Aluminium, Sperrholz und Beleuchtungssysteme bleiben volatil. Energie- und Logistikkosten steigen weiter, was sich auf die endgültigen Projektbudgets auswirkt. Kunden suchen nach Festpreismodellen, die die Gewinnmargen komprimieren. Anbieter kämpfen darum, Kostenkontrolle und Qualitätserwartungen in Einklang zu bringen. Kurze Projektvorlaufzeiten erhöhen die Arbeitskosten aufgrund von Last-Minute-Arbeiten. Viele kleine Firmen arbeiten mit begrenzten Puffern und finanzieller Risikobelastung. Die Rentabilität in wettbewerbsintensiven Ausschreibungen aufrechtzuerhalten, bleibt schwierig.
Komplexe Compliance-Anforderungen über Veranstaltungsorte, Länder und Sicherheitsstandards hinweg
Verschiedene Länder und Veranstaltungsorte folgen unterschiedlichen Regeln zur Struktursicherheit, elektrischen Layouts und Brandschutzvorschriften. Auftragnehmer müssen Standdesigns an spezifische Messe- und stadtbezogene Vorschriften anpassen. Sprachbarrieren, Genehmigungsdokumentation und Unterschiede im Arbeitsrecht erschweren die Abläufe zusätzlich. Grenzüberschreitende Logistik führt zu Verzögerungen beim Zoll und erhöht die Unsicherheiten beim Versand. Dies zwingt Unternehmen, regionsspezifisches Wissen und Personalnetzwerke zu pflegen. Fehler oder Nichteinhaltung können zu Geldstrafen oder Ausschluss von der Messe führen. Der erfolgreiche Ablauf hängt von tiefem regulatorischem Bewusstsein und lokaler Koordination ab.
Marktchancen:
Wachstumspotenzial in den Messezentren Mittel- und Osteuropas
Länder wie Polen, Tschechien und Rumänien entwickeln moderne Ausstellungseinrichtungen. Diese Regionen veranstalten neue Events in den Bereichen Fertigung, IT und Landwirtschaft. Es eröffnet Dienstleistern die Möglichkeit, ihre geografische Reichweite zu erweitern. Kostenbewusste Aussteller bevorzugen diese Märkte aufgrund der Erschwinglichkeit. Der Markt für Messebau-Dienstleistungen in Europa kann regionale Operationen skalieren und frühzeitige Partnerschaften etablieren. Eine lokale Präsenz unterstützt schnellere Reaktionen und stärkere Beziehungen. Das Wachstum in diesen Bereichen diversifiziert die Einnahmequellen über traditionelle Zentren hinaus.
Steigendes Interesse an Boutique-, Sektorspezifischen Veranstaltungen mit hoher Nachfrage nach Anpassung
Spezialisierte B2B-Veranstaltungen in Bereichen wie Biotechnologie, Luft- und Raumfahrt sowie Fintech erfordern maßgeschneiderte Standlösungen. Aussteller erwarten kreative Themen, die zu Nischenpublikum und Produkttypen passen. Dies erhöht den Bedarf an branchenspezifischer Baukompetenz. Auftragnehmer können sich auf vertikale Märkte spezialisieren, um wiederkehrende Aufträge zu gewinnen. Diese kleineren Veranstaltungen ermöglichen oft größere Designflexibilität und Kundeninteraktion. Der Trend belohnt Firmen, die kreatives Design mit technischer Präzision kombinieren. Dieses Segment bietet starke Margen und langfristiges Potenzial.
Marktsegmentierungsanalyse:
Nach Standtyp
Der modulare Standbau führt die Nachfrage aufgrund seiner Flexibilität, geringeren Kosten und Wiederverwendbarkeit bei verschiedenen Veranstaltungen an. Er spricht kostenbewusste KMUs und häufige Aussteller an. Maßgeschneiderte Stände ziehen große Unternehmen an, die sich auf visuelle Differenzierung und Markenstorytelling konzentrieren. Diese Stände bieten einen hohen Designwert und werden oft für große Messen und hochkarätige Markteinführungen genutzt. Der Markt für Messebau-Dienstleistungen in Europa nutzt beide Typen, um unterschiedliche Ausstellerbedürfnisse zu bedienen. Er unterstützt den modularen Einsatz in großem Umfang und liefert maßgeschneiderte Lösungen für Flaggschiff-Events.
- Beispielsweise setzt beMatrix sein Aluminiumrahmensystem in über 50 Ländern ein und unterstützt jährlich Tausende von modularen und hybriden Standbauten, was die Skalierbarkeit modularer Lösungen unterstreicht.
Nach Dienstleistungen
Das Konzeptdesign bleibt der Einstiegspunkt und ein wertschöpfender Service. Kunden suchen Standlayouts, die mit Kampagnenzielen und Besucherstrategien übereinstimmen. Installations- und Abbaudienste sind aufgrund der Komplexität von Arbeit und Logistik in allen Kundenschichten stark gefragt. Logistik- und Transportdienste wachsen stetig, insbesondere bei grenzüberschreitenden Ausstellungen. Andere Dienstleistungen wie Vor-Ort-Management und Grafikdruck unterstützen die vollständige Abwicklung. Dies stärkt die Position des Marktes als End-to-End-Anbieter in verschiedenen Dienstleistungsbereichen.
Nach Ausstellungstyp
Messen und B2B-Ausstellungen dominieren, angetrieben von den Technologie-, Fertigungs- und Gesundheitssektoren. Diese Formate erfordern größere, komplexere Standdesigns. Verbraucherausstellungen folgen mit markenfokussierten visuellen Aufbauten. Konferenzen und Seminare benötigen minimale Aufbauten, aber konstante Serviceanforderungen. Produkteinführungsveranstaltungen bevorzugen immersive, einmalige maßgeschneiderte Stände. Dies diversifiziert das Anwendungsspektrum innerhalb des Marktes für Messebau-Dienstleistungen in Europa.
Nach Kundentyp
Große Konzerne und multinationale Unternehmen treiben den Großteil des Marktes mit hochpreisigen Verträgen und globaler Messepräsenz an. Markenmarketing-Agenturen und Veranstalter fungieren als Vermittler und beschaffen Standbauleistungen im Auftrag von Kunden. Regierungsbehörden und KMU tragen zu einer konstanten Basisnachfrage bei. Jedes Segment bringt unterschiedliche Serviceerwartungen und Vertragsmodelle mit sich. Es unterstützt ein breites Anbieter-Ökosystem.
- Zum Beispiel umfasst die langjährige Zusammenarbeit von Expomobilia mit mehreren Automobil-OEMs die Lieferung von Hunderten maßgeschneiderter Stände über mehrjährige Veranstaltungszyklen hinweg und hebt seine strategischen Kundenpartnerschaften hervor. Es unterstützt ein breites Anbieter-Ökosystem und unterschiedliche Nachfrageprofile über verschiedene Kundentypen hinweg.
Segmentierung:
Nach Standtyp
- Modularer Standbau
- Individuell gefertigter Standbau
Nach Dienstleistungen
- Konzeptdesign
- Installation & Demontage
- Logistik & Transport
- Sonstige
Nach Ausstellungstyp
- Fachmessen & B2B-Ausstellungen
- Verbrauchermessen & Expos
- Konferenzen & Seminare
- Produkteinführungsveranstaltungen
Nach Kundentyp
- Veranstalter
- Markenmarketing-Agenturen
- Regierungs- & öffentliche Einrichtungen
- KMU
- Große Konzerne / Multinationale Unternehmen

Regionale Analyse:
Westeuropa hält den größten Marktanteil, angetrieben durch eine ausgereifte Veranstaltungsinfrastruktur
Westeuropa dominiert den europäischen Markt für Messebau-Dienstleistungen mit über 60 % Marktanteil. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und die Niederlande veranstalten das ganze Jahr über bedeutende internationale Messen und Ausstellungen. Diese Volkswirtschaften verfügen über lang etablierte Messegelände wie die Messe Frankfurt, Paris Expo Porte de Versailles und ExCeL London, die globale Aussteller anziehen. Die Nachfrage nach großflächigen, individuell gebauten Ständen ist hoch, unterstützt durch starke Marketingbudgets multinationaler Unternehmen. Es profitiert von einem tiefen Pool an qualifizierten Anbietern, fortschrittlichen Designfähigkeiten und hochpreisigen Verträgen. Westeuropa bleibt der bevorzugte Standort für Flaggschiff-Produktvorstellungen und branchenübergreifende Ausstellungen.
Süd- und Nordeuropa zeigen stetiges Wachstum durch Nischen- und sektorspezifische Veranstaltungen
Südeuropa macht etwa 20 % des regionalen Marktanteils aus. Italien und Spanien führen die Region mit lebendigen Mode-, Tourismus- und Industriemessen an. Die lokale Nachfrage unterstützt sowohl modulare als auch individuelle Stände, insbesondere bei stadtbasierten Expos. Nordeuropa hält einen 10 % Anteil, angetrieben durch innovationsorientierte Ausstellungen in Schweden, Dänemark und Finnland. Veranstaltungen in den Bereichen saubere Energie, Gesundheitstechnologie und digitale Dienstleistungen tragen zu einer konstanten Vertragsaktivität bei. Es nutzt kleinere, aber hochmoderne Veranstaltungsorte, die auf qualitativ hochwertige Besuchererlebnisse ausgerichtet sind. Regionale Auftragnehmer gewinnen wiederkehrende Geschäfte, indem sie hohe Nachhaltigkeits- und Designanforderungen erfüllen.
Zentral- und Osteuropa entwickeln sich zu kostengünstigen Ausstellungshubs
Zentral- und Osteuropa repräsentieren zusammen 10% des europäischen Marktes für Messebau-Dienstleistungen. Polen, Ungarn und die Tschechische Republik erweitern ihre Messeinfrastruktur und ziehen mittelgroße internationale Veranstaltungen an. Es spricht KMU und regionale Exporteure an, die nach kostengünstigeren Optionen suchen. Lokale Anbieter konkurrieren über Preisgestaltung, Flexibilität und schnelle Ausführung. Die Nachfrage steigt in den Bereichen Logistik, Landwirtschaft und Fertigung. Der grenzüberschreitende Standaufbau und regionale Partnerschaften nehmen zu und bieten Wachstumschancen für Dienstleister. Von der Regierung unterstützte Messen und EU-Entwicklungsfinanzierungen fördern ebenfalls die Veranstaltungsaktivitäten in diesen aufstrebenden Hubs.
Analyse der Hauptakteure:
- Expomobilia
- Expo Design System (XDS)
- Sensations Worldwide
- Messe Masters
- Aars Worldwide SP.Z.o.o
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der europäische Markt für Messebau-Dienstleistungen ist stark fragmentiert, mit regionalen und paneuropäischen Akteuren, die in den Bereichen Design, Fertigung und umfassende Servicebereitstellung konkurrieren. Führende Unternehmen konzentrieren sich auf modulare Innovationen, nachhaltige Materialien und grenzüberschreitende Ausführungskapazitäten. Unternehmen wie Expomobilia, Expo Design System und Sensations Worldwide halten starke Marktpositionen durch konsistente Lieferung und Kundenbindung. Es bleibt ein beziehungsgetriebener Markt, in dem Servicequalität, kreatives Design und schnelle Bereitstellung die Anbieterauswahl beeinflussen. Kleinere Unternehmen konkurrieren über Preisgestaltung und lokalisierte Unterstützung in aufstrebenden Regionen. Die Wettbewerbsintensität ist in Deutschland, Frankreich und Großbritannien am höchsten, wo globale Veranstaltungen die Aktivitäten dominieren. Ständige Investitionen in digitale Fertigung und immersive Technologien helfen den Akteuren, Wachstum zu sichern und Dienstleistungen zu differenzieren.
Aktuelle Entwicklungen:
- Im September 2025 kündigte die MCH Group einen strategischen Verkauf an, indem sie das
Expomobilia-Gebäude in Effretikon verkaufte, um ihren Cashflow zu stärken und sich auf wachstumsstarke Marketingdienstleistungen zu konzentrieren. Gleichzeitig ging die Gruppe ein neues Joint Venture mit Bits & Pretzels ein, um den Health.Tech Global Summit zu starten, der im März 2026 in Basel debütieren soll und voraussichtlich Europas führende Plattform für Innovationen im Gesundheitswesen wird.
- Im Juli 2025 erwarb ein Konsortium bestehend aus Unis, Atream und Carac einen bedeutenden Anteil an GL events und stärkte damit die finanzielle Position der Gruppe, die wichtige Veranstaltungsorte wie das Stade de France verwaltet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Standtyp, Dienstleistungen, Ausstellungstyp und Kundentyp. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven:
- Modulare Standbausysteme werden aufgrund ihrer geringeren Lebenszykluskosten und schnellen Installationsmöglichkeiten eine breitere Akzeptanz finden, was sie ideal für wiederholte Nutzungsszenarien bei paneuropäischen Veranstaltungen macht.
- Individuell gebaute Stände bleiben entscheidend für markenorientierte Unternehmen, die bei großen Messen und Produkteinführungen in stark frequentierten Veranstaltungsorten einen starken visuellen Eindruck hinterlassen möchten.
- Outgesourcte, schlüsselfertige Dienstleistungen werden zur Branchen-Norm, da Marken ihre Abläufe straffen und End-to-End-Lösungen bevorzugen, die Design, Logistik und Vor-Ort-Ausführung abdecken.
- Nachhaltigkeitsdruck wird weiterhin die Strategien der Anbieter prägen und den Einsatz von recycelbaren Materialien, wiederverwendbaren Strukturen und energieeffizienten Beleuchtungslösungen fördern, die mit den grünen Vorgaben der Veranstaltungsorte übereinstimmen.
- Die Integration von CNC-Bearbeitung, 3D-Druck und fortschrittlicher Fertigung wird die Vorlaufzeiten verkürzen und die Anpassung verbessern, was komplexe Geometrien und schnelles Prototyping unterstützt.
- Wachstum in Osteuropa wird neue Möglichkeiten schaffen, insbesondere für mittelständische Auftragnehmer, die kostengünstige Ausstellungshubs und expandierende Kundenbasen in Polen, Ungarn und Rumänien suchen.
- Hybride Standdesigns mit AR, VR und interaktiven Displays werden an Popularität gewinnen, insbesondere bei technologie-, gesundheits- und bildungsorientierten Ausstellungen, die immersive Besuchererlebnisse suchen.
- Die erhöhte Teilnahme von KMU und Erstausstellern wird die Nachfrage nach vorgefertigten, budgetfreundlichen modularen Ständen mit lokalisierten Unterstützungsdiensten steigern.
- Strategische Allianzen zwischen Standbauern, Logistikanbietern und AV-Integratoren werden entstehen, um enge Zeitpläne und grenzüberschreitende Projektanforderungen effizient zu erfüllen.
- Veranstaltungsorganisatoren und Markenagenturen werden eine größere Rolle bei der Bündelung von Dienstleistungen spielen, die Anbieterauswahl beeinflussen und langfristige Vertragsrahmen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Messebau-Dienstleistungen in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Messestandbau-Dienstleistungen in Europa zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für den Bau von Messeständen in Europa hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ausstellungsstandbau-Dienstleistungen in Europa antreiben?
Wer sind die führenden Unternehmen im europäischen Markt für Messebau-Dienstleistungen?
Welche Region hatte 2024 den größten Anteil am Markt für Standbau-Dienstleistungen der Europa-Ausstellung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Messebau-Dienstleistungen in Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Messebau-Dienstleistungen in Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,828.8 million → 2032: USD 3,040.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Messebau-Dienstleistungen in Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Messebau-Dienstleistungen in Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Messebau-Dienstleistungen in Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Messebau-Dienstleistungen in Europa Market Drivers
- 3.3 Markt für Messebau-Dienstleistungen in Europa Market Restraints & Challenges
- 3.4 Markt für Messebau-Dienstleistungen in Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Messebau-Dienstleistungen in Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Messebau-Dienstleistungen in Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Messebau-Dienstleistungen in Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Messebau-Dienstleistungen in Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Messebau-Dienstleistungen in Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Messebau-Dienstleistungen in Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Messebau-Dienstleistungen in Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Messebau-Dienstleistungen in Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Messebau-Dienstleistungen in Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Messebau-Dienstleistungen in Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Messebau-Dienstleistungen in Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Messebau-Dienstleistungen in Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Messebau-Dienstleistungen in Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Messebau-Dienstleistungen in Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Messebau-Dienstleistungen in Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Messebau-Dienstleistungen in Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Messebau-Dienstleistungen in Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Messebau-Dienstleistungen in Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Messebau-Dienstleistungen in Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
