
Markt für Genotoxizitätstestdienste in Nordamerika
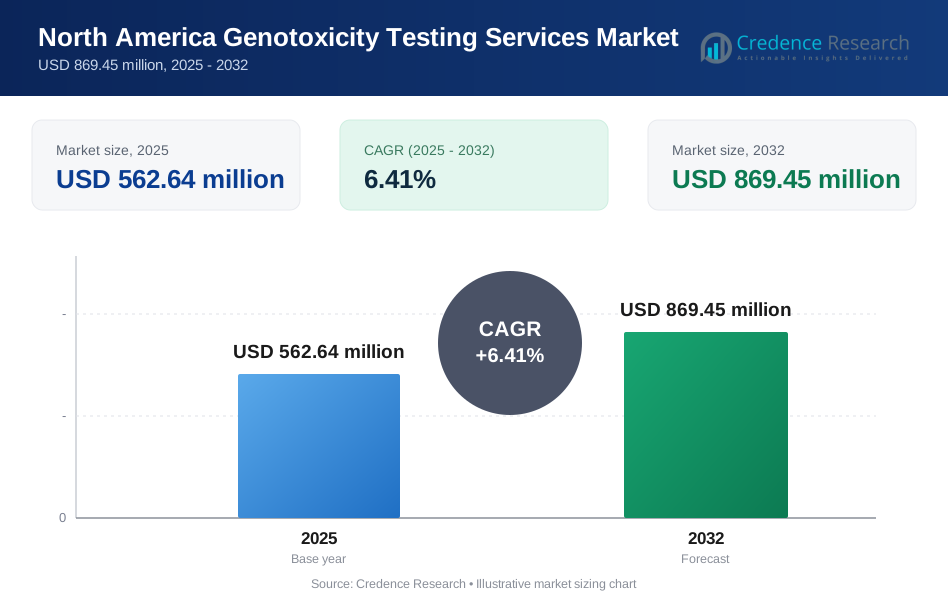
Der Markt für Genotoxizitätstestdienste in Nordamerika stieg von 341,02 Millionen USD im Jahr 2018 auf 562,64 Millionen USD im Jahr 2025 und wird voraussichtlich bis 2032 869,45 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 6,41% im Zeitraum 2025–2032. Dieses Wachstum spiegelt eine stetige, compliance-gesteuerte Nachfrage nach Genotoxizitätsbewertungen in regulierten Entwicklungsprogrammen wider, insbesondere in der Pharma- und Biotechnologie, wo Sicherheitsprüfungen erforderlich sind, um die klinische Entwicklung und regulatorische Einreichungen zu unterstützen. Nordamerika profitiert weiterhin von einem ausgereiften Outsourcing-Ökosystem mit etablierter GLP-Infrastruktur und einreichungsfähigen Berichten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Genotoxizitätstestdienste in Nordamerika 2025 | 562,64 Millionen USD |
| Markt für Genotoxizitätstestdienste in Nordamerika, CAGR | 6,41% |
| Marktgröße für Genotoxizitätstestdienste in Nordamerika 2032 | 869,45 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt wuchs von 341,02 Millionen USD im Jahr 2018 auf 562,64 Millionen USD im Jahr 2025 und wird voraussichtlich bis 2032 869,45 Millionen USD erreichen, unterstützt durch anhaltendes Outsourcing und compliance-gesteuerte Testnachfrage.
- In-vitro-Tests machten 2025 65% aus, angetrieben durch den Bedarf an schnelleren Durchlaufzeiten und skalierbarem Screening in frühen Sicherheitsbewertungsabläufen.
- Pharmazeutika und Biotechnologie machten 2025 48% aus, was die obligatorische Genotoxizitätsprüfung in allen Entwicklungsphasen und höhere Studienvolumina im Vergleich zu anderen Endmärkten widerspiegelt.
- Das Gesamtwachstum in Nordamerika wird voraussichtlich durchschnittlich 6,36% CAGR (2025–2032) betragen, unterstützt durch kontinuierliche Investitionen in regulierte Testkapazitäten und fortschrittliche In-vitro-Adoption.
- Bis 2032 wird erwartet, dass die USA einen Anteil von 87,33% am regionalen Markt halten, unterstützt durch eine CAGR von 6,53%, was auf die Konzentration von hochwertigen GLP-konformen Testaktivitäten hinweist.
Segmentanalyse
Die Nachfrage in Nordamerika wird durch die Notwendigkeit geprägt, Pipelines frühzeitig zu entschärfen und Einreichungsfristen einzuhalten, was routinemäßige Genotoxizitätspakete und wiederholte Tests über Entwicklungsmeilensteine hinweg unterstützt. Käufer bevorzugen Anbieter, die Standardtestbatterien mit vorhersehbaren Zeitplänen durchführen und Berichte liefern können, die den regulatorischen Erwartungen entsprechen, wodurch Qualitätssysteme und Prüfungshistorie zentral für die Anbieterauswahl werden. Schnellere frühe Screenings erhöhen auch die Rolle von In-vitro-Assays, insbesondere dort, wo Programme schnelle Go/No-Go-Entscheidungen und konsistente Dokumentation erfordern.
In verschiedenen Anwendungen treiben regulierte Branchen wie die Pharma- und Biotechnologie aufgrund vorgeschriebener Sicherheitsanforderungen und größerer Portfolios, die sich in der Entwicklung befinden, die höchste Testintensität voran. Chemikalien und Agrochemikalien tragen mit stabilen Volumina bei, die an Compliance- und Gefahrenklassifizierungsprogramme gebunden sind, während Kosmetika und Körperpflege zunehmend alternative Methoden und menschenrelevante Ansätze priorisieren. Lebensmittel und Getränke sowie andere Kategorien spiegeln typischerweise gezielte Anwendungsfälle wider, die mit der Sicherheit von Inhaltsstoffen und spezialisierten Risikobewertungen verbunden sind.
Nach Testtyp-Einblicken
In-vitro-Tests machten 2025 den größten Anteil von 65% aus. Sponsoren priorisieren In-vitro-Panels, um die frühzeitige Gefahrenidentifizierung zu beschleunigen und die Entscheidungsfindung mit höherem Durchsatz über Verbindungslibraries hinweg zu unterstützen. Standardisierte Protokolle und vorhersehbare Bearbeitungszeiten stärken die Akzeptanz für Programme, die unter strengen Entwicklungszeitplänen arbeiten. Verbesserte menschenrelevante Modelle und Verfeinerungen der Methoden erhöhen auch das Vertrauen in In-vitro-Ergebnisse, bevor selektiv zur In-vivo-Bestätigung eskaliert wird, wo erforderlich.
Nach Dienstleister-Einblicken
Die Auswahl von Dienstleistern bei Genotoxizitätstests konzentriert sich typischerweise auf GLP-Bereitschaft, Assay-Breite und die Fähigkeit, Berichte in Einreichungsqualität mit konsistenten Zeitplänen zu liefern. Unabhängige Toxikologielabore und Anbieter im CRO-Stil konkurrieren oft in Bezug auf Studienmanagement, Kapazitätsverfügbarkeit und die Tiefe validierter Methoden über gängige Assays hinweg. Unternehmensbasierte Tests können für Pipelines mit hohem Volumen wichtig bleiben, wo die Kontrolle über die Planung und interne Governance-Anforderungen entscheidend sind.
Nach Anwendungseinblicken
Pharmazeutische und Biotechnologie machten 2025 den größten Anteil von 48% aus. Arzneimittelentwicklungsprogramme erfordern eine Bewertung der Genotoxizität, um das Risiko eines späten Ausfalls zu reduzieren und regulatorische Einreichungen zu unterstützen, was eine hohe Testfrequenz aufrechterhält. Biotech-Pipelines erhöhen die Nachfrage weiter, da Sponsoren mehrere Programme parallel laufen lassen und auf ausgelagerte Kapazitäten für Einreichungszeitpläne angewiesen sind. Angrenzende Endmärkte tragen zu zusätzlichen Volumina bei, aber regulierte Pharma- und Biotech-Unternehmen setzen typischerweise das Tempo für die Nachfrage nach Dienstleistungen und Preisgestaltung.
Markttreiber für Genotoxizitätstestdienste in Nordamerika
Regulatorisch getriebene Sicherheitsprüfungsanforderungen
Genotoxizitätstests bleiben eine grundlegende Anforderung in regulierten Entwicklungs- und Sicherheitsprogrammen, was die Basisnachfrage über Zyklen hinweg widerstandsfähig hält. Sponsoren müssen Mutagenitäts- und Genotoxizitätsrisikokontrolle nachweisen, bevor sie Kandidaten weiterentwickeln, was routinemäßige Assay-Pakete und wiederholte Testanforderungen aufrechterhält. Diese Anforderung erstreckt sich über die Pharmazeutika hinaus auf Chemikalien, Agrochemikalien und andere regulierte Kategorien und unterstützt die Nachfrage in mehreren Branchen. Dienstleister mit validierten Methoden und einreichungsbereiten Berichten profitieren von konsistenten, compliance-getriebenen Volumina.
- Zum Beispiel führen Labore wie Nelson Labs routinemäßig bakterielle Rückmutationstests gemäß OECD Test Nr. 471 durch, bei denen mindestens fünf Salmonella typhimurium- und Escherichia coli-Stämme verwendet werden, um Punktmutationen zu erkennen und GLP-konforme Datenpakete bereitzustellen, die direkt in globalen regulatorischen Einreichungen für Pharmazeutika, Medizinprodukte und Chemikalien akzeptiert werden.
Wachstum des Outsourcings und Erweiterung des Studienvolumens
Sponsoren lagern zunehmend Arbeiten zur genetischen Toxikologie aus, um Kapazitätsengpässe zu bewältigen und vorhersehbare Zeitpläne über mehrere Entwicklungsprogramme hinweg aufrechtzuerhalten. Outsourcing ermöglicht den Zugang zu breiteren Assay-Panels, erfahrener Studienverwaltung und etablierten Qualitätssystemen ohne hohe interne Fixkosten. Eine höhere Pipeline-Komplexität und die parallele Durchführung von Programmen erhöhen die Anforderungen an die Testdurchlaufleistung, was Anbieter mit skalierbaren Laborbetrieben begünstigt. Diese Dynamik unterstützt eine gleichmäßige Serviceauslastung sowohl in frühen Screening- als auch in Bestätigungs-Workflows.
Verschiebung hin zu schnelleren Screening- und humanrelevanten Methoden
Geschwindigkeits- und Vorhersageanforderungen erhöhen weiterhin die Nachfrage nach In-vitro-Workflows, die frühe Gefährdungssignale liefern und schnelle Entwicklungsentscheidungen unterstützen können. Verbesserungen der Methoden und eine breitere Akzeptanz alternativer Ansätze erhöhen das Vertrauen in humanrelevante Systeme, insbesondere dort, wo Programme darauf abzielen, Unsicherheiten frühzeitig zu reduzieren. Diese Verschiebungen unterstützen eine höhere Nutzung standardisierter In-vitro-Batterien und gezielter Eskalationsstrategien. Anbieter, die Geschwindigkeit, Reproduzierbarkeit und starke Dokumentation kombinieren, sind gut positioniert, um die steigende Nachfrage zu bedienen.
- Zum Beispiel hat AstraZeneca einen automatisierten In-vitro-Mikronukleus-Assay mit hohem Inhalt und hohem Durchsatz implementiert, der in nur 14 unabhängigen Durchläufen mehr als 1.000 niedermolekulare Verbindungen gescreent hat. Dabei wird eine maschinelles Lernen-gestützte Bildanalyse verwendet, um aneugene und klastogene Reaktionen mit einer Genauigkeit von etwa 95 % zu klassifizieren, während die Analysezeit im Vergleich zu herkömmlichen manuellen Ansätzen um etwa 80 % reduziert wird.
Konzentration von hochwertiger GLP-Infrastruktur in den USA
Die regionale Nachfrage in Nordamerika konzentriert sich dort, wo GLP-konforme Infrastruktur, spezialisiertes Fachwissen und regulatorisch bereite Dokumentation am meisten verfügbar sind. Die USA ziehen weiterhin hochwertige Programme an, einschließlich komplexer Entwicklungsportfolios, die wiederholte Tests und enge Koordination erfordern. Diese Konzentration unterstützt eine höhere Serviceintensität, tiefere Assay-Abdeckung und stärkere Kapazitätsinvestitionen. Die regionale Führungsrolle verstärkt auch die Käuferpräferenz für etablierte Qualitätssysteme und auditbereite Abläufe.
Herausforderungen des nordamerikanischen Marktes für Genotoxizitätstests
Genotoxizitätstestdienste stehen vor betrieblichen Einschränkungen, die mit der Studienplanung, der Wartung validierter Methoden und der Notwendigkeit, die Ergebnisse an sich entwickelnde regulatorische Erwartungen anzupassen, verbunden sind. Konsistente Durchlaufzeiten aufrechtzuerhalten kann schwierig sein, wenn die Studiendnachfrage steigt, insbesondere bei spezialisierten Assays oder bestätigenden In-vivo-Arbeiten, die begrenzte Ressourcen und längere Vorlaufzeiten erfordern. Anbieter müssen auch kontinuierlich in Schulungen, Qualitätssysteme und Instrumentierung investieren, um Methoden aktuell und verteidigungsfähig für Einreichungen zu halten.
- Zum Beispiel berichtet Charles River Laboratories, dass jährlich etwa 40.000 Berichte über Biologika-Tests an globalen Standorten geliefert werden, wobei 95 % der Arbeitsaufträge (SOWs) in weniger als 4 Tagen ausgestellt werden. Dies verdeutlicht das Ausmaß, in dem die Planung und Methodensteuerung verwaltet werden müssen, um vorhersehbare Studienstarts und regulatorisch konforme Dokumentation zu gewährleisten.
Kosten- und Beschaffungsdruck erzeugen zusätzliche Reibung, insbesondere wenn Sponsoren schnellere Zeitpläne ohne proportionale Budgeterhöhungen anstreben. Komplexe Programme können maßgeschneiderte Studiendesigns oder erweiterte Methodensätze erfordern, was die Kosten und den Koordinationsaufwand erhöht. Darüber hinaus kann die Vergleichbarkeit der Methoden und die Konsistenz über Standorte hinweg eine Herausforderung darstellen, wenn Studien mehrere Labore oder Anbieternetzwerke umfassen. Diese Faktoren können die Projektzeitpläne verlängern und das Risiko von Nacharbeiten erhöhen, wenn die Erwartungen nicht im Voraus abgestimmt werden.
Markttrends und Chancen für Genotoxizitätstestdienste in Nordamerika
Die Nachfrage entwickelt sich hin zu integrierten Studienpaketen, die frühes in vitro Screening mit gezielten Bestätigungsstrategien kombinieren, um sowohl Geschwindigkeit als auch regulatorische Robustheit zu gewährleisten. Sponsoren bevorzugen zunehmend Anbieter, die mehrere Tests koordinieren, die Dokumentation vereinfachen und konsistente Berichtsformate liefern können, die die Einreichungsbereitschaft unterstützen. Dieser Trend bietet Chancen für Anbieter, die End-to-End-Workflows in der genetischen Toxikologie, starkes Projektmanagement und Kapazitätstransparenz bieten.
Die Chancen erweitern sich auch, da mehr Programme alternative Methoden und humanrelevante Modelle betonen, um die Vorhersagbarkeit zu verbessern und die Abhängigkeit von Tierversuchen zu verringern. Anbieter, die in fortschrittliche in vitro Systeme, Methodenvalidierung und klare Positionierung für die regulatorische Akzeptanz investieren, können sich in wettbewerbsfähigen Ausschreibungen differenzieren. Das kontinuierliche Wachstum in der Biotech-Innovation und ausgelagerten Entwicklungs-Workflows unterstützt die anhaltende Nutzung von Dienstleistungen in ganz Nordamerika. Dieses Umfeld begünstigt Anbieter, die wissenschaftliche Tiefe mit operativer Skalierbarkeit ausbalancieren.
- Zum Beispiel hat der ToxTracker-Assay von Toxys eine Validierung in mehreren Laboren in sieben Expertelaboren durchlaufen, liefert hohe intra- und interlaboratorische Reproduzierbarkeit und zeigt eine starke Korrelation mit standardmäßigen regulatorischen Tests. Derzeit wird er von der OECD als neue methodische Herangehensweise in der genetischen Toxikologie überprüft.
Regionale Einblicke
USA
Die USA bleiben der Hauptwachstumsmotor für Genotoxizitätstestdienste in Nordamerika, unterstützt durch eine dichte Biopharma-Forschungs- und Entwicklungsbasis und starke Nachfrage nach GLP-konformer, einreichungsbereiter Studienausführung. Der regionale Anteil wird voraussichtlich 87,33 % bis 2032 erreichen, unterstützt durch eine jährliche Wachstumsrate von 6,53 % (2025–2032), was die fortgesetzte Konzentration von hochwertigen Testprogrammen und Outsourcing-Aktivitäten widerspiegelt.
Kanada
Kanada wird voraussichtlich eine bedeutende, aber vergleichsweise kleinere Rolle auf dem regionalen Markt beibehalten, da Sponsoren weiterhin Prioritäten auf Skalierbarkeit und Durchsatzverfügbarkeit setzen. Der Anteil wird voraussichtlich auf 8,72 % bis 2032 moderieren, mit einem Wachstum von 5,73 % jährlicher Wachstumsrate (2025–2032), wobei die Nachfrage durch grenzüberschreitende Projekte und stetiges Wachstum der regulierten Testkapazität unterstützt wird.
Mexiko
Es wird erwartet, dass Mexiko langsamer expandiert als die USA und Kanada, hauptsächlich aufgrund der langsameren Skalierung von GLP-konformen Testinfrastrukturen mit hohem Wert. Der Anteil könnte bis 2032 auf 3,95 % sinken, unterstützt durch eine jährliche Wachstumsrate von 4,19 % (2025–2032), wobei das Wachstum hauptsächlich mit kostenempfindlichem Outsourcing und ausgewählten Kapazitätserweiterungen verbunden ist.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf GLP-Bereitschaft, die Breite validierter Assays und die Fähigkeit, Berichte in Einreichungsqualität innerhalb vorhersehbarer Zeitpläne zu liefern. Anbieter differenzieren sich durch Kapazitätsskala, Konsistenz der Durchlaufzeiten, Qualität des Studienmanagements und die Fähigkeit, integrierte Testbatterien zu unterstützen, die die Koordinationsbelastung für Sponsoren reduzieren. Der strategische Fokus umfasst häufig die Erweiterung der Laborkapazität, methodische Upgrades, die sich an den sich entwickelnden Erwartungen orientieren, und eine breitere Serviceintegration über präklinische Sicherheitsprogramme hinweg.
Charles River Laboratories hält eine starke Position im Bereich der regulierten Sicherheitsbewertungsdienste durch integrierte wissenschaftliche Fähigkeiten, etablierte Qualitätssysteme und skalierbare Testinfrastrukturen. Der Ansatz des Unternehmens entspricht der Nachfrage der Sponsoren nach vorhersehbaren Zeitplänen, breiter Assay-Verfügbarkeit und Dokumentationen, die regulatorische Einreichungen unterstützen. Die Teilnahme des Unternehmens an der Methodenvalidierung und der Einführung alternativer Methoden unterstützt ebenfalls die Differenzierung in in vitro-orientierten Workflows.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Charles River Laboratories
- Labcorp Drug Development
- Eurofins Scientific
- BioReliance
- SGS S.A.
- NAMSA
- Scantox
- Toxys
- ICON plc
- ITR Laboratories Canada Inc.
- Andere
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Oktober 2025 kündigte Charles River Laboratories eine Zusammenarbeit an, die sich auf die Validierung neuerer alternativer Methoden für toxikologische Anwendungen konzentriert, um den Zugang zu fortschrittlichen In-vitro-Ansätzen für Kunden zu erweitern.
- Im September 2024 gab die Scantox Group die Übernahme von Gentronix Ltd bekannt, einer in Großbritannien ansässigen, GLP-konformen genetischen Toxikologie-Auftragsforschungsorganisation, um die genetische Toxikologie-Serviceplattform von Scantox zu erweitern und die Unterstützung von prä-IND-fähigen Studien und einer breiteren globalen Kundenbasis zu verbessern.
- Im August 2024 führte SGS S.A. neue spezialisierte bioanalytische Testdienste in seinem hochmodernen Labor in Hudson, New Hampshire, ein, um die Unterstützung von der Entdeckung bis zu klinischen Studien der Phasen 1–3 für nordamerikanische Pharma- und Biopharmakunden durch erweiterte bioanalytische Fähigkeiten und eine Partnerschaft mit Agilex Biolabs zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Historisches Jahr | 2018 |
| Marktgröße im historischen Jahr | USD 341,02 Millionen |
| Marktgröße im Jahr 2025 | USD 562,64 Millionen |
| Umsatzprognose für 2032 | USD 869,45 Millionen |
| Wachstumsrate (CAGR) | 6,41% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Testtyp; Nach Dienstleistern; Nach Anwendung; Nach Region |
| Regionale Abdeckung | Nordamerika; Europa; Asien-Pazifik; Lateinamerika; Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Charles River Laboratories; Labcorp Drug Development; Eurofins Scientific; BioReliance; SGS S.A.; NAMSA; Scantox; Toxys; ICON plc; ITR Laboratories Canada Inc.; Andere |
Segmentierung
NACH TESTTYP
- In-vitro-Tests
- In-vivo-Tests
NACH DIENSTLEISTERN
- Unabhängige Toxikologie
- Labore
- Forschungseinrichtungen
- Unternehmensbasiert
- Toxikologielabore
NACH ANWENDUNG
- Pharmazeutika und Biotechnologie
- Chemikalien und Agrochemikalien
- Kosmetik und Körperpflege
- Lebensmittel und Getränke
- Andere
NACH REGION
- USA
- Kanada
- Mexiko
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und wie sieht die Wachstumsperspektive für den Markt für genotoxische Testdienstleistungen in Nordamerika aus?
Was treibt das Wachstum der genotoxischen Testdienstleistungen in Nordamerika an?
Welcher Testtyp führt den Markt an?
Welches Anwendungssegment trägt am meisten zum Umsatz bei?
Welches Land führt den nordamerikanischen Markt an, und wie wird sich dieser voraussichtlich entwickeln?
Wer sind die wichtigsten Akteure, die in diesem Markt tätig sind?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Genotoxizitätstestdienste in Nordamerika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Genotoxizitätstestdienste in Nordamerika Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 562.64 million → 2032: USD 869.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Genotoxizitätstestdienste in Nordamerika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Genotoxizitätstestdienste in Nordamerika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Genotoxizitätstestdienste in Nordamerika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Genotoxizitätstestdienste in Nordamerika Market Drivers
- 3.3 Markt für Genotoxizitätstestdienste in Nordamerika Market Restraints & Challenges
- 3.4 Markt für Genotoxizitätstestdienste in Nordamerika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Genotoxizitätstestdienste in Nordamerika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Genotoxizitätstestdienste in Nordamerika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Genotoxizitätstestdienste in Nordamerika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Genotoxizitätstestdienste in Nordamerika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Genotoxizitätstestdienste in Nordamerika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Genotoxizitätstestdienste in Nordamerika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Genotoxizitätstestdienste in Nordamerika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Genotoxizitätstestdienste in Nordamerika Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Genotoxizitätstestdienste in Nordamerika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Genotoxizitätstestdienste in Nordamerika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Genotoxizitätstestdienste in Nordamerika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Genotoxizitätstestdienste in Nordamerika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Genotoxizitätstestdienste in Nordamerika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Genotoxizitätstestdienste in Nordamerika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Genotoxizitätstestdienste in Nordamerika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Genotoxizitätstestdienste in Nordamerika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Genotoxizitätstestdienste in Nordamerika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Genotoxizitätstestdienste in Nordamerika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Genotoxizitätstestdienste in Nordamerika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
