
Marktübersicht
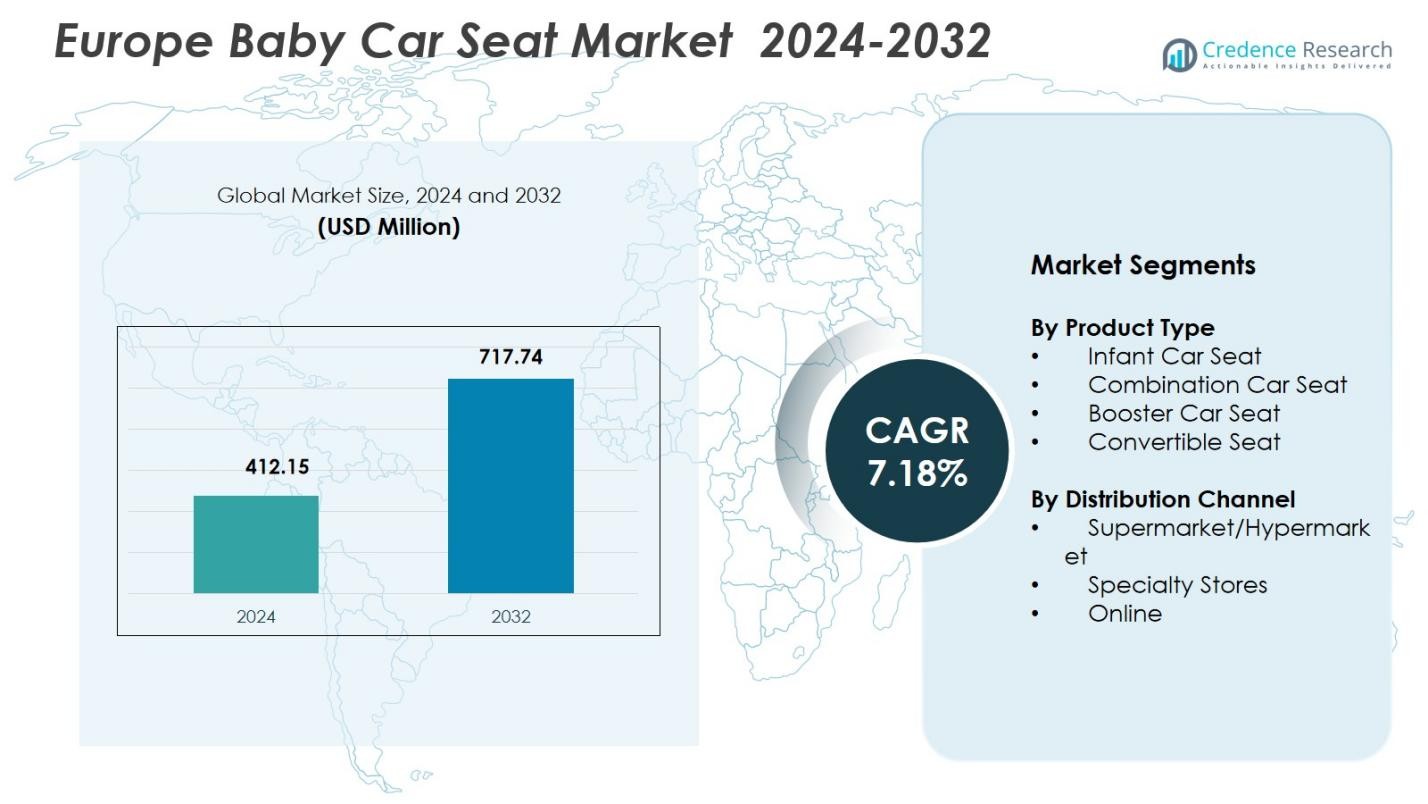
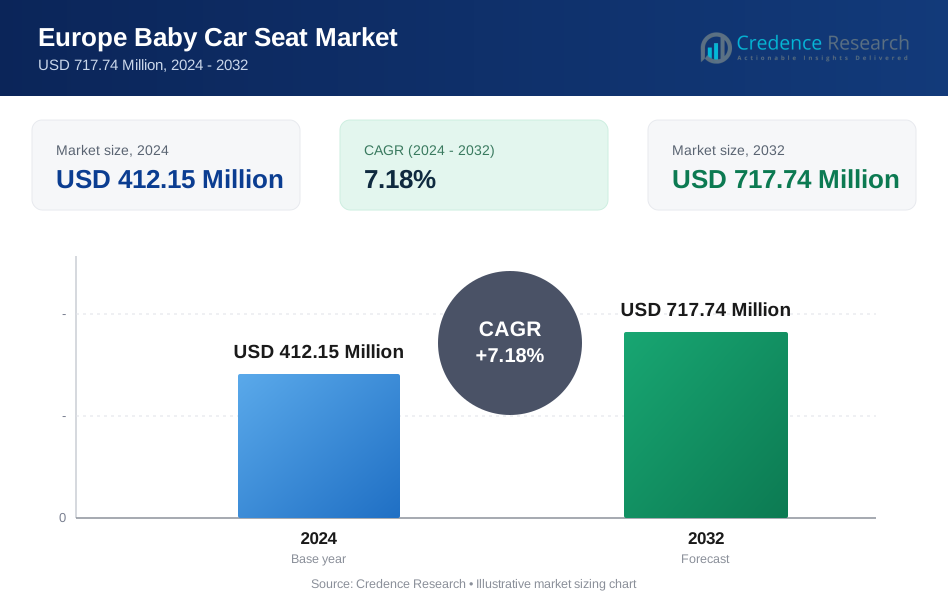
Der Markt für Babyschalen in Europa wurde 2024 mit 412,15 Millionen USD bewertet und wird voraussichtlich bis 2032 717,74 Millionen USD erreichen, mit einer CAGR von 7,18% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Babyschalen in Europa 2024 | 412,15 Millionen USD |
| Markt für Babyschalen in Europa, CAGR | 7,18% |
| Marktgröße für Babyschalen in Europa 2032 | 717,74 Millionen USD |
Der Markt für Babyschalen in Europa wird von führenden Akteuren wie Britax Child Safety Inc., Artsana Group (Chicco), Goodbaby International Holdings Ltd., Dorel Industries Inc., RECARO Holding GmbH, Uppababy, Mothercare PLC, Newell Brands Inc., Renolux France Industrie und Infa Group Pty Ltd geprägt, die alle zur Produktinnovation, Sicherheitsverbesserungen und einer breiteren Distribution beitragen. Westeuropa bleibt die dominierende Region mit einem Anteil von 41,6% im Jahr 2024, angetrieben durch starke regulatorische Durchsetzung, hohes Verbraucherbewusstsein und robuste Einzelhandelsnetzwerke. Nordeuropa folgt mit signifikanter Nachfrage nach Premium-, rückwärtsgerichteten und i-Size-konformen Modellen, die die gesamte Marktexpansion in der Region unterstützen.
Markteinblicke
- Der Markt für Babyschalen in Europa erreichte 2024 412,15 Millionen USD und wird bis 2032 mit einer CAGR von 7,18% wachsen.
- Der steigende Fokus der Eltern auf Reisesicherheit, strenge EU-Vorschriften für Kinderrückhaltesysteme und die zunehmende Verbreitung von ISOFIX-Systemen treiben die starke Nachfrage in allen Produktkategorien an.
- Premium-, ergonomische und mehrstufige umwandelbare Sitze führen den Markt mit einem Anteil von 36,4% an, während der Online-Einzelhandel aufgrund digitaler Vergleichstools und flexibler Lieferoptionen weiter expandiert.
- Schlüsselakteure stärken ihre Position durch fortschrittliche Sicherheitsmerkmale, nachhaltigkeitsorientierte Materialien und eine diversifizierte Einzelhandelspräsenz in Fachgeschäften und E-Commerce-Kanälen.
- Westeuropa dominiert mit einem Anteil von 41,6%, gefolgt von Nordeuropa mit 24,3%, unterstützt durch hohes Bewusstsein und regulatorische Compliance, während Fachgeschäfte einen führenden Anteil von 42,7% im Vertrieb halten.
Analyse der Marktsegmentierung:
Nach Produkttyp:
Der Markt für Babyschalen in Europa zeigt eine starke Nachfrage in allen Produktkategorien, wobei umwandelbare Sitze das Segment mit einem Anteil von 36,4% im Jahr 2024 anführen. Ihre Dominanz ergibt sich aus der mehrstufigen Nutzbarkeit, erweitertem Sicherheitsschutz und Kosteneffizienz für Eltern, die langfristige Lösungen suchen. Babyschalen und Kombinationssitze gewinnen weiterhin an Bedeutung aufgrund steigender Sicherheitsanforderungen für Neugeborene, während Sitzerhöhungen mit zunehmender Akzeptanz für ältere Kinder expandieren. Das Wachstum in allen Kategorien wird durch EU-Vorschriften zur Kindersicherheit, die Einführung von ISOFIX-Systemen und das steigende Bewusstsein für fortschrittliche Crash-Schutztechnologien unterstützt.
- Zum Beispiel verfügen die Babyschalen von Britax über fortschrittlichen Seitenaufprallschutz und verstellbare Gurtsysteme, die mit der steigenden elterlichen Präferenz für die Sicherheit und den Komfort von Neugeborenen übereinstimmen und die starke Marktpräsenz des Segments für Babyschalen aufrechterhalten.
Nach Vertriebskanal:
Innerhalb der Vertriebskanäle dominierten Fachgeschäfte den europäischen Markt für Babyschalen im Jahr 2024 mit einem Anteil von 42,7 %, angetrieben durch die Verfügbarkeit zertifizierter Berater, umfangreiche Produktdemonstrationen und eine breite Palette von Premiummarken. Supermärkte/Hypermärkte halten eine stabile Nachfrage aufgrund von Bequemlichkeit und Erschwinglichkeit aufrecht, während der Online-Handel schnell expandiert, da Eltern zunehmend digitale Vergleiche, Hauslieferungen und Aktionspreise bevorzugen. Die steigende E-Commerce-Durchdringung, verbesserte Online-Authentizitätsprüfungen und von Influencern geführte Produktbewusstseinskampagnen erhöhen weiterhin den Beitrag der Online-Verkäufe in den europäischen Märkten.
- Zum Beispiel verzeichnet Cybex Cloud T i-Size eine starke Online-Nachfrage auf Amazon durch verifizierte Bewertungen und schnelle Lieferung, was den digitalen Einkaufstrends im Jahr 2024 entspricht.
Wichtige Wachstumstreiber
Strenge Sicherheitsvorschriften und Erweiterung der Compliance
Strenge Kindersicherheitsvorschriften in ganz Europa dienen als wichtiger Katalysator für den Markt für Babyschalen. Obligatorische EU-Standards wie UN R129 (i-Size) und ISOFIX-Installationsanforderungen treiben kontinuierliche Produktverbesserungen voran und beschleunigen die Nachfrage nach Ersatz. Regierungen fördern aktiv die Nutzung von Kinderrückhaltesystemen durch Aufklärungsprogramme und Durchsetzungsmaßnahmen, was die Compliance-Rate bei Eltern erhöht. Da die Vorschriften insbesondere in Bezug auf den Seitenaufprallschutz und altersbasierte Kategorieübergänge weiter verschärft werden, sind Hersteller gezwungen, sicherere, zertifizierte und technologisch fortschrittliche Kindersitzmodelle einzuführen, was ein nachhaltiges Marktwachstum vorantreibt.
- Zum Beispiel verlangen die Vorschriften im Vereinigten Königreich, dass alle Kinder unter 135 cm geeignete Kindersitze verwenden müssen, was die Hersteller dazu veranlasst, mehrere Modelle zu entwickeln, die diesem Kriterium entsprechen.
Steigende Geburtenraten und zunehmendes Bewusstsein für Reisesicherheit
Das zunehmende Bewusstsein der Eltern in Europa für die Sicherheit beim Fahrzeugreisen fördert erheblich die Einführung von Babyschalen. Trotz regionaler Unterschiede in den Geburtenraten ermutigen höhere Mobilitätslebensstile, zunehmender Autobesitz und häufige Kurzstreckenreisen Eltern, in hochwertige Rückhaltesysteme zu investieren. Öffentliche Kampagnen von Krankenhäusern, Kinderwohlfahrtsorganisationen und Automobilclubs verstärken zusätzlich die Bedeutung altersgerechter Sitze. Dieses wachsende Bewusstsein, kombiniert mit der sich ändernden Verbraucherpräferenz für langlebige, ergonomische und komfortverbesserte Modelle, unterstützt die steigende Nachfrage in den Kategorien für Säuglinge, Kleinkinder und Sitzerhöhungen und sichert eine langfristige Marktexpansion.
Trend zu Premium-, Smart- und ergonomischen Designs
Verbraucher bevorzugen zunehmend Premium-Babyschalen, die erweiterte Funktionen wie Seitenaufprall-Energieabsorption, atmungsaktive Stoffe, Haltungshilfen, verstellbare Liegeoptionen und integrierte intelligente Sensoren bieten. Das ausgereifte Einzelhandelsökosystem Europas und hohe verfügbare Einkommen beschleunigen die Einführung technologisch fortschrittlicher Modelle, insbesondere in städtischen Regionen. Hersteller investieren in Materialinnovationen, modulare Designs und auf Konnektivität basierende Sicherheitswarnungen, um ihre Angebote zu differenzieren. Der Trend zu mehrstufigen, langlebigen Produkten fördert auch wertorientierte Käufe und trägt bedeutend zur Segmenterweiterung in den Kategorien für Premium- und Hybrid-Sitze bei.
- Zum Beispiel verfügt das BioArk™-System von babyark über einen Seitenflügel auf der Türseite, der sich öffnet, um Aufprallkräfte zu absorbieren. Dabei werden geschichtete, energieabsorbierende Materialien verwendet, um den Kopf, den Nacken und den Oberkörper des Kindes über die Standardanforderungen hinaus zu schützen. Es integriert eine intelligente App zur Überprüfung der korrekten Installation.
Wichtige Trends & Chancen
Zunehmende Durchdringung von E-Commerce und Omnichannel-Handel
- Handelsplattformen verändern das Kaufverhalten europäischer Eltern rasant und schaffen starke Chancen für digital ausgerichtete Marken von Autokindersitzen. Online-Kanäle bieten Zugang zu einer breiteren Auswahl, Echtzeit-Vergleichstools, Sicherheitszertifikaten und Kundenbewertungen, was das Vertrauen der Verbraucher in virtuelle Käufe erhöht. Einzelhändler übernehmen auch Omnichannel-Modelle mit virtuellen Beratungen, AR-basierten Produktvorschauen und hybriden Click-and-Collect-Optionen. Dieses nahtlose digitale Ökosystem ermöglicht es Marken, ihre geografische Reichweite zu erweitern, exklusive Online-Produktlinien einzuführen und die steigende Nachfrage junger, technikaffiner Eltern zu bedienen.
- Zum Beispiel berichtete Maxi-Cosi, eine führende Marke für Autokindersitze, über wachsende Online-Verkäufe in ganz Europa, angetrieben durch erweiterte E-Commerce-Kanäle und innovative virtuelle Produktpräsentationen, die Eltern helfen, Funktionen und Zertifikate leicht zu vergleichen.
Erweiterung nachhaltiger und umweltfreundlicher Materialien für Autokindersitze
Nachhaltigkeit hat sich als große Chance herausgestellt, da europäische Verbraucher zunehmend Autokindersitze aus recycelten Kunststoffen, schadstofffreien Stoffen und kohlenstoffarmen Herstellungsprozessen bevorzugen. Führende Marken setzen auf umweltfreundlichere Materialien wie biobasierte Schäume, organische Textilien und modulare Designs, die ein einfaches Recycling ermöglichen. Umweltzertifikate beeinflussen die Kaufentscheidungen weiter, insbesondere bei umweltbewussten Familien. Dieser Wandel ermutigt Hersteller, umweltfreundliche Produktlinien zu innovieren, zirkuläre Geschäftsmodelle zu schaffen und sich an die wachsenden Nachhaltigkeitsvorschriften und Rahmenwerke für unternehmerische Verantwortung in Europa anzupassen.
- Zum Beispiel verwendet der Motion 2 All Size 360-Autositz von Silver Cross nachhaltige Außenstoffe aus recycelten Plastikflaschen, die vollständig abnehmbar und bei 30°C maschinenwaschbar sind, um Haltbarkeit zu gewährleisten.
Wichtige Herausforderungen
Hohe Produktkosten und begrenzte Erschwinglichkeit in Entwicklungsmärkten
Premium-Autokindersitze in Europa sind oft mit hohen Preisen verbunden, bedingt durch fortschrittliche Sicherheitsmerkmale, langlebige Materialien und Kosten für die Einhaltung von Vorschriften. Dies schafft Erschwinglichkeitsbarrieren für einkommensschwache Haushalte, insbesondere in aufstrebenden osteuropäischen Märkten. Die Präferenz für langlebige Modelle reduziert auch die Häufigkeit von Ersatzzyklen, was das Verkaufsvolumen einschränkt. Einzelhändler stehen vor der zusätzlichen Herausforderung, Erschwinglichkeit mit Sicherheitserwartungen in Einklang zu bringen, was Marken dazu drängt, flexible Preisstrategien oder Einstiegsmodelle einzuführen, ohne die Einhaltung obligatorischer Vorschriften oder die Zuverlässigkeit des Produkts zu beeinträchtigen.
Fragmentierte Zertifizierungsstandards und Installationskomplexität
Trotz regulatorischer Fortschritte führt das Nebeneinander mehrerer Standards wie R44/04 und R129 zu Verwirrung bei Eltern und beeinflusst Kaufentscheidungen. Die Komplexität der Installation bleibt eine weitere große Herausforderung, da eine falsche Montage die Wirksamkeit des Sitzes erheblich verringert. Obwohl die ISOFIX-Einführung die Genauigkeit verbessert, fehlen vielen älteren Fahrzeugen kompatible Verankerungspunkte, was die Installationsmöglichkeiten einschränkt. Fehlinterpretationen von altersbasierten Kategorien und Missbrauch während der Übergänge erschweren die Einhaltung der Sicherheitsvorschriften weiter. Hersteller und Einzelhändler müssen in klarere Anleitungen, benutzerfreundliche Handbücher und digitale Installationsunterstützung investieren, um diese Hürden zu überwinden und die korrekte Nutzung sicherzustellen.
Regionale Analyse
Westeuropa
Westeuropa führt den europäischen Markt für Babyschalen mit einem Anteil von 41,6 % im Jahr 2024 an, unterstützt durch starke regulatorische Compliance, hohe Verbraucherausgaben und die weit verbreitete Einführung fortschrittlicher Sicherheitstechnologien. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und die Niederlande zeigen eine starke Nachfrage nach Premium-, ISOFIX-fähigen und mehrstufigen Autositzen. Die strikte Durchsetzung der EU-Kindersicherheitsvorschriften, der reife Automobilbesitz und umfangreiche Einzelhandelsnetze beschleunigen die Produktdurchdringung weiter. Das Wachstum wird auch durch das steigende Bewusstsein für ergonomische Designs und nachhaltige Materialien gestärkt, was Westeuropa zur einflussreichsten Region in Bezug auf Innovation und Produktakzeptanz macht.
Nordeuropa
Nordeuropa verzeichnete einen Anteil von 24,3 % im Jahr 2024, angetrieben durch ein hohes Bewusstsein für die Sicherheit der Kindermobilität, starke Kaufkraft und robuste Umsetzung der i-Size-Vorschriften. Länder wie Schweden, Norwegen, Dänemark und Finnland priorisieren die Nutzung rückwärtsgerichteter Autositze, was das Verbraucherverhalten beeinflusst und die Nachfrage nach erweiterten rückwärtsgerichteten und hochwertigen umwandelbaren Modellen steigert. Die Region profitiert auch von einer fortschrittlichen Automobilinfrastruktur und einem organisierten Einzelhandelsökosystem, das zertifizierte Sitzinstallationen anbietet. Das zunehmende Interesse an umweltfreundlichen Materialien und intelligenten Konnektivitätsfunktionen stärkt die Produktakzeptanz in Nordeuropa weiter.
Südeuropa
Südeuropa erfasste einen Anteil von 19,8 % im Jahr 2024, wobei Länder wie Italien, Spanien, Portugal und Griechenland aufgrund des steigenden Bewusstseins für Reisesicherheit und verbesserter regulatorischer Durchsetzung eine zunehmende Akzeptanz von Autositzen zeigen. Obwohl die Preissensibilität im Vergleich zu West- und Nordeuropa höher bleibt, verzeichnen Mittelklasse- und Kombimodelle eine starke Nachfrage. Der wachsende Zugang zum E-Commerce, zunehmende Bildungsinitiativen für Eltern und laufende Verbesserungen bei der Inspektion der Fahrzeugsicherheit tragen zum Marktwachstum bei. Der allmähliche Übergang der Region zu Premium-, komfortorientierten Designs wird voraussichtlich die Produktdurchdringung in den kommenden Jahren verbessern.
Osteuropa
Osteuropa hielt einen Anteil von 14,3 % im Jahr 2024, unterstützt durch verbesserte wirtschaftliche Bedingungen, wachsende Urbanisierung und steigenden Fahrzeugbesitz. Länder wie Polen, Tschechien, Ungarn und Rumänien verzeichnen ein stetiges Wachstum, da das Bewusstsein für obligatorische Kinderrückhaltesysteme zunimmt. Die Region steht jedoch vor Herausforderungen wie niedrigeren Erschwinglichkeitsniveaus und ungleichmäßiger Durchsetzung von Sicherheitsvorschriften, die die Akzeptanz von High-End-Modellen verlangsamen. Trotz dieser Herausforderungen treiben die Modernisierung des Einzelhandels, staatliche Sicherheitskampagnen und die zunehmende Verfügbarkeit von kostengünstigen, zertifizierten Autositzen die allmähliche Marktexpansion in Osteuropa voran.
Marktsegmentierungen:
Nach Produkttyp
- Babyschale
- Kombinationskindersitz
- Sitzerhöhung
- Umwandelbarer Sitz
Nach Vertriebskanal
- Supermarkt/Hypermärkte
- Fachgeschäfte
- Online
Nach Geografie
- Westeuropa
- Südeuropa
- Osteuropa
- Nordeuropa
Wettbewerbslandschaft
Die Wettbewerbslandschaft im europäischen Markt für Babyschalen umfasst wichtige Akteure wie Britax Child Safety Inc., Artsana Group (Chicco), Goodbaby International Holdings Ltd., Dorel Industries Inc., RECARO Holding GmbH, Uppababy, Mothercare PLC, Newell Brands Inc., Renolux France Industrie und Infa Group Pty Ltd. Diese Unternehmen stärken aktiv ihre Marktpositionen durch Produktinnovationen, fortschrittliche Sicherheitstechnologien und erweiterte Vertriebsnetze. Marken konzentrieren sich zunehmend auf i-Size-konforme Designs, ISOFIX-Kompatibilität, Seitenaufprallschutzsysteme und Mehrstufen-Nutzbarkeit, um die strengen Sicherheitsvorschriften Europas zu erfüllen. Premiumisierung bleibt eine zentrale Strategie, wobei Hersteller ergonomische Materialien, verbesserte Komfortmerkmale und intelligente Sensorintegrationen einführen, um das Benutzererlebnis zu verbessern. E-Commerce-Kooperationen, Einzelhandelsdiversifizierung und nachhaltigkeitsorientierte Produktlinien unterstützen weiter die Wettbewerbsfähigkeit der Marken. Mehrere Akteure investieren in F&E, um leichte, umweltfreundliche und modulare Modelle zu entwickeln, die auf regionsspezifische Sicherheitsnormen zugeschnitten sind. Insgesamt spiegelt der Markt stetige Innovationen, regulatorische Anpassungen und starken Wettbewerb über alle Produktstufen hinweg wider.
Analyse der Hauptakteure
- Britax Child Safety, Inc. (Nordic Capital)
- Uppababy (Monahan Products, LLC)
- RECARO Holding GmbH
- Mothercare PLC
- Artsana Group (Chicco)
- Dorel Industries, Inc.
- Goodbaby International Holdings Ltd.
- Newell Brands, Inc.
- Renolux France Industrie
- Infa Group Pty Ltd
Neueste Entwicklungen
- Im August 2025 brachte Britax Child Safety Inc. seinen neuen rückenfreien Sitzerhöher, Britax UpNGo™, auf den Markt, der für Fahrgemeinschaften und Roadtrips entwickelt wurde und Komfort und Tragbarkeit betont.
- Im Februar 2024 brachte das Unternehmen Britax seine umwandelbaren Autositze POPLAR und POPLARS auf den Markt, die ein praktisches 2-in-1-Design bieten, das sich leicht von rückwärtsgerichtet zu vorwärtsgerichtet umstellen lässt.
- Im Januar 2024 kündigte RECARO (über AVOVA GmbH) eine strategische Partnerschaft an, um gemeinsam Premium-Kindersitze unter der Marke RECARO zu entwickeln und zu vertreiben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig erweitern, da Europa die Sicherheitsvorschriften für die Mobilität von Kindern in allen Fahrzeugkategorien stärkt.
- Die Nachfrage nach i-Size-konformen und verlängerten rückwärtsgerichteten Kindersitzen wird aufgrund eines höheren Bewusstseins der Eltern steigen.
- Premium-, ergonomische und komfortorientierte Designs werden bei städtischen Familien an Bedeutung gewinnen.
- Intelligente Kindersitze mit Sensoren, Warnungen und Überwachungsfunktionen werden verstärkt angenommen.
- Nachhaltige und umweltfreundliche Materialien werden zu einem zentralen Produktunterscheidungsmerkmal für führende Marken.
- Der Online-Verkauf wird beschleunigt, da digitale Vergleichstools und virtuelle Beratungen häufiger werden.
- Mehrstufige und langlebige Kindersitze werden zunehmen, da Eltern wertorientierte, langlebige Lösungen bevorzugen.
- Der grenzüberschreitende E-Commerce wird die Markenverfügbarkeit in kleineren europäischen Volkswirtschaften erweitern.
- Einzelhändler werden sich stärker auf Installationsunterstützung und Sicherheitsaufklärung konzentrieren, um die Einhaltung zu verbessern.
- Produktinnovationen werden sich intensivieren, da Marken in leichte, recycelbare und modulare Kindersitzdesigns investieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Babyschalen in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische Markt für Babyschalen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des europäischen Babyautositze-Marktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des europäischen Marktes für Babyschalen antreiben?
Wer sind die führenden Unternehmen im europäischen Markt für Babyschalen?
Welche Region hatte 2024 den größten Anteil am europäischen Markt für Babyschalen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Europäischer Markt für Babyschalen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Europäischer Markt für Babyschalen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 412.15 Million → 2032: USD 717.74 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Europäischer Markt für Babyschalen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Europäischer Markt für Babyschalen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Europäischer Markt für Babyschalen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Europäischer Markt für Babyschalen Market Drivers
- 3.3 Europäischer Markt für Babyschalen Market Restraints & Challenges
- 3.4 Europäischer Markt für Babyschalen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Europäischer Markt für Babyschalen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Europäischer Markt für Babyschalen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Europäischer Markt für Babyschalen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Europäischer Markt für Babyschalen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Europäischer Markt für Babyschalen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Europäischer Markt für Babyschalen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Europäischer Markt für Babyschalen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Europäischer Markt für Babyschalen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Europäischer Markt für Babyschalen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Europäischer Markt für Babyschalen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Europäischer Markt für Babyschalen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Europäischer Markt für Babyschalen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Europäischer Markt für Babyschalen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Europäischer Markt für Babyschalen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Europäischer Markt für Babyschalen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Europäischer Markt für Babyschalen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Europäischer Markt für Babyschalen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Europäischer Markt für Babyschalen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Europäischer Markt für Babyschalen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
