
Marktübersicht:
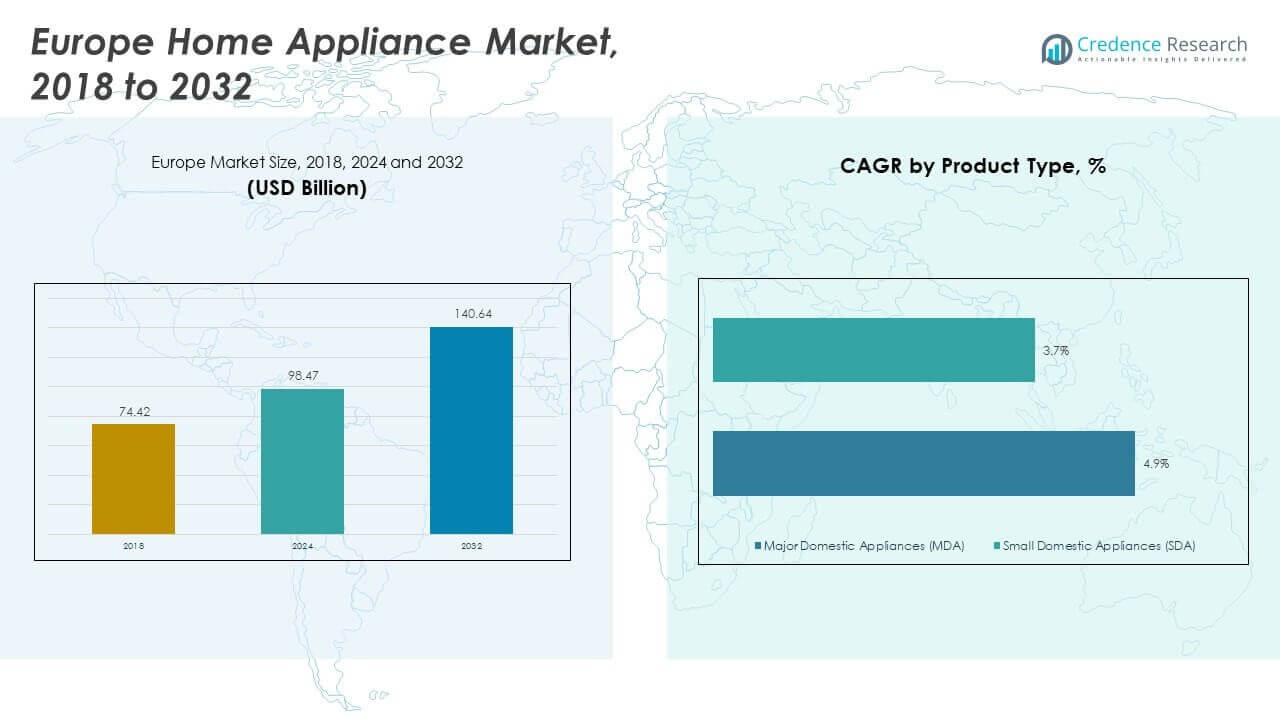
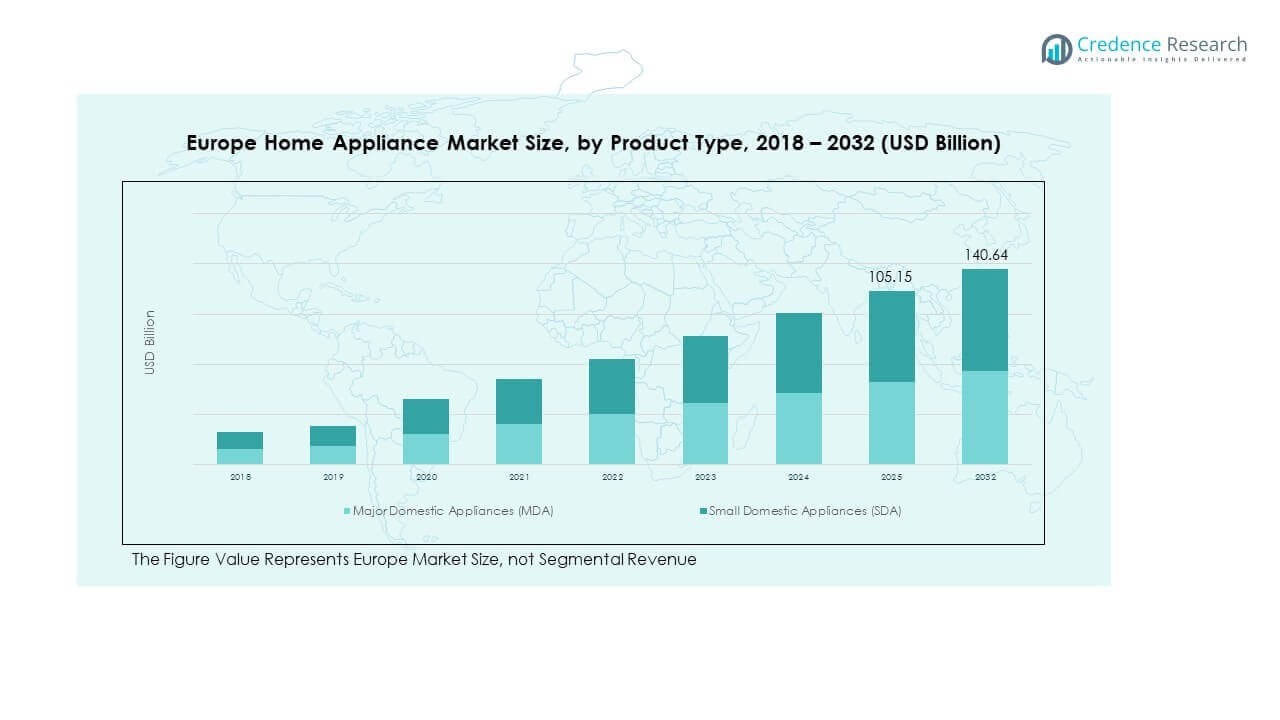
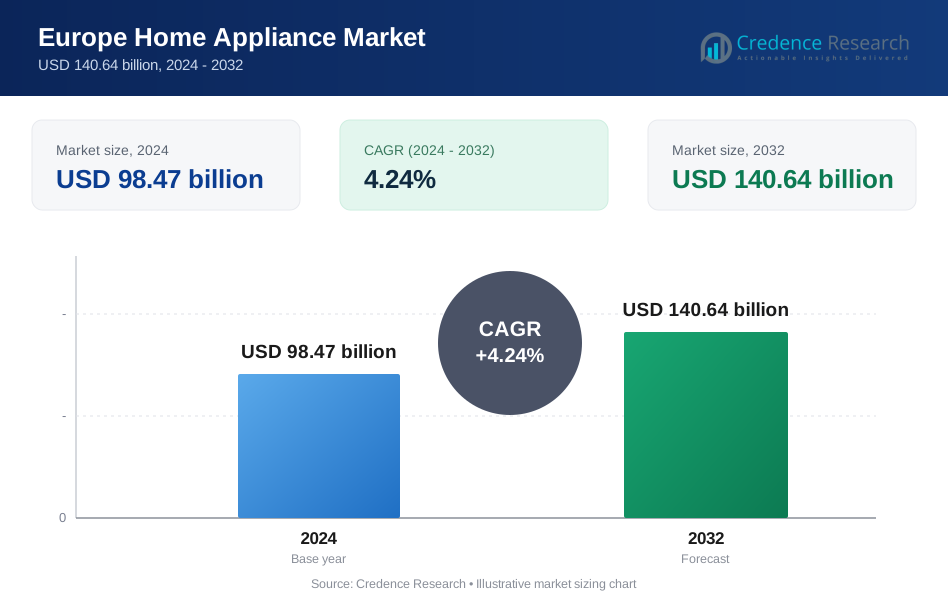
Die Größe des europäischen Marktes für Haushaltsgeräte wurde 2018 mit 74,42 Milliarden USD bewertet und soll bis 2024 auf 98,47 Milliarden USD und bis 2032 auf 140,64 Milliarden USD anwachsen, mit einer CAGR von 4,24 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des europäischen Marktes für Haushaltsgeräte 2024 | 98,47 Milliarden USD |
| Europäischer Markt für Haushaltsgeräte, CAGR | 4,24% |
| Größe des europäischen Marktes für Haushaltsgeräte 2032 | 140,64 Milliarden USD |
Der europäische Markt für Haushaltsgeräte wächst aufgrund städtischen Lebens und Lifestyle-Verbesserungen. Verbraucher bevorzugen energieeffiziente und intelligente Geräte für den täglichen Gebrauch. Die Ersatznachfrage bleibt aufgrund alternder Geräte stark. Steigende verfügbare Einkommen unterstützen die Einführung von Premium-Produkten. Nachhaltigkeitsvorschriften drängen Hersteller zu energiearmen Designs. Intelligente Häuser steigern die Nachfrage nach vernetzten Geräten. E-Commerce verbessert den Zugang zu Produkten und den Preisvergleich. Eingebaute Küchen unterstützen den Verkauf integrierter Geräte. Markeninnovationen treiben häufige Modellaktualisierungen an. Nachverkaufsnetzwerke verbessern das Käufervertrauen.
Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage aufgrund hoher Kaufkraft an. Diese Märkte zeigen eine starke Einführung von Premium-Geräten. Italien und Spanien folgen mit stabiler Ersatznachfrage. Südeuropa profitiert von Wohnungsrenovierungen. Mittel- und Osteuropa sind aufstrebende Märkte. Steigende Urbanisierung unterstützt die Verbreitung von Geräten dort. Lokale Fertigung verbessert die Versorgungseffizienz. Regierungspolitiken zur Energie beeinflussen die Produktpräferenzen. Einzelhandelsexpansion steigert die regionale Reichweite.
Markteinblicke:
- Der europäische Markt für Haushaltsgeräte wurde 2018 auf 74,42 Milliarden USD geschätzt, erreichte 2024 98,47 Milliarden USD und soll bis 2032 140,64 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate von 4,24 %.
- Westeuropa hält etwa 55 % Marktanteil, angeführt von Deutschland, Frankreich und dem Vereinigten Königreich aufgrund hoher Einkommensniveaus, Premium-Adoption und starker Einzelhandelsnetze; Südeuropa folgt mit 25 % Marktanteil, angetrieben durch Renovierungsnachfrage in Italien und Spanien; Nord- und Osteuropa zusammen machen aufgrund steigender effizienzorientierter Käufe fast 20 % aus.
- Osteuropa ist die am schnellsten wachsende Region mit einem geschätzten Anteil von 12 %, unterstützt durch Urbanisierung, steigende verfügbare Einkommen und eine expandierende moderne Einzelhandelsinfrastruktur.
- Große Haushaltsgeräte dominieren den Markt mit einem Anteil von etwa 65 %, unterstützt durch starke Ersatzzyklen bei Kühlschränken, Waschmaschinen und Kochgeräten.
- Kleine Haushaltsgeräte machen etwa 35 % des Marktanteils aus, angetrieben durch Bequemlichkeit, Erschwinglichkeit und steigende Nachfrage nach kompakten Produkten in städtischen Haushalten.
Markttreiber:
Steigende städtische Wohnungsentwicklung und Ersatzzyklen für Geräte
Der europäische Markt für Haushaltsgeräte profitiert von einem stetigen Wachstum des städtischen Wohnungsbaus in großen Städten. Der Neubau von Wohnungen erhöht die Nachfrage nach grundlegenden Haushaltsgeräten. Ersatzzyklen bleiben aufgrund alternder installierter Basen aktiv. Verbraucher bevorzugen neuere Modelle mit verbesserter Leistung und Haltbarkeit. Städtische Lebensstile erhöhen die Abhängigkeit von zeitsparenden Geräten. Kompakter Wohnraum unterstützt die Nachfrage nach platzsparenden Designs. Einzelhandelsfinanzierungsoptionen erleichtern Kaufentscheidungen. Hersteller stimmen Markteinführungen mit Wohnbauprojekten ab. Entwickler integrieren zunehmend Geräte in schlüsselfertige Wohnprojekte. Das Wachstum des Mietwohnungsmarktes erhält die Nachfrage nach Einstiegsgeräten aufrecht. Die städtische Migration hält die Basisnachfrage nach Ersatz stabil.
- Zum Beispiel berichtete BSH Hausgeräte, dass über 60 % der europäischen Waschmaschinenverkäufe aus Ersatznachfrage stammen, unterstützt durch durchschnittliche Gerätelebensdauern von 10–12 Jahren in städtischen Haushalten.
Energieeffizienzvorschriften und Durchsetzung von Nachhaltigkeitspolitiken
Der europäische Markt für Haushaltsgeräte reagiert stark auf strenge Energieeffizienzvorschriften. Regierungen fördern energie- und wassereffiziente Geräte durch klare Standards. Verbraucher zeigen ein hohes Bewusstsein für Einsparungen bei den Betriebskosten. Energielabels beeinflussen das Kaufverhalten in allen Einkommensgruppen. Hersteller investieren in die Neugestaltung konformer Produkte. Langfristige Betriebseinsparungen unterstützen die Premium-Adoption. Öffentliche Anreize stärken die Nachfrage nach zertifizierten Produkten. Politische Stabilität unterstützt die langfristige Produktionsplanung. Kohlenstoffreduktionsziele leiten Produkt-Roadmaps. Die Einhaltung verbessert die Markenvertrauenswürdigkeit bei Käufern. Effizienzbenchmarks beeinflussen das Produktsortiment der Einzelhändler.
- Zum Beispiel gab die Electrolux-Gruppe 2025 bekannt, dass während etwa 85 % ihrer gesamten Klimaauswirkungen während der Produktnutzungsphase auftreten, ihre "ressourceneffizientesten Produkte" 2024 24 % der verkauften Gesamteinheiten und 33 % des Bruttogewinns weltweit ausmachten.
Steigendes verfügbares Einkommen und Trends zur Adoption von Premium-Produkten
Der europäische Markt für Haushaltsgeräte profitiert von stabilen verfügbaren Einkommen. Haushalte modernisieren Geräte für Komfort und Designwert. Premium-Küchen unterstützen die Nachfrage nach eingebauten Geräten. Markenvertrauen beeinflusst Kaufentscheidungen. Erweiterte Garantien erhöhen das Vertrauen in hochwertige Produkte. Lifestyle-Upgrades begünstigen multifunktionale Geräte. Showrooms ermöglichen eine praktische Bewertung. Marketing hebt Design und Benutzerfreundlichkeit hervor. Premium-Geräte signalisieren Lifestyle-Status. Individuelle Oberflächen unterstützen Personalisierungspräferenzen. Finanzierungspläne verbessern die Erschwinglichkeit von High-End-Modellen.
Erweiterung organisierter Einzelhandels- und digitaler Vertriebskanäle
Der europäische Markt für Haushaltsgeräte profitiert von starken Einzelhandels- und E-Commerce-Netzwerken. Große Geschäfte verbessern den Produktvergleich. Online-Plattformen vereinfachen die Recherche und Preisüberprüfung. Omnichannel-Modelle erhöhen die Kauf-Flexibilität. Schnelle Lieferung erfüllt die städtische Nachfrage. Installationsdienste verbessern das Kundenerlebnis. Einzelhandelspartnerschaften erweitern die regionale Reichweite. Datenbasierte Aktionen erhöhen die Konversionsraten. Click-and-Collect-Optionen gewinnen an Bedeutung. Digitale Bewertungen beeinflussen das Kaufvertrauen. Einzelhandelsanalysen verfeinern die Bestandsplanung.
Markttrends:
Wachstum von Smart- und vernetzten Geräte-Ökosystemen
Der europäische Markt für Haushaltsgeräte zeigt eine steigende Akzeptanz von Smart-Geräten. Verbraucher bevorzugen vernetzte Geräte für Kontrolle und Komfort. Geräte integrieren sich in Heimautomatisierungssysteme. Mobile Apps unterstützen die Fernüberwachung. Sprachassistenten verbessern die Benutzerfreundlichkeit. Hersteller konzentrieren sich auf Software-Funktionen. Datensicherheit gewinnt an Aufmerksamkeit. Interoperabilität wird zu einem wichtigen Unterscheidungsmerkmal. Firmware-Updates verlängern die Produktrelevanz. Vorausschauende Wartung verbessert die Betriebszeit der Geräte. Smarte Funktionen unterstützen die Energieoptimierung.
- Zum Beispiel gab Samsung Electronics 2023 bekannt, dass die SmartThings-Plattform weltweit über 100 Millionen vernetzte Geräte unterstützt, wobei Europa als Kernregion für die aktive Akzeptanz vernetzter Haushalte und energieorientierter Smart-Home-Implementierungen identifiziert wurde.
Designorientierte Innovation und Nachfrage nach ästhetischer Anpassung
Der europäische Markt für Haushaltsgeräte spiegelt einen starken Designfokus wider. Verbraucher schätzen Geräte, die zu modernen Innenräumen passen. Farboptionen und Oberflächen unterstützen die Personalisierung. Minimalistische Stile ziehen städtische Käufer an. Eingebaute Formate ermöglichen nahtlose Küchen. Designpartnerschaften steigern die Markenattraktivität. Visuelle Wirkung treibt den Showroom-Verkauf an. Premium-Design unterstützt höhere Preise. Grifflose Designs gewinnen an Beliebtheit. Matte Oberflächen ersetzen traditionellen Glanz. Designpreise beeinflussen die Markenwahrnehmung.
- Zum Beispiel hat Beko Europe, das nach der Integration von Arçelik und Whirlpool EMEA gegründet wurde, eingebaute Küchengeräte als zentralen Wachstumsfokus in ganz Europa positioniert und nutzt die Portfolios von Whirlpool, Hotpoint und Indesit zusammen mit Beko und Grundig, um die Nachfrage nach integrierten, designorientierten und smart-vernetzten Küchen zu unterstützen.
Verschiebung hin zu kompakten und multifunktionalen Geräteformaten
Der europäische Markt für Haushaltsgeräte passt sich an kleinere Wohnräume an. Kompakte Geräte gewinnen in Städten an Nachfrage. Multifunktionsmodelle sparen Platz und Energie. Kombiöfen und Waschtrockner finden breitere Verwendung. Flexible Kapazitäten passen zu unterschiedlichen Haushalten. Vielseitigkeit verbessert die Wertwahrnehmung. Marken optimieren die Leistung auf kleinerem Raum. Einzelhändler fördern platzsparende Lösungen. Stadtwohnungen bevorzugen schmale Produkte. Multifunktionsgeräte reduzieren die Anzahl der Geräte. Platzeffizienz unterstützt Erstkäufer.
Fokus auf Kundendienst und Kundenerfahrung
Der europäische Markt für Haushaltsgeräte legt Wert auf Servicequalität. Käufer erwarten zuverlässige Installationsunterstützung. Erweiterte Servicepläne fördern die Kundenbindung. Schneller Zugang zu Ersatzteilen reduziert Ausfallzeiten. Digitale Buchung vereinfacht den Servicezugang. Kundenfeedback beeinflusst Produktaktualisierungen. Service-Transparenz verbessert das Vertrauen. Starke Netzwerke fördern Wiederholungskäufe. Die Geschwindigkeit des Services beeinflusst die Markenwahl. Präventive Wartung reduziert Ausfälle. Die Qualität des Kundensupports unterstützt die Kundenbindung.
Analyse der Marktchancen:
Kostendruck durch Rohstoffe und Herstellungskonformität
Der europäische Markt für Haushaltsgeräte sieht sich steigenden Inputkosten gegenüber. Metall- und elektronische Komponenten beeinflussen die Margen. Energievorschriften erhöhen die Produktionskomplexität. Aktualisierungen der Zertifizierungen erhöhen die Konformitätskosten. Die Preisflexibilität bleibt begrenzt. Kleinere Marken stehen vor Skalierungsproblemen. Lieferunterbrechungen beeinflussen die Planung. Kostenkontrolle bleibt entscheidend. Langfristige Lieferverträge gewinnen an Bedeutung. Lokale Beschaffung reduziert die Volatilität.
Marktsättigung und Risiken durch intensiven Markendruck
Der europäische Markt für Haushaltsgeräte operiert in einem reifen Umfeld. Hohe Durchdringung begrenzt das Volumenwachstum. Preiskonkurrenz beeinflusst die Rentabilität. Markendifferenzierung wird schwierig. Eigenmarken erhöhen den Druck. Häufige Rabatte schwächen die Margen. Der Wechsel der Verbraucher nimmt zu. Innovationsgeschwindigkeit bestimmt das Überleben. Die Marketingausgaben steigen weiter. Die Servicequalität beeinflusst die Markenbindung.
Marktchancen:
Erweiterung von energieeffizienten und ökozertifizierten Produktportfolios
Der europäische Markt für Haushaltsgeräte bietet starke, nachhaltigkeitsgetriebene Chancen. Ökozertifizierte Produkte ziehen bewusste Käufer an. Energieeinsparungen unterstützen den langfristigen Wert. Premium-Effizienz ermöglicht den Schutz der Margen. Anreize unterstützen die Einführung. Marken stärken ihre grüne Positionierung. Einzelhändler heben Effizienzvorteile hervor. Nachhaltigkeit unterstützt Unternehmensziele. Produktkennzeichnung verbessert die Kauftransparenz. Lebenszyklus-Effizienz gewinnt das Vertrauen der Käufer. Grüne Portfolios stimmen mit den EU-Klimazielen überein.
Wachstumspotenzial in aufstrebenden osteuropäischen Volkswirtschaften
Der europäische Markt für Haushaltsgeräte zeigt Chancen in Osteuropa. Die Eigentumsraten von Geräten steigen weiter. Stadtwanderung treibt neue Haushalte an. Einkommenswachstum verbessert die Erschwinglichkeit. Moderner Einzelhandel erweitert den Zugang. Lokale Produktion verbessert die Zuverlässigkeit der Versorgung. Früher Einstieg baut Markenloyalität auf. Nachfragewachstum unterstützt die langfristige Expansion. Infrastrukturentwicklung unterstützt die Geräteakzeptanz. Vertriebsnetze stärken sich weiter. Das Bewusstsein der Verbraucher für Effizienz verbessert sich.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der europäische Markt für Haushaltsgeräte wird hauptsächlich von großen Haushaltsgeräten angetrieben. Kühlschränke, Waschmaschinen und Geschirrspüler bilden aufgrund ihres wesentlichen Einsatzes im Haushalt die Kernnachfragebasis. Austauschzyklen bleiben in diesen Kategorien in reifen Märkten stark. Herde, Öfen und Dunstabzugshauben profitieren von Küchenerneuerungstrends. Trockner und Gefriergeräte verzeichnen in städtischen und kalten Klimaregionen eine stabile Nachfrage. Kleine Haushaltsgeräte ergänzen diese Nachfrage durch bequemlichkeitsorientierte Adoption. Staubsauger, Kaffeemaschinen und Heißluftfritteusen gewinnen aufgrund von Lebensstiländerungen an Bedeutung. Persönliche Pflegegeräte unterstützen häufiges Aufrüstverhalten.
- Zum Beispiel hat LG Electronics die kumulative weltweite Produktion von über 100 Millionen Inverter Direct Drive-Motoren angekündigt, einer Kerntechnologie, die in seinen hochwertigen Frontlader-Waschmaschinen in Europa zur Verbesserung der Haltbarkeit, Geräuschreduzierung und Energieeffizienz eingesetzt wird. Das Unternehmen bleibt ein führender Akteur im europäischen Frontlader-Segment, mit mehreren Modellen, die in den höchsten EU-Energieeffizienzklassen zertifiziert sind.
Nach Preisklasse
Der europäische Markt für Haushaltsgeräte zeigt eine ausgewogene Nachfrage über alle Preisklassen hinweg. Einstiegsprodukte bedienen kostenbewusste Käufer und Mietwohnungen. Mittelklassegeräte ziehen Massenhaushalte an, die Haltbarkeit und Effizienz suchen. Premiumprodukte gewinnen durch Design, intelligente Funktionen und Energieeffizienz an Marktanteil. Luxusgeräte richten sich an einkommensstarke Haushalte und maßgeschneiderte Küchen. Der Markenruf beeinflusst stark den Kauf von Premium- und Luxusprodukten. Finanzierungsoptionen verbessern den Zugang zu höheren Preisklassen. Die Preissegmentierung unterstützt eine breite Marktabdeckung.
- Zum Beispiel gibt Miele an, dass seine Geräte für bis zu 20 Jahre Haushaltsnutzung getestet werden, was die starke Premium-Nachfrage in Deutschland, der Schweiz und den nordischen Ländern unterstützt.
Nach Vertriebskanal
Der europäische Markt für Haushaltsgeräte stützt sich stark auf Fachgeschäfte. Diese Geschäfte unterstützen den Produktvergleich und die professionelle Beratung. Online-Marktplätze wachsen aufgrund von Bequemlichkeit und Preistransparenz. Markenläden stärken die direkte Kundenbindung und -loyalität. Hypermärkte unterstützen den Volumenverkauf von Einstiegs- und Mittelklasseprodukten. Omnichannel-Strategien erweitern Reichweite und Flexibilität. Liefer- und Installationsdienste beeinflussen die Kanalwahl.
Nach Verbraucherprofil
Die Nachfrage nach Haushaltsgeräten in Europa variiert je nach Haushaltseinkommen und -größe. Haushalte mit höherem Einkommen bevorzugen Premium- und Luxusgeräte. Größere Haushalte priorisieren Kapazität und Haltbarkeit. Jüngere Verbraucher bevorzugen intelligente und kompakte Geräte. Städtische Käufer konzentrieren sich auf platzsparende Designs. Ländliche Verbraucher schätzen Robustheit und Zugang zu Dienstleistungen. Demografische Vielfalt prägt die Produktpositionierung.
Segmentierung:
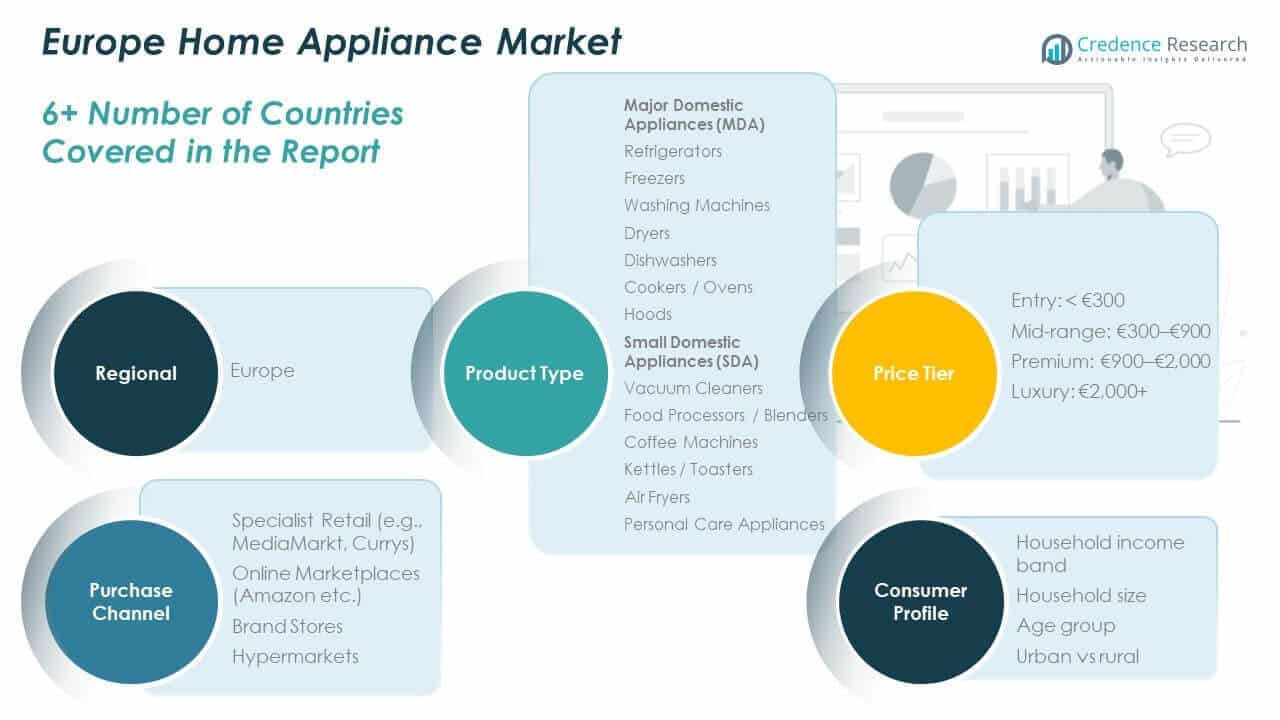
Nach Produkttyp
- Große Haushaltsgeräte (MDA)
- Kühlschränke
- Gefriergeräte
- Waschmaschinen
- Trockner
- Geschirrspüler
- Herde / Öfen
- Dunstabzugshauben
- Kleine Haushaltsgeräte (SDA)
- Staubsauger
- Küchenmaschinen / Mixer
- Kaffeemaschinen
- Wasserkocher / Toaster
- Heißluftfritteusen
- Persönliche Pflegegeräte
Nach Preisklasse
- Einstieg: < €300
- Mittelklasse: €300 – €900
- Premium: €900 – €2.000
- Luxus: €2.000+
Nach Vertriebskanal
- Fachhandel (z.B. MediaMarkt, Currys)
- Online-Marktplätze (z.B. Amazon)
- Markengeschäfte
- Hypermärkte
Nach Verbraucherprofil
- Haushaltseinkommensgruppe
- Haushaltsgröße
- Altersgruppe
- Städtisch vs. ländlich
Regionale Analyse:
Dominanz Westeuropas durch Premium-Adoption getrieben
Der europäische Haushaltsgerätemarkt wird weiterhin von Westeuropa angeführt, das fast 55 % Marktanteil hält. Deutschland, Frankreich und das Vereinigte Königreich verankern diese Dominanz durch hohe Gerätepenetration. Verbraucher bevorzugen Premium- und energieeffiziente Produkte in Haushalten. Der Ersatzbedarf bleibt aufgrund reifer installierter Basen stark. Eine starke Einzelhandelsinfrastruktur unterstützt konstante Verkaufsvolumina. Markenloyalität beeinflusst Wiederholungskäufe. Innovation und Nachhaltigkeit prägen das Kaufverhalten in dieser Region.
Südeuropa unterstützt durch Renovierungs- und Designpräferenzen
Der europäische Haushaltsgerätemarkt sieht Südeuropa mit einem Marktanteil von etwa 25 %. Italien und Spanien treiben die Nachfrage durch Wohnungsrenovierungen an. Verbraucher legen Wert auf Design, Einbauformate und kompakte Geräte. Der Tourismus unterstützt eine stetige Nachfrage nach gewerblichen Geräten. Die Preissensibilität bleibt in Haushalten moderat. Das Bewusstsein für Energieeffizienz verbessert sich weiterhin. Die Expansion des Einzelhandels stärkt die regionale Vertriebsabdeckung.
Nordeuropa und Osteuropa als aufstrebende Wachstumszentren
Der europäische Haushaltsgerätemarkt weist Nordeuropa und Osteuropa zusammen fast 20 % Marktanteil zu. Die nordischen Länder zeigen Nachfrage nach hocheffizienten und langlebigen Geräten. Osteuropa profitiert von Urbanisierung und steigenden Haushaltseinkommen. Die Eigentumsraten von Geräten steigen in diesen Märkten weiter an. Moderne Einzelhandelsformate verbessern den Produktzugang. Lokale Fertigung unterstützt die Versorgungseffizienz. Langfristiges Wachstumspotenzial bleibt in dieser Region stark.
Analyse der Hauptakteure:
- BSH Hausgeräte (Bosch & Siemens)
- Electrolux Group (einschließlich AEG & Zanussi)
- Whirlpool Corporation
- Haier Europe (einschließlich Candy & Hoover)
- Midea Group (einschließlich Toshiba & Midea Marken)
- Samsung Electronics
- LG Electronics
- Panasonic Corporation
- Arçelik (einschließlich Beko Marken)
- Hisense Group
Wettbewerbsanalyse:
Der europäische Markt für Haushaltsgeräte zeigt einen starken Wettbewerb zwischen globalen und regionalen Marken. Führende Akteure konzentrieren sich auf Markenstärke, Energieeffizienz und Produktdesign. Es gibt eine hohe Marktdurchdringung in den Kernkategorien von Haushaltsgeräten. Unternehmen konkurrieren durch Premium-Positionierung und breite Produktportfolios. Die Reichweite im Einzelhandel und der After-Sales-Service beeinflussen die Markenpräferenz. Innovationszyklen bleiben bei großen Geräten häufig. Strategische Preisgestaltung hilft, Marktanteile zu verteidigen. Eigenmarken erhöhen den Druck in Massenmärkten. Die Wettbewerbsintensität bleibt in den reifen Märkten Westeuropas hoch.
Aktuelle Entwicklungen:
- Im Januar 2026 schloss die Electrolux Professional Group die Übernahme von Vermögenswerten von Royal Range ab und erweiterte ihr Angebot an professionellen Geräten. Dieser Schritt unterstützt die Expansion in spezialisierte Küchenausstattungen für den europäischen Markt.
- Im Oktober 2025 ging Haier Europe eine Partnerschaft mit Witt Denmark A/S ein und ernannte es zum offiziellen Distributor für die Marken Haier und Candy in der nordischen Region ab November 2025. Diese strategische Allianz zielt darauf ab, Wachstum und Innovation in Skandinavien zu beschleunigen.
- Im September 2025 ging die BSH Hausgeräte Gruppe eine globale strategische Partnerschaft mit ECOVACS ROBOTICS ein, um innovative Bodenreinigungslösungen zu entwickeln. Das erste Produkt aus dieser Zusammenarbeit ist der weltweit erste eingebaute Staubsauger- und Wischroboter unter der Marke Bosch, der ab Frühjahr 2026 in europäischen Geschäften erhältlich sein wird.
- Im März 2025 bildete die Panasonic Corporation eine Kapital- und Geschäftspartnerschaft mit der tado° GmbH durch eine Eigenkapitalinvestition von 30 Millionen Euro, um energieeffiziente Wärmepumpenlösungen voranzutreiben. Die Partnerschaft zielt auf eine Energieeinsparung von bis zu 30% durch aktualisierte Software für Aquarea-Wärmepumpen ab, die bis September 2025 in Europa eingeführt werden soll.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Preisklasse, Kaufkanal und Verbraucherprofil. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Einführung von intelligenten Geräten wird sich in städtischen Haushalten ausweiten, angetrieben durch das steigende Vertrauen in vernetzte Heimökosysteme und mobilbasierte Steuerungsfunktionen, die den täglichen Komfort verbessern.
- Energieeffizienz wird die zukünftigen Produktentwicklungsprioritäten prägen, wobei Hersteller den Fokus auf geringeren Stromverbrauch, Wassereinsparungen und die Einhaltung der sich entwickelnden EU-Standards legen.
- Premiumgeräte werden in Westeuropa Marktanteile gewinnen, unterstützt durch hohe verfügbare Einkommen, starke Renovierungsaktivitäten und die Vorliebe für langlebige, designorientierte Produkte.
- Osteuropa wird ein schnelleres Mengenwachstum verzeichnen, angetrieben durch Urbanisierung, steigende Haushaltsbildung und verbesserten Zugang zu modernen Einzelhandels- und Finanzierungsmöglichkeiten.
- Online-Kanäle werden Omnichannel-Strategien stärken, indem sie Marken ermöglichen, digitale Entdeckung mit physischer Unterstützung in Geschäften für Installation und Kundendienst zu integrieren.
- Designorientierte Geräte werden Premiumpreise unterstützen, da Verbraucher zunehmend Wert auf Ästhetik, integrierte Formate und die Anpassung an moderne Kücheneinrichtungen legen.
- Kompakte Geräte werden für kleinere Wohnräume geeignet sein, insbesondere in dicht besiedelten Städten, wo Raumeffizienz und Multifunktionalität Kaufentscheidungen beeinflussen.
- Die Servicequalität wird Wiederholungskäufe beeinflussen, wobei schnelle Installation, Verfügbarkeit von Ersatzteilen und transparente Serviceprozesse die Markentreue prägen.
- Nachhaltigkeitsziele werden Herstellungsentscheidungen leiten, indem sie die Verwendung von recycelbaren Materialien, effiziente Produktionsmethoden und längere Produktlebenszyklen fördern.
- Die Innovationsgeschwindigkeit wird die Wettbewerbspositionierung definieren, da Marken in intelligenten Funktionen, Produktupgrades und schnellen Reaktionen auf sich ändernde Verbraucherpräferenzen konkurrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Haushaltsgeräte in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische Haushaltsgerätemarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des europäischen Haushaltsgerätemarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des europäischen Haushaltsgerätemarktes antreiben?
Wer sind die führenden Unternehmen im europäischen Markt für Haushaltsgeräte?
Welche Region hatte 2024 den größten Anteil am europäischen Markt für Haushaltsgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Europäischer Markt für Haushaltsgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Europäischer Markt für Haushaltsgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 98.47 billion → 2032: USD 140.64 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Europäischer Markt für Haushaltsgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Europäischer Markt für Haushaltsgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Europäischer Markt für Haushaltsgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Europäischer Markt für Haushaltsgeräte Market Drivers
- 3.3 Europäischer Markt für Haushaltsgeräte Market Restraints & Challenges
- 3.4 Europäischer Markt für Haushaltsgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Europäischer Markt für Haushaltsgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Europäischer Markt für Haushaltsgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Europäischer Markt für Haushaltsgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Europäischer Markt für Haushaltsgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Europäischer Markt für Haushaltsgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Europäischer Markt für Haushaltsgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Europäischer Markt für Haushaltsgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Europäischer Markt für Haushaltsgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Europäischer Markt für Haushaltsgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Europäischer Markt für Haushaltsgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Europäischer Markt für Haushaltsgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Europäischer Markt für Haushaltsgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Europäischer Markt für Haushaltsgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Europäischer Markt für Haushaltsgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Europäischer Markt für Haushaltsgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Europäischer Markt für Haushaltsgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Europäischer Markt für Haushaltsgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Europäischer Markt für Haushaltsgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Europäischer Markt für Haushaltsgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
