
Marktübersicht:
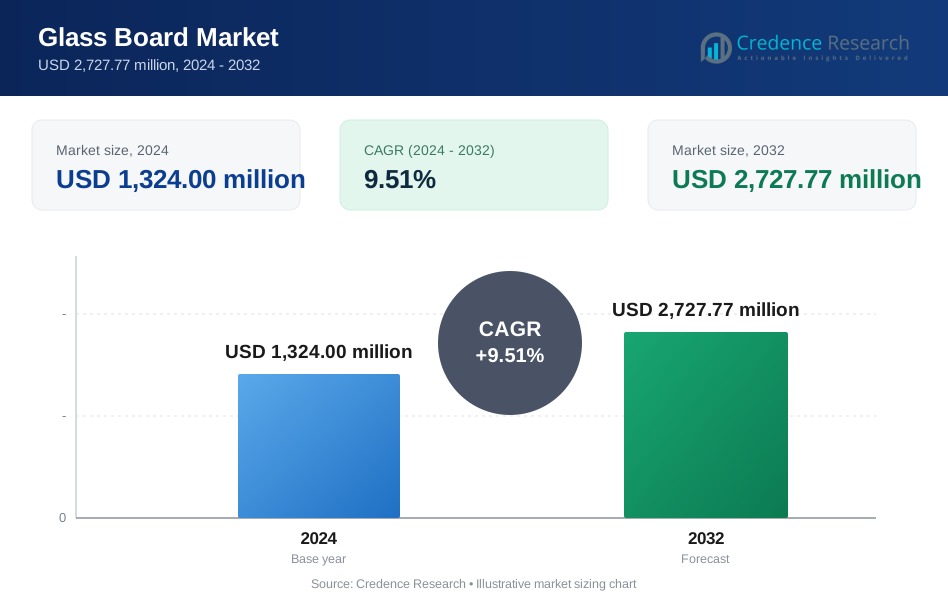
Die Größe des Glasboard-Marktes wurde 2018 auf 890,00 Millionen USD geschätzt und soll bis 2024 auf 1.324,00 Millionen USD und bis 2032 auf 2.727,77 Millionen USD anwachsen, mit einer CAGR von 9,51 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Glasboard-Marktes 2024 | USD 1.324,00 Millionen |
| Glasboard-Markt, CAGR | 9,51% |
| Größe des Glasboard-Marktes 2032 | USD 2.727,77 Millionen |
Der Markt wächst aufgrund der steigenden Nachfrage nach modernen und langlebigen visuellen Kommunikationswerkzeugen. Unternehmen ersetzen traditionelle Whiteboards durch Glasboards für bessere Klarheit und Lebensdauer. Bildungseinrichtungen übernehmen Glasboards für sauberes Schreiben und geringen Wartungsbedarf. Das Wachstum von Coworking Spaces erhöht die Nachfrage nach stilvollen Kollaborationswerkzeugen. Gesundheits- und Gewerbeeinrichtungen schätzen hygienische, nicht-poröse Oberflächen. Produktoptionen wie magnetische und rahmenlose Boards verbessern die Funktionalität. Innenarchitekten bevorzugen Glasboards für hochwertige Bürogestaltungen. Einfache Reinigung unterstützt häufigen täglichen Gebrauch. Lange Lebensdauer verbessert die Gesamtwertwahrnehmung.
Nordamerika führt den Markt aufgrund starker Unternehmensinfrastruktur und Büroerneuerungsaktivitäten an. Die Vereinigten Staaten treiben die Nachfrage in Unternehmen und Bildungseinrichtungen voran. Europa folgt mit der Einführung in modernen Arbeitsplätzen und Universitäten, angeführt von Deutschland und dem Vereinigten Königreich. Der asiatisch-pazifische Raum wächst schnell aufgrund von Urbanisierung und wachsendem Bürobau. China und Indien verzeichnen eine starke Nachfrage aus dem kommerziellen und Bildungssektor. Lateinamerika zeigt stetiges Wachstum mit verbesserter Geschäftsinfrastruktur. Die Nachfrage im Nahen Osten kommt von hochwertigen Büros und Bildungsprojekten. Afrika bleibt im Entstehen mit allmählicher Einführung in urbanen Zentren.

Markteinblicke:
- Die Größe des Glasboard-Marktes betrug 2018 890,00 Millionen USD, stieg 2024 auf 1.324,00 Millionen USD und wird voraussichtlich bis 2032 2.727,77 Millionen USD erreichen, mit einer CAGR von 9,51 %.
- Nordamerika führte den globalen Markt 2024 mit einem Anteil von 33,6 % an, angetrieben durch hohe Investitionen in die Unternehmensinfrastruktur und die schnelle Einführung in Büros und Schulen.
- Asien-Pazifik hielt 2024 einen Marktanteil von 29,8 % und zeigte die schnellste CAGR mit 10,7 %, angetrieben durch Urbanisierung, Büroerweiterungen und Aufrüstungen im Bildungssektor in China und Indien.
- Europa erfasste 2024 24,9 % des Marktes, mit starker Nachfrage aus designorientierten Arbeitsbereichen und modernen institutionellen Implementierungen in Deutschland, dem Vereinigten Königreich und Frankreich.
- Segmentweise verzeichnete die Kategorie Büro-/Unternehmensnutzung die höchste Adoptionsrate, während B2B-Kanäle den Vertrieb dominierten, aufgrund institutioneller Massenbeschaffungsmuster.
Markttreiber:
Steigende Präferenz für hochwertige und langlebige Schreibflächen in Arbeitsbereichen
Der Glasboard-Markt profitiert von starker Nachfrage nach hochwertigen Büroeinrichtungen. Unternehmen konzentrieren sich auf saubere und moderne Kollaborationswerkzeuge. Glasboards bieten eine längere Lebensdauer im Vergleich zu traditionellen Whiteboards. Fleckenbeständigkeit verbessert die tägliche Nutzbarkeit in Teams. Unternehmenskäufer schätzen sanftes Schreiben und einfache Reinigung. Visuelle Klarheit unterstützt klare Präsentationen und Meetings. Es passt zu modernen Arbeitsplatzdesign-Standards. Facility Manager bevorzugen wartungsarme Lösungen. Büro-Renovierungsaktivitäten sorgen für eine stetige Nachfrage.
- Zum Beispiel integriert das Lynk-Digitalglasboard von Clarus Corporation die VibeOS-Technologie, die nahtloses drahtloses Teilen von Bildschirmen über mehrere Geräte in einer einzigen Sitzung ermöglicht.
Erweiterung von Unternehmensbüros und Coworking-Infrastruktur weltweit
Der Glasboard-Markt gewinnt durch die globale Büroerweiterung an Bedeutung. Coworking Spaces investieren in ästhetische Kollaborationswerkzeuge. Startups bevorzugen flexible und wiederverwendbare Schreibflächen. Unternehmen erweitern Besprechungsräume und Schulungsbereiche. Glasboards passen zu offenen Bürokonzepten. Es unterstützt häufige Brainstorming- und Planungssitzungen. Innenarchitekten spezifizieren Glasboards in neuen Projekten. Das Wachstum von Unternehmensimmobilien treibt die Nachfrage nach Volumen. Arbeitsplatz-Upgrades bleiben ein wichtiger Treiber.
- Zum Beispiel verwenden die Summit Series Krystal-Glas-Schreibtafeln von MagnaVisual 1/4-Zoll-gehärtetes Glas, das niemals Flecken oder Geisterbilder hinterlässt, und werden 3/4-Zoll von Wänden durch satinierte Aluminiumabstandshalter für moderne Ästhetik gehalten.
Zunehmende Akzeptanz in Bildungs- und Ausbildungseinrichtungen
Der Glasboard-Markt erhält starke Unterstützung aus dem Bildungssektor. Schulen rüsten Klassenzimmer mit modernen Lehrmitteln auf. Universitäten bevorzugen wiederverwendbare Tafeln für Hörsäle. Glasoberflächen verbessern die Sichtbarkeit für große Gruppen. Lehrer schätzen saubere Tafeln mit minimalem Ghosting. Es unterstützt wiederholte tägliche Nutzung ohne Oberflächenschäden. Ausbildungszentren übernehmen Glasboards für professionelles Aussehen. Bildungsreformen fördern bessere Lernumgebungen. Institutionelle Beschaffung stärkt die Marktnachfrage.
Nachfrage nach hygienischen und leicht zu reinigenden Oberflächen in öffentlichen Einrichtungen
Der Glasboard-Markt profitiert von einem auf Hygiene ausgerichteten Kaufverhalten. Gesundheitseinrichtungen bevorzugen nicht-poröse Schreibflächen. Glasboards widerstehen Flecken und chemischen Reinigern. Öffentliche Büros schätzen einfache Reinigungsprozesse. Es unterstützt Praktiken zur Infektionskontrolle. Glatte Oberflächen reduzieren die Ansammlung von Markerrückständen. Betreiber von Einrichtungen priorisieren Sauberkeitsstandards. Sicherheitsvorschriften beeinflussen die Materialauswahl. Hygienebewusstsein unterstützt die langfristige Akzeptanz.
Markttrends:
Trend zu rahmenlosen und minimalistischen Glasboard-Designs
Der Glasboard-Markt zeigt starke designorientierte Produkttrends. Käufer bevorzugen rahmenlose und schlanke Board-Formate. Minimalistische Designs passen zur modernen Büroästhetik. Wandmontierte Boards sparen Bodenfläche. Es fügt sich in glaslastige Innenräume ein. Neutrale Farben unterstützen die visuelle Konsistenz. Designer spezifizieren Boards als Dekorelemente. Saubere Kanten verbessern die visuelle Attraktivität. Designunterschiede beeinflussen Kaufentscheidungen.
- Zum Beispiel verfügen Quartet Infinity Magnetic Glass Boards über rahmenlose Designs in Größen wie 96 x 48 Zoll aus gehärtetem Glas, das Kratzern und Dellen widersteht. Minimalistische Designs passen zur modernen Büroästhetik.
Steigende Beliebtheit von magnetischen Glasboard-Lösungen
Der Glasboard-Markt tendiert zu multifunktionalen Produkten. Magnetische Glasboards kombinieren Schreib- und Anzeigefunktionen. Büros verwenden Magnete für Notizen und Diagramme. Es reduziert den Bedarf an Pinnwänden. Nutzer schätzen die Platzeffizienz in Besprechungsräumen. Produktinnovationen konzentrieren sich auf stärkere Magnetkraft. Premium-Modelle zielen auf exklusive Räume ab. Hybride Nutzung verbessert den Produktwert. Die Nachfrage wächst in kollaborativen Umgebungen.
Personalisierungs- und Farboptionen gewinnen an Käuferaufmerksamkeit
Der Glasboard-Markt spiegelt die Nachfrage nach Personalisierung wider. Käufer fordern individuelle Größen und Farben. Markenanforderungen beeinflussen die Farbauswahl. Es unterstützt die Ausrichtung an der Unternehmensidentität. Individuelle Boards passen zu einzigartigen Wandlayouts. Architekten bevorzugen maßgeschneiderte Installationen. Hersteller erweitern ihre Personalisierungsfähigkeiten. Personalisierte Produkte verbessern die Kundenzufriedenheit. Individuelle Bestellungen unterstützen höhere Margen.
- Zum Beispiel erreichen Skyline Design beschreibbare Glasboards bis zu 72 x 144 Zoll in einer Dicke von 1/4 Zoll mit Farbabstimmungstechnologie aus einer kuratierten Bibliothek. Markenanforderungen beeinflussen die Farbauswahl.
Wachstum von Online- und Direktvertriebskanälen
Der Glasboard-Markt übernimmt stetig digitale Vertriebskanäle. Käufer vergleichen Produkte durch Online-Kataloge. Direkter Verkauf vereinfacht große Unternehmenskäufe. Es verbessert den Zugang für kleine Büros. E-Commerce unterstützt eine breitere geografische Reichweite. Online-Plattformen bieten Installationsunterstützungsoptionen. Digitales Marketing informiert Käufer über Vorteile. Schnellere Bestellungen verbessern Beschaffungszyklen. Kanalerweiterung verändert Vertriebsmodelle.

Analyse der Markt-Herausforderungen:
Hohe Anfangskosten im Vergleich zu traditionellen Schreibtafeln
Der Glasboard-Markt steht vor kostenbedingten Akzeptanzbarrieren. Glasboards kosten mehr als Standard-Whiteboards. Die Preissensibilität beeinflusst kleine Büros und Schulen. Budgetbeschränkungen verzögern Kaufentscheidungen. Es begrenzt die Durchdringung in Entwicklungsländern. Beschaffungsteams priorisieren kostengünstige Alternativen. Ersatzzyklen bleiben aufgrund der Kosten länger. Begrenzte Finanzierungsmöglichkeiten beeinflussen Käufer. Kostenwahrnehmung stellt die Marktexpansion vor Herausforderungen.
Logistik-, Installations- und Bruchrisikobedenken
Der Glasboard-Markt erlebt betriebliche Herausforderungen. Glasprodukte erfordern eine sorgfältige Transporthandhabung. Bruchrisiken erhöhen die Logistikkosten. Die Installation erfordert Unterstützung durch qualifizierte Arbeitskräfte. Es erhöht die Gesamtkosten des Projekts. Unsachgemäße Montage schafft Sicherheitsbedenken. Schäden während des Transports beeinträchtigen die Gewinnspannen der Lieferanten. Begrenzte Verfügbarkeit von Installateuren verzögert Projekte. Betriebliche Risiken beeinträchtigen das Vertrauen der Käufer.
Marktchancen:
Steigende Bürogebäude- und Innenrenovierungsaktivitäten
Der Glasboard-Markt bietet starke Wachstumschancen. Der kommerzielle Bau unterstützt die Produktnachfrage. Bürorenovierungen konzentrieren sich auf moderne Kollaborationswerkzeuge. Es stimmt mit den Trends der Arbeitsplatzmodernisierung überein. Architekten spezifizieren Glasboards in Neubauten. Unternehmensumzüge erhöhen frische Installationen. Der wachsende Dienstleistungssektor erweitert die Büroflächen. Designorientierte Nachfrage schafft stetige Chancen.
Unerschlossene Nachfrage in aufstrebenden Volkswirtschaften und KMUs
Der Glasboard-Markt sieht Chancen in aufstrebenden Regionen. Kleine Unternehmen suchen professionelle Büroeinrichtungen. Urbanisierung treibt die Entwicklung neuer Büros voran. Es unterstützt Einstiegsvarianten von Glasboards. Bildungseinrichtungen in Entwicklungsmärkten modernisieren ihre Einrichtungen. Lokale Fertigung senkt die Produktkosten. Der Ausbau von Vertriebskanälen verbessert den regionalen Zugang. Aufklärungskampagnen unterstützen das Wachstum der Akzeptanz.
Marktsegmentierungsanalyse:
Der Glasboard-Markt ist nach Produkttyp, Kanal und Endverbraucher segmentiert, wobei jeder einzigartig zur Marktexpansion beiträgt.
Nach Produkttyp führen gehärtete Glasboards aufgrund ihrer Haltbarkeit und hohen Beständigkeit gegen Flecken und Kratzer. Mattierte Glasboards folgen, beliebt für ihr weiches, mattes Finish und die reduzierte Blendung in hellen Umgebungen. Magnetische Glasboards gewinnen in kollaborativen Büros an Nachfrage, da sie eine doppelte Funktionalität für Schreiben und Anheften bieten. Das Segment „Andere“ umfasst maßgeschneiderte und farbige Boards, die design-spezifische Bedürfnisse in modernen Räumen erfüllen.
- Zum Beispiel ist das gehärtete Glas von Fab Glass and Mirror durch thermische Behandlung als fünfmal stärker als Standard-Glas nachgewiesen, mit einer Oberflächenkompression, die den ANSI Z97.1-Standards von mindestens 10.000 psi entspricht.
Nach Kanal dominiert das B2B-Segment den Glasboard-Markt. Unternehmen, Bildungseinrichtungen und Einzelhandelsketten investieren stark in die großvolumige Beschaffung von Glasboards. Es unterstützt den langfristigen Gebrauch und passt zu formellen Innenräumen. B2C wächst schnell mit zunehmendem Zugang zu E-Commerce und direkten Käufen von Verbrauchern, die Home Offices oder Lernräume einrichten.
- Zum Beispiel besitzen die Visionary Hierarchy Boards von MooreCo die SCS Indoor Advantage Gold-Zertifizierung, die niedrige VOC-Emissionen für institutionelle Großbestellungen bestätigt.
Nach Endverbraucher: Büro- und Unternehmensnutzung bleibt das größte Segment aufgrund der hohen Nachfrage nach professionellen, sauberen Kommunikationswerkzeugen. Bildungseinrichtungen nutzen Glasboards in intelligenten Klassenzimmern für bessere Sichtbarkeit und langfristige Nutzung. Die Nutzung im Haushalt und Wohnbereich wächst mit den Trends zu Fernarbeit und -lernen. Einzelhandels- und Gewerbeflächen übernehmen Boards für Präsentationen und interaktive Kommunikation, was die Produktvielfalt weiter steigert.
Segmentierung:
Nach Produkttyp:
- Gehärtetes Glasboard
- Mattiertes Glasboard
- Magnetisches Glasboard
- Andere
Nach Kanal:
- B2B (Unternehmen, Bildungseinrichtungen, Einzelhandelsketten)
- B2C (Direktverbraucher, E-Commerce)
Nach Endverbraucher:
- Büro / Unternehmensnutzung
- Bildungseinrichtungen
- Haushalt / Wohnbereich
- Einzelhandel / Gewerbeflächen
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika

Regionale Analyse:
Nordamerika
Die Größe des Glasboard-Marktes in Nordamerika wurde 2018 auf 312,57 Millionen USD geschätzt und soll bis 2024 auf 459,15 Millionen USD und bis 2032 auf 944,63 Millionen USD anwachsen, mit einer CAGR von 9,5 % während des Prognosezeitraums. Nordamerika hält mit etwa 33,6 % den größten Marktanteil. Die Dominanz der Region resultiert aus hohen Ausgaben für Unternehmensinfrastrukturen, insbesondere in den Vereinigten Staaten. Büros, Coworking-Spaces und Bildungseinrichtungen modernisieren weiterhin ihre Innenräume. Die Nachfrage nach langlebigen, ästhetischen und pflegeleichten Boards unterstützt starke Verkaufszahlen. B2B-Beschaffungen in großen Unternehmen bleiben konstant. Produktinnovationen wie magnetische und rahmenlose Glasboards sprechen Premiumkäufer an. Bildungseinrichtungen integrieren diese Boards für langfristige Nutzung und visuelle Klarheit. E-Commerce und Fachhändler sorgen für eine breite Verfügbarkeit in städtischen und vorstädtischen Märkten.
Europa
Die Größe des europäischen Glasboard-Marktes wurde 2018 auf 243,50 Millionen USD geschätzt und soll bis 2024 auf 348,70 Millionen USD anwachsen, mit einer erwarteten Erreichung von 680,18 Millionen USD bis 2032, bei einer jährlichen Wachstumsrate (CAGR) von 8,8 % während des Prognosezeitraums. Europa macht etwa 24,9 % des globalen Marktes aus. Die Nachfrage wächst durch Unternehmensrenovierungen, Universitäten und Schulungszentren. Deutschland, das Vereinigte Königreich und Frankreich führen das regionale Verkaufsvolumen an. Büros in großen Städten übernehmen designorientierte Glasboards, um kollaborative Räume zu verbessern. Institutionelle Käufer priorisieren langlebige Boards, um den Wartungsbedarf zu reduzieren. Mattierte und maßgeschneiderte Optionen finden Anklang bei designbewussten Kunden. Der regulatorische Fokus auf umweltfreundliche und langlebige Materialien treibt die Beschaffungsentscheidungen an. Digitale Einzelhandelskanäle und B2C-Verkäufe gewinnen ebenfalls an Stärke.
Asien-Pazifik
Die Größe des Glasboard-Marktes im Asien-Pazifik-Raum wurde 2018 auf 236,21 Millionen USD geschätzt und soll bis 2024 auf 365,75 Millionen USD anwachsen, mit einer erwarteten Erreichung von 825,70 Millionen USD bis 2032, bei einer jährlichen Wachstumsrate (CAGR) von 10,7 % während des Prognosezeitraums. Asien-Pazifik trägt etwa 29,8 % zum globalen Umsatz bei. China, Indien, Japan und Südkorea sind wichtige Wachstumsmärkte. Urbanisierung und schneller Bürobau treiben die starke Nachfrage an. Unternehmen investieren in moderne Kommunikationsmittel für neue Büros und Schulungsräume. Die Bildungsausgaben steigen in privaten und öffentlichen Schulen. Kostengünstige Produktion verbessert die regionale Verfügbarkeit. Lokale Händler und E-Commerce-Plattformen verbessern den Zugang in Städten der zweiten und dritten Ebene. Anpassungsoptionen erfüllen die unterschiedlichen Bedürfnisse der Käufer. Produktbewusstseinskampagnen verbessern die Akzeptanz in aufstrebenden Volkswirtschaften.
Lateinamerika
Die Größe des Glasboard-Marktes in Lateinamerika wurde 2018 auf 56,96 Millionen USD geschätzt und soll bis 2024 auf 83,93 Millionen USD anwachsen, mit einer erwarteten Erreichung von 160,58 Millionen USD bis 2032, bei einer jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums. Lateinamerika hat einen Marktanteil von etwa 5,9 %. Brasilien und Mexiko sind die größten Beitragszahler zu den regionalen Verkäufen. Wachsende kommerzielle Bauprojekte und Bildungsmodernisierungen unterstützen die Nachfrage. Unternehmen übernehmen Glasboards in neuen Büroeinrichtungen und Schulungszonen. Öffentliche Institutionen modernisieren die Infrastruktur und ersetzen Tafeln durch saubere Schreibflächen. Online-Einzelhandelsplattformen ermöglichen Direktkäufe. Importabhängigkeit beeinflusst die Preisdynamik. Lieferanten arbeiten mit regionalen Händlern zusammen, um die Präsenz zu stärken.
Mittlerer Osten
Die Größe des Glasboard-Marktes im Mittleren Osten wurde 2018 auf 18,87 Millionen USD geschätzt und soll bis 2024 auf 24,88 Millionen USD anwachsen, mit einer erwarteten Erreichung von 41,75 Millionen USD bis 2032, bei einer jährlichen Wachstumsrate (CAGR) von 6,8 % während des Prognosezeitraums. Die Region hält etwa 1,5 % des globalen Marktes. Die Nachfrage entsteht in den VAE und Saudi-Arabien aufgrund starker kommerzieller Projektpipelines. Büros und hochwertige Bildungseinrichtungen bevorzugen Premium-Design-Oberflächen. Regierungsinitiativen für digitales Lernen erhöhen die Akzeptanz in Klassenzimmern. Der Gastgewerbesektor erhöht die Nachfrage durch designorientierte Innenräume. Importeure dominieren die Lieferkette. Preissensibilität begrenzt die Reichweite in kleineren Städten. Regionale Händler und schlüsselfertige Dienstleister beeinflussen den Großverkauf.
Afrika
Die Größe des Marktes für Glasboards in Afrika wurde 2018 mit 21,89 Millionen USD bewertet und soll bis 2024 auf 41,58 Millionen USD und bis 2032 auf 74,93 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,3 % während des Prognosezeitraums. Afrika trägt etwa 2,7 % zum Gesamtmarkt bei. Südafrika und Nigeria führen die regionale Einführung an. Investitionen in private Bildungseinrichtungen und Büroflächen treiben den Markt an. Glasboards gewinnen als langlebige Alternativen zu Whiteboards an Bedeutung. Begrenzte lokale Produktion führt zu einer Abhängigkeit von Importen. Erschwinglichkeit bleibt ein zentrales Anliegen für Institutionen. Urbane Zentren zeigen eine schnellere Einführung als ländliche Gebiete. Regionale Anbieter fördern das Bewusstsein und kostengünstige Varianten.
Analyse der Hauptakteure:
- Quartet Global
- Ghent International
- U Brands Inc.
- Magnetoplan GmbH
- Bi-Office Ltd
Wettbewerbsanalyse:
Der Markt für Glasboards zeichnet sich durch eine Mischung aus globalen Herstellern und regionalen Anbietern aus, die in den Bereichen Design, Haltbarkeit und Preis konkurrieren. Führende Unternehmen konzentrieren sich auf Produktdifferenzierung durch rahmenlose, magnetische und anpassbare Boards. Akteure investieren in Oberflächentechnologie, um bessere Fleckenbeständigkeit und Schreibklarheit zu gewährleisten. Der Markt bleibt aufgrund niedriger Eintrittsbarrieren in Schwellenländern wettbewerbsfähig. Wichtige Hersteller erweitern ihre Reichweite durch B2B-Verträge mit Unternehmens- und institutionellen Käufern. E-Commerce-Plattformen helfen Marken, die direkte Verbrauchernachfrage zu erfassen. Strategische Partnerschaften mit Büromöbelunternehmen unterstützen gebündelte Verkäufe. Regionale Akteure zielen mit grundlegenden Angeboten auf preissensible Segmente ab. Innovationen in Installationssystemen und Montagemöglichkeiten fügen Premiumprodukten Mehrwert hinzu.
Neueste Entwicklungen:
- Im Juni 2025 führte Quartet die innovative Anti-Glare InvisaMount Glass Dry-Erase Board-Serie ein, die eine fortschrittliche Glasbehandlung bietet, die Reflexionen um bis zu 70 % reduziert, um die Sichtbarkeit in hellen Büros zu verbessern, zusammen mit einem Flip-Top Desktop Dry-Erase Computer Pad für organisierte Arbeitsbereiche.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Kanal und Endbenutzer. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Glasboards wird mit der fortgesetzten Aufrüstung von Unternehmensarbeitsplätzen und der globalen Büroerweiterung steigen.
- Die Integration von magnetischen und Hybrid-Funktionsboards wird zunehmen, da sich die Anforderungen an die Zusammenarbeit entwickeln.
- Glasboards in benutzerdefinierten Größen und Farben werden bei Start-ups und in kreativen Branchen an Beliebtheit gewinnen.
- Der Online-B2C-Verkauf wird zunehmen, da Homeoffices und persönliche Arbeitsplätze häufiger werden.
- Investitionen im Bildungssektor werden die großflächige Einführung in Schulen, Universitäten und Ausbildungszentren vorantreiben.
- Städtische Gewerbeimmobilienprojekte werden hochwertige Boards spezifizieren, um sich an moderne Innenräume anzupassen.
- Aufstrebende Märkte in Asien und Lateinamerika werden aufgrund des steigenden Bürobaus ein starkes Volumenwachstum bieten.
- Die Haltbarkeit und hygienischen Vorteile von Glasboards werden sie in Gesundheits- und öffentlichen Einrichtungen bevorzugt machen.
- Die Integration von Smartboards könnte in Premium-Segmenten entstehen, indem traditionelle und digitale Schreiblösungen kombiniert werden.
- Die lokale Fertigung und der Ausbau von Vertriebspartnern werden den Zugang in Entwicklungsländern verbessern und die Kosten senken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Glasboards und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Glasboards voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Glasboard-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Glasboard-Marktes antreiben?
Wer sind die führenden Unternehmen im Glasboard-Markt?
Welche Region hatte 2024 den größten Anteil am Glasboard-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Glasboardmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Glasboardmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,324.00 million → 2032: USD 2,727.77 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Glasboardmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Glasboardmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Glasboardmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Glasboardmarkt Market Drivers
- 3.3 Glasboardmarkt Market Restraints & Challenges
- 3.4 Glasboardmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Glasboardmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Glasboardmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Glasboardmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Glasboardmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Glasboardmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Glasboardmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Glasboardmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Glasboardmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Glasboardmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Glasboardmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Glasboardmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Glasboardmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Glasboardmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Glasboardmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Glasboardmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Glasboardmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Glasboardmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Glasboardmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Glasboardmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
