
Marktübersicht:
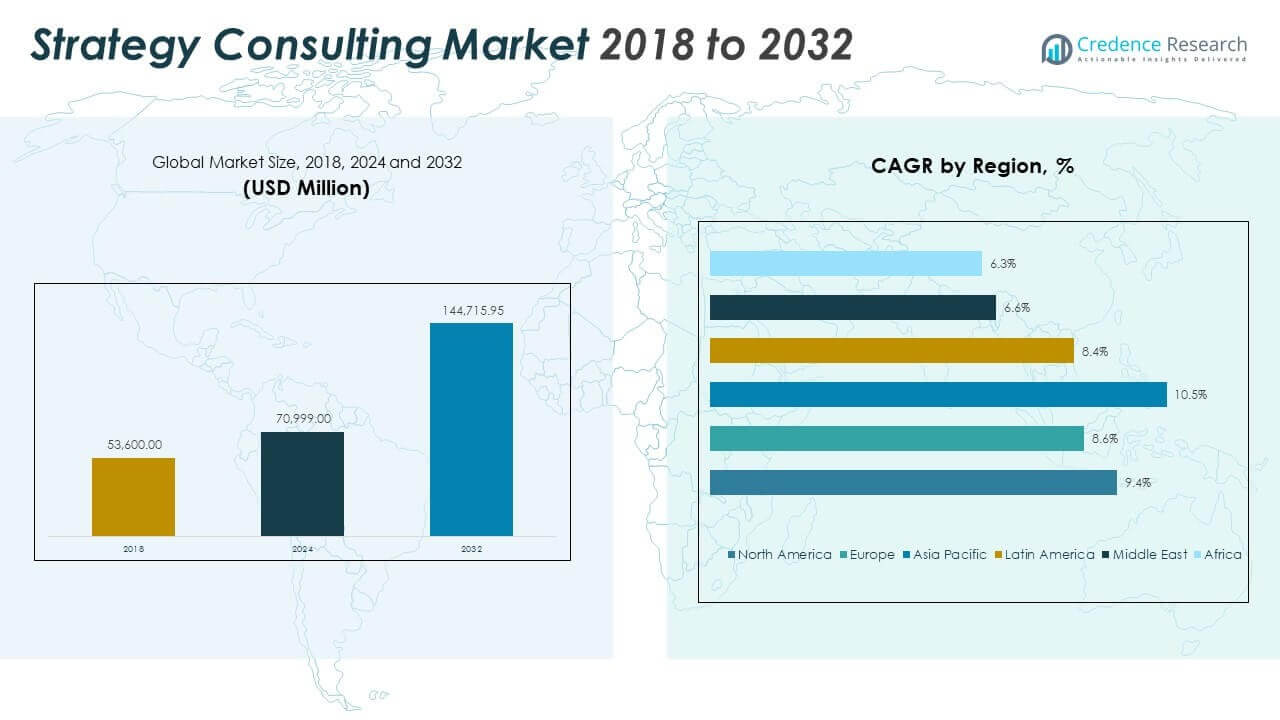
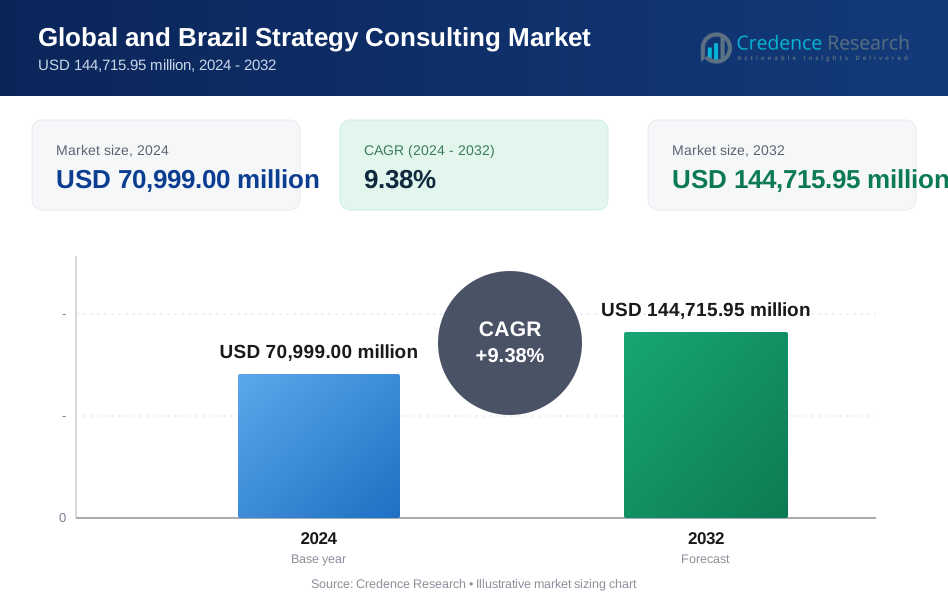
Die Größe des globalen und brasilianischen Marktes für Strategieberatung wurde 2018 auf 53.600,00 Millionen USD geschätzt und soll bis 2024 auf 70.999,00 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 144.715,95 Millionen USD bei einer CAGR von 9,38 % während des Prognosezeitraums erwartet.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des globalen und brasilianischen Marktes für Strategieberatung 2024 | USD 70.999,00 Millionen |
| Globaler und brasilianischer Markt für Strategieberatung, CAGR | 9,38% |
| Größe des globalen und brasilianischen Marktes für Strategieberatung 2032 | USD 144.715,95 Millionen |
Das Marktwachstum wird durch die zunehmende Komplexität der Geschäfte in verschiedenen Branchen angetrieben. Unternehmen stehen unter Druck durch digitalen Wandel und Kostenkontrolle. Führungsteams suchen nach klaren Richtungen für Wachstum und Umstrukturierung. Strategieberater unterstützen Fusionen, Markteintritte und Portfoliomanagement. Datenbasierte Planung verbessert die Entscheidungsqualität für Führungskräfte. Die Nachfrage steigt auch durch Aktivitäten im Bereich Private Equity und Transformationsprogramme. Unternehmen schätzen externe Perspektiven für objektive Analysen. Regulatorische Veränderungen erhöhen den Bedarf an strukturierter Planung. Langfristige Wertschöpfung bleibt ein zentraler Fokus.
Die regionale Leistung zeigt starke Unterschiede zwischen den Märkten. Nordamerika führt aufgrund reifer Unternehmen und hoher Beratungsausgaben. Die Vereinigten Staaten treiben die Nachfrage durch groß angelegte Transformationsprojekte an. Europa folgt mit stetiger Akzeptanz bei multinationalen Unternehmen. Asien-Pazifik entwickelt sich schnell durch die Expansion regionaler Konzerne. China und Indien zeigen starke Nachfrage nach digitaler Strategiearbeit. Lateinamerika wächst stetig, angeführt von Brasilien. Der Nahe Osten und Afrika zeigen allmähliche Akzeptanz durch Reformen.
Markteinblicke:
- Der globale und brasilianische Markt für Strategieberatung wurde 2018 auf 53.600,00 Millionen USD geschätzt, erreichte 2024 70.999,00 Millionen USD und soll bis 2032 144.715,95 Millionen USD erreichen, was einer CAGR von 9,38 % entspricht und die anhaltende Nachfrage nach hochwertigen strategischen Beratungsdiensten widerspiegelt.
- Nordamerika, Asien-Pazifik und Europa dominieren zusammen den Markt mit Anteilen von etwa 34,4 %, 32,6 % und 23,9 %, angetrieben von etablierten Unternehmen, groß angelegten Transformationsprogrammen und einer starken Präsenz globaler Beratungsfirmen.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 10,5 % und einem Anteil von über 30 %, unterstützt durch schnelle Unternehmensausweitung, digitale Adoption und steigende Nachfrage aus China und Indien.
- Die regionale Anteilsverteilung zeigt eine klare Konzentration in entwickelten und wachstumsstarken Volkswirtschaften, wobei Nordamerika und Asien-Pazifik aufgrund der Größe und Komplexität der Geschäftsabläufe mehr als zwei Drittel der Gesamtnachfrage ausmachen.
- Schwellenregionen wie Lateinamerika, der Nahe Osten und Afrika halten zusammen einen Anteil von unter 15 %, was eine kleinere, aber stetig wachsende Beratungseinführung widerspiegelt, die durch Reformen, Modernisierungsbemühungen und zunehmende Aktivitäten des privaten Sektors vorangetrieben wird.
Markttreiber:
Steigender Bedarf an unternehmensweiter strategischer Transformation und Leistungsabstimmung
Organisationen stehen unter ständigem Druck, Geschäftsmodelle anzupassen. Digitale Disruption verändert die Wettbewerbspositionierung in allen Sektoren. Führungskräfte verlangen klare Fahrpläne für Wachstum und Effizienz. Berater leiten Portfolio-Optimierung und Neugestaltung von Betriebsmodellen. Strategieunternehmen unterstützen Fusionen, Veräußerungen und Turnaround-Planung. Vorstandsetagen verlassen sich auf externes Fachwissen für objektive Einblicke. Risikomanagementbedürfnisse treiben strukturierte strategische Überprüfungen an. Der globale und brasilianische Markt für Strategieberatung profitiert von dieser Nachfrage.
Wachsende Komplexität der Unternehmensentscheidungen und Wettbewerbslandschaften
Märkte zeigen höhere Volatilität und kürzere Planungszyklen. Führungskräfte verwalten diverse Geografien und Produktlinien. Datenüberlastung erschwert die strategische Klarheit für Führungsteams. Berater übersetzen Analysen in umsetzbare Prioritäten. Unternehmen verlassen sich auf Szenarioplanung für unsichere Ergebnisse. Wettbewerbsbenchmarking unterstützt fundierte Investitionsentscheidungen. Strategieberater helfen, Vision und Umsetzung in Einklang zu bringen. Diese Komplexität erhält die langfristige Beratungsnachfrage aufrecht.
- Zum Beispiel wendet die Boston Consulting Group proprietäre Szenarioplanungs- und Wettbewerbsbenchmarking-Frameworks bei globalen Kunden an und unterstützt Multi-Markt-Portfolioentscheidungen und Kapitalallokationsprioritäten inmitten volatiler Geschäftsbedingungen.
Erweiterung der digitalen Transformation und technologiegestützten Geschäftsstrategie
Technologie verändert Wertschöpfungsketten und Kundenbindungsmodelle. Unternehmen suchen nach Orientierung bei digitalen Investitionsprioritäten. Strategieberater verknüpfen Technologieadoption mit Geschäftszielen. Cloud, Analytik und Automatisierung prägen Unternehmensagenden. Führungskräfte erwarten messbare Renditen aus Transformationsprogrammen. Externe Berater reduzieren Ausführungsrisiken. Strategische Technologiefahrpläne rücken in den Fokus der Vorstandsebene. Die Nachfrage bleibt branchenübergreifend stabil.
- Zum Beispiel unterstützt Accenture Strategy Kunden bei Cloud-, Daten- und Automatisierungs-Roadmaps durch die erweiterte Daten- und KI-Belegschaft von Accenture mit etwa 77.000 Fachleuten im Geschäftsjahr 2025, die unter dem Modell der Reinvention Services arbeiten, welches Strategie, Technologie und Betrieb integriert, um KI in Unternehmensumwandlungsprogramme einzubetten.
Zunehmende Aktivitäten im Bereich Private Equity und Bedarf an Portfolio-Optimierung
Private-Equity-Firmen benötigen schnelle Strategien zur Wertschöpfung. Portfoliounternehmen brauchen klare Wachstums- und Exit-Pläne. Berater unterstützen bei Due Diligence und Integrationsstrategie. Operative Verbesserungen treiben Margenausweitungsziele an. Strategische Überprüfungen helfen, Skalierungsmöglichkeiten zu identifizieren. Berater unterstützen Führungswechsel nach Übernahmen. Leistungstracking stärkt das Vertrauen der Investoren. Diese Aktivitäten unterstreichen die Relevanz der Beratung.
Markttrends:
Verschiebung hin zu ergebnisorientierten und wertbasierten Beratungsmodellen
Kunden erwarten messbare Geschäftsergebnisse aus der Beratungsarbeit. Honorare werden an Leistungsmeilensteine angepasst. Berater konzentrieren sich auf Unterstützung bei der Umsetzung, nicht nur auf Beratung. Strategieprojekte beinhalten die Überwachung der Implementierung. Kunden bevorzugen kürzere, fokussierte Engagements. Der Aufbau interner Fähigkeiten gewinnt an Bedeutung. Wertrealisierungsrahmen gestalten den Projektumfang. Der globale und brasilianische Markt für Strategieberatung spiegelt diesen Wandel wider.
- Zum Beispiel berichtet Bain & Company von branchenführenden Net Promoter Scores bei Kunden, die häufig als mehr als doppelt so hoch wie die der großen Wettbewerber zitiert werden, was eine starke Übereinstimmung zwischen der Beratungsarbeit und dem realisierten Kundennutzen hervorhebt.
Steigende Nachfrage nach branchenspezifischer und sektorfokussierter Strategieexpertise
Kunden bevorzugen Berater mit tiefem Branchenwissen. Generische Rahmenwerke zeigen heute begrenzte Relevanz. Branchenexpertise verbessert die strategische Genauigkeit. Sektororientierte Praktiken gewinnen stärkeres Kundenvertrauen. Gesundheitswesen, Energie und Finanzdienstleistungen treiben die Nachfrage an. Lokale Marktkenntnisse unterstützen bessere Ergebnisse. Unternehmen investieren in spezialisierte Beratungsteams. Dieser Trend verändert die Wettbewerbspositionierung.
Integration fortschrittlicher Analytik in die Kernstrategieentwicklung
Datengetriebene Strategien finden starke Akzeptanz bei Führungskräften. Prädiktive Modelle unterstützen Investitionsentscheidungen. Berater integrieren Analytik in die strategische Planung. Echtzeit-Dashboards verbessern die Überwachungsdisziplin. Evidenzbasierte Erkenntnisse reduzieren strategische Risiken. Kunden schätzen Transparenz bei Annahmen. Analytische Strenge stärkt die Glaubwürdigkeit der Berater. Die Akzeptanz setzt sich über Regionen hinweg fort.
- Zum Beispiel integriert BCG fortschrittliche Analytik- und KI-Fähigkeiten durch BCG X, eine globale Tech-Build-Division, die durch die Kombination von GAMMA, Digital Ventures und Platinion gebildet wurde und mehr als 3.000 Technologie- und Datenspezialisten zusammenbringt, die Strategie- und Transformationsengagements unterstützen.
Wachstum hybrider Beratungsmodelle, die lokale und globale Teams kombinieren
Unternehmen kombinieren globales Fachwissen mit lokalem Marktverständnis. Grenzüberschreitende Zusammenarbeit verbessert die Relevanz der Lösungen. Kunden erwarten kulturell abgestimmte Empfehlungen. Hybride Bereitstellung verkürzt Projektlaufzeiten. Wissenstransfer wird effizienter. Regionale Hubs unterstützen gleichbleibende Qualität. Brasilien verzeichnet eine starke Akzeptanz dieses Modells. Operative Flexibilität definiert die moderne Beratungsbereitstellung.
Analyse der Markt-Herausforderungen:
Hohe Kundenerwartungen und Druck, greifbare strategische Auswirkungen zu demonstrieren
Kunden verlangen schnellere und sichtbare Ergebnisse von Beratern. Strategieprojekte stehen unter intensiver Leistungskontrolle. Langfristige Ergebnisse erweisen sich als schwer quantifizierbar. Budgetgenehmigungen hängen von früheren Erfolgskennzahlen ab. Berater stehen unter Druck, Premiumgebühren zu rechtfertigen. Nicht übereinstimmende Erwartungen bergen das Risiko der Kundenzufriedenheit. Interner Widerstand der Kunden kann den Umsetzungserfolg begrenzen. Der globale und brasilianische Strategieberatungsmarkt navigiert durch diese Herausforderungen.
Talentbindung und steigender Wettbewerb durch interne Strategieteams
Top-Berater sehen sich weltweit mit hohen Abwanderungsraten konfrontiert. Unternehmen bauen interne Strategieeinheiten auf. Interne Teams verringern die Abhängigkeit von externen Beratern. Beratungsfirmen konkurrieren um spezialisiertes Talent. Wissenskontinuität wird zur Herausforderung. Ausbildungskosten erhöhen die operative Belastung. Der Ruf der Marke beeinflusst die Einstellungsergebnisse. Diese Faktoren beeinflussen die langfristige Skalierbarkeit.
Marktchancen:
Ausweitung der Nachfrage nach Strategieberatung bei mittelständischen und aufstrebenden Unternehmen
Mittelständische Unternehmen suchen strukturierte Wachstumsstrategien. Expansionspläne erfordern professionelle strategische Beratung. Berater passen kosteneffiziente Beratungsmodelle an. Digitale Werkzeuge ermöglichen skalierbare Servicebereitstellung. Aufstrebende Unternehmen schätzen externe Validierung. Wachstumsunternehmen fehlt es an interner Strategietiefe. Dieses Segment bietet ungenutztes Potenzial. Der globale und brasilianische Strategieberatungsmarkt gewinnt neue Kunden.
Steigender Fokus auf Nachhaltigkeit, ESG und Strategien zur langfristigen Wertschöpfung
Nachhaltigkeit prägt die strategischen Prioritäten von Unternehmen. Unternehmen suchen ESG-ausgerichtete Wachstumsrahmen. Berater integrieren Nachhaltigkeit in die Kernstrategie. Regulierungsdruck erhöht die Nachfrage nach strukturierter Planung. Langfristige Wertschöpfung gewinnt die Aufmerksamkeit von Investoren. Strategieberater unterstützen Übergangsplanung. ESG-Strategie wird zum Fokus auf Vorstandsebene. Dieses Gebiet bietet starkes Wachstumspotenzial.
Analyse der Marktsegmentierung:
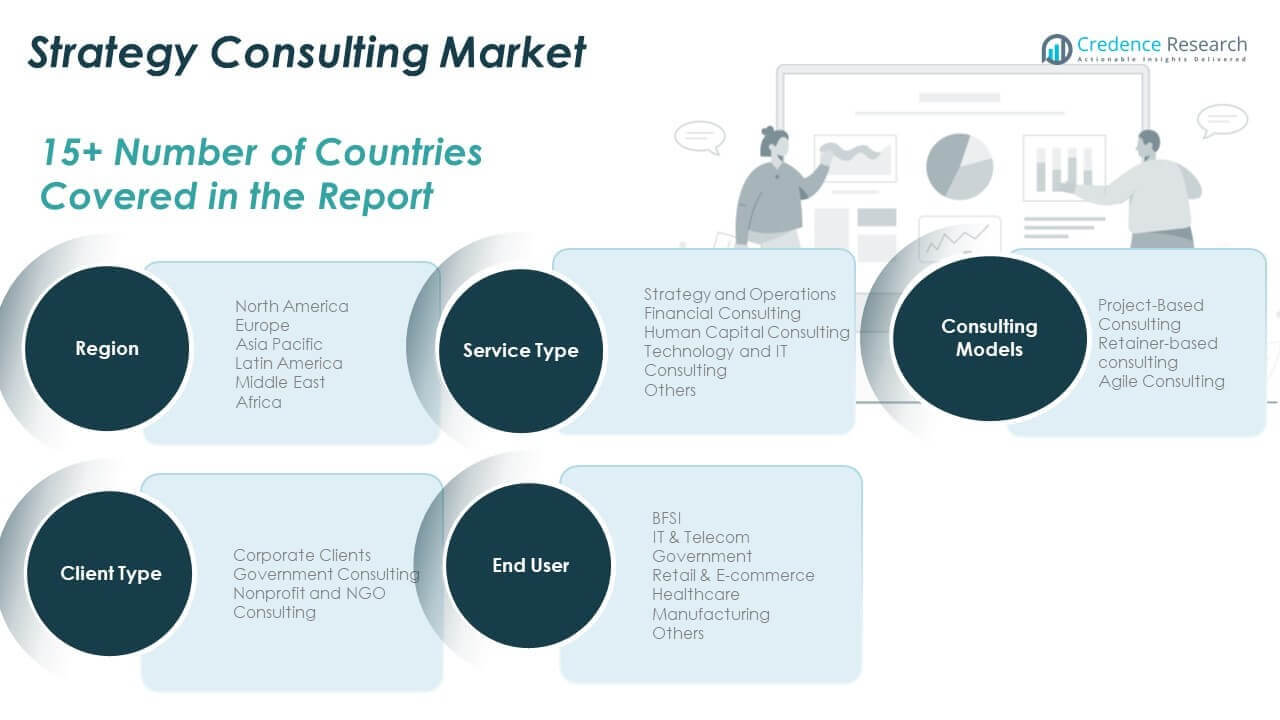
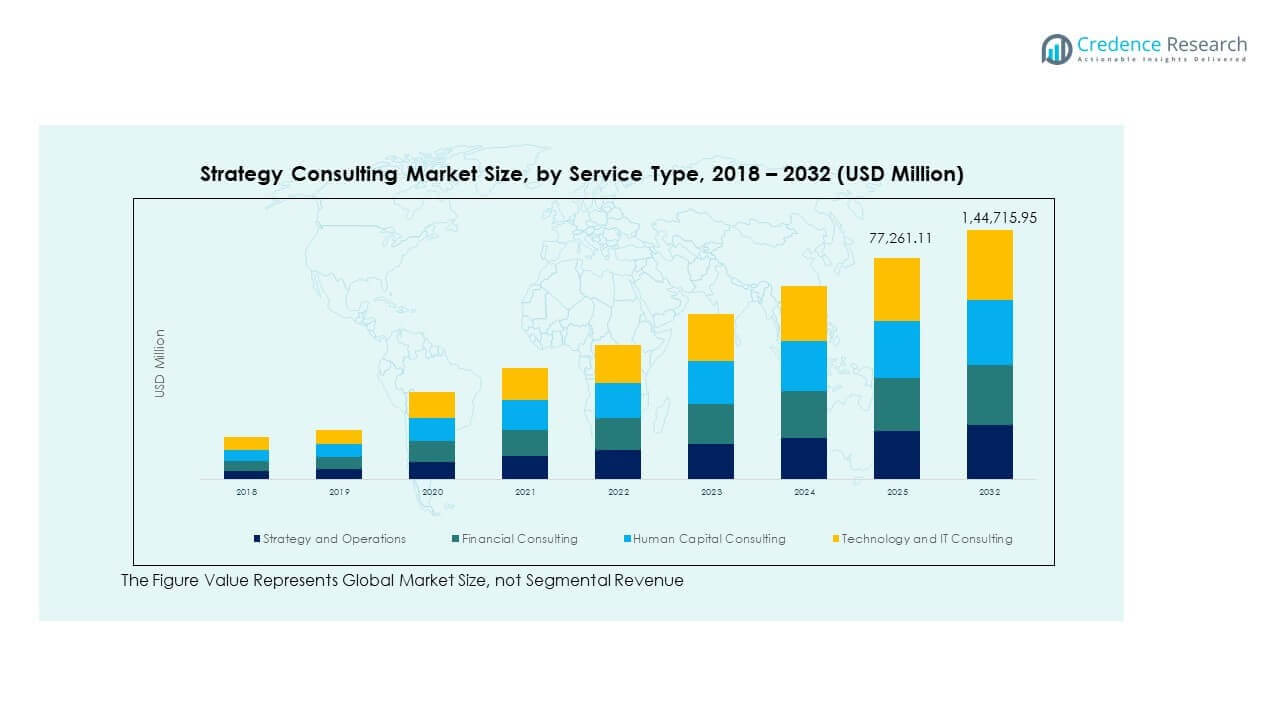
Nach Dienstleistungstyp spiegelt unterschiedliche strategische Bedürfnisse in Organisationen wider. Strategie und Betrieb führen aufgrund der starken Nachfrage nach Wachstumsplanung, Kostenoptimierung und Leistungsverbesserung. Finanzberatung unterstützt die Gestaltung der Kapitalstruktur, Risikomanagement und Restrukturierungsinitiativen. Human Capital Consulting konzentriert sich auf Arbeitskräftestrategie, Führungsabstimmung und Produktivitätsverbesserung. Andere spezialisierte Strategiedienstleistungen befassen sich mit digitaler Transformation, Nachhaltigkeitsstrategie und Innovationsplanung. Diese Segmentierung hebt die Breite der Beratungsnachfrage hervor. Jede Dienstleistung unterstützt unterschiedliche Phasen der Unternehmensentscheidung. Die Nachfrage variiert je nach Branchenreife und Marktbedingungen.
Durch die Beratung von Modellen dominiert die projektbasierte Beratung aufgrund ihres klaren Umfangs und definierter Ergebnisse. Organisationen bevorzugen dieses Modell für Transformationsprogramme und Markteintrittspläne. Die auf Retainer basierende Beratung unterstützt die langfristige strategische Ausrichtung und den kontinuierlichen Beratungsbedarf. Große Unternehmen verlassen sich auf dieses Modell für fortlaufende Entscheidungsunterstützung. Agile Beratung gewinnt an Bedeutung, wo Geschwindigkeit und Flexibilität wichtig sind. Sie eignet sich für sich schnell ändernde Sektoren und innovationsgetriebene Strategien. Diese Mischung spiegelt die sich entwickelnden Kundenerwartungen wider. Die Wahl des Modells beeinflusst die Tiefe und Dauer der Zusammenarbeit.
- Zum Beispiel hat PwC Pharmaunternehmen bei der Optimierung des F&E-Betriebsmodells und der Regulierungsstrategie beraten und dabei geholfen, die Effizienz der Pipeline, die Governance der klinischen Entwicklung und die Bereitschaft für die regulatorische Überprüfung zu verbessern, wie in Branchenanalysen und PwC-Gesundheitseinblicken erwähnt.
Nach Kundentyp stellen Unternehmenskunden den größten Anteil der Nachfrage dar. Private Unternehmen benötigen häufige Strategieüberprüfungen, um wettbewerbsfähig zu bleiben. Regierungsberatung unterstützt die Umsetzung von Richtlinien, Reformen im öffentlichen Sektor und Effizienzprogramme. Öffentliche Institutionen verlassen sich auf strukturierte strategische Rahmenwerke. Die Beratung von Nonprofit-Organisationen und NGOs konzentriert sich auf die Ausrichtung der Mission und die Ressourceneffizienz. Diese Organisationen suchen nach wirkungsorientierter Strategieunterstützung. Jeder Kundentyp folgt unterschiedlichen Entscheidungszyklen. Beratungsansätze variieren entsprechend.
- Zum Beispiel hat Oliver Wyman Gesundheitsbehörden bei der Beschaffungsstrategie im Gesundheitswesen unterstützt, mit Fokus auf Effizienz der Lieferkette, Kostenkontrolle und Optimierung der Beschaffung über medizinische Güter und Dienstleistungen hinweg.
Nach Endnutzerindustrie führen IT und Telekommunikation aufgrund schneller technologischer Veränderungen. Unternehmen suchen nach Beratung zu digitalen Investitionen und Wettbewerbspositionierung. Der Einzelhandel und E-Commerce hängen bei der Expansion und Kanaloptimierung von Strategien ab. Der Gesundheitssektor treibt die Nachfrage durch Systemreformen und Kostenmanagementbedarfe an. Andere Endnutzerindustrien übernehmen Beratung basierend auf Wettbewerb und Regulierung. Sektordynamiken prägen den Beratungsumfang. Branchenexpertise verbessert die Strategieergebnisse.
Segmentierung:
Nach Dienstleistungstyp
- Strategie und Betrieb
- Finanzberatung
- Beratung im Bereich Humankapital
- Andere spezialisierte Strategiedienste
Nach Beratungsmodellen
- Projektbasierte Beratung
- Retainer-basierte Beratung
- Agile Beratung
Nach Kundentyp
- Unternehmenskunden
- Regierungsberatung
- Nonprofit- und NGO-Beratung
Nach Endnutzerindustrie
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Gesundheitswesen
- Andere Endnutzerindustrien
Nach Region
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Naher Osten und Afrika
- Brasilien
Regionale Analyse:
Regionale Analyse Nordamerika
Die Marktgröße des nordamerikanischen globalen und brasilianischen Strategieberatungsmarktes wurde 2018 auf 18.652,80 Millionen USD geschätzt und soll bis 2024 auf 24.394,83 Millionen USD und bis 2032 auf 49.652,30 Millionen USD anwachsen, mit einer CAGR von 9,4 % während des Prognosezeitraums, wobei etwa 34,4 % Marktanteil gehalten werden. Nordamerika führt aufgrund reifer Unternehmen und hoher Beratungsausgaben. Die Vereinigten Staaten treiben die starke Nachfrage großer Unternehmen an. Unternehmen suchen strategische Unterstützung für digitale Skalierung und Kostenkontrolle. Strategische Überprüfungen auf Vorstandsebene bleiben häufig. Private-Equity-Aktivitäten erhalten die Beratungsnachfrage. Sektorvielfalt unterstützt einen stabilen Umsatzfluss. Technologie und Gesundheitswesen dominieren die Engagements. Kanada trägt mit stetiger öffentlicher und privater Nachfrage bei.
Regionale Analyse Europa
Die Marktgröße des europäischen globalen und brasilianischen Strategieberatungsmarktes wurde 2018 auf 14.096,80 Millionen USD geschätzt und soll bis 2024 auf 17.946,60 Millionen USD und bis 2032 auf 34.551,32 Millionen USD anwachsen, mit einer CAGR von 8,6 % während des Prognosezeitraums, was fast 25,3 % Anteil ausmacht. Europa zeigt eine starke Nachfrage von multinationalen Unternehmen. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an. Der strategische Fokus liegt auf Restrukturierung und Wachstumsbalance. Regulatorische Veränderungen prägen den Beratungsumfang. Nachhaltigkeitsstrategien gewinnen in allen Sektoren an Bedeutung. Reformen im öffentlichen Sektor unterstützen die Nutzung von Beratungsleistungen. Die Komplexität grenzüberschreitender Geschäfte erhöht die Nachfrage. Lokale Expertise verbessert die Ausführungsqualität.
Regionale Analyse Asien-Pazifik
Die Marktgröße des Asien-Pazifik globalen und brasilianischen Strategieberatungsmarktes wurde 2018 auf 15.490,40 Millionen USD geschätzt und soll bis 2024 auf 21.288,75 Millionen USD und bis 2032 auf 47.220,93 Millionen USD anwachsen, mit einer CAGR von 10,5 % während des Prognosezeitraums, was etwa 30,0 % Anteil darstellt. Der Asien-Pazifik verzeichnet das schnellste Wachstumstempo. China und Indien führen aufgrund von Geschäftserweiterungen. Digitale Transformation treibt die strategische Nachfrage an. Familiengeführte Unternehmen suchen formelle Planungsunterstützung. Markteintrittsstrategien bleiben ein zentraler Fokus. Regionaler Wettbewerb erhöht den Beratungsbedarf. Technologie und Einzelhandel fördern die Einführung. Lokale Partnerschaften vertiefen die Lieferkompetenz.
Regionale Analyse Lateinamerika
Die Marktgröße des lateinamerikanischen globalen und brasilianischen Strategieberatungsmarktes wurde 2018 auf 3.376,80 Millionen USD geschätzt und soll bis 2024 auf 4.429,63 Millionen USD und bis 2032 auf 8.374,71 Millionen USD anwachsen, mit einer CAGR von 8,4 % während des Prognosezeitraums, wobei etwa 6,2 % Anteil gehalten werden. Brasilien führt die regionale Nachfrage an. Unternehmen suchen nach Effizienz- und Wachstumsleitlinien. Wirtschaftsreformen prägen die strategischen Bedürfnisse. Beratungen im öffentlichen Sektor unterstützen Modernisierungsziele. Verbraucher- und Energiesektoren treiben Projekte an. Lokale Expertise verbessert die Relevanz. Budgetempfindlichkeit beeinflusst die Engagement-Modelle. Langfristiges Potenzial bleibt stark.
Regionale Analyse Naher Osten
Die Größe des Middle East Global und Brazil Strategy Consulting-Marktes wurde 2018 auf 1.125,60 Millionen USD geschätzt und soll bis 2024 auf 1.320,12 Millionen USD anwachsen. Bis 2032 wird ein Wert von 2.186,01 Millionen USD erwartet, bei einer CAGR von 6,6 % während des Prognosezeitraums, was einen Anteil von nahezu 1,9 % ausmacht. Die Nachfrage konzentriert sich auf Diversifizierungsagenden. Regierungsgeführte Programme treiben die Strategiearbeit voran. Der Energiewandel prägt den Beratungsumfang. Große öffentliche Projekte erfordern Planungsunterstützung. Regionale Zentren ziehen globale Unternehmen an. Die Akzeptanz im privaten Sektor wächst stetig. Lokale Vorschriften beeinflussen das Engagementdesign. Langfristige Reformen halten die Nachfrage aufrecht.
Regionale Analyse Afrika
Die Größe des Africa Global und Brazil Strategy Consulting-Marktes wurde 2018 auf 857,60 Millionen USD geschätzt und soll bis 2024 auf 1.619,06 Millionen USD anwachsen. Bis 2032 wird ein Wert von 2.730,68 Millionen USD erwartet, bei einer CAGR von 6,3 % während des Prognosezeitraums, was einen Anteil von etwa 2,3 % ausmacht. Afrika zeigt eine allmähliche Marktexpansion. Die Nachfrage resultiert aus Reformen im öffentlichen Sektor. Infrastruktur und Telekommunikation treiben den Beratungsbedarf an. Multinationale Unternehmen suchen Eintrittsstrategien. Die Entwicklung von Fähigkeiten unterstützt die Nutzung von Beratungsdiensten. Budgetbeschränkungen beeinflussen den Projektumfang. Regionale Unterschiede prägen die Nachfragemuster. Langfristige Wachstumsaussichten bleiben positiv.
Analyse der Hauptakteure:
- Bain and Company
- The Boston Consulting Group
- McKinsey & Company
- Deloitte Strategy
- PwC Strategy&
- Accenture Strategy
- KPMG Advisory
- EY-Parthenon
Wettbewerbsanalyse:
Der globale und brasilianische Strategy Consulting-Markt zeigt eine hohe Wettbewerbsintensität mit starker globaler und regionaler Beteiligung. Führende Unternehmen konkurrieren durch tiefes Branchenwissen und Zugang auf Vorstandsebene. Globale Akteure wie McKinsey, BCG und Bain dominieren komplexe Transformationsmandate. Diese Unternehmen konzentrieren sich auf datenbasierte Strategien und Unterstützung bei der Umsetzung. Beratungsgrößen integrieren Technologie und Analytik, um die Differenzierung zu stärken. Mittelständische Unternehmen konkurrieren durch Flexibilität und Sektorfokus. Regionale Beratungsunternehmen nutzen lokales Wissen und regulatorische Einblicke. Preisdisziplin und Liefergeschwindigkeit beeinflussen die Kundenauswahl. Die Qualität der Talente bleibt ein entscheidender Wettbewerbsfaktor. Unternehmen investieren in den Aufbau von Fähigkeiten, um Kunden zu binden. Partnerschaften erweitern die geografische Reichweite und die Dienstleistungstiefe. Die Wettbewerbspositionierung hängt von Vertrauen, Ergebnissen und langfristigen Beziehungen ab.
Neueste Entwicklungen:
- Im Mai 2025 bildete Bain & Company eine globale Partnerschaft mit Palantir, um die Produktivität von KI durch fortschrittliche Plattformen zu steigern. Es wurde angekündigt, Bain's Branchenexpertise mit Palantirs KI-Systemen zu kombinieren, um die Transformation der Kunden in verschiedenen Sektoren zu unterstützen. Diese Zusammenarbeit zielt darauf ab, strategische Geschäftsergebnisse im globalen Markt für Strategieberatung zu erzielen, indem eine schnellere Einführung von KI ermöglicht wird.
- Im März 2025 integrierte EY-Parthenon das Strategy & Transactions-Team von EY, das sich von Kernstrategien und M&A-Dienstleistungen auf Finanzberatung, Leistungsverbesserung und Geschäftstransformation ausweitete, während 250 Millionen US-Dollar in KI-Tools mit Partnern wie Microsoft und OpenAI investiert wurden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Servicetyp, Beratungsmodellen, Kundentyp und Endnutzerindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftige Aussichten:
- Unternehmen werden sich zunehmend auf externe Berater verlassen, um schnelle Veränderungen im Geschäftsmodell zu bewältigen.
- Die Nachfrage nach Strategieberatung wird mit laufenden digitalen und operativen Transformationsprogrammen steigen.
- Unternehmen werden Berater suchen, die Strategieentwicklung mit der Aufsicht über die Umsetzung kombinieren.
- Analysegestützte Entscheidungsunterstützung wird die zukünftigen Strukturen der Beratungsengagements prägen.
- Nachhaltigkeit und ESG-Strategie werden in langfristigen Beratungsmandaten an Bedeutung gewinnen.
- Agile und hybride Beratungsmodelle werden eine breitere Akzeptanz bei Kunden in verschiedenen Sektoren finden.
- Mittelständische Unternehmen werden als stärkere Nachfragebasis für strategische Beratungsdienste hervortreten.
- Reformen im öffentlichen Sektor werden einen anhaltenden Bedarf an Politik- und Umsetzungsberatung schaffen.
- Regionale Beratungsfirmen werden durch Partnerschaften mit globalen Akteuren expandieren.
- Talententwicklung und Branchenspezialisierung werden den Wettbewerbsvorteil in Zukunft bestimmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Strategieberatung in Brasilien und weltweit, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Strategieberatung in Brasilien und weltweit zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen und brasilianischen Strategieberatungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen und des brasilianischen Strategieberatungsmarktes antreiben?
Wer sind die führenden Unternehmen im globalen und brasilianischen Strategieberatungsmarkt?
Welche Region hatte 2024 den größten Anteil am globalen und brasilianischen Strategieberatungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Globaler und brasilianischer Markt für Strategieberatung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Globaler und brasilianischer Markt für Strategieberatung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 70,999.00 million → 2032: USD 144,715.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Globaler und brasilianischer Markt für Strategieberatung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Globaler und brasilianischer Markt für Strategieberatung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Globaler und brasilianischer Markt für Strategieberatung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Globaler und brasilianischer Markt für Strategieberatung Market Drivers
- 3.3 Globaler und brasilianischer Markt für Strategieberatung Market Restraints & Challenges
- 3.4 Globaler und brasilianischer Markt für Strategieberatung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Globaler und brasilianischer Markt für Strategieberatung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Globaler und brasilianischer Markt für Strategieberatung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Globaler und brasilianischer Markt für Strategieberatung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Globaler und brasilianischer Markt für Strategieberatung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Globaler und brasilianischer Markt für Strategieberatung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Globaler und brasilianischer Markt für Strategieberatung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Globaler und brasilianischer Markt für Strategieberatung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Globaler und brasilianischer Markt für Strategieberatung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Globaler und brasilianischer Markt für Strategieberatung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Globaler und brasilianischer Markt für Strategieberatung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Globaler und brasilianischer Markt für Strategieberatung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Globaler und brasilianischer Markt für Strategieberatung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Globaler und brasilianischer Markt für Strategieberatung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Globaler und brasilianischer Markt für Strategieberatung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Globaler und brasilianischer Markt für Strategieberatung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Globaler und brasilianischer Markt für Strategieberatung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Globaler und brasilianischer Markt für Strategieberatung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Globaler und brasilianischer Markt für Strategieberatung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Globaler und brasilianischer Markt für Strategieberatung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
