
Markt Überblick:
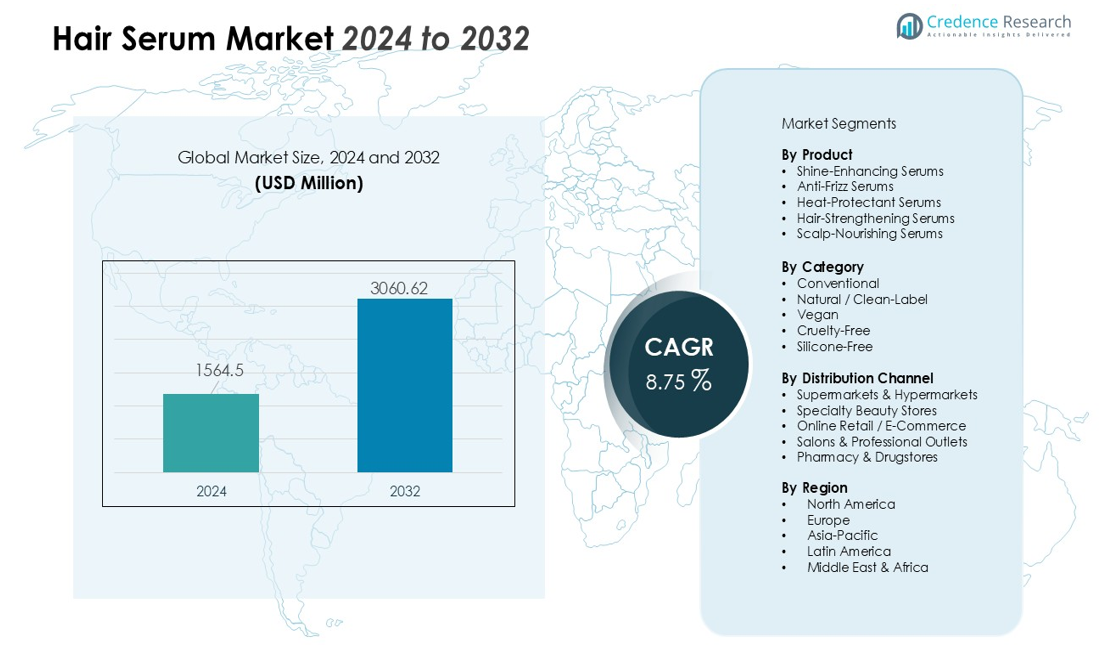
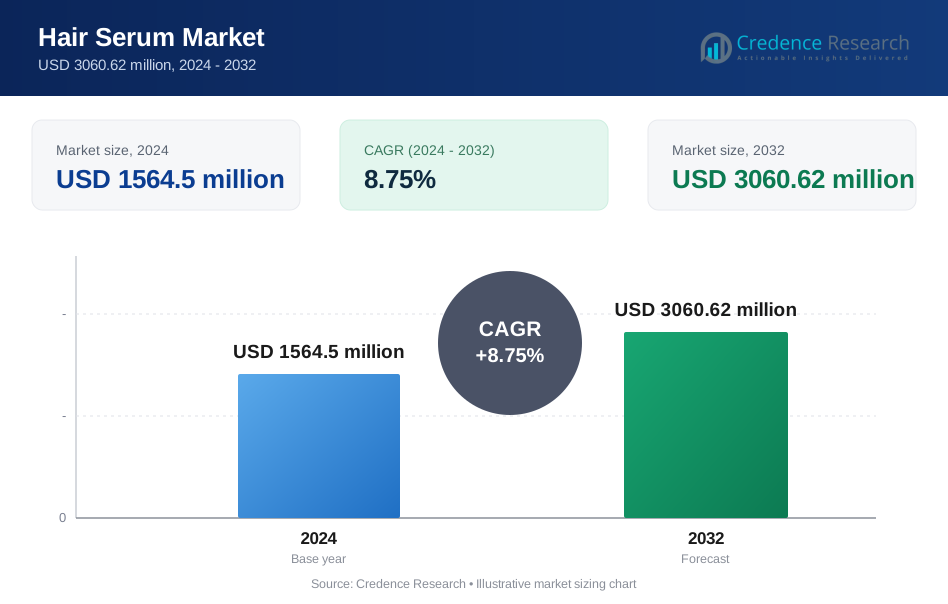
Die Größe des Haarserummarktes wurde im Jahr 2024 auf 1564,5 Millionen USD geschätzt und soll bis 2032 3060,62 Millionen USD erreichen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,75 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Haarserummarktgröße 2024 | USD 1564,5 Millionen |
| Haarserummarkt, CAGR | 8,75% |
| Haarserummarktgröße 2032 | USD 3060,62 Millionen |
Zu den wichtigsten Markttreibern gehören ein gestiegenes Bewusstsein für Haarschäden durch Umweltverschmutzung, UV-Strahlung, Styling-Tools und chemische Behandlungen. Verbraucher verwenden Seren als präventive und restaurative Lösungen, was die Nachfrage nach gezielten Angeboten wie Anti-Frizz-, Anti-Bruch-, Hitzeschutz-, Stärkungs- und Kopfhautrevitalisierungsseren steigert. Der Anstieg veganer, sulfatfreier und silikonfreier Formulierungen entspricht den sich entwickelnden Verbrauchererwartungen an sicherere, nachhaltigere Produkte. Starker digitaler Einfluss—angetrieben durch soziale Medien, professionelle Friseure und E-Commerce-Plattformen—prägt erheblich die Produktentdeckung und Kaufentscheidungen.
Regional führt Nordamerika aufgrund hoher Ausgaben für Premium-Haarpflegeprodukte und starker Salonnetzwerke. Europa folgt mit einer robusten Akzeptanz natürlicher und ökozertifizierter Formulierungen. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch steigendes Schönheitsbewusstsein, Urbanisierung und wachsende Ausgaben der Mittelschicht in Indien, China und Südostasien.
Markt Einblicke:
- Der Haarserummarkt wächst von 1564,5 Millionen USD im Jahr 2024 auf 3060,62 Millionen USD bis 2032 mit einer starken CAGR von 8,75 %.
- Steigende Schäden durch Hitzestyling, Umweltverschmutzung und chemische Behandlungen treiben die Nachfrage nach präventiven, stärkenden und restaurativen Seren an.
- Premium-, multifunktionale und saubere Formulierungen—wie vegane, silikonfreie und botanische Mischungen—gewinnen starke Verbraucherpräferenzen.
- Digitaler Einfluss durch soziale Medien, Salons und E-Commerce beschleunigt die Produktentdeckung und steigert den Umsatz über alle demografischen Gruppen hinweg.
- Nordamerika führt den Markt an, während der asiatisch-pazifische Raum das schnellste Wachstum zeigt, bedingt durch steigendes Schönheitsbewusstsein und wachsenden Konsum der Mittelschicht.
Markt Treiber:
Steigender Fokus auf Schadensreparatur und präventive Haarpflege
Der Haarserummarkt profitiert von einer starken Verbrauchernachfrage nach Lösungen, die Schäden durch Hitzestyling, Umweltverschmutzung und chemische Behandlungen ansprechen. Er reagiert auf einen Wandel hin zur präventiven Pflege, bei der Einzelpersonen Produkte suchen, die die Haarstruktur schützen, bevor sichtbare Verschlechterungen auftreten. Marken entwickeln Formulierungen mit Antioxidantien, Aminosäuren und leichten Silikonen, um Haarfasern zu stärken. Verbraucher zeigen eine klare Präferenz für Produkte, die Brüche reduzieren und Glätte wiederherstellen, ohne das Haar zu beschweren.
- Zum Beispiel bietet das Damage Reverse Serum von Virtue Labs einen 360°-Ansatz zur Haarreparatur und behauptet, nach nur einer Anwendung 98 % der gespaltenen Spitzen sofort zu reparieren, was seine starke Wirksamkeit in der Schadensreparaturtechnologie zeigt.
Wachsende Vorliebe für Premium- und Multifunktionsformulierungen
Der Markt für Haarseren gewinnt an Bedeutung durch das steigende Interesse an leistungsstarken Produkten, die mehrere Vorteile in einer Anwendung bieten. Es gibt eine zunehmende Akzeptanz von Seren, die Glanzverstärkung, Hitzeschutz, Feuchtigkeitsresistenz und Pflege kombinieren. Premium-Marken führen botanische Inhaltsstoffe, Peptide und vitaminreiche Mischungen ein, um den Produktwert zu steigern. Verbraucher wählen multifunktionale Seren, um Routinen zu vereinfachen und gleichzeitig die gleichbleibende Haarqualität zu erhalten.
- Zum Beispiel schützt das Première Sérum Filler von Kérastase das Haar vor Hitzeschäden bis zu 450°F und sorgt gleichzeitig für dreimal glatteres Haar mit Anti-Frizz-Eigenschaften, was die fortschrittliche multifunktionale Formulierungstechnologie zeigt.
Erweiterung der Nachfrage nach Clean Beauty und nachhaltigen Inhaltsstoffen
Der Markt für Haarseren orientiert sich an einem globalen Trend zu Clean-Label- und umweltbewussten Produkten. Er integriert pflanzliche Öle, toxinfrei aktive Inhaltsstoffe und Silikon-Alternativen, um Sicherheitsanforderungen zu erfüllen. Marken betonen Transparenz bei der Beschaffung von Inhaltsstoffen und Produktionspraktiken, um Vertrauen aufzubauen. Verbraucher reagieren stark auf tierversuchsfreie, vegane und nachhaltig verpackte Seren.
Einfluss digitaler Plattformen und professioneller Empfehlungen
Der Markt für Haarseren wird durch die zunehmende digitale Sichtbarkeit und Expertenempfehlungen gestärkt. Er profitiert von Social-Media-Tutorials, Salonprofis und Beauty-Influencern, die die richtige Anwendung demonstrieren und messbare Ergebnisse hervorheben. Online-Bewertungen und gezielte Werbung erhöhen das Produktbewusstsein bei jüngeren Verbrauchern. E-Commerce-Plattformen beschleunigen den Zugang zu spezialisierten Formulierungen in verschiedenen Regionen.
Markttrends:
Trend zu natürlichen, leichten und silikonfreien Formulierungen
Der Markt für Haarseren erlebt einen starken Aufschwung hin zu natürlichen und Clean-Label-Formulierungen, die gesündere Haarpflegeroutinen unterstützen. Er spiegelt das steigende Interesse an pflanzlichen Ölen, botanischen Extrakten und Silikon-Substituten wider, die Glätte ohne schwere Rückstände bieten. Marken betonen Transparenz, Reinheit und Minimalismus, um ingredientenbewusste Verbraucher anzusprechen. Die Nachfrage nach Seren mit schneller Absorption, nicht fettenden Texturen und kopfhautfreundlichen Profilen wächst. Produktlinien erweitern sich, um Bedenken im Zusammenhang mit Umweltverschmutzung, UV-Belastung und Umweltstress zu adressieren. Innovationen konzentrieren sich auf leichtere molekulare Strukturen, die den Glanz verbessern und gleichzeitig das Haargleichgewicht bewahren. Verbraucher reagieren positiv auf Formulierungen, die Wirksamkeit bewahren und gleichzeitig mit Nachhaltigkeitswerten übereinstimmen.
- Zum Beispiel bietet Inolex LexFeel WOW DT an, ein zu 100 % pflanzliches, teilweise flüchtiges Emolliens, das als leichte Silikonalternative dient, um nicht fettende, schnell einziehende Haarseren zu kreieren. Formulierungen enthalten über 80 % dieses Inhaltsstoffs für optimale leichte Leistung.
Starkes Wachstum bei personalisierten, zielgerichteten und technologiegestützten Haarlösungen
Der Markt für Haarseren entwickelt sich durch Personalisierungstrends weiter, die sich auf spezifische Haartypen, Texturen und Bedingungen konzentrieren. Er integriert Analytik, KI-basierte Diagnostik und virtuelle Beratungen, um präzise Produktempfehlungen zu unterstützen. Marken bringen Seren für lockiges, feines, behandeltes und alterndes Haar auf den Markt, um Nischenanforderungen zu erfüllen. Die Nachfrage nach zielgerichteten Lösungen wie Anti-Frizz, Anti-Bruch, Hitzeschutz und Kopfhauterneuerung steigt. Intelligente Verpackungen und technologieoptimierte Inhaltsstoffe verbessern das Benutzererlebnis und heben die Premium-Positionierung hervor. Social Commerce und von Influencern geleitete Bildung beschleunigen das Bewusstsein der Verbraucher für spezialisierte Seren. Der Trend verstärkt den Wandel hin zu ergebnisorientierten Routinen, die durch Technologie und professionelle Beratung unterstützt werden.
- Zum Beispiel bietet Inolex LexFeel WOW DT an, ein zu 100 % pflanzliches, teilweise flüchtiges Emolliens, das als leichte Silikonalternative dient, um nicht fettende, schnell einziehende Haarseren zu kreieren, mit Formulierungen, die hohe Prozentsätze dieses Inhaltsstoffs für optimale leichte Leistung enthalten.
Markt-Herausforderungen-Analyse:
Intensivierung des Wettbewerbs und Druck zur Differenzierung in einem gesättigten Markt
Der Markt für Haarseren steht unter starkem Wettbewerbsdruck aufgrund einer großen Anzahl globaler, regionaler und aufstrebender Marken. Es ist schwierig, sich zu differenzieren, wenn viele Produkte ähnliche Versprechen wie Glanzverbesserung, Frizz-Kontrolle und Hitzeschutz bieten. Verbraucher wechseln oft zwischen Marken, was die langfristige Loyalität einschränkt. Die Marketingkosten steigen, da Marken stark in digitale Sichtbarkeit und Influencer-Partnerschaften investieren müssen. Produkteinführungen nehmen schnell zu und verkürzen Innovationszyklen. Preisbewusste Käufer stellen Premium-Anbieter vor Herausforderungen, trotz des starken Interesses an hochwertigen Formulierungen. Differenzierung erfordert kontinuierliche Innovation, unterstützt durch klare Wertkommunikation.
Bedenken hinsichtlich Inhaltsstoffsicherheit, Leistungskonsistenz und regulatorischer Compliance
Der Markt für Haarseren steht vor Herausforderungen, die mit der Prüfung von silikonbasierten und chemisch getriebenen Formulierungen verbunden sind. Es gibt eine steigende Nachfrage nach sauberen Alternativen, die dennoch konsistente Leistung bei verschiedenen Haartypen bieten. Marken haben Schwierigkeiten, natürliche Inhaltsstoffansprüche mit langanhaltenden Effekten in Einklang zu bringen. Regulatorische Unterschiede zwischen Regionen erhöhen die Komplexität von Formulierungs- und Kennzeichnungsstrategien. Das Misstrauen der Verbraucher wächst, wenn Produkte Ablagerungen verursachen oder die Erwartungen nicht erfüllen. Lieferkettenunterbrechungen und Rohstoffvolatilität begrenzen auch die vorhersehbare Produktion. Diese Faktoren drängen Marken dazu, die Teststandards zu stärken und transparente Beschaffungspraktiken zu übernehmen.
Markt Chancen:
Erweiterung von wissenschaftlich fundierten, problembezogenen und leistungsstarken Formulierungen
Der Markt für Haarseren bietet starke Chancen durch die steigende Nachfrage nach gezielten Lösungen, die Frizz, Haarbruch, Kopfhaut-Trockenheit und Hitzeschäden mit messbaren Ergebnissen adressieren. Er unterstützt Innovationen in peptid-angereicherten, ceramid-reichen und mikrobiomfreundlichen Seren, die die Haarstruktur stärken. Marken können labortestete Wirkstoffe und klinisch validierte Ansprüche einführen, um das Vertrauen unter Premiumkäufern zu stärken. Das Wachstumspotenzial steigt für Seren, die auf lockiges, strukturiertes und chemisch behandeltes Haar abzielen. Die Nachfrage nach leichten Produkten, die eine langfristige Reparatur ohne Rückstände bieten, steigt. Professionelle Salons schaffen auch Chancen für hybride Behandlungen, die Stylingvorteile mit restaurativer Pflege kombinieren. Diese Entwicklungen stärken die Attraktivität von leistungsstarken Segmenten.
Wachsende Möglichkeiten für Personalisierung, umweltfreundliche Verpackungen und digitale Integration
Der Markt für Haarseren profitiert vom steigenden Interesse an personalisierten Haarpflege-Routinen, die durch digitale Diagnostik und Verbraucherdaten geleitet werden. Er ermutigt Marken, anpassbare Seren basierend auf Haarstruktur, Lebensstil und Umwelteinflüssen zu entwickeln. Nachhaltige Verpackungen und Nachfüllsysteme schaffen Möglichkeiten für eine starke Differenzierung in umweltbewussten Märkten. Die globale Nachfrage nach pflanzlichen, tierversuchsfreien und ethisch bezogenen Formulierungen steigt. E-Commerce-Plattformen erweitern den Zugang zu Nischenmarken und unterstützen eine schnelle Marktdurchdringung. Virtuelle Anproben, KI-gestützte Beratungen und influencer-geführte Bildung verbessern das Verbraucherengagement. Diese Trends eröffnen neue Wege für langfristiges Umsatzwachstum in aufstrebenden und reifen Märkten.
Markt Segmentierungsanalyse:
Nach Produkt
Der Markt für Haarseren zeigt eine starke Nachfrage nach glanzverstärkenden, anti-frizz, hitzeschützenden, kopfhautpflegenden und haarstärkenden Seren. Er wächst schnell in Segmenten, die auf spezifische Probleme im Zusammenhang mit Trockenheit, Haarbruch oder Styling-Schäden abzielen. Glanz- und Anti-Frizz-Seren halten einen bemerkenswerten Anteil aufgrund der hohen Nutzung bei verschiedenen Haartypen. Hitzeschutz-Seren gewinnen an Bedeutung durch den steigenden Einsatz von Föhnen, Glätteisen und Lockenstäben. Kopfhaut-fokussierte Seren expandieren schnell aufgrund des Interesses an Wurzelgesundheit und Mikrobiom-Balance. Premium-Reparaturseren erzielen höhere Margen mit Peptid- und Ceramid-Infusionen.
- Zum Beispiel zeigen markengeführte Studien, dass L'Oréals Extraordinary Hair Serum Glanz- und Anti-Frizz-Vorteile bietet, wobei die Marke behauptet, "6X glänzenderes Haar" zu liefern.
Nach Kategorie
Der Markt für Haarseren teilt sich in konventionelle und natürliche oder Clean-Label-Kategorien. Er verzeichnet starkes Wachstum in natürlichen Formulierungen, angetrieben durch die Nachfrage nach pflanzlich gewonnenen Ölen, Silikon-Alternativen und toxinfreiem Mischungen. Konventionelle Seren bleiben aufgrund ihrer bewährten Leistung und breiten Verfügbarkeit relevant. Clean-Label-Seren ziehen Verbraucher an, die Transparenz und minimale Zutatenlisten bevorzugen. Das Wachstum bleibt stark bei veganen, tierversuchsfreien und sulfatfreien Angeboten. Marken nutzen natürliche Inhaltsstoffe, ohne Glanz oder Geschmeidigkeit zu beeinträchtigen.
- Zum Beispiel hat Vegamour's GRO Hair Serum, das pflanzlich, vegan und tierversuchsfrei ist, gezeigt, dass es innerhalb von nur 90 Tagen sichtbar dicker aussehendes Haar liefert, indem es botanische Inhaltsstoffe effektiv nutzt.
Nach Vertriebskanal
Der Markt für Haarseren entwickelt sich über Supermärkte, Fachgeschäfte, Salons und Online-Kanäle. Er erlebt eine schnelle Expansion im E-Commerce, da Verbraucher Influencer-Empfehlungen und digitale Bewertungen vertrauen. Fachgeschäfte für Schönheitspflege schneiden gut ab aufgrund kuratierter Sortimente und fachkundiger Beratung. Salons behalten starken Einfluss, indem sie professionelle Seren mit Premium-Ansprüchen bewerben. Supermärkte dominieren weiterhin den Massenmarktverkauf durch breite Zugänglichkeit. Online-Abonnementmodelle unterstützen zusätzlich wiederholte Käufe und Markentreue.
Segmentierungen:
Nach Produkt
- Glanzverstärkende Seren
- Anti-Frizz-Seren
- Hitzeschutz-Seren
- Haarstärkende Seren
- Kopfhautnährende Seren
Nach Kategorie
- Konventionell
- Natürlich / Clean-Label
- Vegan
- Tierversuchsfrei
- Silikonfrei
Nach Vertriebskanal
- Supermärkte & Hypermärkte
- Fachgeschäfte für Schönheitspflege
- Online-Handel / E-Commerce
- Salons & Professionelle Verkaufsstellen
- Apotheken & Drogerien
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrika
Regionale Analyse:
Starke Marktpräsenz in Nordamerika durch Premiumisierung und hohen Salon-Einfluss
Der Markt für Haarseren hält in Nordamerika aufgrund der hohen Akzeptanz von Premium-Haarpflegeprodukten und der starken Durchdringung von Salon-Formulierungen eine starke Position. Er profitiert von Verbrauchern, die aufgrund der häufigen Nutzung von Styling-Tools Wert auf Hitzeschutz, Glanzverstärkung und Frizz-Kontrolle legen. Marken führen multifunktionale Seren ein, die zu verschiedenen Haartypen in der Region passen. Einzelhändler unterstützen die Marktexpansion durch breite Sortimente in Fachgeschäften für Schönheitspflege und Online-Plattformen. Die Nachfrage nach Clean-Label- und veganen Seren steigt, die mit dem wachsenden Bewusstsein für Inhaltsstoffe übereinstimmen. Influencer-geführte Bildung stärkt die Produktwahrnehmung und verstärkt die Präferenz für leistungsstarke Formeln. Innovation bleibt stark, da Marken wissenschaftliche Ansprüche nutzen, um Premium-Konsumenten zu gewinnen.
Europa zeigt stetiges Wachstum unterstützt durch Vorlieben für saubere Schönheit und regulatorische Standards
Der Markt für Haarseren in Europa verzeichnet ein stetiges Wachstum, das durch die starke Nachfrage nach ökozertifizierten, natürlichen und nachhaltigen Formulierungen angetrieben wird. Er profitiert von strengen Kosmetikvorschriften, die Marken zu transparenter Kennzeichnung und hochwertiger Inhaltsstoffbeschaffung drängen. Das Verbraucherinteresse an Silikon-Alternativen, pflanzlichen Ölen und leichten Mischungen, die das natürliche Haarbild bewahren, nimmt zu. Fachhändler und Apothekenketten erhöhen die Sichtbarkeit von Nischen- und handwerklichen Marken. Märkte in Deutschland, Frankreich, dem Vereinigten Königreich und Italien führen den Verbrauch an, unterstützt durch etablierte Schönheitskultur und hohes Pflegebewusstsein. Digitale Plattformen verstärken die Akzeptanz durch Bewertungen und Experteninhalte. Regionale Innovationen stimmen mit Nachhaltigkeitsprioritäten und Premium-Wellness-Trends überein.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit wachsendem Konsum der Mittelschicht
Der Markt für Haarseren beschleunigt sich im asiatisch-pazifischen Raum aufgrund steigender verfügbarer Einkommen, Veränderungen im urbanen Lebensstil und wachsendem Interesse an gezielten Haarpflege-Routinen. Er gewinnt an Bedeutung in Märkten wie China, Indien, Japan und Südkorea, wo Feuchtigkeit, Verschmutzung und Hitzeexposition eine starke Nachfrage nach Anti-Frizz- und Schutzseren schaffen. Lokale und internationale Marken führen spezialisierte Lösungen für strukturiertes, chemisch behandeltes und feines Haar ein. Der Online-Handel treibt die schnelle Einführung voran, unterstützt durch eine hohe Nutzung des mobilen Handels. K-Beauty und J-Beauty beeinflussen die Produktinnovation mit leichten, schnell einziehenden Formulierungen. Salonnetzwerke expandieren in großen Städten und fördern Premium-Reparaturseren. Die Region bietet starkes langfristiges Potenzial aufgrund der demografischen Vielfalt und des steigenden Engagements für Schönheit.
Analyse der Hauptakteure:
- L’Oréal S.A.
- The Procter & Gamble Company (P&G)
- Unilever PLC
- Kao Corporation
- Moroccanoil Israel Ltd.
- Vogue International LLC
- Estée Lauder Companies Inc.
- John Paul Mitchell Systems
- Briogeo
- Olaplex Holdings, Inc.
Wettbewerbsanalyse:
Der Markt für Haarseren zeichnet sich durch starken Wettbewerb zwischen globalen Marktführern und spezialisierten Premium-Marken aus, die sich auf Leistung, Innovation und gezielte Ansprüche konzentrieren. Zu den Hauptakteuren gehören L’Oréal S.A., The Procter & Gamble Company (P&G), Unilever PLC, Kao Corporation, Moroccanoil Israel Ltd. und Vogue International LLC. Es spiegelt eine Landschaft wider, in der Unternehmen in fortschrittliche Formulierungen investieren, die Frizz-Kontrolle, Hitzeschutz, Glanzverbesserung und Kopfhautgesundheit ansprechen. Marken betonen saubere Inhaltsstoffe, Silikon-Alternativen und leichte Texturen, um den sich entwickelnden Verbraucheransprüchen gerecht zu werden. Digitale Interaktion, Influencer-Partnerschaften und Salonempfehlungen stärken die Wettbewerbsposition und beschleunigen die Produktwahrnehmung. Unternehmen erweitern den Vertrieb über E-Commerce, Fachgeschäfte und professionelle Kanäle, um unterschiedliche Verbrauchersegmente zu erfassen. Innovationspipelines konzentrieren sich auf botanische Wirkstoffe, Peptide und klinisch belegte Leistungen, um langfristige Loyalität in einem gesättigten Markt zu sichern.
Aktuelle Entwicklungen:
- Im Juni 2025 kündigte L’Oréal die Übernahme der Haarpflegemarke Color Wow an, um sein Premium-Haarpflegeportfolio zu erweitern.
- Im Juni 2025 schloss Unilever PLC die Übernahme der Männerpflege-Marke Dr. Squatch ab und stärkte damit sein Portfolio im schnell wachsenden Premium-Männerpflegemarkt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Kategorie, Vertriebskanal und Region. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Ausblick auf die Zukunft:
- Die Nachfrage nach multifunktionalen Seren, die Glanzverstärkung, Hitzeschutz und langfristige Reparatur kombinieren, wird steigen.
- Formulierungen mit sauberem Etikett und silikonfreien Alternativen werden bei inhaltsstoffbewussten Verbrauchern stärkeren Anklang finden.
- Marken werden in peptide-reiche, ceramidbasierte und mikrobiomunterstützende Seren investieren, die messbare Ergebnisse liefern.
- Das Wachstum wird sich in gezielten Lösungen für lockige, strukturierte, colorierte und feine Haarsegmente beschleunigen.
- E-Commerce-Plattformen werden ihre Marktreichweite durch personalisierte Empfehlungen und von Influencern getriebene Sichtbarkeit stärken.
- Salonpartnerschaften werden sich ausweiten, wobei Fachleute Premium-Reparatur- und Schutzseren empfehlen.
- Nachhaltige Verpackungen, Nachfüllsysteme und ethische Beschaffung werden die Strategien zur Markenunterscheidung prägen.
- KI-gestützte Diagnosen und virtuelle Beratungen werden die personalisierte Produktauswahl und Routineplanung vorantreiben.
- Die regionale Expansion wird sich im asiatisch-pazifischen Raum aufgrund steigenden Schönheitsbewusstseins und höherer Ausgaben der Mittelschicht intensivieren.
- Innovationspipelines werden sich auf leichte, schnell einziehende Formulierungen konzentrieren, die ihre Leistung ohne Aufbau beibehalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Haarseren und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Haarserummarkt zwischen 2024 und 2032 wächst?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Haarseren?
Welches ist das größte Segment im Haarserummarkt nach Art?
Wer sind die führenden Unternehmen im Markt für Haarseren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Haarserummarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Haarserummarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1564.5 million → 2032: USD 3060.62 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Haarserummarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Haarserummarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Haarserummarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Haarserummarkt Market Drivers
- 3.3 Haarserummarkt Market Restraints & Challenges
- 3.4 Haarserummarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Haarserummarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Haarserummarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Haarserummarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Haarserummarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Haarserummarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Haarserummarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Haarserummarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Haarserummarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Haarserummarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Haarserummarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Haarserummarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Haarserummarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Haarserummarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Haarserummarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Haarserummarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Haarserummarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Haarserummarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Haarserummarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Haarserummarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
