
Überblick über den Markt für Bier- und Malzspirituosenausrüstung in Indien:
Die Größe des Marktes für Bier- und Malzspirituosenausrüstung in Indien wurde 2018 auf 165,09 Millionen USD geschätzt und soll bis 2024 auf 204,08 Millionen USD und bis 2032 auf 302,28 Millionen USD anwachsen, mit einer CAGR von 5,03 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Bier- und Malzspirituosenausrüstung in Indien 2024 | 204,08 Millionen USD |
| Markt für Bier- und Malzspirituosenausrüstung in Indien, CAGR | 5,03% |
| Marktgröße für Bier- und Malzspirituosenausrüstung in Indien 2032 | 302,28 Millionen USD |
Die Nachfrage steigt, da Brauereien ihre Kapazitäten erweitern, neue SKUs hinzufügen und Kaltseitensysteme aufrüsten, um die Qualität bei größerer Vertriebsreichweite zu schützen. Malzspirituosenhersteller investieren in die Destillationsleistung und eine straffere Prozesskontrolle, um den Ertrag und die Chargenkonsistenz zu verbessern. Automatisierung unterstützt Wiederholbarkeit, Rückverfolgbarkeit und schnellere Umstellungen, was Verluste und Ausfallzeiten reduziert. Investitionen in die Aufrüstung von Wasseraufbereitung, Abwassermanagement, Kühlung und Wärmerückgewinnung treiben ebenfalls die Ausgaben an, da die Hersteller auf niedrigere Betriebskosten und Compliance-Bereitschaft abzielen.
Nordindien führt aufgrund der dichten Brauerei- und Brennereistrukturen und der stetigen Ersatznachfrage. West-/Zentralregionen folgen mit großen Anlagen in der Nähe von Logistikzentren. Der Süden wächst durch Premiumisierung, während der Osten/Nordosten durch kleinere neue Projekte aufkommt.
Die Nachfrage nach Ausrüstung erstreckt sich auf Mälzmaschinen, Maische- und Läuterbottiche, Wärmetauscher, Sudkessel und Kaltseitensysteme sowie Destillationsanlagen für Malzspirituosen. Käufe konzentrieren sich um Brauereien und Endverbraucher von Malzspirituosen.
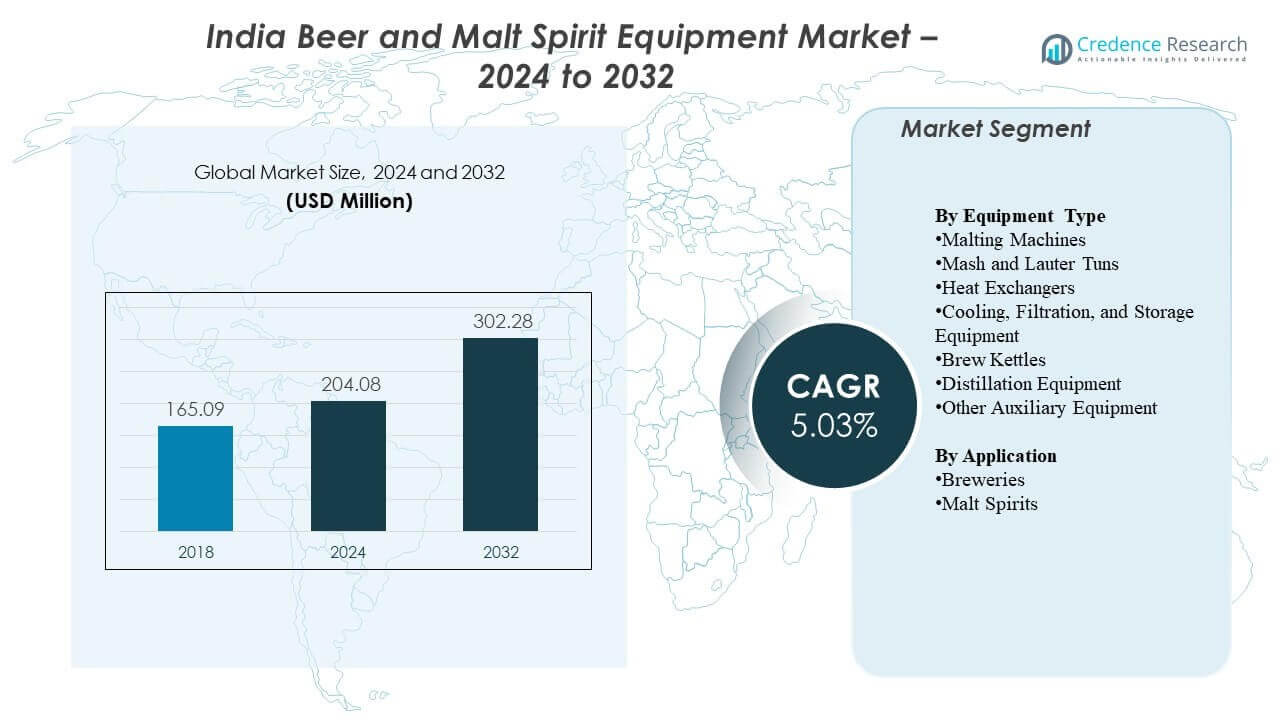
Einblicke in den Markt für Bier- und Malzspirituosenanlagen in Indien:
- Kapazitätserweiterung und Portfoliodiversifizierung in Brauereien treiben die Nachfrage nach Kälteanlagen, Filtration, Lagerung und Verpackungsintegration an.
- Investitionen in Malzspirituosen unterstützen die Nachfrage nach Destillationssystemen und einer strengeren Prozesskontrolle, um Ertrag und Konsistenz der Spirituosen zu schützen.
- Kostensensibilität, Importvorlaufzeiten und Lücken im After-Sales-Service können Projekte verzögern und die Lebenszykluskosten für mittelgroße Käufer erhöhen.
- Nordindien führt aufgrund einer dichten installierten Basis, West/Zentral bleibt stark mit großen Anlagen, Süden wächst mit Premiumisierung, und Ost/Nordost bleibt aufstrebend mit kleineren, phasenweisen Ausbauten.
Treiber des Marktes für Bier- und Malzspirituosenanlagen in Indien
Die Expansion von Premiumbier, Craft-Brauerei und neuen Markteinführungen erhöht den Kapazitätsausbau
Der indische Biermarkt hat mehr Produktexperimente und Premiumisierung erlebt, was Brauereien typischerweise dazu veranlasst, neue Kapazitäten für Fermentation, Filtration und Verpackung hinzuzufügen. Craft- und Premiumsegmente erfordern oft kleinere Chargenflexibilität, strengere Qualitätskontrollen und schnellere Umstellungen, was die Nachfrage nach modularen Brauereisystemen und Versorgungsanlagen erhöht. Wenn Marken von Taprooms auf regionale Verteilung expandieren, neigen sie dazu, in skalierbare Tanks, Kälteanlagen und Verpackungslinien zu investieren. Diese Expansion treibt auch die Ausgaben für Labor-, Cleaning-in-Place (CIP)- und Qualitätssicherungsausrüstung an, um die Konsistenz bei höheren Volumina zu gewährleisten.
- Zum Beispiel erklärte Carlsberg India, dass seine Brauerei in Mysuru eine neue Dosenlinie mit einer Produktionskapazität von 22.000 Dosen pro Stunde (CPH) hinzugefügt hat.
Steigende Investitionen in die Produktion von Malzspirituosen und Whisky unterstützen die Nachfrage nach Brennereiausrüstung
Das Wachstum in der Produktion von Malzspirituosen (einschließlich Whisky) neigt dazu, die Nachfrage nach Maischebottichen, Läutersystemen, Gärbehältern, Brennblasen, Kondensatoren und reifungsbezogener Infrastruktur zu erhöhen. Produzenten, die vom Blending zu höherem Malzgehalt oder Single-Malt-Positionierung übergehen, benötigen oft präzisere Prozesskontrollen und verbesserte Spirituosenausbeute. Mit dem Wachstum der Brennereien investieren sie auch in energieeffiziente Kessel, Wärmerückgewinnung und Wasseraufbereitungssysteme, um Betriebskosten zu verwalten. Die Ersatzzyklen von Ausrüstungen können sich beschleunigen, wenn Produzenten bessere Erträge, konsistente Geschmacksprofile und betriebsbereite Compliance anstreben.
Modernisierung und Automatisierung zur Verbesserung von Ertrag, Konsistenz und Compliance treiben Aufrüstungen an
Brauereien und Produzenten von Malzspirituosen priorisieren zunehmend Prozessstabilität, Rückverfolgbarkeit und reduzierte Verluste, was Aufrüstungen auf automatisierte Steuerungen und Instrumentierung unterstützt. Automatisierung kann die Chargenvariabilität reduzieren, die Reinigungseffektivität verbessern und eine bessere Überwachung kritischer Parameter wie Temperatur, gelöster Sauerstoff und Durchflussraten ermöglichen. Aufrüstungen werden auch durch die Notwendigkeit motiviert, sich entwickelnde Sicherheits-, Hygiene- und Produktqualitätsanforderungen von Regulierungsbehörden und großen Käufern zu erfüllen. Im Laufe der Zeit verschiebt die Modernisierung die Nachfrage nach Ausrüstung hin zu Sensoren, SCADA/PLC-Systemen, Inline-Qualitätsüberwachung und validierten Sanitätslösungen.
Effizienzanforderungen in den Bereichen Wasser, Energie und Verpackung beeinflussen Kaufentscheidungen für Ausrüstung
Die Produktion von Bier und Malzspirituosen ist ressourcenintensiv, daher können Versorgungs- und Nachhaltigkeitsinitiativen direkte Treiber für Investitionsausgaben werden. Viele Produzenten bewerten Ausrüstung basierend auf den Gesamtkosten des Eigentums, nicht nur auf den Anschaffungspreis, was das Interesse an Wärmetauschern, Dampfrückgewinnung, effizienter Kühlung und verlustarmen Transfersystemen erhöht. Auch die Verpackungseffizienz ist wichtig, da Liniengeschwindigkeit, Füllgenauigkeit und Ausfallzeiten die Kosten pro Liter erheblich beeinflussen können. Diese Faktoren unterstützen die Nachfrage nach effizienten Abfüll-/Dosenlinien, Fasssystemen, Wasseraufbereitung, Abwasserbehandlung und Rückgewinnungslösungen.
- Zum Beispiel berichtete United Breweries von einer durchschnittlichen Wasserintensität von 2,93 kl/kl im Geschäftsjahr 2023–24 und stellte außerdem fest, dass sieben Brauereien mit Reject Management Systems (RMS) und zwei Brauereien mit Zero Liquid Discharge (ZLD) Systemen ausgestattet sind.
Markttrends und Chancen für Bier- und Malzspirituosenausrüstung in Indien
Übergang zu modularen, skalierbaren Anlagen, um unsichere Nachfrage und gestaffelte Expansionspläne zu erfüllen
Ein häufiger Trend ist die Präferenz für modulare Ausrüstung, die in Phasen erweitert werden kann, wenn die Volumina steigen. Dieser Ansatz reduziert das Inbetriebnahmerisiko und hilft den Produzenten, Investitionsausgaben mit Nachfrage- und Vertriebswachstum in Einklang zu bringen. Skid-montierte Versorgungsanlagen, modulare Fermentationsblöcke und skalierbare Verpackungslinien werden sowohl für Neueinsteiger als auch für expandierende regionale Akteure zunehmend attraktiv. Dies schafft Chancen für Lieferanten, die standardisierte Module, schnellere Lieferung und vorhersehbare Leistungszusagen anbieten.
Größerer Fokus auf Energie-, Wasser- und Abwasserlösungen, da Betriebskosten zu einem strategischen Hebel werden
Produzenten achten verstärkt auf Ressourceneffizienz, einschließlich Wasserwiederverwendung, Energierückgewinnung und geringeren Abwasserbelastungen. Dieser Trend erweitert die Chancen für Lieferanten von Wasseraufbereitung, Abwasserbehandlungsanlagen (ETPs), anaeroben Vergärern, Wärmerückgewinnung und fortschrittlichen Kühllösungen. Anbieter, die Einsparungen quantifizieren und Leistungsüberwachung bieten können, können sich durch Lebenszykluswert, nicht nur durch den Gerätepreis, behaupten. Serviceorientierte Angebote wie Audits, Nachrüstungen und Leistungskontrakte können in diesem Umfeld zu einem Unterscheidungsmerkmal werden.
Automatisierung, Datenprotokollierung und Fernwartungsmodelle entwickeln sich vom „Nice-to-have“ zum Standard
Die Digitalisierung breitet sich über große Anlagen hinaus auf mittelgroße Brauereien und Brennereien aus, insbesondere dort, wo Qualitätssicherheit und Reduzierung von Ausfallzeiten wichtig sind. Produzenten möchten zunehmend Ausrüstung, die Sensoren, Rezeptmanagement, Rückverfolgbarkeit und Wartungswarnungen in ein einziges Betriebsframework integriert. Dies schafft Chancen für Automatisierungsintegratoren, OEMs mit starker Steuerungskompetenz und Aftermarket-Anbieter, die Kalibrierung und vorbeugende Wartung anbieten. Fernüberwachung und schnellere Ersatzteillogistik können auch die Betriebszeit verbessern, was viele Betreiber mehr schätzen als marginale Einsparungen bei Investitionsausgaben.
Das Wachstum vielfältiger Verpackungsformate und Vertriebskanäle verändert die Nachfrage nach Verpackungslinien
Die Nachfrage verschiebt sich hin zu flexiblen Verpackungsoptionen – Dosen, Premiumflaschen, Fässer und manchmal kleinere Formate für den modernen Einzelhandel und vor Ort. Jede Formatänderung erfordert in der Regel neue Füll-, Verschluss-, Pasteurisierungs-/Sterilisierungsoptionen, Etikettierungs- und Inspektionssysteme. Dieser Trend schafft Möglichkeiten für Linienaufrüstungen, End-of-Line-Automatisierung und Qualitätsinspektion (Füllstand, Nahtintegrität, Codierung). Lieferanten, die schnelle Umstellungen und zuverlässige Leistung bei unterschiedlichen Liniengeschwindigkeiten bieten können, profitieren, wenn sich die Produktportfolios erweitern.
Analyse der Herausforderungen des indischen Marktes für Bier- und Malzspirituosenausrüstung
Der indische Markt für Bier- und Malzspirituosenausrüstung kann mit Kostensensibilität und längeren Beschaffungszyklen konfrontiert sein, insbesondere bei mittelgroßen Produzenten, die Capex mit Betriebskapital ausbalancieren. Importierte Komponenten und spezialisierte Systeme können Projekte Währungsrisiken, Vorlaufzeitvariabilität und höheren Wartungskosten aussetzen, wenn lokale Unterstützung begrenzt ist. Inbetriebnahmeverzögerungen können auftreten, wenn Versorgungsunternehmen, Bauarbeiten und Lieferantenkoordination nicht abgestimmt sind, was die Gesamtkosten des Projekts erhöht. Käufer vergleichen auch die Ausrüstungsanbieter hinsichtlich der Reaktionsfähigkeit nach dem Verkauf, der Verfügbarkeit von Ersatzteilen und der Betriebszeitgarantien, was für neue Marktteilnehmer schwer zu erreichen sein kann.
- Zum Beispiel hebt Alfa Laval hervor, dass es in Indien drei Servicezentren, ein Team von über 80 Servicetechnikern und Serviceabdeckung an mehr als 50 Standorten hat – Fähigkeiten, die direkt von Bedeutung sind, wenn Käufer die Tiefe der lokalen Unterstützung und das Ausfallrisiko für spezialisierte Ausrüstung bewerten.
Betriebliche Einschränkungen können auch Leistungssteigerungen der Ausrüstung begrenzen, insbesondere dort, wo die Verfügbarkeit von Wasser, die Zuverlässigkeit der Stromversorgung oder die Einhaltung von Abwasseranforderungen eine Herausforderung darstellen. Produzenten benötigen möglicherweise zusätzliche Investitionen in Versorgungsunternehmen (Kessel, Kühlung, Kläranlagen), um die vollen Vorteile moderner Brauerei- oder Destillationssysteme zu realisieren. Die Verfügbarkeit qualifizierter Bediener kann ein Engpass für automatisierte Anlagen sein, was Schulungen und standardisierte Betriebsverfahren entscheidend macht. Schließlich können sich Produkt- und regulatorische Anforderungen je nach Bundesstaat und Kanal unterscheiden, was die Standardisierung erschwert und den Bedarf an kundenspezifischen Linienkonfigurationen erhöhen kann.
- Zum Beispiel verweist Radico Khaitan auf eine Konfiguration zur Wiederverwendung von Abwasser mit einem UF/RO-Abschnitt, der auf 3.600 m³/Tag ausgelegt ist und eine Gesamt-RO-Permeatmenge von 3.013 m³/Tag (angegeben mit 125 m³/Stunde) zur Wiederverwendung produziert, während auch die Nutzung von Biomethangas im Kessel im Bereich von 3.000–4.000 m³/Tag angegeben wird, was zeigt, wie die Skalierung von Versorgungs- und Behandlungssystemen eine Voraussetzung für eine stabile, konforme Anlagenleistung werden kann.
Analyse der Segmentierung des indischen Marktes für Bier- und Malzspirituosenausrüstung:
Nach Gerätetyp
Der indische Markt für Bier- und Malzspirituosenausrüstung segmentiert sich nach Prozessanforderungen und Kapitalintensität. Mälzmaschinen sowie Maische- und Läuterbottiche unterstützen die Umwandlung und Extraktionseffizienz, wobei die Nachfrage mit der Kapazitätserweiterung und Rezeptflexibilität verbunden ist. Wärmetauscher unterstützen die Energieeffizienz und Temperaturkontrolle, während Kühl-, Filtrations- und Lagereinrichtungen mit dem Gärungsvolumen und den Qualitätszielen skalieren. Sudkessel verfolgen den Durchsatz und die Wiederholbarkeit der Brauerei, und Destillationsanlagen stellen den Hauptaufwand für Malzspirituosen dar, da sie Ausbeute und Geschmackssteuerung beeinflussen. Zusatzausrüstung wie CIP-Systeme, Pumpen, Ventile, Instrumentierung und Versorgungsunternehmen steigt mit strengeren Hygieneanforderungen und dem Fokus auf Betriebszeit.
Nach Anwendung
Je nach Anwendung unterscheiden sich die Einkäufe zwischen Brauereien und Herstellern von Malzspirituosen aufgrund von Prozessanforderungen und Produktspezifikationen. Brauereien priorisieren die Expansion auf der Kaltseite, Filtration und Lagerung, um eine breitere Verteilung und mehr SKUs zu unterstützen, während Verpackungskompatibilität und schnelle Umstellungen bei Dosen, Flaschen und Fässern wichtig sind. Malzspirituosenanlagen konzentrieren sich auf die Destillationsleistung, eine engere Prozesskontrolle und Energieeffizienz, um die Kosten pro Liter und die Konsistenz der Spirituosen zu schützen
Segmentierung:
Nach Gerätetyp
- Mälzmaschinen
- Maisch- und Läuterbottiche
- Wärmetauscher
- Kühl-, Filter- und Lagereinrichtungen
- Siedekessel
- Destillationsanlagen
- Sonstige Hilfsausrüstung
Nach Anwendung
- Brauereien
- Malzspirituosen
Regionale Analyse:
Der indische Markt für Bier- und Malzspirituosenausrüstung zeigt die stärkste Nachfrage in Nordindien mit einem Anteil von 30%. Indikatoren für den Bierkonsum platzieren Nordindien in den jüngsten regionalen Aufteilungen bei etwa 29%, was höhere Investitionen in Brauereien unterstützt. Indikatoren für Destillationsanlagen weisen ebenfalls auf Nordindien mit etwa 28% im Jahr 2024 hin, was mit starken Produktionsbasen für Spirituosen übereinstimmt. Es profitiert von großer installierter Kapazität und stetigen Ersatzinvestitionen.
Der indische Markt für Bier- und Malzspirituosenausrüstung weist West- und Zentralindien einen Anteil von 27% zu. Er sieht Nachfrage von Großbrauereien, Verpackungslinien und Versorgungsupgrades in der Nähe wichtiger Logistikkorridore. Produzenten hier priorisieren oft Brauhäuser mit hohem Durchsatz und effiziente Kaltseitensysteme. Er unterstützt auch Destillationsprojekte, die eine bessere Ausbeute und Energieverwendung anstreben.
Der Markt weist Südindien einen Anteil von 25% und Ost- sowie Nordostindien 18% zu. Südindien unterstützt Premiumbier und stärkere On-Trade-Präsenzen, was die Ausgaben für Fermentations-, Filtrations- und QA-Systeme erhöht. Ost- und Nordostindien konzentrieren sich auf neue Kapazitäten und kostenorientierte Hilfsausrüstung, bei denen Projekte in kleinerem Maßstab beginnen. Es sieht sich höheren Logistik- und Servicebeschränkungen gegenüber, die Upgrade-Zyklen verlangsamen können.
Analyse der Hauptakteure:
- Praj Industries Ltd.
- Rattan Industrial India Pvt. Ltd.
- Fabtech Innovations
- Brew Force
- Bosco India
- Upase Process Equipments
- Hypro Engineers Pvt. Ltd.
- Alfa Laval India Private Limited
- Padmatech Industries Pvt. Ltd.
Wettbewerbsanalyse:
Die Wettbewerbsdynamik auf dem indischen Markt für Bier- und Malzspirituosenausrüstung umfasst globale OEMs, indische Hersteller und Systemintegratoren, die in Bezug auf Lebenszykluskosten, Lieferzeit und Service-Reichweite konkurrieren. Große Brauereien und etablierte Brennereien bevorzugen Lieferanten mit nachgewiesenen Referenzen, hygienegerechten Designs und starker Automatisierung, was OEMs und EPC-Partnern zugutekommt. Mittelständische Produzenten priorisieren Preis, lokale Fertigung und schnelle Inbetriebnahme, was inländische und modulare Lieferanten unterstützt. Die Integration von Versorgungsleistungen und Steuerungspaketen treibt die Differenzierung durch Reduzierung von Ausfallzeiten und Chargenvariabilität voran. After-Sales-Support, Ersatzteilzugang und Schulungen prägen Folgeaufträge, während Standardtanks preislich wettbewerbsfähig bleiben und spezialisierte Destillation, Hochgeschwindigkeitsverpackung und fortschrittliche Filtration bessere Margen bieten.
Neueste Entwicklungen:
- Im November 2025 kündigte Rattan Industrial India Pvt. Ltd. „exklusive Markteinführungen“ an, die es auf der IntraPac India 2025 vorstellen wollte, darunter eine Hochgeschwindigkeits-Abfülllinie, die Vakuumfüllung, Spülen und Verschließen kombiniert (positioniert für Spirituosenabfüllung) und eine Kohlenstofffiltrationseinheit für Wodka.
- Im September 2025 veröffentlichte Brew Force ein aktualisiertes „Projekte & Kunden“-Portfolio, das sich auf die schlüsselfertige Ausführung von Brennereiprojekten konzentriert.
- Im Oktober 2024 kündigte Pernod Ricard India den Spatenstich für das, was es als Asiens größte Malzdestillerie und Reifungsanlage in Nagpur bezeichnete, an und positionierte das Projekt als wichtigen Schritt zum Aufbau einer End-to-End-Malzspirituosen-Produktionskapazität in Indien.
- Im Februar 2024 unterzeichnete Pernod Ricard India ein MoU mit der Regierung von Maharashtra zur Errichtung einer Malzspirituosen-Destillerie in Nagpur (Butibori) und verpflichtete sich zu einer Investition von bis zu 200 Millionen Euro.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ausrüstungstyp und Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Bier- und Malzgetränkeausrüstungen in Indien und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Bier- und Malzgetränkeausrüstungen in Indien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Bier und Malzspirituosen in Indien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Bier- und Malzgetränkeausrüstungen in Indien antreiben?
Wer sind die führenden Unternehmen im indischen Markt für Bier- und Malzgetränke-Ausrüstung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indien Markt für Bier- und Malzspirituosenausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indien Markt für Bier- und Malzspirituosenausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 204.08 million → 2032: 302.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indien Markt für Bier- und Malzspirituosenausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indien Markt für Bier- und Malzspirituosenausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indien Markt für Bier- und Malzspirituosenausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indien Markt für Bier- und Malzspirituosenausrüstung Market Drivers
- 3.3 Indien Markt für Bier- und Malzspirituosenausrüstung Market Restraints & Challenges
- 3.4 Indien Markt für Bier- und Malzspirituosenausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indien Markt für Bier- und Malzspirituosenausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indien Markt für Bier- und Malzspirituosenausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indien Markt für Bier- und Malzspirituosenausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indien Markt für Bier- und Malzspirituosenausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indien Markt für Bier- und Malzspirituosenausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indien Markt für Bier- und Malzspirituosenausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indien Markt für Bier- und Malzspirituosenausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indien Markt für Bier- und Malzspirituosenausrüstung Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indien Markt für Bier- und Malzspirituosenausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indien Markt für Bier- und Malzspirituosenausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indien Markt für Bier- und Malzspirituosenausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indien Markt für Bier- und Malzspirituosenausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indien Markt für Bier- und Malzspirituosenausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indien Markt für Bier- und Malzspirituosenausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indien Markt für Bier- und Malzspirituosenausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indien Markt für Bier- und Malzspirituosenausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indien Markt für Bier- und Malzspirituosenausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indien Markt für Bier- und Malzspirituosenausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indien Markt für Bier- und Malzspirituosenausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
