
Überblick über den Markt für Outdoor-Bekleidung in Indien:
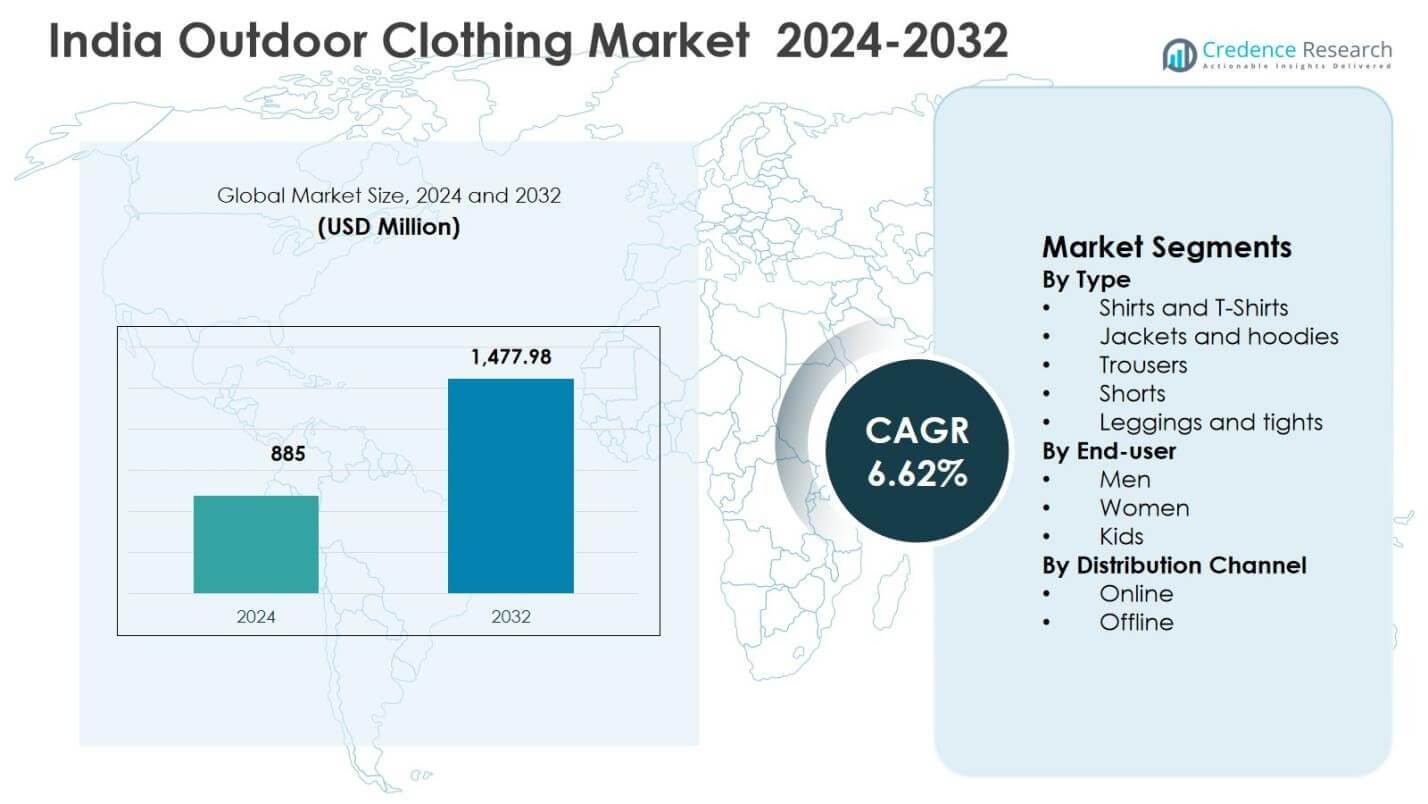
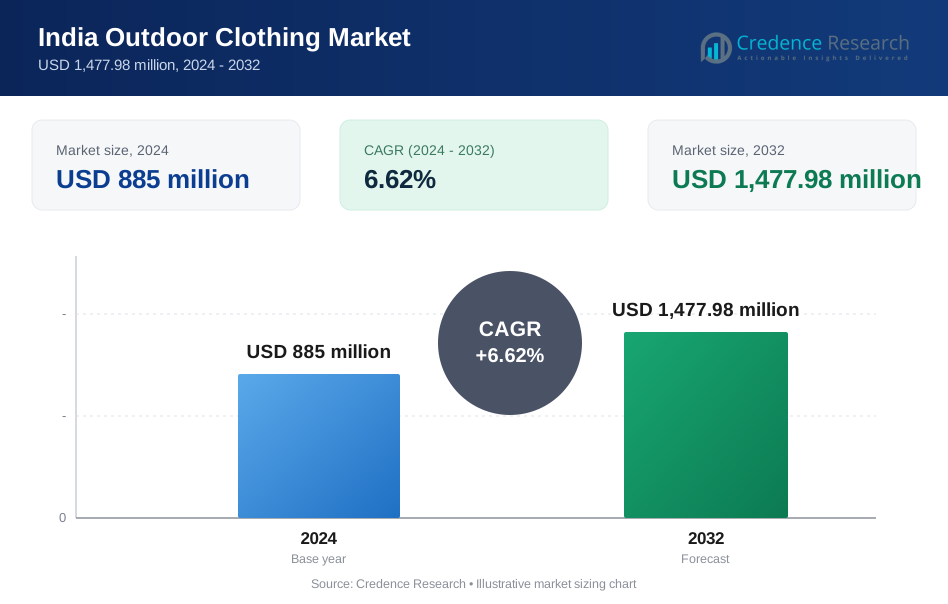
Der Markt für Outdoor-Bekleidung in Indien wurde im Jahr 2024 auf 885 Millionen USD geschätzt und soll bis 2032 1.477,98 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Outdoor-Bekleidung in Indien 2024 | 885 Millionen USD |
| Markt für Outdoor-Bekleidung in Indien, CAGR | 6,62 % |
| Marktgröße für Outdoor-Bekleidung in Indien 2032 | 1.477,98 Millionen USD |
Einblicke in den Markt für Outdoor-Bekleidung in Indien
- Das Marktwachstum wird durch steigenden Abenteuertourismus, Trekking, Wandern und Outdoor-Freizeitaktivitäten angetrieben, wobei Jacken und Hoodies im Jahr 2024 den Typensektor mit einem Anteil von 34,6 % dominieren, gefolgt von Hemden und T-Shirts mit 27,1 % und Hosen mit 19,4 %.
- Zu den wichtigsten Markttrends gehören die zunehmende Akzeptanz von Outdoor- und Freizeitbekleidung für den täglichen Gebrauch, die rasche Durchdringung des E-Commerce und die höhere Nachfrage nach leichter, wetterfester und multifunktionaler Kleidung, während das Segment der männlichen Endverbraucher im Jahr 2024 mit einem Anteil von 52,8 % führte.
- Die Marktlandschaft zeichnet sich durch eine starke Beteiligung internationaler und inländischer Marken aus, die sich auf Produktinnovationen, Omnichannel-Handel und Preisstrategien konzentrieren, während hohe Preissensibilität und saisonale Nachfrageschwankungen als wesentliche Einschränkungen wirken.
- Regional führte Nordindien den Markt im Jahr 2024 mit einem Anteil von 34,8 %, gefolgt von Westindien mit 26,3 % und Südindien mit 21,7 %, unterstützt durch Outdoor-Tourismus, Fitness-Adoption und wachsende städtische Verbrauchernachfrage.
Analyse der Marktsegmentierung für Outdoor-Bekleidung in Indien:
Nach Typ:
Nach Typ wird der Markt für Outdoor-Bekleidung in Indien von Jacken und Hoodies angeführt, die im Jahr 2024 34,6 % des Marktanteils ausmachten, angetrieben durch die steigende Teilnahme an Trekking, Wandern und Abenteuertourismus in Berg- und Kaltklimaregionen. Die wachsende Verbraucherpräferenz für wetterfeste, isolierte und multifunktionale Oberbekleidung hat die Nachfrage in diesem Segment gestärkt. Hemden und T-Shirts folgten mit einem Anteil von 27,1 %, unterstützt durch den täglichen Outdoor- und Reisegebrauch, während Hosen 19,4 % hielten, was die Nachfrage nach langlebigen und dehnbaren Stoffen widerspiegelt. Shorts und Leggings trugen zusammen 18,9 % bei, unterstützt durch fitnessorientierte Outdoor-Aktivitäten.
- Zum Beispiel bietet Decathlons MT100 Puffer Jacket für Trekking Wärme von 5°C bis -5°C mit einer Füllkraft von 125g/m² und wiegt 370g in Größe L, was es kompakt und ideal für Himalaya-Trekkings in kalten Regionen macht.
Nach Endverbraucher:
Nach Endverbraucher dominierten Männer den indischen Markt für Outdoor-Bekleidung mit einem Anteil von 52,8 % im Jahr 2024, unterstützt durch eine höhere Teilnahme an Abenteuersportarten, Trekking und Freizeitreisen. Ein gestiegenes verfügbares Einkommen und eine starke Markenpräsenz im Bereich der Leistungsbekleidung für Männer verstärkten diese Dominanz weiter. Frauen stellten 31,6 % des Marktes dar, angetrieben durch die steigende weibliche Teilnahme an Outdoor-Fitness, Camping und Reiseaktivitäten sowie die Erweiterung von frauenspezifischen Produktlinien. Das Segment der Kinder machte 15,6 % aus, unterstützt durch den wachsenden familienorientierten Outdoor-Tourismus und die steigende Nachfrage nach strapazierfähiger, schützender und bequemer Outdoor-Bekleidung für Kinder.
- Zum Beispiel bietet die Wiki Essentials-Linie von Wildcraft India Ausrüstung für Kinder und Jugendliche zum Wandern, Campen und Rucksackreisen, die für Familienerkundungen konzipiert ist.
Nach Vertriebskanal:
Nach Vertriebskanal blieb der Offline-Einzelhandel mit einem Marktanteil von 58,3 % im Jahr 2024 dominant, angetrieben durch die Vorliebe der Verbraucher, die Stoffqualität, Passform und den Komfort vor dem Kauf physisch zu bewerten. Fachgeschäfte für Outdoor-Bekleidung und Markenläden trugen erheblich zu dieser Dominanz bei. Online-Kanäle machten 41,7 % aus, unterstützt durch die schnelle Einführung von E-Commerce, eine breitere Produktverfügbarkeit, wettbewerbsfähige Preise und häufige Werbeangebote. Der wachsende Einfluss von digitalem Marketing, einfache Rückgabebedingungen und die zunehmende Smartphone-Durchdringung stärken weiterhin den Online-Verkauf, insbesondere bei jüngeren und städtischen Verbrauchern, die Outdoor-Bekleidungsprodukte kaufen.
Wichtige Wachstumsfaktoren
Steigender Abenteuertourismus und Outdoor-Freizeitaktivitäten
Das Wachstum des Abenteuertourismus in ganz Indien ist ein Haupttreiber des indischen Marktes für Outdoor-Bekleidung. Die zunehmende Teilnahme an Trekking, Wandern, Camping, Bergsteigen und naturbasierten Reisen hat die Nachfrage nach funktionaler Outdoor-Bekleidung erheblich erweitert. Regierungsinitiativen zur Förderung von Ökotourismus und Abenteuerzielen sowie verbesserter Zugang zu Bergstationen und Nationalparks haben die Outdoor-Teilnahme weiter beschleunigt. Verbraucher suchen zunehmend nach Kleidung, die thermische Isolierung, Wasserbeständigkeit, UV-Schutz und Haltbarkeit unter verschiedenen klimatischen Bedingungen bietet. Dieser Wandel von Freizeitkleidung zu leistungsorientierter Outdoor-Bekleidung hat direkt zur nachhaltigen Marktexpansion beigetragen.
- Zum Beispiel liefert die Sherpa-Serie von Gokyo extrem kalte Wetterbekleidung wie Daunenanzüge für Hochgebirgsexpeditionen über 7.000 Meter, die mit dickeren Stoffen für indische Körperformen für die Sicherheit beim Bergsteigen angepasst sind.
Steigendes Bewusstsein für Gesundheit, Fitness und Lebensstil
Das steigende Bewusstsein für körperliche Fitness und aktive Lebensstile beeinflusst den Konsum von Outdoor-Bekleidung in Indien stark. Stadtbewohner beteiligen sich zunehmend an Outdoor-Fitnessaktivitäten wie Trailrunning, Radfahren, Yoga-Retreats und Wochenendwanderungen, was die Nachfrage nach atmungsaktiver, leichter und feuchtigkeitsableitender Bekleidung antreibt. Der Einfluss sozialer Medien und die Exposition gegenüber globalen Fitnesstrends haben Outdoor- und Freizeitbekleidung weiter als Alltagskleidung normalisiert. Dieser Verhaltenswandel hat die Nutzung von Outdoor-Bekleidung über extreme Abenteuersportarten hinaus erweitert und unterstützt die konstante Nachfrage sowohl in Metropolen als auch in aufstrebenden städtischen Zentren.
- Zum Beispiel brachte Decathlon eine Activewear-Kollektion in Indien auf den Markt, die CELLIANT-Technologie mit REPREVE Recycled Polyester integriert, um Körperwärme in Infrarotenergie umzuwandeln, die die Blutzirkulation fördert und die Erholung während des Trainings unterstützt.
Wachsendes verfügbares Einkommen und Premiumisierung
Verbesserte Einkommensniveaus und veränderte Ausgabemuster haben es indischen Verbrauchern ermöglicht, in hochwertige und markenorientierte Outdoor-Bekleidung zu investieren. Mittel- und Oberschichtshaushalte legen zunehmend Wert auf Qualität, Haltbarkeit und Markenwert gegenüber kostengünstigen Alternativen. Die wachsende aspirative Denkweise, insbesondere unter jüngeren Verbrauchern, hat die Nachfrage nach technologisch fortschrittlichen Stoffen und stilvoller Outdoor-Bekleidung gestärkt. Die Positionierung von Premium-Produkten, kombiniert mit saisonalen Kollektionen und Leistungsgarantien, hat die Bereitschaft der Verbraucher, Geld auszugeben, erhöht und macht das Einkommenswachstum zu einem entscheidenden Treiber der Marktexpansion.
Wichtige Trends & Chancen
Expansion von E-Commerce und Omnichannel-Handel
Das rasante Wachstum von E-Commerce-Plattformen verändert die Art und Weise, wie Outdoor-Bekleidung in Indien vermarktet und verkauft wird. Online-Kanäle bieten eine breitere Produktauswahl, Zugang zu globalen Marken und detaillierte Produktinformationen, die fundierte Kaufentscheidungen ermöglichen. Die Integration von Omnichannel-Strategien, die Online-Sichtbarkeit mit Offline-Erlebnisgeschäften kombinieren, hat die Markenreichweite und Kundenbindung verbessert. Digital-First-Einführungen, Influencer-Marketing und datengesteuerte Personalisierung bieten starke Chancen für Hersteller und Einzelhändler, schnell zu skalieren, insbesondere in Städten der Stufe II und III mit steigender Internetdurchdringung.
- Zum Beispiel führte Decathlon einen Zwei-Stunden-Schnelllieferdienst in sieben großen indischen Städten über seine App ein, der es Kunden ermöglicht, Outdoor-Ausrüstung wie Wanderbekleidung schnell zu erhalten.
Innovation in nachhaltigen und leistungsstarken Stoffen
Innovationen mit Fokus auf Nachhaltigkeit stellen eine große Chance im indischen Outdoor-Bekleidungsmarkt dar. Verbraucher bevorzugen zunehmend Produkte aus recycelten Materialien, organischen Fasern und umweltfreundlichen Herstellungsprozessen. Gleichzeitig steigt die Nachfrage nach fortschrittlichen Leistungsmerkmalen wie Temperaturregulierung, antimikrobiellen Eigenschaften und leichter Isolierung. Marken, die in umweltfreundliche und dennoch leistungsstarke Stoffe investieren, können sich differenzieren und umweltbewusste Verbraucher gewinnen. Diese Konvergenz von Nachhaltigkeit und Funktionalität wird voraussichtlich langfristige Wachstumschancen eröffnen.
- Zum Beispiel fertigt Alcis Sports sein Wonder Tee aus recycelten PET-Flaschen, was acht pro Shirt entspricht und einen leichten, atmungsaktiven Stoff ergibt, der pro Einheit 27 Liter Wasser im Vergleich zu neuen Materialien spart.
Wichtige Herausforderungen
Hohe Preissensibilität und begrenzte Massenakzeptanz
Trotz steigender Nachfrage bleibt die hohe Preissensibilität eine zentrale Herausforderung im indischen Outdoor-Bekleidungsmarkt. Hochwertige Outdoor-Bekleidung hat oft höhere Preispunkte aufgrund spezialisierter Materialien und Technologien, was die Akzeptanz bei preisbewussten Verbrauchern einschränkt. Ein großer Teil der Bevölkerung verlässt sich weiterhin auf kostengünstige oder unmarkierte Alternativen, insbesondere für gelegentliche Outdoor-Nutzung. Diese Preisbarriere schränkt die Marktdurchdringung in ländlichen und einkommensschwächeren Segmenten ein und stellt Marken vor die Herausforderung, Erschwinglichkeit mit Leistung und Qualität in Einklang zu bringen.
Klimatische Vielfalt und saisonale Nachfrageschwankungen
Indiens vielfältiges Klima stellt Hersteller von Outdoor-Bekleidung vor betriebliche und nachfragebezogene Herausforderungen. Die saisonale Abhängigkeit, insbesondere bei Kaltwetterbekleidung, führt zu ungleichmäßigen Verkaufszyklen und komplexem Bestandsmanagement. Die Nachfrage nach isolierten Jacken und Thermokleidung konzentriert sich auf bestimmte Regionen und Monate, während andere Produktkategorien inkonsistente Nachfrage erfahren. Die Anpassung der Produktportfolios an regionale Klimaschwankungen bei gleichzeitiger Aufrechterhaltung effizienter Lieferketten bleibt eine dauerhafte Herausforderung, die die Rentabilität und Prognosegenauigkeit beeinflusst.
Regionale Analyse
Nordindien
Nordindien machte 34,8 % des indischen Outdoor-Bekleidungsmarktes im Jahr 2024 aus und ist damit der führende regionale Beitrag. Die Dominanz der Region wird durch eine starke Beteiligung an Trekking, Bergsteigen, Skifahren und Wintertourismus in Himachal Pradesh, Uttarakhand, Jammu & Kaschmir und Ladakh angetrieben. Die Nachfrage nach isolierten Jacken, Thermoschichten und wetterfester Oberbekleidung bleibt aufgrund langer Kaltperioden und schneereicher Gebiete hoch. Darüber hinaus unterstützen die Präsenz etablierter Abenteuer-Tourismuszentren, steigendes verfügbares Einkommen und ein höheres Markenbewusstsein unter städtischen Verbrauchern in Delhi NCR und Chandigarh das anhaltende regionale Marktwachstum.
Westindien
Westindien hielt 26,3 % des Marktanteils im Jahr 2024, unterstützt durch die zunehmende Akzeptanz des Outdoor-Lifestyles in Maharashtra, Gujarat und Rajasthan. Urbane Zentren wie Mumbai, Pune und Ahmedabad tragen erheblich zur Nachfrage nach leichter, atmungsaktiver und vielseitiger Outdoor-Bekleidung bei, die sich für Wandern, Radfahren und Reisen eignet. Die Region profitiert von einer starken Einzelhandelsdurchdringung, sowohl offline als auch online, sowie von zunehmenden Wochenendabenteueraktivitäten in Küsten- und Wüstengebieten. Wachsende Fitnessbewusstheit und modeorientierte Outdoor-Bekleidung stärken die Nachfrage in dieser Region weiter.
Südindien
Südindien repräsentierte 21,7 % des indischen Outdoor-Bekleidungsmarktes im Jahr 2024, angetrieben durch zunehmende Teilnahme an Trekking, Trailrunning und Ökotourismus in Karnataka, Tamil Nadu und Kerala. Bergstationen wie Coorg, Ooty und Munnar unterstützen eine konstante Nachfrage nach Outdoor-Bekleidung, die für milde Kälte und hohe Luftfeuchtigkeit ausgelegt ist. Die Region zeigt eine starke Akzeptanz von leistungsbasierten Hemden, T-Shirts und Hosen anstelle von schwerer Winterbekleidung. Hohe Internetdurchdringung, eine junge Bevölkerung und eine starke Nutzung des E-Commerce unterstützen weiterhin das stetige regionale Wachstum.
Ostindien
Ostindien machte 10,2 % des Marktanteils im Jahr 2024 aus, unterstützt durch allmähliches Wachstum bei Outdoor-Aktivitäten in Westbengalen, Odisha und den nordöstlichen Staaten. Trekking, Wildtiertourismus und Naturerkundungen in Regionen wie Sikkim, Arunachal Pradesh und Assam erhöhen die Nachfrage nach langlebiger und schützender Outdoor-Bekleidung. Während die Gesamtmarktdurchdringung im Vergleich zu anderen Regionen niedriger bleibt, stärken verbesserte Infrastruktur, steigendes verfügbares Einkommen und wachsendes Bewusstsein für Marken-Outdoor-Bekleidung die regionalen Konsummuster, insbesondere bei jüngeren Verbrauchern.
Zentralindien
Zentralindien erfasste 7,0 % des indischen Marktes für Outdoor-Bekleidung im Jahr 2024, was auf eine aufstrebende, aber vergleichsweise geringere Akzeptanz hinweist. Staaten wie Madhya Pradesh und Chhattisgarh tragen durch wachsendes Interesse an Camping, Wildtiertourismus und Outdoor-Fitnessaktivitäten bei. Die Nachfrage wird hauptsächlich durch erschwingliche und mittelpreisige Outdoor-Bekleidung angetrieben, anstatt durch Premiumprodukte. Eine begrenzte Einzelhandelspräsenz und ein geringeres Bewusstsein für spezialisierte Outdoor-Bekleidung hemmen ein schnelleres Wachstum; jedoch wird erwartet, dass zunehmende Urbanisierung, Tourismusentwicklung und ein wachsender Zugang zum Online-Handel die regionale Marktleistung allmählich verbessern werden.
Segmentierungen des indischen Marktes für Outdoor-Bekleidung:
Nach Typ
- Hemden und T-Shirts
- Jacken und Hoodies
- Hosen
- Shorts
- Leggings und Strumpfhosen
Nach Endverbraucher
- Männer
- Frauen
- Kinder
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des indischen Marktes für Outdoor-Bekleidung zeigt eine mäßig fragmentierte Struktur mit starkem Wettbewerb zwischen internationalen und inländischen Marken, darunter Decathlon India, Wildcraft, Columbia Sportswear Company, The North Face, Quechua (von Decathlon), Patagonia, Adidas Outdoor, The Timberland Company, Mountain Hardwear und Jack Wolfskin. Diese Akteure konkurrieren hauptsächlich in Bezug auf Produktleistung, Preisgestaltung, Haltbarkeit und Markenbekanntheit. Internationale Marken konzentrieren sich auf eine Premium-Positionierung und fortschrittliche Stofftechnologien, während inländische Akteure auf Erschwinglichkeit und Lokalisierung setzen, um eine breitere Verbraucherbasis zu erreichen. Die Expansion exklusiver Markenfilialen, aggressive E-Commerce-Strategien und Partnerschaften mit Abenteuertourismus-Plattformen sind zentral für die Wettbewerbspositionierung. Kontinuierliche Produktinnovationen, einschließlich wetterfester und leichter Bekleidung, stärken die Differenzierung. Marketing über digitale Plattformen und von Influencern geführte Kampagnen intensivieren den Wettbewerb weiter, während effiziente Lieferketten und eine Omnichannel-Präsenz entscheidend für die Aufrechterhaltung des Marktanteils bleiben.
Analyse der Hauptakteure
- Jack Wolfskin
- Patagonia
- Decathlon Indien
- Mountain Hardwear
- The Timberland Company
- Quechua (von Decathlon)
- Columbia Sportswear Company
- Adidas Outdoor
- Wildcraft
- The North Face
Jüngste Entwicklungen
- Im August 2025 skizzierte Decathlon Sports India seine erweiterte Vision auf dem FashionXP Summit 2025, mit einem Fokus auf diversifizierte Einzelhandelsformate, verbesserte Omnichannel-Fähigkeiten und erhöhte F&E-Investitionen, um Outdoor- und technische Produkte für indische Verbraucher anzupassen.
- Im Mai 2024 kündigte Wildcraft India eine strategische Partnerschaft mit der Apparel Group an, um seine Präsenz im Bereich Outdoor-Bekleidung und -Ausrüstung in der Region des Golfkooperationsrates (GCC) durch Flagship-Stores und erweiterte Online-Angebote auszubauen.
- Im Mai 2024 startete Wildcraft India eine neue Content-Kampagne mit dem Titel „Adventure Ready“ zusammen mit seiner Wildcraft Storyboard Content-Serie, um Outdoor-Enthusiasten in ganz Indien zu engagieren und zu inspirieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endverbraucher, Vertriebskanal und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Outdoor-Bekleidung in Indien wird voraussichtlich ein stetiges Wachstum beibehalten, angetrieben durch die steigende Teilnahme am Abenteuertourismus und an Outdoor-Freizeitaktivitäten.
- Die zunehmende Akzeptanz von Outdoor- und Freizeitbekleidung für den täglichen Gebrauch wird die Verbraucherbasis in städtischen und halb-urbanen Gebieten weiter ausbauen.
- Produktinnovationen, die sich auf leichte, wetterfeste und multifunktionale Kleidung konzentrieren, werden ein wichtiger Wachstumskatalysator bleiben.
- Die zunehmende Durchdringung des E-Commerce und Omnichannel-Einzelhandelsstrategien werden die Produktzugänglichkeit in Städten der Stufe II und III verbessern.
- Das wachsende Bewusstsein für Gesundheit, Fitness und aktive Lebensstile wird die konstante Nachfrage nach leistungsorientierter Outdoor-Bekleidung unterstützen.
- Nachhaltigkeitsorientierte Herstellung und die Verwendung umweltfreundlicher Stoffe werden bei umweltbewussten Verbrauchern stärkere Akzeptanz finden.
- Premiumisierungstrends werden sich beschleunigen, da das verfügbare Einkommen steigt und das Markenbewusstsein bei jüngeren Zielgruppen zunimmt.
- Outdoor-Bekleidungslinien, die speziell für Frauen und Kinder ausgerichtet sind, werden aufgrund sich ändernder Lebensstilpräferenzen eine schnellere Akzeptanz erfahren.
- Strategische Kooperationen mit Abenteuertourismus-Anbietern und Sportgemeinschaften werden die Markenbekanntheit und Kundenbindung verbessern.
- Die regionale Produktanpassung an unterschiedliche klimatische Bedingungen wird für die langfristige Wettbewerbsfähigkeit des Marktes zunehmend wichtig.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Outdoor-Bekleidung in Indien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indische Outdoor-Bekleidungsmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des indischen Outdoor-Bekleidungsmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des indischen Outdoor-Bekleidungsmarktes antreiben?
Wer sind die führenden Unternehmen im indischen Outdoor-Bekleidungsmarkt?
Welche Region hatte 2024 den größten Anteil am indischen Outdoor-Bekleidungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Outdoor-Bekleidungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Outdoor-Bekleidungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 885 million → 2032: USD 1,477.98 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Outdoor-Bekleidungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Outdoor-Bekleidungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Outdoor-Bekleidungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Outdoor-Bekleidungsmarkt Market Drivers
- 3.3 Indischer Outdoor-Bekleidungsmarkt Market Restraints & Challenges
- 3.4 Indischer Outdoor-Bekleidungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Outdoor-Bekleidungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Outdoor-Bekleidungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Outdoor-Bekleidungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Outdoor-Bekleidungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Outdoor-Bekleidungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Outdoor-Bekleidungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Outdoor-Bekleidungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Outdoor-Bekleidungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Outdoor-Bekleidungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Outdoor-Bekleidungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Outdoor-Bekleidungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Outdoor-Bekleidungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Outdoor-Bekleidungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Outdoor-Bekleidungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Outdoor-Bekleidungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Outdoor-Bekleidungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Outdoor-Bekleidungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Outdoor-Bekleidungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Outdoor-Bekleidungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
