
Marktübersicht:
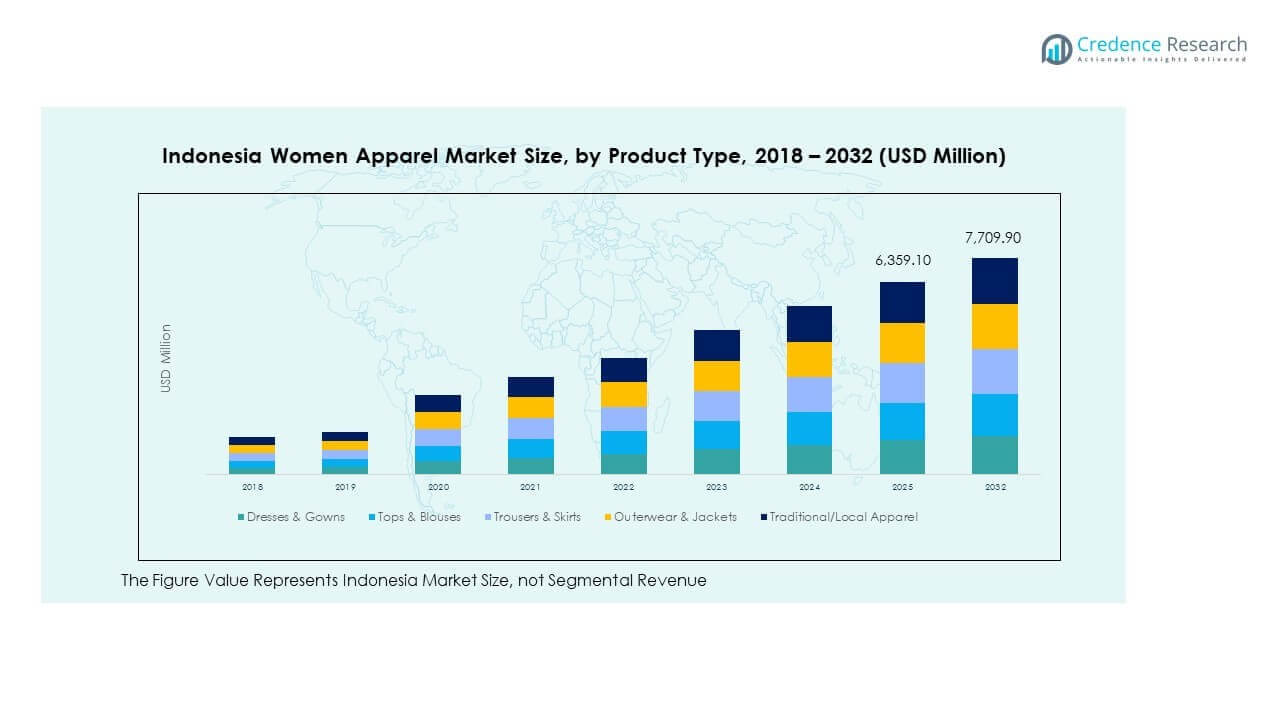
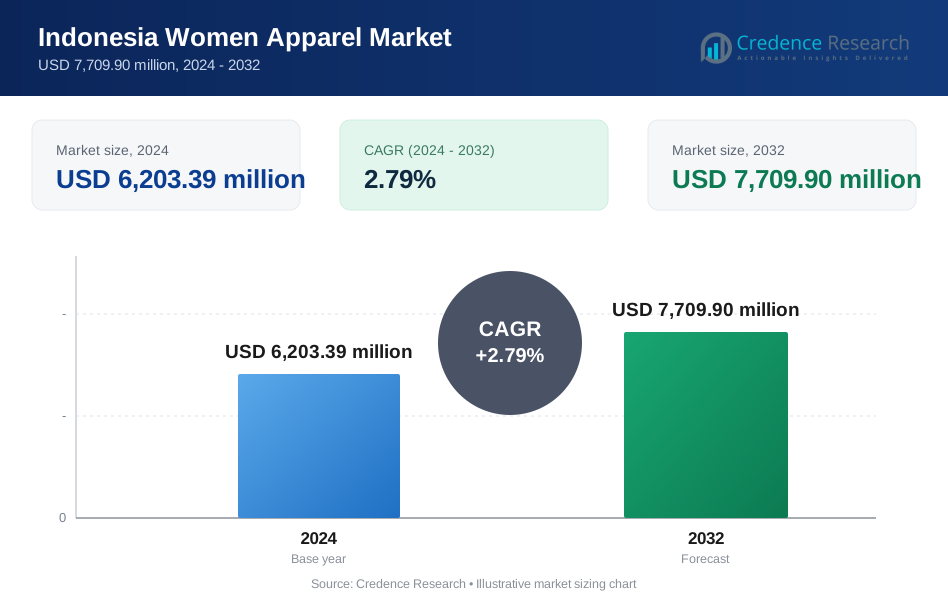
Der Markt für Damenbekleidung in Indonesien wurde 2018 auf 5.800,00 Millionen USD geschätzt und soll bis 2024 auf 6.203,39 Millionen USD und bis 2032 auf 7.709,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,79 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Damenbekleidung in Indonesien 2024 | 6.203,39 Millionen USD |
| Markt für Damenbekleidung in Indonesien, CAGR | 2,79 % |
| Marktgröße für Damenbekleidung in Indonesien 2032 | 7.709,90 Millionen USD |
Steigende Urbanisierung, wachsende mittlere Einkommensgruppen und zunehmendes Modebewusstsein unter jungen Frauen treiben die Nachfrage weiter an. Soziale Medien, mobiler Handel und lokale Influencer-Kultur prägen Stilpräferenzen und Produkterkennung. Die Expansion des organisierten Einzelhandels und der verbesserte Zugang zu Markenbekleidung erweitern die Käuferbasis. Konsumentenverschiebungen hin zu Komfort, bescheidener Kleidung und preiswerten Modetrends stärken die Kategorieperformance. E-Commerce-Plattformen erhöhen die Bequemlichkeit und bieten eine größere Reichweite, insbesondere in preissensiblen und trendgetriebenen Segmenten.
Java führt den Markt mit starker städtischer Nachfrage, Einzelhandelsinfrastruktur und hoher Jugendbevölkerung an. Städte wie Jakarta, Bandung und Surabaya zeigen hohe Markenbindung und Premium-Ausgabeverhalten. Sumatra und Kalimantan folgen mit stetiger Übernahme von Modetrends, unterstützt durch regionale Einkaufszentren und mobile Einkäufe. Sulawesi und Bali zeigen steigende Nachfrage durch Boutique-Labels und kulturelle Kleidung, während Ostindonesien eine aufstrebende Zone mit wachsendem Einzelhandelszugang und digitalem Einfluss bleibt.

Markteinblicke
- Der Markt wurde 2018 auf 5.800,00 Millionen USD, 2024 auf 6.203,39 Millionen USD geschätzt und soll bis 2032 auf 7.709,90 Millionen USD anwachsen, mit einer CAGR von 2,79 %.
- Java dominiert mit einem Anteil von 55 % aufgrund der städtischen Konzentration, gefolgt von Sumatra mit 16 % und Kalimantan mit 9 %, angetrieben durch die Expansion des Einzelhandels und der Verbraucherbasis.
- Sulawesi und Bali halten zusammen einen Anteil von 15 %, wobei Bali von der tourismusgebundenen Modenachfrage und Boutique-Einzelhandelserlebnissen profitiert.
- Die Altersgruppe 45+ ist das am schnellsten wachsende Segment mit einer CAGR von 6,2 %, während die Altersgruppe 35–44 mit 5,8 % folgt, was das steigende Stilbewusstsein und das verfügbare Einkommen widerspiegelt.
- Kleider & Abendkleider führen die Produktpräferenz an, und E-Commerce gewinnt weiterhin an Bedeutung bei jüngeren Verbrauchern und Käufern aus ländlichen Gebieten, was das langfristige Wachstum unterstützt.
Markttreiber
Urbanisierung, steigendes Einkommen der Mittelschicht und sich änderndes Modebewusstsein unter jungen Verbrauchern
Die rasche Urbanisierung und das wachsende Einkommen der Mittelschicht treiben die Modeakzeptanz in Indonesien voran. Junge Verbraucher, insbesondere Frauen in städtischen Gebieten, beeinflussen Bekleidungstrends. Die zunehmende Exposition gegenüber globaler Mode durch soziale Medien beschleunigt die Nachfrage nach modernen Stilen. Der indonesische Markt für Damenbekleidung profitiert von wachsendem Markenbewusstsein und dem Einfluss von Gleichaltrigen. Westliche und koreanische Mode prägen weiterhin Kaufentscheidungen. Mode wird für jüngere Frauen zu einer Form des Selbstausdrucks. Lokale Marken reagieren schnell mit saisonalen Kollektionen. Der Markt profitiert von einem kulturellen Wandel hin zu modernen Kleidungsstilen. Er zeigt eine hohe Übereinstimmung mit jugendorientierter Produktpositionierung.
- Zum Beispiel erreichte Erigo im Juli 2022 eine Zielerreichung von 105,6 % und erzielte durch Instagram-Kampagnen, die auf urbane Gen Z abzielten, IDR 239.795.250. Diese Leistung wurde in einer Studie analysiert, die diesen speziellen Monat untersuchte.
Expansion organisierter Einzelhandelsformate in Städten der Stufe 1 und 2
Eine breitere Einzelhandelspräsenz verbessert die Zugänglichkeit und das Einkaufserlebnis bei Bekleidung. Einkaufszentren, Kaufhäuser und Modeketten erhöhen die Durchdringung in mittelgroßen Städten. Der indonesische Markt für Damenbekleidung verzeichnet in organisierten Einzelhandelsgeschäften höhere Besucherzahlen und Konversionen. Einzelhändler bieten segmentierte Produktlinien für Freizeit-, formelle und dezente Kleidung an. Ladenlayout und Ambiente verbessern die Markenpositionierung und das Lifestyle-Branding. Erschwinglicher Luxus und Premium-Mittelklasse-Labels ziehen anspruchsvolle Verbraucher an. Organisierte Akteure investieren auch in In-Store-Promotions und Influencer-Kampagnen. Produktproben, visuelles Merchandising und Treueprogramme unterstützen Wiederholungskäufe. Das Wachstum inländischer Modemarken unterstützt die Expansion des organisierten Einzelhandels.
Digitale Transformation, Social Media Marketing und E-Commerce-Wachstum
Der E-Commerce-Boom in Indonesien spielt eine zentrale Rolle bei der Gestaltung von Bekleidungsverkäufen. Online-Plattformen bieten eine größere Reichweite, Bequemlichkeit und Erschwinglichkeit für weibliche Käufer. Mobile-First-Oberflächen und digitale Geldbörsen vereinfachen die Einkaufserfahrung. Der indonesische Markt für Damenbekleidung profitiert von Social-Commerce-Modellen und influencergetriebenen Verkäufen. Instagram und TikTok fungieren als Hauptkanäle für die Produktentdeckung. Mikro-Influencer arbeiten mit Marken für kurzfristige Kampagnen zusammen. Social Media Marketing steigert die Sichtbarkeit für saisonale Promotionen und limitierte Drops. Plattformen wie Shopee und Tokopedia bieten exklusive Angebote und schnelle Lieferung. Kundenbewertungen und einfache Rückgabebedingungen stärken das Vertrauen in Online-Käufe.
- Zum Beispiel sammelte Erigo bis 2023 3,2 Millionen Follower auf Instagram, TikTok, YouTube und Facebook, wobei TikTok Shop Live-Streaming eine Korrelation von 0,761 zu Kaufentscheidungen zeigte, was einen starken Konversionseinfluss hervorhebt.
Steigende Vorliebe für dezente Mode und kulturell abgestimmte Kleidungsstile
Eine große muslimische Bevölkerung unterstützt das wachsende Interesse an dezenter Modebekleidung. Frauen suchen Kleidung, die religiöse Werte mit modernen Ästhetiken verbindet. Hijab-freundliche Mode, Maxikleider und lockere Silhouetten sind stark nachgefragt. Der indonesische Markt für Damenbekleidung passt sich diesem Wandel durch erweiterte dezente Bekleidungslinien an. Designer verbinden Tradition mit zeitgenössischem Styling, um den sich entwickelnden Erwartungen gerecht zu werden. Festliche Kollektionen, Hochzeitskleidung und Eid-Themenbekleidung zeigen starke saisonale Spitzen. Islamische Modewochen fördern einheimische Designer und inspirieren Produktinnovationen. Dezente Mode gewinnt auch in benachbarten muslimisch geprägten Ländern an Exportattraktivität. Sie positioniert Indonesien als Zentrum für dezente Mode in Südostasien.
Markttrends
Aufstieg der ethischen Mode, nachhaltige Materialien und bewusstes Verbraucherverhalten
Umweltbewusstes Einkaufen wird bei städtischen Käuferinnen immer häufiger. Verbraucher bewerten die Nachhaltigkeit von Materialien, Prozessen und Markenpraktiken. Der indonesische Damenbekleidungsmarkt spiegelt die steigende Nachfrage nach Bio-Baumwolle, Bambusstoffen und umweltfreundlichen Farbstoffen wider. Lokale Marken setzen auf Kleinserienproduktion, um Abfall zu minimieren. Verbraucher suchen Transparenz in der Beschaffung und ethische Arbeitspraktiken. Nachhaltige Modeveranstaltungen und Pop-ups ziehen Käufer der neuen Generation an. Die Gen Z führt die Bewegung hin zu klimaverantwortlicher Mode an. Mode-Resale-Plattformen und Secondhand-Shopping gewinnen ebenfalls an Akzeptanz. Marken mit Nachhaltigkeitsnachweisen bauen langfristiges Markenvertrauen und Loyalität auf.
- Zum Beispiel verwandelte SukkhaCitta 118 Hektar Ackerland durch regenerative Baumwollanbau und unterstützte über 1.500 Personen in seiner Lieferkette, wie in der Nachhaltigkeitsberichterstattung von National Geographic hervorgehoben.
Individualisierung, persönliche Stilberatung und Einsatz von KI bei Bekleidungsempfehlungen
Technologie personalisiert Mode in diesem Markt wie nie zuvor. Einzelhändler bieten KI-basierte Stilassistenten und Größenempfehlungstools an. Der indonesische Damenbekleidungsmarkt verzeichnet ein steigendes Engagement mit virtuellen Anproben. Verbraucher schätzen kuratierte Stilfeeds und Outfit-Bundles basierend auf dem Körpertyp. Lokale Fashion-Tech-Startups helfen Käufern, neue Looks zu entdecken. Einzelhändler nutzen Kundendaten, um maßgeschneiderte Vorschläge per E-Mail und Apps zu senden. Abonnementbasierte Mode-Dienste bieten rotierende Garderoben und kuratierte Lieferungen an. Die Verschmelzung von KI und Einzelhandel verbessert das Erlebnis und reduziert Rücksendungen. Mode-Personalisierung unterstützt höhere Zufriedenheit und Warenkorbgröße.
Einfluss von Streetwear, Athleisure und alltäglicher Funktionskleidung
Praktikabilität, Komfort und multifunktionale Kleidung stehen bei Stilentscheidungen im Vordergrund. Streetwear und Athleisure gewinnen in allen Alterssegmenten an Attraktivität. Der indonesische Damenbekleidungsmarkt setzt auf übergroße Silhouetten, Jogger und koordinierte Sets. Modebewusste Frauen bevorzugen stilvolle, aber tragbare Optionen für den täglichen Gebrauch. Sneaker, Umhängetaschen und atmungsaktive Stoffe ergänzen aktive Lebensstile. Marken kombinieren urbane Looks mit tropenfreundlichen Materialien. Lokale Labels experimentieren mit kräftigen Drucken, Slogans und Capsule-Drops. Athleisure-Marken arbeiten mit Prominenten zusammen, um die Sichtbarkeit zu erhöhen. Alltagskleidung entwickelt sich zu einem Mode-Statement jenseits traditioneller Kategorien.
- Zum Beispiel haben lokale indonesische Athleisure-Marken, die in Jakarta-Pop-ups vorgestellt wurden, koordinierte Sets mit atmungsaktiven, tropenangepassten Stoffen auf den Markt gebracht, mit Kollektionen, die bei Veranstaltungen gezeigt wurden, die Tausende von städtischen Käufern anzogen.
Aufstieg lokaler unabhängiger Designer und Nischenmode-Communities
Kleine Modemarken schaffen sich durch Nischenpositionierung eine treue Kundenbasis. Sie bieten Exklusivität, kulturelle Relevanz und direkte Verbraucherbindung. Der indonesische Damenbekleidungsmarkt unterstützt diesen Wandel durch Instagram-Boutiquen und handwerksbasierte Marken. Handstickerei, Batikfusion und geschlechtsneutrale Stile gewinnen an Bedeutung. Lokale Designer nehmen an regionalen Modewochen und Pop-up-Ausstellungen teil. Diese Kreativen sprechen identitätsbewusste Verbraucher an, die Originalität suchen. Mode-Communities wachsen durch Telegram-Gruppen, TikTok-Trends und von Kreativen geführte Plattformen. Nischenlabels vermeiden Massenproduktion und bewahren die Designintegrität. Unabhängige Labels fügen der indonesischen Modeidentität kulturelle Tiefe hinzu.
Analyse der Markt-Herausforderungen
Intensiver Preiswettbewerb und begrenzte Differenzierung unter Marken im mittleren Segment
Das mittlere Segment steht unter starkem Wettbewerb durch lokale und importierte Marken. Viele Marken operieren mit ähnlichen Preispunkten und sich überschneidenden Produktlinien. Der indonesische Damenbekleidungsmarkt kämpft mit einer Überabhängigkeit von Rabatten und Blitzverkäufen. Kleine Anbieter haben weder Markenbekanntheit noch Kundenbindungsprogramme. Fast-Fashion-Giganten nutzen Skaleneffekte, um Sichtbarkeit und Margen zu dominieren. Preiskämpfe verringern die Rentabilität über alle Vertriebskanäle hinweg. Marken haben Schwierigkeiten, Originalität bei schnellen Trendzyklen zu bewahren. Die Nachahmung populärer Stile führt zu einer Sättigung in den Kollektionen. Die Notwendigkeit einer klaren Differenzierung wird entscheidend, um Abwanderung zu vermeiden.
Volatilität der Lieferkette, Abhängigkeit von Rohstoffen und steigende Importkosten
Volatile Textillieferketten beeinflussen Produktionszeitpläne und Lieferzyklen. Viele indonesische Bekleidungsmarken sind auf importierte Stoffe und Verzierungen angewiesen. Der indonesische Damenbekleidungsmarkt steht unter Kostendruck durch Währungsschwankungen und Versandverzögerungen. Lokale Beschaffungsnetzwerke für spezialisierte Stoffe befinden sich noch im Aufbau. Fabrikverzögerungen während der festlichen Hochsaison stören die Markteinführungstermine. Geopolitische Faktoren und Handelsbeschränkungen erhöhen die Importunsicherheit. Inländische Hersteller stehen vor Arbeitskräftemangel und begrenzter Automatisierung. Bestandsfehlanpassungen aufgrund von Prognosefehlern führen zu Überbeständen oder Ausverkäufen. Lieferineffizienzen behindern die nahtlose Produktverfügbarkeit in den Regionen.
Marktchancen
Unerschlossenes Wachstum in ländlichen und Tier-3-Märkten unterstützt durch digitale Durchdringung
Aufkommender Internetzugang und Smartphone-Nutzung unterstützen den Bekleidungskonsum in ländlichen Gebieten. Frauen in Tier-3-Städten zeigen ein wachsendes Bewusstsein für Modetrends. Der indonesische Damenbekleidungsmarkt kann Potenzial durch regionale Influencer und lokale Kampagnen erschließen. E-Commerce-Plattformen überbrücken Produktlücken in unterversorgten Gebieten. Mobile-First-Design, Nachnahme und lokalisierte Größen unterstützen die ländliche Akzeptanz. Marken, die moderate Preise und vielseitige Produkte anbieten, werden frühzeitig an Zugkraft gewinnen.
Potenzial zur Erweiterung des indonesischen Segments für bescheidene Mode in globale Exportmärkte
Indonesien kann in Südostasien führend in der Innovation und im Export von bescheidener Mode sein. Kultureller Reichtum und islamische Modekreativität ziehen ausländische Käufer an. Der indonesische Damenbekleidungsmarkt kann durch Messen und B2B-Plattformen skalieren. Partnerschaften mit globalen Einzelhändlern eröffnen den Zugang zu Märkten mit muslimischer Mehrheit. Zertifizierungen für ethische Produktion und bescheidene Konformität steigern die Attraktivität. Es positioniert das Land als Mehrwert-Bekleidungsexporteur.
Analyse der Marktsegmentierung
Produkttyp
Der indonesische Damenbekleidungsmarkt verzeichnet eine starke Nachfrage in allen Produktkategorien, wobei Kleider & Roben aufgrund von kulturellen Veranstaltungen und formellen Anlässen führend sind. Oberteile & Blusen performen gut in Freizeit- und Büroumgebungen, während Hosen & Röcke Vielseitigkeit bieten. Oberbekleidung & Jacken wachsen saisonal und in städtischen Zonen. Traditionelle/regionale Bekleidung bleibt während Festivals und regionalen Feierlichkeiten unverzichtbar.
- Zum Beispiel bietet Batik Keris eine umfangreiche Online-Kollektion von Damen-Batik-Kleidern mit traditionellen Nusantara-Motiven, die sowohl für formelle als auch für legere Anlässe geeignet sind.
Altersgruppe
Frauen im Alter von 25–34 Jahren stellen die größte Verbraucherbasis im indonesischen Damenbekleidungsmarkt dar, angetrieben durch Modebewusstsein und verfügbares Einkommen. Auch das Segment der 18–24-Jährigen zeigt eine starke Nachfrage nach trendigen und erschwinglichen Stilen. Käufer im Alter von 35–44 Jahren legen Wert auf Qualität und Komfort. Die Altersgruppe 45+ sucht nach bescheidenen, langlebigen Optionen.
Einkommensniveau
Die Mittelschicht dominiert den indonesischen Damenbekleidungsmarkt mit konstanten Käufen in allen Preisklassen. Verbraucher mit hohem Einkommen treiben das Wachstum im Premiumsegment voran und suchen nach exklusiven und markengebundenen Kollektionen. Die einkommensschwache Gruppe zeigt eine stetige Volumennachfrage im Wertsegment.
- Zum Beispiel bietet das Matahari Department Store, ein wichtiger Offline-Händler, eine breite Palette von Damenbekleidung im mittleren Preissegment in seinen Filialen in Indonesien an und unterstützt so den breiten Zugang zur Mode für städtische und vorstädtische Käufer.
Preissegment
Das Value/Mass Market-Segment hält den größten Anteil am indonesischen Damenbekleidungsmarkt, unterstützt durch breite Erschwinglichkeit. Angebote im mittleren Preissegment ziehen anspruchsvolle Käufer an, die Qualität und Preis ausbalancieren. Luxus/Premium bleibt eine Nische, expandiert jedoch mit steigender Markenpräferenz in städtischen Gebieten.
Vertriebskanal
Offline-Retail führt den indonesischen Damenbekleidungsmarkt aufgrund des Zugangs zu Geschäften in Einkaufszentren und an Hauptstraßen an. Online-Retail wächst schnell durch mobilen Handel und Influencer-Marketing. Direktvertrieb & Pop-up-Stores helfen Marken, sich lokal mit gezielten Angeboten zu verbinden.
Segmentierung
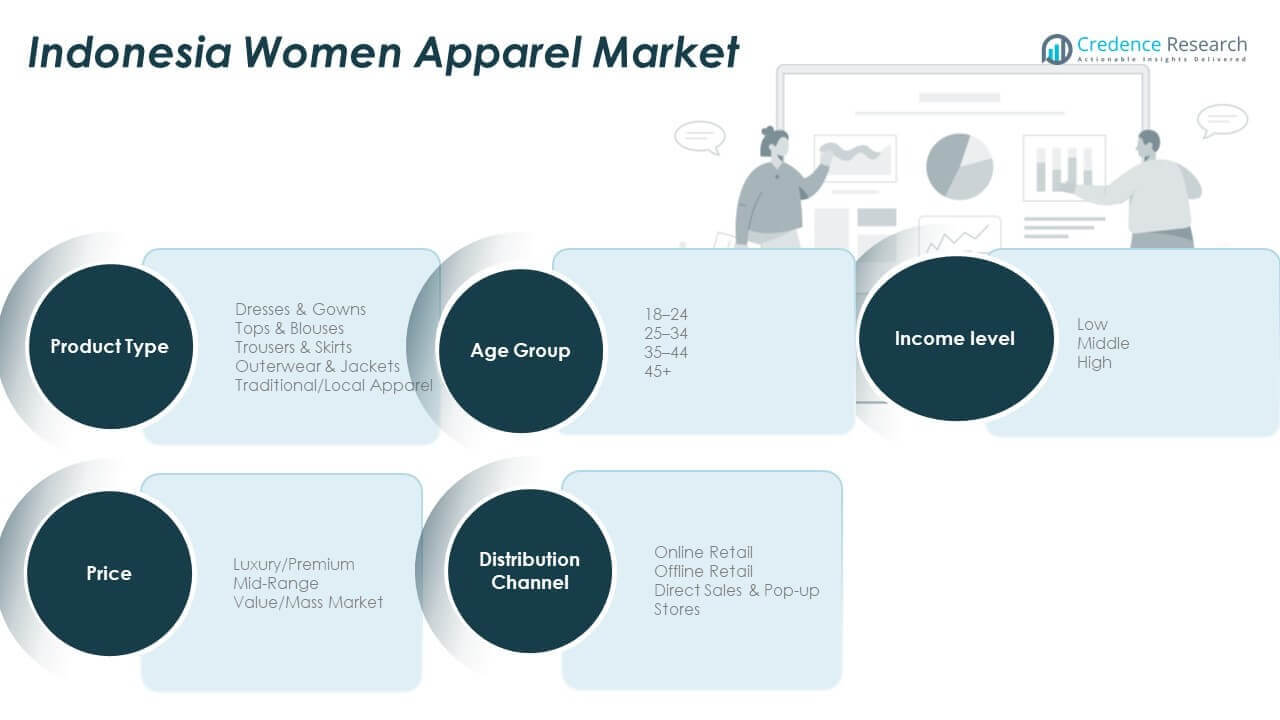
Nach Produkttyp
- Kleider & Abendkleider
- Tops & Blusen
- Hosen & Röcke
- Oberbekleidung & Jacken
- Traditionelle/Lokale Bekleidung
Nach Altersgruppe
- 18–24
- 25–34
- 35–44
- 45+
Nach Einkommensniveau
- Niedrig
- Mittel
- Hoch
Nach Preissegment
- Luxus/Premium
- Mittelklasse
- Value/Mass Market
Nach Vertriebskanal
- Online-Retail
- Offline-Retail
- Direktvertrieb & Pop-up-Stores
Regionale Analyse
Java – Die Einzelhandels- und Modehochburg mit über 55% Marktanteil
Java dominiert den indonesischen Markt für Damenbekleidung mit einem Umsatzanteil von mehr als 55% im Jahr 2024. Die dichte Bevölkerung der Insel, die starke urbane Infrastruktur und die hohe Einzelhandelskonzentration unterstützen eine robuste Nachfrage. Jakarta, Surabaya und Bandung fungieren als wichtige Zentren für Modekonsum und Einzelhandelsexpansion. Frauen im urbanen Java zeigen ein höheres Markenbewusstsein und eine höhere Kaufkraft. Organisierter Einzelhandel, Modeketten und E-Commerce-Fulfillment-Zentren sind in dieser Region stark konzentriert. Die junge Bevölkerung Javas treibt weiterhin den saisonalen Bekleidungsumsatz und die Trendadoption in sowohl mittleren als auch Premium-Kategorien voran.
Sumatra und Kalimantan – Erweiterung der Marktgrundlage mit einem kombinierten Anteil von fast 25%
Sumatra macht etwa 16% des Marktes aus, während Kalimantan fast 9% beiträgt. Diese Regionen spiegeln steigende Haushalte mit mittlerem Einkommen und zunehmende Modebewusstheit wider. Städte der zweiten und dritten Ebene wie Medan, Palembang und Banjarmasin zeigen eine zunehmende Einzelhandelsdurchdringung. Der indonesische Markt für Damenbekleidung nutzt Offline- und Mobile-First-Plattformen, um Verbraucher in diesen Zonen zu erreichen. Wirtschaftsentwicklungszonen und regionale Einkaufszentren unterstützen den Produktzugang in Vorstadtgebieten. Marken, die sich auf bescheidene Kleidung und Alltagsmode konzentrieren, gewinnen in diesen Märkten aufgrund kultureller Ausrichtung und praktischer Nachfrage starken Zuspruch.
Sulawesi, Bali und Ostindonesien – Aufstrebende Cluster mit ca. 20% Anteil
Sulawesi und Bali halten zusammen etwa 15% des Marktes, der Rest kommt aus Papua, Maluku und Nusa Tenggara. Bali führt im modegetriebenen Tourismus-Einzelhandel und bedient sowohl inländische als auch internationale Verbraucher. Sulawesi zeigt steigende urbane Entwicklung in Städten wie Makassar, was die Nachfrage nach Bekleidung ankurbelt. Der indonesische Markt für Damenbekleidung findet Wachstum in lokalen Modeboutiquen, Pop-up-Stores und kultureller Fusionskleidung in diesen Subregionen. Ostindonesien sieht eine langsamere Adaption, aber zunehmende Bewusstheit aufgrund verbesserter Konnektivität und digitaler Reichweite. Marktteilnehmer, die sich auf Erschwinglichkeit und lokalisierte Designs konzentrieren, gewinnen hier einen frühen Wettbewerbsvorteil.
Analyse der Hauptakteure
- Matahari Department Store
- PT Ramayana Lestari Sentosa
- PT Mitra Adiperkasa
- Berrybenka
- Hijup
Wettbewerbsanalyse
Der indonesische Markt für Damenbekleidung zeichnet sich durch eine Mischung aus einheimischen Einzelhändlern, Kaufhäusern, E-Commerce-Akteuren und Nischendesignern aus. Zu den Hauptakteuren gehören Matahari Department Store, PT Ramayana Lestari Sentosa, PT Mitra Adiperkasa, Berrybenka und Hijup. Diese Unternehmen dominieren die Kategorien formelle und Freizeitkleidung über Offline- und Online-Kanäle. Matahari und Ramayana führen im Massenmarktsegment durch expansive Einzelhandelspräsenz. Hijup und Berrybenka spezialisieren sich auf bescheidene Mode und digital-first Einzelhandel und bedienen jüngere, technikaffine Verbraucher. Der Markt bleibt hochgradig wettbewerbsfähig mit minimalen Eintrittsbarrieren für lokale Marken. E-Commerce-Plattformen ermöglichen es kleineren Modelabels, schnell durch kuratierte Online-Schaufenster zu skalieren. Preissensibilität prägt die Produktpositionierung in den meisten Kategorien. Marken differenzieren sich durch lokale Stilrichtungen, Stoffinnovationen und influencergetriebene Vermarktung. Fast-Fashion-Trends treiben kontinuierliche Produktauffrischungszyklen an, was Agilität unerlässlich macht. Der indonesische Markt für Damenbekleidung entwickelt sich weiter, da lokale und internationale Marken in Stil, Geschwindigkeit und Nachhaltigkeit konkurrieren.
Jüngste Entwicklungen
- Im Dezember 2025 ging PT Mitra Adiperkasa eine Partnerschaft mit Abercrombie & Fitch ein, um Geschäfte in Indonesien zu eröffnen und sein Bekleidungsangebot, einschließlich Damenlinien, zu erweitern.
- Im September 2025 erwarb Pacific Universal Investments aus Singapur einen Anteil an PT Mitra Adiperkasa, genehmigt von der philippinischen Wettbewerbsbehörde, was möglicherweise seine Position im Damenbekleidungsmarkt stärkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Altersgruppe, Einkommensniveau, Preissegment und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Die Nachfrage der urbanen Jugend wird weiterhin Trends prägen und den Verkauf von Fast Fashion und Lifestyle-Kleidung antreiben.
- Die E-Commerce-Penetration wird sich mit mobilen Strategien in ländlichen und Tier-3-Städten vertiefen.
- Lokale Marken werden durch bescheidene Mode, kulturelles Styling und Nachhaltigkeitsfokus an Boden gewinnen.
- KI-basierte Personalisierung, virtuelle Anproben und intelligente Empfehlungstools werden das Kundenerlebnis verbessern.
- Die Expansion des organisierten Einzelhandels in aufstrebenden Städten wird das Wachstum im Offline- und Omni-Channel-Bereich fördern.
- Fashion-Tech-Startups werden mit datengetriebenem Design und influencer-gesteuerten Mikro-Kollektionen innovativ sein.
- Die Kategorie der bescheidenen Kleidung wird ein wachstumsstarker Treiber bleiben, unterstützt durch kulturelle Ausrichtung.
- Indonesien wird voraussichtlich als Exporteur von bescheidener Mode in südostasiatische und mehrheitlich muslimische Märkte auftreten.
- Das Wert-/Massenmarktsegment wird dominant bleiben, wobei neue Marktteilnehmer im Preis- und Qualitätswettbewerb stehen.
- Investitionen in ethische Beschaffung und nachhaltige Materialien werden die Verbraucherpräferenzen und die Markentreue beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Damenbekleidung in Indonesien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Damenbekleidung in Indonesien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Damenbekleidung in Indonesien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des indonesischen Frauenbekleidungsmarktes antreiben?
Wer sind die führenden Unternehmen im indonesischen Markt für Damenbekleidung?
Welche Region hatte 2024 den größten Anteil am Markt für Damenbekleidung in Indonesien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indonesien Damenbekleidungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indonesien Damenbekleidungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,203.39 million → 2032: USD 7,709.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indonesien Damenbekleidungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indonesien Damenbekleidungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indonesien Damenbekleidungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indonesien Damenbekleidungsmarkt Market Drivers
- 3.3 Indonesien Damenbekleidungsmarkt Market Restraints & Challenges
- 3.4 Indonesien Damenbekleidungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indonesien Damenbekleidungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indonesien Damenbekleidungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indonesien Damenbekleidungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indonesien Damenbekleidungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indonesien Damenbekleidungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indonesien Damenbekleidungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indonesien Damenbekleidungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indonesien Damenbekleidungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indonesien Damenbekleidungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indonesien Damenbekleidungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indonesien Damenbekleidungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indonesien Damenbekleidungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indonesien Damenbekleidungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indonesien Damenbekleidungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indonesien Damenbekleidungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indonesien Damenbekleidungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indonesien Damenbekleidungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indonesien Damenbekleidungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indonesien Damenbekleidungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
