
Marktübersicht:
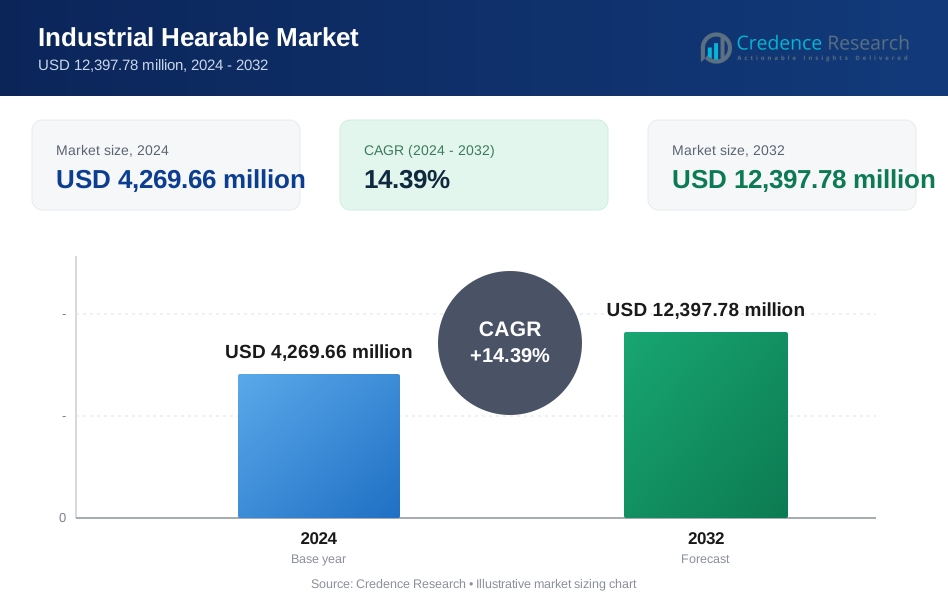
Die Größe des industriellen Hearable-Marktes wurde 2018 auf 2.800,00 Millionen USD geschätzt und soll bis 2024 auf 4.269,66 Millionen USD und bis 2032 auf 12.397,78 Millionen USD anwachsen, mit einer CAGR von 14,39 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des industriellen Hearable-Marktes 2024 | USD 4.269,66 Millionen |
| Industrieller Hearable-Markt, CAGR | 14,39% |
| Größe des industriellen Hearable-Marktes 2032 | USD 12.397,78 Millionen |
Das Wachstum in diesem Markt wird durch die steigende Nachfrage nach Echtzeitkommunikation, Arbeitssicherheit und freihändigem Betrieb in verschiedenen Industriesektoren angetrieben. Hersteller, Logistikbetreiber und Energieunternehmen setzen Hearables ein, um die Arbeitsablaufkoordination zu verbessern und Sicherheitsvorfälle zu reduzieren. Intelligente Geräte mit Sprachunterstützung, Geräuschunterdrückung und biometrischen Sensoren helfen, Fehler in risikoreichen Umgebungen zu vermeiden. Die Integration des industriellen IoT und die Automatisierung unterstützen ebenfalls die Einführung von Hearables, wobei Unternehmen vernetzte Workforce-Lösungen priorisieren. Regulierungsdruck und Initiativen zur digitalen Transformation treiben die Investitionen in intelligente Audiotechnologien weiter voran.
Nordamerika führt aufgrund der frühen Einführung von digitaler PSA und strenger Sicherheitsvorschriften in verschiedenen Branchen. Europa folgt mit industrieller Automatisierung und Anforderungen an mehrsprachige Arbeitskräfte. Der asiatisch-pazifische Raum entwickelt sich schnell, unterstützt durch starkes Wachstum in der Fertigung und sich entwickelnde Sicherheitsnormen in China, Indien und Südostasien. Lateinamerika verzeichnet einen allmählichen Anstieg im Bergbau und in der Logistik. Der Nahe Osten und Afrika zeigen wachsendes Interesse an vernetzten Wearables, insbesondere in den Öl-, Gas- und Infrastruktursektoren, wo Kommunikation und Schutz entscheidend bleiben.

Markteinblicke:
- Der Markt für industrielle Hearables wurde 2018 auf 2.800,00 Millionen USD geschätzt, erreichte 2024 4.269,66 Millionen USD und soll bis 2032 12.397,78 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 14,39 % während des Prognosezeitraums entspricht.
- Nordamerika führt mit einem Anteil von etwa 39,0 %, angetrieben durch die frühe Einführung digitaler PSA und strenge Sicherheitsnormen, gefolgt von Europa mit 25,8 % aufgrund von Automatisierung und regulatorischer Durchsetzung, und Asien-Pazifik mit 25,2 %, unterstützt durch großflächige Fertigung und Expansion der Belegschaft.
- Nach Endverbraucher entfällt auf die Fertigung etwa 35 % der Nachfrage, was den hohen Kommunikationsbedarf auf Fabriketagen widerspiegelt, während der Bau etwa 25 % aufgrund der sicherheitsgetriebenen Einführung auf aktiven Baustellen hält.
- Bergbau und Logistik zusammen repräsentieren fast 40 %, wobei der Bergbau nahe 20 % durch gefährliche Operationen und die Logistik nahe 20 % durch Echtzeit-Koordination über Lagerhäuser und Transportzentren getrieben wird.
Markttreiber
Wachsende Notwendigkeit für Arbeitssicherheit und Echtzeitkommunikation in risikoreichen Arbeitsumgebungen
Industrielle Sektoren wie Bauwesen, Öl & Gas und Fertigung priorisieren die Sicherheit der Arbeiter in gefährlichen Zonen. Der Markt für industrielle Hearables profitiert von Geräten, die Echtzeitwarnungen, Sprachbefehle und SOS-Funktionen bieten. Arbeiter nutzen smarte Hearables für sofortige Updates und Teamkoordination, ohne Aufgaben zu unterbrechen. Geräuschunterdrückungs- und Situationsbewusstseinstechnologien reduzieren Unfallrisiken in lauten Umgebungen. Die Einhaltung von Arbeitssicherheitsnormen drängt Arbeitgeber dazu, Hearables zu übernehmen. Diese Werkzeuge gewährleisten ständige Audiokonnektivität mit Kontrollräumen. Sie ermöglichen präventive Maßnahmen vor kritischen Vorfällen. Die Einführung skaliert mit digitalen Sicherheitsprotokollen in regulierten Branchen.
- Zum Beispiel bietet das 3M™ PELTOR™ WS™ ProTac XPI Headset bis zu 31 dB SNR und erfüllt die EN 352 und ANSI S3.19 Standards, was eine Zwei-Wege-Kommunikation und Umgebungsgeräuschwahrnehmung in Öl- und Gasarbeitszonen ermöglicht.
Integration von KI-gesteuerten Funktionen zur Unterstützung sprachgesteuerter und freihändiger Operationen
In Hearables integrierte KI unterstützt Spracherkennung, Sprachübersetzung und vorausschauende Warnungen. KI-Funktionen verbessern die Benutzerinteraktion, indem sie die Steuerung durch Sprache statt physische Eingaben ermöglichen. Dies verbessert die Genauigkeit der Aufgaben und reduziert die manuelle Arbeitsbelastung in komplexen industriellen Prozessen. Der Markt für industrielle Hearables wächst, da Unternehmen KI zur Überwachung von Arbeitsabläufen einsetzen. In Hearables integrierte smarte Assistenten optimieren Aufgabenlisten und verbessern das Zeitmanagement. Unternehmen setzen diese Werkzeuge für Schulungen, Unterstützung und Verfahrensanleitungen bei Feldarbeiten ein. KI filtert auch Umgebungsgeräusche, um klare Anweisungen zu liefern. Arbeiter erhalten sofortigen Zugriff auf kritische Daten, was Ausfallzeiten reduziert.
Erweiterung der industriellen IoT-Infrastruktur und Integration mit tragbaren Technologien
Der Aufstieg des industriellen IoT (IIoT) ermöglicht vernetzte Operationen zwischen Maschinen, Systemen und Personal. Hearables dienen als vorderste Zugangspunkte für die IIoT-Datenübertragung. Diese Geräte erfassen und übertragen Daten wie Lärmbelastung, Ermüdung oder Standort. Der Markt für industrielle Hearables entwickelt sich weiter, da Unternehmen in intelligente Fabriken investieren. Hearables ergänzen AR-Brillen und smarte Helme in einem breiteren Wearable-Ökosystem. Sie ermöglichen einen kontinuierlichen Datenfluss zwischen Mitarbeitern und Systemen, ohne Arbeitsabläufe zu stören. Hersteller nutzen Hearables, um Vermögenswerte zu verfolgen und Wartungen in Echtzeit zu leiten. Ihre Integration verbessert Rückverfolgbarkeit, Effizienz und Sichtbarkeit vor Ort.
Hohe Nachfrage nach nahtloser Kommunikation in großflächigen und dezentralen Industrieanlagen
Unternehmen, die in verstreuten Arbeitsbereichen operieren, benötigen eine ununterbrochene Teamkommunikation. Traditionelle Funkgeräte stoßen in solchen Umgebungen auf Signalabbrüche und begrenzte Bandbreite. Der Markt für industrielle Hearables schließt diese Lücke mit Wi-Fi- und Bluetooth-fähigen Lösungen. Diese Werkzeuge ermöglichen Gruppenkommunikation und sofortige Warnungen über Gebäude oder externe Standorte hinweg. Es verbessert die Notfallkoordination und unterstützt schnelle Entscheidungsfindung. Hearables verbinden Frontarbeiter mit Vorgesetzten und reduzieren Informationsverzögerungen. Solche Systeme unterstützen auch Telefonkonferenzen und mehrsprachige Interaktionen. Dies fördert die Zusammenarbeit zwischen Einheiten, Auftragnehmern und vor Ort Teams in Echtzeit.
- Zum Beispiel werden die Smart Headsets von Sensear in den LNG-Anlagen von Chevron eingesetzt und ermöglichen Bluetooth- und Kurzstreckenfunkverbindungen für eine effektive Teamkoordination in lauten Raffinerieumgebungen, wobei die Sprachverständlichkeit über 95 dB SPL erhalten bleibt.
Markttrends
Entwicklung multifunktionaler Hearables zur Unterstützung von Umweltsensorik und Arbeiterbiometrie
Moderne Hearables gehen über die Audio-Unterstützung hinaus und erfassen Umwelt- und physiologische Daten. Sensoren erkennen Temperatur, Gaslecks und Lärmschwellen in der Umgebung. Einige Geräte überwachen Herzfrequenz, Haltung oder Ermüdung, um das Wohlbefinden der Arbeiter zu verbessern. Der Markt für industrielle Hearables entwickelt sich mit der zunehmenden Verbreitung sensorreicher Wearables. Diese multifunktionalen Geräte erhöhen die Sicherheit und helfen, frühe Anzeichen von Risiken zu identifizieren. Die gesammelten Daten werden für vorausschauende Wartung und präventive Eingriffe genutzt. Arbeitgeber erhalten bessere Einblicke in die Gesundheit der Belegschaft und die Bedingungen vor Ort. Die Integration solcher Funktionen verwandelt Hearables in Sicherheitsintelligenz-Plattformen.
Einführung von Edge Computing für latenzarme Audioverarbeitung in industriellen Hearables
Latenzarme Kommunikation ist entscheidend für kritische industrielle Aufgaben und Notfallmaßnahmen. Edge Computing minimiert Verzögerungen, indem Daten näher an der Quelle verarbeitet werden. Der Markt für industrielle Hearables setzt auf edge-fähige Geräte für sofortige Sprachübertragung und Alarmausführung. Es reduziert die Abhängigkeit von Cloud-Konnektivität in abgelegenen Gebieten. Hearables verarbeiten jetzt Sprachbefehle und erkennen Anomalien in Echtzeit auf dem Gerät. Dies verbessert die Reaktionsfähigkeit und Benutzerkontrolle. Edge-basierte Systeme ermöglichen private und sichere Kommunikation in datensensiblen Umgebungen. Sie unterstützen Echtzeitübersetzung, intelligente Warnungen und Zustandsüberwachung in Millisekunden.
- Zum Beispiel verwendet die SM1P-Serie von Sensear eingebettete digitale Signalprozessoren (DSPs) für die Bereitstellung von Echtzeit-Audioverarbeitung und Sprachverbesserung mit nahezu null Latenz, speziell entwickelt für edge-fähige Operationen in explosionsgefährdeten und lauten Umgebungen wie Chemiewerken und Raffinerien.
Aufkommen von leichten und ergonomisch gestalteten Hearables für den industriellen Langzeiteinsatz
Komfort spielt eine Schlüsselrolle bei der Akzeptanz von tragbaren Technologien durch die Arbeiter. Hersteller konzentrieren sich auf ergonomische, schweißresistente und leichte Hearables für lange Schichten. Der Markt für industrielle Hearables bewegt sich in Richtung benutzerzentrierter Designs mit verstellbaren Bändern und In-Ear-Komfortmerkmalen. Geräte bieten eine hohe Akkulaufzeit und minimales Volumen, um Ermüdung zu reduzieren. IP-zertifizierte Gehäuse schützen sie in staubigen, nassen oder heißen Umgebungen. Eine verbesserte Passform verbessert die Geräuschisolierung und Stabilität bei Bewegungen. Kompakte Formfaktoren gewährleisten die einfache Nutzung in Helmen und Sicherheitsausrüstung. Die Zufriedenheit der Arbeiter beeinflusst die Bindung und regelmäßige Nutzung.
- Zum Beispiel bieten die PRO 2.0 Bluetooth-Ohrstöpsel-Kopfhörer von ISOtunes eine Akkulaufzeit von über 10 Stunden, eine IP67-Zertifizierung und hitze- und schweißresistente Memory-Foam-Spitzen, die den OSHA-konformen Gehörschutzstandards entsprechen und den ganztägigen industriellen Einsatz unterstützen.
Integration von ortsbasierten Diensten und Näherungswarnungen in industrielle Hearable-Geräte
Hearables beinhalten nun GPS- und BLE-basierte Näherungssensoren für dynamisches Asset-Tracking. Diese Systeme helfen Arbeitern, eingeschränkte Zonen oder risikoreiche Ausrüstungen zu vermeiden. Der Markt für industrielle Hearables unterstützt Geofencing-Funktionen und Näherungswarnungen, um räumliche Sicherheit zu gewährleisten. Geräte geben Warnungen aus, wenn ein Arbeiter sich gefährlichen Bereichen nähert oder Geräteausfälle auftreten. Manager nutzen Standortdaten zur Aufgabenverteilung oder zur Überwachung von Workflow-Engpässen. Es verbessert die Sichtbarkeit von Bewegungsmustern und Verweilzeiten der Belegschaft. Die Integration mit RTLS-Plattformen stärkt die betriebliche Kontrolle. Echtzeit-Standort-Audioansagen verbessern die Effizienz im Feld und die Einhaltung von Sicherheitsvorschriften.
Analyse der Marktchancen und -herausforderungen
Technische Barrieren im Zusammenhang mit Netzwerkstabilität, Latenz und Interoperabilität mit Altsystemen
Zuverlässige Kommunikation hängt von der Netzstärke ab, die in industriellen Umgebungen variiert. Schwache Konnektivität stört die Echtzeit-Sprachübertragung und Sensorwarnungen. Der Markt für industrielle Hearables steht vor Herausforderungen bei der Integration mit Altsystemen und fragmentierten Plattformen. Alte Infrastruktur begrenzt den Datenfluss zwischen Hearables und Backend-Systemen. Latenzprobleme in abgelegenen Gebieten schwächen das Benutzererlebnis. Kompatibilitätslücken erhöhen das Risiko von Geräteausfällen und schränken die Nutzung von Funktionen ein. Unternehmen verzögern die Einführung, wo IT-Ökosysteme keine Standardisierung aufweisen. Integrationsbemühungen erfordern Zeit, Anpassung und qualifizierte Ressourcen. Diese Faktoren verlangsamen die Beschaffung und verringern die Klarheit des ROI.
Akzeptanz durch Benutzer, Schulungslücken und Datenschutzbedenken bei kontinuierlicher Überwachung
Mitarbeiter lehnen oft neue Technologien ab, wenn klare Vorteile oder Schulungen fehlen. Unsachgemäße Nutzung verringert den Nutzen der Geräte und die betriebliche Wirkung. Der Markt für industrielle Hearables sieht sich mit Bedenken hinsichtlich der Erfassung persönlicher Daten konfrontiert. Arbeiter befürchten den Missbrauch von biometrischen oder Standortdaten durch Arbeitgeber. Missverständnisse über Überwachung schrecken vor konsequenter Nutzung ab. Eine erfolgreiche Einführung erfordert Veränderungsmanagement, Nutzungsrichtlinien und Vertrauensaufbau. Ein Mangel an Bewusstsein für Sicherheits- und Produktivitätsgewinne begrenzt ebenfalls die Akzeptanz. Datenschutzgesetze variieren je nach Region, was die Einhaltung erschwert. Dies schafft Spannungen zwischen Innovationszielen und Benutzerkomfort.
Marktchancen
Wachsende Investitionen in Smart-Factory-Projekte und Initiativen zur digitalen Transformation der Belegschaft
Unternehmen investieren in digitale Infrastrukturen, um Automatisierung, Agilität und Effizienz zu steigern. Hearables sind ein wichtiger Faktor in diesem Wandel und bieten freihändigen Zugang zu Informationen und Sprachunterstützung. Der Markt für industrielle Hearables profitiert von steigenden Budgets für mitarbeiterzentrierte Technologien. Die Nachfrage wächst in Branchen, die Fernüberwachung, vorausschauende Wartung und vernetzte Operationen einführen. Smart-Factory-Programme in Asien und Europa fördern die regionale Akzeptanz.
Unerschlossenes Potenzial in Entwicklungsmärkten mit rascher Industrialisierung und Wachstum der Belegschaft
Schwellenländer bieten Chancen, wo große industrielle Belegschaften nach Sicherheits- und Kommunikationswerkzeugen suchen. Der Markt für industrielle Hearables gewinnt an Bedeutung, da regionale Unternehmen moderne Sicherheitsnormen übernehmen. Lokale Hersteller erkunden erschwingliche und robuste Hearable-Lösungen. Regierungsmandate zur Digitalisierung am Arbeitsplatz unterstützen ebenfalls die Durchdringung. Wachstum ist wahrscheinlich in Südostasien, Lateinamerika und dem Nahen Osten.

Marktsegmentierungsanalyse:
Nach Typ führen In-Ear-Hearables den Markt an, dank ihres kompakten Designs, hoher Geräuschisolierung und einfacher Handhabung in aktiven Umgebungen. Over-Ear-Geräte bleiben in Schwerlastsektoren relevant, die vollständigen Gehörschutz und langanhaltenden Komfort erfordern. Der Markt für industrielle Hearables unterstützt beide Formate basierend auf Anwendungsintensität und Sicherheitsprotokollen.
- Zum Beispiel bieten die 3M™ PELTOR™ EEP‑100 Serie In-Ear-Kommunikations-Ohrstöpsel ANSI/CE-zertifizierten Gehörschutz mit integrierter Sprachkommunikation für Fertigungsbereiche, während die 3M PELTOR X Serie Over-Ear-Headsets vollständige Gehördämpfung für Schwerindustrien wie Stahl, Bergbau und Schiffbau liefern.
Nach Technologie dominiert Bluetooth aufgrund seiner breiten Kompatibilität und drahtlosen Bequemlichkeit. Wi-Fi-basierte Hearables werden in datenintensiven Umgebungen bevorzugt, die nahtlose Cloud-Konnektivität erfordern. DECT-Technologie sieht Nachfrage in sicheren, störungsfreien Kommunikationszonen. Andere Technologien, einschließlich NFC und LTE-fähiger Varianten, gewinnen für spezielle industrielle Aufgaben an Aufmerksamkeit.
Nach Endnutzer hält die Fertigung den größten Anteil aufgrund strukturierter Arbeitszonen und hoher Koordinationsbedarfe. Bau- und Bergbausektoren setzen Hearables für Vor-Ort-Warnungen und Gefahrenprävention ein. Logistik- und Öl- & Gas-Sektoren nutzen sie für Flottenkoordination, Sicherheitsüberwachung und sprachgeführte Operationen unter Hochrisikobedingungen.
- Zum Beispiel werden Honeywells Smart Talk Industrie-Headsets in Automobilfertigungslinien weit verbreitet für Echtzeit-Teamkommunikation eingesetzt; und Sensear-Headsets werden im Bergbau verwendet, um klare Sprachkommunikation bei lautem Bohren und Transport aufrechtzuerhalten.
Nach Anwendung bleibt die industrielle drahtlose Kommunikation der Haupttreiber, gefolgt von Audio-/Sprachanwendungen, die die freihändige Aufgabenabwicklung unterstützen. Die Geräuschunterdrückungstechnologie spielt eine Schlüsselrolle in lauten Umgebungen, um Hörverlust zu verhindern und die Konzentration zu steigern.
Nach Komponente bilden Mikrofone und Lautsprecher die wesentliche Audio-Schnittstellenschicht. Batterien beeinflussen die Betriebszeit des Geräts, insbesondere bei langen Schichten. Leiterplatten verwalten die Signalverarbeitung, die Integration mit Sensoren und die Softwaresteuerung und bilden den intelligenten Kern von Smart Hearables. Der Industrielle Hearable-Markt richtet diese Segmente aus, um verschiedene industrielle Operationen zu unterstützen.
Segmentierung:
Nach Typ
- In-Ear
- Over-Ear
Nach Technologie
- Bluetooth
- Wi‑Fi
- DECT
- Andere
Nach Endbenutzer
- Fertigung
- Bau
- Bergbau
- Logistik
- Öl & Gas
Nach Anwendung
- Industrielle Drahtlose Kommunikation
- Audio-/Sprachanwendung
- Industrielle Geräuschunterdrückung
Nach Komponente
- Mikrofon
- Lautsprecher
- Batterie
- Leiterplatte
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas

Regionale Analyse:
Nordamerika
Die Marktgröße für industrielle Hearables in Nordamerika wurde 2018 mit 1.103,20 Millionen USD bewertet und soll bis 2024 auf 1.663,43 Millionen USD und bis 2032 auf 4.824,00 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 14,4 % im Prognosezeitraum. Nordamerika stellt den größten regionalen Anteil dar und repräsentiert etwa 39,0 % des globalen Marktes im Jahr 2024. Die Region führt aufgrund der hohen Akzeptanz in den US-amerikanischen Fertigungs- und Energiesektoren. Unternehmen priorisieren fortschrittliche Arbeitssicherheitstechnologien, die Echtzeit-Audio, Geräuschreduzierung und biometrische Überwachung integrieren. Das regulatorische Umfeld der Region erzwingt Arbeitsschutzstandards, die den Einsatz fördern. In den USA ansässige Unternehmen wie 3M und Honeywell treiben eine starke inländische Produktion und F&E voran. Technologische Reife und Programme zur digitalen Transformation der Arbeitskräfte unterstützen die Expansion. Die Nachfrage wird durch Investitionen in intelligente Fabriken und Initiativen zur Modernisierung der Arbeitskräfte weiter gestärkt. Kanada und Mexiko tragen ebenfalls zur grenzüberschreitenden Akzeptanz in Handels- und Logistikoperationen bei.
Europa
Die Marktgröße für industrielle Hearables in Europa wurde 2018 mit 750,40 Millionen USD bewertet und soll bis 2024 auf 1.100,60 Millionen USD und bis 2032 auf 3.021,99 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 13,6 % im Prognosezeitraum. Europa hielt im Jahr 2024 etwa 25,8 % des globalen Marktanteils. Industrielle Automatisierung, starke Arbeitssicherheitsvorgaben und hohe Arbeitskosten treiben die Akzeptanz in Deutschland, Großbritannien und Frankreich voran. Die EU fördert die Digitalisierung am Arbeitsplatz und das industrielle IoT, wobei intelligente Hearables als Teil der Sicherheitskonformität bevorzugt werden. Führende Industrien wie Automobil, Luft- und Raumfahrt sowie Energie übernehmen geräuschunterdrückende und sprachgesteuerte Werkzeuge, um die Betriebseffizienz zu verbessern. Mehrsprachige Fähigkeiten in Hearables kommen der vielfältigen europäischen Arbeitskraft zugute. Frankreich und Italien entwickeln sich mit wachsender Nachfrage aus Bauwesen und Logistik. Europäische Startups wie Orosound und QuietOn stärken die Innovation im Bereich des intelligenten Gehörschutzes. Branchenübergreifende Kooperationen beschleunigen die Marktreife auf dem gesamten Kontinent.
Asien-Pazifik
Die Marktgröße für industrielle Hearables im Asien-Pazifik-Raum wurde 2018 mit 674,80 Millionen USD bewertet und soll bis 2024 auf 1.075,30 Millionen USD und bis 2032 auf 3.450,31 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 15,8 % im Prognosezeitraum. Die Region erfasste im Jahr 2024 fast 25,2 % des globalen Anteils. Die rasche Industrialisierung in China, Indien und Südostasien treibt die starke Nachfrage an. Regierungen setzen Sicherheitsreformen um, die die Einführung von Wearables in Fabriken, Bergwerken und Logistikzentren fördern. Das Wachstum der Fertigung in den Bereichen Automobil, Elektronik und Konsumgüter beschleunigt die Einführung. Unternehmen suchen nach vernetzten Mitarbeiterlösungen, um die Produktivität in arbeitsintensiven Sektoren zu steigern. Japan und Südkorea führen bei der Technologieintegration und unterstützen die Entwicklung funktionsreicher Hearables. Das regionale Ökosystem profitiert von kostengünstiger Produktion und günstigen Handelsabkommen. Die Größe, die Arbeitskraft und das wirtschaftliche Momentum des Asien-Pazifik-Raums machen ihn zu einem wichtigen Wachstumsmotor für den Markt.
Lateinamerika
Die Größe des Marktes für industrielle Hearables in Lateinamerika wurde 2018 auf 181,44 Millionen USD geschätzt und soll bis 2024 auf 274,07 Millionen USD und bis 2032 auf 739,78 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 13,4 % im Prognosezeitraum. Lateinamerika repräsentierte im Jahr 2024 etwa 6,4 % des globalen Marktes. Brasilien und Mexiko treiben die meiste Nachfrage an, angeführt von Infrastruktur-, Bergbau- und Logistikoperationen. Regionale Unternehmen erforschen Hearables für Sicherheitskonformität und Echtzeit-Koordination vor Ort. Bergbaulastige Volkswirtschaften übernehmen fortschrittliche Audiosysteme für gefährliche Operationen. Die nationalen Arbeitsgesetze entwickeln sich weiter, was den Druck auf Unternehmen erhöht, in Sicherheitstechnologien zu investieren. Industrielle Zonen in der Nähe von Häfen und Sonderwirtschaftszonen fungieren als frühe Anwender. Mittelständische Hersteller erkunden kostengünstige, robuste Geräte, die für heiße und laute Bedingungen geeignet sind. Die Nachfrage bleibt fragmentiert, steigt jedoch mit zunehmendem Bewusstsein und staatlicher Unterstützung.
Mittlerer Osten
Die Größe des Marktes für industrielle Hearables im Mittleren Osten wurde 2018 auf 58,80 Millionen USD geschätzt und soll bis 2024 auf 79,39 Millionen USD und bis 2032 auf 187,27 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,5 % im Prognosezeitraum. Die Region trug im Jahr 2024 1,9 % zum globalen Marktanteil bei. Die Sektoren Öl & Gas, Bauwesen und Logistik treiben die Hauptnachfrage an. Die GCC-Länder setzen Hearables in Raffineriezonen, Offshore-Anlagen und Megabauprojekten ein. Smart-City-Entwicklungen in den VAE und Saudi-Arabien fördern die Einführung vernetzter Sicherheitswerkzeuge. Hochrisiko-Arbeitszonen profitieren von biometrischen Warnungen, Sprachsteuerung und Isolation von Lärmbelastungen. Infrastrukturinvestitionen, die von der Regierung getrieben werden, unterstützen die schrittweise Expansion. Lokalisierung und arabische Sprachkompatibilität sind wichtige Bereiche der Produktentwicklung. Die regionale Akzeptanz steigt, bleibt jedoch auf Premium-Projektzonen und Korridore mit hohen Investitionen konzentriert.
Afrika
Die Größe des Marktes für industrielle Hearables in Afrika wurde 2018 auf 31,36 Millionen USD geschätzt und soll bis 2024 auf 76,87 Millionen USD und bis 2032 auf 174,43 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 10,2 % im Prognosezeitraum. Afrika hielt im Jahr 2024 1,8 % des globalen Marktes. Bergbau- und ölproduzierende Länder wie Südafrika, Nigeria und Ägypten erzeugen den größten Teil der Nachfrage. Unternehmen investieren in Hearables, um Unfallraten zu senken und multinationale Sicherheitsstandards zu erfüllen. Auch die Telekommunikations- und Bausektoren erkunden Anwendungsfälle für die Kommunikation der Belegschaft. Geringe Konnektivität, Budgetbeschränkungen und begrenztes Bewusstsein behindern eine breitere Durchdringung. Von internationalen Entwicklungsagenturen finanzierte Projekte treiben die frühe Einführung voran. Erschwingliche, langlebige und energieeffiziente Geräte finden in rauen Umgebungen besseren Anklang. Der Markt hat langfristiges Potenzial mit steigenden Infrastrukturinvestitionen und der Expansion der städtischen Arbeitskräfte.
Analyse der Hauptakteure:
- 3M Company
- Honeywell International Inc.
- Sensear Pty Ltd.
- Sonetics Corporation
- MSA Safety Incorporated
- ISOtunes (Haven Technologies)
- Orosound
- QuietOn
- Cotral Lab
- Silentium
- Eave
- CavCom, Inc.
Wettbewerbsanalyse:
Der Markt für industrielle Hörgeräte zeichnet sich durch eine Mischung aus globalen Sicherheitsausrüstungsführern und spezialisierten Audiotechnologieunternehmen aus. Große Akteure wie 3M Company und Honeywell International konzentrieren sich auf Skalierung, Markenvertrauen und integrierte Sicherheitsportfolios. Er profitiert von starken F&E-Investitionen, globalen Vertriebsnetzen und langfristigen Unternehmensverträgen. Mittelgroße Spezialisten wie Sensear, Sonetics und MSA Safety betonen robustes Design, sichere Kommunikation und branchenspezifische Anpassungen. Nischenanbieter wie Orosound, QuietOn und Cotral Lab konkurrieren durch fortschrittliche Lärmkontrolle und ergonomische Innovationen. ISOtunes und CavCom zielen mit zertifizierten Produkten auf industrielle und verteidigungsfähige Kommunikationsbedürfnisse ab. Die Wettbewerbsintensität bleibt moderat, angetrieben durch Produktdifferenzierung statt Preiskämpfe. Unternehmen streben Wachstum durch neue Produkteinführungen, regionale Expansion und Partnerschaften mit industriellen Systemintegratoren an. Kontinuierliche Verbesserungen in Batterielebensdauer, Audioklarheit und Konnektivität definieren die Wettbewerbspositionierung über wichtige Endverbrauchersegmente hinweg.
Aktuelle Entwicklungen:
- Im März 2025 schlossen Eargo und hearX, der Hersteller von Lexie-Hörgeräten, ihre Fusion zur Bildung von LXE Hearing ab, unterstützt von 100 Millionen Dollar von Patient Square Capital. Diese erste große Konsolidierung im Bereich der rezeptfreien Hörgeräte seit den FDA-Vorschriften im Jahr 2022 kombiniert Eargos nahezu unsichtbare Designs mit Lexies Bose-betriebenen Produkten und mobiler App für verbesserte Zugänglichkeit in der Hörgesundheit, mit potenzieller Erweiterung auf industrielle Anwendungen.
- Im Januar 2025 erwarb EssilorLuxottica Pulse Audition, um seine Präsenz im Hörgerätesektor zu stärken und Innovationen in integrierten Audiolösungen voranzutreiben. Dieser Schritt unterstützt die Entwicklung intelligenter Hörgeräte mit Funktionen wie Echtzeit-Lärmanpassung und KI-gesteuerten Sicherheitswarnungen, die den industriellen Anforderungen an vernetzte PSA in der Fertigung und im Bauwesen entsprechen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Technologie, Endbenutzer, Anwendung und Komponente. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach intelligenten, vernetzten Hearables wird mit der tieferen Integration der industriellen IoT-Infrastruktur wachsen.
- KI-gestützte Funktionen wie Echtzeitübersetzung und Müdigkeitserkennung werden die Akzeptanz in kritischen Sektoren erhöhen.
- Der regulatorische Fokus auf Arbeitssicherheit wird die obligatorische Einführung in gefährlichen Umgebungen beschleunigen.
- Asien-Pazifik wird aufgrund großflächiger Industrialisierung und Arbeitssicherheitsreformen als am schnellsten wachsende Region hervorgehen.
- Die Geräteformfaktoren werden sich hin zu leichteren, ergonomischen Designs entwickeln, um längeres Tragen über Schichten hinweg zu unterstützen.
- Hearables mit Edge-Computing und latenzarmer Sprachverarbeitung werden in Hochrisikozonen stärker angenommen werden.
- Plattformübergreifende Kompatibilität und Integration mit tragbaren Ökosystemen werden zukünftige Beschaffungsentscheidungen prägen.
- Branchen wie Bergbau und Öl & Gas werden Geräte mit biometrischer Überwachung zur Vorbeugung von Zwischenfällen einführen.
- Partnerschaften zwischen OEMs und Softwareanbietern werden den Wettbewerbsvorteil bei Workflow-Lösungen definieren.
- Hersteller im mittleren Segment werden mit kostengünstigen, robusten Modellen, die für aufstrebende Märkte geeignet sind, in den Markt eintreten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für industrielle Hörgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Hörgeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für industrielle Hörgeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für industrielle Hörgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für industrielle Hörgeräte?
Welche Region hatte 2024 den größten Anteil am Markt für industrielle Hörgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Industrieller Hearable-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Industrieller Hearable-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,269.66 million → 2032: USD 12,397.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Industrieller Hearable-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Industrieller Hearable-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Industrieller Hearable-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Industrieller Hearable-Markt Market Drivers
- 3.3 Industrieller Hearable-Markt Market Restraints & Challenges
- 3.4 Industrieller Hearable-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Industrieller Hearable-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Industrieller Hearable-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Industrieller Hearable-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Industrieller Hearable-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Industrieller Hearable-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Industrieller Hearable-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Industrieller Hearable-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Industrieller Hearable-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Industrieller Hearable-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Industrieller Hearable-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Industrieller Hearable-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Industrieller Hearable-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Industrieller Hearable-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Industrieller Hearable-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Industrieller Hearable-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Industrieller Hearable-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Industrieller Hearable-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Industrieller Hearable-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Industrieller Hearable-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
