
Marktübersicht für Kakaomasse:
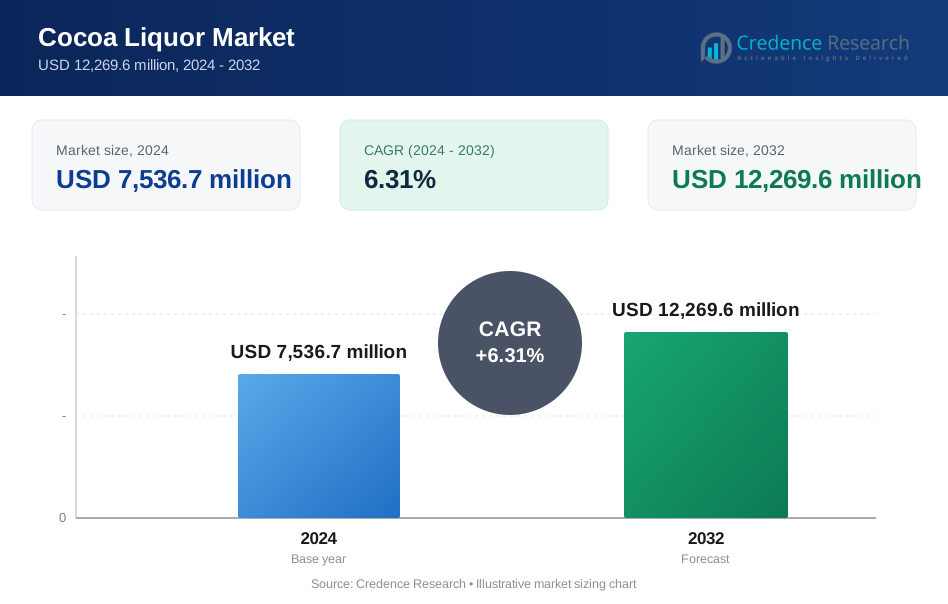
Die globale Marktgröße für Kakaomasse wurde 2018 auf 5.287,9 Millionen USD geschätzt, stieg bis 2024 auf 7.536,7 Millionen USD und wird voraussichtlich bis 2032 12.269,6 Millionen USD erreichen, bei einer CAGR von 6,31 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kakaomasse 2024 | USD 7.536,7 Millionen |
| Kakaomasse-Markt, CAGR | 6,31% |
| Marktgröße für Kakaomasse 2032 | USD 12.269,6 Millionen |
Zu den führenden Akteuren auf dem globalen Kakaomassemarkt gehören Callebaut AG, Cargill Incorporated, Olam International Limited, JB Foods Ltd und Nestlé S.A. Diese Unternehmen nutzen starke Beschaffungsnetzwerke, fortschrittliche Verarbeitungsanlagen und diversifizierte Produktportfolios, um die weltweite Nachfrage zu decken. Callebaut und Cargill führen mit integrierten Wertschöpfungsketten und Nachhaltigkeitsinitiativen, während Olam und JB Foods sich auf rückverfolgbare, herkunftsbasierte Angebote konzentrieren. Nestlé nutzt interne Kakaomasse-Fähigkeiten für Premium-Schokoladenlinien. Europa ist die führende Region auf dem Kakaomassemarkt und hält 2024 einen Anteil von 27,81 %, angetrieben durch hohen Schokoladenkonsum pro Kopf und eine starke Präsenz von handwerklichen und industriellen Schokoladenherstellern.

Einblicke in den Kakaomassemarkt
- Der globale Markt für Kakaomasse wurde 2024 auf 7.536,7 Millionen USD geschätzt und soll bis 2032 12.269,6 Millionen USD erreichen, mit einem Wachstum von 6,31 % CAGR während des Prognosezeitraums.
- Die steigende weltweite Nachfrage nach Schokolade, insbesondere dunklen und Premium-Varianten, treibt den Konsum von Kakaomasse in entwickelten und aufstrebenden Volkswirtschaften weiter an.
- Ethische Beschaffung, Single-Origin-Formulierungen und Clean-Label-Präferenzen prägen die Innovation in Kakaomasse-Mischungen und handwerklichen Schokoladenangeboten.
- Der Markt bleibt moderat konsolidiert, wobei Schlüsselakteure wie Callebaut AG, Cargill und Olam durch vertikale Integration und Nachhaltigkeitsprogramme expandieren, obwohl die Preisvolatilität von Kakaobohnen die Margenstabilität einschränkt.
- Europa führte mit einem Marktanteil von 27,81 % im Jahr 2024, gefolgt von Asien-Pazifik mit 32,99 %, während Forastero das Kakaosortiment mit über 70 % Anteil dominierte; die Paste- oder Flüssigform hielt mehr als 60 % Anteil aufgrund der einfachen Verwendung in der großtechnischen Schokoladenproduktion.
Analyse der Marktsegmentierung für Kakaomasse:
Nach Produkttyp
Natürlicher Kakaolikör dominiert den globalen Markt und macht über 58 % des Produktsegmentes aus. Seine breite Verwendung in Premium-Schokoladenrezepturen und handwerklichen Süßwaren treibt die Nachfrage an. Die nicht alkalische Natur des natürlichen Likörs behält einen höheren Polyphenolgehalt bei, was gesundheitsbewusste Verbraucher anspricht. Hersteller bevorzugen natürlichen Kakaolikör wegen seines intensiven Geschmacks und der minimalen Verarbeitung, was den Clean-Label-Trends entspricht. Niederländischer Kakaolikör, obwohl weniger verbreitet, findet in Rezepten Anklang, die einen milderen Geschmack und eine dunklere Farbe erfordern, insbesondere in Backwaren und trinkfertigen Getränken.
- Zum Beispiel produziert Barry Callebaut natürlichen Kakaolikör aus gerösteten und gemahlenen Kakaonibs ohne Alkalisation. Der Likör wird bei kontrollierten Temperaturen unter 90 °C verarbeitet, um Geschmacksverbindungen zu bewahren.
Nach Kakaosorte
Forastero hält den größten Marktanteil und trägt mehr als 70 % des Kakaolikörmarktes nach Sorte bei. Es bleibt der Industriestandard aufgrund hoher Erträge, Krankheitsresistenz und Kosteneffizienz. Hersteller von Massen-Schokolade verlassen sich auf Forastero wegen seines starken Geschmacks und der konstanten Versorgung aus Westafrika. Criollo, obwohl selten, gewinnt aufgrund seines überlegenen Aromas und der geringen Bitterkeit an Bedeutung in Premium- und Spezialschokoladen. Trinitario, ein Hybrid aus Forastero und Criollo, balanciert Geschmack und Widerstandsfähigkeit und unterstützt Nischen- und Gourmetanwendungen.
- Zum Beispiel bezieht Olam Food Ingredients Forastero-Kakaobohnen aus Côte d’Ivoire und Ghana. Das Unternehmen verwaltet rückverfolgbare Lieferketten, die Millionen von Kakaobäumen abdecken.
Nach Form
Paste- oder Flüssigform führt den Markt an, mit einem Anteil von über 60 %, hauptsächlich aufgrund ihrer Kompatibilität mit automatisierten Schokoladenverarbeitungssystemen. Sie gewährleistet einfachere Handhabung, schnelleres Schmelzen und konsistente Textur in der Süßwarenherstellung. Großproduzenten bevorzugen flüssigen Kakaolikör, um die Verarbeitungszeit und Energiekosten zu reduzieren. Feste Blöcke dienen kleineren oder traditionellen Verarbeitern, die auf Lagerstabilität und chargenkontrolliertes Schmelzen Wert legen. Die Nachfrage nach flüssiger Form steigt weiter mit der Expansion der industriellen Schokoladenproduktion und Fortschritten in der Flüssigkeitshandhabungstechnologie.
Wichtige Wachstumstreiber des Kakaolikörmarktes
Steigender globaler Schokoladenkonsum
Die steigende Nachfrage nach Schokolade, insbesondere in aufstrebenden Volkswirtschaften, treibt den Kakaolikörmarkt erheblich an. Kakaolikör ist eine Kernzutat in der Schokoladenproduktion, und sein Verbrauch steigt im Einklang mit dem Wachstum der Süßwaren. Märkte wie Indien, China und Südostasien zeigen einen steigenden Pro-Kopf-Schokoladenkonsum, unterstützt durch Urbanisierung, wachsende Einkommen der Mittelschicht und westliche Ernährungspräferenzen. In entwickelten Regionen beschleunigt die Nachfrage nach dunkler und Premium-Schokolade die Nutzung von Kakaolikör weiter. Hersteller erweitern die Kapazität und diversifizieren Produktportfolios, um dieser wachsenden Schokoladenbasis gerecht zu werden, was ein stetiges Volumenwachstum antreibt. Saisonale Verkaufsspitzen während Feiertagen und Geschenkzeiten steigern ebenfalls die Produktionszyklen. Da der globale Schokoladenkonsum voraussichtlich weiter steigen wird, bleibt Kakaolikör integraler Bestandteil zur Aufrechterhaltung von Geschmack, Textur und Qualität in verschiedenen Süßwarenanwendungen und ist somit ein entscheidender Treiber für die Marktexpansion.
- Zum Beispiel betreibt Barry Callebaut Kakaoverarbeitungsanlagen in Asien, Europa und Amerika. Das Unternehmen verarbeitet Kakaomasse mit kontrollierten Röst- und Mahlverfahren.
Expansion in handwerklichen und Premium-Schokoladensegmenten
Das Wachstum der Premium- und handwerklichen Schokoladensegmente weltweit steigert die Nachfrage nach hochwertiger Kakaomasse. Verbraucher suchen zunehmend nach Produkten mit authentischem Ursprung, reichhaltigen Geschmacksprofilen und ethischer Beschaffung. Handwerksmarken verwenden oft Kakaomasse aus Einzellagen oder Spezialsorten, um Qualität und Rückverfolgbarkeit zu betonen und Premium-Preisstrategien zu unterstützen. Dieser Trend ist besonders in Nordamerika, Europa und Japan zu beobachten, wo kleine Schokoladenhersteller und Bean-to-Bar-Produzenten Marktanteile gewinnen. Diese Segmente benötigen konsistente, geschmacksintensive Kakaomasse aus Sorten wie Criollo und Trinitario. Mit zunehmendem Bewusstsein für ethische Beschaffung und Geschmacksvielfalt steigt auch der Bedarf an Kakaomasse mit definierten Eigenschaften und minimaler Verarbeitung. Dies drängt die Lieferanten dazu, differenzierte Produkte anzubieten und Rückverfolgbarkeitssysteme zu unterstützen, um den Erwartungen der Verbraucher in hochwertigen Märkten gerecht zu werden und die Rolle der Kakaomasse in Premium-Angeboten zu stärken.
- Zum Beispiel bezieht Valrhona Kakaomasse von Einzellagen-Farmen in Lateinamerika und Afrika. Das Unternehmen produziert die Masse in kleinen Chargen, um die Geschmacksvielfalt zu bewahren.
Gesundheits- und Wellness-Präferenzen treiben die Nachfrage nach dunkler Schokolade an
Das wachsende Gesundheitsbewusstsein unterstützt den erhöhten Konsum von dunkler Schokolade, die typischerweise einen höheren Anteil an Kakaomasse enthält. Dunkle Schokolade wird mit antioxidativen Vorteilen, kardiovaskulärer Unterstützung und Stimmungsverbesserung in Verbindung gebracht und passt zu Wellness-Trends. Kakaomasse, reich an Flavonoiden und Polyphenolen, ist eine wichtige funktionale Komponente in diesen Produkten. Verbraucher bevorzugen zuckerärmere, kakaoreiche Produkte, was Formulierer dazu veranlasst, höhere Anteile an Kakaomasse zu integrieren. Gesundheitsorientiertes Branding und funktionale Ansprüche haben in großen Einzelhandelskanälen an Bedeutung gewonnen und die Nachfrage weiter gesteigert. Hersteller reagieren auch mit saubereren Etiketten, natürlichen Zutaten und Zertifizierungen wie Bio und Nicht-GVO, wobei die Qualität der Kakaomasse eine entscheidende Rolle spielt. Mit dem Wachstum des globalen funktionalen Lebensmittelsektors trägt die ernährungsphysiologische Attraktivität der Kakaomasse zu ihrem Wert in gesundheitsorientierten Schokoladeninnovationen bei.
Wichtige Trends & Chancen im Kakaomasse-Markt
Ethische Beschaffung und Rückverfolgbarkeitsinitiativen
Das Verbraucherbewusstsein für Nachhaltigkeit und ethische Beschaffung verändert die Praktiken in der Lieferkette des Kakaomasse-Marktes. Käufer bevorzugen zunehmend Kakaomasse, die unter Fair-Trade-, Rainforest-Alliance- oder UTZ-Zertifizierungsschemata bezogen wird. Unternehmen investieren in Rückverfolgbarkeitstools und direkte Beziehungen zu Landwirten, um diese Anforderungen zu erfüllen. Große Schokoladenhersteller integrieren nun Nachhaltigkeitsmetriken in ihre Beschaffungsziele, um sicherzustellen, dass Kakaomasse soziale und ökologische Standards unterstützt. Die Integration von Blockchain und herkunftsspezifische Etikettierung helfen, das Vertrauen der Verbraucher aufzubauen. Dieser Trend bietet Chancen für Lieferanten, die eine verantwortungsvolle Beschaffung nachweisen und hochwertige Kakaomasse mit transparenten Wertschöpfungsketten liefern können. Da die Vorschriften strenger werden und Einzelhändler die Einhaltung fordern, gewinnt rückverfolgbare und ethisch produzierte Kakaomasse einen Wettbewerbsvorteil und langfristige Lebensfähigkeit auf den globalen Märkten.
- Zum Beispiel verwaltet Olam Food Ingredients digitale Rückverfolgbarkeitssysteme, die Kakaofarmen in Westafrika abdecken. Das Unternehmen verfolgt Kakaobohnen vom Farmtor bis zur Verarbeitungsanlage.
Produktinnovation mit Kakaomasse-Mischungen
Hersteller erforschen Kakaomasse-Mischungen, die auf spezifische Produktformate wie Gourmet-Riegel, Aufstriche und Getränke zugeschnitten sind. Durch die Kombination von Kakaomasse aus verschiedenen Ursprüngen oder Sorten kreieren Unternehmen charakteristische Geschmacksprofile, die Nischenmärkte ansprechen. Zum Beispiel ermöglicht die Mischung von Criollo und Forastero Premium-Marken, ein exotisches Aroma mit Kosteneffizienz zu balancieren. Es gibt auch ein wachsendes Interesse an Kakaomasse, die mit natürlichen Aromen angereichert oder mit funktionellen Inhaltsstoffen wie Adaptogenen versehen ist. Diese Innovationen erweitern die Rolle der Kakaomasse über traditionelle Schokolade hinaus in Gesundheitslebensmittel, Backfüllungen und verzehrfertige Snacks. Da die Nachfrage nach einzigartigen Geschmackserlebnissen und saubereren Formulierungen wächst, bietet eine solche Produktentwicklung einen vielversprechenden Weg zur Differenzierung und Margenausweitung in verschiedenen Regionen.
Schlüsselausforderungen des Kakaomasse-Marktes
Volatilität der Kakaobohnenpreise
Schwankende Kakaobohnenpreise stellen eine große Herausforderung für Kakaomasse-Hersteller dar. Preisschwankungen resultieren aus dem Klimawandel, politischer Instabilität in den Erzeugerländern und globalen Ungleichgewichten von Angebot und Nachfrage. Da Kakaomasse direkt aus Kakaobohnen gewonnen wird, stehen die Kostenstrukturen bei Preisanstiegen unter sofortigem Druck. Die Volatilität beeinflusst die Gewinnmargen, insbesondere für kleine und mittlere Hersteller, die keine Absicherungsmöglichkeiten haben. Unsicherheit bei der Preisgestaltung erschwert auch langfristige Verträge und Planungszyklen für Käufer und Lieferanten. Inkonsistente Bohnenqualität beeinträchtigt zudem die Konsistenz der Masse und damit die Produktergebnisse. Die Bewältigung dieser Herausforderung erfordert strategische Beschaffung, stärkere Lieferantennetzwerke und Investitionen in nachhaltige Anbaumethoden, um das Angebot zu stabilisieren und die Exposition gegenüber extremen Preisschwankungen zu reduzieren.
Komplexität bei Verarbeitungs- und Lagerbedingungen
Kakaomasse erfordert präzise Verarbeitungsbedingungen, um ihren Geschmack, ihre Textur und mikrobiologische Sicherheit zu bewahren. Variabilität bei Fermentation, Röstung und Mahlung kann die Qualität des Endprodukts beeinträchtigen, insbesondere in handwerklichen oder dezentralen Produktionsumgebungen. Die Aufrechterhaltung der richtigen Temperatur- und Lagerbedingungen für flüssige oder feste Formen fügt logistische Komplexität hinzu, insbesondere in tropischen oder feuchten Umgebungen. Dies schafft Barrieren für Hersteller in Schwellenländern oder für kleinere Akteure ohne fortschrittliche Infrastruktur. Darüber hinaus führt der Mangel an Standardisierung bei den Verarbeitungsmethoden zu Inkonsistenzen in den Produktspezifikationen, was es Endanwendern erschwert, einheitliche Formulierungen beizubehalten. Die Überwindung dieser Probleme erfordert Investitionen in moderne Verarbeitungsausrüstung, verbesserte Qualitätskontrollsysteme und branchenweite Schulungen zu den besten Praktiken im Umgang mit Kakaomasse.

Regionale Analyse des Kakaomasse-Marktes
Nordamerika
Nordamerika machte 2024 23,63 % des globalen Kakaolikörmarktes aus und erreichte 1.781,25 Millionen USD, gegenüber 1.274,91 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 2.822,02 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,95 %. Das Wachstum wird durch die steigende Nachfrage nach hochwertiger dunkler Schokolade und handwerklichen Marken in den USA und Kanada angetrieben. Gesundheitsbewusste Verbraucher bevorzugen zunehmend kakaoreiche Produkte mit klaren Etiketten. Hersteller erweitern den Einzelhandelsvertrieb, während Produktinnovationen im Bereich funktionale Schokolade auch die Marktdurchdringung in den Segmenten Gesundheit und Wellness unterstützen.
Europa
Europa führte den globalen Kakaolikörmarkt 2024 mit einem Anteil von 27,81 % an und wurde mit 2.096,28 Millionen USD bewertet, gegenüber 1.427,73 Millionen USD im Jahr 2018. Es wird prognostiziert, dass der Markt bis 2032 auf 3.545,92 Millionen USD wachsen wird, mit einer CAGR von 6,82 %, der höchsten unter allen Regionen. Die Dominanz der Region beruht auf hohem Schokoladenkonsum, etablierten Süßwarenmarken und starker Nachfrage nach ethischer Beschaffung. Deutschland, die Schweiz und Belgien führen Innovationen bei Bean-to-Bar- und Single-Origin-Schokoladen an, während die steigende Nachfrage nach veganen und biologischen Produkten das Wachstum der Region weiter vorantreibt.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt 2024 einen Anteil von 32,99 % am Kakaolikörmarkt und erreichte 2.486,36 Millionen USD, gegenüber 1.757,16 Millionen USD im Jahr 2018. Es wird prognostiziert, dass der Markt bis 2032 auf 4.008,49 Millionen USD wachsen wird, mit einer CAGR von 6,18 %. Die steigende Urbanisierung, das wachsende Einkommen der Mittelschicht und der westliche Einfluss auf die Ernährungsgewohnheiten steigern den Schokoladenkonsum in China, Indien und Südostasien. Multinationale Marken erweitern die lokale Produktion, um die regionale Nachfrage zu decken, während eine erhöhte Einzelhandelsdurchdringung und E-Commerce-Kanäle eine breitere Verteilung von Premium-Schokoladenprodukten unterstützen.
Lateinamerika
Lateinamerika erfasste 2024 einen Anteil von 7,54 % am globalen Kakaolikörmarkt und erreichte 568,59 Millionen USD, gegenüber 393,95 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 941,08 Millionen USD erreichen, mit einer CAGR von 6,53 %. Als wichtige Kakaobohnen produzierende Region profitiert Lateinamerika von vertikaler Integration und Initiativen zur Herkunftsmarkierung. Brasilien und Ecuador treiben den regionalen Konsum und den Export von veredelter Schokolade an. Das Wachstum wird durch inländische Premium-Schokoladenmarken, steigende tourismusbedingte Süßwarenverkäufe und den Export von Kakaolikör mit feinem Aroma nach Nordamerika und Europa angekurbelt.
Naher Osten
Der Nahe Osten hielt 2024 einen Marktanteil von 4,47 % mit einem Kakaolikörumsatz von 338,29 Millionen USD, gestiegen von 252,76 Millionen USD im Jahr 2018. Der Markt soll bis 2032 503,06 Millionen USD erreichen, mit einer CAGR von 5,11 %. Die steigende Nachfrage nach importierten Premium-Schokoladen, steigende verfügbare Einkommen und das Wachstum des städtischen Einzelhandels sind die Haupttreiber. Die VAE und Saudi-Arabien führen den Konsum aufgrund höherer Verbraucherausgaben und der Verfügbarkeit internationaler Produkte an. Regionale Süßwarenhersteller beginnen auch, Kakaolikör direkt zu beziehen, um die Stabilität der Lieferkette und Kosteneffizienz zu gewährleisten.
Afrika
Afrika machte 2024 einen Anteil von 3,53 % am globalen Markt für Kakaomasse aus, bewertet mit 265,94 Millionen USD, gegenüber 181,37 Millionen USD im Jahr 2018. Der Markt wird voraussichtlich bis 2032 449,07 Millionen USD erreichen und mit einer CAGR von 6,80 % wachsen. Als weltweit größte Kakaoanbauregion verzeichnet Afrika wachsende Investitionen in die lokale Kakaoverarbeitung, um die Wertschöpfung zu steigern. Ghana, Côte d'Ivoire und Nigeria führen das Wachstum der Verarbeitungskapazitäten an, unterstützt durch Regierungsinitiativen. Der inländische Schokoladenkonsum entwickelt sich noch, aber der Export von Halbfertigprodukten wie Kakaomasse steigt stetig.
Segmentierungen des Kakaomassemarktes:
Nach Produkttyp
- Natürlich
- Holländisch
Nach Kakaosorte
- Forastero
- Criollo
- Trinitario
- Andere
Nach Form
- Feste Blöcke
- Paste / Flüssige Form
Nach Endverwendung
- Lebensmittel und Getränke
- Pharmazeutika
- Persönliche Pflege & Kosmetik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Wettbewerbslandschaft
Der globale Markt für Kakaomasse weist eine moderat konsolidierte Wettbewerbslandschaft auf, angeführt von Schlüsselakteuren wie Callebaut AG, Cargill Incorporated und Olam International Limited. Diese Unternehmen dominieren durch integrierte Lieferketten, groß angelegte Verarbeitungskapazitäten und globale Vertriebsnetze. Strategische Initiativen wie Herkunftsnachweisprogramme, Nachhaltigkeitszertifizierungen und Bean-to-Bar-Fertigung unterstützen die Markenpositionierung und Premiumproduktangebote. Unternehmen wie JB Foods Ltd und United Cocoa Processor, Inc. bedienen Nischen- und Regionalmärkte mit maßgeschneiderten Kakaomassequalitäten. Multinationale Lebensmittel- und Getränkeunternehmen wie Nestlé S.A. und Mars Incorporated beeinflussen die Marktdynamik durch interne Verarbeitung und großvolumige Beschaffung. Unternehmen investieren in fortschrittliche Fermentations- und Geschmacksentwicklungstechnologien, um Premium-Schokoladen- und gesundheitsbewusste Verbrauchersegmente zu bedienen. Die Expansion in aufstrebende Volkswirtschaften, insbesondere in Asien-Pazifik und Lateinamerika, bleibt ein Schwerpunkt für Wachstum. Die Wettbewerbsintensität nimmt weiter zu, da Unternehmen Innovation, ethische Beschaffung und kosteneffiziente Verarbeitung priorisieren, um die sich entwickelnde Nachfrage zu erfassen.
Analyse der Hauptakteure
- Callebaut AG
- Cargill Incorporated
- Olam International Limited
- JB Foods Ltd
- United Cocoa Processor, Inc.
- EFKO Group
- Cemoi Group
- Nestlé S.A.
- Mars Incorporated
- Weitere Hauptakteure
Jüngste Entwicklungen
- Im April 2025 kündigte Hershey’s die Absicht an, LesserEvil, einen Hersteller von Bio-Snacks, zu übernehmen. Dieser Schritt zielt darauf ab, Hershey’s Snack-Portfolio in neue Kategorien und gesündere Optionen zu erweitern und ergänzt seine Kernmarken wie Hershey’s, Reese’s und Jolly Ranchers. Die Übernahme wird Hershey’s Produktionskapazität erhöhen und den Verbrauchern mehr Optionen bei verschiedenen Essgelegenheiten bieten.
- Im August 2024 unterzeichnete Nestlé Health Science eine Vereinbarung zur Übernahme der weltweiten Rechte an VOWST, einem Probiotikum der nächsten Generation. Nachdem VOWST seit Juni 2023 kommerzialisiert wurde, gewährt dieser Deal Nestlé die volle Kontrolle über die Entwicklung, Kommerzialisierung und Herstellung von VOWST und stärkt damit sein Gesundheitswissenschaftsgeschäft weiter.
- Im Mai 2024 ging Ghirardelli eine Partnerschaft mit Baa Baa Thai Tea ein, um eine neue Kollektion von acht Frappé-Getränken zu lancieren, die Ghirardellis renommierten Schokolade mit innovativen Teegeschmäckern vereint. Diese Zusammenarbeit zielt darauf ab, ein luxuriöses und einzigartiges Getränkeerlebnis zu bieten und spiegelt Ghirardellis Engagement für Produktinnovationen in neuen Segmenten wider.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Kakaosorte, Form, Endverwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Premium- und Single-Origin-Kakaomasse wird steigen, da Verbraucher Wert auf Geschmack und Authentizität legen.
- Das Wachstum des Konsums von Zartbitterschokolade wird weiterhin einen hohen Kakaomassegehalt in Rezepturen unterstützen.
- Gesundheits- und Wellness-Trends werden Innovationen in funktioneller Schokolade mit antioxidansreicher Kakaomasse vorantreiben.
- Hersteller werden in nachhaltige Beschaffung investieren, um Rückverfolgbarkeits- und Ethikstandards zu erfüllen.
- Verarbeitungstechnologien werden verbessert, um die Geschmacksbeständigkeit zu erhöhen und den Energieverbrauch zu reduzieren.
- Aufstrebende Märkte in Asien und Lateinamerika werden eine erhöhte inländische Produktion und Konsum erleben.
- Kakaomasse-Mischungen werden für spezifische Anwendungen in Bäckereien, Aufstrichen und Getränken entwickelt.
- Strategische Partnerschaften zwischen Produzenten und Schokoladenmarken werden die Versorgungssicherheit stärken.
- Die Anpassung an den Klimawandel im Kakaoanbau wird zur Priorität, um die langfristige Versorgung sicherzustellen.
- Der Export von veredelter Kakaomasse aus Afrika wird zunehmen, da die lokale Verarbeitungskapazität erweitert wird.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
F: Wie groß ist der aktuelle Markt für den globalen Kakaolikör und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Kakaolikörmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für globale Kakaoliquor hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Kakaolikörmarktes antreiben?
Wer sind die führenden Unternehmen im globalen Markt für Kakaolikör?
Welche Region hatte 2024 den größten Anteil am globalen Kakaolikörmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kakaolikörmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kakaolikörmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,536.7 million → 2032: USD 12,269.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kakaolikörmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kakaolikörmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kakaolikörmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kakaolikörmarkt Market Drivers
- 3.3 Kakaolikörmarkt Market Restraints & Challenges
- 3.4 Kakaolikörmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kakaolikörmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kakaolikörmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kakaolikörmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kakaolikörmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kakaolikörmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kakaolikörmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kakaolikörmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kakaolikörmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kakaolikörmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kakaolikörmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kakaolikörmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kakaolikörmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kakaolikörmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kakaolikörmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kakaolikörmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kakaolikörmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kakaolikörmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kakaolikörmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kakaolikörmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
