
Marktübersicht:
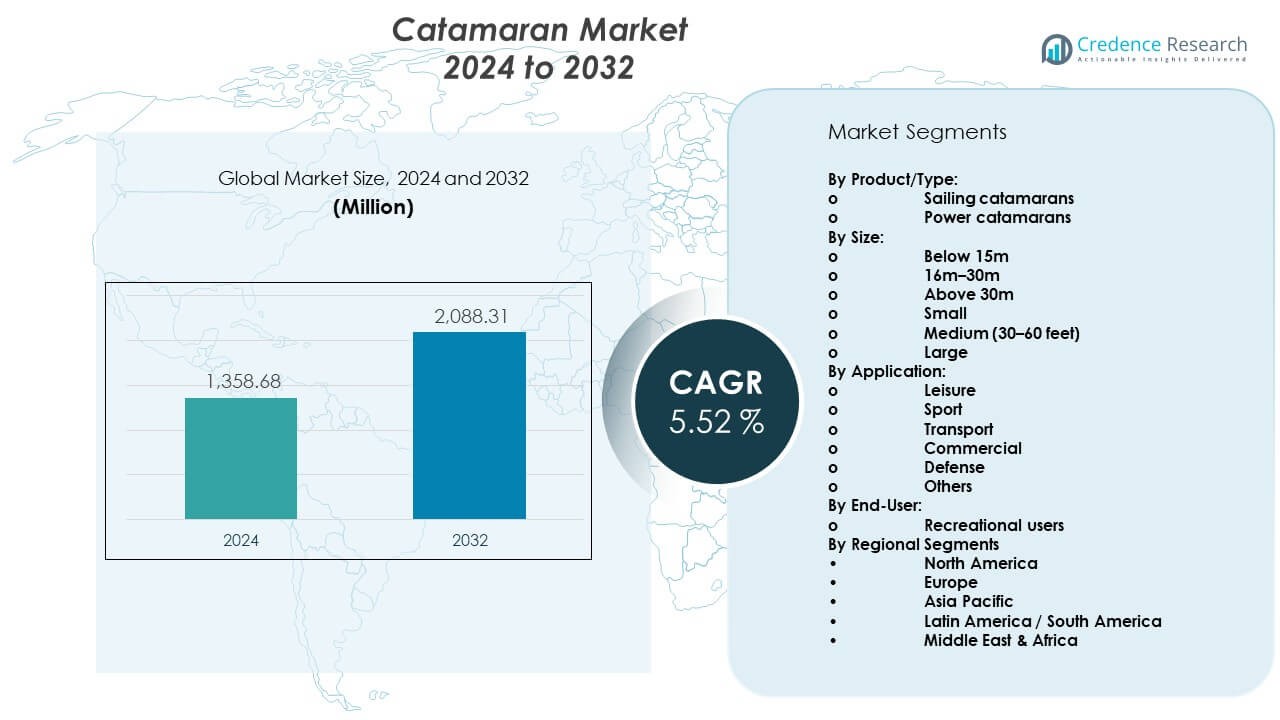
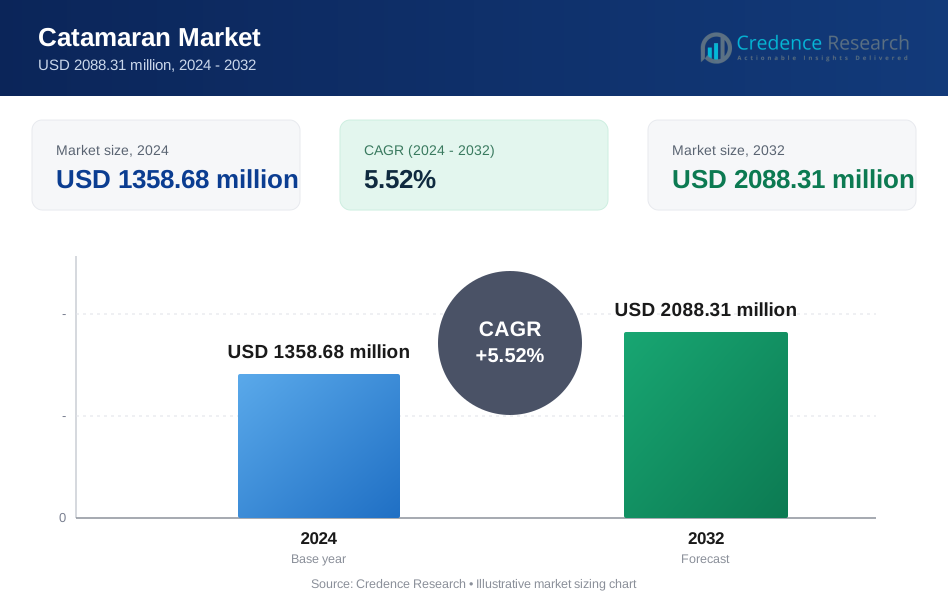
Der Katamaranmarkt wird voraussichtlich von 1.358,68 Millionen USD im Jahr 2024 auf geschätzte 2.088,31 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,52% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Katamaranmarktgröße 2024 | USD 1.358,68 Millionen |
| Katamaranmarkt, CAGR | 5,52% |
| Katamaranmarktgröße 2032 | USD 2.088,31 Millionen |
Starke Veränderungen im Lebensstil treiben den Katamaranmarkt an, da immer mehr Reisende sich für erstklassige Segelerlebnisse entscheiden und Charterdienste expandieren. Käufer bevorzugen Mehrrumpfboote für bessere Stabilität bei langen Reisen. Tourismusbetreiber nutzen Katamarane, um sanftere Fahrten für Inseltouren und Küstenausflüge anzubieten. Designer fügen Hybridantrieb und fortschrittliche Navigationsfunktionen hinzu, um die Leistung zu verbessern. Der steigende Fokus auf Meereserholung ermutigt Familien und Gruppen, Katamarane für den privaten Gebrauch zu wählen. Hersteller reagieren mit anpassbaren Layouts, die Komfort und Sicherheit unterstützen.
Nordamerika führt den Katamaranmarkt aufgrund des starken Meerestourismus, steigender Yachtbesitz und fortschrittlicher Bootsbaufähigkeiten an. Europa folgt mit Nachfrage von Charterbetreibern und einer ausgereiften Segelkultur in Küstennationen. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region aufgrund des wachsenden Küstentourismus und des steigenden Interesses am Luxusbootfahren. Der Nahe Osten zeigt Potenzial mit Investitionen in Freizeitaktivitäten am Wasser. Lateinamerika wächst in einem stetigen Tempo, unterstützt durch expandierende Tourismuszentren und günstige Küstenrouten.
Markteinblicke:
- Der Katamaranmarkt erreichte 2024 1.358,68 Millionen USD und wird voraussichtlich bis 2032 2.088,31 Millionen USD erreichen, mit einem Wachstum von 5,52% CAGR.
- Nordamerika führt mit einem Anteil von 38% aufgrund des starken Yachtbesitzes, Europa folgt mit 32%, angetrieben durch eine ausgereifte Segelkultur, und Asien-Pazifik hält 20% unterstützt durch expandierenden Chartertourismus.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 20%, unterstützt durch steigenden Küstentourismus, Flottenerweiterung und wachsendes Interesse an Meereserholung.
- Das Freizeitsegment macht mit 42% den größten Anteil aus, angetrieben durch hohe Akzeptanz im persönlichen Bootfahren und globalen Tourismusrouten.
- Mittelgroße Schiffe (30–60 Fuß) halten 46% Anteil aufgrund ausgewogener Leistung, Komfort und Eignung für sowohl privaten als auch Chartergebrauch.
Markttreiber:
Wachsender Trend zu erstklassigen Freizeitboot-Erlebnissen
Die steigende Nachfrage nach luxuriösem Meerestourismus weckt Interesse an geräumigen Mehrrumpfbooten. Käufer suchen nach sanfteren Fahrten auf langen Küsten- und Inselrouten. Tourismusbetreiber nutzen Katamarane, um sichere Gruppenreisen und erstklassige Charterdienste anzubieten. Der Katamaranmarkt gewinnt an Stärke durch Reisende, die Komfort über Geschwindigkeit bevorzugen. Verbraucher wählen Boote, die stabile Plattformen für Erholung und Familienaktivitäten bieten. Hersteller führen neue Layouts ein, die privaten Besitz und Charterbetrieb unterstützen. Hybridantriebe ziehen Käufer an, die saubereres Segeln wünschen. Hersteller reagieren mit Designs, die den Benutzerkomfort auf offenen Gewässern verbessern.
- Zum Beispiel vermarktet Leopard Catamarans den 40 Powercat mit 50 % mehr Wohnraum und 50 % geringerem Kraftstoffverbrauch im Vergleich zu Einrumpfbooten ähnlicher Größe, mit zwei Motoren von 250–370 PS für starke Reiseleistung.
Fortschritte in der Meerestechnik und hybriden Antriebssystemen
Starke Fortschritte im Rumpfdesign und bei leichten Materialien verbessern die Effizienz von Schiffen. Marineingenieure konzentrieren sich auf Stabilität und reduzierten Widerstand, um längere Reisen zu unterstützen. Neue Hybridsysteme helfen den Besitzern, den Kraftstoffverbrauch bei längeren Reisen zu senken. Der Markt profitiert von fortschrittlichen Navigationswerkzeugen, die sicherere Routen leiten. Er erhält Unterstützung durch Designverbesserungen, die die Geräuschkontrolle an Bord verbessern. Käufer zeigen großes Interesse an elektrisch vorbereiteten Plattformen für zukünftige Upgrades. Betreiber bevorzugen Boote, die während der saisonalen Nutzung weniger Wartung erfordern. Hersteller integrieren intelligente Steuerungen, die die Handhabung für neue Besitzer verbessern.
- Zum Beispiel verwenden Rümpfe von Fountaine Pajot harzgetränktes Vinylester mit Balsakernen, um das Gewicht zu reduzieren und gleichzeitig die Stärke zu erhalten, was die Leistung und Stabilität verbessert. Marineingenieure konzentrieren sich auf Stabilität und reduzierten Widerstand, um längere Reisen zu unterstützen.
Steigende Nachfrage aus Chartertourismus und Gruppen-Segelaktivitäten
Das globale Tourismuswachstum ermutigt Charterunternehmen, ihre Mehrrumpfflotten zu erweitern. Reisende wählen Katamarane für Gruppen-Segelausflüge und maßgeschneiderte Tourpakete. Betreiber fördern breitere Kabinen, die Familien und größere Gruppen unterstützen. Der Katamaranmarkt gewinnt durch den steigenden Küstentourismus in Schlüsselregionen an Bedeutung. Charterunternehmen investieren in Schiffe, die besseren Komfort für lange Reiserouten bieten. Hersteller unterstützen diesen Wandel mit skalierbaren Modellen für Reiseveranstalter. Neue Layouts helfen, die Sicherheit an Bord bei überfüllten Reisen zu verbessern. Starke Nachfrage aus Urlaubszielen steigert die Schiffsproduktion.
Zunehmende Vorliebe für sicherere und stabilere Marineplattformen
Die Stabilität von Mehrrumpfbooten zieht Käufer an, die Sicherheit bei Hochseereisen priorisieren. Katamarane bieten ausgewogenes Handling bei rauen Bedingungen und reduzieren Bewegungskomfort. Familien wählen diese Schiffe, um während langer Urlaube für ruhigere Fahrten zu sorgen. Der Markt wächst mit dem steigenden Bewusstsein für Sicherheit unter neuen Bootseignern. Er profitiert von verbesserten Materialien, die bessere strukturelle Stärke bieten. Betreiber bevorzugen stabile Plattformen für Wassersport- und Freizeitpakete. Schiffsbauer konzentrieren sich auf breitere Balken, die den Passagierkomfort verbessern. Verbesserte Sicherheitsmerkmale unterstützen die Akzeptanz in Freizeitsektoren.
 Markttrends:
Erweiterung umweltfreundlicher und emissionsarmer Katamarandesigns
Hersteller investieren in Antriebssysteme, die saubereres maritimes Reisen unterstützen. Werften verwenden leichte Verbundstoffe, um den Widerstand und die Kraftstofflast zu reduzieren. Hybrid- und solarunterstützte Schiffe ziehen mehr Aufmerksamkeit von umweltbewussten Reisenden auf sich. Der Katamaranmarkt bewegt sich in Richtung Funktionen, die den ökologischen Fußabdruck verringern. Besitzer bevorzugen Boote, die neue Küstenemissionsvorschriften erfüllen. Betreiber nutzen umweltfreundliche Designs, um die Markenattraktivität bei Touristen zu verbessern. Elektrische Antriebssysteme tauchen in kleineren Mehrrumpfbereichen auf. Hersteller integrieren energiesparende Layouts in Luxus- und Charterflotten.
- Zum Beispiel integrieren neue Modelle von Fountaine Pajot (wie FP55) einen hybrid-elektrischen Antrieb mit bis zu 6.300 W Solarenergie und zwei 50 kW Elektromotoren, die genug Strom an Bord liefern, um ohne Generator zu ankern. Werften verwenden leichte Verbundstoffe, um den Widerstand und die Kraftstofflast zu reduzieren.
Wachsende Nachfrage nach Anpassungen in Luxus- und Abenteuersegmenten
Käufer suchen maßgeschneiderte Innenräume und flexible Layouts für einzigartige Segelerlebnisse. Luxusbesitzer wünschen sich aufgerüstete Kabinen mit intelligenten Steuerungen und hochwertigen Oberflächen. Abenteuerlustige Nutzer bevorzugen robuste Decks und Ausrüstungsunterstützung für lange Reisen. Der Markt wächst mit dem Interesse an persönlichem Komfort während ausgedehnter Reisen. Er reagiert mit modularen Designs, die unterschiedliche Reisestile bedienen. Charterfirmen verlangen anpassbare Sitzgelegenheiten für Gruppenreisen. Designer bieten Upgrades an, die verschiedene maritime Aktivitäten unterstützen. Werften liefern Modelle, die für breitere Freizeitbedürfnisse geeignet sind.
- Zum Beispiel ermöglicht Leopard Catamarans den Kunden, zwischen mehreren Deckkonfigurationen und Kabineneinrichtungen zu wählen, um Charter- oder private Bedürfnisse zu erfüllen. Luxusbesitzer wünschen sich aufgerüstete Kabinen mit intelligenten Steuerungen und hochwertigen Oberflächen.
Aufstieg digital vernetzter Schiffe mit intelligenten Überwachungssystemen
Marineelektronik entwickelt sich weiter, um Echtzeit-Schiffsverfolgung und Sicherheitswerkzeuge zu unterstützen. Intelligente Armaturenbretter leiten Besitzer durch komplexe Routen und belebte Marinas. Der Katamaranmarkt profitiert von der Konnektivität, die das Navigationsvertrauen verbessert. Betreiber nutzen digitale Systeme, um die Flottenüberwachung zu verbessern. Besitzer bevorzugen Fernsteuerungsfunktionen für Lichter, Strom und Systemüberprüfungen. Hersteller fügen Sensoren hinzu, die vorausschauende Wartung unterstützen. Intelligente Werkzeuge helfen, Ausfallzeiten während der saisonalen Lagerung zu reduzieren. Digitale Upgrades stärken die Nachfrage nach Schiffen der nächsten Generation.
Erweiterung der Katamaran-Nutzung im kommerziellen und Passagiertransport
Regierungen fördern Mehrrumpfschiffe für Passagierdienste auf Kurzstrecken. Betreiber wählen Katamarane wegen Kraftstoffeinsparungen und sanfterer Küstenreisen. Der Markt wächst mit steigenden Investitionen in Lösungen für maritime Mobilität. Er unterstützt Massentransitrouten in Inselregionen und Tourismuszentren. Hersteller entwerfen größere Modelle, die den Sicherheitsnormen im Transport entsprechen. Kommerzielle Käufer suchen nach verbesserten Sitz- und Boarding-Layouts. Neue Materialien helfen, die Haltbarkeit während des kontinuierlichen Betriebs zu verbessern. Das Interesse am schnellen Küstentransit fördert kommerzielle Flotten-Upgrades.
Analyse der Marktchancen:
Hohe Produktionskosten und komplexe Mehrrumpfherstellungsprozesse
Der Bau von Mehrrumpfschiffen erfordert fortschrittliche Verbundstoffe und qualifizierte Arbeitskräfte, was die Kosten erhöht. Hersteller stehen vor Herausforderungen beim Formen größerer Balken und doppelter Rumpfstrukturen. Der Katamaranmarkt kämpft mit begrenztem Zugang zu kostengünstigen Materialien in einigen Regionen. Er steht auch vor langen Produktionszyklen während der Hochsaison. Besitzer sehen sich höheren Reparaturkosten aufgrund komplexer struktureller Layouts gegenüber. Werften müssen in Präzisionswerkzeuge investieren, die die Betriebskosten erhöhen. Steigende Komponentenpreise erhöhen den Druck auf kleine Hersteller. Begrenzte Skaleneffekte behindern Kostensenkungen für neue Marktteilnehmer.
Betriebliche Einschränkungen und Infrastrukturengpässe in aufstrebenden Märkten
Viele Marinas fehlen Anlegeplätze, die für breitere Schiffe ausgelegt sind. Betreiber haben Schwierigkeiten, Mehrrumpfboote durch enge Häfen zu manövrieren. Dies führt zu Verzögerungen bei der Flotteneinführung in sich entwickelnden Küstenregionen. Einige Käufer meiden Katamarane aufgrund begrenzter Servicezentren. Ausbildungslücken schaffen Handhabungsprobleme für Erstbesitzer. Wetterbedingungen in bestimmten Gebieten beeinträchtigen den Langstrecken-Segelkomfort. Kommerzielle Betreiber haben Ausfallzeiten während saisonaler Stürme. Begrenztes Bewusstsein schränkt die Akzeptanz in Regionen mit geringem maritimen Tourismus ein.
Marktchancen:
Wachsendes Potenzial im Ökotourismus und nachhaltigen maritimen Erlebnissen
Reisende zeigen großes Interesse an umweltfreundlichen Meerestouren und lautlosem Cruisen. Katamarane bieten Plattformen, die für umweltfreundliches Reisen entlang malerischer Küsten geeignet sind. Der Katamaranmarkt erhält Unterstützung von Betreibern, die sauberen Tourismus fördern. Er profitiert von Hybrid- und solarunterstützten Antriebs-Upgrades. Charterunternehmen nutzen grüne Flotten, um verantwortungsbewusste Reisende anzuziehen. Neue Designinnovationen schaffen Raum für ruhigere Wassererlebnisse. Käufer wählen diese Schiffe, um sich mit Nachhaltigkeitswerten zu identifizieren. Küstenstaaten unterstützen ökologische Meeresprojekte, die die Flottenerweiterung fördern.
Erweiterung von High-End-Luxuskatamaranen und maßgeschneiderten Yacht-Erlebnissen
Luxuskäufer suchen geräumige Kabinen und erstklassigen Komfort für lange Reisen. Designer führen hochwertige Materialien und maßgeschneiderte Layouts ein, um die Attraktivität an Bord zu steigern. Der Markt profitiert vom steigenden Interesse an privaten Yachturlauben. Er unterstützt das Wachstum von Mehrrumpf-Superyachten mit fortschrittlichen Funktionen. Werften zielen auf wohlhabende Käufer ab, die exklusive Segeloptionen suchen. Charterfirmen bewerben Luxuspakete für Gruppenabenteuer. Hohe Anpassungsmöglichkeiten eröffnen neue Einnahmequellen für Hersteller. Die steigende Nachfrage in Premium-Reisegebieten stärkt das langfristige Wachstum.
Marktsegmentierungsanalyse:
Nach Produkt/Typ
Der Katamaranmarkt erweitert sich über Segelkatamarane und Motorkatamarane, wobei jede Kategorie unterschiedliche Leistungsanforderungen bedient. Segelmodelle ziehen Käufer an, die Effizienz und leisen Betrieb bei langen Küstenausflügen schätzen. Motorkatamarane gewinnen Interesse von Nutzern, die höhere Geschwindigkeiten und stärkere Manövrierfähigkeit bevorzugen. Beide Segmente profitieren von Design-Upgrades, die Komfort und Handhabung verbessern. Charterbetreiber übernehmen weiterhin beide Typen, um den unterschiedlichen Kundenerwartungen gerecht zu werden. Hersteller investieren in Rumpfinnovationen, um bessere Stabilität und Haltbarkeit zu unterstützen. Die Nachfrage wächst bei Tourismus- und privaten Eigentümergruppen, die Mehrrumpfvorteile suchen.
- Zum Beispiel ziehen Segelmodelle Käufer an, die Effizienz und leisen Betrieb bei langen Küstenausflügen schätzen. Fountaine Pajot baut Segelkatamarane von 40 bis 80 Fuß für Komfort und Stabilität.
Nach Größe
Die Marktsegmentierung erstreckt sich über unter 15 m, 16 m–30 m, über 30 m und traditionelle Klassifikationen wie klein, mittel und groß. Kleine und mittlere Größen ziehen Freizeitkäufer an, die einfache Handhabung und niedrigere Betriebskosten schätzen. Große Schiffe unterstützen Premium-Charterdienste und ausgedehnte Reisen. Sie erhalten Unterstützung von Eigentümern, die geräumige Kabinen für Familienkreuzfahrten suchen. Werften liefern vielfältige Modelle, um Sport-, Freizeit- und kommerzielle Bedürfnisse abzudecken. Mittlere Bereiche gewinnen an Bedeutung aufgrund eines besseren Gleichgewichts zwischen Leistung und Komfort. Größere Bauten wachsen in Regionen, in denen der Luxustourismus expandiert. Die Nachfrage in allen Größen spiegelt das steigende Interesse an stabilen Mehrrumpfplattformen wider.
Nach Anwendung
Anwendungen umfassen Freizeit, Sport, Transport, Handel, Verteidigung und andere. Freizeit hat die weiteste Nutzung aufgrund des großen Interesses an maritimer Erholung. Sportmodelle ziehen Käufer an, die Geschwindigkeit und Optimierung bei Rennveranstaltungen priorisieren. Transport- und kommerzielle Anwendungen wachsen in Küstenregionen, die auf stabile Passagierstrecken angewiesen sind. Verteidigungsnutzer übernehmen Mehrrümpfe für Patrouillenbedürfnisse und ausgedehnte Marineeinsätze. Es profitiert von laufenden Upgrades in Antrieb und Sicherheit an Bord. Das Wachstum im Tourismus treibt die höhere Akzeptanz in Charterflotten voran. Jedes Segment hält den stetigen Investitionsfokus der Hersteller aufrecht.
Nach Endverbraucher
Freizeitnutzer bilden die Kern-Endnutzerbasis aufgrund des steigenden Interesses am Meerestourismus und persönlichen Bootfahren. Käufer bevorzugen stabile Plattformen, die Familienkreuzfahrten und Wassersport unterstützen. Es gewinnt an Bedeutung durch die breitere Nutzung in privaten Eigentumsmärkten. Charterfirmen beeinflussen ebenfalls die Produktnachfrage durch saisonale Flottenerweiterungen. Hersteller reagieren mit modularen Layouts, die Komfort und Sicherheit unterstützen. Wachsende Lebensstiländerungen verstärken das Interesse an Langstreckensegelreisen. Die Freizeitnutzung leitet weiterhin die langfristige Produktentwicklung und Innovation.
Segmentierung:
Nach Produkt/Typ:
- Segelkatamarane
- Motorkatamarane
Nach Größe:
- Unter 15m
- 16m–30m
- Über 30m
- Klein
- Mittel (30–60 Fuß)
- Groß
Nach Anwendung:
- Freizeit
- Sport
- Transport
- Kommerziell
- Verteidigung
- Andere
Nach Endnutzer:
- Freizeitnutzer
Nach regionalen Segmenten
- Nordamerika:
- USA
- Kanada
- Mexiko
- Europa:
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Asien-Pazifik:
- China
- Japan
- Indien
- Australien
- Lateinamerika / Südamerika:
- Brasilien
- Mexiko
- Naher Osten & Afrika:
- VAE
- Südafrika
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 38% den größten Anteil am Katamaranmarkt aufgrund starker Freizeitbootaktivitäten und hoher Yachtbesitzquote. Die Region profitiert von fortschrittlichen Bootsbaufähigkeiten und der weit verbreiteten Akzeptanz von Premium-Mehrhüllenschiffen. Charterbetreiber in den USA und der Karibik unterstützen die stetige Nachfrage durch ganzjährigen Tourismus. Es erhält Unterstützung von Käufern, die stabile Plattformen für Langstreckenfahrten bevorzugen. Marinas in Küstenstaaten investieren in Infrastruktur, die für breitere Schiffe geeignet ist. Wachsende Interessen an hybriden Marinesystemen stärken neue Kauftrends. Innovationsgetriebene Hersteller beeinflussen weiterhin die dominante Position der Region.
Europa
Europa folgt mit einem Anteil von fast 32%, angetrieben durch eine reife Segelkultur und eine starke Präsenz globaler Katamaranhersteller. Länder wie Frankreich, Deutschland und Italien unterstützen das Segment durch langjährige maritime Handwerkskunst. Der Katamaranmarkt profitiert von hoher Charter-Nachfrage in mediterranen Destinationen. Käufer wählen Mehrhüllendesigns für Komfort bei ausgedehnten Reisen in vielfältigen Gewässern. Es gewinnt an Bedeutung durch die zunehmende Akzeptanz umweltfreundlicher Antriebe in EU-Gewässern. Regionale Marinas unterstützen die Flottenerweiterung mit besseren Anlege- und Serviceeinrichtungen. Starke Tourismusrouten helfen, Europas führende Rolle in der Schiffsnachfrage zu festigen.
Asien-Pazifik, Lateinamerika und Naher Osten & Afrika
Asien-Pazifik hält einen Anteil von etwa 20 % und zeichnet sich als die am schnellsten wachsende Region aus, bedingt durch den steigenden Küstentourismus in China, Australien und Südostasien. Käufer in der gesamten Region bevorzugen Mehrrümpfer wegen ihrer Stabilität bei Inselreisen und Charteroperationen. Lateinamerika trägt mit einem Anteil von fast 6 % bei, unterstützt durch die Ausweitung des Meerestourismus in Brasilien und Mexiko. Es gewinnt an Sichtbarkeit durch Investitionen in luxuriöse Küstenrouten und Abenteuerschifffahrt. Der Nahe Osten & Afrika halten einen Anteil von fast 4 %, gestützt durch das wachsende Interesse an Freizeitbooten in den VAE und Südafrika. Regionale Regierungen investieren in Projekte zur Entwicklung von Uferpromenaden, die das zukünftige Flottenwachstum unterstützen. Küstentourismustrends leiten die langfristige Expansion in aufstrebenden Märkten.
Analyse der Hauptakteure:
- African Cats
- Bavaria Catamarans
- Beneteau Group (Groupe Beneteau)
- Fountaine Pajot Catamarans
- Leopard Catamarans
- NAUTITECH
- Outremer Yachting
- Seawind
- Voyage
Wettbewerbsanalyse:
Der Katamaranmarkt zeichnet sich durch starken Wettbewerb unter etablierten globalen Werften aus, die sich auf Innovation, Materialverbesserungen und kundenspezifische Konfigurationen konzentrieren. Führende Marken investieren in fortschrittliche Rumpfingenieurtechnik und Hybridantriebe, um die Produktattraktivität in den Freizeit- und Chartersegmenten zu stärken. Er gewinnt an Dynamik durch die stetige Nachfrage nach Luxusmodellen, die Langstreckenkreuzfahrten unterstützen. Unternehmen differenzieren sich durch flexible Layouts, leichte Verbundwerkstoffe und intelligente Navigationssysteme. Charterbetreiber beeinflussen die Produktstrategie, indem sie skalierbare Modelle für touristische Bedürfnisse anfordern. Der Wettbewerbsdruck ermutigt die Hersteller, die Produktionskapazität zu erweitern und effiziente Fertigungssysteme zu übernehmen. Globale Akteure erweitern auch ihre Händlernetzwerke, um aufstrebende Küstenmärkte zu erschließen.
Neueste Entwicklungen:
- Im Oktober 2025 schloss die Groupe Beneteau die Übernahme von BMS ab, einer Werft, die sich auf Wartung, Anpassung und Überholung großer Katamarane spezialisiert hat, insbesondere von Lagoon-Schiffen in Canet-en-Roussillon, Frankreich. Die Übernahme fügt den Betrieb der Groupe Beneteau 14 Mitarbeiter von BMS und einen jährlichen Umsatz von 3,3 Millionen Euro hinzu. Laut der offiziellen Ankündigung werden jährlich mehr als 50 Lagoon-Katamarane in den BMS-Einrichtungen gewartet, und die Integration erweitert das globale Servicenetzwerk von Lagoon auf acht Servicezentren. Die Firmengründer, Pascal Cantiran und Denis Ranjard, werden weiterhin die Geschäfte leiten.
- Im August 2025 kündigte Leopard Catamarans die Einführung seines erweiterten Garantieangebots an, das umfassenden Schutz und Unterstützung für Katamaranbesitzer bieten soll. Das doppelte Garantie-Framework kombiniert Bauherren- und OEM-Abdeckung mit Echtzeit-Digitalverfolgung und Integration in das globale Servicenetzwerk. Die R&C-Bauherrengarantie bietet 14 Monate Schutz gegen Konstruktionsfehler, eine erweiterte 24-monatige Abdeckung für nicht-strukturelle Fenster und eine sechsjährige strukturelle Absicherung für Rümpfe, Decks und strukturelle Komponenten. Das globale Servicenetzwerk von Leopard Catamarans erstreckt sich über sechs Kontinente und mehr als 20 Länder.
- Im April 2025 gab The Multihull Company ihre Ernennung zum autorisierten Händler für Nautitech Catamarans bekannt. Diese Partnerschaft markiert eine bedeutende Erweiterung des Portfolios der The Multihull Company an erstklassigen Fahrtenkatamaranen. The Multihull Company wird die gesamte Produktlinie der leistungsstarken Katamarane von Nautitech vertreten, einschließlich des Nautitech 44 Open und des Nautitech 48 Open, die kürzlich zum Europäischen Yacht des Jahres 2025 ernannt wurden. Die erfahrenen Makler Conor Dugan und Caroline LaViolette wurden als Hauptmakler bei The Multihull Company benannt, um die Nautitech-Linie zu vertreten. Beide Modelle wurden auf der International Multihull Show 2025 in La Grande Motte, Frankreich, vom 23. bis 27. April vorgestellt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Produkt/Typ, nach Größe, nach Anwendung und nach Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren. [ersetzen Sie alle Segmente in der Berichtsabdeckung].
Zukunftsausblick:
- Die Nachfrage nach Mehrrumpfbooten wird aufgrund der zunehmenden Freizeitbootaktivitäten steigen.
- Hybrid- und Elektroantriebe werden in neuen Produktionszyklen starkes Interesse wecken.
- Charterunternehmen werden ihre Flotten erweitern, um dem Wachstum des Tourismus in Küstengebieten gerecht zu werden.
- Luxuskäufer werden die höhere Akzeptanz von großen und anpassbaren Modellen vorantreiben.
- Digitale Systeme werden die Nutzung von intelligenter Navigation und Bordüberwachung erhöhen.
- Aufstrebende Regionen werden durch das Wachstum der maritimen Infrastruktur neue Chancen schaffen.
- Hersteller werden sich auf leichte Verbundwerkstoffe konzentrieren, um Leistung und Haltbarkeit zu verbessern.
- Ökotourismusprojekte werden die Erweiterung von emissionsarmen Katamaranflotten unterstützen.
- Transportbetreiber werden Mehrrumpfboote für stabile Kurzstrecken-Passagierdienste übernehmen.
- Globale Akteure werden Partnerschaften stärken, um Vertriebsnetze auszubauen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Katamarane und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Katamaranmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Katamaranmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Katamaranmarktes antreiben?
Wer sind die führenden Unternehmen im Katamaranmarkt?
Welche Region hatte 2024 den größten Anteil am Katamaranmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Katamaranmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Katamaranmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1358.68 million → 2032: USD 2088.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Katamaranmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Katamaranmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Katamaranmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Katamaranmarkt Market Drivers
- 3.3 Katamaranmarkt Market Restraints & Challenges
- 3.4 Katamaranmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Katamaranmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Katamaranmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Katamaranmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Katamaranmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Katamaranmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Katamaranmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Katamaranmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Katamaranmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Katamaranmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Katamaranmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Katamaranmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Katamaranmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Katamaranmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Katamaranmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Katamaranmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Katamaranmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Katamaranmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Katamaranmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Katamaranmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
