
Marktübersicht:
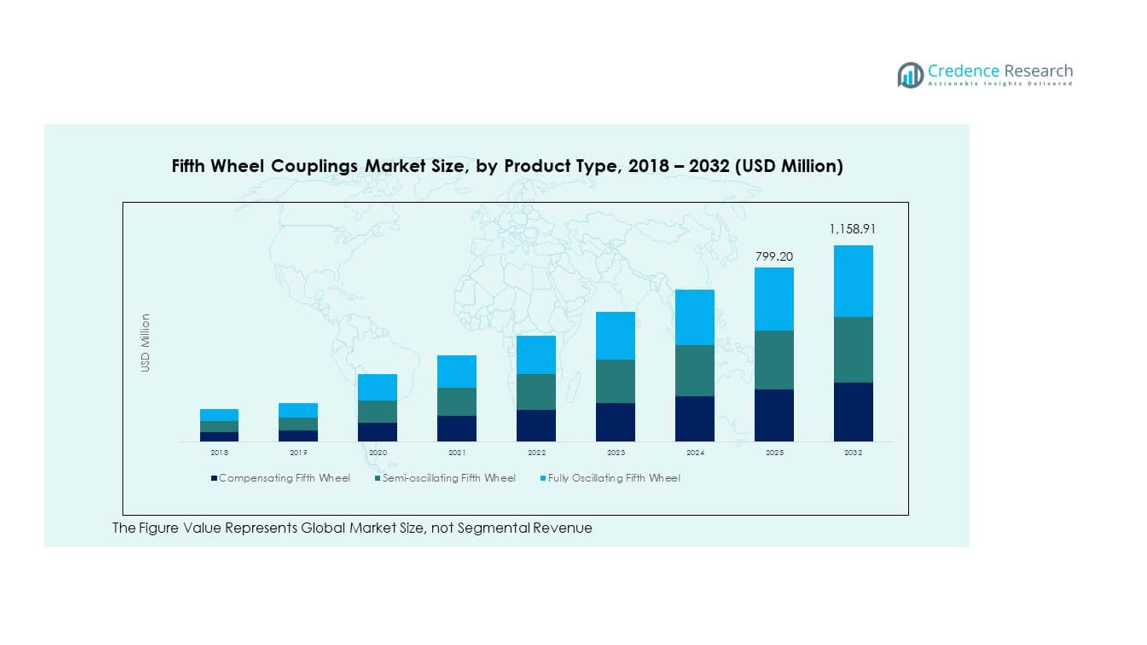
Der Markt für Sattelkupplungen wurde 2018 mit 650,00 Millionen USD bewertet und soll bis 2024 auf 762,19 Millionen USD und bis 2032 auf 1.158,91 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,45 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sattelkupplungen 2024 | 53.989,35 Millionen USD |
| Sattelkupplungsmarkt, CAGR | 5,45% |
| Marktgröße für Sattelkupplungen 2032 | 1.158,91 Millionen USD |
Die starke Nachfrage nach Schwerlast-Frachttransport und die Expansion der Logistik treiben das stetige Wachstum des Marktes an. Hersteller entwickeln fortschrittliche Kupplungssysteme, die die Sicherheit, die Laststabilität und die Effizienz der Fahrer verbessern. Der steigende E-Commerce und der grenzüberschreitende Handel erhöhen den Bedarf an langlebigen Komponenten für große Flotten. Unternehmen setzen auf leichte, hochfeste Materialien, um die Kraftstoffleistung zu verbessern und Wartungskosten zu senken. Der regulatorische Fokus auf Transportsicherheit fördert die Verwendung von standardisierten und zertifizierten Kupplungen. Die Automatisierung in Kupplungsmechanismen steigert zudem die betriebliche Bequemlichkeit und Betriebszeit.
Nordamerika führt den Markt mit starken Lkw-Netzwerken und etablierter Logistikinfrastruktur an. Europa hält eine konstante Nachfrage aufrecht, unterstützt durch strenge Sicherheitsstandards und den intensiven Einsatz im industriellen Transport. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region mit expandierenden Bau-, Handels- und E-Commerce-Aktivitäten in China und Indien. Lateinamerika und der Nahe Osten zeigen eine stabile Übernahme aufgrund von Infrastrukturverbesserungen, während Afrika durch regionale Logistikinvestitionen allmählich Fortschritte macht.
Markteinblicke:
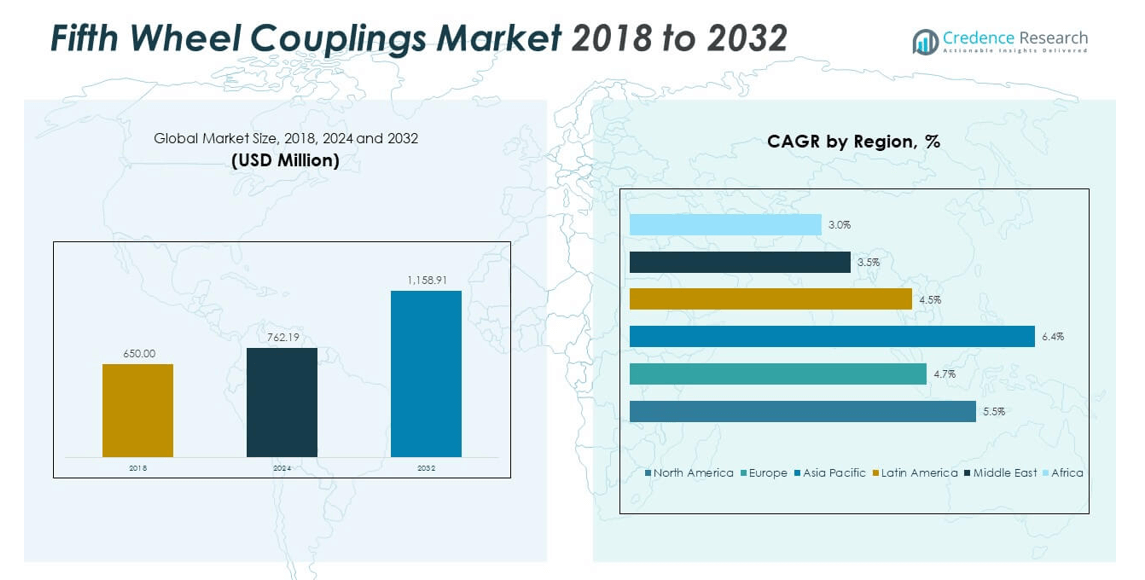
- Der Markt für Sattelkupplungen wurde 2018 auf 650,00 Millionen USD geschätzt, erreichte 2024 762,19 Millionen USD und soll bis 2032 1.158,91 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,45 % während des Prognosezeitraums.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 36 %, unterstützt durch die Expansion von Logistik, E-Commerce und Infrastrukturwachstum in China und Indien.
- Nordamerika hält etwa 28,5 % des Anteils, angetrieben durch starken Gütertransport und etablierte Lkw-Herstellungsnetzwerke, während Europa mit einem Anteil von 24 % folgt, unterstützt durch strenge Sicherheitsstandards und industrielle Handelsaktivitäten.
- Der asiatisch-pazifische Raum ist auch die am schnellsten wachsende Region mit einer jährlichen Wachstumsrate von 6,4 %, begünstigt durch steigende Industrialisierung, hohe Fahrzeugproduktion und zunehmende Flottenmodernisierungsinitiativen.
- Nach Produktsegmentierung führt die kompensierende Sattelkupplung mit einem Anteil von 42 %, gefolgt von der halb-oszillierenden Sattelkupplung mit 34 %, während die voll-oszillierende Sattelkupplung 24 % erfasst, was eine vielfältige Akzeptanz in Schwerlast- und Offroad-Anwendungen widerspiegelt.
Markttreiber
Steigende Nachfrage nach Gütertransport stärkt die globale Marktexpansion
Die Erweiterung von Handels- und Logistiknetzwerken erhöht die Nachfrage nach effizienten Schwerlast-Lkw und fördert den Markt für Sattelkupplungen. Sie unterstützt die sichere Verbindung zwischen Zugmaschinen und Anhängern, was die Sicherheit und Stabilität im Güterverkehr verbessert. Das schnelle Wachstum im E-Commerce und im internationalen Versand erfordert mehr Lkw für den Ferntransport. Dieser Trend veranlasst Hersteller, langlebige Kupplungssysteme zu entwerfen, die hohe Lasten und lange Fahrten aushalten. Flottenbesitzer investieren in fortschrittliche Kupplungen, die einen zuverlässigen Betrieb in anspruchsvollem Gelände gewährleisten. Kraftstoffeffizienzbedenken treiben den Einsatz von leichten Materialien voran, ohne die Stärke zu opfern. Zunehmende Ersatzzyklen aufgrund hoher Fahrzeugnutzung beschleunigen die Akzeptanz weiter. Dieser stetige Anstieg im Straßengüterverkehr schafft kontinuierliches Wachstumspotenzial für den Markt.
Integration fortschrittlicher Sicherheits- und Automatisierungstechnologien
Der wachsende Fokus auf Fahrzeugsicherheit fördert die Integration von automatisierten Verriegelungsmechanismen, Sensoren und Fernüberwachung in Kupplungssystemen. Diese Upgrades reduzieren das Risiko einer Anhängertrennung und verbessern die betrieblichen Sicherheitsstandards. Sie sorgen für besseren Fahrkomfort durch einfache Kupplungs- und Entkupplungsfunktionen. Flottenbetreiber setzen auf Automatisierung, um menschliche Fehler und Ausfallzeiten zu reduzieren. Der regulatorische Fokus auf Laststabilität zwingt Unternehmen, strengen Sicherheitszertifizierungen zu entsprechen. Hersteller erweitern F&E, um elektronisch gesteuerte Kupplungen zu entwickeln, die mit intelligenten Transportsystemen kompatibel sind. Intelligente Technologie verbessert die Inspektionsgenauigkeit, reduziert Wartungsintervalle und erhöht die Zuverlässigkeit. Dieser Trend unterstützt eine stärkere globale Akzeptanz in der Logistik- und Nutzfahrzeugindustrie.
- Zum Beispiel integrieren die JOST-Sattelkupplungen eine No-Slack-Technologie mit Verriegelungsmechanismen, die auf 300.000 Zyklen getestet wurden, um das Risiko einer Trennung zu verringern. Diese Upgrades reduzieren das Risiko einer Anhängertrennung und verbessern die Sicherheitsstandards im Betrieb.
Übergang zu Leichtbau- und Kraftstoffeffizienten Materialien
Nachhaltigkeit treibt die Präferenz für hochfesten Stahl und Verbundlegierungen in der Kupplungsproduktion voran. Dies hilft, das Gesamtgewicht des Lkw zu reduzieren, die Kraftstoffeffizienz zu verbessern und Emissionen zu senken. Transportunternehmen bevorzugen leichte Lösungen, um Kohlenstoffziele zu erreichen und Betriebskosten zu senken. Materialinnovationen stärken die mechanische Haltbarkeit und erleichtern die Wartung. Lieferanten testen korrosionsbeständige Beschichtungen für eine längere Produktlebensdauer in rauen Umgebungen. Diese Fortschritte stimmen mit den globalen Zielen zur Energieeinsparung und Emissionsreduktion überein. Die Nachfrage nach umweltfreundlichen und leistungsstarken Kupplungen steigt in entwickelten Märkten weiter an. Der Fokus auf Materialeffizienz treibt kontinuierliche Innovationen bei führenden Herstellern an.
- Zum Beispiel sind die No-Slack 6000 Series Sattelkupplungen von Fontaine aus hochfestem gestanztem Stahl gefertigt und bieten im Vergleich zu früheren Stahlmodellen verbesserte Haltbarkeit und reduziertes Gewicht. Das Design verbessert die Kupplungspräzision und die langfristige Leistung für den Schwerlastverkehr.
Erweiterung der Logistikinfrastruktur und Flottenmodernisierung
Schnelle Urbanisierung und Industrialisierung treiben Investitionen in neue Logistikzentren und Autobahnen voran und erhöhen das Anhängervolumen. Dies steigert die Nachfrage nach modernen Kupplungssystemen, die mit größeren Flotten kompatibel sind. Regierungen finanzieren Infrastrukturverbesserungen, um die Straßenfrachtkapazität zu erhöhen und die Flottenmodernisierung zu fördern. Lkw-Hersteller arbeiten mit Kupplungslieferanten an standardisierten Montagesystemen und schnelleren Montageprozessen zusammen. Der Austausch alter Flotten durch Fahrzeuge mit hoher Kapazität verbessert die Betriebssicherheit. Der Langstreckentransport in aufstrebenden Volkswirtschaften stärkt die Marktaussichten weiter. Unternehmen konzentrieren sich auf die Erweiterung der Lieferkette, um den steigenden Transportbedarf zu decken. Diese Infrastrukturentwicklung hält den Sattelkupplungsmarkt auf einem stetigen Wachstumskurs.
Markttrends
Annahme von Intelligenten und Vernetzten Kupplungstechnologien
Die Integration von IoT-fähigen Komponenten transformiert den Sattelkupplungsmarkt hin zu Echtzeitüberwachung und vorausschauender Wartung. Intelligente Kupplungen, die mit Sensoren ausgestattet sind, erkennen die Verriegelungsgenauigkeit, den Verschleißgrad und den Ausrichtungsstatus. Flottenbetreiber nutzen diese Daten, um Ausfallrisiken zu reduzieren und die Betriebszeit zu verbessern. Dies steigert die Betriebseffizienz, indem Wartungsbedarfe vorhergesagt werden, bevor Ausfälle auftreten. Hersteller führen Bluetooth-fähige Systeme ein, die Sicherheitswarnungen an Kontrollzentren übermitteln. Dieser Trend passt zum breiteren Wandel hin zu digitalem Flottenmanagement. Ständige Konnektivität schafft Möglichkeiten für datengesteuerte Optimierung und verbesserte Ressourcennutzung. Die Integration intelligenter Technologien stärkt die Produktzuverlässigkeit und die Flottensicherheit weltweit.
Steigende Beliebtheit modularer und anpassbarer Kupplungsdesigns
Flexible Kupplungskonfigurationen gewinnen an Bedeutung, um unterschiedlichen Anhängergrößen und Betriebsbedingungen gerecht zu werden. Sie ermöglichen es Herstellern, modulare Systeme bereitzustellen, die die Wartung vereinfachen und Ausfallzeiten reduzieren. Logistikbetreiber verlangen maßgeschneiderte Designs, die mit verschiedenen Lkw-Modellen und regionalen Standards kompatibel sind. Kompakte und verstellbare Kupplungen verbessern die Manövrierfähigkeit bei städtischen Lieferungen. Hersteller setzen auf modulare Produktion, um die Montage zu optimieren und Materialabfall zu reduzieren. Der Fokus auf Designflexibilität verbessert die globale Standardisierung und den Aftermarket-Service. Anpassungen unterstützen eine breitere Branchenakzeptanz bei gemischten Flotten. Dieser anhaltende Trend verstärkt Innovation und erhöht die Wettbewerbsfähigkeit auf dem Markt.
- Zum Beispiel verfügt die JSK 37 C Serie von JOST über integrierte Sensoren, die Echtzeitdaten für sichere Verbindungen bereitstellen, erhältlich in mehreren Höhenoptionen wie 160 mm und 190 mm Sockeln.
Wachsende Nachfrage nach Ersatz- und Wartungslösungen im Aftermarket
Der Verschleiß schwerer Fahrzeuge und häufige Kupplungstrennungen erhöhen die Nachfrage nach Aftermarket-Produkten und Wartungskits. Dies ermutigt Lieferanten, globale Servicenetzwerke mit schnellerer Teileverfügbarkeit aufzubauen. Betreiber bevorzugen zertifizierte Ersatzsysteme, um die Einhaltung von Sicherheitsnormen zu gewährleisten. Steigende Frachtvolumina schaffen konstante Ersatzmöglichkeiten bei alternden Flotten. Hersteller erweitern Garantie- und Wartungsprogramme, um die Kundentreue zu erhalten. Spezialisierte Werkstätten bieten Vor-Ort-Inspektions- und Reparaturdienste an, um Ausfallzeiten zu reduzieren. Der Aftermarket-Verkauf wird zu einer stabilen Einnahmequelle für globale Akteure. Der Schwerpunkt auf Leistung und Zuverlässigkeit treibt die stetige Expansion des Aftermarkets voran.
- Zum Beispiel integriert das KKS-Automatik-Kupplungssystem von JOST austauschbare Verschleißplatten in Modellen wie JSK52, unterstützt einen D-Wert von 400 kN und eine Auflast von 75 t für eine verlängerte Lebensdauer.
Erhöhtes Augenmerk auf Nachhaltigkeit und Emissionsreduktionsinitiativen
Umweltpolitiken fördern emissionsarme Lkw-Technologien und umweltfreundliche Herstellung. Dies drängt Produzenten dazu, leichte und recycelbare Kupplungsmaterialien zu entwerfen. Regierungen fördern nachhaltige Transportsysteme und treiben die Einführung energieeffizienter Ausrüstungen voran. Speditionsunternehmen übernehmen grüne Logistikstandards, einschließlich kraftstoffeffizienter Anhänger und Kupplungen. Neue Beschichtungen reduzieren Reibungsverluste und verbessern den gesamten Energieverbrauch. Der Fokus auf zirkuläre Fertigungsmodelle fördert Materialrückgewinnung und Wiederverwendung. Marktteilnehmer stärken ihre Nachhaltigkeitsglaubwürdigkeit durch Innovationen im Design und in der Prozesseffizienz. Diese Praktiken verbessern den Markenwert und das langfristige Branchenwachstum.
Analyse der Marktchancen und -herausforderungen
Hohe Wartungskosten und komplexe Betriebsanforderungen
Die Komplexität der Wartung bleibt eine bedeutende Hürde für kleinere Logistikunternehmen, die unter Kostendruck arbeiten. Es erfordert qualifizierte Techniker und regelmäßige Inspektionen, um die mechanische Sicherheit und Verriegelungszuverlässigkeit zu gewährleisten. Hohe Verschleißraten unter extremen Bedingungen erhöhen die Servicekosten und Ausfallzeiten. Kleinere Betreiber kämpfen mit der Verfügbarkeit von Teilen, was die Betriebskontinuität beeinträchtigt. Vorschriften, die häufige Überprüfungen verlangen, erhöhen die gesamten Wartungskosten. Dies schränkt die Akzeptanz bei älteren Flotten mit begrenztem Budget ein. Geräteausfälle können zu Frachtverzögerungen oder Sicherheitsproblemen führen und das Haftungsrisiko erhöhen. Die Verwaltung der betrieblichen Konsistenz über unterschiedliche Flottengrößen hinweg stellt eine anhaltende Herausforderung für den Fifth Wheel Coupling Market dar.
Auswirkungen von volatilen Rohstoffpreisen und Störungen in der Lieferkette
Schwankende Kosten für Stahl und Legierungskomponenten beeinflussen die Gewinnspannen der Hersteller. Es wird schwierig, langfristige Preisstrategien aufrechtzuerhalten. Globale Unterbrechungen der Lieferkette verzögern Produktionspläne und erhöhen die Logistikkosten. Hersteller sind auf importierte Teile angewiesen, die Transportverzögerungen und Zollschwankungen ausgesetzt sein können. Steigende Energiekosten erhöhen ebenfalls die Herstellungskosten. Die durch die Pandemie verursachten Engpässe haben die Verwundbarkeit in den Beschaffungsnetzwerken für Komponenten aufgezeigt. Unternehmen suchen nach lokalen Lieferanten, um die Abhängigkeit zu verringern, stehen jedoch vor höheren regionalen Kosten. Die Balance zwischen Rentabilität und Qualitätssicherung bleibt eine große Herausforderung für den globalen Markt.
Marktchancen
Expansion in aufstrebenden Volkswirtschaften und Wachstum der Flottenelektrifizierung
Die steigende Logistiknachfrage in Asien-Pazifik, Lateinamerika und Afrika schafft enorme Wachstumschancen für den Markt. Der Ausbau der Infrastruktur und neue Industriegebiete erhöhen die Anhängerbewegung in den Entwicklungsländern. Dies fördert die Einführung moderner, zuverlässiger Kupplungssysteme in neuen Lkw-Flotten. Das wachsende Interesse an Elektro- und Hybrid-Lkw eröffnet neue Wege für die Produktentwicklung. Hersteller entwerfen Kupplungen, die mit Fahrzeugen der nächsten Generation und intelligenten Steuerungssystemen kompatibel sind. Regierungen unterstützen die Modernisierung des Transports mit günstigen Import- und Investitionsrichtlinien. Diese Chancen stärken die Marktdurchdringung und die Diversifizierung der Einnahmen weltweit.
Technologische Fortschritte zur Unterstützung von Sicherheit und Automatisierungsintegration
Laufende F&E-Investitionen treiben Innovationen in der automatisierten Verriegelung und elektronischen Kupplungssteuerung voran. Dies verbessert die Fahrersicherheit und reduziert Vorfälle von Kupplungsversagen. Fortschrittliche Sensoren und Datenanalysen unterstützen die vorausschauende Wartung und schnellere Diagnosen. Hersteller konzentrieren sich auf benutzerfreundliche Bedienung und reduzierte manuelle Handhabung. Digitale Technologien ermöglichen die Fernüberwachung und Leistungsbewertung über Flotten hinweg. Die Einführung solcher Innovationen verbessert die Einhaltung von Sicherheitsstandards. Der kontinuierliche Fortschritt in der Automatisierung bietet starke Wachstumschancen im Markt für Sattelkupplungen.
Analyse der Marktsegmentierung:
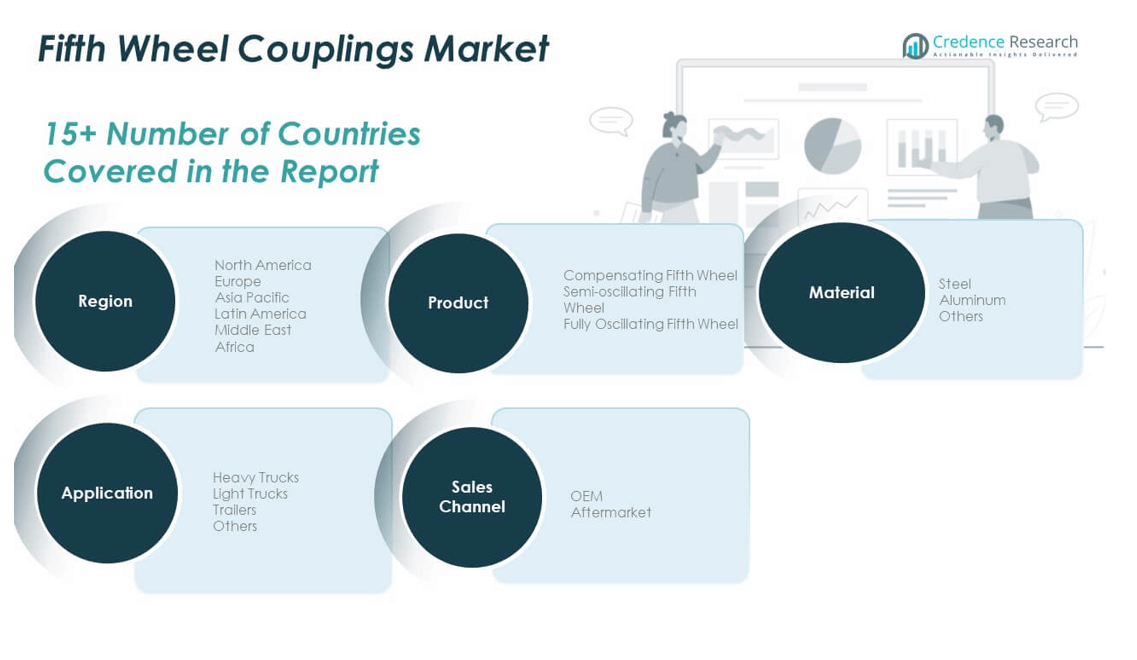
Der Markt für Sattelkupplungen ist nach Produkttyp, Material, Anwendung und Vertriebskanal segmentiert.
Nach Produkttyp halten ausgleichende Sattelkupplungen einen großen Anteil aufgrund ihrer überlegenen Lastverteilung und ihrer Fähigkeit, unebene Straßenverhältnisse zu bewältigen. Halb-oszillierende Modelle gewinnen bei Langstreckentransporteuren an Bedeutung wegen ihrer Stabilität und einfachen Ausrichtung, während voll oszillierende Sattelkupplungen in Offroad- und Schwerlastanwendungen eingesetzt werden, die flexible Bewegung und Sicherheit unter extremen Bedingungen erfordern.
- Zum Beispiel verfügt das Modell FW351-E von SAF-HOLLAND über eine maximale vertikale Last von 23.000 kg und einen D-Wert von 210 kN, was eine präzise Lastübertragung in Standard- bis Schwerlastanwendungen unterstützt.
Nach Material dominiert Stahl das Segment aufgrund seiner hohen Festigkeit, Haltbarkeit und Kosteneffizienz in industriellen Flotten. Es gewährleistet zuverlässige Leistung unter schweren Lasten und verlängerten Nutzungszyklen. Aluminiumvarianten sind bei modernen Flotten, die auf Kraftstoffeffizienz und Gewichtsreduktion abzielen, zunehmend gefragt. Andere Materialien, einschließlich hybrider Legierungen, entstehen für spezialisierte Transportanwendungen, bei denen Korrosionsbeständigkeit und Leichtigkeit entscheidend sind.
- Zum Beispiel bietet die Gussstahl-Sattelkupplung der HOLLAND FW35-Serie eine maximale vertikale Belastung von 55.000 lbs (25.000 kg) und eine Zugkraft von 150.000 lbs (68.000 kg).
Nach Anwendung, bleiben schwere Lkw das größte Segment, angetrieben durch die wachsende Fracht- und Logistikaktivität. Leichte Lkw und Anhänger tragen durch die Nachfrage nach kommerziellem und Nutztransport zu einem stetigen Wachstum bei. Die Kategorie „Andere“ umfasst Militär- und Baufahrzeuge, die robuste Kupplungssysteme erfordern.
Nach Vertriebskanal, führen OEMs aufgrund stabiler Lieferpartnerschaften mit großen Lkw-Herstellern, die eine hochwertige Installation und die Einhaltung von Sicherheitsstandards gewährleisten. Das Aftermarket-Segment wächst durch Ersatzbedarf, insbesondere von alternden Flotten und regionalen Transportunternehmen. Es profitiert von einfacher Verfügbarkeit, wettbewerbsfähigen Preisen und häufigem Wartungsbedarf, was die allgemeine Marktexpansion über globale Frachtnetzwerke hinweg stärkt.
Segmentierung:
Nach Produkttyp
- Ausgleichende Sattelkupplung
- Halbschwingende Sattelkupplung
- Vollschwingende Sattelkupplung
Nach Material
- Stahl
- Aluminium
- Andere
Nach Anwendung
- Schwere Lkw
- Leichte Lkw
- Anhänger
- Andere
Nach Vertriebskanal
- OEM
- Aftermarket
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Sattelkupplungsmarktes wurde 2018 auf 187,85 Millionen USD geschätzt und soll bis 2024 auf 216,91 Millionen USD und bis 2032 auf 329,25 Millionen USD anwachsen, mit einer CAGR von 5,5 % im Prognosezeitraum. Nordamerika hält einen Anteil von etwa 28,5 % am globalen Markt. Starke Logistiknetzwerke und hoher Frachtverkehr in den USA, Kanada und Mexiko treiben die Nachfrage nach fortschrittlichen Kupplungssystemen an. Es profitiert von modernen Lkw-Flotten und strenger regulatorischer Einhaltung, die die Fahrzeugsicherheit betonen. Wichtige Hersteller erweitern ihre lokale Präsenz durch OEM-Kooperationen und fortschrittliche Produkteinführungen. Steigende Ersatzbedarfe bei schweren Lkw steigern die Nachfrage im Aftermarket. Investitionen in autonome und elektrische Lkw treiben innovative Kupplungslösungen voran. Konsistentes Infrastrukturwachstum unterstützt die Flottenmodernisierung. Starker Fokus auf Effizienz und Haltbarkeit hält die Region im Sattelkupplungsmarkt dominant.
Europa
Der Markt für Sattelkupplungen in Europa wurde 2018 mit 164,45 Millionen USD bewertet und soll bis 2024 auf 185,04 Millionen USD und bis 2032 auf 265,10 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,7 % im Prognosezeitraum. Europa macht fast 24 % des gesamten Marktanteils aus. Es profitiert von der Präsenz großer Automobil-OEMs und einem robusten regulatorischen Rahmen, der die Sicherheitsstandards für Fahrzeuge gewährleistet. Die Nachfrage steigt aufgrund von Langstrecken- und grenzüberschreitenden Logistikoperationen in Deutschland, Frankreich und Großbritannien. Hersteller konzentrieren sich auf leichte und korrosionsbeständige Materialien, um die EU-Emissionsnormen zu erfüllen. Die zunehmende Einführung digitaler Flottenmanagementsysteme unterstützt intelligente Kupplungssysteme. Der Umsatz im Aftermarket steigt aufgrund alternder Fahrzeugflotten in Westeuropa. Die Forschung an automatisierten Sattelkupplungen verbessert weiterhin die Effizienz. Europa bleibt eine reife, aber innovationsgetriebene Region für den Markt.
Asien-Pazifik
Der Markt für Sattelkupplungen im Asien-Pazifik-Raum wurde 2018 mit 226,85 Millionen USD bewertet und soll bis 2024 auf 274,27 Millionen USD und bis 2032 auf 447,69 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,4 % im Prognosezeitraum. Die Region hält den größten Marktanteil von etwa 36 %. Sie wird durch schnelle Industrialisierung, steigende Handelsaktivitäten und großflächige Logistikexpansion angetrieben. China und Indien führen Produktion und Verbrauch aufgrund wachsender Nutzfahrzeugflotten an. Inländische Hersteller konzentrieren sich auf kosteneffiziente, aber langlebige Kupplungen, um die regionale Frachtnachfrage zu erfüllen. Steigende Investitionen in die Infrastruktur steigern die Nachfrage nach Schwerlast-Lkw. OEM-Partnerschaften mit globalen Marken stärken die Technologieübernahme. Wachsende Urbanisierung treibt den Anhängertransport für den E-Commerce- und Bausektor an. Starke Fertigungskapazitäten machen den Asien-Pazifik-Raum zum wichtigsten Wachstumszentrum für den Markt für Sattelkupplungen.
Lateinamerika
Der Markt für Sattelkupplungen in Lateinamerika wurde 2018 mit 39,65 Millionen USD bewertet und soll bis 2024 auf 46,03 Millionen USD und bis 2032 auf 64,75 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum. Lateinamerika trägt etwa 6 % zum globalen Markt bei. Die expandierenden Bergbau-, Bau- und Agrarsektoren erhöhen den Einsatz von Schwerlast-Lkw. Brasilien bleibt das dominierende Land, unterstützt durch ein wachsendes Logistiknetzwerk und die inländische Lkw-Produktion. Es profitiert von regionalen OEM-Partnerschaften und expandierenden Aftermarket-Kanälen. Flottenbetreiber investieren in Ersatzkupplungen, um Sicherheit und Zuverlässigkeit zu verbessern. Steigende Fahrzeugproduktion unterstützt die Nachfrage nach Komponenten. Wirtschaftliche Erholung und Investitionen in die Infrastruktur fördern die Frachtaktivitäten. Die Region zeigt allmählichen, aber stetigen Fortschritt bei der Marktdurchdringung.
Naher Osten
Der Markt für Sattelkupplungen im Nahen Osten wurde 2018 mit 17,55 Millionen USD bewertet und soll bis 2024 auf 18,74 Millionen USD und bis 2032 auf 24,46 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,5 % im Prognosezeitraum. Die Region repräsentiert etwa 3,2 % des globalen Marktes. Die Nachfrage wird von den GCC-Ländern mit großflächiger Logistik und Transport im Ölsektor angeführt. Die Modernisierung der Frachtflotten und die Übernahme internationaler Standards treiben die Marktentwicklung voran. Sie gewinnt an Bedeutung bei Schwerlast-Lkw, die für Bau- und Energieprojekte eingesetzt werden. Die Importabhängigkeit bleibt hoch, aber die lokale Montage und der Service-Support wachsen. Regierungen investieren in den Ausbau des Straßennetzes, um den interregionalen Handel zu unterstützen. Ersatzzyklen sind aufgrund kleinerer Flottenvolumina langsamer. Insgesamt ist die Region für ein allmähliches Wachstum bei der Kupplungsübernahme positioniert.
Afrika
Die Größe des Marktes für Sattelkupplungen in Afrika wurde 2018 auf 13,65 Millionen USD geschätzt und soll bis 2024 auf 21,19 Millionen USD und bis 2032 auf 27,66 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,0 % im Prognosezeitraum. Afrika hält einen Anteil von etwa 2,3 % am globalen Markt. Das Wachstum wird durch vermehrte Infrastrukturprojekte im Transportwesen und die Ausweitung von Bergbauaktivitäten angetrieben. Südafrika bleibt das zentrale Zentrum für Produktion und Vertrieb. Der Markt profitiert von der Nachfrage nach kostengünstigen und langlebigen Kupplungssystemen. OEM- und Aftermarket-Akteure erkunden Partnerschaften, um die lokale Verfügbarkeit zu erweitern. Die Importabhängigkeit begrenzt das schnelle Wachstum, eröffnet jedoch Möglichkeiten für regionale Montageeinheiten. Die steigende Logistikaktivität zwischen Häfen und Industriezentren erhält die Produktnachfrage aufrecht. Die Region entwickelt sich allmählich zu einem Nischenmarkt mit langfristigem Potenzial.
Analyse der Hauptakteure:
- JOST Werke AG
- SAF-Holland S.A.
- Fontaine Fifth Wheel
- Holland Hitch
- Guangdong Fuwa Engineering Group Co., Ltd.
- Zhenjiang Baohua Semi-Trailer Parts Co., Ltd.
- Tulga Fifth Wheel Co.
- K. Industries
- Shandong Fuhua Axle Co., Ltd.
- Xiamen Wondee Autoparts Co., Ltd.
- VBG Group Truck Equipment AB
- Titanium Transport Inc.
- Tianjin DLT Commercial Co., Ltd.
- Tianjin Tongjie Sci-Tech Development Co., Ltd.
- Shandong Yuncheng Xinya Trailer Manufacturing Co., Ltd.
Wettbewerbsanalyse:
Führende Unternehmen im Markt für Sattelkupplungen konkurrieren in den Bereichen Produktqualität, Innovation und regionale Reichweite. JOST Werke AG hat eine starke globale Position mit fortschrittlichen Kupplungslösungen und einer breiten Portfolio-Präsenz. SAF-Holland S.A. investiert in modulare Kupplungssysteme und zielt auf kommerzielle Flotten ab, die Vielseitigkeit benötigen. Fontaine Fifth Wheel und Tulga Fifth Wheel Co. konzentrieren sich auf spezialisierte Schwerlast- und Aftermarket-Segmente, um Nischenkundenbedürfnisse zu adressieren. Mehrere regionale Akteure aus Asien diversifizieren das Angebot, indem sie kostengünstige Kupplungen für aufstrebende Märkte anbieten. Einige Unternehmen betonen technologische Differenzierung—automatisierte Verriegelung, verbesserte Materialien, bessere Verschleißfestigkeit—um sich abzuheben. Andere verlassen sich auf regionale Fertigungsvorteile und starke OEM-Beziehungen, um langfristige Verträge zu sichern. Dieser Wettbewerbs-Mix treibt Konsolidierung, Innovation und Preisdruck voran. Das Marktumfeld fördert strategische Partnerschaften, Produktverbesserungen und die Expansion in unterdurchdrungene Regionen, um wettbewerbsfähig zu bleiben.
Jüngste Entwicklungen:
- Im Dezember 2025 schloss JOST Werke AG den Verkauf seines Kran-Geschäfts an Mutares ab, ein strategischer Schritt, um sich intensiver auf seine Kernsegmente für schwere Fahrzeuge, einschließlich Sattelkupplungen, zu konzentrieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Anwendung und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Steigende Logistik- und Handelsvolumina werden die Nachfrage nach fortschrittlichen Kupplungssystemen in globalen Frachtoperationen hoch halten.
- Hersteller werden den Schwerpunkt auf Automatisierung legen und Sensoren sowie digitale Steuerungen für erhöhte Sicherheit und betriebliche Effizienz integrieren.
- Leichte Verbundwerkstoffe werden bevorzugt, um die Kraftstoffeffizienz zu verbessern und mit Nachhaltigkeitszielen in Einklang zu bringen.
- Die Erweiterung von Elektro- und Hybrid-Lkw-Flotten wird die Nachfrage nach Kupplungen schaffen, die mit Fahrzeugarchitekturen der nächsten Generation kompatibel sind.
- OEM-Zusammenarbeiten werden gestärkt, um Kupplungen in intelligente Flottenmanagement- und Telematikplattformen zu integrieren.
- Schwellenländer werden aufgrund großer Infrastrukturprojekte und wachsender industrieller Produktion eine schnellere Einführung erleben.
- Regulatorische Standards werden sich in Richtung strengerer Sicherheitsvorschriften entwickeln und Innovationen in Verriegelungs- und Lastträgersystemen fördern.
- Der Aftermarket-Service wird sich erweitern, da Flotten regelmäßige Wartung und den Austausch von stark beanspruchten Komponenten benötigen.
- Technologische Fortschritte werden die Installationszeit von Kupplungen verkürzen und die mechanische Haltbarkeit bei schweren Einsätzen verbessern.
- Der Markt für Sattelkupplungen wird sich weiterhin in Richtung digitalisierter, energieeffizienter und global standardisierter Designs entwickeln, die nachhaltige Logistik unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fünfthradkupplungen?
Mit welcher jährlichen Wachstumsrate wird der Markt für Fünfthradkupplungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des Marktes für Fünfthradkupplungen an?
Was sind die wichtigsten Segmente im Markt für Fünftachskupplungen?
Welche Herausforderungen gibt es auf dem Markt für Fünfthradkupplungen?
Wer sind die Hauptakteure im Markt für Fünfthradkupplungen?
Wer sind die führenden Unternehmen im Markt für Fünfthradkupplungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kupplungsmarkt für Sattelkupplungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kupplungsmarkt für Sattelkupplungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 762.19 million → 2032: USD 1,158.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kupplungsmarkt für Sattelkupplungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kupplungsmarkt für Sattelkupplungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kupplungsmarkt für Sattelkupplungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kupplungsmarkt für Sattelkupplungen Market Drivers
- 3.3 Kupplungsmarkt für Sattelkupplungen Market Restraints & Challenges
- 3.4 Kupplungsmarkt für Sattelkupplungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kupplungsmarkt für Sattelkupplungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kupplungsmarkt für Sattelkupplungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kupplungsmarkt für Sattelkupplungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kupplungsmarkt für Sattelkupplungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kupplungsmarkt für Sattelkupplungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kupplungsmarkt für Sattelkupplungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kupplungsmarkt für Sattelkupplungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kupplungsmarkt für Sattelkupplungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kupplungsmarkt für Sattelkupplungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kupplungsmarkt für Sattelkupplungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kupplungsmarkt für Sattelkupplungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kupplungsmarkt für Sattelkupplungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kupplungsmarkt für Sattelkupplungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kupplungsmarkt für Sattelkupplungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kupplungsmarkt für Sattelkupplungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kupplungsmarkt für Sattelkupplungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kupplungsmarkt für Sattelkupplungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kupplungsmarkt für Sattelkupplungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kupplungsmarkt für Sattelkupplungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
