
Überblick über den Markt für Logistikrobotik:
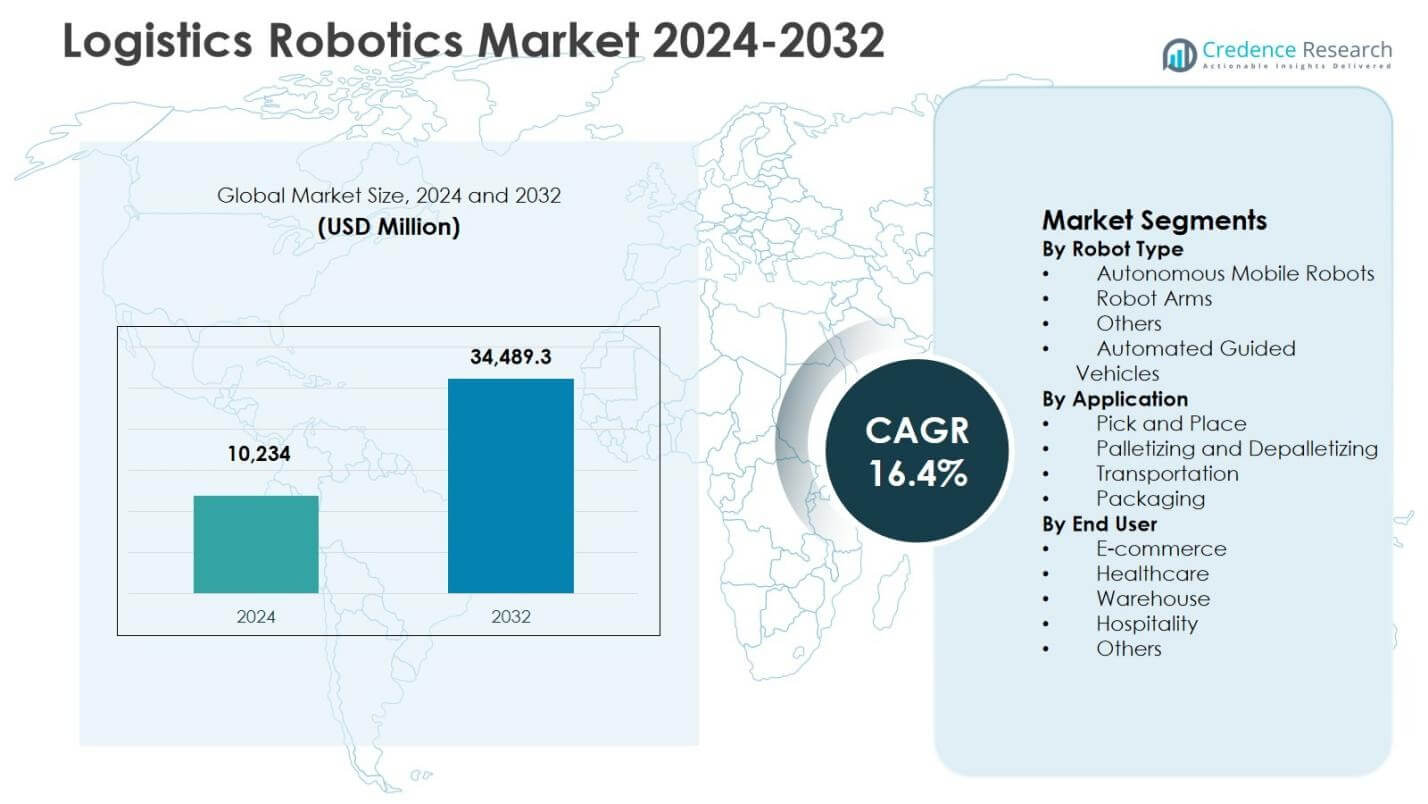
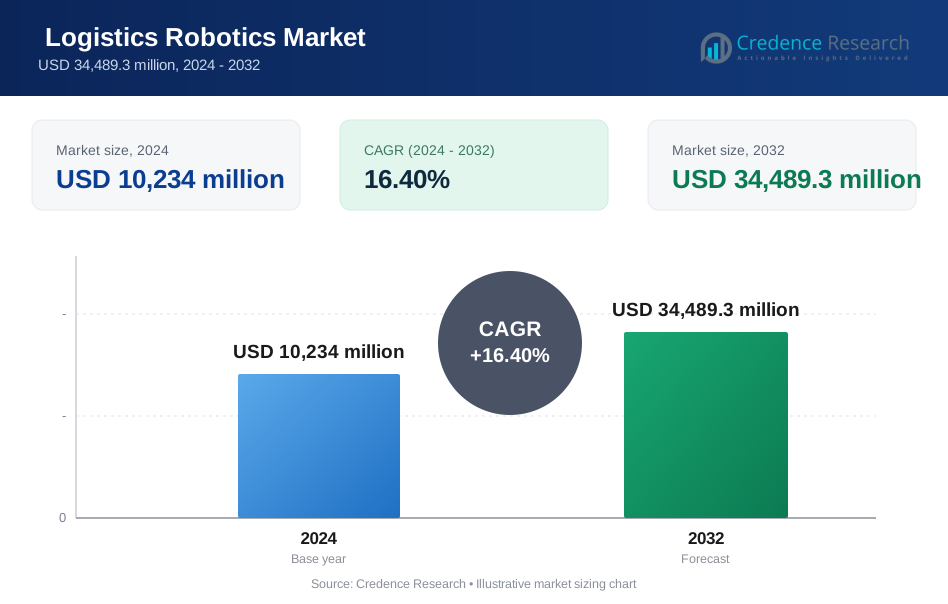
Die Größe des Marktes für Logistikrobotik wurde im Jahr 2024 auf 10.234 Millionen USD geschätzt und wird voraussichtlich bis 2032 34.489,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 16,4 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Logistikrobotik 2024 | 10.234 Millionen USD |
| Logistikrobotik-Markt, CAGR | 16,4% |
| Marktgröße für Logistikrobotik 2032 | 34.489,3 Millionen USD |
Einblicke in den Markt für Logistikrobotik
- Das Marktwachstum wird hauptsächlich durch die rasche Expansion des E-Commerce, Arbeitskräftemangel, steigende Arbeitskosten und die Notwendigkeit einer schnelleren Auftragsabwicklung angetrieben, wobei autonome mobile Roboter im Jahr 2024 mit einem Anteil von 42,6 % das Segment der Robotertypen anführen.
- Zu den wichtigsten Markttrends gehören die zunehmende Einführung von AMRs, die Integration von KI und maschinellem Sehen sowie die wachsende Nutzung von Robotik-als-Service-Modellen, während das Transportanwendungssegment im Jahr 2024 mit einem Anteil von 37,8 % dominierte.
- Marktbeschränkungen umfassen hohe Anfangsinvestitionen, Komplexität der Systemintegration und Herausforderungen bei der Anpassung der Arbeitskräfte, die weiterhin die Einführung bei kleinen und mittelgroßen Logistikbetreibern beeinflussen.
- Regional führte Nordamerika im Jahr 2024 mit einem Anteil von 38,2 %, gefolgt von Europa mit 27,4 % und dem asiatisch-pazifischen Raum mit 24,1 %, während der E-Commerce mit einem Anteil von 44,9 % als größtes Endverbrauchersegment hervorging.
Analyse der Marktsegmentierung für Logistikrobotik:
Nach Robotertyp:
Der Markt für Logistikrobotik nach Robotertyp wird von autonomen mobilen Robotern angeführt, die im Jahr 2024 einen Marktanteil von 42,6 % ausmachten, angetrieben durch ihre Flexibilität, Skalierbarkeit und Fähigkeit, in dynamischen Lagerumgebungen ohne feste Infrastruktur zu arbeiten. AMRs werden weit verbreitet für die Auftragsabwicklung, Sortierung und interne Logistik in großen Vertriebszentren eingesetzt. Automatisierte geführte Fahrzeuge hielten einen Anteil von 28,4 %, unterstützt durch ihre Zuverlässigkeit bei sich wiederholenden Transportaufgaben. Roboterarme erfassten einen Anteil von 19,1 %, angetrieben durch Palettierungs- und Kommissionierautomatisierung, während andere einen Beitrag von 9,9 % leisteten, was auf Nischen- und kundenspezifische Robotiklösungen hinweist.
- Zum Beispiel ermöglicht der von der FDA im Jahr 2025 zugelassene Elecsys pTau181-Bluttest von Roche als erster blutbasierter Assay zur Unterstützung beim Ausschluss von Alzheimer-assoziierter Amyloid-Pathologie in der Primärversorgung eine minimalinvasive Bewertung neurodegenerativer Veränderungen und unterstützt frühere klinische Entscheidungen.
Nach Anwendung:
Nach Anwendung dominierte der Transport den Markt für Logistikrobotik mit einem Anteil von 37,8 % im Jahr 2024, unterstützt durch die steigende Nachfrage nach automatisierter Materialbewegung innerhalb von Lagern und Fulfillment-Zentren, um den Durchsatz zu verbessern und die Abhängigkeit von Arbeitskräften zu reduzieren. Pick and Place folgte mit einem Anteil von 26,3 %, angetrieben durch die Bearbeitung von Großaufträgen im E-Commerce und in der Einzelhandelslogistik. Palettieren und Depalettieren machten 21,4 % Anteil aus, was von der zunehmenden Akzeptanz in der Massenabwicklung und in Distributionszentren profitierte. Verpackung repräsentierte einen Anteil von 14,5 %, unterstützt durch die zunehmende Automatisierung in den Endphasen der Logistikoperationen.
- Zum Beispiel hat DHL Flotten von autonomen mobilen Robotern und Lösungen wie LocusBots in mehreren Einrichtungen eingesetzt, die den automatisierten Transport von Behältern und Kartons zwischen Kommissionierzonen und Packstationen ermöglichen und weltweit zu Hunderten von Millionen roboterunterstützten Kommissionierungen beitragen.
Nach Endbenutzer:
Unter den Endbenutzern stellte sich der E-Commerce als dominierendes Segment mit einem Marktanteil von 44,9 % im Jahr 2024 heraus, angetrieben durch das schnelle Wachstum im Online-Handel, Modelle für die Lieferung am selben Tag und hohe Auftragsvariabilität, die eine robotergestützte Automatisierung erfordern. Warenlager machten einen Anteil von 29,6 % aus, unterstützt durch Investitionen in intelligente Distributionszentren und Arbeitsoptimierung. Gesundheitswesen hielt einen Anteil von 11,8 %, angetrieben durch den automatisierten Transport von medizinischen Versorgungsgütern und Arzneimitteln. Gastgewerbe trug 7,1 % bei, während andere 6,6 % erfassten, was die Akzeptanz in der Fertigungslogistik und bei Drittanbieter-Logistikdienstleistern widerspiegelt.
Wichtige Wachstumsfaktoren
Schnelle Expansion von E-Commerce und Omnichannel-Fulfillment
Der Markt für Logistikrobotik wird erheblich durch die schnelle Expansion von E-Commerce und Omnichannel-Fulfillment-Modellen angetrieben, die schnellere Auftragsabwicklung, höhere Genauigkeit und skalierbare Logistikoperationen erfordern. Die zunehmende Durchdringung des Online-Handels, steigende Erwartungen an die Lieferung am selben und am nächsten Tag sowie die wachsende Komplexität der Artikelnummern (SKU) drängen Logistikanbieter dazu, Robotik für Kommissionierung, Sortierung und Materialbewegung einzusetzen. Robotik ermöglicht kontinuierliche Operationen, minimiert Auftragsdurchlaufzeiten und verbessert die Genauigkeit der Auftragsabwicklung. Die Expansion von städtischen Mikro-Fulfillment-Zentren stärkt die Nachfrage nach kompakten und flexiblen Robotersystemen in globalen Logistiknetzwerken weiter.
- Zum Beispiel verwendete Ocados On Grid Robotic Pick (OGRP)-System KI-gesteuerte Roboterarme, um im Jahr 2024 über 30 Millionen Artikel zu kommissionieren, die Kommissionierungszeiten für einen 24/7-Betrieb zu verlängern und den Durchsatz zu erhöhen, ohne den physischen Lagerraum zu erweitern.
Arbeitskräftemangel und steigende Arbeitskosten
Arbeitskräftemangel und steigende Arbeitskosten sind wichtige Treiber, die die Akzeptanz auf dem Markt für Logistikrobotik beschleunigen. Lager- und Logistikoperationen stehen vor anhaltenden Herausforderungen in Bezug auf die Verfügbarkeit von Arbeitskräften, hohe Mitarbeiterfluktuation und steigenden Lohndruck. Robotik hilft, diese Probleme zu lösen, indem repetitive, körperlich anspruchsvolle und zeitkritische Aufgaben wie Transport, Palettieren und Kommissionieren automatisiert werden. Durch die Reduzierung der Abhängigkeit von manueller Arbeit verbessern Logistikbetreiber die Produktivität, erhöhen die Arbeitssicherheit und erzielen eine konsistente betriebliche Leistung, was Robotik zu einer strategischen Investition in entwickelten und aufstrebenden Märkten macht.
- Zum Beispiel hat DHL mit Locus Robotics zusammengearbeitet, um autonome mobile Roboter einzusetzen, die die Produktivität der Kommissionierer verdoppelten, indem sie die Gehzeit bei der Auftragsabwicklung minimierten.
Fortschritte in Robotik, KI und Sensortechnologien
Ständige Fortschritte in der Robotik, künstlichen Intelligenz, maschinellen Bildverarbeitung und Sensortechnologien treiben das Marktwachstum stark voran. Moderne Logistikroboter bieten intelligente Navigation, Echtzeit-Hindernisvermeidung, adaptive Routenführung und nahtlose Systeminteroperabilität. KI-gestützte Software verbessert die Flottenkoordination, die vorausschauende Wartung und die Workflow-Optimierung und sorgt für höhere Betriebseffizienz. Sinkende Hardwarekosten und verbesserte Softwareplattformen haben die Eintrittsbarrieren gesenkt und eine breitere Einführung in Lagerhäusern, der Gesundheitslogistik und im Gastgewerbe ermöglicht, wodurch der adressierbare Markt erweitert wird.
Wichtige Trends & Chancen
Steigende Akzeptanz autonomer mobiler Roboter
Die zunehmende Akzeptanz autonomer mobiler Roboter stellt einen wichtigen Trend dar, der den Markt für Logistikrobotik prägt. AMRs bieten im Vergleich zu festen Automatisierungssystemen überlegene Flexibilität, was eine schnelle Implementierung und einfache Skalierbarkeit in dynamischen Lagerumgebungen ermöglicht. Ihre Fähigkeit, sicher mit menschlichen Arbeitern zusammenzuarbeiten, unterstützt hybride Automatisierungsmodelle und verbessert die betriebliche Agilität. Dieser Trend schafft starke Chancen für Anbieter, die modulare Robotikplattformen, fortschrittliche Flottenmanagement-Software und Robotik-as-a-Service-Lösungen anbieten, die Automatisierungsinvestitionen mit der sich entwickelnden Logistiknachfrage in Einklang bringen.
- Zum Beispiel hat ICM A/S drei MiR1000 AMRs eingesetzt, um Paletten in seinem Hochregallager zu transportieren, manuelle Stapler zu ersetzen und eine enge Zusammenarbeit mit Hochregalstaplern über Tablet-Steuerungen und Audiosignale zu ermöglichen.
Integration in intelligente und vernetzte Lagerökosysteme
Die Integration von Logistikrobotern in intelligente Lagerökosysteme bietet eine bedeutende Wachstumschance. Unternehmen kombinieren zunehmend Robotik mit Lagerverwaltungssystemen, IoT-Plattformen und fortschrittlicher Analytik, um Echtzeit-Transparenz und datengesteuerte Entscheidungsfindung zu ermöglichen. Diese Integration unterstützt optimiertes Bestandsmanagement, automatisierte Workflow-Orchestrierung und vorausschauende Bedarfsplanung. Da die digitale Transformation in Logistikabläufen beschleunigt wird, steigt die Nachfrage nach interoperablen und softwarezentrierten Robotiklösungen, die sich nahtlos mit der Unternehmensinfrastruktur verbinden.
- Zum Beispiel arbeitet Walmart mit Symbotic zusammen, um KI-gesteuerte Robotik in 42 regionalen Vertriebszentren einzusetzen, integriert mit Software für hochdichte Lagerung und Abruf. Das System verwendet autonome Roboter mit Bildverarbeitungssystemen, um Kisten und Behälter mit hoher Geschwindigkeit zu handhaben, was die Bestandsgenauigkeit und die Workflow-Orchestrierung verbessert.
Wichtige Herausforderungen
Hohe anfängliche Kapitalinvestitionen und Komplexität der Systemintegration
Hohe Anfangsinvestitionen bleiben eine große Herausforderung für den Markt der Logistikrobotik, insbesondere bei kleinen und mittelständischen Unternehmen. Der Einsatz von Robotik erfordert erhebliche Kosten für Hardwareanschaffung, Softwareimplementierung, Infrastruktur-Upgrades und Systemintegration. Die Integration von Robotiklösungen in bestehende Lagersysteme erfordert oft spezielles Fachwissen und verlängerte Implementierungszeiten. Diese Faktoren können die Amortisation verzögern und zu einer zögerlichen Einführung führen, insbesondere in kostenempfindlichen Märkten, trotz langfristiger Effizienzvorteile.
Anpassung der Belegschaft und Einschränkungen der betrieblichen Flexibilität
Die Anpassung der Belegschaft und die Aufrechterhaltung der betrieblichen Flexibilität stellen anhaltende Herausforderungen bei der Einführung von Logistikrobotern dar. Logistikumgebungen ändern sich häufig aufgrund saisonaler Nachfrageschwankungen, Layoutänderungen und Variationen im Produktmix, was eine schnelle Anpassung der Roboter erfordert. Gleichzeitig müssen Mitarbeiter geschult werden, um mit robotischen Systemen umzugehen, sie zu warten und mit ihnen zusammenzuarbeiten. Qualifikationslücken und Widerstand gegen Automatisierung können die Effizienz der Implementierung beeinträchtigen. Effektive Schulungsprogramme und Change-Management-Strategien sind entscheidend, um eine erfolgreiche langfristige Integration sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika machte 38,2 % Marktanteil im Jahr 2024 im Markt für Logistikroboter aus, unterstützt durch die frühe Einführung von Automatisierung, starke E-Commerce-Durchdringung und großflächige Lagerinfrastruktur. Die Vereinigten Staaten führen das regionale Wachstum an, bedingt durch hohe Investitionen in autonome mobile Roboter, Roboterarme und KI-gestützte Erfüllungssysteme. Die starke Präsenz großer Logistikanbieter, fortschrittliche Digitalisierung der Lieferkette und anhaltender Arbeitskräftemangel beschleunigen weiterhin die Einführung von Robotern. Zudem stärken die steigende Nachfrage nach taggleicher Lieferung und die Expansion von Mikro-Erfüllungszentren die Akzeptanz in den Bereichen Einzelhandel, Gesundheitslogistik und Drittanbieterlogistik in der Region.
Europa
Europa hielt 27,4 % Marktanteil im Jahr 2024, angetrieben durch fortschrittliche Fertigungsökosysteme, eine starke Automatisierungskultur und den wachsenden Fokus auf Lagerhaltungseffizienz. Länder wie Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Beitragszahler, unterstützt durch Investitionen in intelligente Lagerhäuser und Industrie 4.0-Initiativen. Strenge Arbeitsvorschriften und steigende Betriebskosten drängen Logistikbetreiber zur robotischen Automatisierung von Transport-, Palettierungs- und Kommissionierungsprozessen. Das Wachstum wird weiter durch zunehmenden grenzüberschreitenden E-Commerce, nachhaltigkeitsgetriebene Effizienzziele und starke Akzeptanz in den Bereichen Automobil-, Einzelhandels- und Pharmalogistik unterstützt.
Asien-Pazifik
Asien-Pazifik erfasste 24,1 % Marktanteil im Jahr 2024 und ist die am schnellsten wachsende Region im Markt für Logistikroboter. Der schnelle Ausbau des E-Commerce, die großflächige Lagerentwicklung und steigende Arbeitskosten in Ländern wie China, Japan und Südkorea treiben die Einführung voran. Die starke inländische Herstellung von Robotern und aggressive Automatisierungsinvestitionen von Logistikanbietern unterstützen das regionale Wachstum. Zunehmende Urbanisierung, expandierende Einzelhandelslogistiknetzwerke und Regierungsinitiativen zur Förderung intelligenter Logistikinfrastrukturen stärken die Nachfrage nach autonomen mobilen Robotern und automatisierten geführten Fahrzeugen in hochvolumigen Distributionsumgebungen weiter.
Lateinamerika
Lateinamerika machte 6,1 % Marktanteil im Jahr 2024 aus, unterstützt durch die schrittweise Modernisierung der Logistikinfrastruktur und die wachsende regionale E-Commerce-Aktivität. Brasilien und Mexiko sind Schlüsselmärkte, angetrieben durch Investitionen in Vertriebszentren und die Einführung von Robotern für Materialhandhabungs- und Transportaufgaben. Obwohl die Einführung niedriger bleibt als in entwickelten Regionen, fördern steigende Arbeitsineffizienzen, zunehmende Lagergrößen und wachsendes Interesse multinationaler Logistikanbieter Automatisierungsinvestitionen. Verbesserungen in der Digitalisierung der Lieferkette und die Ausweitung von Drittanbieterlogistikdiensten sollen die Durchdringung von Robotern in der Region stetig verbessern.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Marktanteil von 4,2%, unterstützt durch wachsende Investitionen in Logistikzentren und Lagerautomatisierung. Länder wie die Vereinigten Arabischen Emirate und Saudi-Arabien führen die Einführung an, angetrieben durch die Expansion des E-Commerce, Smart-City-Initiativen und die Diversifizierung der Nicht-Öl-Wirtschaften. Der Einsatz von Robotik nimmt in großen Vertriebszentren, Häfen und Flughafenlogistikoperationen zu. Während Infrastrukturdefizite das Wachstum in Teilen Afrikas einschränken, schaffen steigende regionale Handelsaktivitäten und staatlich unterstützte Logistikmodernisierungsprogramme weiterhin langfristige Wachstumschancen.
Segmentierungen des Logistikrobotikmarktes:
Nach Robotertyp
- Autonome Mobile Roboter
- Roboterarme
- Andere
- Automatisch Geführte Fahrzeuge
Nach Anwendung
- Pick and Place
- Palettieren und Depalettieren
- Transport
- Verpackung
Nach Endbenutzer
- E-Commerce
- Gesundheitswesen
- Lager
- Gastgewerbe
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Logistikrobotikmarktes umfasst wichtige Akteure wie ABB Ltd, KUKA AG, Toyota Industries Corporation, Fanuc Corporation, Yaskawa Electric Corporation, Kion Group AG, Omron Corporation und Kawasaki Heavy Industries Ltd.. Der Markt ist durch starken Wettbewerb geprägt, der sich auf technologische Innovation, Systemintegration und die Erweiterung von Portfolios autonomer mobiler Roboter konzentriert. Führende Unternehmen legen Wert auf KI-gesteuerte Navigation, Flottenmanagement-Software und modulare Robotikplattformen, um den unterschiedlichen Anforderungen von Lagern und Fulfillment gerecht zu werden. Strategische Partnerschaften mit E-Commerce-Unternehmen, Logistikdienstleistern und Integratoren von Lagerautomatisierung bleiben zentral für die Marktpositionierung. Kontinuierliche Investitionen in F&E, die Erweiterung regionaler Produktionsstandorte und dienstleistungsbasierte Bereitstellungsmodelle stärken die Kundenakzeptanz. Da die Nachfrage nach skalierbarer und flexibler Automatisierung steigt, konzentriert sich der Wettbewerb zunehmend auf Softwarefähigkeiten, Bereitstellungsgeschwindigkeit und Lebenszyklus-Serviceangebote.
Analyse der Hauptakteure
- Kion Group AG
- Fanuc Corporation
- Omron Corporation
- Toyota Industries Corporation
- Krones AG
- ABB Ltd
- Kawasaki Heavy Industries Ltd.
- Yaskawa Electric Corporation
- Toshiba Corporation
- KUKA AG
Jüngste Entwicklungen
- Im Mai 2025 unterzeichnete die DHL Group ein strategisches Memorandum of Understanding (MOU) mit Boston Dynamics, um über 1.000 zusätzliche robotische Einheiten in ihren Betrieben einzusetzen und die Integration von Robotik in Logistik- und Fulfillment-Dienstleistungen zu stärken.
- Im Februar 2025 ging die KUKA AG eine Partnerschaft mit Dassault Systèmes ein, um die 3DEXPERIENCE-Plattform in das digitale Ökosystem von KUKA zu integrieren und die Effizienz von Robotik und Automatisierung für Hersteller und Logistikanwendungen zu verbessern.
- Im Februar 2025 ging Locus Robotics eine strategische Partnerschaft mit BITO Lagertechnik ein, um KI-gesteuerte autonome mobile Roboter mit Lagersystemen zu integrieren und so die Lagerprozesse zu optimieren.
- Im November 2024 stellte JD Logistics seine automatisierte Lagerlösung "Zhilang" auf der CeMAT ASIA 2024 vor, die darauf ausgelegt ist, die Kommissionierungseffizienz im Vergleich zu herkömmlichen Methoden um das Dreifache zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Robotertyp, Anwendung, Endverwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Logistikrobotik wird eine beschleunigte Einführung erleben, angetrieben durch die Erweiterung der E-Commerce-Abwicklung und die Anforderungen an die Bearbeitung von Bestellungen mit hohem Volumen.
- Autonome mobile Roboter werden aufgrund ihrer Flexibilität, Skalierbarkeit und einfachen Integration in dynamische Lagerumgebungen breiter eingesetzt werden.
- Künstliche Intelligenz und maschinelles Lernen werden eine größere Rolle bei der Navigation, Aufgabenoptimierung und vorausschauenden Wartung in Roboterflotten spielen.
- Robotics-as-a-Service-Modelle werden die Einführung bei kleinen und mittelgroßen Logistikbetreibern durch Senkung der Eintrittsbarrieren erhöhen.
- Die Integration mit Lagerverwaltungssystemen und digitalen Plattformen wird die Sichtbarkeit und Effizienz der gesamten Lieferkette verbessern.
- Arbeitskräftemangel und steigende Arbeitskosten werden weiterhin das Geschäftsszenario für die Logistikautomatisierung stärken.
- Die Nachfrage nach kollaborativen Robotern wird wachsen, da Betreiber hybride Arbeitsabläufe zwischen Mensch und Roboter übernehmen, um Produktivität und Sicherheit zu verbessern.
- Die Expansion von Mikro-Fulfillment-Zentren wird die Nachfrage nach kompakten und schnellen Robotiklösungen antreiben.
- Aufstrebende Volkswirtschaften werden eine steigende Einführung erleben, da sich die Logistikinfrastruktur modernisiert und das Bewusstsein für Automatisierung zunimmt.
- Ständige Innovationen in Software, Sensoren und energieeffizienten Designs werden die betriebliche Zuverlässigkeit und die Kapitalrendite verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Logistikrobotik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Logistikrobotik voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure im Markt für Logistikroboter?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Logistikrobotik antreiben?
Wer sind die führenden Unternehmen im Markt für Logistikrobotik?
Welche Region hatte 2024 den größten Anteil am Markt für Logistikrobotik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Logistikrobotikmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Logistikrobotikmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,234 million → 2032: USD 34,489.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Logistikrobotikmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Logistikrobotikmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Logistikrobotikmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Logistikrobotikmarkt Market Drivers
- 3.3 Logistikrobotikmarkt Market Restraints & Challenges
- 3.4 Logistikrobotikmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Logistikrobotikmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Logistikrobotikmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Logistikrobotikmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Logistikrobotikmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Logistikrobotikmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Logistikrobotikmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Logistikrobotikmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Logistikrobotikmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Logistikrobotikmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Logistikrobotikmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Logistikrobotikmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Logistikrobotikmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Logistikrobotikmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Logistikrobotikmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Logistikrobotikmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Logistikrobotikmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Logistikrobotikmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Logistikrobotikmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Logistikrobotikmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
