
Marktübersicht für Mittelspannungs-Transformatoren:
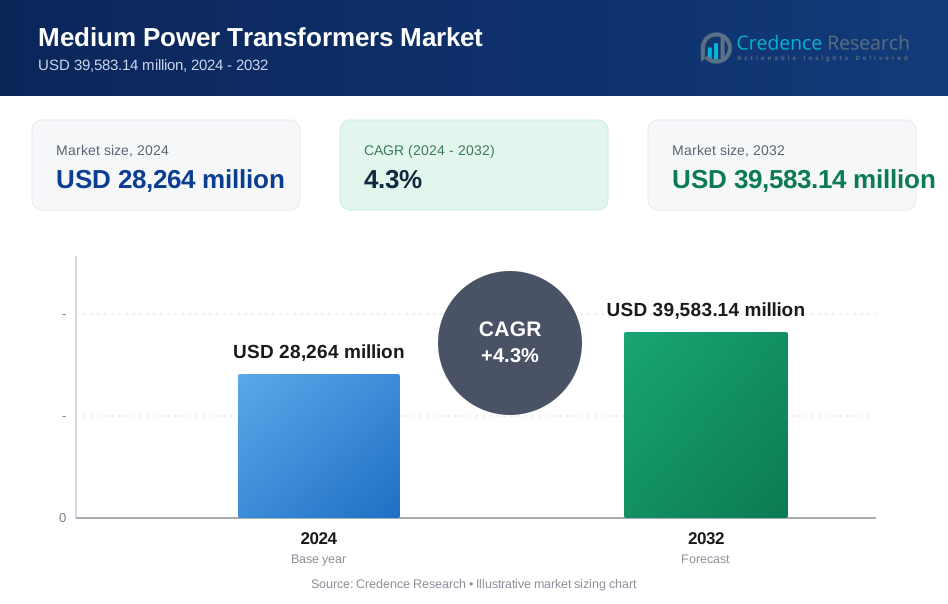
Die Marktgröße für Mittelspannungs-Transformatoren wurde im Jahr 2024 auf 28.264 Millionen USD geschätzt und soll bis 2032 39.583,14 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mittelspannungs-Transformatoren 2024 | 28.264 Millionen USD |
| Markt für Mittelspannungs-Transformatoren, CAGR | 4,3 % |
| Marktgröße für Mittelspannungs-Transformatoren 2032 | 39.583,14 Millionen USD |
Einblicke in den Markt für Mittelspannungs-Transformatoren
- Das Marktwachstum wird durch die Erweiterung und Modernisierung der Übertragungs- und Verteilungsinfrastruktur, die steigende Stromnachfrage durch Industrialisierung und Stadtentwicklung sowie zunehmende Investitionen in die Integration erneuerbarer Energien angetrieben.
- Öl-gekühlte Transformatoren führten das Produkttypsegment mit einem Anteil von 48,6 % im Jahr 2024 an, gefolgt von Trockentransformatoren mit 32,4 %, während das Segment mit einer Nennleistung von 2.000 kVA mit einem Anteil von 29,7 % dominierte, aufgrund der breiten Verwendung in industriellen und großen kommerziellen Anwendungen.
- Die Marktstruktur wird durch etablierte globale Hersteller geprägt, die sich auf energieeffiziente Designs, digitale Überwachungsfähigkeiten, Lokalisierung der Fertigung und die Teilnahme an langfristigen Versorgungs- und Infrastrukturprojekten konzentrieren.
- Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von 36,8 % im Jahr 2024 an, gefolgt von Nordamerika mit 24,6 % und Europa mit 21,9 %, während Lateinamerika 8,7 % und der Nahe Osten & Afrika 8,0 % ausmachten, unterstützt durch Netzwerkausbau und Elektrifizierungsinitiativen.
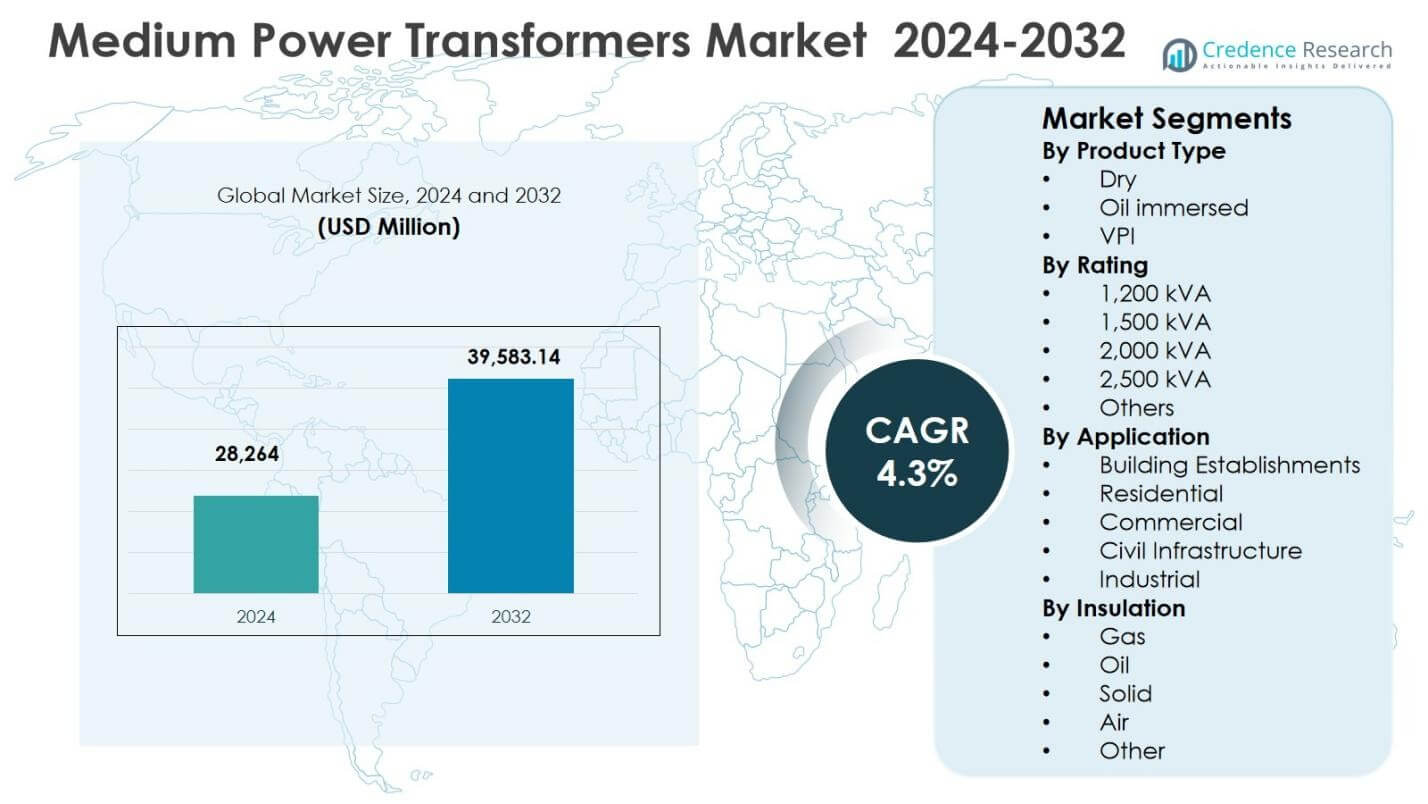
Analyse der Marktsegmentierung für Mittelspannungs-Transformatoren:
Nach Produkttyp:
Der Markt für Mittelspannungs-Transformatoren wird nach Produkttyp von öl-gekühlten Transformatoren angeführt, die im Jahr 2024 einen Marktanteil von 48,6 % ausmachten, angetrieben durch ihre hohe Effizienz, überlegene Kühlleistung und Eignung für Schwerlast- und Außenanwendungen. Trockentransformatoren hielten einen Anteil von 32,4 %, unterstützt durch die steigende Akzeptanz in kommerziellen Gebäuden und städtischen Installationen aufgrund erhöhter Brandsicherheit und geringer Wartungsanforderungen. VPI-Transformatoren eroberten 19,0 % des Marktes, profitieren von verbesserter Isolationshaltbarkeit und wachsendem Einsatz in industriellen Umgebungen. Netzwerkausbauprojekte und die Erneuerung alternder Übertragungsinfrastruktur stärken weiterhin die Nachfrage in allen Produktkategorien.
- Zum Beispiel lieferte GE Vernova über 70 extra hochspannungs-öl-gekühlte Transformatoren und Drosselspulen an die Power Grid Corporation of India Limited für wichtige Übertragungsprojekte zur Unterstützung der Abführung erneuerbarer Energien.
Nach Nennleistung:
Basierend auf der Bewertung dominierte das 2.000 kVA-Segment den Markt für Mittelspannungstransformatoren mit einem Anteil von 29,7 % im Jahr 2024, unterstützt durch seine weit verbreitete Nutzung in Industrieanlagen, Umspannwerken und großen Gewerbekomplexen, die eine stabile Stromverteilung erfordern. Das 1.500 kVA-Segment folgte mit einem Anteil von 21,8 %, geschätzt für ausgewogene Leistung und Kosteneffizienz. Das 2.500 kVA-Segment machte 18,6 % aus, angetrieben durch steigende Investitionen in die Integration erneuerbarer Energien und die Modernisierung von Versorgungsunternehmen. Niedrigere Bewertungen wie 1.200 kVA und andere hielten zusammen 29,9 %, unterstützt durch verteilte Energie und mittelgroße Infrastrukturprojekte.
- Zum Beispiel lieferte Daelim Transformer eine 1500 kVA-Einheit (11 kV/1 kV) für ein australisches Bergbauprojekt und setzte vier Einheiten mit kompaktem Design gemäß AS 60076-Standards für zuverlässige Schwerlastleistung ein.
Nach Anwendung:
Nach Anwendung führte die industrielle Nutzung den Markt für Mittelspannungstransformatoren mit einem Anteil von 34,2 % im Jahr 2024 an, angetrieben durch die kontinuierliche Erweiterung von Produktionsstätten, Prozessindustrien und Eigenstromsystemen. Die zivile Infrastruktur machte 23,5 % aus, unterstützt durch U-Bahn, Flughäfen und öffentliche Versorgungsprojekte. Kommerzielle Anwendungen hielten einen Anteil von 19,4 % aufgrund des steigenden Baus von Bürokomplexen und Rechenzentren. Bauetablissements und Wohnsegmente trugen zusammen 22,9 % bei, angetrieben durch Urbanisierung, Elektrifizierungsprogramme und die steigende Nachfrage nach zuverlässiger Mittelspannungsverteilung in wachsenden Städten.
Wichtige Wachstumstreiber
Erweiterung der Stromübertragungs- und Verteilungsinfrastruktur
Der Markt für Mittelspannungstransformatoren wird stark durch die großflächige Erweiterung und Modernisierung von Stromübertragungs- und Verteilungsnetzen in entwickelten und aufstrebenden Volkswirtschaften angetrieben. Regierungen und Versorgungsunternehmen investieren stark in die Verstärkung des Netzes, um der steigenden Stromnachfrage durch Urbanisierung, industrielles Wachstum und Elektrifizierungsinitiativen gerecht zu werden. Der Austausch alternder Transformatoren, die Reduzierung technischer Verluste und der Einsatz zuverlässiger Mittelspannungssysteme erhöhen die Transformatorinstallationen. Infrastrukturinvestitionen im Zusammenhang mit Smart Cities, U-Bahn-Projekten, Flughäfen und öffentlichen Versorgungsunternehmen beschleunigen weiter die Nachfrage nach Mittelspannungstransformatoren mit höherer Effizienz und verbesserter Lastverarbeitungskapazität.
- Zum Beispiel lieferte Hitachi Energy Scott-verbundene Transformatoren mit mehreren 100 MVA-Einheiten bei 132 kV für das Elektrifizierungsupgrade der indischen Eisenbahnen Delhi-Mumbai, wodurch Zuggeschwindigkeiten von bis zu 160 km/h mit besserer Spannungsregelung und 30 % niedrigeren CO2-Emissionen im Vergleich zu herkömmlichen Designs ermöglicht wurden.
Schnelle Industrialisierung und Stadtentwicklung
Beschleunigte Industrialisierung und städtische Expansion treiben das Wachstum im Markt für Mittelspannungstransformatoren erheblich an. Produktionsstätten, Verarbeitungsindustrien, Gewerbekomplexe und gemischt genutzte Entwicklungen erfordern eine stabile und kontinuierliche Stromverteilung, was die Einführung von Mittelspannungstransformatoren in industriellen und kommerziellen Anwendungen vorantreibt. Der steigende Bau von Wohnsiedlungen, Bürogebäuden, Krankenhäusern und Bildungseinrichtungen unterstützt ebenfalls die Nachfrage. Darüber hinaus erhöht das Wachstum in energieintensiven Sektoren wie Metallen, Zement, Chemikalien und Rechenzentren den Bedarf an robusten Transformatoren, die in der Lage sind, schwankende Lasten zu bewältigen und einen unterbrechungsfreien Betrieb zu gewährleisten.
- Zum Beispiel lieferte Maddox Transformers zwei 2500 kVA Padmount-Einheiten (13200D-480Y/277) an das DC BLOX-Datenzentrum in Myrtle Beach. Jede Einheit verarbeitet 2,5 MW, um den kontinuierlichen Betrieb im Datenraum aufrechtzuerhalten und trägt zur geplanten Kapazität von 40 MW des Standorts bei.
Integration erneuerbarer Energiequellen
Die zunehmende Integration erneuerbarer Energiequellen in nationale Netze wirkt als wichtiger Wachstumstreiber für den Markt für Mittelspannungs-Transformatoren. Solar- und Windkraftprojekte benötigen effiziente Transformatoren zur Spannungsregelung, Energieabführung und Netzsynchronisation. Mittelspannungs-Transformatoren spielen eine entscheidende Rolle bei der Verbindung von erneuerbaren Anlagen mit Verteilungsnetzen, während sie die Stromqualität aufrechterhalten. Steigende Investitionen in dezentrale erneuerbare Systeme, hybride Energieprojekte und netzskalige Energiewendeprogramme stärken die Nachfrage nach Transformatoren in den Versorgungs- und Industriesegmenten weiter.
Wichtige Trends & Chancen
Einsatz energieeffizienter und umweltfreundlicher Transformatoren
Ein prominenter Trend auf dem Markt für Mittelspannungs-Transformatoren ist die zunehmende Akzeptanz energieeffizienter und umweltfreundlicher Transformatorentechnologien. Versorgungsunternehmen und industrielle Nutzer bevorzugen zunehmend Transformatoren mit geringen Kernverlusten, fortschrittlichen Isoliermaterialien und der Einhaltung strenger Energieeffizienzstandards. Der Einsatz biologisch abbaubarer Isolierflüssigkeiten und Trockentransformatoren gewinnt aufgrund von Brandschutz- und Umweltvorschriften an Bedeutung. Dieser Trend schafft starke Chancen für Hersteller, fortschrittliche Designs zu entwickeln, die die Lebenszykluskosten senken, die Betriebseffizienz verbessern und Nachhaltigkeitsziele erreichen.
- Zum Beispiel führte ABB die nächste Generation von umweltfreundlichen Transformatoren ein, die biologisch abbaubare natürliche Ester-Isolierflüssigkeiten verwenden, die 97% biologisch abbaubar sind und kosteneffiziente Nachrüstungen ermöglichen, indem sie Mineralöl ersetzen, ohne die Kernkomponenten zu verändern.
Wachsende Nachfrage nach intelligenten Netzen und digitalen Umspannwerken
Der Übergang zu intelligenten Netzen und digitalen Umspannwerken bietet erhebliche Chancen auf dem Markt für Mittelspannungs-Transformatoren. Versorgungsunternehmen setzen intelligente Transformatoren ein, die mit Überwachungssensoren, digitalen Steuerungen und zustandsbasierten Wartungssystemen integriert sind. Diese Lösungen verbessern die Netzzuverlässigkeit, optimieren die Anlagenleistung und reduzieren Ausfallzeiten. Die zunehmende Implementierung von Automatisierung, IoT-basierter Diagnostik und vorausschauender Wartung in Stromnetzen fördert die Nachfrage nach technologisch fortschrittlichen Mittelspannungs-Transformatoren und eröffnet neue Einnahmequellen für Hersteller, die digitale Lösungen anbieten.
- Zum Beispiel integrierte Duke Energy IoT-Sensoren in Umspannwerken, um die Gesundheit von Transformatoren zu überwachen und dabei Öltemperaturen, Füllstände, Tankdrücke und Wicklungstemperaturen in Echtzeit zu verfolgen. Dies ermöglicht eine vorausschauende Fehlererkennung und verhindert Ausfälle durch proaktive Wartung.
Wichtige Herausforderungen
Hohe Investitionskosten und lange Ersatzzyklen
Hohe anfängliche Investitionskosten bleiben eine zentrale Herausforderung im Markt für Mittelspannungstransformatoren. Mittelspannungstransformatoren erfordern erhebliche Herstellungs-, Installations- und Inbetriebnahmekosten, die kleine Versorgungsunternehmen und industrielle Nutzer abschrecken können. Darüber hinaus haben Transformatoren lange Betriebslebenszyklen, was zu langsameren Ersatzzyklen und verzögerter Wiederholungsnachfrage führt. Budgetbeschränkungen in Entwicklungsregionen und langwierige Beschaffungsprozesse für Versorgungsprojekte begrenzen zudem die schnelle Marktexpansion und beeinträchtigen das kurzfristige Umsatzwachstum der Hersteller.
Lieferkettenbeschränkungen und Rohstoffpreisschwankungen
Der Markt für Mittelspannungstransformatoren steht vor Herausforderungen durch Unterbrechungen in der Lieferkette und Schwankungen der Rohstoffpreise, insbesondere bei Kupfer, Elektroblech und Isoliermaterialien. Schwankende Inputkosten wirken sich direkt auf die Produktionskosten und Gewinnmargen der Hersteller aus. Globale Lieferunsicherheiten, geopolitische Spannungen und Transportengpässe erhöhen die Vorlaufzeiten und Risiken bei der Projektausführung. Die Bewältigung von Kostendruck bei gleichzeitiger Aufrechterhaltung der Produktqualität und pünktlichen Lieferung bleibt eine kritische Herausforderung, insbesondere bei groß angelegten Infrastruktur- und Versorgungsprojekten für Transformatoren.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 24,6% des Marktes für Mittelspannungstransformatoren aus, angetrieben durch die laufende Modernisierung des Netzes und den Austausch alter Übertragungs- und Verteilungsinfrastrukturen. Starke Investitionen in die Integration erneuerbarer Energien, Rechenzentren und industrielle Elektrifizierung unterstützen weiterhin die Nachfrage nach Mittelspannungstransformatoren. Versorgungsunternehmen in den Vereinigten Staaten und Kanada priorisieren Energieeffizienz, Zuverlässigkeit und die Einhaltung strenger regulatorischer Standards, was den Einsatz fortschrittlicher Transformatorentechnologien fördert. Die Erweiterung von Smart-Grid-Projekten und die Sanierung von Umspannwerken tragen weiter zur stabilen Nachfrage in Versorgungs-, Handels- und Industrieanwendungen in der Region bei.
Europa
Europa hielt 2024 einen Anteil von 21,9% am Markt für Mittelspannungstransformatoren, unterstützt durch aggressive Dekarbonisierungsziele und die Modernisierung der Stromnetze. Die starke Einführung erneuerbarer Energiequellen, einschließlich Wind und Solar, treibt die Nachfrage nach Mittelspannungstransformatoren an, um die Netzstabilität und Stromabführung zu verwalten. Der Austausch von Altsystemen in Westeuropa und Osteuropa unterstützt konsistente Installationen. Darüber hinaus steigern strenge Energieeffizienzvorschriften und der Fokus auf umweltfreundliche Transformatorendesigns die Nachfrage nach fortschrittlichen, verlustarmen Lösungen in Industrieanlagen, öffentlicher Infrastruktur und kommerziellen Entwicklungen.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Mittelspannungs-Transformatoren mit einem Anteil von 36,8 % im Jahr 2024, angetrieben durch schnelle Urbanisierung, industrielle Expansion und großangelegte Investitionen in die Strominfrastruktur. Länder wie China, Indien und die Volkswirtschaften Südostasiens erweitern weiterhin ihre Übertragungs- und Verteilungsnetze, um die steigende Stromnachfrage zu decken. Von der Regierung geführte Elektrifizierungsprogramme, Projekte für erneuerbare Energien und Smart-City-Initiativen erhöhen die Transformatoreneinsätze erheblich. Das Wachstum in Fertigungszentren, U-Bahn-Projekten und gewerblichem Bauwesen stärkt die Nachfrage nach Mittelspannungs-Transformatoren in Versorgungs- und Industrieanwendungen weiter.
Lateinamerika
Lateinamerika machte 2024 8,7 % des Marktes für Mittelspannungs-Transformatoren aus, unterstützt durch den Ausbau des Stromzugangs und schrittweise Aufrüstungen der Übertragungs- und Verteilungsinfrastruktur. Investitionen in Projekte für erneuerbare Energien, insbesondere Solar- und Windenergie, treiben die Nachfrage nach Mittelspannungs-Transformatoren in Versorgungs- und dezentralen Erzeugungssystemen an. Länder wie Brasilien, Mexiko und Chile konzentrieren sich auf Netzzuverlässigkeit und Kapazitätserweiterung, um das industrielle Wachstum und die städtische Entwicklung zu unterstützen. Öffentliche Infrastrukturprojekte und Reformen im Energiesektor fördern weiterhin die Installation von Transformatoren in gewerblichen und industriellen Segmenten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasste 2024 8,0 % des Marktes für Mittelspannungs-Transformatoren, angetrieben durch den Ausbau der Strominfrastruktur und die steigende Stromnachfrage aus Urbanisierungs- und Industrieprojekten. Großangelegte Investitionen in Übertragungsnetze, Öl- und Gasanlagen sowie Anlagen für erneuerbare Energien unterstützen die konstante Nachfrage nach Transformatoren. Länder im Golf-Kooperationsrat betonen die Netzerweiterung und -zuverlässigkeit, um wirtschaftliche Diversifizierungsinitiativen zu unterstützen. In Afrika tragen Elektrifizierungsprogramme und Infrastrukturentwicklungsprojekte weiter zur wachsenden Akzeptanz von Mittelspannungs-Transformatoren in Versorgungs- und Industrieanwendungen bei.
Segmentierungen des Marktes für Mittelspannungs-Transformatoren:
Nach Produkttyp
- Trocken
- Ölgetaucht
- VPI
Nach Leistung
- 1.200 kVA
- 1.500 kVA
- 2.000 kVA
- 2.500 kVA
- Andere
Nach Anwendung
- Gebäude
- Wohngebäude
- Gewerblich
- Zivile Infrastruktur
- Industriell
Nach Isolierung
- Gas
- Öl
- Feststoff
- Luft
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Mittelspannungs-Transformatoren ist durch die Präsenz etablierter globaler Hersteller wie ABB Ltd., Siemens Energy, GE Co., Mitsubishi Electric Corporation, Toshiba Corp., Hyundai Heavy Industries Co., Ltd., Bharat Heavy Electricals Limited, Crompton Greaves Ltd., Alstom SA und Hyosung Power & Industrial Systems gekennzeichnet. Der Markt zeigt eine moderate Konsolidierung, wobei führende Akteure starke Fertigungskapazitäten, breite Produktportfolios und langfristige Versorgungsbeziehungen nutzen, um ihre Marktpositionen zu halten. Unternehmen konzentrieren sich auf energieeffiziente Designs, digitale Überwachungslösungen und die Einhaltung sich entwickelnder Netzstandards, um die Wettbewerbsfähigkeit zu steigern. Strategische Investitionen in Kapazitätserweiterung, Lokalisierung der Fertigung und Teilnahme an großangelegten Übertragungs- und Verteilungsprojekten unterstützen das Umsatzwachstum. Technologische Innovation, Stärke im After-Sales-Service und die Fähigkeit, maßgeschneiderte Lösungen für Versorgungsunternehmen, industrielle Nutzer und Infrastrukturprojekte zu liefern, bleiben entscheidende Differenzierungsmerkmale, die die Wettbewerbsdynamik prägen.
Analyse der Hauptakteure
- Mitsubishi Electric Corporation
- Crompton Greaves Ltd.
- Siemens Energy
- Bharat Heavy Electricals Limited
- ABB Ltd.
- Hyundai Heavy Industries Co., Ltd.
- Toshiba Corp.
- GE Co.
- Alstom SA
- Hyosung Power & Industrial Systems Performance Group
Neueste Entwicklungen
- Im Dezember 2025 eröffnete Giga Energy eine neue 60.000 Quadratfuß große Produktionsstätte in Houston für Mittelspannungstransformatoren, die ab dem ersten Quartal 2026 jährlich über 3.000 Einheiten produzieren soll.
- Im September 2025 führte ABB intelligente Transformatoren ein, die mit IoT-Sensoren für prädiktive Wartungsanwendungen in Versorgungsnetzen integriert sind, um die Zuverlässigkeit der Anlagen und die Betriebsleistung zu verbessern.
- Im Juli 2025 stimmte Eaton der Übernahme von Resilient Power Systems, einem Unternehmen für Festkörpertransformatorentechnologie, zu, was eine strategische Expansion in fortschrittliche Transformatorentechnologien signalisiert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Bewertung, Anwendung, Isolierung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Mittelspannungstransformatoren wird weiterhin von anhaltenden Investitionen in die Modernisierung von Übertragungs- und Verteilungsnetzen in entwickelten und aufstrebenden Volkswirtschaften profitieren.
- Die steigende Stromnachfrage durch Urbanisierung, industrielles Wachstum und Infrastrukturentwicklung wird die kontinuierliche Installation von Mittelspannungstransformatoren unterstützen.
- Die Integration erneuerbarer Energiequellen wird die Nachfrage nach Transformatoren erhöhen, die variable Lasten bewältigen und die Netzstabilität aufrechterhalten können.
- Versorgungsunternehmen werden die Erneuerung alternder Transformatorenflotten priorisieren, um Verluste zu reduzieren und die Netzzuverlässigkeit zu verbessern.
- Die Einführung energieeffizienter Transformatorendesigns wird sich in Reaktion auf strengere regulatorische und Effizienzstandards beschleunigen.
- Digitale Überwachung und zustandsbasierte Wartungsfunktionen werden breitere Akzeptanz finden, um die Leistung der Anlagen zu verbessern und Ausfallzeiten zu reduzieren.
- Die industrielle Expansion in der Fertigung, im Bergbau und in der Prozessindustrie wird die Nachfrage nach zuverlässiger Mittelspannungsstromverteilung antreiben.
- Das Wachstum von Smart Cities und städtischen Infrastrukturprojekten wird langfristige Chancen für Transformatorhersteller schaffen.
- Die Lokalisierung der Fertigung und die Optimierung der Lieferkette werden zunehmend wichtig für die Kostenwettbewerbsfähigkeit.
- Strategische Kooperationen und Technologie-Upgrades werden die Wettbewerbspositionierung und Produktinnovation auf dem Markt prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Mittelspannungstransformatoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Mittelspannungstransformatoren voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Mittelspannungstransformatoren hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Mittelspannungstransformatoren antreiben?
Wer sind die führenden Unternehmen im Markt für Mittelspannungstransformatoren?
Welche Region hatte 2024 den größten Anteil am Markt für Mittelspannungstransformatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für mittelgroße Leistungstransformatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für mittelgroße Leistungstransformatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28,264 million → 2032: USD 39,583.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für mittelgroße Leistungstransformatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für mittelgroße Leistungstransformatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für mittelgroße Leistungstransformatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für mittelgroße Leistungstransformatoren Market Drivers
- 3.3 Markt für mittelgroße Leistungstransformatoren Market Restraints & Challenges
- 3.4 Markt für mittelgroße Leistungstransformatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für mittelgroße Leistungstransformatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für mittelgroße Leistungstransformatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für mittelgroße Leistungstransformatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für mittelgroße Leistungstransformatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für mittelgroße Leistungstransformatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für mittelgroße Leistungstransformatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für mittelgroße Leistungstransformatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für mittelgroße Leistungstransformatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für mittelgroße Leistungstransformatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für mittelgroße Leistungstransformatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für mittelgroße Leistungstransformatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für mittelgroße Leistungstransformatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für mittelgroße Leistungstransformatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für mittelgroße Leistungstransformatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für mittelgroße Leistungstransformatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für mittelgroße Leistungstransformatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für mittelgroße Leistungstransformatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für mittelgroße Leistungstransformatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für mittelgroße Leistungstransformatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
