
Marktübersicht für Technologien zur elektrostatischen Entladung:
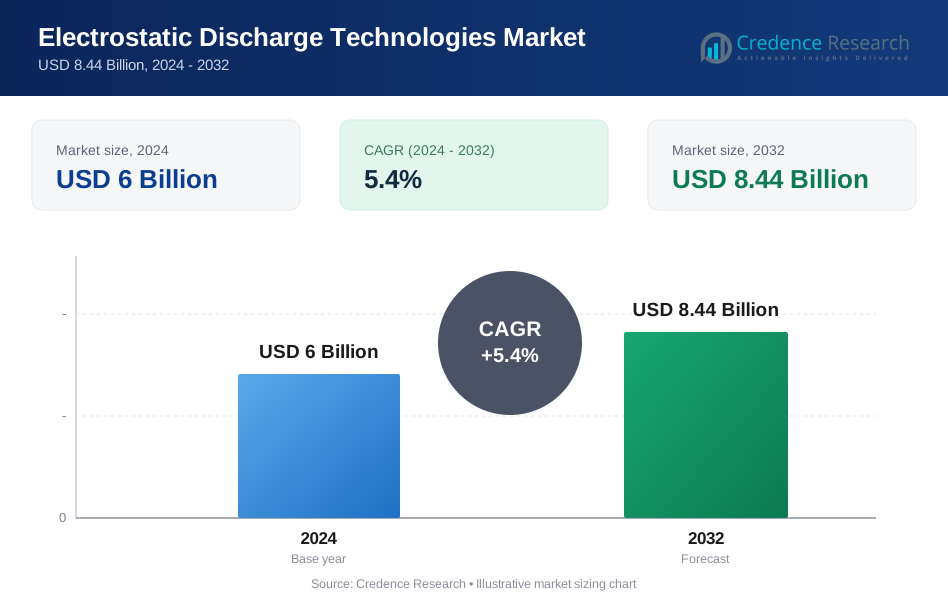
Der Markt für Technologien zur elektrostatischen Entladung wurde im Jahr 2024 mit 6 Milliarden USD bewertet und wird voraussichtlich bis 2032 8,44 Milliarden USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Technologien zur elektrostatischen Entladung 2024 | USD 6 Milliarden |
| Markt für Technologien zur elektrostatischen Entladung, CAGR | 5,4% |
| Marktgröße für Technologien zur elektrostatischen Entladung 2032 | USD 8,44 Milliarden |
Einblicke in den Markt für Technologien zur elektrostatischen Entladung
- Der Markt für Technologien zur elektrostatischen Entladung wurde im Jahr 2024 mit 6 Milliarden USD bewertet und wird bis 2032 8,44 Milliarden USD erreichen, bei einer jährlichen Wachstumsrate von 5,4 %.
- Der Haupttreiber des Marktes ist die steigende Akzeptanz von ESD-Schutz in der Halbleiterfertigung, Unterhaltungselektronik und Automobilelektronik, wobei der Bereich Unterhaltungselektronik und Halbleiter im Jahr 2024 einen Anteil von 52,8 % hält, bedingt durch die Großserienfertigung von Leiterplatten und Chipproduktion.
- Markttrends umfassen die schnelle Einführung von intelligenten ESD-Überwachungssystemen, IoT-fähigen Erdungslösungen und fortschrittlichen ESD-Materialien, die die Reinraumfertigung und produktionssichere Umgebungen in EMS-Betrieben und OEM-Einrichtungen unterstützen.
- Die Wettbewerbsanalyse zeigt eine starke Präsenz globaler Akteure, die sich auf Innovationen in den Bereichen ESD-Bodenbeläge, Beschichtungen, Verpackungen und Schutzgeräte konzentrieren, zusammen mit strategischen Investitionen in Automatisierung, zertifizierte Lösungen und Expansion in wachstumsstarken Elektronikfertigungszentren.
- Nordamerika hält einen Anteil von 34,6 %, der asiatisch-pazifische Raum macht 29,8 % aus und Europa repräsentiert 27,3 % im Jahr 2024, unterstützt durch die Erweiterung der Halbleiterkapazitäten, die Produktion von EV-Elektronik, die Luft- und Raumfahrtfertigung und Initiativen zur industriellen Automatisierung.
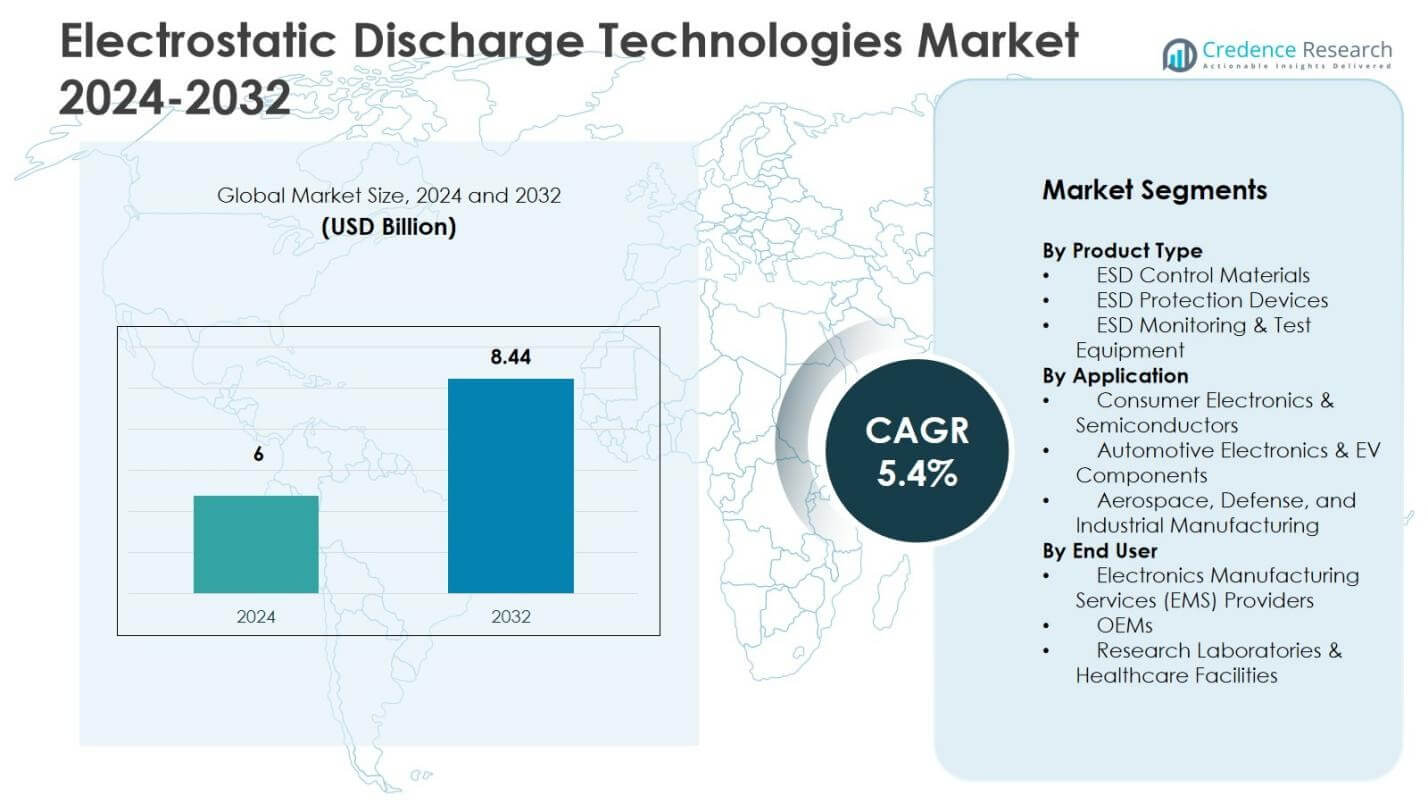
Analyse der Marktsegmentierung für Technologien zur elektrostatischen Entladung
Nach Produkttyp
Der Markt für Technologien zur elektrostatischen Entladung nach Produkttyp wird von ESD-Kontrollmaterialien angeführt, die im Jahr 2024 einen Anteil von 46,2 % ausmachten und damit das dominierende Teilsegment darstellen. Diese Kategorie umfasst ESD-Bodenbeläge, Verpackungen und Beschichtungen, die großangelegte Fertigungsumgebungen unterstützen. Sein Wachstum wird durch die Erweiterung der Halbleiterfertigung, strengere Qualitätskontrollprotokolle und den zunehmenden Einsatz von Reinrauminfrastrukturen in Elektronik- und Automobilanlagen angetrieben. ESD-Schutzgeräte und ESD-Überwachungs- und Testgeräte halten zusammen den verbleibenden Marktanteil, unterstützt durch die zunehmende Verwendung empfindlicher mikroelektronischer Komponenten und die Notwendigkeit einer Echtzeitmessung statischer Ladungen in Produktionslinien.
- Sherwin-Williams bietet elektrostatisch ableitende Bodenbelagsysteme für Halbleiterfertigungsanlagen an, die chemische Beständigkeit und Schutz vor statischen Schäden in Reinräumen und Fertigungsbereichen bieten.
Nach Anwendung
Verbraucherelektronik und Halbleiter erwiesen sich als das dominierende Anwendungssegment und sicherten sich 2024 einen Anteil von 52,8%. Die Führung des Segments wird durch die steigende Produktion von Smartphones, Wearables, fortschrittlichen Chips und Leiterplattenbaugruppen angetrieben, die während der Konstruktion und Montage eine strenge ESD-Kontrolle erfordern. Die zunehmende Wafer-Miniaturisierung und höhere Schaltungsdichte stärken die Nachfrage nach robusten ESD-Schutzsystemen weiter. Automobilelektronik und EV-Komponenten sowie Luft- und Raumfahrt, Verteidigung und industrielle Fertigung machen den verbleibenden Anteil aus, unterstützt durch Elektrifizierungstrends, Sicherheitsstandards und zuverlässigkeitskritische elektronische Systeme.
- Nexperia brachte 2024 eine hochbelastbare ESD-Diode in einem Chip-Scale-Paket auf Wafer-Ebene für Wearables auf den Markt. Das kompakte Design verbessert die Platinen-Effizienz in Geräten mit USB-C-Ladung und Sensoren.
Nach Endverbraucher
Dienstleister für die Elektronikfertigung dominieren den Markt mit einem Anteil von 41,6% im Jahr 2024, angetrieben durch großvolumige elektronische Montageoperationen und Auftragsfertigung für globale OEMs. Das Segment profitiert von der steigenden Auslagerung von Leiterplattenmontage, Oberflächenmontagetechnologie-Linien und Halbleiterverpackungsaktivitäten, die konsistente statiksichere Umgebungen erfordern. OEMs stellen den zweitgrößten Anteil dar, da sie interne Qualitätsschutzprozesse integrieren, während Forschungslabore und Gesundheitseinrichtungen den verbleibenden Anteil beitragen, angetrieben durch Präzisionsinstrumentierung, Medizingerätefertigung und kontrollierte Laborumgebungen, in denen ESD-induzierte Ausfälle verhindert werden müssen.
Wichtige Wachstumstreiber des Marktes für elektrostatische Entladungstechnologien
Schnelle Expansion der Halbleiter- und Elektronikfertigung
Der Markt für elektrostatische Entladungstechnologien wächst erheblich aufgrund der beschleunigten Expansion der Halbleiterfertigung, Leiterplattenmontage und Mikroelektronikfertigung weltweit. Die zunehmende Wafer-Miniaturisierung, höhere Transistordichte und fortschrittliche Verpackungstechnologien erhöhen die Empfindlichkeit der Komponenten gegenüber elektrostatischen Ausfällen, was die großflächige Einführung von ESD-Böden, Beschichtungen, Schutzverpackungen und Erdungssystemen vorantreibt. Der Anstieg der Smartphone-Produktion, tragbarer Geräte, Rechenzentrumselektronik und Verbraucherprodukte des Internets der Dinge stärkt die Nachfrage weiter. Regierungen und Fertigungscluster in Asien-Pazifik und Nordamerika investieren stark in den Ausbau der Halbleiterkapazitäten, was die Notwendigkeit einer robusten ESD-Kontrollinfrastruktur in Reinräumen und hochpräzisen Montageumgebungen verstärkt.
- STMicroelectronics setzt ESD-Schutzgeräte wie den BPF8089-01SC6 ein, der GNSS-Empfänger-Chipsätze wie den STA8089GA gegen acht-Kilovolt-ESD-HBM-Transienten schützt und gleichzeitig die nachgelagerten Spannungsschwellen beibehält.
Steigende Einführung von Automobilelektronik und Elektrofahrzeugen
Die zunehmende Integration von elektronischen Steuergeräten, Leistungselektronik, Batteriemanagementsystemen und Infotainment-Modulen in modernen Fahrzeugen wirkt als wichtiger Wachstumskatalysator. Elektrofahrzeuge und Hybridsysteme erfordern hochzuverlässige Halbleiterkomponenten, bei denen Ausfälle durch statische Entladung die Sicherheit, Effizienz und Betriebssicherheit beeinträchtigen können. Automobilhersteller und Tier-1-Zulieferer setzen fortschrittliche ESD-sichere Materialien, Testgeräte und Schutzvorrichtungen in Fertigungs-, Montage- und Reparaturumgebungen ein. Der wachsende regulatorische Schwerpunkt auf Zuverlässigkeit, kombiniert mit der Expansion von ADAS, autonomen Systemen und intelligenten Mobilitätsplattformen, treibt nachhaltige Investitionen in standardisierte ESD-Schutzrahmenwerke im gesamten Automobilproduktionsökosystem an.
- Bosch verlangt ESD-sichere und antistatische Materialien in allen Tape-and-Reel-Verpackungen für Automobilelektronik, die das Backen bis zu 40 Grad Celsius für 79 Tage gemäß J-STD-033-Normen ohne mechanische Veränderungen unterstützen.
Strenge Qualitätskontrollstandards und Compliance-Vorgaben
Globale Fertigungsumgebungen operieren zunehmend unter strengen Qualitätskontrollvorschriften und Industriestandards wie ANSI/ESD S20.20 und IEC-61340, die die Einführung strukturierter ESD-Kontrollprogramme verstärken. Elektronikhersteller, EMS-Anbieter, Luft- und Raumfahrtunternehmen und Hersteller von Medizinprodukten setzen zertifizierte ESD-Technologien ein, um Garantiekosten, Produktrückrufe und latente Defektrisiken zu minimieren. Unternehmensweite Qualitätsprogramme integrieren nun kontinuierliche Überwachung, ESD-Audits und Sicherheitsprotokolle für Bediener, was die weitverbreitete Nutzung von geerdeten Arbeitsstationen, leitfähigen Materialien und Lösungen zur Echtzeit-Ladungsmessung fördert. Die wachsende Bedeutung der Null-Fehler-Fertigung, kombiniert mit kundengetriebenen Zuverlässigkeitsbenchmarks, stärkt die langfristige Nachfrage nach konformen und auditbereiten ESD-Schutzsystemen.
Markttrends und Chancen im Bereich der Technologien zur elektrostatischen Entladung
Übergang zu intelligenten, vernetzten und KI-gestützten ESD-Überwachungssystemen
Ein wichtiger Trend, der den Markt prägt, ist der Übergang von manuellen ESD-Inspektionen hin zu intelligenten, sensorbasierten und netzwerkverbundenen Überwachungsplattformen. Hersteller setzen zunehmend IoT-fähige Armbandtester, intelligente Erdungsmodule und cloudbasierte Analysedashboards ein, die die statischen Ladungspegel in Echtzeit über Arbeitsstationen und Produktionslinien hinweg verfolgen. Die Integration mit Fertigungssteuerungssystemen und Qualitätsmanagementsystemen ermöglicht vorausschauende Warnungen, automatisierte Compliance-Berichte und datengesteuerte Risikoprävention. Anbieter erforschen auch KI-gestützte Anomalieerkennung und digitale Zwillinge, um die ESD-Kontrollleistung zu optimieren. Diese Entwicklung eröffnet erhebliche Chancen für softwarezentrierte ESD-Ökosysteme, abonnementbasierte Überwachungsdienste und Industrie 4.0-ausgerichtete Produktionsumgebungen.
- Transforming Technologies bietet den WST200 an, einen tragbaren Armbandtester, der den Widerstand zwischen dem Bediener, dem Armband und dem Erdungskabel mit neun Volt DC misst und den Status hoch, niedrig oder OK über LED und akustischen Alarm mit werkseitig eingestellten Parametern von 800K bis 10M Ohm anzeigt.
Zunehmende Akzeptanz von ESD-Lösungen im Gesundheitswesen, in der Luft- und Raumfahrt und in Hochzuverlässigkeitssektoren
Neue Wachstumschancen entstehen in Sektoren, in denen Betriebssicherheit und Zuverlässigkeit von entscheidender Bedeutung sind. Die Montage von Medizinprodukten, diagnostische Instrumente, Luft- und Raumfahrt-Avionik und Verteidigungselektronik verlassen sich zunehmend auf Präzisionsschaltungen, die anfällig für Schäden durch elektrostatische Entladung sind. Während diese Industrien die Produktion skalieren und Einrichtungen modernisieren, investieren sie in statiksichere Materialien, leitfähige Bodenbeläge, ESD-zertifizierte Werkbänke und kontaminationskontrollierte Umgebungen. Der Aufstieg digitaler Gesundheitsgeräte, implantierbarer Geräte und weltraumtauglicher Elektronik erweitert den Anwendungsbereich weiter und positioniert ESD-Technologien als strategische Ermöglicher für Produktlebensdauer, Sicherheitskonformität und Leistungsgewährleistung in spezialisierten Fertigungsbereichen.
- Bosch Rexroth bietet ESD-verknüpfte manuelle Arbeitsstationen für Montagebänder in der Medizintechnik an, die elektrostatisch leitfähige oder ableitende Komponenten enthalten, die den DIN EN 61340-5-1-Standards zum Schutz empfindlicher Geräte entsprechen.
Herausforderungen des Marktes für Technologien zur elektrostatischen Entladung
Hohe Implementierungskosten und Komplexität der ESD-Programmintegration
Eine der Hauptherausforderungen für den Markt sind die hohen Anfangskosten, die mit der Implementierung umfassender ESD-Kontrollprogramme verbunden sind. Großflächige Implementierungen erfordern Anlagenupgrades, spezialisierte Materialien, Mitarbeiterschulungen, Zertifizierungsaudits und laufende Wartungsinvestitionen, was die Einführung bei kleinen und mittelständischen Herstellern verlangsamen kann. Die Integration von ESD-Systemen in bestehende Produktionsumgebungen kann technisch komplex sein und erfordert eine Neugestaltung der Arbeitsabläufe und Betriebsunterbrechungen. Organisationen ohne dedizierte Qualitätssicherungsteams haben oft Schwierigkeiten, die kontinuierliche Einhaltung sicherzustellen, was zu teilweiser oder inkonsistenter Implementierung führt. Diese Kosten-Komplexitäts-Barriere begrenzt die Durchdringung in kostenempfindlichen Märkten und Fertigungsökosystemen in Schwellenländern.
Mangelndes Bewusstsein und inkonsistente Compliance-Praktiken in verschiedenen Branchen
Trotz technologischer Fortschritte unterschätzen viele Organisationen immer noch die betrieblichen und finanziellen Risiken, die mit ESD-bedingten Ausfällen verbunden sind, insbesondere in sich entwickelnden Fertigungsökosystemen. Begrenztes technisches Bewusstsein, das Fehlen standardisierter Durchsetzung und fragmentierte Schulungsprogramme führen zu inkonsistenter Einhaltung globaler ESD-Standards. Einige Branchen verlassen sich weiterhin auf grundlegende Erdungspraktiken anstelle von strukturierten, geprüften ESD-Kontrollsystemen, was die Fehlerwahrscheinlichkeit und Zuverlässigkeitsbedenken erhöht. Die Bewältigung dieser Herausforderung erfordert eine breitere Aufklärung der Industrie, zertifizierungsgetriebene Adoptionsmodelle und eine stärkere Zusammenarbeit zwischen ESD-Lösungsanbietern, Regulierungsbehörden und Führungskräften der Fertigungsqualität.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine starke Position im Markt für Technologien zur elektrostatischen Entladung ein und hält 2024 einen Marktanteil von 34,6 %, angetrieben durch fortschrittliche Halbleiterfertigung, Luft- und Raumfahrtelektronik und hochzuverlässige Fertigungsumgebungen. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund der Präsenz großer EMS-Anbieter, Automobil-Elektronikwerke und Verteidigungstechnologiehersteller an, die strenge ESD-Kontrollkonformität erfordern. Investitionen in Reinrauminfrastruktur, Qualitätssicherungsprogramme und Elektronik-F&E stärken die Einführung weiter. Das Wachstum der EV-Produktion, gepaart mit der starken Durchsetzung von ANSI/ESD-Standards, unterstützt das anhaltende Marktwachstum in den Bereichen Gesundheitsgeräte, industrielle Automatisierung und präzise elektronische Baugruppen.
Europa
Europa erfasste 2024 einen Marktanteil von 27,3 %, unterstützt durch fortschrittliche Automobilherstellung, Luft- und Raumfahrttechnikzentren und starke Elektronik-Qualitätskontrollrahmen. Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage durch die Montage hochwertiger Elektronik, die Produktion von Avionik und die Herstellung von Laborinstrumenten voran, die auf zertifizierte ESD-Umgebungen angewiesen sind. Die Region profitiert von einer strengen regulatorischen Ausrichtung an den IEC-61340-Standards und wachsenden Investitionen in Halbleiterverpackungsökosysteme. Die Expansion von Plattformen für Elektromobilität, Industrieautomatisierungsprogrammen und Steuerungselektronik für erneuerbare Energien verstärkt den Bedarf an ESD-sicheren Materialien, Überwachungssystemen und Schutzgeräten weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum stellt die größte wachstumsgetriebene Region dar und sichert sich 2024 einen Marktanteil von 29,8 %, angetrieben durch massive Halbleiterfertigung, Montage von Unterhaltungselektronik und Auftragsfertigungsbetriebe in China, Südkorea, Taiwan, Japan und Indien. Die rasche Expansion der PCB-Produktion, der Smartphone-Herstellung, der Elektronik für Elektrofahrzeuge und der Chip-Verpackungsanlagen erhöht die Abhängigkeit von statiksicheren Bodenbelägen, Beschichtungen, Verpackungen und Erdungslösungen. Von der Regierung unterstützte Industriekorridore, Elektronikexportcluster und steigendes OEM-Outsourcing beschleunigen die Einführung weiter. Die zunehmende Durchdringung von Smart Factories und Industrie 4.0-Initiativen stärkt die Nachfrage nach automatisierten ESD-Überwachungssystemen und zertifizierten Produktionsumgebungen.
Lateinamerika
Lateinamerika verzeichnete 2024 einen Marktanteil von 5,4 %, unterstützt durch die Expansion der Elektronikmontage, der Herstellung von Automobilkomponenten und der Produktion von Industrieausrüstungen in Mexiko und Brasilien. Die Region erlebt eine steigende Akzeptanz von ESD-sicheren Arbeitsplätzen, leitfähigen Verpackungen und Testgeräten, da multinationale EMS-Anbieter ihre regionalen Fertigungsstandorte stärken. Das Wachstum wird beeinflusst durch steigende Investitionen in Automobilelektronik, die Montage von Verbrauchsgeräten und die Produktion von medizinischen Geräten, die zuverlässigkeitskontrollierte Umgebungen erfordern. Bemühungen, sich an globale Qualitätsstandards anzupassen, und die schrittweise Modernisierung der Industrieinfrastruktur schaffen weiterhin stetige Chancen für den Einsatz von ESD-Technologie.
Mittlerer Osten und Afrika
Die Region Mittlerer Osten und Afrika hielt 2024 einen Marktanteil von 2,9 %, angetrieben durch aufstrebende Investitionen in Industrieelektronik, die Montage von Verteidigungsausrüstung und die Herstellung von Gesundheitstechnologie in den Golfwirtschaften. Das Wachstum wird durch die Einrichtung spezialisierter Fertigungsparks, Elektronikaufbereitungsanlagen und Laborforschungsumgebungen unterstützt, die kontrollierte statische Schutzmaßnahmen erfordern. Zunehmende, von der Regierung geführte Programme zur industriellen Diversifizierung fördern die Einführung von ESD-Bodenbelägen, Überwachungsgeräten und zertifizierten Schutzmaterialien. Die steigende Teilnahme an Hochzuverlässigkeitsfertigungssektoren wird voraussichtlich die zukünftige Marktdurchdringung stärken.
Marktsegmentierungen für Elektrostatik-Entladungstechnologien:
Nach Produkttyp
- ESD-Kontrollmaterialien
- ESD-Schutzgeräte
- ESD-Überwachungs- & Testgeräte
Nach Anwendung
- Verbraucherelektronik & Halbleiter
- Automobilelektronik & EV-Komponenten
- Luft- und Raumfahrt, Verteidigung und Industrielle Fertigung
Nach Endbenutzer
- Elektronikfertigungsdienstleister (EMS)
- OEMs
- Forschungslabore & Gesundheitseinrichtungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für elektrostatische Entladungstechnologien wird von führenden Akteuren wie 3M Co., Desco Industries Inc., PPG Industries Inc., Henkel AG & Co. KGaA, Keyence Corp., Texas Instruments Inc., STMicroelectronics N.V., Microchip Technology Inc., Protektive Pak und Elmech ESD Solutions geprägt. Der Markt zeichnet sich durch eine Mischung aus globalen Herstellern, Elektronikkomponentenlieferanten und Anbietern von Spezialmaterialien aus, die sich auf Zuverlässigkeit, Produktinnovation und compliance-gesteuerte ESD-Schutzlösungen konzentrieren. Unternehmen legen Wert auf die Erweiterung des Portfolios in den Bereichen ESD-Bodenbeläge, Beschichtungen, Verpackungsmaterialien, Überwachungssysteme und Schutzgeräte, um verschiedene Endnutzungsumgebungen wie Halbleiterfertigung, Automobilelektronik, Luft- und Raumfahrt sowie EMS-Betriebe zu adressieren. Strategische Prioritäten umfassen die Integration von Technologien, automatisierungsfähige ESD-Überwachung und zertifizierungsbasierte Angebote, die mit ANSI/ESD- und IEC-Standards übereinstimmen. Partnerschaften mit OEMs und Vertragsherstellern sowie regionale Fertigungserweiterungen in Asien-Pazifik und Nordamerika stärken die Marktpräsenz weiter.
Analyse der Hauptakteure
- 3M Co.
- Desco Industries Inc.
- PPG Industries Inc.
- Henkel AG & Co. KGaA
- Keyence Corp.
- Texas Instruments Inc.
- STMicroelectronics N.V.
- Microchip Technology Inc.
- Protektive Pak (Botron Company Inc.)
- Elmech ESD Solutions
Neueste Entwicklungen
- Im Dez. 2025 führte Cortec den EcoSonic VpCI-125 HP Permanent ESD Stretch Film ein, der dauerhaften ESD-Schutz mit zusätzlichem Korrosionsschutz für die Elektronikverpackung bietet.
- Im März 2025 ging die EOS/ESD Association Services LLC eine Partnerschaft mit SRF Technologies ein, um weltweit umfassende ESD- und EOS-Diagnose-, Minderung- und Testlösungen anzubieten.
- Im Feb. 2025 brachte Semtech Corp. ein neues ESD-Schutzgerät, den RClamp10022PWQ, auf den Markt, das für Automotive-Ethernet-Anwendungen entwickelt wurde, um Hochgeschwindigkeitsnetzwerke in ADAS- und autonomen Fahrsystemen zu unterstützen.
- Im Juli 2024 erwarb das schwedische ESD Center das dänische ZENITECH.dk, um sein Angebot an elektrostatischen Entladungspackungen und Reinraumprodukten zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Der Bericht enthält auch Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie primäre Treiber und Einschränkungen. Er untersucht Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen, und bietet strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen.
Zukunftsausblick
- Der Markt wird eine stärkere Einführung fortschrittlicher ESD-Überwachungs- und automatisierungsgetriebener Kontrollsysteme in der Elektronikfertigung erleben.
- Die Miniaturisierung von Halbleitern und hochdichte Chip-Architekturen werden die Nachfrage nach robusten ESD-Schutzrahmen weiter beschleunigen.
- Die Produktion von Automobilelektronik und EV-Komponenten wird kontinuierliche Investitionen in zertifizierte ESD-sichere Materialien und Montageinfrastrukturen antreiben.
- Die Integration von Industrie 4.0 wird datengesteuerte ESD-Risikobewertung, vorausschauende Wartung und zentralisierte Compliance-Verfolgung ermöglichen.
- Gesundheitswesen, Luft- und Raumfahrt sowie Verteidigungsfertigung werden als expandierende Anwendungsbereiche mit hoher Zuverlässigkeit für ESD-Lösungen hervortreten.
- Anbieter werden sich auf die Entwicklung umweltfreundlicher und langlebiger ESD-Materialien konzentrieren, die Reinraum- und Nachhaltigkeitsstandards unterstützen.
- Die ausgelagerte Elektronikfertigung und die Erweiterung von EMS werden den Einsatz standardisierter ESD-Programme in globalen Produktionsnetzwerken erhöhen.
- Die regulatorische Angleichung an internationale ESD-Sicherheits- und Qualitätsstandards wird die Durchsetzung und Programmübernahme stärken.
- Cloud-verbundene und KI-gestützte ESD-Analyseplattformen werden an Bedeutung gewinnen, um Echtzeitüberwachung und -berichterstattung zu unterstützen.
- Marktteilnehmer werden den Schwerpunkt auf Schulungen, Zertifizierungsdienste und Lebenszyklusunterstützung legen, um die betriebliche Zuverlässigkeit und den Kundennutzen zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elektrostatische Entladungstechnologien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektrostatische Entladungstechnologien zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der elektrostatischen Entladungstechnologien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elektrostatische Entladungstechnologien antreiben?
Wer sind die führenden Unternehmen im Markt für elektrostatische Entladungstechnologien?
Welche Region hatte 2024 den größten Anteil am Markt für elektrostatische Entladungstechnologien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektrostatische Entladungstechnologien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektrostatische Entladungstechnologien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6 Billion → 2032: USD 8.44 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektrostatische Entladungstechnologien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektrostatische Entladungstechnologien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektrostatische Entladungstechnologien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektrostatische Entladungstechnologien Market Drivers
- 3.3 Markt für elektrostatische Entladungstechnologien Market Restraints & Challenges
- 3.4 Markt für elektrostatische Entladungstechnologien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektrostatische Entladungstechnologien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektrostatische Entladungstechnologien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektrostatische Entladungstechnologien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektrostatische Entladungstechnologien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektrostatische Entladungstechnologien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektrostatische Entladungstechnologien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektrostatische Entladungstechnologien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektrostatische Entladungstechnologien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektrostatische Entladungstechnologien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektrostatische Entladungstechnologien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektrostatische Entladungstechnologien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektrostatische Entladungstechnologien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektrostatische Entladungstechnologien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektrostatische Entladungstechnologien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektrostatische Entladungstechnologien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektrostatische Entladungstechnologien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektrostatische Entladungstechnologien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektrostatische Entladungstechnologien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektrostatische Entladungstechnologien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
