
Marktübersicht für drahtlose Audiogeräte:
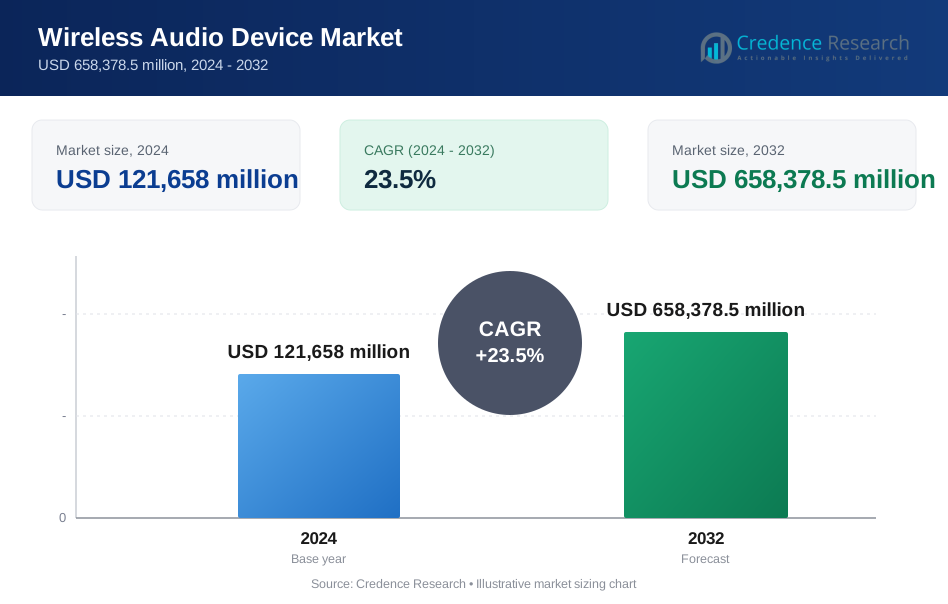
Die Größe des Marktes für drahtlose Audiogeräte wurde im Jahr 2024 auf 121.658 Millionen USD geschätzt und soll bis 2032 658.378,5 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 23,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für drahtlose Audiogeräte 2024 | 121.658 Millionen USD |
| Markt für drahtlose Audiogeräte, CAGR | 23,5 % |
| Marktgröße für drahtlose Audiogeräte 2032 | 658.378,5 Millionen USD |
Einblicke in den Markt für drahtlose Audiogeräte
- Das Marktwachstum wird durch die steigende Akzeptanz von True Wireless Earbuds vorangetrieben, die 2024 einen Segmentanteil von 44,6 % hatten, sowie durch die zunehmende Verbreitung von Smart Devices, Streaming-Plattformen und Remote-Arbeits-Lifestyles.
- Zu den wichtigsten Markttrends gehören schnelle Fortschritte in der Bluetooth-Technologie mit einem Anteil von 61,9 %, die Integration von KI-gesteuerten Funktionen wie Geräuschunterdrückung und Sprachassistenten sowie die steigende Nachfrage nach intelligenten Audiogeräten mit einem Anteil von 72,3 %.
- Marktteilnehmer konzentrieren sich auf Produktinnovationen, Ökosystemintegration, erstklassige Audioleistung und häufige Produkteinführungen, um die Markenpräsenz angesichts von Preisdruck und kurzen Produktlebenszyklen zu stärken.
- Regional führte Nordamerika mit einem Anteil von 34,8 % im Jahr 2024, gefolgt vom asiatisch-pazifischen Raum mit 30,4 % und Europa mit 26,1 %, angetrieben durch hohe Verbraucherakzeptanz, steigendes verfügbares Einkommen und expandierende digitale Ökosysteme.

Analyse der Marktsegmentierung für drahtlose Audiogeräte:
Nach Produkt:
Der Markt für drahtlose Audiogeräte wird nach Produkt von True Wireless Hearables/Earbuds angeführt, die 2024 einen Marktanteil von 44,6 % ausmachten, angetrieben durch die steigende Smartphone-Penetration, den Wegfall von Kopfhörerbuchsen und die starke Nachfrage nach kompakten, kabellosen Audiolösungen. Verbraucher bevorzugen zunehmend Earbuds für den täglichen Pendelverkehr, Fitness und Remote-Arbeit aufgrund von Funktionen wie aktiver Geräuschunterdrückung, Sprachassistenten und langer Akkulaufzeit. Kopfhörer folgten mit einem Anteil von 27,8 %, unterstützt durch die Nachfrage nach hochwertigen Over-Ear-Kopfhörern unter Audiophilen und Gamern. Lautsprechersysteme und Headsets gewannen in den Bereichen Heimunterhaltung und Unternehmenskommunikation an Bedeutung.
- Zum Beispiel bieten die Sony WF-1000XM5 Earbuds branchenführende ANC mit Dual-Feedback-Mikrofonen und einem leistungsstarken Dynamic Driver X für optimierte Geräuschunterdrückung in verschiedenen Umgebungen.
Nach Technologie:
In Bezug auf die Technologie dominierte Bluetooth den Markt für drahtlose Audiogeräte mit einem Anteil von 61,9 % im Jahr 2024, unterstützt durch niedrigen Stromverbrauch, breite Gerätekompatibilität und kontinuierliche Fortschritte wie Bluetooth LE Audio und LC3-Codecs. Die Bluetooth-Technologie bleibt die bevorzugte Wahl für Ohrhörer, Kopfhörer und tragbare Lautsprecher aufgrund ihrer Kosteneffizienz und stabilen Konnektivität. Bluetooth + Wi-Fi hielt einen Anteil von 19,4 %, angetrieben von Premium-Heimaudiosystemen, die hochauflösendes Streaming bieten. Die Akzeptanz von Wi-Fi und AirPlay nahm bei Smart Speakern zu, unterstützt durch die Nachfrage nach Multiroom-Audio, nahtlose Integration in das Apple-Ökosystem und verbesserte Streaming-Qualität.
- Zum Beispiel kombinieren die drahtlosen Smart Speaker MS50A von Edifier Bluetooth- und Wi-Fi-Konnektivität mit AirPlay 2-Unterstützung, was eine synchronisierte Wiedergabe in mehreren Räumen über Geräte hinweg für nahtloses Heimaudio-Streaming ermöglicht.
Nach Funktionalität:
Basierend auf der Funktionalität führten intelligente Geräte den Markt mit einem Anteil von 72,3 % im Jahr 2024 an, angetrieben durch die wachsende Verbraucherpräferenz für Sprachassistenten, Touch-Steuerungen, KI-basierte Geräuschunterdrückung und Gesundheitsüberwachungsfunktionen. Die Integration mit virtuellen Assistenten wie Siri, Google Assistant und Alexa förderte die Akzeptanz bei Ohrhörern, Kopfhörern und Lautsprechern erheblich. Die steigende Nachfrage nach vernetzten Ökosystemen, Smart Homes und tragbarer Technologie stärkte dieses Segment weiter. Nicht-intelligente Geräte machten einen Anteil von 27,7 % aus, hauptsächlich unterstützt von preisbewussten Verbrauchern und institutionellen Käufern, die grundlegende Audioleistung ohne erweiterte Konnektivität oder softwaregesteuerte Funktionen suchen.
Wichtige Wachstumstreiber
Steigende Akzeptanz von True Wireless- und tragbaren Audiogeräten
Der Markt für drahtlose Audiogeräte erlebt ein starkes Wachstum aufgrund der beschleunigten Akzeptanz von True Wireless-Ohrhörern und tragbaren Audiolösungen. Verbraucher bevorzugen zunehmend kompakte, leichte und kabellose Geräte, die Portabilität und Komfort für tägliche Aktivitäten wie Pendeln, Fitness und Remote-Arbeit bieten. Ständige Innovationen in der Batterieleistung, Schnellladung und aktiven Geräuschunterdrückung verbessern die Produktnutzbarkeit und treiben die Nachfrage nach Ersatz an. Die zunehmende Integration von Sprachassistenten und Gesundheitsüberwachungsfunktionen stärkt das Verbraucherengagement weiter. Darüber hinaus ermöglicht die Erweiterung von Mittelklasse- und erschwinglichen Produktangeboten eine breitere Akzeptanz in aufstrebenden Volkswirtschaften, was das Gesamtmarktwachstum erheblich unterstützt.
- Zum Beispiel liefern die Google Pixel Buds Pro 2 die doppelte aktive Geräuschunterdrückung früherer Modelle über den Tensor A1-Chip, der Audio 3 Millionen Mal pro Sekunde verarbeitet, um effektiv Verkehr und Gespräche zu blockieren.
Erweiterung von Smart Device-Ökosystemen und vernetztem Leben
Die rasche Erweiterung von Smart-Ökosystemen ist ein wichtiger Wachstumstreiber für den Markt für drahtlose Audiogeräte. Die nahtlose Integration mit Smartphones, Smart-TVs, Laptops, Wearables und Smart-Home-Plattformen erhöht den funktionalen Wert drahtloser Audioprodukte. Verbraucher suchen zunehmend nach Geräten, die Sprachsteuerung, Multi-Device-Konnektivität und cloudbasierte Dienste unterstützen. Der Aufstieg von Smart Homes, digitalen Assistenten und IoT-fähigen Umgebungen treibt die Nachfrage nach Smart Speakern, Kopfhörern und Ohrhörern an. Ständige Verbesserungen der drahtlosen Standards und softwaregesteuerten Funktionen verbessern das Benutzererlebnis weiter und beschleunigen die Akzeptanz in sowohl Verbraucher- als auch Unternehmenssegmenten.
- Zum Beispiel verbinden sich Amazon Echo-Geräte, die von Alexa betrieben werden, nahtlos mit Smart-Home-Ökosystemen über Wi-Fi, Bluetooth, Zigbee und Matter-Protokolle für sprachgesteuerte Automatisierung.
Wachstum beim Konsum digitaler Inhalte und im Remote-Lifestyle
Der steigende Konsum von Streaming-Musik, Podcasts, Gaming und Videoinhalten unterstützt die Nachfrage im Markt für drahtlose Audiogeräte stark. Die verstärkte Nutzung von Online-Unterhaltungsplattformen und Cloud-Gaming-Diensten schafft eine anhaltende Nachfrage nach hochwertiger Audioleistung. Die Ausweitung von Remote-Arbeit, Online-Bildung und virtueller Zusammenarbeit hat die Abhängigkeit von drahtlosen Headsets und Mikrofonen für die Kommunikation erhöht. Verbesserte Anrufklarheit, Geräuschunterdrückung und Audiofunktionen mit geringer Latenz werden zunehmend priorisiert. Diese Lebensstiländerungen treiben die Nachfrage nach fortschrittlichen drahtlosen Audiogeräten in professionellen, bildungsbezogenen und persönlichen Unterhaltungsanwendungen weiter an.
Wichtige Trends & Chancen
Fortschritte in Audiotechnologien und KI-Integration
Technologische Innovation stellt einen wichtigen Trend und eine Chance im Markt für drahtlose Audiogeräte dar. Hersteller integrieren zunehmend künstliche Intelligenz, um die Geräuschunterdrückung, adaptive Klangsteuerung und Genauigkeit der Spracherkennung zu verbessern. Die Einführung von Bluetooth LE Audio, räumlichem Audio und hochauflösenden Codecs verbessert die Klangqualität und reduziert gleichzeitig den Stromverbrauch. Personalisierte Audioerlebnisse basierend auf Benutzerverhalten und Umweltsensorik schaffen starke Differenzierungsmöglichkeiten. Diese Fortschritte ermöglichen Premium-Preisstrategien und unterstützen das Wachstum in High-End-Segmenten, während sie auch Wege für Unternehmensanwendungen wie Konferenzen und professionelle Audiolösungen schaffen.
- Zum Beispiel nutzen Bose QuietComfort Ultra Earbuds (2. Generation) KI-Algorithmen, um die adaptive Geräuschunterdrückung gegen plötzliche Geräusche wie Sirenen zu glätten und Audio-Unterbrechungen zu verhindern.
Neue Chancen in Gaming, Fitness und Gesundheits-Audio
Der Markt für drahtlose Audiogeräte verzeichnet wachsende Chancen in den Bereichen Gaming, Fitness und Gesundheitsanwendungen. Drahtlose Gaming-Headsets mit Konnektivität mit geringer Latenz und immersiven Audiofunktionen gewinnen schnell an Zugkraft. Im Fitnessbereich steigt die Nachfrage nach schweißresistenten, sicher sitzenden Ohrhörern weiter an, unterstützt durch das Wachstum der tragbaren Technologie. Gesundheitsorientierte Audiolösungen, einschließlich Hörverbesserung und Wellness-Überwachungsfunktionen, treten ebenfalls auf. Diese Anwendungen eröffnen neue Einnahmequellen, fördern branchenübergreifende Kooperationen und ermöglichen es Herstellern, Produktportfolios über traditionelle Verbraucher-Audiosegmente hinaus zu diversifizieren.
- Zum Beispiel bietet das SteelSeries Arctis Nova Pro Wireless eine extrem niedrige Latenz über eine 2,4-GHz-Verbindung im Speed-Modus, was die Audio-Video-Synchronisation für wettbewerbsorientiertes Gaming sicherstellt, zusammen mit Hi-Res-zertifiziertem Audio und einer Akkulaufzeit von bis zu 25 Stunden.
Hauptherausforderungen
Einschränkungen der Konnektivität und Konsistenz der Audioqualität
Die Zuverlässigkeit der Konnektivität bleibt eine zentrale Herausforderung auf dem Markt für drahtlose Audiogeräte. Probleme wie Signalstörungen, Latenz und inkonsistente Audioleistung können die Benutzererfahrung negativ beeinflussen, insbesondere in überfüllten drahtlosen Umgebungen. Während Fortschritte in Bluetooth- und Wi-Fi-Standards einige Einschränkungen adressieren, bestehen Leistungsunterschiede zwischen Geräten und Plattformen weiterhin. Die Aufrechterhaltung stabiler Verbindungen über mehrere Geräte hinweg erhöht auch die technische Komplexität. Diese Herausforderungen erfordern kontinuierliche Investitionen in F&E und Firmware-Optimierung, was die Entwicklungskosten erhöht und Barrieren für kleinere Hersteller schafft, die effektiv konkurrieren möchten.
Preisdruck und intensive Marktsättigung
Der Markt für drahtlose Audiogeräte steht vor erheblichen Herausforderungen durch intensiven Wettbewerb und Preisdruck. Der schnelle Eintritt neuer Marken, insbesondere in den Mittel- und Budgetsegmenten, erhöht die Produktkommodifizierung. Kurze Produktlebenszyklen und häufige Funktionsupgrades belasten die Gewinnmargen und das Bestandsmanagement. Darüber hinaus wirken sich steigende Kosten für fortschrittliche Komponenten, Halbleiter und Logistik auf die Wirtschaftlichkeit der Herstellung aus. Die Balance zwischen Innovation, Kosteneffizienz und Markenunterscheidung bleibt eine anhaltende Herausforderung für Marktteilnehmer, die Rentabilität und langfristiges Wachstum aufrechterhalten wollen.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Marktanteil von 34,8 % im Jahr 2024 auf dem Markt für drahtlose Audiogeräte, angetrieben durch hohe Verbraucherausgaben für Premium-Audioprodukte und die schnelle Einführung von Smart-Geräten. Starke Nachfrage nach echten kabellosen Ohrhörern, geräuschunterdrückenden Kopfhörern und intelligenten Lautsprechern unterstützt die Marktexpansion. Die Präsenz führender Technologieunternehmen und die frühe Einführung fortschrittlicher drahtloser Standards erhöhen die Produktdurchdringung. Wachstum bei Remote-Arbeit, Online-Gaming und Streaming-Diensten beschleunigt die Nachfrage nach Headsets und Mikrofonen weiter. Ständige Innovation, starke Markenloyalität und weit verbreitete Verfügbarkeit über Online- und Offline-Kanäle erhalten die regionale Marktführerschaft.
Europa
Europa machte einen Marktanteil von 26,1 % im Jahr 2024 aus, unterstützt durch starke Nachfrage nach hochqualitativen Audioprodukten und wachsender Vorliebe für kabellose Kopfhörer und intelligente Lautsprecher. Verbraucher schätzen zunehmend Klangqualität, ergonomisches Design und Nachhaltigkeit, was die Einführung von Premium- und Mittelklassegeräten vorantreibt. Die zunehmende Nutzung von drahtlosem Audio in der Heimunterhaltung, im automobilen Infotainment und in der Unternehmenskommunikation stärkt die Marktleistung. Steigender digitaler Medienkonsum und hybride Arbeitsmodelle unterstützen die Nachfrage weiter. Der regulatorische Fokus auf Energieeffizienz und Umweltkonformität ermutigt Hersteller, fortschrittliche, umweltfreundliche drahtlose Audiolösungen in der gesamten Region einzuführen.
Asien-Pazifik
Asien-Pazifik eroberte einen Marktanteil von 30,4% im Jahr 2024, angetrieben durch große Bevölkerungsbasen, schnelle Urbanisierung und steigende Smartphone-Durchdringung. Starke Nachfrage nach erschwinglichen und mittelpreisigen kabellosen Ohrhörern und Kopfhörern unterstützt hohe Verkaufszahlen. Die Expansion von E-Commerce-Plattformen und steigendes verfügbares Einkommen beschleunigen die Produktzugänglichkeit in aufstrebenden Volkswirtschaften. Wachstum in den Bereichen Gaming, Online-Bildung und mobiler Unterhaltung treibt die Akzeptanz weiter voran. Lokale Fertigungskapazitäten und aggressive Produkteinführungen durch regionale und globale Marken verstärken den Wettbewerb, während kontinuierliche technologische Upgrades das langfristige Marktwachstum unterstützen.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 5,1% im Jahr 2024, unterstützt durch die zunehmende Verbreitung von Smartphones und kabellosem Zubehör unter jungen Verbrauchern. Die Nachfrage nach preisgünstigen Ohrhörern, tragbaren Lautsprechern und Bluetooth-Kopfhörern treibt das Marktwachstum an. Die Expansion digitaler Streaming-Plattformen und die Nutzung sozialer Medien stärken das Verbraucherverhalten gegenüber kabellosen Audioprodukten. Verbesserte Einzelhandelsinfrastruktur und das Wachstum von Online-Vertriebskanälen erhöhen die Produktreichweite. Obwohl die Preissensibilität eine Herausforderung bleibt, unterstützen das steigende Bewusstsein für kabellose Bequemlichkeit und die Verbesserung der Konnektivitätsinfrastruktur die stetige Marktentwicklung in der Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte einen Marktanteil von 3,6% im Jahr 2024 aus, angetrieben durch die zunehmende Smartphone-Nutzung und die steigende Nachfrage nach persönlichen Audiogeräten. Urbanisierung und wachsende Jugendpopulationen unterstützen die Akzeptanz von kabellosen Ohrhörern und tragbaren Lautsprechern. Wachstum in den Bereichen Unterhaltung, Fitness und Gaming-Aktivitäten stärkt die Nachfrage nach kabellosen Headsets. Die Erweiterung von Einzelhandelsnetzwerken und die Verbesserung der Internetkonnektivität erhöhen die Produktverfügbarkeit. Während die Marktdurchdringung moderat bleibt, wird erwartet, dass steigendes verfügbares Einkommen und die Akzeptanz von Smart-Geräten in städtischen Zentren das allmähliche Wachstum in der Region unterstützen.
Marktsegmentierungen für kabellose Audiogeräte:
Nach Produkt
- Ohrhörer
- Kopfhörer
- Echte kabellose Hörgeräte/Ohrhörer
- Lautsprechersysteme
- Mikrofone
Nach Technologie
- Bluetooth
- Wi-Fi
- Bluetooth + Wi-Fi
- Airplay
- Andere
Nach Funktionalität
- Smart-Geräte
- Nicht-Smart-Geräte
Nach Anwendung
- Wohn-/Einzelperson
- Kommerziell
- Automobil
- Regierung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für drahtlose Audiogeräte ist durch starken Markenwettbewerb, schnelle Produktinnovationen und kontinuierliche Portfolioerweiterungen gekennzeichnet. Apple Inc., Samsung Electronics, Sony Corporation, Bose Corporation, JBL (Harman International), Sennheiser Electronic, Jabra (GN Group), Bang & Olufsen, Beats by Dre und Plantronics (Poly) dominieren den Markt durch ein diversifiziertes Produktangebot in den Bereichen True Wireless Earbuds, Kopfhörer, Lautsprecher und Headsets. Marktteilnehmer konzentrieren sich stark auf fortschrittliche Funktionen wie aktive Geräuschunterdrückung, räumliches Audio, KI-gestützte Klangoptimierung und nahtlose Ökosystemintegration, um die Kundenbindung zu stärken. Strategische Investitionen in F&E, Premium-Design und Differenzierung der Audioleistung bleiben zentral für den Wettbewerb. Unternehmen betonen auch aggressive Preisstrategien, häufige Produkteinführungen und erweiterte Online-Vertriebskanäle, um breitere Verbrauchersegmente zu erfassen. Partnerschaften mit Smartphone-Herstellern, Streaming-Plattformen und Gaming-Ökosystemen verbessern zudem die Markenbekanntheit und fördern die langfristige Marktpositionierung.
Analyse der Hauptakteure
- Bang & Olufsen
- Jabra (GN-Gruppe)
- Bose Corporation
- Plantronics (Poly)
- Samsung Electronics
- Sennheiser Electronic
- Beats by Dre (Apple Inc.)
- Sony Corporation
- JBL (Harman International)
- Apple Inc.
Jüngste Entwicklungen
- Im November 2025 gaben LG und Dolby eine Partnerschaft bekannt, um die erste Dolby Atmos FlexConnect Soundbar (die H7) und ein modulares drahtloses Lautsprechersystem für die CES 2026 einzuführen, was drahtlose High-Channel-Heimaudio-Setups vorantreibt.
- Im Oktober 2025 ging Edifier eine Vertriebspartnerschaft mit Officeworks ein, um seine drahtlosen Kopfhörer, Lautsprecher und Ohrhörer in über 170 Geschäften in Australien einzuführen und die Einzelhandelsreichweite zu erweitern.
- Im Dezember 2025 brachte Portronics den Iron Beats 5 Prime drahtlosen Party-Lautsprecher in Indien auf den Markt, der 250 W Leistung und lebendige Lichteffekte für verbesserte tragbare Audioerlebnisse bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Technologie, Funktionalität, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für drahtlose Audiogeräte wird weiter expandieren, angetrieben durch die steigende Akzeptanz von echten drahtlosen Ohrhörern und intelligenten Audiowearables.
- Fortschritte in Bluetooth LE Audio und Konnektivität mit geringer Latenz werden die Klangqualität und Energieeffizienz erheblich verbessern.
- Die Integration von künstlicher Intelligenz wird die Geräuschunterdrückung, Spracherkennung und personalisierte Audioerlebnisse verbessern.
- Die Nachfrage nach intelligenten Audiogeräten wird mit der wachsenden Akzeptanz von Smart Home und vernetzten Ökosystemen steigen.
- Gaming- und immersive Entertainment-Anwendungen werden die Nachfrage nach leistungsstarken drahtlosen Headsets erhöhen.
- Audio-Geräte mit Fokus auf Fitness und Wellness werden durch Gesundheitsüberwachung und ergonomische Designs an Bedeutung gewinnen.
- Hersteller werden leichte Designs, verlängerte Akkulaufzeiten und Schnellladefähigkeiten priorisieren.
- Das Wachstum in aufstrebenden Volkswirtschaften wird durch die steigende Smartphone-Durchdringung und erschwingliche Produktangebote beschleunigt.
- Nachhaltigkeit und umweltfreundliche Materialien werden in Produktentwicklungsstrategien prominenter werden.
- Kontinuierliche Produktinnovationen und kürzere Ersatzzyklen werden das langfristige Marktwachstum unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für drahtlose Audiogeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für drahtlose Audiogeräte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für drahtlose Audiogeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für drahtlose Audiogeräte antreiben?
Wer sind die führenden Unternehmen im Markt für drahtlose Audiogeräte?
Welche Region hatte 2024 den größten Anteil am Markt für drahtlose Audiogeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für drahtlose Audiogeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für drahtlose Audiogeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 121,658 million → 2032: USD 658,378.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für drahtlose Audiogeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für drahtlose Audiogeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für drahtlose Audiogeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für drahtlose Audiogeräte Market Drivers
- 3.3 Markt für drahtlose Audiogeräte Market Restraints & Challenges
- 3.4 Markt für drahtlose Audiogeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für drahtlose Audiogeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für drahtlose Audiogeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für drahtlose Audiogeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für drahtlose Audiogeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für drahtlose Audiogeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für drahtlose Audiogeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für drahtlose Audiogeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für drahtlose Audiogeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für drahtlose Audiogeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für drahtlose Audiogeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für drahtlose Audiogeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für drahtlose Audiogeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für drahtlose Audiogeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für drahtlose Audiogeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für drahtlose Audiogeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für drahtlose Audiogeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für drahtlose Audiogeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für drahtlose Audiogeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für drahtlose Audiogeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
