
Marktübersicht für Luftkühler:
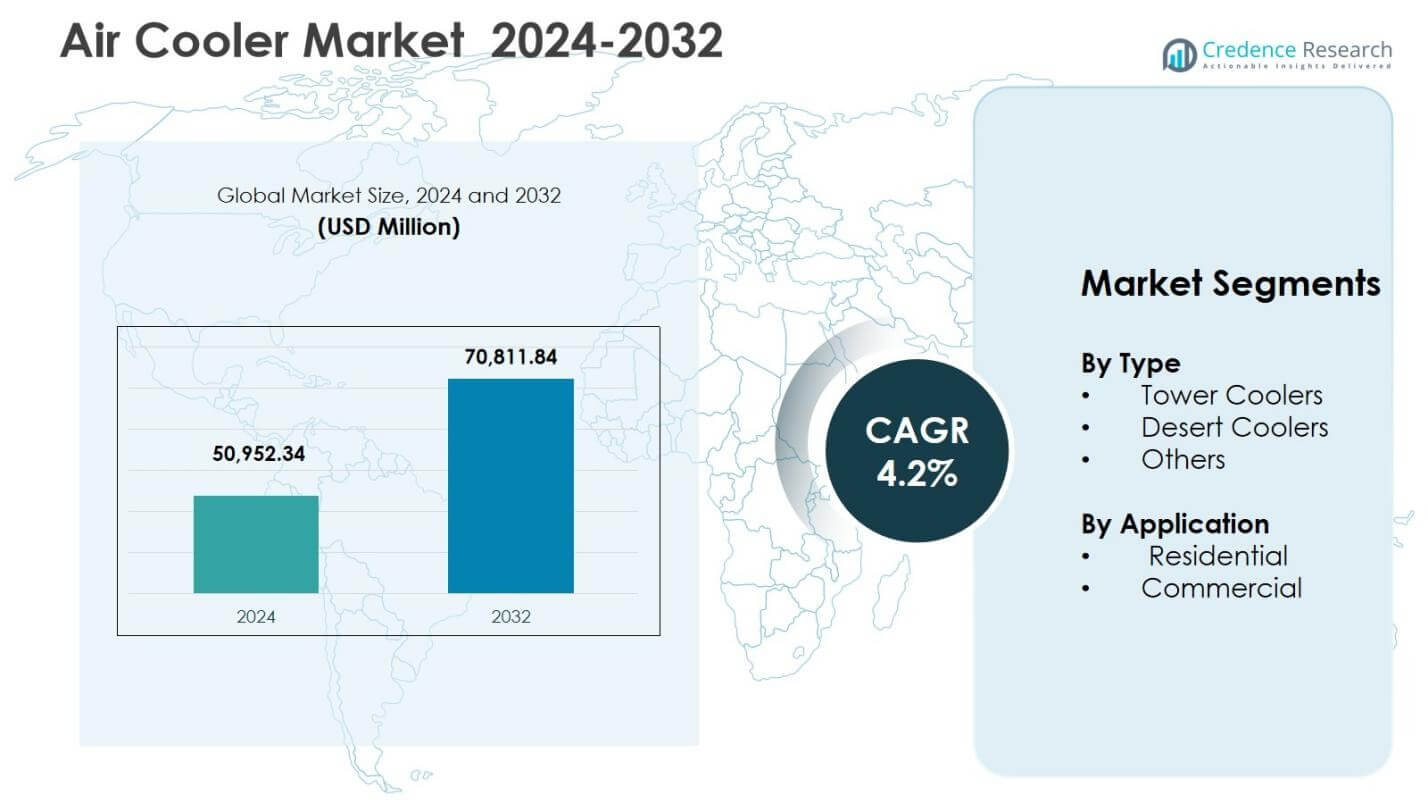
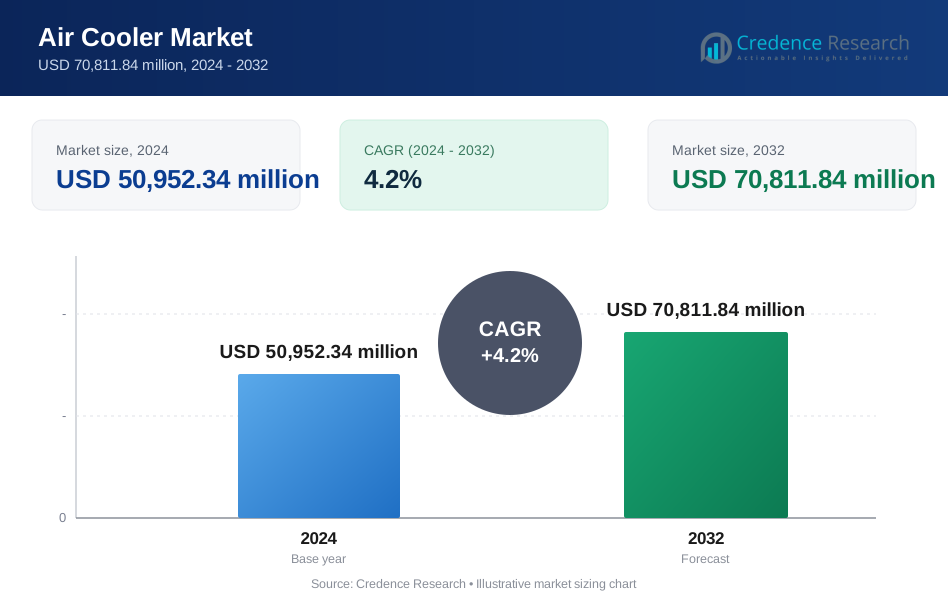
Der Markt für Luftkühler wurde im Jahr 2024 auf 50.952,34 Millionen USD geschätzt und soll bis 2032 70.811,84 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,2 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Luftkühler 2024 | 50.952,34 Millionen USD |
| Markt für Luftkühler, CAGR | 4,2% |
| Marktgröße für Luftkühler 2032 | 70.811,84 Millionen USD |
Der Markt umfasst sowohl globale als auch regionale Hersteller, die hauptsächlich in den Bereichen Energieeffizienz, Preispositionierung und Vertriebsabdeckung konkurrieren. Zu den wichtigsten Teilnehmern gehören Symphony, Bajaj Electricals, Havells India Ltd, Honeywell International Inc. und Seeley International, deren Strategien häufig die Produktentwicklung, Effizienzsteigerungen und den Ausbau von Einzelhandels- und Händlernetzwerken betonen.
Der asiatisch-pazifische Raum machte 2024 48,9 % des Marktes aus, unterstützt durch heißere klimatische Bedingungen, hohe Bevölkerungsdichte und die Nachfrage nach kostengünstigeren Kühloptionen mit relativ geringem Stromverbrauch, insbesondere in Indien und China. Nordamerika und Europa repräsentieren kleinere Anteile, wobei die Nachfrage mit häufigeren Hitzeereignissen und dem Interesse an tragbaren und potenziell weniger umweltschädlichen Kühlalternativen im Vergleich zu einigen herkömmlichen Optionen verbunden ist.
Einblicke in den Luftkühlermarkt
- Der Luftkühlermarkt wurde 2024 auf 50.952,34 Millionen USD geschätzt und soll bis 2032 70.811,84 Millionen USD erreichen, was einer CAGR von 4,2 % über den Prognosezeitraum entspricht. Die Nachfrage wird durch die kontinuierliche Nutzung im Wohn- und Gewerbebereich in sowohl aufstrebenden als auch entwickelten Volkswirtschaften unterstützt.
- Das Wachstum steht im Zusammenhang mit höheren Temperaturen, steigenden Stromkosten und der Präferenz für Kühloptionen mit geringerem Energieverbrauch und niedrigeren Anschaffungskosten. Das Wohnsegment führte den Markt 2024 mit einem Anteil von 62,4 % an, was darauf hinweist, dass die Haushaltsakzeptanz die Hauptnachfragebasis bleibt.
- Zu den wichtigsten Trends gehören Funktionsverbesserungen wie intelligente Steuerungen, Inverter-Kompatibilität und verbesserte Kühlpads sowie die Ausweitung der E-Commerce-Reichweite. Wüstenkühler führten 2024 nach Typ mit einem Anteil von 46,8 %, was eine stärkere Leistung in heißen, trockenen Bedingungen widerspiegelt, in denen Verdunstungskühlung typischerweise effektiver ist.
- Der Wettbewerb ist moderat fragmentiert, wobei etablierte Marken und regionale Hersteller im Hinblick auf Preis, Vertriebsabdeckung und saisonale Aktionen konkurrieren. Produktdifferenzierung und Markenpositionierung bleiben wichtig, da in vielen Einzelhandelskanälen geringe Wechselkosten bestehen.
- Asien-Pazifik hielt 2024 den größten Anteil mit 48,9 %, gefolgt von Nordamerika (14,6 %), Naher Osten & Afrika (13,3 %), Europa (12,8 %) und Lateinamerika (10,4 %). Diese Unterschiede stehen im Zusammenhang mit klimatischen Bedingungen, Kaufkraft und der Durchdringung von Kühlinfrastrukturen wie Klimaanlagen und Haushaltsgeräten.
Analyse der Marktsegmentierung für Luftkühler:
Nach Typ
Wüstenkühler machten 2024 46,8 % des Marktes aus. Dieser Anteil ist mit höherer Kühlkapazität, größerer Wasserspeicherung und stärkerer Effektivität in heißen und trockenen Klimazonen in Teilen von Asien-Pazifik und dem Nahen Osten & Afrika verbunden. Die Nachfrage wird durch die Erschwinglichkeit im Vergleich zu Klimaanlagen unterstützt, insbesondere in halb-urbanen und ländlichen Gebieten. Turmkühler folgen aufgrund ihrer kompakten Bauweise und ihrer Eignung für kleinere städtische Wohnungen, während andere Formate (einschließlich Fenster- und Personenkühler) weiterhin stabil genutzt werden, wo Platzbeschränkungen oder niedrigere Preispunkte Kaufentscheidungen beeinflussen.
- Zum Beispiel vermarktet Symphony Wüstenmodelle wie die Winter- und Sumo-Serie für Regionen mit hoher Hitze und niedriger Luftfeuchtigkeit und hebt die größere Tankkapazität und längere Betriebszyklen zwischen den Nachfüllungen hervor.
Nach Anwendung
Das Wohnsegment hielt 2024 einen Anteil von 62,4 %. Die Nachfrage wird durch steigende Temperaturen, die Sensibilität der Haushalte gegenüber Stromkosten und die Präferenz für als energieärmer positionierte Geräte unterstützt. Das Wachstum in Haushalten mit mittlerem Einkommen und die breitere Durchdringung von Haushaltsgeräten in aufstrebenden Märkten unterstützen auch Erstkäufe und Ersatzzyklen. Die gewerbliche Nachfrage (Einzelhandelsgeschäfte, Büros, Werkstätten und Gastgewerbe) wächst stetiger, da Betreiber kostengünstigere Kühloptionen für den saisonalen Einsatz oder für Räume, in denen keine vollständige Klimaanlage installiert ist, evaluieren.
- Zum Beispiel positioniert Crompton Greaves Consumer Electricals mehrere Wohnkühler um inverterkompatiblen Betrieb und niedrigeren Stromverbrauch, um den Haushaltsbedenken bezüglich Stromrechnungen und Stromausfällen im Sommer in Indien gerecht zu werden.
Wichtige Wachstumstreiber des Luftkühlermarktes
Steigende Nachfrage nach energieeffizienten und kostengünstigen Kühlungslösungen
Die Nachfrage wird durch den Fokus der Verbraucher auf die Kontrolle der Betriebskosten unterstützt, da die Stromtarife in vielen Märkten steigen. Luftkühler verbrauchen im Allgemeinen weniger Strom als Klimaanlagen und haben in der Regel niedrigere Anschaffungskosten und einfachere Installationsanforderungen, was für preissensible Haushalte und kleine Gewerbenutzer attraktiv sein kann. Ihre Rolle kann in Regionen mit unregelmäßiger Stromversorgung stärker sein, wo inverterkompatible Designs bevorzugt werden könnten. Der Kostenvorteil kann jedoch je nach Klima und Nutzungsmustern variieren, und die Zufriedenheit der Verbraucher hängt von der Luftfeuchtigkeit und der Raumgröße ab.
- Zum Beispiel fördern Indiens Bureau of Energy Efficiency (BEE) und ähnliche Agenturen in anderen Märkten den effizienten Einsatz von Geräten und das Energiemanagement auf der Nachfrageseite, was niedrigere Wattzahlen bei Kühloptionen begünstigen kann.
Wachsende Urbanisierung und expandierender Wohnungsbau
Urbanisierung und Wohnungsbau unterstützen den Kauf von Kühlern durch das Wachstum der Haushaltsbildung, Mietmärkte und den Bedarf an Geräteersatz. Tragbarkeit und die Fähigkeit, unterschiedliche Raumgrößen zu bedienen, können Luftkühler in platzbeschränkten städtischen Wohnungen relevant machen. Steigende verfügbare Einkommen in mittleren Einkommenssegmenten unterstützen auch Upgrades auf leistungsstärkere oder funktionsreiche Modelle. Hitzewellen und längere warme Jahreszeiten können die saisonale Nachfrage intensivieren, obwohl der Kaufzeitpunkt weiterhin auf die Sommermonate konzentriert bleibt.
- Zum Beispiel betrug die städtische Bevölkerung Indiens im Jahr 2021 etwa 36 % (Weltbank), was auf eine wachsende Basis städtischer Haushalte hinweist, die die Nachfrage nach kompakten und tragbaren Kühlgeräten unterstützen kann.
Klimaveränderungen und zunehmende Hitzeintensität
Höhere Durchschnittstemperaturen und häufigere Hitzeereignisse erhöhen den Bedarf an zugänglichen Kühlungslösungen in Haushalten und Arbeitsplätzen. Luftkühler sind im Allgemeinen in Bedingungen mit niedriger Luftfeuchtigkeit effektiver, was die Akzeptanz in vielen Binnen- und Trockengebieten unterstützt. Ein erhöhtes Bewusstsein für hitzebedingte Gesundheitsrisiken kann die Nutzung über Haushalte hinaus auf kleine Unternehmen und Gemeinschaftseinrichtungen während der Spitzenzeiten im Sommer ausweiten. Gleichzeitig können Leistungseinschränkungen in feuchten Klimazonen die Akzeptanz einschränken oder Verbraucher zu alternativen Kühltechnologien führen.
Wichtige Trends und Chancen auf dem Luftkühlermarkt
Technologische Fortschritte und Produktinnovation
Hersteller fügen Funktionen hinzu, um die Benutzerfreundlichkeit zu verbessern und Produkte in wettbewerbsintensiven Einzelhandelskanälen zu differenzieren. Intelligente Steuerungen, Fernbedienung, Inverterkompatibilität, verbesserte Kühlmedien und geräuschreduzierende Funktionen sind zunehmend in Mittelklasse- und Premium-Modellen präsent. Einige Produkte fügen auch Filterschichten oder antimikrobielle Materialien hinzu, was die Bedenken der Verbraucher hinsichtlich der Luftqualität in Innenräumen und der Hygiene widerspiegelt. Diese Funktionen können höhere durchschnittliche Verkaufspreise unterstützen, aber die Zahlungsbereitschaft variiert, und die Leistung hängt immer noch stark von den klimatischen Bedingungen und der ordnungsgemäßen Wartung ab.
- Zum Beispiel hat Symphony Modelle mit mehrstufiger Filtration unter der Marke i-Pure auf den Markt gebracht, zusammen mit Fernbedienungsfunktionen und diagnostikorientierten Funktionen in ausgewählten Produktlinien.
Erweiterung von E-Commerce und Omnichannel-Handel
Das Wachstum des E-Commerce erweitert den Zugang und ermöglicht mehr Preisvergleiche, was den Wettbewerb intensivieren kann, während die Reichweite in kleineren Städten verbessert wird. Online-Marktplätze helfen Marken, breitere Portfolios zu präsentieren, saisonale Aktionen durchzuführen und Bewertungen zu nutzen, um Kaufentscheidungen zu beeinflussen. Omnichannel-Ansätze, die Offline-Händlernetzwerke mit Online-Fulfillment verknüpfen, können Verfügbarkeit und Serviceabdeckung verbessern. Allerdings neigen Online-Kanäle auch dazu, die Preistransparenz zu erhöhen, was in stark saisonalen Kategorien den Margendruck erhöhen kann.
- Zum Beispiel verkaufen Symphony und Bajaj Wüsten-, Turm- und persönliche Kühler über große Marktplätze wie Amazon und Flipkart in Indien, oft mit saisonalen Rabatten und Paketen, die auf preisbewusste Käufer abzielen.
Herausforderungen des Luftkühlermarktes
Leistungsbeschränkungen in Regionen mit hoher Luftfeuchtigkeit
Luftkühler basieren auf Verdunstungskühlung, die typischerweise weniger effektiv wird, wenn die Luftfeuchtigkeit steigt. Dies reduziert ihren Temperaturabfall und den wahrgenommenen Komfort in Küsten- und Tropenklimaten, was die Akzeptanz in einigen Regionen einschränkt. Die Bewältigung dieser Einschränkung kann Designänderungen oder hybride Ansätze erfordern, aber solche Lösungen können Kosten erhöhen und den traditionellen Preisvorteil gegenüber anderen Kühloptionen verringern.
Saisonale Nachfrageschwankungen und intensiver Wettbewerb
Der Verkauf konzentriert sich auf die Sommermonate, was das Prognoserisiko erhöht und Druck auf Lagerbestände und Cashflow bei Herstellern und Händlern erzeugen kann. Der Wettbewerb durch kostengünstige lokale Anbieter kann den Preisdruck in der Hochsaison intensivieren und die Margen komprimieren. Etablierte Marken reagieren oft mit Aktionen, breiterer Vertriebsabdeckung und funktionsorientierter Differenzierung, was die Marketing- und Vertriebskanalkosten erhöhen kann.
Regionale Analyse des Luftkühlermarktes
Nordamerika
Nordamerika machte 2024 14,6 % des Marktes aus. Die Nachfrage wird durch wärmere Sommerperioden in Teilen der Region und das Interesse an tragbarer Kühlung für bestimmte Räume wie Garagen, Werkstätten und kleine Gewerbeflächen unterstützt. Klimaanlagen werden weit verbreitet genutzt, was Luftkühler hauptsächlich auf ergänzende oder saisonale Rollen beschränkt. Produktmerkmale wie verbesserte Kühlpads und intelligente Steuerungen können die Akzeptanz unterstützen, aber die Leistung bleibt in Gebieten mit höherer Luftfeuchtigkeit eingeschränkt.
Europa
Europa hielt 2024 einen Anteil von 12,8 %, mit höherer Akzeptanz in Süd- und Teilen Mitteleuropas, wo die Sommer wärmer sind und die historische Durchdringung von Klimaanlagen niedriger war als in einigen anderen entwickelten Märkten. Das Interesse an energieeffizienten Geräten und steigenden Stromkosten unterstützt die Nachfrage nach tragbarer Kühlung. Allerdings begrenzen kühlere Klimazonen in Nordeuropa und die Verbreitung von HVAC in vielen Gewerbegebäuden die breitere Marktexpansion.
Asien-Pazifik
Asien-Pazifik führte 2024 mit einem Anteil von 48,9%, unterstützt durch eine höhere Bevölkerungsdichte, große Wohnungsnachfrage und einen starken Bedarf an erschwinglicher Kühlung in Märkten wie Indien und China. Niedrigere Anschaffungskosten und vergleichsweise geringerer Stromverbrauch fördern die Akzeptanz, insbesondere dort, wo die Zuverlässigkeit des Stromnetzes variiert und der Betrieb von Inverter geschätzt wird. Die Durchdringung wird auch durch das Wachstum im kleinen kommerziellen Gebrauch unterstützt, obwohl die Leistung in feuchten Teilregionen variiert.
Lateinamerika
Lateinamerika machte 2024 10,4% des Marktes aus. Warme Klimazonen und das Wachstum der städtischen Bevölkerung unterstützen die Nachfrage nach kostengünstigen Kühlungslösungen, wobei die Akzeptanz oft als Alternative zu Klimaanlagen positioniert wird, da die Betriebskosten niedriger sind. Die Expansion des Einzelhandels und die Verbesserung der E-Commerce-Logistik erhöhen die Zugänglichkeit, während höhere Luftfeuchtigkeit in einigen Gebieten die Kühlleistung verringern und die Kundenzufriedenheit einschränken kann.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte 2024 13,3% des Marktes. Extrem hohe Temperaturen und trockene Bedingungen in mehreren Teilregionen unterstützen die Leistung und Nachfrage nach Verdunstungskühlung in Wohn- und leichten kommerziellen Umgebungen. Geringere Energieanforderungen im Vergleich zur Klimaanlage können auch dort relevant sein, wo Stromkosten oder Netzkapazität Einschränkungen darstellen. Die Verfügbarkeit von Wasser und der Wettbewerb mit Klimaanlagen in Premium-Segmenten bleiben Einschränkungen, insbesondere dort, wo Bedenken hinsichtlich des Wasserverbrauchs zunehmen.
Marktsegmentierungen für Luftkühler:
Nach Typ
- Turmkühler
- Wüstenkühler
- Andere
Nach Anwendung
- Wohnbereich
- Gewerblich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Luftkühler ist moderat fragmentiert, wobei etablierte Marken und regionale Hersteller im Wettbewerb um Preise, Reichweite der Vertriebskanäle und Produkteigenschaften stehen. Führende Teilnehmer wie Symphony, Bajaj Electricals, Havells India Ltd, Honeywell International Inc. und Seeley International konzentrieren sich häufig auf Portfolioerweiterungen, Verbesserungen der Kühlmedien, Inverter-Kompatibilität und ausgewählte intelligente Funktionen. Andere Akteure, darunter De’ Longhi Appliances S.r.l., NewAir und Fujian Jinghui Environmental Technology Co., Ltd., konkurrieren durch Design-Differenzierung und regionale Expansion. Der Preiswettbewerb von lokalen Herstellern und die Saisonalität verstärken die Notwendigkeit für laufende Produktaktualisierungen und kanalorientiertes Marketing im Offline- und Online-Verkauf.
Analyse der Hauptakteure
- Honeywell International Inc.
- Voltas Limited
- Symphony
- Fujian Jinghui Environmental Technology Co., Ltd.
- Havells India Ltd
- NewAir
- Crompton Greaves Consumer Electricals
- De’ Longhi Appliances S.r.l.
- Seeley International
- Bajaj Electricals India
Jüngste Entwicklungen
- Im September 2025 erweiterte Orient Electric sein Luftkühler-Portfolio mit Markteinführungen wie Smartchill 125L, Avante 105L, Titan 100L und Maxochill 100L, die auf höhere Kapazitäten und aktualisierte Funktionssets ausgerichtet sind.
- Im August 2025 brachte Kenstar eine 5-Sterne-bewertete Luftkühlerreihe in Indien auf den Markt, die auf BLDC-Technologie basiert und Verbesserungen bei Luftstrom und Kühlung bietet.
- Im März 2025 kündigte CG Power and Industrial Solutions Ltd eine neue Luftkühlerreihe mit JetChill-Technologie an, die auf verbesserte Luftstromeffizienz und schnellere Kühlung ausgerichtet ist.
Berichtsabdeckung
Der Bericht analysiert den Markt nach Typ, Anwendung und Geografie. Er profiliert führende Unternehmen nach Geschäftsfokus und Produktpositionierung und überprüft die Wettbewerbsdynamik, einschließlich Markttrends, Haupttreiber und Einschränkungen. Er berücksichtigt auch den regulatorischen Kontext und technologische Entwicklungen, die das Produktdesign und die Akzeptanz beeinflussen. Die Analyse diskutiert externe Faktoren und makroökonomische Bedingungen, die die Nachfrage beeinflussen können, und enthält strategische Überlegungen für sowohl neue Marktteilnehmer als auch etablierte Teilnehmer.
Zukunftsausblick
- Der Markt wird voraussichtlich stetig expandieren, unterstützt durch wärmere Bedingungen und längere Sommerperioden in mehreren Regionen.
- Die Präferenz für energieärmere Kühlungsoptionen wird voraussichtlich die Nachfrage unterstützen, insbesondere bei preisbewussten Nutzern.
- Der Wohnbereich wird voraussichtlich die Hauptnachfragebasis bleiben, aufgrund niedrigerer Anschaffungskosten und einfacherer Installation.
- Urbanisierung und Wachstum von Haushalten mit mittlerem Einkommen werden voraussichtlich Erstkäufe und Ersatznachfrage unterstützen.
- Die Produktentwicklung wird voraussichtlich fortgesetzt, mit Schwerpunkt auf intelligenten Funktionen und verbesserter Kühlleistung.
- Die Online- und Omnichannel-Erweiterung wird voraussichtlich die Zugänglichkeit verbessern, während steigende Preistransparenz die Margen unter Druck setzen könnte.
- Die Nachfrage aus kleinen Gewerbeflächen wird voraussichtlich allmählich wachsen, wo keine Klimaanlage installiert ist oder selektiv genutzt wird.
- Der asiatisch-pazifische Raum wird voraussichtlich der größte regionale Markt bleiben, angesichts der klimatischen Bedingungen und der Bevölkerungsgröße.
- Der Wettbewerb wird voraussichtlich intensiver, da regionale Akteure ihre Portfolios erweitern und größere Marken in Vertrieb und Marketing investieren.
- Saisonalität wird voraussichtlich ein strukturelles Merkmal bleiben, das die Produktionsplanung, Lagerzyklen und die Intensität von Werbemaßnahmen beeinflusst.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Luftkühler und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Luftkühler voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Luftkühler hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Luftkühler antreiben?
Wer sind die führenden Unternehmen im Markt für Luftkühler?
Welche Region hatte 2024 den größten Anteil am Markt für Luftkühler?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Luftkühlermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Luftkühlermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 50,952.34 million → 2032: USD 70,811.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Luftkühlermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Luftkühlermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Luftkühlermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Luftkühlermarkt Market Drivers
- 3.3 Luftkühlermarkt Market Restraints & Challenges
- 3.4 Luftkühlermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Luftkühlermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Luftkühlermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Luftkühlermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Luftkühlermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Luftkühlermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Luftkühlermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Luftkühlermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Luftkühlermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Luftkühlermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Luftkühlermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Luftkühlermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Luftkühlermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Luftkühlermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Luftkühlermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Luftkühlermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Luftkühlermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Luftkühlermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Luftkühlermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Luftkühlermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
