
Marktübersicht
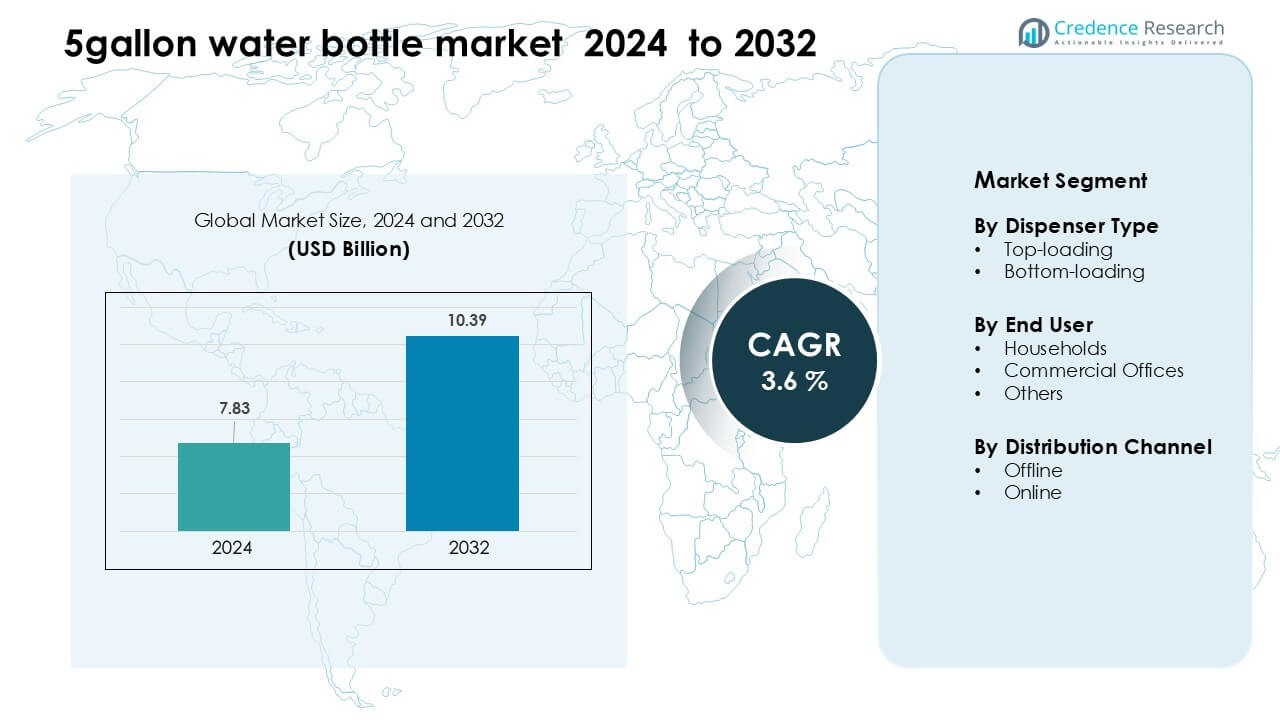
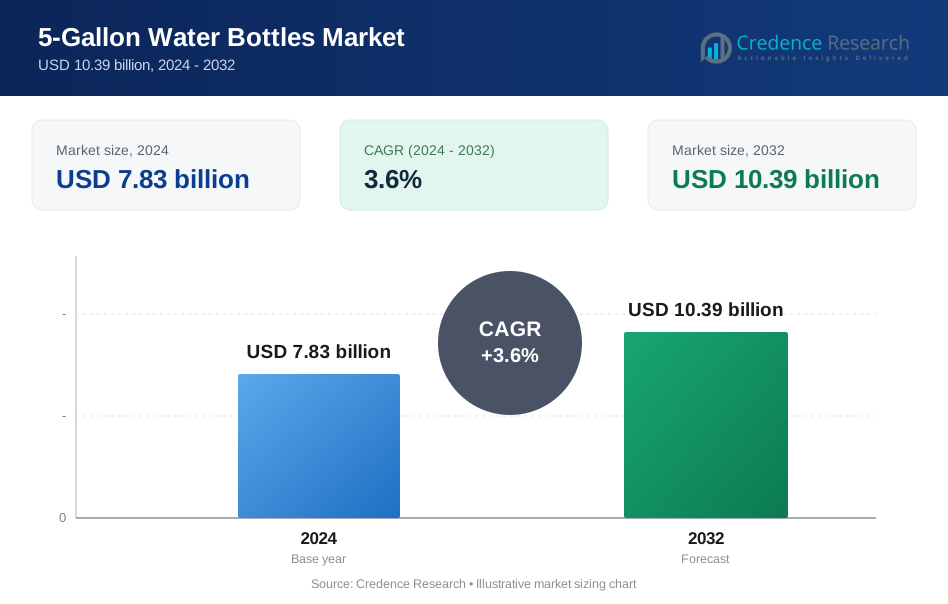
Der Markt für 5-Gallonen-Wasserflaschen wurde im Jahr 2024 auf 7,83 Milliarden USD geschätzt und wird voraussichtlich bis 2032 10,39 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,6 % im Prognosezeitraum.
| BERICHTSATTRIBUTE | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für 5-Gallonen-Wasserflaschen 2024 | 7,83 Milliarden USD |
| Markt für 5-Gallonen-Wasserflaschen, CAGR | 3,6 % |
| Marktgröße für 5-Gallonen-Wasserflaschen 2032 | 10,39 Milliarden USD |
Auf dem globalen Markt für 5-Gallonen-Wasserflaschen dominieren führende Unternehmen wie Primo Water Corporation, Culligan International Company, Danone S.A., Nestlé Waters, Niagara Bottling LLC und Absopure Water Company durch etablierte Liefer- und Nachfüllprogramme sowie großflächige Flaschenlogistik. Diese Akteure differenzieren sich durch Systeme mit rückgabefähigen Flaschen, Abonnementdienste und Service-Level-Verträge mit Büros und Haushalten. Die führende Region ist Nordamerika, die etwa 28 % des weltweiten Umsatzanteils ausmacht.
Markteinblicke
- Der globale Markt für 5-Gallonen-Wasserflaschen wird voraussichtlich bis 2032 10,39 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,6 %.
- Ein wichtiger Treiber sind abonnementbasierte Liefermodelle für Haushalte und Büros, die wiederkehrende Einnahmen und Kundenbindung erhöhen.
- Ein bemerkenswerter Trend ist die steigende Nachfrage nach rückgabefähigen/nachfüllbaren Flaschen und nachhaltigen Verpackungen, da Verbraucher und Regulierungsbehörden auf Umweltverantwortung drängen.
- Die Wettbewerbsintensität ist hoch: Große Akteure investieren in Vertriebsnetze, automatisierte Logistik und regionale Konsolidierung, während Hindernisse die Regulierung von Plastikabfällen und steigende Materialkosten umfassen.
- Regional führt Nordamerika mit dem höchsten Wertanteil (etwa 28 % des weltweiten Umsatzes) und das Haushaltssegment hält den größten Anwendungsanteil innerhalb dieses Marktes.
Marktsegmentierungsanalyse
Nach Spenderart
Top-Loading-Modelle dominierten den Markt für 5-Gallonen-Wasserflaschen im Jahr 2024 mit einem Anteil von etwa 61 %. Käufer bevorzugten diese Einheiten, da das Design einfach, erschwinglich und leicht in Haushalten und kleinen Büros zu installieren ist. Das Segment wuchs, da Haushalte aufgrund steigender Sicherheitsbedenken beim Leitungswasser den Großwasserverbrauch erhöhten. Bottom-Loading-Einheiten expandierten in einem stetigen Tempo, da Unternehmen tropffreie Designs und sauberere Ästhetik förderten. Höhere Preise begrenzten die schnellere Einführung von Bottom-Loading-Spendern, dennoch stieg die Nachfrage in Premium-Büros.
- Zum Beispiel haben viele gängige Top-Loading-Wasserspender, die für den Einsatz in Haushalten und Büros konzipiert sind, eine Kaltwasser-Speicherkapazität, die innerhalb oder nahe dem im Statement genannten Bereich von 2,5 bis 3,2 Litern liegt.
Nach Endnutzer
Haushalte führten den Markt für 5-Gallonen-Wasserflaschen im Jahr 2024 mit einem Anteil von fast 68% an. Die starke Nachfrage kam von städtischen Familien, die nach kostengünstigem, sauberem und tragbarem Trinkwasser suchten. Das Wachstum wurde auch durch das steigende Bewusstsein für wasserbedingte Krankheiten und die Notwendigkeit sicherer Hydration unterstützt. Gewerbliche Büros nahmen große Flaschen an, um Einwegplastik zu reduzieren und gemeinsame Trinkpunkte zu unterstützen, aber der Haushaltsgebrauch blieb aufgrund höherer täglicher Verbrauchsmengen und einer breiteren Vertriebsreichweite führend.
- Zum Beispiel führte Blue Star seinen BWD3FMRGA-Top-Load-Spender für den Bürogebrauch ein, der eine Kühlrate von 3 Litern/Stunde bietet und einen 5-Gallonen-Krug in einem Edelstahlgehäuse unterbringt.
Nach Vertriebskanal
Offline-Kanäle machten etwa 72% des Marktanteils für 5-Gallonen-Wasserflaschen im Jahr 2024 aus. Lokale Händler, Nachbarschaftswasserstationen und Einzelhandelsgeschäfte trieben diese Führung an, da Käufer der direkten Lieferung und schnellen Nachfüllungen vertrauten. Der Kanal expandierte durch etablierte Heimliefernetzwerke, die für stetige Wiederholungskäufe sorgten. Online-Plattformen wuchsen, da abonnementbasierte Liefer-Apps Nutzer gewannen, aber Offline-Kanäle blieben dominant aufgrund schnellerer Durchlaufzeiten und höherer Verbrauchsabhängigkeit von regionalen Wasserlieferanten.
Wichtige Wachstumsfaktoren
Wachsende Nachfrage nach sicherem und erschwinglichem Trinkwasser
Steigende Bedenken hinsichtlich der Qualität von Leitungswasser drängen Familien und kleine Unternehmen weiterhin zu in großen Mengen verpacktem Wasser, was eine stabile Expansion im Markt für 5-Gallonen-Wasserflaschen unterstützt. Viele städtische Gebiete sind aufgrund einer unzuverlässigen kommunalen Versorgung auf geliefertes Wasser angewiesen, was die Nachfrage sowohl in Haushalten als auch in Büros erhöht. Große Flaschen bieten eine kostengünstige Hydrationsoption im Vergleich zu Einzelverpackungen und helfen Käufern, die monatlichen Ausgaben zu reduzieren. Das Wachstum steigt auch, da mehr Regionen den Zugang zu gereinigtem Wasser durch regulierte Lieferanten und Netzwerke für die Lieferung bis zur Haustür fördern. Starke Nachfüllsysteme und höhere Hygienestandards stärken das Vertrauen unter häufigen Nutzern. Wachsende Wohnkomplexe und kleine Gewerbeeinheiten fördern zudem Wiederholungskäufe.
- Zum Beispiel bietet Bisleri ausdrücklich einen Lieferservice namens "Bisleri@doorstep" an, der seine 20-Liter-Behälter umfasst. Kunden können den Service für Einzelbestellungen oder Abonnements nutzen.
Erweiterung von Heimliefer- und Abonnementmodellen
Strukturierte Liefernetzwerke treiben starkes Wachstum an, da viele Kunden regelmäßige Nachfüllpläne aus Bequemlichkeitsgründen bevorzugen. Abonnementplattformen vereinfachen die Bestellung und reduzieren die Abhängigkeit von spontanen Ladenbesuchen, was Lieferanten hilft, vorhersehbare Volumen zu sichern. Lieferflotten expandieren in dicht besiedelten Städten, wo die Nachfrage aufgrund sich ändernder Verbrauchergewohnheiten hoch bleibt. Unternehmen fügen auch Echtzeit-Tracking und digitale Zahlungen hinzu, um die Kundenbindung zu verbessern. Diese Verbesserungen helfen kleinen Lieferanten, schneller zu skalieren und mit Markenwasserproduzenten zu konkurrieren. Der Wandel hin zu wiederkehrenden monatlichen Plänen stärkt die Loyalität und erhöht die langfristige Nutzung in Haushalten und gemeinsamen Arbeitsbereichen.
- Zum Beispiel unterstützt die eigene App von Bisleri, Bisleri@Doorstep, Abonnementpläne von 1 bis zu 12 Monaten, die es Kunden ermöglichen, Liefertage (Montag–Samstag) und Zahlungsfrequenz zu wählen.
Steigende Hydrationsbedürfnisse in Büros und Fokus auf Nachhaltigkeit
Arbeitsplätze investieren mehr in gemeinsame Spender, um den Mitarbeitern sauberes Wasser anzubieten und Plastikmüll durch kleine Flaschen zu reduzieren. Das 5-Gallonen-Format unterstützt diesen Wandel, da jede Nachfüllung mehrere Einweg-Einheiten ersetzt und somit eine kosteneffiziente und umweltfreundliche Wahl darstellt. Ein gestiegenes Bewusstsein für die Gesundheit der Mitarbeiter ermutigt Unternehmen, einen stetigen Zugang zu Wasser zu bieten, insbesondere in stark frequentierten Unternehmens- oder Co-Working-Umgebungen. Die Nachfrage steigt auch, da gewerbliche Käufer wiederverwendbare Behälter erkunden, die mit Nachhaltigkeitspolitiken übereinstimmen. Dieser Trend kommt großen Lieferanten mit starker Lieferreichweite und Compliance-Zertifizierungen zugute.
Wichtige Trends und Chancen
Umstellung auf wiederverwendbare und BPA-freie Behälter
Käufer suchen nach sichereren, langlebigen Behältern für den Langzeiteinsatz, was die Nachfrage nach BPA-freien und verbesserten Polycarbonatflaschen antreibt. Hersteller reagieren mit Designs, die länger halten und den Verschleiß bei wiederholten Nachfüllungen reduzieren. Dieser Wandel unterstützt ein Premium-Teilsegment und fördert höhere Hygienestandards bei den Lieferanten. Wachsende regulatorische Aufmerksamkeit für die Material-Sicherheit beschleunigt diesen Trend und hilft, ältere Flaschentypen zu ersetzen. Der Anstieg markenbewusster Käufer fördert auch bessere Etikettierung und zertifizierte Materialverwendung.
- Zum Beispiel hat Nalgene seine wiederverwendbaren Flaschen auf Tritan Renew umgestellt, ein Material, das BPA-, BPS- und phthalatfrei ist, aus 50% zertifiziertem Recyclingmaterial besteht und spülmaschinenfest im oberen Fach ist.
Wachstum von intelligenten Spendern und kontaktlosen Wasserstellen
Büros und Premium-Häuser übernehmen intelligente Spender, die mit Funktionen wie Temperaturregelung, Kindersicherheitsverschlüssen und sensorbasierter Ausgabe ausgestattet sind. Diese Upgrades steigern die Nachfrage nach kompatiblen 5-Gallonen-Formaten, da Benutzer effiziente Nachfüllungen und sauberere Wasserstellen bevorzugen. Kontaktlose Nutzung gewann an Bedeutung, da Käufer sichereren gemeinsamen Zugang in gewerblichen Räumen suchten. Verbesserte Spenderkompatibilität fördert die höhere Akzeptanz von Großflaschen, insbesondere in modernen Arbeitsplätzen und Dienstleistungszentren.
- Zum Beispiel bietet Elkay berührungslose ezH2O-Wasserstationen mit sensoraktivierten Flaschenfüllern, integrierten Zeitsteuerungen und antimikrobiellen Sprudelwächtern an.
Wichtige Herausforderung
Hohe Transport- und Handhabungskosten
Lieferanten sehen sich steigenden Kraftstoffpreisen und Arbeitskosten gegenüber, die die Kosten für Flaschenabholung, Lieferung und Reinigung direkt erhöhen. Flaschen sind schwer, erfordern sorgfältige Handhabung und oft wiederholte Logistik aufgrund von Nachfüllungen. Kleine Händler kämpfen darum, ihre Margen zu halten, insbesondere wenn sie in größeren Liefergebieten tätig sind. Diese Herausforderungen schaffen ungleiche Preisgestaltung und begrenzen Upgrades in der Flottenkapazität. Kostendruck verlangsamt die Akzeptanz in preissensiblen Regionen, in denen Käufer die Preise zwischen lokalen Lieferanten vergleichen.
Betriebliche Probleme mit Flaschenrückgabe und Wartung
Der Nachfüllzyklus hängt von schnellen Flaschenrückgaben und ordnungsgemäßer Reinigung ab, doch viele Lieferanten stehen vor Verzögerungen aufgrund inkonsistenter Kundenreaktionen und Flaschenmissbrauch. Beschädigte oder verlorene Flaschen erhöhen die Ersatzkosten und stören den Bestandsfluss. Die Aufrechterhaltung der Hygiene erfordert auch strenge Reinigungsprozesse, die Zeit und Ausrüstung erfordern. Versäumnisse bei der Reinigung erhöhen Gesundheitsrisiken und verringern das Vertrauen der Verbraucher. Diese Reibungspunkte beeinträchtigen die Zuverlässigkeit der Versorgung und schaffen Hürden für eine großflächige Expansion.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von etwa 28 % am Markt für 5-Gallonen-Wasserflaschen. Die Nachfrage stieg, da Haushalte und Büros Wasser in großen Mengen nutzten, um Bedenken hinsichtlich alternder Rohrleitungen und inkonsistenter kommunaler Qualität auszugleichen. Die Vereinigten Staaten führten aufgrund starker Heimliefernetzwerke und hoher Spenderdurchdringung. Kanada zeigte ein stabiles Wachstum, da Familien Nachfüllsysteme zur Kosteneinsparung einführten. Das Wachstum profitierte auch von einem steigenden Gesundheitsbewusstsein und einem Trend zu wiederverwendbaren Flaschen. Gewerbegebäude stärkten die Nachfrage, indem sie Einwegflaschen durch Großformate ersetzten, um Nachhaltigkeit zu unterstützen und Abfall zu reduzieren.
Europa
Europa machte im Jahr 2024 fast 22 % des Marktes für 5-Gallonen-Wasserflaschen aus. Die Nachfrage stieg, da mehrere Regionen mit hartem Wasser und älteren Rohrleitungen konfrontiert waren, was eine höhere Akzeptanz von gereinigten Großoptionen förderte. Südeuropa verzeichnete aufgrund langer Sommer und starker Tourismusaktivitäten, die den Verbrauch in Hotels und Ferienhäusern steigerten, ein schnelleres Wachstum. Osteuropa setzte auf kostengünstige Großformate für sowohl Haushalte als auch kleine Büros. Nachhaltigkeitstrends unterstützten die Zirkulation von wiederverwendbaren Flaschen, während strengere Hygieneregeln die Anbieter dazu veranlassten, Reinigungssysteme und Lieferqualität zu verbessern.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den globalen Markt mit einem Anteil von etwa 34 % im Jahr 2024. Schnelle Urbanisierung, steigende Bevölkerungsdichte und unzuverlässige Leitungswasserqualität stärkten die Nachfrage nach 5-Gallonen-Flaschenwasser in Städten. China und Indien führten aufgrund groß angelegter Heimliefernetzwerke und starker Nutzung sowohl in Haushalten als auch in kleinen Unternehmen. Südostasien expandierte schnell, da das Bewusstsein für Verbrauchshygiene stieg und Nachfüllstationen in Metropolen wuchsen. Die große arbeitende Bevölkerung der Region unterstützte Großeinkäufe für Büros, Einzelhandelsgeschäfte und Coworking-Spaces. Starke Vertriebsnetze hielten die Nachfüllzyklen häufig und stabil.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von fast 10 % am Markt für 5-Gallonen-Wasserflaschen. Viele Länder setzten auf Wasser in großen Flaschen aufgrund von Bedenken hinsichtlich der Versorgungssicherheit, was die Akzeptanz in Haushalten steigerte. Mexiko und Brasilien stellten die größte Nutzerbasis dar, unterstützt durch starke lokale Distributoren und wiederkehrende Heimlieferservices. Wärmere Klimazonen steigerten den Verbrauch in Wohn- und Gastgewerbeumgebungen weiter. Kleine und mittelständische Unternehmen nutzten Großflaschen, um Kosten im Zusammenhang mit Einwegverpackungen zu reduzieren. Die Akzeptanz stieg, da Anbieter die Sanierungsprozesse verbesserten und hochwertigere Behälter anboten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasste im Jahr 2024 etwa 6 % Anteil. Die Nachfrage stieg, da Wasserknappheit, hohe Temperaturen und begrenzter Zugang zu trinkbarem Leitungswasser die Abhängigkeit von großen Flaschenoptionen förderten. Golfstaaten führten aufgrund starker verfügbarer Einkommen und etablierter Liefersysteme, die Haushalte und kommerzielle Büros unterstützten. Afrika verzeichnete eine stetige Akzeptanz in städtischen Zentren, wo Verbraucher sicherere Trinkoptionen bevorzugten. Hotels, Baustellen und Unternehmensstrukturen steigerten die Nachfrage nach Spendern in Kombination mit 5-Gallonen-Flaschen. Das Wachstum verbesserte sich, als Anbieter Nachfüllanlagen ausbauten und Rückgabeprozesse für Flaschen stärkten.
Marktsegmentierungen:
Nach Spenderart
- Top-Loading
- Bottom-Loading
Nach Endverbraucher
- Haushalte
- Kommerzielle Büros
- Andere
Nach Vertriebskanal
- Offline
- Online
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Der Markt für 5-Gallonen-Wasserflaschen zeichnet sich durch starken Wettbewerb aus, angeführt von Schlüsselakteuren wie Nestlé Waters, Primo Water Corporation, Culligan International Company, Eden Springs Ltd., Danone S.A., Niagara Bottling LLC, Absopure Water Company, HINADA und der International Bottled Water Association. Diese Unternehmen erweitern ihre Marktreichweite durch große Vertriebsnetze, abonnementbasierte Liefermodelle und fortschrittliche Nachfüllsysteme. Führende Marken konzentrieren sich auf langlebige Flaschenmaterialien, verbesserte Hygieneverfahren und wiederverwendbare Verpackungen, um den steigenden Nachhaltigkeitserwartungen gerecht zu werden. Viele Wettbewerber investieren in automatisierte Reinigungslinien und intelligente Spender, um die Servicegeschwindigkeit zu verbessern und Betriebsfehler zu reduzieren. Partnerschaften mit Büros, Industrien und Wohnanlagen helfen ihnen, langfristige Verträge zu sichern. Marktführer führen auch BPA-freie Flaschen und verbesserte auslaufsichere Designs ein, um das Vertrauen der Verbraucher zu stärken. Die steigende Nachfrage nach Lösungen für die Massenhydration treibt Unternehmen dazu, Produktionsstätten zu erweitern und gleichzeitig kosteneffiziente Logistik zu nutzen, um die Preiswettbewerbsfähigkeit in allen Regionen zu wahren.
Analyse der Hauptakteure
- Eden Springs Ltd.
- Culligan International Company
- Danone S.A.
- Primo Water Corporation
- International Bottled Water Association
- Niagara Bottling LLC
- Nestlé Waters
- Absopure Water Company
- HINADA
Neueste Entwicklungen
- Im Mai 2025 veröffentlichte Primo Water Corporation (Primo Brands) seinen ersten Nachhaltigkeitsbericht 2024, in dem hervorgehoben wird, dass seine wiederverwendbaren 3- und 5-Gallonen-Flaschen bis zu 25 Mal wiederverwendet werden können und die Expansion auf etwa 26.500 Wasseraustauschstandorte und 23.500 Nachfüllstationen in ganz Nordamerika vermerkt wird.
- Im Juli 2024 erwarb Eden Springs Ltd. Aquaservice Eden Springs Portugal, den führenden Anbieter von Wasser in Flaschen mit Spender im Land, und stärkte so die iberische Verteilung großer Wasserbehälter für Haushalte und Büros.
- Im Januar 2024 erwarb Culligan International Company den Großteil der EMEA-Geschäfte von Primo Water (mit Ausnahme von Großbritannien, Portugal, Israel und Aimia Foods) und erweiterte sein europäisches Netzwerk für Wasserkühler in Flaschen und 5-Gallonen-Lieferungen auf etwa 1,35 Millionen Kunden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Spenderart, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für 5-Gallonen-Wasserflaschen wird sich zunehmend in Richtung wiederverwendbarer und nachfüllbarer Modelle bewegen.
- Unternehmen werden digitale Lieferwerkzeuge und abonnementbasierte Modelle erweitern, um die Kundenbindung zu erhöhen.
- Nachhaltigkeitsanforderungen werden den Einsatz von leichteren Flaschen, recycelten Materialien und Abfallreduzierungsprogrammen vorantreiben.
- Das Wachstum im asiatisch-pazifischen Raum wird sich beschleunigen, da die Urbanisierung und das Einkommensniveau in China und Indien steigen.
- Das Endverbrauchersegment Haushalt wird schneller wachsen als kommerzielle Büros, dank mehr Heimarbeitern.
- Logistikeffizienz und Investitionen in die letzte Meile werden führende Unternehmen differenzieren.
- Regulatorische Druck auf Einwegkunststoffe wird Unternehmen zu alternativen Verpackungsformaten drängen.
- Die Integration von intelligentem Tracking (z.B. Flaschenversionskontrolle oder Spendernutzung) wird die betriebliche Sichtbarkeit verbessern.
- Preisdruck von Nachfüllstationen und kommunalen Alternativen wird zur Margenoptimierung zwingen.
- Fusionen und Übernahmen werden zunehmen, da Unternehmen nach Skalierung in regionalen Märkten und Konsolidierung der Produktion streben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für 5-Gallonen-Wasserflaschen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Der Markt erreichte 2024 7,83 Milliarden USD und wird voraussichtlich bis 2032 10,39 Milliarden USD erreichen.
Welches Marktsegment für 5-Gallonen-Wasserflaschen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für 5-Gallonen-Wasserflaschen antreiben?
Wer sind die führenden Unternehmen im Markt für 5-Gallonen-Wasserflaschen?
Welche Region hatte den größten Anteil am Markt für 5-Gallonen-Wasserflaschen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für 5-Gallonen-Wasserflaschen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für 5-Gallonen-Wasserflaschen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.83 billion → 2032: USD 10.39 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für 5-Gallonen-Wasserflaschen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für 5-Gallonen-Wasserflaschen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für 5-Gallonen-Wasserflaschen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für 5-Gallonen-Wasserflaschen Market Drivers
- 3.3 Markt für 5-Gallonen-Wasserflaschen Market Restraints & Challenges
- 3.4 Markt für 5-Gallonen-Wasserflaschen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für 5-Gallonen-Wasserflaschen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für 5-Gallonen-Wasserflaschen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für 5-Gallonen-Wasserflaschen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für 5-Gallonen-Wasserflaschen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für 5-Gallonen-Wasserflaschen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für 5-Gallonen-Wasserflaschen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für 5-Gallonen-Wasserflaschen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für 5-Gallonen-Wasserflaschen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für 5-Gallonen-Wasserflaschen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für 5-Gallonen-Wasserflaschen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für 5-Gallonen-Wasserflaschen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für 5-Gallonen-Wasserflaschen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für 5-Gallonen-Wasserflaschen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für 5-Gallonen-Wasserflaschen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für 5-Gallonen-Wasserflaschen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für 5-Gallonen-Wasserflaschen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für 5-Gallonen-Wasserflaschen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für 5-Gallonen-Wasserflaschen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für 5-Gallonen-Wasserflaschen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
