
Marktübersicht
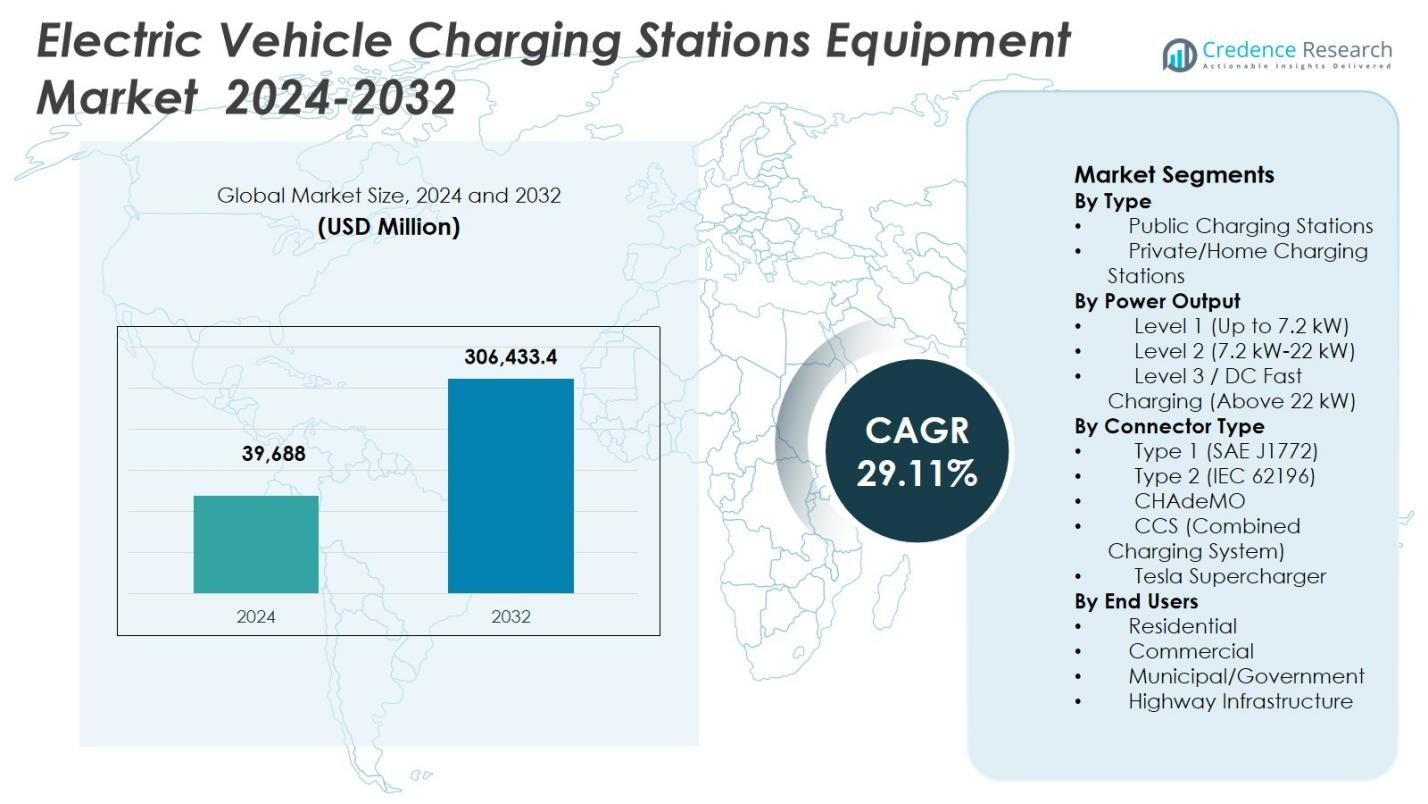
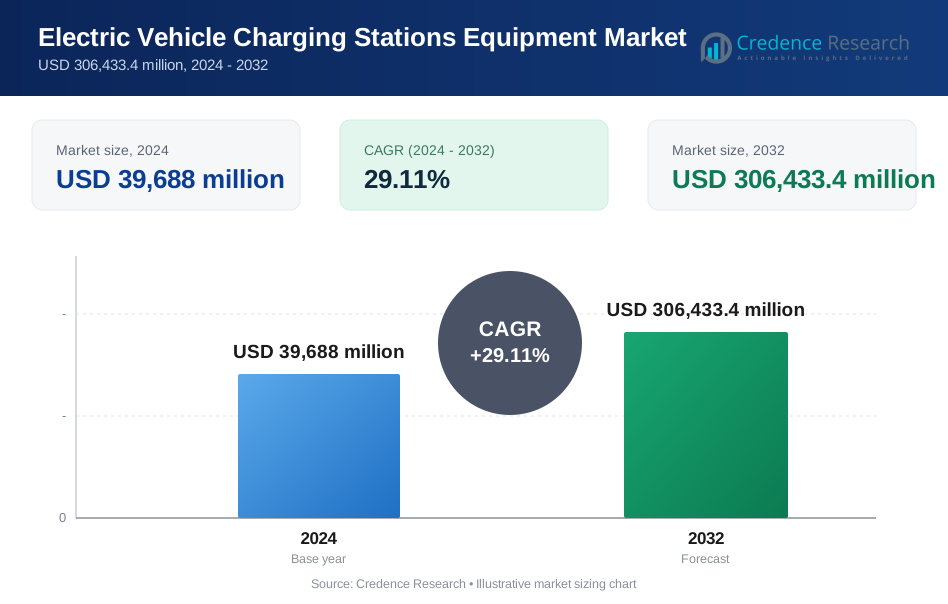
Der Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge wurde im Jahr 2024 mit 39.688 Millionen USD bewertet und soll bis 2032 voraussichtlich 306.433,4 Millionen USD erreichen, bei einer CAGR von 29,11 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ausrüstungen von Ladestationen für Elektrofahrzeuge 2024 | USD 39.688 Millionen |
| Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge, CAGR | 29,11% |
| Marktgröße für Ausrüstungen von Ladestationen für Elektrofahrzeuge 2032 | USD 306.433,4 Millionen |
Der Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge wird von führenden Akteuren wie ABB, Siemens, Schneider Electric, ChargePoint, Tesla, Eaton, EVBox, BYD, Tritium und Star Charge geprägt, die sich auf die Erweiterung von Hochleistungs-Ladeportfolios, intelligente Ladefunktionen und skalierbare Ausrüstungsdesigns konzentrieren. Diese Unternehmen investieren in DC-Schnellladetechnologie, softwaregesteuertes Energiemanagement und Interoperabilität, um die Anforderungen an öffentliches, kommerzielles und Flottenladen zu unterstützen. Regional führt der asiatisch-pazifische Raum den Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge mit einem Marktanteil von 34,8 % an, unterstützt durch umfangreiche Infrastrukturentwicklung und starke EV-Akzeptanz in China, Japan und Südkorea. Nordamerika folgt mit einem Anteil von 32,6 %, angetrieben durch den Ausbau von Schnellladestationen auf Autobahnen und Flottenelektrifizierung, während Europa einen Anteil von 29,4 % hält, unterstützt durch regulatorische Vorgaben und grenzüberschreitende Ladenetzwerke.
Markteinblicke
- Der Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge wurde im Jahr 2024 mit 39.688 Millionen USD bewertet und soll bis 2032 mit einer CAGR von 29,11 % wachsen, unterstützt durch die rasche Expansion der globalen Ladeinfrastruktur und die zunehmende Verbreitung von Elektrofahrzeugen.
- Die steigende Akzeptanz von Elektrofahrzeugen, unterstützende staatliche Anreize, öffentlich-private Partnerschaften und großangelegte Investitionen in Autobahn- und städtische Ladenetze sind wichtige Treiber, die die Nachfrage nach fortschrittlichen Ladestationseinrichtungen stärken.
- Der Markt verzeichnet starke Trends hin zu DC-Schnellladen, intelligenten Ladesystemen, softwaregesteuertem Energiemanagement und der Integration von erneuerbaren Energien und Speicherlösungen zur Verbesserung der Effizienz und Netzstabilität.
- Führende Akteure konzentrieren sich auf Hochleistungsladegeräte, modulare Designs und Interoperabilitätsstandards, während öffentliche Ladestationen mit einem Segmentanteil von 64,3 % dominieren und Level 3/DC-Schnellladen mit einem Anteil von 48,6 % führend ist, was die Nachfrage nach Schnellladen widerspiegelt.
- Regional führt der asiatisch-pazifische Raum mit einem Marktanteil von 34,8 %, gefolgt von Nordamerika mit 32,6 % und Europa mit 29,4 %, während Lateinamerika und der Nahe Osten & Afrika eine allmähliche, aber stetige Infrastrukturentwicklung zeigen.
Analyse der Marktsegmentierung:
Nach Typ:
Nach Typ dominierte das Segment der öffentlichen Ladestationen den Markt für Ladestationen für Elektrofahrzeuge mit einem Marktanteil von 64,3 % im Jahr 2024. Diese Führungsposition wird durch die rasche Expansion der öffentlichen Ladeinfrastruktur entlang von Autobahnen, in Stadtzentren und an kommerziellen Standorten zur Unterstützung der steigenden EV-Nutzung angetrieben. Regierungsfinanzierungsprogramme, von Versorgungsunternehmen geleitete Implementierungen und Partnerschaften zwischen Automobilherstellern und Betreibern von Ladenetzwerken unterstützen dieses Segment stark. Öffentliche Ladegeräte adressieren die Reichweitenangst und ermöglichen Langstreckenreisen, was sie für die Massenmarkt-Durchdringung von Elektrofahrzeugen unerlässlich macht. Im Gegensatz dazu bleiben private und Heimladestationen aufgrund von Platzbeschränkungen und geringerer Installationsskalierbarkeit sekundär.
- Zum Beispiel hat General Motors eine Partnerschaft mit ChargePoint geschlossen, um bis zu 500 ultraschnelle Ladeports in den USA unter der Marke GM Energy zu installieren. Viele Standorte verfügen über ChargePoints Omni Port-System für nahtlose CCS- und NACS-Kompatibilität sowie Express Plus-Ladegeräte mit Geschwindigkeiten von bis zu 500 kW. Standorte sind bis Ende 2025 für die Öffentlichkeit zugänglich.
Nach Leistung:
Nach Leistung hielt das Level 3 / DC-Schnellladen (über 22 kW) mit einem Anteil von 48,6 % im Jahr 2024 den größten Anteil am Markt für Ladestationen für Elektrofahrzeuge. Diese Dominanz wird durch die starke Nachfrage nach schnellen Ladelösungen in öffentlichen Korridoren, Flottenstützpunkten und kommerziellen Zentren unterstützt. DC-Schnellladegeräte verkürzen die Ladezeit erheblich, verbessern die Fahrzeugnutzung und den Benutzerkomfort. Die zunehmende Bereitstellung entlang von Autobahnen, die wachsende Akzeptanz durch Ride-Hailing- und Logistikflotten sowie Fortschritte in der Hochleistungsladetechnologie beschleunigen weiterhin das Wachstum und positionieren dieses Segment als Rückgrat der sich schnell ausdehnenden EV-Infrastruktur.
- Zum Beispiel eröffneten EVgo und Toyota im März 2025 gemeinsam gebrandete DC-Schnellladestationen mit 350 kW-Ladegeräten in Baldwin Park und Sacramento, Kalifornien. Jeder Standort bedient bis zu acht Fahrzeuge gleichzeitig in der Nähe von Annehmlichkeiten wie Geschäften und Restaurants.
Nach Steckertyp:
Nach Steckertyp machte das CCS (Combined Charging System) im Jahr 2024 einen führenden Marktanteil von 41,8 % im Markt für Ladestationen für Elektrofahrzeuge aus. Seine Dominanz wird durch die breite Akzeptanz in Europa und Nordamerika, die Kompatibilität mit sowohl AC- als auch DC-Ladung und die starke Unterstützung durch große Automobilhersteller angetrieben. CCS ermöglicht eine höhere Leistungsabgabe und schnelleres Laden, was gut mit den nächsten Generationen von EV-Plattformen übereinstimmt. Regulatorische Standardisierungsbemühungen und Interoperabilitätsanforderungen stärken die CCS-Akzeptanz weiter, während die Erweiterung von Schnellladenetzwerken seine Rolle als bevorzugter Stecker für öffentliche und Hochleistungsladeanwendungen verstärkt.
Wichtige Wachstumstreiber
Schnelle Expansion der Elektrofahrzeugnutzung
Das schnelle Wachstum der Elektrofahrzeugnutzung bleibt ein Haupttreiber des Marktes für Ladestationen für Elektrofahrzeuge. Steigende Verkaufszahlen von Elektro-Pkw, kommerziellen Elektroflotten und Elektrobusse erhöhen direkt die Nachfrage nach zuverlässiger und skalierbarer Ladeinfrastruktur. Elektrifizierungsstrategien der Automobilhersteller, sinkende Batteriekosten und eine zunehmende Verfügbarkeit von Modellen in verschiedenen Preissegmenten beschleunigen die Marktdurchdringung. Da der Besitz von Elektrofahrzeugen in städtischen und halb-urbanen Regionen zunimmt, investieren Regierungen und private Betreiber weiterhin in Ladeinfrastrukturausrüstung, um die Zugänglichkeit zu gewährleisten, die Reichweitenangst zu reduzieren und die anhaltende Elektrifizierungsmomentum zu unterstützen.
- Zum Beispiel lieferte BYD 10 K9S Batterie-Elektrobusse an Link Transit in Washington, jeder mit einer Reichweite von bis zu 215 Meilen und kabellosem Laden für erweiterte Routen. Diese 35-Fuß-Busse, ausgestattet mit Momentum Dynamics-Empfängern, ermöglichen einen kontinuierlichen Einsatz auf der Strecke.
Starke staatliche Richtlinien und Infrastrukturinvestitionen
Unterstützende staatliche Richtlinien und großangelegte Infrastrukturinvestitionen treiben den Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge erheblich voran. Nationale und regionale Programme fördern den Ausbau öffentlicher Ladestationen durch Subventionen, Steueranreize und öffentlich-private Partnerschaften. Regulatorische Vorgaben, die emissionsfreien Verkehr und Kohlenstoffreduktionsziele fördern, beschleunigen den Ausbau der Ladeinfrastruktur weiter. Die Beteiligung von Versorgungsunternehmen und Initiativen zur Modernisierung des Stromnetzes unterstützen ebenfalls die Bereitstellung von Ausrüstung. Diese politischen Rahmenbedingungen reduzieren finanzielle Hürden für Betreiber, stimulieren private Investitionen und ermöglichen eine schnelle Einführung von Ladestationen entlang von Autobahnen, in kommerziellen Zentren und Wohngebieten.
- Zum Beispiel sicherte sich ChargePoint über Partner mehr als 19 Millionen Dollar aus der NEVI-Programmallokation Kaliforniens, um 248 DC-Schnellladeanschlüsse an 45 Autobahnstandorten bereitzustellen. Dies unterstützt zuverlässiges Schnellladen entlang wichtiger Routen wie der I-5 und adressiert Staus in stark frequentierten Bereichen.
Technologische Fortschritte bei Ladegeräten
Kontinuierliche technologische Innovation unterstützt das Wachstum des Marktes für Ausrüstung von Ladestationen für Elektrofahrzeuge stark. Fortschritte bei leistungsstarken DC-Schnellladegeräten, intelligenten Ladesystemen und Energiemanagement-Software verbessern die Ladeeffizienz und das Benutzererlebnis. Die Integration von IoT, Fernüberwachung und Lastenausgleich verbessert die Betriebssicherheit und Netzkompatibilität. Verbesserte Leistungselektronik, Kühlsysteme und modulare Designs reduzieren Ausfallzeiten und Wartungskosten. Diese Innovationen ermöglichen höhere Auslastungsraten und unterstützen den skalierbaren Infrastrukturausbau, was die weitverbreitete Einführung durch kommerzielle Betreiber und Flottenmanager fördert.
Wichtige Trends & Chancen
Wachstum von Ultra-Schnell- und Hochleistungs-Ladenetzen
Die Expansion von Ultra-Schnell- und Hochleistungs-Ladenetzen stellt einen wichtigen Trend und eine Chance im Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge dar. Die zunehmende Bereitstellung von Ladegeräten über 150 kW unterstützt Langstreckenreisen und kommerzielle Flottenoperationen. Automobilhersteller und Ladeanbieter stimmen Fahrzeugarchitekturen auf Hochleistungs-Ladestandards ab, was die Nachfrage nach fortschrittlicher Ausrüstung antreibt. Dieser Trend schafft Möglichkeiten für Hersteller, die nächste Generation von Schnellladegeräten, Kühltechnologien und netzintegrierte Lösungen zu entwickeln, die den steigenden Erwartungen an schnelles und bequemes Laden gerecht werden.
- Zum Beispiel installiert Servotech Renewable 10 Einheiten von 240 kW DC-EV-Ladegeräten am Kempegowda International Airport in Bengaluru für den Betrieb auf der Luftseite und bildet ein 2,4 MW-Hub für Elektrobusse zwischen den Terminals. Diese Einrichtung verbessert die Effizienz rund um die Uhr und reduziert Emissionen.
Integration von erneuerbaren Energien und intelligenten Netzlösungen
Die Integration von erneuerbaren Energien und intelligenten Netztechnologien entwickelt sich zu einer Schlüsselchance im Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge. Ladestationen integrieren zunehmend Solarenergie, Energiespeichersysteme und intelligentes Energiemanagement, um die Netzbelastung und Betriebskosten zu reduzieren. Intelligentes Laden ermöglicht Nachfrageantwort, Spitzenlastmanagement und dynamische Preismodelle. Diese Fähigkeiten verbessern die Nachhaltigkeit, erhöhen die Netzresilienz und unterstützen die großflächige Einführung von Elektrofahrzeugen, wodurch neue Einnahmequellen für Ausrüstungsanbieter geschaffen werden, die integrierte und energieeffiziente Ladelösungen anbieten.
- Zum Beispiel integriert sich das AlphaESS EV-Ladegerät mit den SMILE-G3 Energiespeichersystemen und bietet 7 kW einphasige und 11 kW dreiphasige Modelle mit automatischem Moduswechsel zur Maximierung der PV-Nutzung.
Wichtige Herausforderungen
Hohe Installations- und Infrastrukturkosten
Hohe Installations- und Infrastrukturkosten stellen eine große Herausforderung für den Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge dar. Der Einsatz von Schnell- und Ultraschnellladegeräten erfordert erhebliche Kapitalinvestitionen in Ausrüstung, Netzaufrüstungen, Transformatoren und Bauarbeiten. Grundstückserwerb, Genehmigungsverfahren und Verzögerungen bei der Netzanschlussverbindung erhöhen die Projektkosten weiter. Diese finanziellen Hürden können den Ausbau der Infrastruktur verlangsamen, insbesondere in Entwicklungsländern und in Gebieten mit geringem Verkehrsaufkommen, was die Dichte des Ladenetzwerks einschränkt und das Tempo der Marktexpansion beeinflusst.
Netzkapazitätsbeschränkungen und Interoperabilitätsprobleme
Netzkapazitätsbeschränkungen und Interoperabilitätsprobleme wirken sich weiterhin auf den Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge aus. Hochleistungsladestationen belasten lokale Netze erheblich, was Aufrüstungen erfordert, um eine stabile Stromversorgung sicherzustellen. Inkonsistente Ladestandards, Probleme mit der Steckkompatibilität und fragmentierte Softwareplattformen schaffen Komplexität für Betreiber und Nutzer. Die Bewältigung dieser Herausforderungen erfordert koordinierte Anstrengungen zwischen Versorgungsunternehmen, Geräteherstellern und Regulierungsbehörden, um die Netzbereitschaft, Standardisierung und ein nahtloses Benutzererlebnis über die Ladenetzwerke hinweg zu verbessern.
Regionale Analyse
Nordamerika
Nordamerika hatte 2024 einen Marktanteil von 32,6 % im Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge, angetrieben durch eine starke EV-Akzeptanz in den Vereinigten Staaten und Kanada. Bundes- und staatliche Anreize zur Unterstützung der EV-Infrastruktur sowie großflächige Investitionen in öffentliche und Schnellladenetze entlang der Autobahnen beschleunigen weiterhin die Nachfrage nach Ausrüstungen. Von Automobilherstellern geführte Ladeallianzen, die zunehmende Elektrifizierung von kommerziellen Flotten und die steigende Installation von DC-Schnellladegeräten stärken das regionale Wachstum. Fortschrittliche Netzwerkinfrastruktur und die frühe Einführung von intelligenten Ladetechnologien unterstützen den Einsatz weiter und positionieren Nordamerika als einen reifen und technologiegetriebenen Markt.
Europa
Europa hielt 2024 einen Marktanteil von 29,4 % im Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge, unterstützt durch aggressive Emissionsreduktionsziele und starke regulatorische Vorgaben. Länder wie Deutschland, die Niederlande, Frankreich und die nordische Region führen in der öffentlichen Ladendichte und grenzüberschreitenden Ladenetzen. Von der EU unterstützte Finanzierungsprogramme und harmonisierte Ladestandards beschleunigen den Infrastrukturausbau. Die hohe Durchdringung von Typ-2- und CCS-Steckern, kombiniert mit der steigenden Nachfrage nach Hochleistungsladungen entlang von Autobahnen und städtischen Korridoren, treibt weiterhin die Installation von Ausrüstungen in Wohn-, Gewerbe- und öffentlichen Anwendungen voran.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte 2024 mit einem Marktanteil von 34,8 % im Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge, unterstützt durch die schnelle EV-Akzeptanz in China, Japan, Südkorea und aufstrebenden südostasiatischen Volkswirtschaften. China bleibt der größte Beitragszahler aufgrund umfangreicher, von der Regierung unterstützter Ladeinfrastrukturprogramme und starker inländischer Produktion von Ladegeräten. Urbanisierung, steigende Verkäufe von elektrischen Zweirädern und Elektro-Pkw sowie großflächige öffentliche Ladeeinsätze treiben die Nachfrage an. Der Ausbau von DC-Schnellladungen und die zunehmende Integration von intelligenten Netzlösungen verstärken weiter die Führungsrolle des asiatisch-pazifischen Raums im volumengetriebenen Wachstum.
Lateinamerika
Lateinamerika hatte im Jahr 2024 einen Marktanteil von 2,1 % im Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge, was eine aufstrebende, aber stetig wachsende Landschaft widerspiegelt. Länder wie Brasilien, Mexiko und Chile investieren in öffentliche Ladeinfrastrukturen, die durch Initiativen für saubere Mobilität und Pilotprogramme für Elektrofahrzeuge unterstützt werden. Die zunehmende städtische Akzeptanz von Elektrofahrzeugen, die Elektrifizierung von Flotten im öffentlichen Verkehr und die allmähliche politische Unterstützung stimulieren die Nachfrage nach Ausrüstungen. Während die Infrastrukturdichte begrenzt bleibt, wird erwartet, dass die zunehmende Beteiligung des Privatsektors und regionale Nachhaltigkeitsziele die kontinuierliche Expansion der Ausrüstung für Ladestationen unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasste im Jahr 2024 einen Marktanteil von 1,1 % im Markt für Ausrüstungen von Ladestationen für Elektrofahrzeuge. Das Wachstum wird durch die frühe Akzeptanz von Elektrofahrzeugen, staatlich geführte Nachhaltigkeitsstrategien und Smart-City-Initiativen in Ländern wie den VAE und Saudi-Arabien vorangetrieben. Investitionen konzentrieren sich auf öffentliche und kommerzielle Ladeinstallationen in städtischen Zentren und Premium-Entwicklungen. Begrenzte Netzwerkinfrastruktur und eine geringere Durchdringung von Elektrofahrzeugen schränken die schnelle Expansion ein, aber das steigende Bewusstsein für saubere Mobilität und langfristige Diversifizierungspläne schaffen weiterhin Möglichkeiten für eine allmähliche Marktentwicklung.
Marktsegmentierungen:
Nach Typ
- Öffentliche Ladestationen
- Private/Heimladestationen
Nach Leistungsausgang
- Level 1 (Bis zu 7,2 kW)
- Level 2 (7,2 kW-22 kW)
- Level 3 / DC-Schnellladen (Über 22 kW)
Nach Steckertyp
- Typ 1 (SAE J1772)
- Typ 2 (IEC 62196)
- CHAdeMO
- CCS (Combined Charging System)
- Tesla Supercharger
Nach Endbenutzern
- Wohngebiete
- Gewerbe
- Kommunal/Regierung
- Autobahninfrastruktur
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Marktes für Ausrüstungen von Ladestationen für Elektrofahrzeuge umfasst wichtige Akteure wie ABB, Siemens, Schneider Electric, ChargePoint, Tesla, Eaton, EVBox, BYD, Tritium und Star Charge. Der Markt ist durch einen starken Fokus auf die Erweiterung von DC-Schnellladeportfolios, die Verbesserung der Energieeffizienz und die Integration von intelligentem Laden und Energiemanagement-Funktionen gekennzeichnet. Führende Unternehmen priorisieren modulare und skalierbare Ladegeräte-Designs, um unterschiedliche öffentliche, kommerzielle und Flottenanforderungen zu adressieren. Strategische Partnerschaften mit Automobilherstellern, Versorgungsunternehmen und Regierungen unterstützen die Netzerweiterung und beschleunigen den Infrastrukturausbau. Kontinuierliche Investitionen in Hochleistungsladetechnologie, Interoperabilitätsstandards und softwaregestützte Plattformen stärken die Marktpositionierung. Hersteller betonen auch die regionale Expansion, die lokale Fertigung und die Einhaltung sich entwickelnder Ladestandards, um die Wettbewerbsfähigkeit zu erhöhen und die wachsende Nachfrage auf reifen und aufstrebenden Märkten für Elektrofahrzeuge zu adressieren.
Analyse der Hauptakteure
- Siemens
- Star Charge
- EVgo
- Eaton
- BYD
- ChargePoint
- TGOOD
- ABB
- EVBox
- Tesla
Neueste Entwicklungen
- Im Dezember 2025 erwarb Nayax Lynkwell, eine KI-gestützte EV-Ladeplattform, für 25,9 Millionen US-Dollar, um seine Software- und Zahlungslösungen im EV-Ökosystem zu verbessern.
- Im Mai 2025 kündigten Eaton und ChargePoint eine Partnerschaft an, um EV-Ladelösungen mit der Energieinfrastruktur zu integrieren und den bidirektionalen Stromfluss sowie V2X-Funktionen in den USA, Kanada und Europa voranzutreiben.
- Im April 2025 stellte ChargePoint eine neue AC-Level-2-Ladearchitektur vor, die bidirektionales Laden und Geschwindigkeiten von bis zu doppelt so hohen Raten bietet, und zielt damit auf den kommerziellen, privaten und Flotteneinsatz in Nordamerika und Europa ab.
- Im Januar 2025 führte SOLUM auf der CES 2025 die nächste Generation von 50-kW-flüssigkeitsgekühlten bidirektionalen EV-Ladeleistungsmodulen ein, die auf die Verbesserung der Netzstabilität und Zuverlässigkeit abzielen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Leistung, Steckertyp, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge wird durch die beschleunigte weltweite Einführung von Elektrofahrzeugen in den Passagier- und kommerziellen Segmenten ein nachhaltiges Wachstum verzeichnen.
- Der Einsatz von Hochleistungs- und Ultra-Schnellladegeräten wird zunehmen, um den Bedarf an Langstreckenreisen und Flottenelektrifizierung zu unterstützen.
- Die öffentliche Ladeinfrastruktur wird sich weiterhin schnell über Autobahnen, Stadtzentren und kommerzielle Standorte ausbreiten, um die Reichweitenangst zu verringern.
- Intelligente Ladetechnologien, die Software, Konnektivität und Energiemanagement integrieren, werden bei neuen Installationen zum Standard.
- Netzintegrative Ladelösungen mit Lastenausgleich und Nachfrageantwortfähigkeiten werden stärker angenommen.
- Die Standardisierung von Steckern und Interoperabilitätsprotokollen wird die Benutzererfahrung und Netzwerkeffizienz verbessern.
- Die Integration erneuerbarer Energiequellen und Energiespeichersysteme wird die Nachhaltigkeit und Netzresilienz stärken.
- Private Investitionen und öffentlich-private Partnerschaften werden eine wachsende Rolle bei der Beschleunigung des Infrastrukturausbaus spielen.
- Schwellenmärkte werden durch staatliche Elektrifizierungspolitiken eine schnellere Infrastrukturentwicklung erfahren.
- Kontinuierliche Innovationen in der Leistungselektronik und im Ladegerätdesign werden die Zuverlässigkeit, Skalierbarkeit und Betriebseffizienz verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ladestationen für Elektrofahrzeuge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ladegeräte für Elektrofahrzeuge zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Ladegeräte für Elektrofahrzeuge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Ausstattungen von Ladestationen für Elektrofahrzeuge antreiben?
Q.Wer sind die führenden Unternehmen im Markt für Ladegeräte für Elektrofahrzeuge?
Welche Region hatte 2024 den größten Anteil am Markt für Ladegeräte für Elektrofahrzeuge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 39,688 million → 2032: USD 306,433.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Drivers
- 3.3 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Restraints & Challenges
- 3.4 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ausrüstung von Ladestationen für Elektrofahrzeuge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
