
Marktübersicht
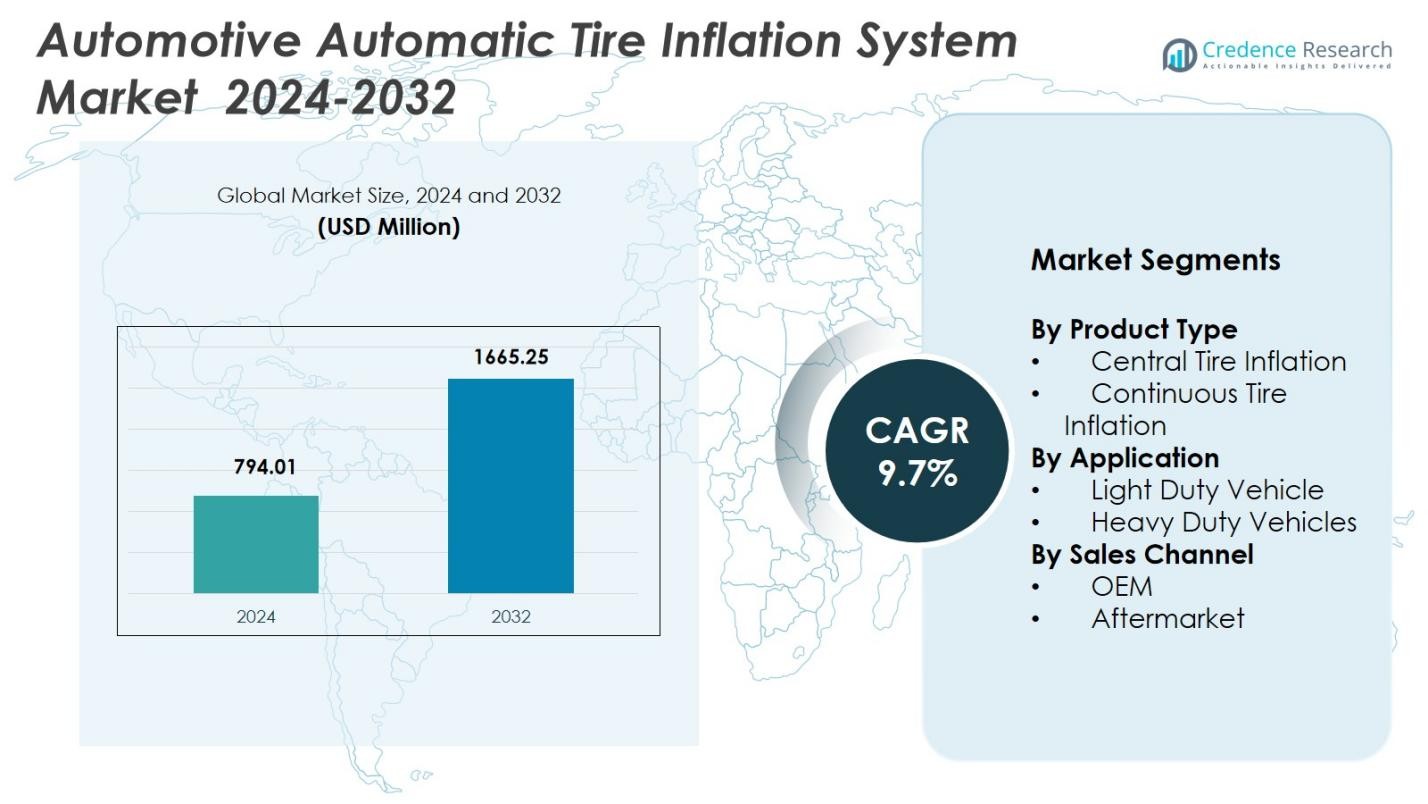
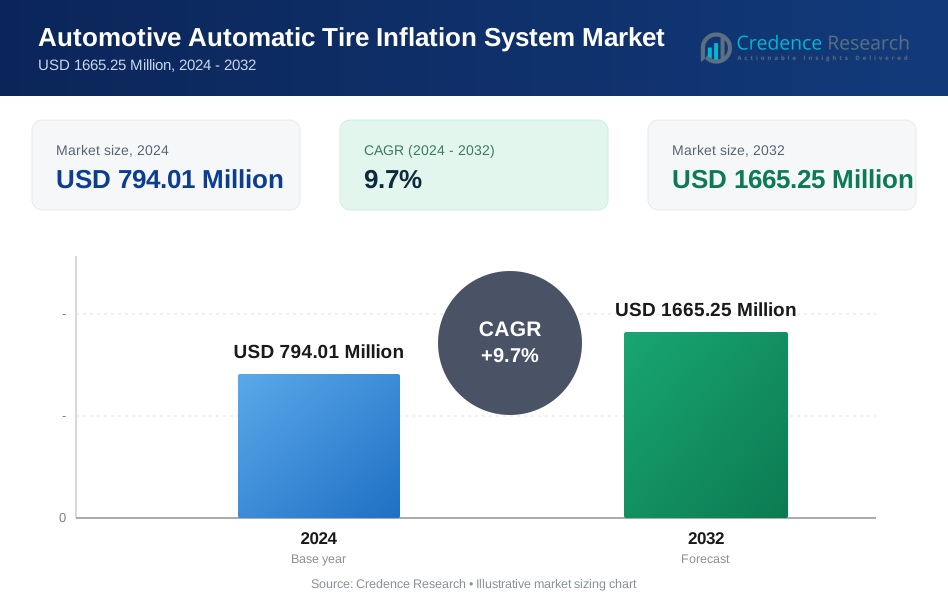
Der Markt für automatische Reifendruckregelsysteme in der Automobilindustrie wurde im Jahr 2024 mit 794,01 Millionen USD bewertet und wird voraussichtlich bis 2032 1665,25 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 9,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für automatische Reifendruckregelsysteme 2024 | USD 794,01 Millionen |
| Markt für automatische Reifendruckregelsysteme, CAGR | 9,7% |
| Marktgröße für automatische Reifendruckregelsysteme 2032 | USD 1665,25 Millionen |
Der Markt für automatische Reifendruckregelsysteme in der Automobilindustrie wird von namhaften Akteuren wie Cummins Inc., MICHELIN, Goodyear Tire & Rubber Company, Continental AG, Bridgestone Corporation, Pirelli & C. S.p.A., Schrader TPMS Solutions, Bendix Commercial Vehicle Systems LLC, Wabco Holdings Inc. und Ravaglioli S.p.A. geprägt, die alle zur technologischen Innovation und Systemzuverlässigkeit beitragen. Diese Unternehmen konzentrieren sich auf die Erweiterung der ATIS-Integration in Nutzfahrzeugen, Geländefahrzeugen, Anhängern und schweren Geräten durch fortschrittliche pneumatische Steuerungen, sensorgesteuerte Lösungen und OEM-Partnerschaften. Nordamerika führt den globalen Markt mit einem 38% Anteil im Jahr 2024 an, angetrieben durch starke Flottenadoption, strenge Sicherheitsvorschriften und hohe Durchdringung von vernetzten Fahrzeugtechnologien.
Markteinblicke
- Der Markt für automatische Reifendruckkontrollsysteme im Automobilbereich erreichte 2024 794,01 Millionen USD und wird bis 2032 mit einer CAGR von 9,7 % wachsen.
- Das Marktwachstum wird durch die steigende Nachfrage nach Kraftstoffeffizienz, Reifenlebensdauer und reduzierten Ausfallzeiten angetrieben, wobei die zentrale Reifendruckregelung mit einem Anteil von 62 % das führende Produktsegment darstellt.
- Die zunehmende Einführung von intelligenten, vernetzten Reifentechnologien und die Integration von ATIS in Elektro- und nächste Generation von Nutzfahrzeugen prägen wichtige Markttrends.
- Schlüsselakteure wie Cummins, MICHELIN, Goodyear, Continental, Bridgestone, Pirelli, Bendix, Wabco, Schrader und Ravaglioli stärken ihre Positionen durch Produktinnovationen und OEM-Kooperationen.
- Nordamerika führt die globale Landschaft mit einem Anteil von 38 % an, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, während schwere Nutzfahrzeuge mit einem Anteil von 71 % im Jahr 2024 das dominierende Anwendungssegment bleiben.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für automatische Reifendruckkontrollsysteme im Automobilbereich wird hauptsächlich vom Segment der zentralen Reifendruckregelung angeführt, das 2024 einen Anteil von 62 % ausmacht, unterstützt durch seine weit verbreitete Einführung in kommerziellen Flotten, landwirtschaftlichen Geräten und Geländefahrzeugen, die dynamische Druckanpassungen erfordern. Seine Fähigkeit, die Traktion zu verbessern, den Reifenverschleiß zu reduzieren und die Fahrzeugstabilität zu erhöhen, treibt die starke Nachfrage in den Bau- und Bergbausektoren an. Das Segment der kontinuierlichen Reifendruckregelung, das einen Anteil von 38 % hält, wächst stetig aufgrund der steigenden Durchdringung in Langstrecken-Lkw und Anhängern, die auf Kraftstoffeffizienz und konsistente Reifendruckwartung ausgerichtet sind.
- Zum Beispiel ermöglicht das Spicer Central Tire Inflation System (CTIS™) Fahrern, den Reifendruck basierend auf Fahrzeuglast und Gelände anzupassen, und bietet einen automatischen Notfallmodus, der Lecks bewältigt und gleichzeitig die Traktion, die Reifenlebensdauer und den Kraftstoffverbrauch in Offroad-Bedingungen verbessert.
Nach Anwendung
Das Segment der schweren Nutzfahrzeuge dominiert den Markt für automatische Reifendruckkontrollsysteme im Automobilbereich mit einem Anteil von 71 % im Jahr 2024, angetrieben durch den intensiven Einsatz in Logistikflotten, Militärfahrzeugen, Baumaschinen und Off-Highway-Geräten, die auf optimierten Reifendruck für Sicherheit und Betriebseffizienz angewiesen sind. Flottenbetreiber setzen zunehmend ATIS ein, um Ausfallzeiten zu reduzieren, die Reifenlebensdauer zu verbessern und die Kraftstoffeffizienz über größere Fahrzeugplattformen hinweg zu steigern. Das Segment der leichten Nutzfahrzeuge, das einen Anteil von 29 % hält, expandiert allmählich, da OEMs ATIS-Lösungen in SUVs, Pickups und Nutzfahrzeuge integrieren, die auf verbesserte Fahrstabilität und reduzierte Wartungsbedürfnisse abzielen.
- Zum Beispiel verfügt der LPT 1916 Lkw von Tata Motors über Reifen mit geringem Rollwiderstand sowie fortschrittliche Steuerungen wie Tempomat und einen Dual-Mode-Kraftstoffsparschalter, die eine Echtzeitverfolgung unterstützen, um die Betriebszeit und Effizienz der Flotte zu verbessern.
Nach Vertriebskanal
Das OEM-Segment führt den Markt mit einem Anteil von 58 % im Jahr 2024 an, angetrieben durch die zunehmende Integration von Reifendruckregelsystemen durch Hersteller in Nutzfahrzeugen, Geländefahrzeugen und Hochleistungsanwendungen, um Sicherheitsstandards und Effizienzziele zu erfüllen. OEM-installierte Systeme bieten höhere Zuverlässigkeit, nahtlose Fahrzeugkompatibilität und Vorteile in der Lebenszyklusleistung. Das Aftermarket-Segment mit einem Anteil von 42 % wächst weiter aufgrund der zunehmenden Nachrüstung von ATIS in alternden Flottenfahrzeugen, steigenden Kosteneinsparungsprioritäten und der Nachfrage nach verbesserter Reifenlebensdauer und Kraftstoffeffizienz bei Flottenbetreibern, die schnellere Upgrades suchen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Kraftstoffeffizienz und reduziertem Reifenverschleiß
Der Markt für automatische Reifendruckregelsysteme im Automobilbereich verzeichnet starkes Wachstum, da Flottenbetreiber und OEMs Technologien priorisieren, die Betriebskosten senken und die Fahrzeugeffizienz verbessern. Die Aufrechterhaltung des optimalen Reifendrucks minimiert den Rollwiderstand, verbessert die Kraftstoffwirtschaftlichkeit und verlängert die Reifenlebensdauer, was ATIS zu einer attraktiven Investition für Logistik-, Landwirtschafts- und Bausektoren macht. Steigende Kraftstoffpreise, verschärfte CO2-Emissionsvorschriften und der Bedarf an nachhaltigen Flottenbetrieben fördern die Einführung intelligenter Reifendrucksysteme sowohl bei Schwer- als auch bei Leichtfahrzeugen.
- Zum Beispiel bietet die Goodyear Tire & Rubber Company integrierte ATIS-Lösungen an, die die Flottenausfallzeiten minimieren und die Sicherheit durch fortschrittliches Reifenmanagement verbessern. Diese Systeme helfen, einen konstanten Druck aufrechtzuerhalten und unterstützen die Kraftstoffeffizienz im kommerziellen Betrieb.
Erweiterung der kommerziellen Flottenbetriebe und des Fernverkehrs
Das Wachstum im E-Commerce, der Logistik und dem Langstrecken-Frachttransport steigert die Nachfrage nach automatisierten Reifendrucklösungen erheblich. Schwerlast-Lkw und Anhänger benötigen zuverlässige Reifenleistung, um unter kontinuierlichen Lastbedingungen sicher und effizient zu arbeiten. ATIS unterstützt die Betriebszeit der Flotte, indem es Reifenpannen verhindert, die Lastverteilung verbessert und die Wartungshäufigkeit reduziert. Da die Flottengrößen weltweit zunehmen, setzen Betreiber zunehmend auf fortschrittliche Reifendrucktechnologien, um Ausfallzeiten zu reduzieren, eine gleichbleibende Leistung sicherzustellen und die strengen Sicherheitsstandards für den Betrieb von Nutzfahrzeugen einzuhalten.
- Zum Beispiel bietet Pressure Systems International (PSI) ATIS an, das mit Telematik für die Echtzeitüberwachung des Reifendrucks im Fernverkehr integriert ist und Flotten hilft, Pannen am Straßenrand während ausgedehnter Frachtoperationen zu minimieren.
Technologische Fortschritte im Reifenmanagement und in der Fahrzeugelektronik
Die Integration von intelligenten Sensoren, Telematik und vernetzten Fahrzeugplattformen beschleunigt die Einführung von ATIS in Automobilanwendungen. Moderne Systeme nutzen die Echtzeitüberwachung des Drucks, automatische Anpassungen und prädiktive Analysen, um die Fahrzeugkontrolle und Sicherheit zu verbessern. Fortschritte bei elektronischen Steuereinheiten, pneumatischen Komponenten und datengestützten Diagnosen verbessern die Systemzuverlässigkeit und den Benutzerkomfort. Das wachsende Interesse an autonomer und halbautonomer Mobilität fördert die Nachfrage nach automatisierten Reifenmanagementlösungen weiter und stärkt die Rolle von ATIS in Fahrzeugarchitekturen der nächsten Generation.
Wichtige Trends & Chancen
Wachsende Integration von ATIS in Elektro- und Next-Generation-Fahrzeuge
Elektrifizierungstrends schaffen neue Möglichkeiten für die Einführung von ATIS, da die Effizienz von Elektrofahrzeugen stark von der optimierten Reifenleistung abhängt. Reifendruckschwankungen beeinflussen die Reichweite, die Batterielast und den gesamten Energieverbrauch erheblich. Hersteller integrieren zunehmend ATIS in elektrische Lastwagen, Lieferwagen und Nutzfahrzeuge, um die Reichweitenzuverlässigkeit und Sicherheit zu verbessern. Der Übergang zu intelligenten, vernetzten Fahrzeugsystemen ermöglicht auch die nahtlose Integration von ATIS mit Onboard-Diagnosesystemen und bietet Chancen für Innovationen in der prädiktiven Wartung und energieeffizienten Mobilitätslösungen.
- Zum Beispiel brachte Michelin 2019 das ZEN@TERRA CTIS für Traktoren auf den Markt, das es den Fahrern ermöglicht, den Reifendruck von der Kabine aus niedrig für Felder und hoch für Straßen anzupassen. Obwohl es sich auf die Landwirtschaft konzentriert, zeigt dies die Integration von ATIS in Nutzfahrzeuge zur Optimierung von Leistung und Effizienz.
Zunehmende Einführung von intelligenten und vernetzten Reifentechnologien
Ein wichtiger Branchentrend ist der Übergang zu intelligenten Reifenökosystemen, die mit IoT-fähigen Sensoren, Cloud-Konnektivität und KI-basierten Überwachungstools ausgestattet sind. Diese Technologien verbessern die Echtzeitsichtbarkeit der Reifenbedingungen, reduzieren betriebliche Risiken und unterstützen automatisierte Entscheidungsfindung zur Druckoptimierung. Hersteller entwickeln integrierte Plattformen, auf denen ATIS neben TPMS und prädiktiver Wartungssoftware arbeitet und neuen Wert für Flottenbetreiber schafft. Dieser Trend eröffnet Chancen für abonnementbasierte Dienstleistungen, Datenanalyselösungen und die plattformübergreifende Integration mit Flottenmanagementsystemen.
- Zum Beispiel integriert Goodyears SightLine-Technologie Sensoren in Reifen, um Druck, Temperatur, Profilabnutzung und Straßenbedingungen in Echtzeit zu überwachen. Diese Daten werden an KI-Managementsysteme für prädiktive Wartung gesendet, was schnellere Reaktionen auf potenzielle Probleme und die Integration in den Flottenbetrieb ermöglicht.
Wichtige Herausforderungen
Hohe Anfangskosten und komplexe Systemintegration
Trotz klarer betrieblicher Vorteile bleiben hohe anfängliche Installationskosten ein großes Hindernis für eine breitere Einführung von ATIS, insbesondere bei kleinen und mittelgroßen Flottenbetreibern. Die Integrationskomplexität, die Luftkompressoren, Schläuche, Drehverbindungen und Fahrzeugelektronik umfasst, erhöht die Installationszeit und erfordert qualifizierte Techniker. OEMs müssen Leistungserweiterungen mit Kostenbeschränkungen in Einklang bringen, um ATIS zugänglicher zu machen. Darüber hinaus stellt die Nachrüstung älterer Fahrzeuge Herausforderungen in Bezug auf Kompatibilität, strukturelle Modifikationen und zusätzliche Wartungsanforderungen dar.
Zuverlässigkeitsprobleme in rauen Betriebsumgebungen
ATIS-Komponenten sind anspruchsvollen Umweltbedingungen ausgesetzt, darunter Staub, Feuchtigkeit, extreme Temperaturen und Straßenschmutz. Solche Einflüsse können zu Schlauchverschleiß, Ventilversagen, Luftlecks und verminderter Systemreaktionsfähigkeit führen. In Offroad-, Bergbau- und landwirtschaftlichen Anwendungen wird die Haltbarkeit zu einem kritischen Anliegen, das die langfristige Leistung und Wartungskosten beeinflusst. Die Sicherstellung der Systemzuverlässigkeit, die Verbesserung der Komponentenrobustheit und die Minimierung von Ausfallzeiten bleiben wichtige Herausforderungen für Hersteller, die die Einführung in raueren Betriebsumgebungen ausweiten möchten.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine führende Position im Markt für Automatische Reifendruckregelsysteme im Automobilbereich mit einem 38% Anteil im Jahr 2024 ein, angetrieben durch die starke Akzeptanz in kommerziellen Flotten, Off-Highway-Ausrüstungen und Langstrecken-Lkw-Betrieben. Die Region profitiert von strengen Fahrzeugsicherheitsvorschriften, hohen Kraftstoffkosten und der schnellen Integration fortschrittlicher Reifenmanagementtechnologien. Steigende Investitionen in vernetzte Flottenlösungen, wachsende Nachfrage nach präventiver Wartung und starke OEM-Durchdringung in den USA und Kanada unterstützen die Marktexpansion. Das Wachstum im E-Commerce-Logistikbereich und der grenzüberschreitende Frachtverkehr verstärken die ATIS-Akzeptanz in schweren Lkw und Anhängern weiter.
Europa
Europa hat einen 29% Anteil im Jahr 2024, unterstützt durch strenge Emissionsstandards, EU-weite Nachhaltigkeitsinitiativen und die schnelle Einführung intelligenter Fahrzeugtechnologien. Hoher Wert auf Verkehrssicherheit, effizientes Flottenmanagement und die Einführung intelligenter Mobilitätslösungen beschleunigen die Nachfrage nach ATIS in kommerziellen Flotten. Schlüsselmärkte wie Deutschland, Frankreich und das Vereinigte Königreich führen bei der OEM-Integration aufgrund fortschrittlicher Automobilfertigungskapazitäten. Die zunehmende Beliebtheit von elektrischen Lieferwagen, die Modernisierung von Baumaschinen und der regulatorische Druck zur Reduzierung des Kraftstoffverbrauchs stärken die ATIS-Akzeptanz in regionalen Fahrzeugkategorien.
Asien-Pazifik
Asien-Pazifik hält einen 24% Anteil im Jahr 2024, angetrieben durch expandierende kommerzielle Transportnetzwerke, schnelle Industrialisierung und starkes Wachstum in den Bereichen Logistik, Landwirtschaft und Bergbau. China und Indien zeigen eine steigende Nachfrage nach ATIS, da Flottenbetreiber sich darauf konzentrieren, reifenbedingte Ausfallzeiten zu reduzieren, die Ladeeffizienz zu verbessern und Kraftstoffeinsparungen zu erhöhen. Die zunehmende Produktion von Nutzfahrzeugen, der Infrastrukturausbau und die staatliche Unterstützung für Verbesserungen der Fahrzeugsicherheit beschleunigen das Marktwachstum weiter. Die Akzeptanz steigt auch bei Geländefahrzeugen, da Bau- und Bergbauaktivitäten in Südostasien expandieren und bedeutende langfristige Chancen für ATIS-Hersteller schaffen.
Lateinamerika
Lateinamerika hält einen 5% Anteil im Jahr 2024, unterstützt durch die stetige Akzeptanz in kommerziellen Flotten, landwirtschaftlichen Fahrzeugen und Bergbau-Lkw in Brasilien, Mexiko und Chile. Die wachsende Nachfrage nach verbesserter Flotteneffizienz, steigenden Reifenersatzkosten und die Expansion der grenzüberschreitenden Logistik treiben die Implementierung von ATIS voran. Obwohl die Kostenempfindlichkeit eine Herausforderung bleibt, gewinnt die Nachrüstung im Aftermarket an Dynamik, da Betreiber nach Lösungen suchen, um den Kraftstoffverbrauch zu senken und die Fahrzeugverfügbarkeit zu erhöhen. Investitionen in den Infrastrukturausbau und der zunehmende Einsatz von schweren Fahrzeugen in Bergbaukorridoren tragen zu einem allmählichen Marktwachstum in der Region bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst einen 4% Anteil im Jahr 2024, angetrieben durch die zunehmende Nutzung von schweren Lkw, Baumaschinen und Geländefahrzeugen in Bergbau-, Öl- & Gas- und Infrastrukturprojekten. Harte Betriebsumgebungen und hohe Reifenverschleißraten fördern die Akzeptanz von ATIS, um die Haltbarkeit zu verbessern, Wartungskosten zu senken und die Sicherheit zu erhöhen. Die GCC-Länder zeigen eine steigende Nachfrage nach fortschrittlichen Flottenmanagementsystemen, während Afrika eine allmähliche Aufnahme erfährt, unterstützt durch expandierende Logistiknetzwerke. Die zunehmende Modernisierung von Industriefahrzeugflotten und das Interesse an zuverlässigkeitsorientierten Fahrzeugtechnologien unterstützen das langfristige Marktpotenzial.
Marktsegmentierungen:
Nach Produkttyp
- Zentrale Reifendruckregelung
- Kontinuierliche Reifendruckregelung
Nach Anwendung
- Leichtfahrzeuge
- Schwerfahrzeuge
Nach Vertriebskanal
- OEM
- Aftermarket
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für automatische Reifendruckregelsysteme in der Automobilindustrie wird von führenden Akteuren wie Cummins Inc., MICHELIN, Goodyear Tire & Rubber Company, Continental AG, Bridgestone Corporation, Pirelli & C. S.p.A., Schrader TPMS Solutions, Bendix Commercial Vehicle Systems LLC, Wabco Holdings Inc. und Ravaglioli S.p.A. geprägt. Diese Unternehmen konzentrieren sich darauf, ihre ATIS-Portfolios durch fortschrittliche pneumatische Technologien, integrierte elektronische Steuerungen und sensorgesteuerte Druckmanagementlösungen zu erweitern. Große Hersteller stärken ihre Marktposition durch die Zusammenarbeit mit OEMs, die Verbesserung der Produktzuverlässigkeit und die Entwicklung von Lösungen, die speziell für Schwerlast-Lkw, Geländefahrzeuge und militärische Plattformen entwickelt wurden. Der wachsende Fokus auf Kraftstoffeffizienz, vorausschauende Wartung und vernetzte Mobilität treibt Unternehmen dazu, in F&E für intelligente, telematikfähige Reifendruckregelsysteme zu investieren. Darüber hinaus unterstützen die Expansion im Aftermarket, die Diversifizierung in EV-kompatible ATIS-Lösungen und strategische Akquisitionen die Wettbewerbsintensität auf globalen Märkten.
Analyse der Hauptakteure
- Ravaglioli S.p.A. (Italien)
- Continental AG (Deutschland)
- Bendix Commercial Vehicle Systems LLC (USA)
- Pirelli & C. S.p.A. (Italien)
- Goodyear Tire & Rubber Company (USA)
- MICHELIN (Frankreich)
- Wabco Holdings Inc. (Belgien)
- Bridgestone Corporation (Japan)
- Cummins Inc (USA)
- Schrader TPMS Solutions (USA)
Jüngste Entwicklungen
- Im März 2025 kündigte Aperia Technologies eine exklusive Partnerschaft mit der Goodyear Tire & Rubber Company an, um sein Halo Connect i3 automatisches Reifenfüllsystem in Goodyears globale "Tires-as-a-Service" (TaaS)-Lösung zu integrieren.
- Im Juni 2023 führte Trail Tech einen funktionsreichen kabellosen Reifenfüller für Abenteurer ein. Der tragbare Luftkompressor ist mit fortschrittlichen Funktionen ausgestattet und bietet leistungsstarke und praktische Füllmöglichkeiten. Er richtet sich an die Bedürfnisse von Outdoor-Enthusiasten und Reisenden unterwegs.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Anwendung, Vertriebskanal und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von ATIS wird steigen, da Flottenbetreiber Kraftstoffeffizienz, Reifenlebensdauer und reduzierte Betriebskosten priorisieren.
- Die OEM-Integration wird zunehmen, da Hersteller ATIS in die nächste Generation von Nutz- und Geländefahrzeugen einbetten.
- Elektrifizierungstrends werden die Nachfrage nach energieeffizienten Reifenmanagementsystemen in elektrischen Lkw und Lieferflotten antreiben.
- Intelligente, vernetzte ATIS-Lösungen werden sich mit größerem Einsatz von IoT-Sensoren, Telematik und prädiktiver Analytik erweitern.
- Nachrüstungen im Aftermarket werden zunehmen, da alternde Flotten ATIS nachrüsten, um Sicherheit und Fahrzeugverfügbarkeit zu verbessern.
- Regulatorischer Druck auf Emissionen und Verkehrssicherheit wird die Einführung in schweren Transportsektoren beschleunigen.
- Die Entwicklung autonomer und halbautonomer Fahrzeuge wird die Abhängigkeit von automatisierten Reifendruckoptimierungssystemen erhöhen.
- Anwendungen in rauen Umgebungen wie Bergbau, Bauwesen und Landwirtschaft werden die Nachfrage nach robusteren ATIS-Designs antreiben.
- Partnerschaften zwischen ATIS-Herstellern und Flottenmanagementplattformen werden datengetriebene Reifenüberwachungsökosysteme erweitern.
- Kontinuierliche F&E-Investitionen werden zu leichten, wartungsarmen und kostengünstigeren ATIS-Lösungen führen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Automobil-Automatikreifenfüllsysteme und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für automatische Reifeninflationssysteme in der Automobilindustrie zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment des Automobilautomatischen Reifeninflationssystems hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für automatische Reifenfüllsysteme in der Automobilindustrie antreiben?
Wer sind die führenden Unternehmen im Markt für automatische Reifeninflationssysteme in der Automobilindustrie?
Welche Region hatte 2024 den größten Anteil am Markt für automatische Reifeninflationssysteme in der Automobilindustrie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 794.01 Million → 2032: USD 1665.25 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Drivers
- 3.3 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Restraints & Challenges
- 3.4 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für automatische Reifendruckregelsysteme in der Automobilindustrie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für automatische Reifendruckregelsysteme in der Automobilindustrie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für automatische Reifendruckregelsysteme in der Automobilindustrie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für automatische Reifendruckregelsysteme in der Automobilindustrie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
