
Marktübersicht
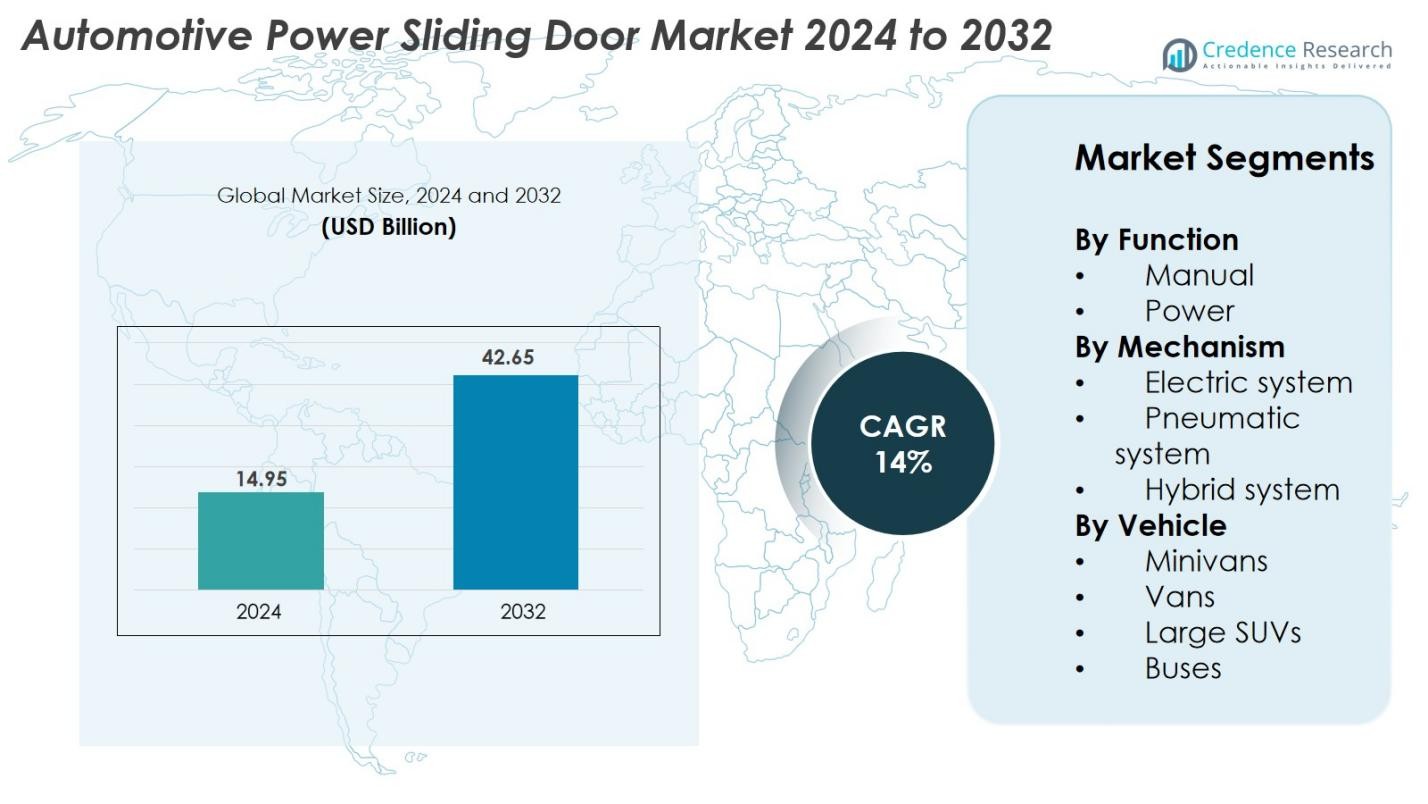
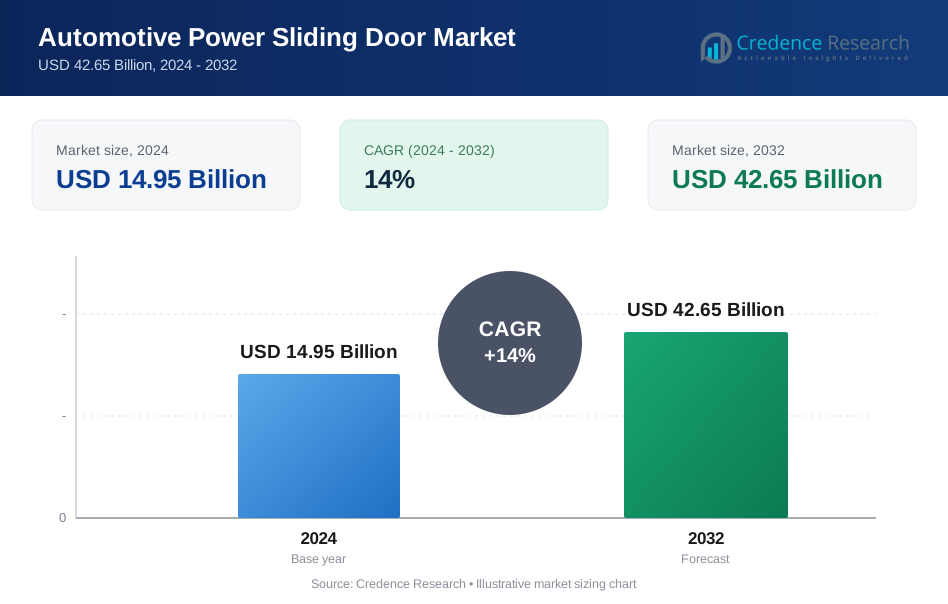
Der Markt für automatische Schiebetüren im Automobilbereich wurde im Jahr 2024 auf 14,95 Milliarden USD geschätzt und soll bis 2032 42,65 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für automatische Schiebetüren im Automobilbereich 2024 | 14,95 Milliarden USD |
| Markt für automatische Schiebetüren im Automobilbereich, CAGR | 14% |
| Marktgröße für automatische Schiebetüren im Automobilbereich 2032 | 42,65 Milliarden USD |
Der Markt für automatische Schiebetüren im Automobilbereich wird von großen Akteuren wie Aisin Seiki, Aptiv, Bosch, Brose, Denso, Johnson, Kiekert AG, Magna, Valeo SA und ZF Friedrichshafen angeführt, die alle eine zentrale Rolle bei der Lieferung fortschrittlicher Betätigungs-, Sensor- und elektronischer Steuerungssysteme an globale OEMs spielen. Diese Unternehmen stärken ihre Wettbewerbsfähigkeit durch Innovationen in elektrischen Mechanismen, Sicherheitsverbesserungen und die Integration mit EV-Plattformen. Nordamerika bleibt die führende Region mit einem Marktanteil von 34 % im Jahr 2024, angetrieben durch die hohe Akzeptanz in SUVs, Minivans und Premiumfahrzeugen. Auch der asiatisch-pazifische Raum und Europa zeigen starkes Wachstum aufgrund der steigenden Fahrzeugproduktion und der steigenden Nachfrage nach automatisierten Komfortfunktionen.
Markteinblicke
- Der Markt für automatische Schiebetüren im Automobilbereich erreichte 2024 14,95 Milliarden USD und soll bis 2032 42,65 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14 %.
- Die steigende Nachfrage nach Komfort, Sicherheit und automatisierter Türtechnologie in Minivans und SUVs treibt das Marktwachstum weiter voran, wobei das Segment der elektrischen Funktionen einen Anteil von 68 % hält.
- Fortschrittliche Trends wie sensorbasierte Mechanismen, KI-unterstützte Steuerungen und die Integration mit elektrischen und intelligenten Fahrzeugplattformen prägen die Produktinnovation.
- Die Wettbewerbslandschaft umfasst Unternehmen wie Aisin Seiki, Aptiv, Bosch, Brose, Denso, Johnson, Kiekert AG, Magna, Valeo und ZF Friedrichshafen, die sich alle auf verbesserte Haltbarkeit und Automatisierungseffizienz konzentrieren und gleichzeitig Kosten- und Wartungsbeschränkungen berücksichtigen.
- Regional führt Nordamerika mit einem Anteil von 34 %, gefolgt von Asien-Pazifik mit 29 % und Europa mit 28 %, unterstützt durch eine starke Akzeptanz in Minivans, Nutzfahrzeugen und Premiumfahrzeugen in diesen Märkten.
Analyse der Marktsegmentierung
Nach Funktion
Der Markt für automatische Schiebetüren im Automobilbereich ist in manuelle und elektrische Funktionen unterteilt, wobei das elektrische Segment den Markt mit einem Anteil von 68 % im Jahr 2024 dominiert. Seine Führungsposition wird durch die steigende Integration von komfortorientierten Funktionen, fortschrittlichen Komfortsystemen und die zunehmende Akzeptanz von automatischen Türtechnologien in Premium- und Mittelklassefahrzeugen angetrieben. Automobilhersteller integrieren schnell elektrische Schiebetüren, um die Zugänglichkeit für Passagiere zu verbessern, die Sicherheit durch Einklemmschutzsensoren zu erhöhen und freihändige Bedienungen zu unterstützen. Das wachsende Verbraucherinteresse an technologisch fortschrittlichen Fahrzeugen und die zunehmenden Anwendungen in familienorientierten Modellen stärken die Dominanz der elektrischen Systeme weiter.
- Zum Beispiel hat Kia die Schiebetüren des Carnival mit einer „One-Touch Power Sliding Doors“-Funktion und einer freihändigen Bedienungsmöglichkeit ausgestattet, und sein automatisches Umkehrsystem löst einen Signalton aus, wenn beim Schließen ein Widerstand festgestellt wird.
Nach Mechanismus
Basierend auf dem Mechanismus umfasst der Markt elektrische Systeme, pneumatische Systeme und Hybridsysteme, wobei das Segment der elektrischen Systeme im Jahr 2024 mit einem Anteil von 57 % den größten Anteil hält. Seine Dominanz wird durch höhere Zuverlässigkeit, reibungslosere Betriebssteuerung und Kompatibilität mit moderner Fahrzeugelektronik befeuert. Elektrische Mechanismen bieten verbesserte Energieeffizienz, reduzierten Wartungsbedarf und nahtlose Integration mit Fahrzeugsteuerungsmodulen. Die zunehmende Elektrifizierung von Fahrzeugkomponenten, die erweiterte Nutzung in Hybrid- und Elektrofahrzeugen und die Vorliebe der OEMs für leichte, präzisionsgetriebene Betätigungstechnologien treiben die Nachfrage nach elektrischen Mechanismen gegenüber pneumatischen und hybriden Alternativen weiter an.
- Zum Beispiel bietet das Sienna-Modell von Toyota doppelte elektrische Schiebetüren und eine Heckklappe mit freihändiger Aktivierung durch eine Trittbewegung, was die Zugänglichkeit und den Komfort verbessert.
Nach Fahrzeug
In Bezug auf den Fahrzeugtyp ist der Markt in Minivans, Vans, große SUVs und Busse unterteilt, wobei Minivans im Jahr 2024 mit einem Anteil von 46 % den Markt anführen. Diese Dominanz ist auf die hohe Akzeptanz von Schiebetüren in Familien- und Passagiermobilitätsfahrzeugen zurückzuführen, bei denen der einfache Einstieg, die erhöhte Kabinenzugänglichkeit und die verbesserte Passagiersicherheit im Vordergrund stehen. Die steigende Nachfrage nach Mehrzweckfahrzeugen, der wachsende Bedarf an urbaner Mobilität und die verbesserte Funktionalität beim Transport von Familien und Gruppen tragen zur starken Präsenz von Schiebetüren in Minivans bei. OEMs betonen auch die Hinzufügung von elektrischen Schiebesystemen, um den Komfort und die Marktattraktivität in diesem Segment zu steigern.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Komfort- und Bequemlichkeitsmerkmalen
Die Nachfrage nach verbessertem Komfort und einfacher Zugänglichkeit in modernen Fahrzeugen ist ein wichtiger Wachstumsfaktor für den Markt für elektrische Schiebetüren in der Automobilindustrie. Verbraucher legen zunehmend Wert auf Komfortmerkmale, die den Ein- und Ausstieg vereinfachen, insbesondere in familienorientierten Fahrzeugen wie Minivans und großen SUVs. Elektrische Schiebetüren bieten freihändige Bedienung, verbesserte Sicherheit durch Anti-Einklemm-Technologie und reibungslosere Funktionalität – alles im Einklang mit den Anforderungen der urbanen Mobilität. Automobilhersteller integrieren diese Systeme als Standard- oder Premium-Upgrades, um Modelle in wettbewerbsintensiven Segmenten zu differenzieren. Die rasche Urbanisierung, steigende verfügbare Einkommen, wachsende Fahrzeugersatzraten und der Übergang zu fortschrittlichen, sensorgestützten Fahrzeugtechnologien fördern die Akzeptanz weiter. Da OEMs weiterhin das Fahrerlebnis im Fahrzeug durch Automatisierung verbessern, wird die Nachfrage nach elektrisch betriebenen Schiebetüren beschleunigt zunehmen.
- Zum Beispiel erkennt die Smart Sliding Door mit Auto Open im Kia Carnival den Schlüsselanhänger, der 20 Zoll (50 cm) hinter dem Fahrzeug steht, für mehr als 3 Sekunden, und löst dann die Warnblinkanlage aus und ein Signal ertönt, bevor sie sich öffnet.
Wachsende Akzeptanz von Elektrifizierung und intelligenter Fahrzeugarchitektur
Der Übergang zur Elektrifizierung von Fahrzeugen und zu intelligenten Automobilsystemen treibt die Einführung von elektrischen Schiebetüren erheblich voran. Elektrofahrzeuge, Hybridmodelle und intelligente Autos der nächsten Generation verlassen sich zunehmend auf elektronisch gesteuerte Systeme, die nahtlos in digitale Fahrzeugarchitekturen integriert sind. Elektrische Schiebetüren unterstützen programmierbaren Betrieb, Fernzugriff, energieeffiziente Betätigung und vorausschauende Diagnosen durch fortschrittliche Steuerungsmodule. Ihre Kompatibilität mit ADAS, IoT-basierten Funktionen und vernetzten Ökosystemen entspricht dem Wandel der Automobilindustrie zur Digitalisierung. Da EV-Hersteller modernen Kabinenzugang und futuristisches Design betonen, steigt die Nachfrage nach automatisierten Türen. Ride-Sharing-Flotten, Mobilitätsdienstleister und kommerzielle Betreiber übernehmen diese Technologien ebenfalls, um Sicherheit und betrieblichen Komfort zu verbessern, was das Marktwachstum weiter antreibt.
- Zum Beispiel stattet Toyota seine Hybrid-Sienna-Plattform mit einem elektronisch betätigten Schiebetürmotor aus, der mit einem 12-Volt-System betrieben wird und mit einer Steuerungs-ECU verbunden ist, die über 100 Diagnosesignale für vorausschauende Wartung verarbeitet.
Zunehmende Durchdringung von Premium- und Luxusfahrzeugen
Die Expansion der Premium- und Luxusfahrzeugsegmente treibt ebenfalls den Markt für elektrische Schiebetüren an. Hersteller von High-End-Fahrzeugen integrieren zunehmend automatisierte Türsysteme als Teil von gehobenen Komfortpaketen und luxuriösen Designelementen. Diese Türen bieten geräuschlosen Betrieb, fortschrittliche Sicherheit und personalisierte Einstellungen, was sie für wohlhabende Verbraucher attraktiv macht. Steigende verfügbare Einkommen in Asien-Pazifik, dem Nahen Osten und Nordamerika haben die Nachfrage nach Premium-SUVs und Executive-Minivans erhöht, die häufig elektrische Schiebetüren integrieren. Unternehmensmobilitätsflotten, chauffeurbetriebene Premium-Shuttles und Luxus-Transportdienste tragen ebenfalls zur steigenden Akzeptanz bei. Da Automobilhersteller Fahrzeuge durch fortschrittlichen Komfort und Automatisierungsfunktionen differenzieren, gewinnen elektrische Schiebetüren weiterhin an Bedeutung in Luxus- und Premium-Strategien.
Wichtige Trends & Chancen
Integration von sensorbasierten und KI-unterstützten Türsteuerungssystemen
Ein führender Trend, der den Markt prägt, ist die Integration von Sensortechnologien, KI-gesteuerten Steuerungen und intelligenter Automatisierung in elektrische Schiebetürsysteme. Automobilhersteller übernehmen zunehmend Radarsensoren, Näherungsdetektoren, Hinderniserkennungsmodule und gestenbasierte Zugangsmerkmale, um den Benutzerkomfort und die Sicherheit zu verbessern. Diese Technologien verbessern die betriebliche Intelligenz, indem sie es Türen ermöglichen, die Geschwindigkeit anzupassen, automatisch anzuhalten oder vorausschauende Wartungsprüfungen mit KI-Diagnosen durchzuführen. Mit dem wachsenden Übergang der Branche zu autonomen und halbautonomen Fahrzeugen werden intelligente Zugangssysteme zu wesentlichen Komponenten der Mobilitätsarchitekturen der nächsten Generation. Der Aufstieg von smartphone-basierten digitalen Schlüsseln, vernetzten Fahrzeugplattformen und IoT-fähigen Komponenten erweitert die Möglichkeiten für fortschrittliche intelligente Türsysteme weiter.
- Zum Beispiel verwendet BMWs Digital Key Plus einen Ultra-Breitband-Chip (UWB), der in der Lage ist, Standortdaten mit einer Genauigkeit von unter 10 Zentimetern zu übertragen, was eine präzise, auf Nähe basierende automatische Türaktivierung ermöglicht.
Erweiterte Nutzung in kommerzieller Mobilität und geteiltem Transport
Kommerzielle Mobilitätsplattformen und geteilte Transportdienste schaffen vielversprechende Möglichkeiten für den Einsatz von elektrischen Schiebetüren. Fahrgemeinschaftsflotten, städtische Shuttle-Vans, autonome Pods und Unternehmens-Transportdienste bevorzugen diese Systeme wegen ihrer Zuverlässigkeit, Benutzerfreundlichkeit und den Vorteilen für die Fahrgastsicherheit. Elektrische Schiebetüren unterstützen hochfrequente Ein- und Ausstiegszyklen, reduzieren manuelle Eingriffe und verbessern die Boarding-Effizienz – kritische Merkmale für Mobilitätsbetreiber. Mit dem Aufstieg von Smart-City-Initiativen und der weit verbreiteten Einführung von Elektro-Vans für die letzte Meile werden automatisierte Türen zur bevorzugten Wahl. Verbesserte Sicherheitskonformität, Zugänglichkeit für ältere und behinderte Fahrgäste und ein verbessertes Passagiererlebnis stärken die Nachfrage in kommerziellen Mobilitätsnetzwerken weiter.
- Zum Beispiel verwendet der ETO-Türantrieb der Wabtec Corporation für Anwendungen in Transitbussen einen Motor, der mit 12–24 V DC betrieben wird, für 1.000.000 Betriebszyklen und eine Betriebsdistanz von 600.000 Meilen ausgelegt ist
Wichtige Herausforderungen
Hohe Integrationskosten und Wartungskomplexität
Eine große Herausforderung für den Markt der elektrischen Schiebetüren im Automobilbereich sind die hohen Kosten, die mit den fortschrittlichen Komponenten verbunden sind, die für die Systemintegration erforderlich sind. Elektrische Schiebetüren sind auf ausgeklügelte Antriebe, Sensoren, Kabelbäume, elektronische Steuerungen und Sicherheitsmodule angewiesen, die alle die Herstellungs- und Installationskosten erhöhen. Schwellenmärkte und Budgetfahrzeugsegmente vermeiden diese Systeme oft aufgrund der Kostenempfindlichkeit. Die Wartungskomplexität ist eine weitere Einschränkung, da Reparaturen spezielle Diagnosen und qualifizierte Techniker erfordern. Ausfälle in Steuerungsmodulen, Schienen oder Sensoren können zu Betriebsproblemen führen und das Vertrauen der Benutzer verringern. Begrenzte Aftermarket-Servicefähigkeiten und proprietäre OEM-Technologien erschweren die langfristige Wartung zusätzlich.
Zuverlässigkeitsprobleme in extremen Klimazonen und bei intensiver Nutzung
Umweltsensibilität und Leistungszuverlässigkeit in rauen Klimazonen stellen erhebliche Herausforderungen dar. In extrem kalten Regionen können Mechanismen einfrieren oder sich verlangsamen, während staubige oder sandige Umgebungen die Schienen und Sensorwege blockieren können. Hohe Luftfeuchtigkeit kann auch elektronische Komponenten beeinträchtigen und zu vorzeitigem Verschleiß oder Ausfällen führen. Diese Probleme sind besonders problematisch für kommerzielle Flotten und Fahrzeuge mit hoher Nutzung, bei denen die Betriebskonsistenz entscheidend ist. Die Sicherstellung der Haltbarkeit unter rauen Bedingungen erfordert fortschrittliche Abdichtungen, verstärkte Materialien und wetterfeste elektronische Systeme, die alle die Systemkosten erhöhen. Zuverlässigkeitsbedenken führen oft dazu, dass Kunden in anspruchsvollen Umgebungen traditionelle manuelle Türen gegenüber elektrisch betriebenen Alternativen bevorzugen.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für elektrische Schiebetüren im Automobilbereich mit einem Anteil von 34 % im Jahr 2024, angetrieben durch die starke Akzeptanz in Minivans, SUVs und Premiumfahrzeugen. Die Region profitiert von der hohen Verbraucherpräferenz für Komfortmerkmale, fortschrittliche Sicherheitstechnologien und automatisierte Fahrzeugkomponenten. Große Automobilhersteller integrieren elektrische Schiebetüren in familienorientierte und Luxusmodelle, was die Marktdurchdringung stärkt. Die wachsende Nachfrage nach Elektrofahrzeugen und steigende Investitionen in vernetzte Mobilität unterstützen ebenfalls die Akzeptanz. Die Präsenz führender OEMs und Technologieanbieter beschleunigt die Innovation und positioniert Nordamerika fest als Schlüsselmarkt für elektrische Schiebetürsysteme.
Europa
Europa machte im Jahr 2024 28 % des Marktes aus, unterstützt durch eine starke Automobilproduktionsbasis und eine hohe Akzeptanz von Premiumfahrzeugen. Der Fokus der Region auf Fahrgastsicherheit, intelligente Mobilität und strenge regulatorische Standards treibt die Integration von automatischen Schiebetüren in Minivans, Vans und Luxus-SUVs voran. Deutschland, Frankreich und das Vereinigte Königreich bleiben wichtige Beitragszahler, unterstützt durch steigende EV-Verkäufe und fortschreitende kommerzielle Mobilitätslösungen. Die wachsende Nachfrage nach automatisierten Zugänglichkeitsfunktionen in privaten und kommerziellen Flotten treibt die Akzeptanz in ganz Europa weiter voran und unterstreicht die strategische Bedeutung der Region für den globalen Markt.
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2024 einen Marktanteil von 29 % und entwickelte sich zu einer der am schnellsten wachsenden Regionen aufgrund der steigenden Fahrzeugproduktion und der wachsenden Nachfrage nach technologisch fortschrittlichen Passagiermodellen. China, Japan und Südkorea führen die Akzeptanz an, unterstützt durch starke Fertigungsökosysteme und schnelle Elektrifizierungstrends. Die zunehmende Urbanisierung, steigende Verbrauchereinkommen und die wachsende Beliebtheit von MPVs und großen SUVs beschleunigen die Nachfrage nach automatischen Schiebetüren. OEMs in der Region integrieren intelligente Komfortmerkmale, um wettbewerbsfähig zu bleiben. Es wird erwartet, dass der expandierende EV-Sektor und die kommerziellen Mobilitätsnetzwerke der Region ein robustes langfristiges Wachstum vorantreiben.
Lateinamerika
Lateinamerika erlangte im Jahr 2024 einen Marktanteil von 5 %, wobei das Wachstum durch den steigenden Einsatz von Minivans und Vans in Unternehmens-, Schul- und Shuttle-Transportdiensten unterstützt wurde. Brasilien und Mexiko führen die regionale Nachfrage an, da sich die wirtschaftlichen Bedingungen allmählich verbessern und die städtischen Mobilitätsbedürfnisse zunehmen. Während die Kostenempfindlichkeit die weitverbreitete Akzeptanz einschränkt, steigt die Nachfrage nach verbessertem Fahrgastkomfort und Sicherheit in mittelgroßen SUVs und kommerziellen Flotten. OEMs, die neue, funktionsreiche Modelle in der Region einführen, unterstützen ebenfalls die Marktexpansion. Es wird erwartet, dass die schrittweise Modernisierung des Transportsektors die Akzeptanz in den kommenden Jahren stärken wird.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte im Jahr 2024 4 % des Marktes aus, angetrieben durch eine starke Nachfrage nach Premium-SUVs und Luxus-Personenfahrzeugen in Märkten wie den VAE und Saudi-Arabien. Die steigende Verbraucherpräferenz für komfortorientierte Merkmale unterstützt die Akzeptanz in den High-End-Fahrzeugsegmenten. In Afrika treiben das Wachstum der städtischen Mobilität und die Erweiterung kommerzieller Transportflotten, insbesondere von Vans und Kleinbussen, eine moderate Aufnahme voran. Harte klimatische Bedingungen erfordern robuste und langlebige automatisierte Systeme, die die Produktstrategien der OEMs beeinflussen. Wirtschaftliche Verbesserungen und die zunehmende Verfügbarkeit fortschrittlicher Fahrzeugmodelle werden voraussichtlich ein stetiges Marktwachstum in der gesamten Region unterstützen.
Marktsegmentierungen
Nach Funktion
- Manuell
- Elektrisch
Nach Mechanismus
- Elektrisches System
- Pneumatisches System
- Hybridsystem
Nach Fahrzeug
- Minivans
- Vans
- Große SUVs
- Busse
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Automatische Schiebetüren im Automobilbereich ist geprägt von einer starken Beteiligung führender globaler Automobilzulieferer, die sich auf die Verbesserung von Türautomatisierung, Sicherheits- und Komforttechnologien konzentrieren. Schlüsselakteure wie Aisin Seiki, Bosch, Brose, Denso, Magna, Valeo, Aptiv, Johnson Electric, Kiekert AG und ZF Friedrichshafen dominieren den Markt durch fortschrittliche elektromechanische Systeme, sensorintegrierte Betätigungstechnologien und starke OEM-Partnerschaften. Diese Unternehmen investieren aktiv in F&E, um die Zuverlässigkeit zu verbessern, das Systemgewicht zu reduzieren und die Energieeffizienz zu steigern, um sich an die Trends der Fahrzeugelektrifizierung anzupassen. Strategische Kooperationen mit Automobilherstellern, die Erweiterung regionaler Produktionsstätten und die Entwicklung intelligenter Türsteuerungsmodule stärken ihre Marktpräsenz. Der Wettbewerb intensiviert sich, da die Zulieferer sich darauf konzentrieren, KI-basierte Sicherheitsmerkmale zu integrieren, die Haltbarkeit für kommerzielle Mobilitätsflotten zu verbessern und Systeme für elektrische SUVs, Minivans und Premiumfahrzeuge anzupassen. Dieses innovationsgetriebene Umfeld prägt weiterhin die technologische Ausrichtung und das Wachstum des Marktes.
Analyse der Hauptakteure
- Valeo SA
- Kiekert AG
- Brose
- Aisin Seiki
- Magna
- Denso
- ZF Friedrichshafen
- Johnson
- Aptive
- Bosch
Jüngste Entwicklungen
- Im April 2025 präsentierte die Brose Gruppe (Brose) vielseitige 48-V-Systemlösungen für Fahrzeuge, einschließlich Komponenten für Türsysteme, Sitzantriebe, Thermomanagement und Fahrwerksmotoren, die auf zukünftige elektrifizierte Fahrzeugarchitekturen abzielen.
- Im April 2025 kündigte Magna an, auf der Auto Shanghai 2025 unter seinen Ausstellungsinnovationen sogenannte „modulare SmartAccess-Powertüren“ zu präsentieren, was auf ein bevorstehendes Systemangebot für elektrische Schiebe- und Powertüren hinweist.
- Im März 2023 brachte Magna International Inc. sein SmartAccess™-Powertürsystem auf den Markt, einschließlich seiner Powertürantriebseinheit, SmartLatch™ mit Cinch-Aktor und der ersten integrierten Haptronik™-Software, die im System an den hinteren gegenüberliegenden Türen des Ferrari Purosangue verwendet wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Funktion, Mechanismus, Fahrzeug und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiter wachsen, da Automobilhersteller fortschrittliche Komfort- und Zugänglichkeitsmerkmale in neue Fahrzeugmodelle integrieren.
- Die zunehmende Akzeptanz von Elektro- und Hybridfahrzeugen wird die Nutzung elektronisch gesteuerter elektrischer Schiebetürsysteme erhöhen.
- Die steigende Nachfrage nach Premium-SUVs, Minivans und Luxus-Pkw wird die Marktdurchdringung weltweit stärken.
- Technologische Fortschritte bei Sensoren, KI-basierten Steuerungen und intelligenter Türautomation werden die Produktzuverlässigkeit und die Benutzersicherheit verbessern.
- Kommerzielle Mobilitätsdienste, einschließlich Shuttle- und Mitfahrflotten, werden zunehmend elektrische Schiebetüren für Effizienz übernehmen.
- OEMs werden sich auf leichte Komponenten und energieeffiziente Mechanismen konzentrieren, um die Fahrzeugleistung zu verbessern und den Energieverbrauch zu senken.
- Die Erweiterung vernetzter Fahrzeugökosysteme wird Fern- und Smartphone-basierte Türsteuerungsfunktionen ermöglichen.
- Verbesserte wirtschaftliche Bedingungen in aufstrebenden Märkten werden die schrittweise Einführung in mittleren Fahrzeugsegmenten unterstützen.
- Hersteller werden in langlebige, klimaresistente Mechanismen investieren, um Leistungsprobleme in extremen Umgebungen zu adressieren.
- Der asiatisch-pazifische Raum wird seine Position als wichtiges Wachstumszentrum festigen, aufgrund steigender Produktionskapazitäten und zunehmender Verbraucherpräferenz für automatisierte Funktionen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Automobil-Schiebetüren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Automobil-Powerschiebetüren voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Automobil-Schiebetüren hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für automatische Schiebetüren im Automobilbereich antreiben?
Wer sind die führenden Unternehmen im Markt für elektrische Schiebetüren im Automobilbereich?
Welche Region hatte 2024 den größten Anteil am Markt für Automobil-Power-Schiebetüren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für automatische Schiebetüren im Automobilbereich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für automatische Schiebetüren im Automobilbereich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.95 Billion → 2032: USD 42.65 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für automatische Schiebetüren im Automobilbereich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für automatische Schiebetüren im Automobilbereich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für automatische Schiebetüren im Automobilbereich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für automatische Schiebetüren im Automobilbereich Market Drivers
- 3.3 Markt für automatische Schiebetüren im Automobilbereich Market Restraints & Challenges
- 3.4 Markt für automatische Schiebetüren im Automobilbereich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für automatische Schiebetüren im Automobilbereich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für automatische Schiebetüren im Automobilbereich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für automatische Schiebetüren im Automobilbereich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für automatische Schiebetüren im Automobilbereich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für automatische Schiebetüren im Automobilbereich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für automatische Schiebetüren im Automobilbereich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für automatische Schiebetüren im Automobilbereich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für automatische Schiebetüren im Automobilbereich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für automatische Schiebetüren im Automobilbereich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für automatische Schiebetüren im Automobilbereich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für automatische Schiebetüren im Automobilbereich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für automatische Schiebetüren im Automobilbereich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für automatische Schiebetüren im Automobilbereich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für automatische Schiebetüren im Automobilbereich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für automatische Schiebetüren im Automobilbereich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für automatische Schiebetüren im Automobilbereich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für automatische Schiebetüren im Automobilbereich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für automatische Schiebetüren im Automobilbereich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für automatische Schiebetüren im Automobilbereich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
