
Marktübersicht
Der Markt für Automobilhimmel (OE) wurde im Jahr 2024 auf 12,85 Milliarden USD geschätzt und soll bis 2032 16,69 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,32 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Anämiebehandlungsmedikamente 2024 | 12,85 Milliarden USD |
| Markt für Anämiebehandlungsmedikamente, CAGR | 3,32% |
| Marktgröße für Anämiebehandlungsmedikamente 2032 | 16,69 Milliarden USD |
Der Markt für Automobilhimmel (OE) wird von großen Akteuren wie Freudenberg Performance Materials, Lear Corporation, Harodite Industries, Motus Integrated Technologies, Atlas Roofing Corporation, IAC Group, Grupo Antolin, Howa-Tramico, Adient plc und Industrialesusd S.p.A. angetrieben. Diese Unternehmen stärken ihre Position durch fortschrittliche Leichtbaumaterialien, verbesserte akustische Laminate und automatisierte Fertigungssysteme, die große OEM-Programme unterstützen. Strategische Kooperationen mit globalen Automobilherstellern helfen, ihre regionalen Liefernetzwerke auszubauen und die Produktanpassung zu verbessern. Asien-Pazifik blieb 2024 mit einem Anteil von etwa 39 % die führende Region, unterstützt durch hohe Fahrzeugproduktion, steigende EV-Akzeptanz und starke Lokalisierung der Himmelherstellung.
Markteinblicke
- Der Markt für Automobilhimmel (OE) erreichte 2024 12,85 Milliarden USD und soll bis 2032 16,69 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,32 %.
- Die steigende Nachfrage nach verbessertem Kabinenkomfort und besserer NVH-Kontrolle treibt die breitere Akzeptanz von schaumstoffbeschichtetem Stoff voran, der 2024 einen Anteil von 46 % hielt.
- Trends umfassen die verstärkte Nutzung von Leichtbauverbundstoffen, die Integration von Umgebungsbeleuchtungsmodulen und die Erweiterung nachhaltiger Himmelmaterialien über EV-Plattformen hinweg.
- Führende Akteure konzentrieren sich auf Automatisierung, Materialinnovation und OEM-Partnerschaften, wobei Unternehmen wie Freudenberg Performance Materials und Lear mehrschichtige akustische Systeme vorantreiben, um die Wettbewerbsfähigkeit zu stärken.
- Asien-Pazifik dominierte den Markt mit einem Anteil von 39 % im Jahr 2024, unterstützt durch hohe Produktion von Personenkraftwagen, während kompakte Fahrzeuge das Segment mit etwa 34 % Anteil anführten, aufgrund der starken Akzeptanz in China und Indien.
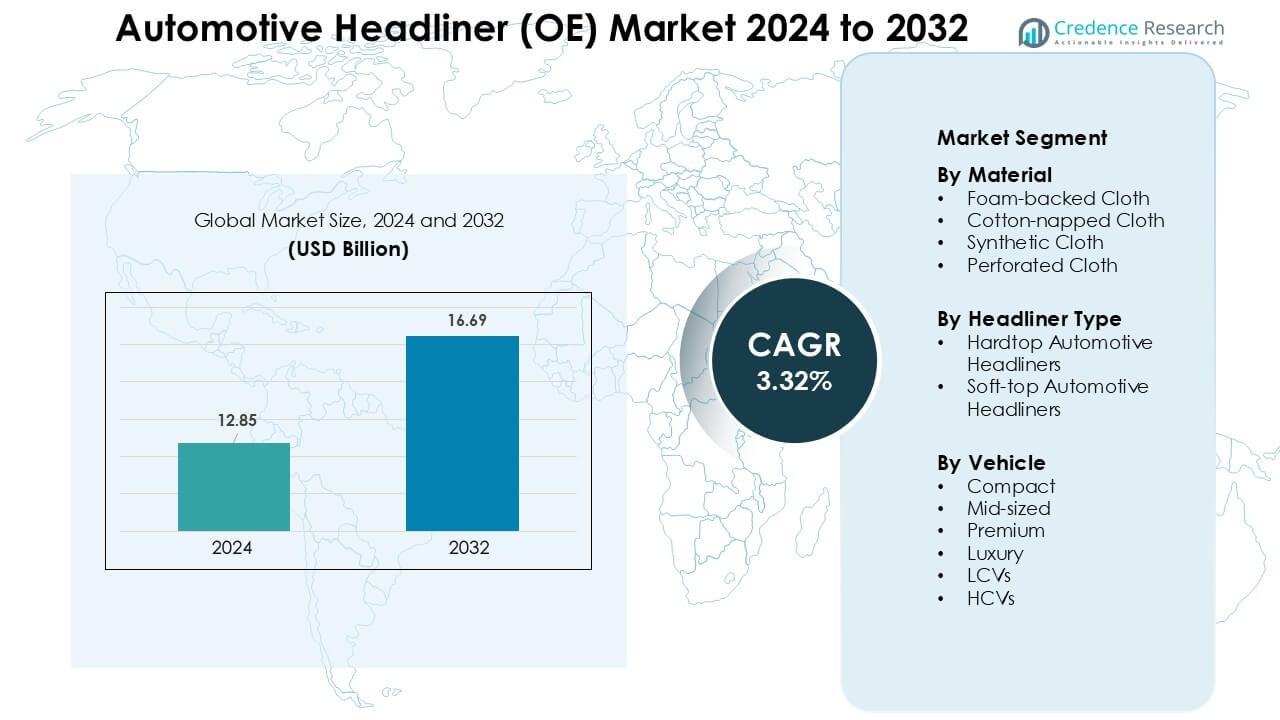 Marktsegmentierungsanalyse:
Nach Material
Schaumstoffbeschichteter Stoff dominierte das Materialsegment im Jahr 2024 mit einem Anteil von etwa 46 % aufgrund der starken Nutzung in Personenkraftwagen und leichten Nutzfahrzeugen. Automobilhersteller bevorzugten dieses Material, da die Schaumschicht die Kabinenisolierung verbesserte und Vibrationen reduzierte. Die Nachfrage stieg, als OEMs den Innenraumkomfort in mittelgroßen und kompakten Modellen verbesserten. Synthetischer Stoff gewann durch bessere Haltbarkeit stetig an Boden, während Baumwollstoff in kostenorientierten Ausstattungen eine Nischenposition hielt. Perforierter Stoff entwickelte sich in Premiumfahrzeugen weiter, doch schaumstoffbeschichteter Stoff blieb führend, da er Kosten, Komfort und akustische Kontrolle ausbalancierte.
- Zum Beispiel berichtet Covestro, ein globaler Lieferant von Polyurethanschaum für Fahrzeuginnenräume, dass seine PU-Schaum-Autositzlösungen in Bereichen wie Sitzen, Dachhimmeln und Instrumententafeln eingesetzt werden und dass PU-Schäume Geräusche und Vibrationen dämpfen, während sie gleichzeitig thermisch isolieren und zusätzlichen Komfort bieten.
Nach Dachhimmeltyp
Harte Dachhimmel für Fahrzeuge führten das Segment im Jahr 2024 mit einem Anteil von fast 71% an, unterstützt durch den breiten Einbau in kompakte, mittelgroße und SUV-Modelle. Die Struktur bot bessere Steifigkeit, thermische Stabilität und einfache Integration mit Kabelbäumen, Airbags und Beleuchtungsmodulen. OEMs setzten harte Designs ein, um steigende Lärm- und Vibrationsstandards in städtischen Märkten zu erfüllen. Weiche Dachhimmel wuchsen in Cabriolets und Spezialfahrzeugen, aber die Akzeptanz blieb aufgrund höherer Produktionskosten und geringem globalen Volumen begrenzt. Harte Designs behielten die klare Führung, da sie zu Mainstream-Modellen passen.
- Zum Beispiel zeigen Branchenberichte, dass das Stoffsegment den größten Marktanteil hält und voraussichtlich seine dominierende Position beibehalten wird. Weiche, schaumstoffbeschichtete Stoffdachhimmel werden weit verbreitet eingesetzt, da sie ein überlegenes Gleichgewicht von Ästhetik, Funktionalität, Kosten und Gewichtsreduktion bieten.
Nach Fahrzeugtyp
Kompaktfahrzeuge dominierten das Fahrzeugsegment im Jahr 2024 mit einem Anteil von etwa 34%, angetrieben durch hohe Produktionsvolumina in Asien-Pazifik und Europa. Käufer bevorzugten kompakte Modelle aufgrund niedrigerer Betriebskosten und besserer Kraftstoffeffizienz, was OEMs dazu veranlasste, diese Autos mit verbesserten Dachhimmeln für Komfort und Geräuschkontrolle auszustatten. Mittelgroße und Premiumfahrzeuge wuchsen in konstantem Tempo, da Marken leichte Verbundwerkstoffe und bessere Akustikschichten hinzufügten. Luxus-, LCVs und HCVs zeigten steigende Nachfrage nach langlebigen Dachhimmeln, doch kompakte Fahrzeuge hielten die Führung aufgrund ihrer Massenmarktskala.
Wichtige Wachstumstreiber
Steigende Nachfrage nach verbessertem Kabinenkomfort und NVH-Leistung
Automobilhersteller legten verstärkt Wert auf bessere Kabinenisolierung, was die Nachfrage nach fortschrittlichen Dachhimmelmaterialien stärkte. Käufer bevorzugten Fahrzeuge mit leiseren Innenräumen, stärkerer akustischer Absorption und verbesserter Temperaturkontrolle, was OEMs dazu veranlasste, thermische Schaumschichten und Verbundlaminate aufzurüsten. Kompakte und mittelgroße Autos übernahmen verbesserte NVH-Pakete, um den steigenden Komforterwartungen gerecht zu werden, die zuvor nur in Premiumfahrzeugen zu sehen waren. Städtische Fahrbedingungen erhöhten auch die Lärmbelastung, was die Hersteller dazu veranlasste, mehrschichtige Dachhimmel mit besserer Vibrationsdämpfung zu integrieren. OEMs investierten weiter in leichtere Materialien, die das Fahrzeuggewicht reduzierten und gleichzeitig die akustische Stärke beibehielten. Diese Verbesserungen unterstützten die Ziele der Kraftstoffeffizienz und die Expansion elektrifizierter Modelle. Der kombinierte Vorstoß für Komfort, leisere Kabinen und Materialinnovation positionierte verbesserte Dachhimmel als zentrale Innenkomponente auf globalen Automobilplattformen.
- Zum Beispiel bietet Tecman, ein Anbieter von akustischen Isolationslösungen für die Automobilindustrie, mehrschichtige Laminat-Dachhimmelmaterialien an, die leichtes Gewebe und Akustikschaum kombinieren, speziell entwickelt für Elektro- und Hybridfahrzeuge, bei denen hochfrequente Geräusche (von Motoren oder Wechselrichtern) stärker ausgeprägt sind.
Wachstum der Pkw-Produktion in aufstrebenden Märkten
Schwellenmärkte wie Indien, China, Indonesien und Mexiko verzeichneten eine starke Produktion von Personenkraftwagen, was die Nachfrage nach Dachhimmeln ankurbelte. Die Segmente der Kompakt- und Mittelklasse wuchsen, da steigende Einkommen Erstkäufer von Autos ermutigten. Regierungen führten Anreize für die lokale Fertigung ein, was die OEMs dazu veranlasste, die Kapazität ihrer Werke zu erhöhen und regionale Modelle mit verbesserter Innenausstattung auf den Markt zu bringen. Zulieferer erweiterten ihre Präsenz in der Nähe von Montagewerken, um eine schnellere Lieferung von Dachhimmelmodulen sicherzustellen. Die wachsende Beliebtheit von SUVs unterstützte das Volumen weiter, da diese Modelle größere und haltbarere Dachhimmelstrukturen erforderten. Automobilhersteller passten auch Materialien an, um klimatische Unterschiede in den Regionen zu berücksichtigen, und erhöhten den Einsatz von feuchtigkeitsbeständigen und hitzestabilen Dachhimmeln. Dieses Produktionswachstum schuf eine anhaltende Nachfragepipeline für OE-Dachhimmel in mehreren Preissegmenten.
- Zum Beispiel zeigen globale Daten, dass im Jahr 2024 die weltweite Fahrzeugproduktion über 92 Millionen Einheiten erreichte.
Verschiebung zu Leichtbau- und nachhaltigen Innenmaterialien
Automobilmarken beschleunigten den Einsatz von leichten Substraten und recycelten Fasern, um Emissionsnormen und Nachhaltigkeitsziele zu erfüllen. Mit Schaumstoff hinterlegter Stoff und Verbundlaminate wurden populär, da sie das Fahrzeuggewicht reduzierten und gleichzeitig die strukturelle Festigkeit beibehielten. OEMs erforschten Naturfaserverstärkungen wie Hanf, Jute und Kenaf für umweltfreundliche Dachhimmellösungen. Vorschriften in Europa und Nordamerika förderten den Einsatz von recycelbaren Materialien und reduzierten VOC-Emissionen in den Kabinen. Zulieferer investierten in biobasierte Klebstoffe und leichtere Schaumformulierungen, um das zirkuläre Design zu unterstützen. Der Übergang zu Elektrofahrzeugen verstärkte weiter die Notwendigkeit für leichte, strukturell stabile Dachhimmel, um die Reichweite zu verlängern. Dieser durch Nachhaltigkeit getriebene Übergang schuf neue Möglichkeiten für innovative Materiallieferanten.
Wichtiger Trend & Gelegenheit
Integration von Elektronik und fortschrittlichen Funktionsmodulen
OEMs übernahmen multifunktionale Dachhimmel, die eingebettete Beleuchtung, Sensoren, Mikrofone und Kabelbäume unterstützen. Panoramadach-Architekturen und intelligente Kabinenkonzepte erhöhten die Notwendigkeit für stärkere, modulare Dachhimmelschalen. Sprachsteuerungssysteme und Ambientebeleuchtungspakete erforderten präzisionsgeformte Dachhimmel mit eingebetteten Halterungen und hitzebeständigen Zonen. Fortschrittliche Fahrerüberwachungssysteme und Kabinensensoren erweiterten die Möglichkeiten für integrierte Elektronik. Automobilhersteller erforschten auch Dünnschichtbeleuchtung und gedruckte Schaltkreise, um das Volumen zu reduzieren und gleichzeitig die Funktionalität zu verbessern. Da Elektrofahrzeuge intelligente Innenräume und vernetzte Funktionen hinzufügten, verlagerten sich die Zulieferer zu modularen Dachhimmelbaugruppen, die Plug-and-Play-Integration unterstützen. Dieser Trend positionierte Dachhimmel als funktionale Elektronikplattform, nicht nur als dekorative Oberfläche.
- Zum Beispiel entwickelt sich laut jüngster Branchenanalyse der moderne Dachhimmel zu multifunktionalen Strukturen, die Beleuchtung, Mikrofone, Antennen und Airbag-Auslösemechanismen beherbergen und es OEMs ermöglichen, Sprachbefehlsmikrofone, Kabinensensorverkabelung und Ambientebeleuchtung in die Dachhimmelbaugruppe zu integrieren.
Erweiterung von EV und Premium-Innenraum-Upgrades
Elektrofahrzeuge zwangen OEMs dazu, Innenräume mit leiseren Kabinen und verbesserter Materialqualität neu zu gestalten, wodurch eine neue Nachfrage nach hochwertigen Dachhimmeln entstand. EV-Plattformen erforderten eine bessere akustische Absorption, um Motor- und Straßengeräusche auszugleichen. Premium-Ausstattungen übernahmen Wildleder-Finish, perforierte Stoffe und mit Verbundwerkstoffen hinterlegte Dachhimmel, um die Ästhetik der Kabine zu verbessern. Automobilhersteller investierten auch in anpassbare Innenraumthemen, was den Einsatz von gestickten Mustern und Soft-Touch-Materialien förderte. Das Wachstum von Mobilitätsdiensten zum Teilen von Fahrzeugen förderte zudem langlebige und fleckenresistente Dachhimmel, um einer hohen Nutzung standzuhalten. Der Aufstieg von Luxus-EVs in China, Europa und den USA eröffnete Chancen für Zulieferer, die fortschrittliche Leichtbauverbundstoffe und umweltfreundliche Auskleidungen anbieten.
- Zum Beispiel verwendet Autoneums Hybrid-Acoustics ECO+ Dachhimmelsystem (Teil seiner breiteren Innenraumproduktlinie) eine mehrschichtige PET-basierte Verbundstruktur, die eine signifikante akustische Leistung bietet und bis zu 50 Prozent leichter sein kann als herkömmliche Lösungen, was zu einer größeren Reichweite für Elektrofahrzeuge beiträgt.
Lokalisierung der Dachhimmelproduktion und Automatisierung
OEMs erhöhten die lokale Beschaffung, um Logistikkosten zu senken und regionale Fertigungsvorgaben zu erfüllen. Zulieferer reagierten, indem sie automatisierte Produktionslinien für Thermoformen, Laminierung und Zuschnitt einrichteten, um die Konsistenz zu verbessern und Abfall zu reduzieren. Modelle mit hohem Volumen setzten auf robotergestütztes Trimmen und Klebstoffanwendungen, um eine stabile Qualität über Chargen hinweg zu liefern. Die Lokalisierung förderte auch Materialinnovationen, die auf lokale Klimabedürfnisse zugeschnitten sind, wie feuchtigkeitsresistente Dachhimmel für tropische Märkte. Automatisierte Werke halfen, Lieferzyklen zu verkürzen und unterstützten Just-in-Time-Bestände für OEMs. Diese Verschiebung hin zu regionalisierter und automatisierter Produktion eröffnete starke Wachstumschancen für etablierte und neue Zulieferer.
Hauptherausforderung
Volatilität der Rohstoffpreise und Störungen der Lieferkette
Schwankende Kosten für Polyurethanschaum, Polyesterstoffe, Klebstoffe und Verbundsubstrate führten zu Unsicherheit für Zulieferer. Viele Rohstoffe waren von petrochemischen Rohstoffen abhängig, die aufgrund geopolitischer Ereignisse und Veränderungen auf den Energiemärkten Preisschwankungen unterlagen. Lieferkettenstörungen nach globalen Logistikverzögerungen beeinträchtigten weiter die Materialverfügbarkeit und zwangen OEMs, Beschaffungspläne anzupassen. Tier-1-Zulieferer standen unter Druck, die Qualität zu halten, während sie steigende Inputkosten managen mussten, was oft die Margen verringerte. Wetterbedingte Störungen und Handelsbeschränkungen verzögerten auch den Versand von Spezialstoffen und Harzen. Diese Faktoren schufen Beschaffungsherausforderungen, insbesondere für Massenproduktionsmodelle, die auf eine stabile Materialversorgung angewiesen sind.
Zunehmende technische Komplexität und Compliance-Anforderungen
Moderne Dachhimmel erforderten höhere Präzision, engere Toleranzen und Kompatibilität mit elektronischen Systemen, was die Produktionskomplexität erhöhte. OEMs stellten strenge Anforderungen an Feuerbeständigkeit, VOC-Emissionen und Crash-Sicherheit, die die Materialauswahl einschränkten. Zulieferer, die in neue Werkzeuge und Fertigungsprozesse investierten, sahen sich hohen Kapitalkosten gegenüber. Die Integration von Sensoren und Verkabelung erforderte fortschrittliche Technik, um Hitzeschäden, Vibrationsprobleme oder Passfehler zu verhindern. Premium- und EV-Modelle verlangten mehrschichtige Strukturen, die in großem Maßstab schwerer zu montieren waren. Die Einhaltung unterschiedlicher globaler Vorschriften verlängerte die Design- und Testzeitleisten. Diese Komplexität stellte kleinere Zulieferer vor Herausforderungen und erhöhte den Bedarf an kontinuierlichen technologischen Upgrades.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von etwa 27% am Markt für Automobilhimmel (OE), unterstützt durch die starke Produktion von SUVs, Pickups und Premiumfahrzeugen. Automobilhersteller in den USA und Kanada setzten auf leichte Himmel mit verbesserter akustischer Kontrolle, um den steigenden Komforterwartungen gerecht zu werden. Große OEMs aktualisierten die Materialspezifikationen, um die Innenräume von Elektrofahrzeugen zu unterstützen, was die Nachfrage nach thermisch stabilen und vibrationsresistenten Laminaten steigerte. Die Region erweiterte auch die Verwendung von Verbund- und schaumstoffbeschichteten Stoffmaterialien, um die Kabinenqualität zu verbessern. Investitionen in lokalisierte Fertigung und Automatisierung stärkten weiter die Zuverlässigkeit der Versorgung über wichtige Fahrzeugplattformen hinweg.
Europa
Europa machte im Jahr 2024 fast 25% des Marktanteils aus, angetrieben durch die hohe Akzeptanz fortschrittlicher Innenraummaterialien und strenge Emissionsnormen, die leichte Himmel-Lösungen förderten. Deutschland, Frankreich, Italien und das Vereinigte Königreich führten Innovationen mit Verbundlaminaten, umweltfreundlichen Stoffen und VOC-armen Klebstoffen an. Premium-Automobilhersteller erweiterten die Verwendung von perforierten und wildlederähnlichen Himmeln, um die Kabinenästhetik in Luxusmodellen zu verbessern. Das Wachstum der Elektrofahrzeugproduktion unterstützte die Nachfrage nach besserer akustischer Isolierung, um Straßen- und Motorgeräusche zu dämpfen. Starke F&E-Investitionen und etablierte Tier-1-Zulieferer halfen Europa, seine Position als führender Markt für hochspezifizierte Himmel zu behaupten.
Asien-Pazifik
Asien-Pazifik dominierte den Markt mit einem Anteil von etwa 39% im Jahr 2024, unterstützt durch die großangelegte Fahrzeugproduktion in China, Indien, Japan und Südkorea. Die hohe Nachfrage nach kompakten und mittelgroßen Autos förderte die Installation von schaumstoffbeschichteten Stoffhimmeln aufgrund von Kosteneffizienz und verbessertem Kabinenkomfort. Regionale OEMs erweiterten ihre Einrichtungen und führten automatisierte Thermoformtechnologien ein, um der steigenden Exportnachfrage gerecht zu werden. Das Wachstum bei Elektrofahrzeugen und Premium-Ausstattungen beschleunigte den Einsatz fortschrittlicher Materialien und mehrschichtiger akustischer Himmel. Die steigende Akzeptanz der Mittelschicht und starke Lokalisierungspolitiken stärkten Asien-Pazifik weiter als die am schnellsten wachsende Region.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 6% des Marktanteils, unterstützt durch moderates Wachstum in der Fahrzeugproduktion in Brasilien, Mexiko und Argentinien. Automobilhersteller konzentrierten sich auf kostengünstige Himmelmaterialien wie synthetische und schaumstoffbeschichtete Stoffe, um kompakte und mittelgroße Modelle zu bedienen. Die Nachfrage stieg, als OEMs erneuerte Innenräume mit besserer NVH-Leistung einführten. Lokale Zulieferer erweiterten ihre Kapazitäten, um Lieferzyklen zu verkürzen und die Importabhängigkeit zu reduzieren. Wirtschaftliche Schwankungen begrenzten die Akzeptanz hochwertiger Materialien, doch die stetige Expansion in regionalen Montagewerken unterstützte die anhaltende Nachfrage nach Himmeln.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 3%, angetrieben durch steigende Fahrzeugmontageoperationen in Südafrika, Marokko und aufstrebenden Golfmärkten. SUVs und leichte Nutzfahrzeuge dominierten die Nachfrage und förderten die Verwendung von langlebigen, hitzebeständigen Himmelmaterialien, die extremen Temperaturen standhalten. Regierungen förderten die lokale Fertigung, was OEMs dazu ermutigte, in regionale Beschaffung zu investieren. Der Verkauf von Premiumfahrzeugen in den GCC-Ländern steigerte die Akzeptanz hochwertiger Himmel mit verbesserter Isolierung. Während die Marktgröße kleiner blieb, unterstützte die allmähliche Expansion in lokalisierter Produktion und steigende Mobilitätsbedürfnisse ein stabiles Wachstum.
Marktsegmentierungen:
Nach Material
- Schaumstoffbeschichteter Stoff
- Baumwollflor-Stoff
- Synthetischer Stoff
- Perforierter Stoff
Nach Himmeltyp
- Hardtop-Automobilhimmel
- Softtop-Automobilhimmel
Nach Fahrzeug
- Kompakt
- Mittelgroß
- Premium
- Luxus
- LCVs
- HCVs
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Automobil-Dachhimmel (OE) wird von führenden Akteuren wie Freudenberg Performance Materials, Lear Corporation, Harodite Industries, Motus Integrated Technologies, Atlas Roofing Corporation, IAC Group, Grupo Antolin, Howa-Tramico, Adient plc und Industrialesusd S.p.A. geprägt. Diese Unternehmen erweiterten ihre Materialportfolios um leichte Verbundwerkstoffe, schaumstoffbeschichtete Laminate und umweltfreundliche Stoffe, die moderne Innendesigns unterstützen. Zulieferer investierten in automatisierte Thermoformung, robotergestütztes Zuschneiden und präzise Laminierungssysteme, um den OEM-Anforderungen an konsistente Passform und verbesserte NVH-Leistung gerecht zu werden. Partnerschaften mit globalen Automobilherstellern stärkten die Lieferstabilität, während das Wachstum bei Elektrofahrzeugen die Entwicklung fortschrittlicher akustischer und hitzebeständiger Dachhimmel förderte. Viele Akteure erweiterten ihre regionalen Produktionsstandorte, um Logistikkosten zu senken und Just-in-Time-Liefermodelle zu unterstützen. Ständige Innovationen bei recycelbaren Substraten und mehrschichtigen Strukturen halfen den Unternehmen, wettbewerbsfähig zu bleiben und sich an globale Nachhaltigkeitsziele anzupassen.
Schlüsselspieler-Analyse
- Freudenberg Performance Materials
- Lear Corporation
- Harodite Industries
- Motus Integrated Technologies
- Atlas Roofing Corporation
- IAC Group
- Grupo Antolin
- Howa-Tramico
- Adient plc
- Industrialesusd S.p.A.
Neueste Entwicklungen
- Im Jahr 2025 brachte Howa-Tramico zusammen mit Fibroline einen neuen, lösungsmittelfreien, trocken imprägnierten Autohimmel in die volle industrielle Produktion, der auf leichtere und recycelbarere OEM-Dachsysteme abzielt.
- Im Juni 2025 übernahm Faway Adient die digitale Schneidelösung VectorAutomotive iP9 von Lectra, um die Kapazität zu erhöhen und die Kosten für die Herstellung von Sitzen und Innenverkleidungen zu senken, was Adients Lieferung von leichten Himmel- und Innenmodulen an globale OEMs unterstützt.
- Im Mai 2025 berichtete die Lear Corporation über die Ergebnisse des ersten Quartals 2025 und bekräftigte Investitionen in Automatisierung, Optimierung der Produktionsstandorte und neue Geschäftserfolge, die ihre Sitz- und E-System-Geschäfte unterstützen (Maßnahmen, die ihre Fähigkeiten in den Bereichen thermischer Komfort und Innenkomponenten, die eng mit Himmel-/Überkopfsystemen verbunden sind, untermauern).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Himmeltyp, Fahrzeug und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich in Richtung leichterer Mehrschichtmaterialien bewegen, um die Effizienzziele von Elektrofahrzeugen zu unterstützen.
- OEMs werden die Verwendung von recycelten und biobasierten Stoffen erhöhen, um Nachhaltigkeitsziele zu erreichen.
- Intelligente Himmel mit eingebetteter Beleuchtung, Sensoren und Mikrofonen werden breitere Anwendung finden.
- Die Automatisierung in der Thermoformung und beim Trimmen wird sich ausweiten, um die Qualität zu verbessern und Abfall zu reduzieren.
- Premium-Fahrzeuge werden die Nachfrage nach wildlederähnlichen und fortschrittlichen akustischen Himmeln antreiben.
- Regionale Produktionsstandorte werden wachsen, da OEMs die Beschaffung lokalisieren, um schnellere Lieferungen zu ermöglichen.
- Verbesserte NVH-Leistungsanforderungen werden die Lieferanten dazu drängen, Schaumstoffschichten mit höherer Dichte zu entwickeln.
- Himmel, die für Panoramadächer und große Glasflächen ausgelegt sind, werden häufiger vorkommen.
- Materialinnovationen werden auf Hitzebeständigkeit und Haltbarkeit für Märkte mit extremem Klima abzielen.
- Die Zusammenarbeit zwischen OEMs und Tier-1-Zulieferern wird sich für die Integration modularer Himmel verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Automobil-Himmel (OE) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Automobil-Himmelverkleidungen (OE) zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Automobil-Dachhimmel (OE) hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Automobil-Himmel (OE) antreiben?
Wer sind die führenden Unternehmen im Markt für Automobil-Himmel (OE)?
Welche Region hatte den größten Anteil am Markt für Automobil-Headliner (OE)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Automobilhimmel (OE) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Automobilhimmel (OE) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.85 billion → 2032: USD 16.69 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Automobilhimmel (OE) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Automobilhimmel (OE) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Automobilhimmel (OE) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Automobilhimmel (OE) Market Drivers
- 3.3 Markt für Automobilhimmel (OE) Market Restraints & Challenges
- 3.4 Markt für Automobilhimmel (OE) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Automobilhimmel (OE) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Automobilhimmel (OE) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Automobilhimmel (OE) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Automobilhimmel (OE) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Automobilhimmel (OE) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Automobilhimmel (OE) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Automobilhimmel (OE) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Automobilhimmel (OE) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Automobilhimmel (OE) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Automobilhimmel (OE) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Automobilhimmel (OE) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Automobilhimmel (OE) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Automobilhimmel (OE) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Automobilhimmel (OE) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Automobilhimmel (OE) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Automobilhimmel (OE) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Automobilhimmel (OE) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Automobilhimmel (OE) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Automobilhimmel (OE) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
