
Marktübersicht
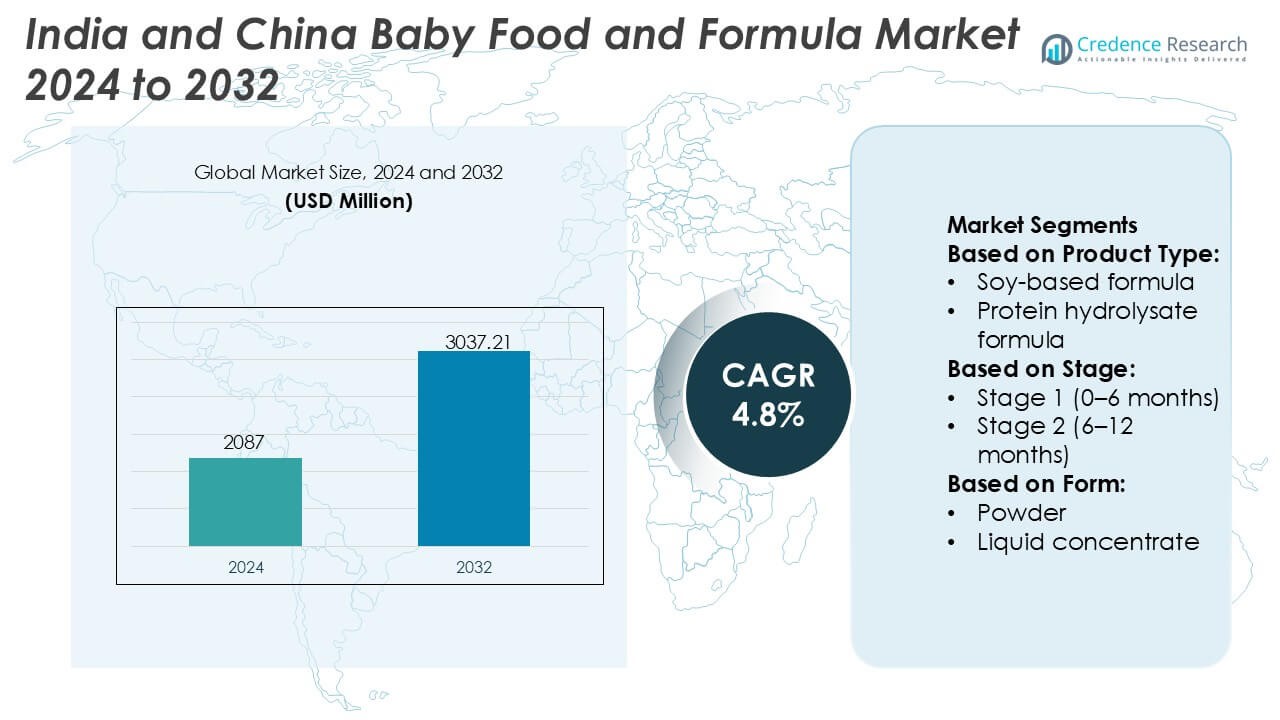
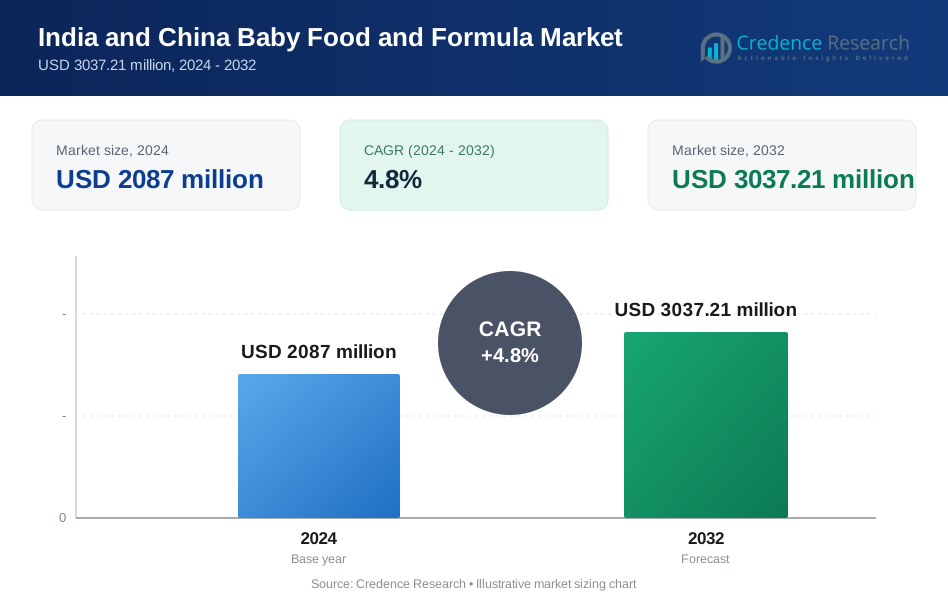
Der Markt für Babynahrung und -milchpulver in Indien und China wurde im Jahr 2024 auf 2087 Millionen USD geschätzt und wird voraussichtlich bis 2032 3037,21 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Babynahrung und -milchpulver in Indien und China 2024 | USD 2087 Millionen |
| Markt für Babynahrung und -milchpulver in Indien und China, CAGR | 4,8% |
| Marktgröße für Babynahrung und -milchpulver in Indien und China 2032 | USD 3037,21 Millionen |
Der Markt für Babynahrung und -milchpulver in Indien und China zeichnet sich durch eine Mischung aus multinationalen und regionalen Herstellern aus, die ihre Wettbewerbspositionen durch erweiterte Produktportfolios, angereicherte Formulierungen und Investitionen in lokale Produktionskapazitäten stärken. Unternehmen konzentrieren sich darauf, die Nährstoffdichte zu erhöhen, die Agilität der Lieferkette zu verbessern und SKUs an die sich entwickelnden Verbraucherpräferenzen in städtischen und halb-städtischen Gebieten anzupassen. Innovationen in biologischen, hypoallergenen und stadienspezifischen Formeln unterstützen eine breitere Marktdurchdringung, während digitale Vertriebskanäle die Markenreichweite bei jungen Eltern beschleunigen. China ist die führende Region mit einem genauen Marktanteil von 58 %, angetrieben durch höhere Pro-Kopf-Ausgaben, Premiumisierungstrends und starke Akzeptanz fortschrittlicher Säuglingsernährungsprodukte.
Markteinblicke
- Der Markt erreichte im Jahr 2024 2087 Millionen USD und wird voraussichtlich bis 2032 3037,21 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % im Prognosezeitraum.
- Die steigende Nachfrage nach angereicherten, biologischen und stadienspezifischen Formeln treibt die Akzeptanz voran, unterstützt durch ein höheres Ernährungsbewusstsein und erhöhte Ausgaben junger Eltern in beiden Ländern.
- Das schnelle Wachstum des E-Commerce, die Premiumisierung und das digitale Markenengagement prägen die Markttrends, wobei Verbraucher zunehmend zu speziellen SKUs wechseln, die eine verbesserte Verdaulichkeit und gezielte Ernährung bieten.
- Die Wettbewerbsintensität nimmt zu, da multinationale und regionale Akteure die lokale Produktion ausweiten, aber Lieferkettenbeschränkungen und Preissensibilität in ländlichen Gebieten wirken als Hemmnisse für Premiumprodukte.
- China führt die regionale Landschaft mit einem genauen Anteil von 58 % an, während Folgemilchformeln den dominanten Segmentanteil halten, was die starke Akzeptanz bei berufstätigen Eltern widerspiegelt, die nach praktischen und ausgewogen ernährenden Fütterungslösungen suchen.
Marktsegmentierungsanalyse:
Nach Produkttyp
Formeln auf Basis von Kuhmilch sind die dominierende Produktkategorie, wobei Standard-Kuhmilchformeln einen genauen Marktanteil von 42 % in Indien und China halten. Ihre Führungsposition resultiert aus hohen Empfehlungen von Kinderärzten, breiter Verfügbarkeit im Einzelhandel und starker Verbraucherbekanntheit. Steigende Doppelverdienerhaushalte und die Präferenz für ernährungsphysiologisch ausgewogene Alternativen stärken die Nachfrage. Spezialformeln wie laktosefreie, anti-reflux und auf Aminosäuren basierende Varianten gewinnen an Bedeutung bei Säuglingen mit medizinischen Empfindlichkeiten, während hydrolysierte und proteinmodifizierte Formeln aufgrund der vermehrten Diagnose von Allergien und Verdauungsunverträglichkeiten im frühen Leben stetig zunehmen.
- Zum Beispiel liefert Bellamy’s Organic Infant Formula Stage 1 etwa 1,4 g Protein, 7,8 mg DHA und 69 kcal pro 100 ml zubereiteter Nahrung, was das Engagement des Unternehmens für zertifizierte, organische, nährstoffreiche Formulierungen widerspiegelt, die strenge australische Sicherheits- und Zusammensetzungsstandards erfüllen.
Nach Stufe
Innerhalb der altersbasierten Ernährungsstufen bleibt Stufe 1 (0–6 Monate) mit einem genauen Marktanteil von 38 % das dominierende Teilsegment, angetrieben durch hohe Konsumfrequenz und medizinische Empfehlungen für eine angemessene Ernährung in der frühen Lebensphase. Das Wachstum wird durch steigende Geburtenraten in ausgewählten Provinzen Chinas und zunehmende institutionelle Geburten in Indien verstärkt, die Eltern mit professionell empfohlenen Fütterungslösungen vertraut machen. Formeln der Stufen 2 und 3 verzeichnen eine beschleunigte Akzeptanz, da Eltern zu angereicherten Mischungen übergehen, die das Immunsystem und die Gehirnentwicklung unterstützen, während Produkte der Stufe 4 aufgrund der Positionierung als Premium-Kleinkindernahrung an Bedeutung gewinnen.
- Zum Beispiel enthält Friso Gold Stage 2 von Royal FrieslandCampina N.V. etwa 1,7 g Galacto-Oligosaccharide (GOS) pro 100 g Pulver und etwa 120 mg DHA pro 100 g, was das Engagement des Unternehmens in fortschrittliche Nährstoffstrukturen widerspiegelt, die die Darmgesundheit und die frühe neuronale Entwicklung unterstützen sollen.
Nach Form
Pulverformel dominiert die Formkategorie mit einem genauen Marktanteil von 64 %, unterstützt durch Erschwinglichkeit, lange Haltbarkeit und umfangreiche SKU-Verfügbarkeit sowohl in Online- als auch Offline-Einzelhandelskanälen. Eltern in Indien und China bevorzugen Pulverformate für flexible Portionierung und kostengünstige tägliche Fütterung. Flüssigkonzentrat- und gebrauchsfertige Formate expandieren unter städtischen Verbrauchern, die nach Bequemlichkeit suchen, insbesondere in Chinas Städten der ersten Kategorie, wo zeitkomprimierte Lebensstile die Nachfrage nach einzeldosierten, sterilen Optionen erhöhen. Höhere Preise und geringere Vertriebsdurchdringung halten jedoch ihre Akzeptanz unter den pulverförmigen Alternativen trotz steigender Premiumisierungstrends zurück.
Wichtige Wachstumsfaktoren
- Steigende Urbanisierung und wachsende Anzahl berufstätiger Eltern
Die Urbanisierung in Indien und China beschleunigt die Akzeptanz von kommerzieller Babynahrung und Formeln, da berufstätige Eltern nach bequemen, ernährungsphysiologisch ausgewogenen Fütterungsoptionen suchen. Die zunehmende Beteiligung von Frauen an der Erwerbsbevölkerung verstärkt die Abhängigkeit von formelgestützter Ernährung, insbesondere in Kernfamilien mit begrenzter Betreuungshilfe. Strukturierte Mutterschaftsprogramme in Metropolen, eine breitere Durchdringung von Kindertagesstätten und ein verbessertes Bewusstsein der Mütter formen stärkere Ernährungsentscheidungen in der frühen Lebensphase. Die Erweiterung des Einzelhandelsvertriebs und zugängliche E-Commerce-Kanäle unterstützen das Wachstum der Kategorie weiter, indem sie Eltern einen konsistenten Zugang zu zertifizierten, hochwertigen Formeln und verpackten Babynahrungslösungen bieten.
- Zum Beispiel enthält Abbott's Similac Pro-Advance 0,2 g/L 2’-Fucosyllactose (2’-FL HMO) und liefert in bestimmten Formulierungen etwa 0,076 mg Lutein pro Liter, was die Anwendung bioaktiver Komponenten des Unternehmens zeigt, die die Immun- und Sehentwicklung bei Säuglingen unterstützen.
- Starke Empfehlung von Kinderärzten und wachsendes Bewusstsein für medizinische Ernährung
Kinderärzte in Indien und China empfehlen zunehmend wissenschaftlich formulierte Säuglingsnahrungsprodukte, was das Vertrauen stärkt und die Durchdringung der Kategorie beschleunigt. Aufklärungskampagnen, die auf ausgewogene Ernährung in der frühen Lebensphase abzielen, beeinflussen Eltern, Standard- und Spezialformeln zu übernehmen, insbesondere für Säuglinge mit empfindlichen Verdauungs- oder allergischen Bedingungen. Krankenhäuser und Entbindungskliniken verstärken diesen Wandel, indem sie Ernährungsberatung in postnatale Programme integrieren. Die wachsende Akzeptanz von hydrolysierten, laktosearmen und angereicherten Mischungen spiegelt das steigende Vertrauen in klinisch validierte Formulierungen wider, die die Immunität, kognitive Entwicklung und gesundes Wachstum in den ersten zwei Lebensjahren unterstützen.
- Zum Beispiel bietet Arla Foods amba’s Lacprodan® ALPHA-50 Alpha-Lactalbumin-Zutat eine Mindestproteinreinheit von 90 % (davon 90 % Alpha-Lactalbumin) und bietet im Allgemeinen einen hohen Gehalt an essenziellen Aminosäuren wie Tryptophan und Cystein, was den Fortschritt des Unternehmens in der Säuglingsmilchprotein-Technologie zeigt, die entwickelt wurde, um strenge medizinische Ernährungsstandards zu erfüllen.
- Premiumisierung und Verschiebung hin zu hochwertiger, sauberer Ernährung
Verbraucher in beiden Märkten zeigen eine stärkere Präferenz für Premiumprodukte mit sauberem Etikett, einschließlich organischer, auf Ziegenmilch basierender und spezieller hypoallergener Formeln. Steigende verfügbare Einkommen, insbesondere in Chinas städtischen Ballungsräumen, verstärken die Bereitschaft, mehr für hochwertige Zutaten, fortschrittliche Formulierungen und internationale Marken zu zahlen. In Indien beschleunigen aspiratives Kaufverhalten und der Einfluss digitaler Eltern-Communities die Einführung angereicherter Mischungen mit DHA, Probiotika und immunsystemunterstützenden Nährstoffen. Unternehmen nutzen diesen Wandel, indem sie wertsteigernde SKUs und transparente Kennzeichnungen einführen, die Produktsicherheit, Reinheit und verbesserte funktionale Vorteile gewährleisten.
Wichtige Trends & Chancen
- Ausbau von E-Commerce und Direktvertriebsmodellen für Ernährung
Digitale Plattformen schaffen bedeutende Wachstumschancen in Indien und China, indem sie Eltern bequemen Zugang zu authentischen Markenformeln, automatischen Nachfüllservices und personalisierten Ernährungsempfehlungen bieten. Das wachsende Vertrauen in Online-Kanäle, angetrieben durch verbesserte Produktauthentifizierungssysteme und influencer-geführte Bildung, treibt die schnelle Einführung von Premium- und Spezialformeln voran. Abonnementbasierte Liefermodelle gewinnen bei städtischen Eltern an Bedeutung, die nahtlose Verfügbarkeit suchen. Verbesserte digitale Sichtbarkeit, gezielte Werbeaktionen und kuratierte Produktbündel stärken den grenzüberschreitenden Konsum, insbesondere in China, wo importierte Säuglingsnahrungsmarken eine starke Online-Nachfrage aufrechterhalten.
- Zum Beispiel enthält die NAN SupremePro-Formulierung von Nestlé typischerweise etwa 0,105 g/L (oder 105 mg/L) 2’-Fucosyllactose (2’-FL HMO) und etwa 0,035 g/L (oder 35 mg/L) Lacto-N-neotetraose (LNnT) im zubereiteten Futter, was die Anwendung klinisch erforschter Oligosaccharide zur Unterstützung der Immunität und der Verdauungsgesundheit durch das Unternehmen demonstriert.
- Wachsende Nachfrage nach Spezial-, Medizin- und Zustands-spezifischen Formeln
Ein bemerkenswerter Trend ist die steigende Akzeptanz von Spezialformeln, die Verdauungsempfindlichkeiten, Laktoseintoleranz und Allergiemanagement adressieren. Eine erhöhte Diagnose von Kuhmilchproteinallergie und Refluxerkrankungen veranlasst Eltern, auf Aminosäure-basierte, hydrolysierte und Anti-Reflux-Formulierungen umzusteigen. Gesundheitsdienstleister integrieren zunehmend solche Produkte in maßgeschneiderte Ernährungspläne, was ihre klinische Relevanz erweitert. Hersteller reagieren mit Innovationen in Protein-Hydrolysaten, mikronährstoffangereicherten Mischungen und Zusatzstoffen für die Darmgesundheit. Dieser Trend schafft wertvolle Chancen, da Eltern medizinisch ausgerichtete Ernährungslösungen für Säuglinge mit spezifischen Ernährungsbedürfnissen priorisieren.
- Zum Beispiel enthält die hypoallergene Säuglingsnahrung von Perrigo Company plc 100% umfangreich hydrolysiertes Kaseinprotein und liefert 17 mg DHA pro 100 kcal (was etwa 90 mg DHA pro 100 g Pulver entspricht), was den Fokus auf klinisch unterstützte Lösungen für Säuglinge mit speziellen Ernährungsbedürfnissen unterstreicht.
- Fortschritte in F&E und Einführung von bio-optimierten und organischen Formeln
Unternehmen in Indien und China investieren in F&E, um bio-optimierte Formeln zu entwickeln, die die Zusammensetzung der menschlichen Milch näher nachahmen. Das Wachstum beschleunigt sich in Bereichen wie der Einbeziehung von Humanmilch-Oligosacchariden (HMO), der Anreicherung mit Probiotika und der Beschaffung von organisch zertifizierten Zutaten. Ziegenmilch- und pflanzenbasierte Formulierungen treten als Segmente mit hohem Potenzial hervor, insbesondere bei Verbrauchern, die eine sanftere Verdauung und natürliche Ernährung suchen. Zunehmende regulatorische Zulassungen für organische und Clean-Label-Formulierungen ermöglichen weitere Produkteinführungen. Diese Innovationen verbessern Premium-Produktportfolios und erweitern die adressierbare Nachfrage in Mittel- und Oberschicht-Haushalten.
Wichtige Herausforderungen
- Regulatorische Komplexität und strenge Compliance-Anforderungen
Sowohl Indien als auch China setzen strenge Sicherheits-, Kennzeichnungs- und Formulierungsregeln für Säuglingsnahrungsprodukte durch, was Compliance-Belastungen für globale und lokale Hersteller schafft. Häufige Überarbeitungen der Zusammensetzungsstandards, Importdokumentationsregeln und obligatorische Qualitätskontrollen verlängern die Produktzulassungszeiten. Marken, die grenzüberschreitend tätig sind, stehen unter zusätzlicher Beobachtung hinsichtlich der Herkunft der Zutaten und der Nährwertangaben, was die betriebliche Flexibilität einschränkt. Diese regulatorischen Anforderungen erhöhen die Markteintrittskosten und verlangsamen Innovationszyklen, was die Wettbewerbsfähigkeit kleinerer Unternehmen einschränkt. Die Gewährleistung einer konsistenten Compliance in Herstellung, Verpackung und Vertrieb bleibt eine große Herausforderung für die Branche.
- Wettbewerb durch Stillförderung und kulturelle Vorlieben
Starke staatliche und gesundheitsgeleitete Stillförderungsprogramme schränken den Werbebereich für Säuglingsnahrung ein, insbesondere in den frühen Segmenten. Die kulturelle Vorliebe für hausgemachte Babynahrung in Indien hemmt zusätzlich die Akzeptanz von verpackten Alternativen bei preisbewussten und traditionellen Haushalten. In China ermöglichen verbesserte Mutterschaftsleistungen längere Stillzeiten, was die Abhängigkeit von Stage-1-Formeln verringert. Bedenken über Fehlinformationen und emotionale Vorurteile gegenüber natürlicher Ernährung behindern ebenfalls die Durchdringung. Um Wachstum zu erhalten, müssen Marken wissenschaftliche Glaubwürdigkeit, Sicherheitsgarantien und funktionelle Ernährungsnutzen betonen, während sie sich an restriktive Marketingvorschriften halten.
Regionale Analyse
Nordamerika
Nordamerika hält einen genauen 23% Marktanteil, unterstützt durch hohe Kaufkraft, starke Gesundheitsrichtlinien und weit verbreitete Verfügbarkeit von Premium-Säuglingsnahrungsprodukten. Eltern greifen zunehmend zu Bio-, hypoallergenen und mit HMO angereicherten Formeln, da das Bewusstsein für die Optimierung der Ernährung in den frühen Lebensjahren steigt. Die Region profitiert von strengen regulatorischen Standards, die das Vertrauen in die Produktqualität und -sicherheit stärken. Das Wachstum intensiviert sich durch expandierende E-Commerce-Kanäle und abonnementbasierte Auffüllmodelle, die für komfortorientierte Haushalte attraktiv sind. Obwohl die Geburtenraten niedrig bleiben, tragen erhöhte Ausgaben pro Kind und die starke Akzeptanz von Spezialformeln weiterhin zur Marktexpansion bei.
Europa
Europa macht einen genauen 20% Marktanteil aus, angetrieben durch starke Verbraucherpräferenzen für Clean-Label-, Bio- und nachhaltig bezogene Babynahrungs- und Formelprodukte. Strenge regulatorische Rahmenbedingungen unter der EFSA verstärken die Produktqualität und fördern die Akzeptanz von Formeln mit fortschrittlichen Nährstoffzusammensetzungen, einschließlich Ziegenmilch-basierter und laktosefreier Optionen. Die Nachfrage konzentriert sich auf westeuropäische Länder, in denen Premiumisierung und Markenloyalität hoch bleiben. Osteuropa zeigt eine stetige Aufnahme, angetrieben durch verbesserten Einzelhandelszugang und steigende Einkommen. Umweltbedenken und Rückverfolgbarkeitsanforderungen prägen die Innovation weiter und ermöglichen es Herstellern, umweltfreundliche Verpackungen und verantwortungsvoll bezogene Zutatenportfolios einzuführen.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert die globale Landschaft mit einem genauen 38% Marktanteil, angeführt von starkem Konsum in China, Indien, Japan und Südostasien. Rasche Urbanisierung, zunehmende weibliche Erwerbsbeteiligung und steigendes Bewusstsein für Kinderernährung beschleunigen die Akzeptanz von Formeln in verschiedenen Einkommensgruppen. Premium- und Spezialformeln gewinnen an Bedeutung, da Eltern Verdauungskomfort, Immununterstützung und kognitive Entwicklung priorisieren. E-Commerce-Ökosysteme in China und Südostasien verbessern den Zugang zu importierten und biologischen Marken erheblich. Trotz unterschiedlicher Erschwinglichkeitsbeschränkungen in der Region verstärken anhaltendes Wirtschaftswachstum und erweiterte Gesundheitsrichtlinien weiterhin die Marktführerschaft.
Lateinamerika
Lateinamerika hält einen genauen 10% Marktanteil, gekennzeichnet durch die zunehmende Akzeptanz von Säuglingsnahrung in städtischen Zentren und das steigende Bewusstsein für ausgewogene Ernährung in den frühen Lebensjahren. Brasilien und Mexiko treiben die regionale Nachfrage an, unterstützt durch expandierende moderne Einzelhandelsnetzwerke und verbesserten Zugang zu angereicherten Formeln. Wirtschaftliche Schwankungen dämpfen den Konsum in einigen Märkten, doch der zunehmende Fokus auf die Gesundheit von Säuglingen unterstützt die Aufnahme von Premium- und Spezialprodukten. Regierungsprogramme zur Förderung der Ernährung von Müttern und Kindern beeinflussen das Kaufverhalten weiter. Der Aufstieg des digitalen Einzelhandels und lokal angepasster Produktlinien stärkt die Verfügbarkeit und hilft Marken, preissensible Verbrauchersegmente zu durchdringen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen genauen 9% Marktanteil aus, angetrieben durch steigende Geburtenraten, den Ausbau der Gesundheitsinfrastruktur und die zunehmende Akzeptanz kommerzieller Säuglingsnahrungslösungen. Golfstaaten führen die Nachfrage aufgrund höherer verfügbarer Einkommen und der Vorliebe für importierte Premium-Formeln an, einschließlich Bio- und Ziegenmilchvarianten. In Afrika stärkt die Urbanisierung die Akzeptanz, obwohl in ländlichen Märkten weiterhin Herausforderungen in Bezug auf die Erschwinglichkeit bestehen. Pädiatrische Befürwortung für ausgewogene Ernährung fördert die Aufnahme von eisenangereicherten und hypoallergenen Formeln. Die zunehmende Modernisierung der Einzelhandelskanäle und die Durchdringung des E-Commerce verbessern den Zugang und unterstützen eine allmähliche, aber stetige Marktexpansion über verschiedene Einkommensgruppen hinweg.
Marktsegmentierungen:
Nach Produkttyp:
- Soja-basierte Formel
- Protein-Hydrolysat-Formel
Nach Stufe:
- Stufe 1 (0–6 Monate)
- Stufe 2 (6–12 Monate)
Nach Form:
- Pulver
- Flüssigkonzentrat
Nach Geographie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Mittlerer Osten
- Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft auf dem indischen und chinesischen Markt für Babynahrung und -formeln umfasst Akteure wie Bellamy's Organic, Royal FrieslandCampina N.V., Abbott, Arla Foods amba, Nestle S.A., Perrigo Company plc, Reckitt Benckiser Group plc, Yili Group, Danone SA und The Kraft Heinz Company. Der Markt für Babynahrung und -formeln in Indien und China ist geprägt von schneller Produktinnovation, starker behördlicher Aufsicht und zunehmender Verbraucherpräferenz für Premium-Ernährungslösungen. Unternehmen konkurrieren durch Fortschritte in Clean-Label-Formulierungen, Bio-Zertifizierungen, hypoallergene Mischungen und mit HMO angereicherte Produkte, die darauf abzielen, die Zusammensetzung menschlicher Milch nachzuahmen. Die expandierenden digitalen Handelsökosysteme, insbesondere in China, intensivieren den Wettbewerb, da Marken Online-Kanäle nutzen, um eine größere Reichweite, Authentifizierungsfunktionen und gezielte Ansprache junger Eltern zu erreichen. In Indien konzentrieren sich die Wettbewerbsdynamiken auf Erschwinglichkeit, Einzelhandelsdurchdringung und Vertrauensbildung durch medizinische Empfehlungen. In beiden Ländern treiben kontinuierliche Reformulierungen, Nachhaltigkeitsinitiativen und Investitionen in Rückverfolgbarkeitstechnologien die Differenzierung voran und stärken die langfristige Marktpositionierung.
Analyse der Hauptakteure
- Bellamy's Organic
- Royal FrieslandCampina N.V.
- Abbott
- Arla Foods amba
- Nestle S.A.
- Perrigo Company plc
- Reckitt Benckiser Group plc
- Yili Group
- Danone SA
- The Kraft Heinz Company
Jüngste Entwicklungen
- Im April 2025 brachte Bobbie seine Organic Whole Milk Infant Formula auf den Markt, die erste USDA-zertifizierte Bio-Vollmilch-Formel, die in Amerika hergestellt wird. Nach drei Jahren Forschung und Entwicklung bietet sie eine sauberere, europäische Standardformel mit Vollmilchfett für eine leichtere Verdauung, unterstützt die Gehirn- und Darmgesundheit mit MFGM und DHA, ohne Palmöl, Soja oder synthetische Zusätze. Sie wurde zum vierten Angebot der Marke und erhielt höchste Auszeichnungen von Expert Consumers.
- Im Februar 2025 führte Iceland Foods in Zusammenarbeit mit der Wohltätigkeitsorganisation Feed neue Etiketten für Säuglingsnahrung in Großbritannien ein, wodurch es der erste Einzelhändler wurde, der evidenzbasierte Informationen bereitstellt, um zu klären, dass alle Anfangsnahrungen für Säuglinge unabhängig von Marke oder Preis ernährungsphysiologisch gleichwertig sind, und damit Stigmatisierung und hohe Kosten für Eltern bekämpft.
- Im Januar 2025 kündigte die U.S. Food and Drug Administration (FDA) ihre langfristige nationale Strategie zur Erhöhung der Widerstandsfähigkeit des US-Marktes für Säuglingsnahrung an, die auf früheren Bemühungen aufbaut, eine weitere Krise wie den Mangel zu verhindern. Diese Strategie konzentriert sich auf die Verbesserung des Informationsaustauschs, die Stärkung der Integrität der Lieferkette, die Verhinderung von Kontaminationen und die Förderung neuer Hersteller zur Erhöhung des Angebots, um einen stetigen, sicheren und diversifizierten Markt für Säuglingsnahrung für gefährdete Familien zu gewährleisten.
- Im Oktober 2024 kündigte Nestlé Indien die Einführung von 14 neuen Cerelac-Babynahrungsvarianten ohne zugesetzten raffinierten Zucker an, als direkte Reaktion auf die globale Prüfung durch Berichte von Public Eye und IBFAN, die das Unternehmen beschuldigten, in Entwicklungsländern zuckerreichere Versionen im Vergleich zu Europa zu verkaufen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich weiter in Richtung Premium-, Bio- und Clean-Label-Formeln verschieben, da Eltern sicherere und reinere Ernährungsoptionen priorisieren.
- Die Nachfrage nach Spezialformeln wird steigen, da die Diagnose von Verdauungsempfindlichkeiten, Allergien und Laktoseintoleranz häufiger wird.
- Digitale Vertriebskanäle werden ihren Einfluss stärken, da E-Commerce und Abonnementmodelle in städtischen Zentren expandieren.
- Formulierungen, die Muttermilch nachahmen und HMOs, Probiotika und fortschrittliche bioaktive Komponenten enthalten, werden eine stärkere Verbraucherakzeptanz gewinnen.
- Die lokale Produktentwicklung wird beschleunigt, um regionale Ernährungsgewohnheiten und kulturell bevorzugte Fütterungspraktiken zu berücksichtigen.
- Partnerschaften mit Krankenhäusern und Empfehlungen von Kinderärzten werden eine größere Rolle bei der Gestaltung der Markenvertrauenswürdigkeit und Produktpräferenz spielen.
- Verzehrfertige und auf Bequemlichkeit ausgerichtete Formate werden bei zeitlich eingeschränkten städtischen Eltern stärker angenommen.
- Nachhaltigkeitsinitiativen werden die Hersteller zu umweltfreundlicher Verpackung und verantwortungsvoll beschafften Zutaten drängen.
- Grenzüberschreitende und importierte Formeln werden in China weiterhin an Bedeutung gewinnen, unterstützt durch das Vertrauen in strenge Qualitätsstandards.
- Unternehmen werden ihre Investitionen in Rückverfolgbarkeit, digitale Authentifizierung und Sicherheitsgarantien intensivieren, um das Verbrauchervertrauen zu stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Babynahrung und -milchpulver in Indien und China, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Babynahrung und -milchpulver in Indien und China voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Baby-Nahrungs- und Milchpulvermarktes in Indien und China hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Babynahrung und Säuglingsnahrung in Indien und China antreiben?
Wer sind die führenden Unternehmen im Markt für Babynahrung und -milchpulver in Indien und China?
Welche Region hatte 2024 den größten Anteil am Markt für Babynahrung und -milchpulver in Indien und China?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Babynahrung und Säuglingsnahrung in Indien und China Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2087 million → 2032: USD 3037.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Drivers
- 3.3 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Restraints & Challenges
- 3.4 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Babynahrung und Säuglingsnahrung in Indien und China Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Babynahrung und Säuglingsnahrung in Indien und China Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Babynahrung und Säuglingsnahrung in Indien und China category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Babynahrung und Säuglingsnahrung in Indien und China Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Babynahrung und Säuglingsnahrung in Indien und China market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Babynahrung und Säuglingsnahrung in Indien und China Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Babynahrung und Säuglingsnahrung in Indien und China Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Babynahrung und Säuglingsnahrung in Indien und China (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Babynahrung und Säuglingsnahrung in Indien und China Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Babynahrung und Säuglingsnahrung in Indien und China Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Babynahrung und Säuglingsnahrung in Indien und China Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Babynahrung und Säuglingsnahrung in Indien und China Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Babynahrung und Säuglingsnahrung in Indien und China Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Babynahrung und Säuglingsnahrung in Indien und China Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Babynahrung und Säuglingsnahrung in Indien und China Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Babynahrung und Säuglingsnahrung in Indien und China Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Babynahrung und Säuglingsnahrung in Indien und China Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
