
Marktübersicht
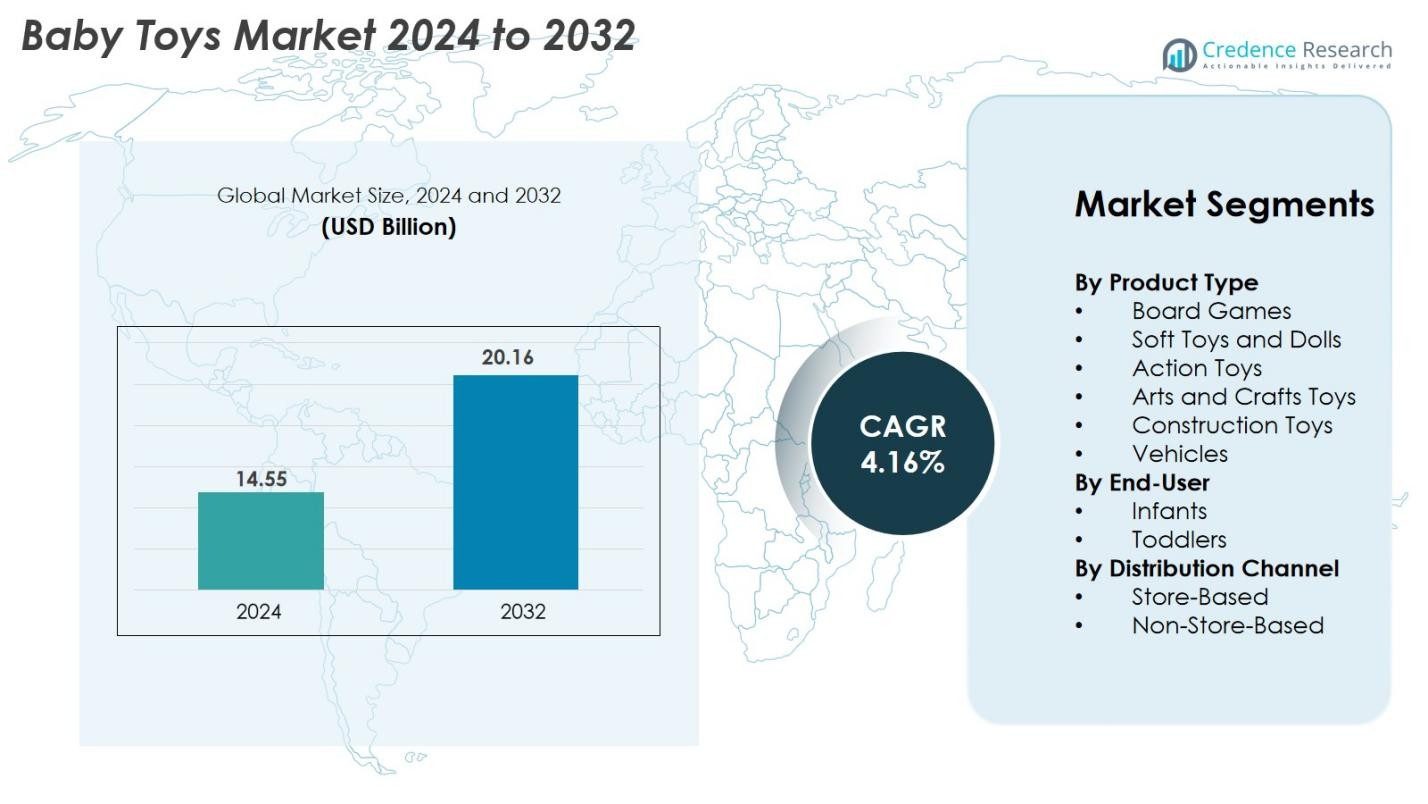
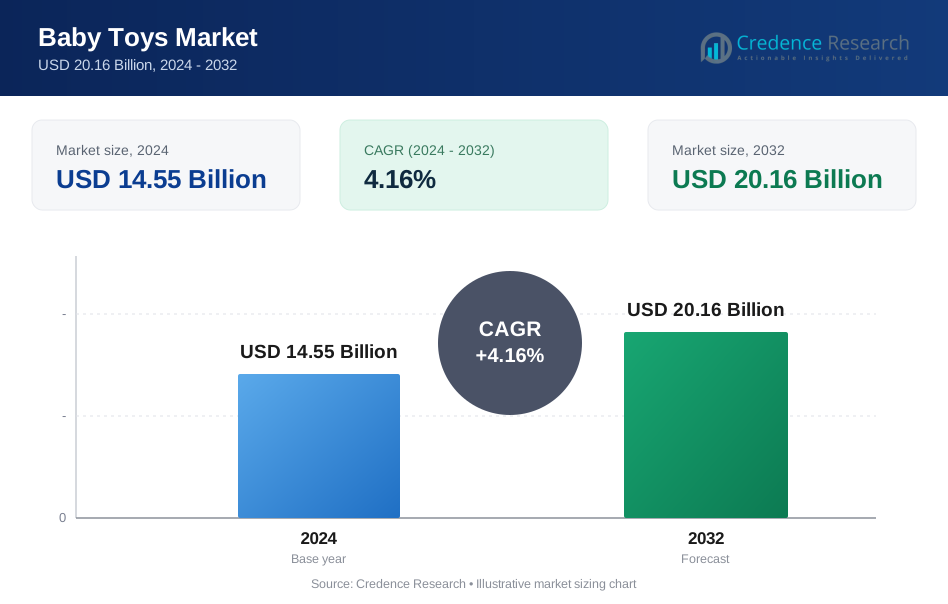
Der Markt für Babyspielzeug wurde im Jahr 2024 auf 14,55 Milliarden USD geschätzt und soll bis 2032 20,16 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,16 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Babyspielzeug 2024 | 14,55 Milliarden USD |
| Markt für Babyspielzeug, CAGR | 4,16% |
| Marktgröße für Babyspielzeug 2032 | 20,16 Milliarden USD |
Der Markt für Babyspielzeug wird geprägt durch die starke Präsenz globaler Marktführer wie LEGO System A/S, Mattel Inc., Hasbro Inc., Bandai Namco Holdings Inc., Spin Master, Kids II Inc., Nintendo Co. Ltd., Brandstätter Group und Tomy Company Ltd., die Innovationen durch Markenproduktlinien, nachhaltige Designs und umfangreiche Einzelhandels- und E-Commerce-Netzwerke vorantreiben. Diese Unternehmen haben aufgrund weitreichender Vertriebskanäle und hoher Markenbekanntheit einen erheblichen Wettbewerbsvorteil. Regional führt der asiatisch-pazifische Raum den Markt mit einem Anteil von 34,8 % an, unterstützt durch steigende Geburtenraten, zunehmende E-Commerce-Akzeptanz und starke Fertigungskapazitäten, was ihn zum einflussreichsten und am schnellsten wachsenden regionalen Markt macht.
Markteinblicke
- Der Markt für Babyspielzeug wurde im Jahr 2024 auf 14,55 Milliarden USD geschätzt und soll bis 2032 20,16 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,16 % im Prognosezeitraum.
- Das Marktwachstum wird durch das steigende Bewusstsein für frühkindliche Entwicklung, zunehmende verfügbare Einkommen und starke Nachfrage nach Plüschtieren und Puppen angetrieben, die aufgrund von Sicherheits-, Komfort- und emotionalen Engagementvorteilen einen führenden Anteil von 32,4 % halten.
- Zu den aufkommenden Trends gehören die rasche Einführung umweltfreundlicher Materialien, nachhaltigkeitsorientierte Designs und die zunehmende Integration interaktiver und sensorischer Funktionen, die kognitive und motorische Fähigkeiten fördern.
- Die Wettbewerbslandschaft wird von großen Akteuren wie LEGO System A/S, Mattel Inc., Hasbro Inc., Bandai Namco Holdings Inc. und Spin Master geprägt, wobei der Wettbewerb aufgrund von Preissensibilität und der Präsenz kostengünstiger regionaler Hersteller intensiver wird.
- Der asiatisch-pazifische Raum führt den Markt mit einem regionalen Anteil von 34,8 % an, gefolgt von Nordamerika mit 31,2 % und Europa mit 27,5 %, unterstützt durch starke Einzelhandelsnetzwerke, steigende Online-Durchdringung und zunehmende Nachfrage nach Bildungs- und Entwicklungsspielzeugen.
Analyse der Marktsegmentierung
Nach Produkttyp
Der Markt für Babyspielzeug nach Produkttyp wird von Plüschtieren und Puppen dominiert, die 2024 einen Anteil von 32,4 % des Gesamtmarktes ausmachen. Diese Dominanz wird durch den steigenden elterlichen Fokus auf Sicherheit, emotionale Entwicklung und komfortbasierte Spielzeuge, die für Säuglinge und Kleinkinder geeignet sind, angetrieben. Konstruktionsspielzeuge und Brettspiele gewinnen ebenfalls an Bedeutung aufgrund der steigenden Nachfrage nach Produkten, die kognitive Fähigkeiten fördern, während Action-Spielzeuge und Kunst- & Bastelspielzeuge mit zunehmender Exposition gegenüber thematisierter Unterhaltung weiter expandieren. Fahrzeuge bleiben ein stabiler Bereich, unterstützt durch den Bedarf an motorischen Entwicklungsfähigkeiten. Insgesamt wird die Nachfrage durch Innovationen in Materialien und frühkindlichen Designs gestärkt.
- Zum Beispiel produziert Hasbro eine Reihe von Playskool-Fahrzeugen, die für Haltbarkeit und die Entwicklung motorischer Fähigkeiten bei Kleinkindern ausgelegt sind. Sie verwenden kindersichere, robuste Kunststoffmaterialien, die internen Sicherheits- und Qualitätssicherungstests unterzogen werden.
Nach Endverbraucher
Unter den Endverbrauchern führen Kleinkinder den Babyspielzeugmarkt mit einem Anteil von 58,7 % im Jahr 2024 an, hauptsächlich aufgrund ihres zunehmenden Engagements mit interaktiven, fähigkeitsfördernden und motorikfördernden Spielzeugen. Diese Altersgruppe profitiert von einer breiteren Auswahl an Kategorien, darunter Actionspielzeuge, Bausätze und Fahrzeuge, was zu höheren Ausgaben im Vergleich zu Säuglingen führt. Das Segment der Säuglinge, obwohl kleiner, wächst weiterhin durch die steigende Akzeptanz von sensorischen Spielzeugen und weichen Puppen, die Sicherheit, taktile Stimulation und frühe emotionale Bindung priorisieren. Steigende Haushaltseinkommen und Premiumisierungstrends unterstützen die Marktexpansion in beiden Altersgruppen weiter.
- Zum Beispiel testete Jellycat seine Plüschkollektionen für Säuglinge, um Zugkräfte von bis zu 90 Newton standzuhalten und die Einhaltung der EN71-Sicherheitsstandards für alle genähten Komponenten sicherzustellen.
Nach Vertriebskanal
Der Babyspielzeugmarkt wird von Laden-basierten Kanälen dominiert, die im Jahr 2024 einen Anteil von fast 69,5 % halten, angetrieben von der starken Verbraucherpräferenz für die physische Inspektion von Spielzeugen, sofortige Verfügbarkeit und erhöhtes Vertrauen in Qualität und Sicherheit. Fachspielzeugläden, Supermärkte und Hypermärkte ziehen weiterhin Eltern an, die zertifizierte und markengebundene Produkte suchen. Unterdessen expandiert das Nicht-Laden-basierte Segment schnell mit wachsender E-Commerce-Durchdringung, dem Komfort der Lieferung bis zur Haustür und einem breiteren Sortiment, das von Online-Plattformen angeboten wird. Digitale Werbeaktionen, Nutzerbewertungen und Paketangebote beschleunigen den Trend zu Online-Käufen, insbesondere bei städtischen Verbrauchern.
Wichtige Wachstumsfaktoren
Steigender Fokus auf frühkindliche Entwicklung
Der Babyspielzeugmarkt wird zunehmend durch den steigenden globalen Fokus auf frühkindliche Entwicklung angetrieben, wobei Eltern Spielzeuge priorisieren, die kognitive, sensorische, emotionale und motorische Fähigkeiten stimulieren. Mit wachsendem Bewusstsein für Entwicklungsmeilensteine zwischen null und drei Jahren beschleunigt sich die Nachfrage nach Spielzeugen, die das Lernen durch Spielen unterstützen, einschließlich Plüschspielzeugen, pädagogischen Aktivitätensets und interaktiven sensorischen Produkten. Pädiatrische Empfehlungen, die taktile Stimulation, Hand-Augen-Koordination und sprachfördernde Aktivitäten fördern, stärken die Akzeptanz von Entwicklungsspielzeugen weiter. Hersteller reagieren mit innovativen Designs, die sichere Materialien, lebendige Texturen und Lernfunktionen enthalten, die auf jede Altersgruppe zugeschnitten sind. Regierungsprogramme, die frühkindliche Bildung fördern, und steigende Investitionen in Kinderbetreuungsumgebungen tragen ebenfalls zur Dynamik bei. Dieser verstärkte Entwicklungsfokus verschiebt weiterhin die Verbraucherausgaben hin zu zweckmäßigen, fähigkeitsfördernden Babyspielzeugen und stärkt das stetige Marktwachstum.
- Zum Beispiel stellt Hape seine Holzspielzeuge für Babys mit wasserbasierten Farben her, die auf einen Schwermetallgehalt von unter 90 Teilen pro Million getestet werden und somit strenge globale Sicherheitsstandards erfüllen.
Steigendes verfügbares Einkommen und Premiumisierungstrends
Das wachsende verfügbare Einkommen in aufstrebenden und entwickelten Volkswirtschaften unterstützt den Markt für Babyspielzeug erheblich, da Eltern zunehmend in hochwertige, langlebige und markengebundene Spielzeuge investieren. Die Premiumisierung hat sich zu einem bemerkenswerten Treiber entwickelt, da Verbraucher umweltfreundliche Materialien, verbesserte Sicherheitsmerkmale und multifunktionale Spielzeuge bevorzugen, die einen erweiterten Wert bieten. Eine höhere Kaufkraft fördert die Einführung technologisch fortschrittlicher Produkte wie interaktiver Lernspielzeuge, intelligenter Plüschtiere und anpassbarer Spielsets, die die Kreativität anregen. Marken erweitern auch ihre Premiumlinien mit charakterbasierten Kollektionen, lizenzierten Unterhaltungsartikeln und funktionsreichen Konstruktionsspielzeugen. Der Trend wird weiter unterstützt durch sich entwickelnde Schenkungskulturen, steigende Geburtenraten in bestimmten Regionen und verbesserte Einzelhandelsökosysteme, die Premium-Spielzeugsortimente präsentieren. Da Eltern weiterhin auf überlegene Qualität, Premium-Materialien und Sicherheitszertifizierungen Wert legen, wird erwartet, dass der Trend zu Premium-Babyspielzeugen ein stetiges Marktwachstum antreibt.
- Zum Beispiel integrieren LeapFrog-Spielzeuge langlebige, berührungsempfindliche Technologien, die für den Gebrauch durch Kinder entwickelt wurden. Das Unternehmen gibt an, dass seine Produkte, wie das LeapPad Ultimate, Touchscreens und andere Eingabemethoden bieten und strengen Qualitäts- und Haltbarkeitstests unterzogen werden, um typischem Spiel standzuhalten.
Schnelle Expansion von E-Commerce und digitalem Einzelhandel
Die schnelle Expansion des E-Commerce spielt eine entscheidende Rolle bei der Förderung des Marktes für Babyspielzeug, indem sie den Verbrauchern Komfort, größere Auswahlmöglichkeiten und wettbewerbsfähige Preise bietet. Online-Plattformen bieten Zugang zu umfangreichen Produktkatalogen, Nutzerbewertungen, Sicherheitszertifizierungen und gebündelten Werbeangeboten, die Kaufentscheidungen beeinflussen. Die zunehmende Vorliebe für die Lieferung bis zur Haustür, insbesondere bei vielbeschäftigten Eltern, beschleunigt den Online-Verkauf von Babyspielzeug. Große Marken stärken ihre digitale Präsenz durch Direktvertriebsmodelle, personalisierte Empfehlungen, Abonnement-Spielzeugboxen und exklusive Online-Produktlinien. Social-Media-Marketing, Influencer-Empfehlungen und gezielte Anzeigen erhöhen die Produktpräsenz weiter. Mit dem steigenden E-Commerce in städtischen und halbstädtischen Gebieten bietet der digitale Einzelhandel weiterhin starkes Wachstumspotenzial, das es Herstellern ermöglicht, globale Zielgruppen zu erreichen und ihre Kundenbasis effizient zu erweitern.
Wichtige Trends & Chancen
Wachsende Akzeptanz von umweltfreundlichen und nachhaltigen Spielzeugen
Einer der prominentesten Trends auf dem Markt für Babyspielzeug ist die steigende Nachfrage nach umweltfreundlichen und nachhaltigen Spielzeugen aus Bio-Baumwolle, recycelten Kunststoffen, verantwortungsvoll beschafftem Holz und ungiftigen Farbstoffen. Eltern sind zunehmend besorgt über chemische Exposition und Umweltauswirkungen, was sie dazu veranlasst, Spielzeuge zu wählen, die sicheres Spielen gewährleisten und gleichzeitig die Nachhaltigkeit unterstützen. Dieser Trend bietet Herstellern große Chancen, mit biologisch abbaubaren Materialien, zirkulären Produktdesigns und nachhaltigen Verpackungen zu innovieren. Zertifizierungen wie FSC, OEKO-TEX und ASTM beeinflussen das Kaufverhalten zusätzlich. Marken, die Nachhaltigkeitsbotschaften, transparente Beschaffung und umweltbewusste Produktlinien integrieren, erleben eine stärkere Kundenloyalität. Da das Umweltbewusstsein weiter steigt, wird der Wandel hin zu grüner und ethischer Spielzeugproduktion neue Wachstumswege für Branchenakteure eröffnen.
- Zum Beispiel stellt Green Toys seine Babyspielzeugreihe vollständig aus recyceltem HDPE her und verarbeitet jährlich mehr als 50 Millionen gebrauchte Milchkannen durch sein firmeneigenes Closed-Loop-Recyclingsystem.
Zunehmende Integration von Technologie in Baby- und Kleinkindspielzeug
Die technologische Integration in Babyspielzeug entwickelt sich zu einer wichtigen Chance, angetrieben durch Fortschritte in interaktiven Lernwerkzeugen, KI-gestützten Funktionen und digitaler Konnektivität. Eltern suchen nach innovativen Spielzeugen, die die frühkindliche Bildung durch Spracherkennung, Bewegungssensoren und interaktive Geschichten fördern. Intelligente Plüschtiere, app-verbundene Spielgegenstände, digitale Lernboards und abonnementbasierte interaktive Kits gewinnen an Bedeutung. Diese technologisch erweiterten Spielzeuge bieten personalisierte Lernerfahrungen und Echtzeit-Interaktion, unterstützen die Sprachentwicklung, Problemlösung und sensorisches Lernen. Die Erweiterung von IoT-Ökosystemen und sicheren digitalen Schnittstellen für Kinder hat die Einführung intelligenter Babyspielzeuge weiter beschleunigt. Da Technologie für jüngere Altersgruppen sicherer und zugänglicher wird, werden Hersteller weiterhin vernetzte Lernerfahrungen als wichtigen Weg zur Differenzierung und zum Wachstum nutzen.
· Zum Beispiel produziert Steiff eine Reihe seiner organischen Babyplüschtiere aus GOTS-zertifizierter Bio-Baumwolle. Diese Produkte unterliegen strengen, unabhängigen Qualitätsprüfungen durch Institutionen wie TÜV und Dekra, zusätzlich zu über 12.000 internen Tests, die jährlich im Steiff-Labor durchgeführt werden.
Wichtige Herausforderungen
Strenge Sicherheitsvorschriften und Compliance-Anforderungen
Der Babyspielzeugmarkt steht vor erheblichen Herausforderungen aufgrund strenger globaler Sicherheitsvorschriften, die darauf abzielen, Erstickungsgefahren, toxische Expositionen und mechanische Verletzungen zu verhindern. Standards wie EN71, ASTM F963 und CPSIA setzen strenge Richtlinien in Bezug auf Materialsicherheit, chemische Zusammensetzung, Größenspezifikationen und Kennzeichnung. Hersteller müssen stark in rigorose Tests, Qualitätskontrollen und Compliance-Dokumentationen investieren, was die Produktionskosten und die Markteinführungszeit erhöht. Häufige regulatorische Updates in verschiedenen Regionen erhöhen die Komplexität weiter. Für kleinere Hersteller kann die Erfüllung der Zertifizierungsanforderungen Innovationen einschränken und die Produkterweiterung begrenzen. Die Gewährleistung einer konsistenten Sicherheitskonformität bei gleichzeitiger Erhaltung von Erschwinglichkeit und kreativem Design bleibt eine der anspruchsvollsten Herausforderungen für Branchenakteure.
Intensiver Marktwettbewerb und Preissensibilität
Der Babyspielzeugmarkt erlebt intensiven Wettbewerb von globalen Marken, regionalen Herstellern und kostengünstigen unorganisierten Anbietern. Die Preissensibilität unter Verbrauchern, insbesondere in Entwicklungsländern, schafft eine hochkompetitive Landschaft, in der Premium-Marken oft Schwierigkeiten haben, höhere Preise trotz überlegener Qualität und Sicherheitsmerkmale zu rechtfertigen. Kostengünstige Produkte von lokalen Herstellern und Online-Marktplätzen verstärken den Preisdruck und beeinträchtigen die Rentabilität etablierter Marken. Fälschungen und Nachahmungsspielzeuge verkomplizieren die Marktdynamik weiter, indem sie das Verbrauchervertrauen untergraben und Sicherheitsrisiken darstellen. Um wettbewerbsfähig zu bleiben, müssen Unternehmen kontinuierlich innovieren, Lieferketten optimieren und sich durch Branding und wertsteigernde Merkmale differenzieren, was den Wettbewerb zu einer dauerhaften Herausforderung macht.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine bedeutende Position im Markt für Babyspielzeug ein und macht im Jahr 2024 31,2% des globalen Anteils aus. Die Region profitiert von hohen Verbraucherausgaben für frühkindliche Lernspielzeuge, starkem Bewusstsein für die kindliche Entwicklung und der weit verbreiteten Akzeptanz von Premium- und Markenprodukten. Die Präsenz großer Spielzeughersteller, gut etablierter Einzelhandelsnetze und die schnelle Durchdringung des E-Commerce unterstützen das Marktwachstum zusätzlich. Die Nachfrage wird auch durch Trends wie umweltfreundliche Materialien, STEM-basierte Lernspielzeuge und charakterlizenzierte Produkte angetrieben. Die steigende Schenkungskultur und Produktinnovationen verbessern weiterhin das Umsatzpotenzial der Region.
Europa
Europa erfasst im Jahr 2024 27,5% des Marktes für Babyspielzeug, unterstützt durch strenge Sicherheitsvorschriften, steigende Präferenzen für Nachhaltigkeit und die zunehmende Akzeptanz von Bildungs- und Entwicklungsspielzeugen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage an, da Eltern großen Wert auf den Aufbau kognitiver Fähigkeiten legen und langlebige, zertifizierte Produkte bevorzugen. Die starke Tradition der Region in Bezug auf Holzspielzeug und umweltbewusste Spielzeuge trägt zu einem stetigen Wachstum bei. Darüber hinaus stimulieren die Expansion von Fachspielzeuggeschäften, die Verfügbarkeit von Premiumprodukten und staatlich unterstützte frühkindliche Programme den Einkauf weiter. Der Markt verlagert sich zunehmend hin zu ethisch beschafften Materialien und hochwertiger Handwerkskunst.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Babyspielzeug mit dem größten Anteil von 34,8% im Jahr 2024, angetrieben durch steigende Geburtenraten, rasche Urbanisierung und steigende verfügbare Einkommen in China, Indien und Südostasien. Das wachsende Bewusstsein für frühkindliche Entwicklung und der erweiterte Zugang zu Online-Einzelhandelsplattformen steigern den Umsatz erheblich. Die Region profitiert auch von starken Fertigungskapazitäten, breiter Produktverfügbarkeit und Erschwinglichkeit in allen Kategorien. Eltern bevorzugen zunehmend interaktive, fähigkeitsfördernde und sensorische Spielzeuge. Da die E-Commerce-Durchdringung beschleunigt und die Akzeptanz von Premiumspielzeugen in städtischen Haushalten steigt, bleibt der Asien-Pazifik-Raum der am schnellsten wachsende regionale Markt.
Lateinamerika
Lateinamerika macht im Jahr 2024 4,2% des Marktanteils für Babyspielzeug aus, wobei das Wachstum durch wachsende Mittelschichten und zunehmendes Verbraucherinteresse an Entwicklungs- und Bildungs-Spielzeugen unterstützt wird. Brasilien und Mexiko führen die regionale Nachfrage an, dank verbesserter Einzelhandelsinfrastruktur und steigender Akzeptanz von Markenprodukten. Der Markt verschiebt sich allmählich von kostengünstigen traditionellen Spielzeugen hin zu sichereren, hochwertigeren und themenbezogenen Produktpaletten. Das Wachstum des E-Commerce und digitale Marketingkampagnen verbessern die Produktzugänglichkeit. Trotz wirtschaftlicher Schwankungen tragen das steigende Bewusstsein für die kindliche Entwicklung und verbesserte städtische Konsummuster zu einer stabilen Marktexpansion bei.
Mittlerer Osten & Afrika (MEA)
Die Region Naher Osten & Afrika repräsentiert im Jahr 2024 2,3% des Marktes für Babyspielzeug, wobei das Wachstum durch zunehmende Urbanisierung, steigende Geburtenraten und die Ausweitung moderner Einzelhandelsformate befeuert wird. Die Golfstaaten, insbesondere die VAE und Saudi-Arabien, führen die Nachfrage an, dank hoher Kaufkraft und Vorliebe für Premium-Importspielzeuge. Bildungs-, sensorische und charakterbasierte Spielzeuge gewinnen weiterhin an Bedeutung. In Afrika bleiben Erschwinglichkeit und Zugänglichkeit entscheidende Faktoren, mit wachsendem Interesse an funktionalen und langlebigen Spielzeugen. Die Region verzeichnet allmählich eine erhöhte Online-Einzelhandelsdurchdringung, was neue Möglichkeiten für globale Spielzeugmarken bietet, ihren Fußabdruck zu erweitern.
Marktsegmentierungen
Nach Produkttyp
- Brettspiele
- Stofftiere und Puppen
- Action-Spielzeug
- Kunst- und Bastelspielzeug
- Konstruktionsspielzeug
- Fahrzeuge
Nach Endverbraucher
- Säuglinge
- Kleinkinder
Nach Vertriebskanal
- Ladenbasiert
- Nicht-ladenbasiert
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Babyspielzeug ist geprägt durch die starke Präsenz globaler Marken, regionaler Hersteller und aufstrebender innovativer Akteure, die in den Bereichen Qualität, Sicherheit, Design und Preis konkurrieren. Führende Unternehmen wie LEGO System A/S, Mattel Inc., Hasbro Inc., Bandai Namco Holdings Inc., Spin Master, Kids II Inc., Nintendo Co. Ltd., Brandstätter Group und Tomy Company Ltd. dominieren den Markt durch umfangreiche Produktportfolios, etablierte Einzelhandelsnetze und starke Markenbekanntheit. Diese Akteure investieren kontinuierlich in Produktinnovationen, Nachhaltigkeitsinitiativen und digitale Interaktion, um ihre Marktposition zu stärken. Partnerschaften mit Unterhaltungsfranchises, die Expansion in STEM-basierte Lernspielzeuge und die Einführung umweltfreundlicher und sensorisch fokussierter Produkte erhöhen die Wettbewerbsfähigkeit weiter. Währenddessen konkurrieren regionale Hersteller durch das Angebot erschwinglicher Optionen, was zur Preissensibilität und Marktfragmentierung beiträgt. Der wachsende Einfluss des E-Commerce ermöglicht es sowohl globalen als auch lokalen Akteuren, ihre Reichweite zu erweitern und den Wettbewerb auf den Märkten zu intensivieren.
Analyse der Hauptakteure
- Nintendo Co., Ltd.
- Brandstätter Gruppe
- Hasbro, Inc.
- Kids II, Inc.
- Spin Master Corp.
- Tomy Company, Ltd.
- LEGO System A/S
- Mattel, Inc.
- Bandai Namco Holdings Inc.
- Basic Fun!
Aktuelle Entwicklungen
- Im Juli 2025 kündigte Steelbird Hi‑Tech India Ltd. (über seine Babyspielzeug-Abteilung Steelbird Baby Toys) eine Investition von ₹10 Crore an, um seine Produktlinie für Kleinkindspielzeug und seine Produktionskapazitäten zu erweitern.
- Im Juni 2025 gab Mattel, Inc. eine strategische Zusammenarbeit mit OpenAI bekannt, um KI-gesteuerte Erlebnisse in seine Spielzeugmarken zu integrieren.
- Im April 2025 gaben Sunny Days Entertainment und Mattel, Inc. eine Partnerschaft bekannt, um Ende 2025 eine neue Reihe von Badespielzeugen und Töpfchenprodukten herzustellen, gefolgt von Sportartikeln im Jahr 2026.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endverbraucher, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Babyspielzeug wird ein stetiges Wachstum erfahren, angetrieben durch den steigenden Fokus auf frühkindliches Lernen und entwicklungsförderndes Spielen.
- Die Nachfrage nach umweltfreundlichen und nachhaltigen Spielzeugen wird steigen, da Eltern ungiftige, ethisch bezogene Materialien bevorzugen.
- Technologieintegrierte Babyspielzeuge, einschließlich interaktiver und sensorischer Produkte, werden in städtischen Haushalten stärker angenommen werden.
- Die Premiumisierung wird zunehmen, da Eltern mehr in hochwertige, langlebige und markengebundene Spielzeuge investieren, die langfristigen Wert bieten.
- E-Commerce wird sich weiterhin als primärer Vertriebskanal ausweiten, aufgrund von Bequemlichkeit, breiteren Sortimenten und personalisierten Empfehlungen.
- Charakterlizenzierte und thematische Spielzeuge werden mit dem zunehmenden Einfluss globaler Unterhaltungsinhalte wachsen.
- Die Einhaltung von Sicherheitsvorschriften wird ein kritischer Fokus bleiben und Innovationen in zertifizierten und regulierungsbereiten Produktdesigns vorantreiben.
- Regionale Akteure werden ihre Präsenz stärken, indem sie erschwingliche Alternativen zu globalen Marken anbieten.
- Asien-Pazifik wird die am schnellsten wachsende Region bleiben, aufgrund steigender Geburtenraten, wachsender Urbanisierung und digitaler Einzelhandelsdurchdringung.
- Hersteller werden zunehmend recycelbare Verpackungen und nachhaltige Produktionsprozesse übernehmen, um den sich entwickelnden Verbrauchererwartungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Babyspielzeug und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Babyspielzeug voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für Babyspielzeug hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Babyspielzeug antreiben?
Wer sind die führenden Unternehmen im Markt für Babyspielzeug?
Welche Region hatte 2024 den größten Anteil am Markt für Babyspielzeug?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Babyspielzeug Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Babyspielzeug Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.55 Billion → 2032: USD 20.16 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Babyspielzeug Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Babyspielzeug Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Babyspielzeug Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Babyspielzeug Market Drivers
- 3.3 Markt für Babyspielzeug Market Restraints & Challenges
- 3.4 Markt für Babyspielzeug Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Babyspielzeug Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Babyspielzeug Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Babyspielzeug category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Babyspielzeug Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Babyspielzeug Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Babyspielzeug market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Babyspielzeug Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Babyspielzeug Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Babyspielzeug Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Babyspielzeug (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Babyspielzeug Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Babyspielzeug Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Babyspielzeug Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Babyspielzeug Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Babyspielzeug Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Babyspielzeug Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Babyspielzeug Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Babyspielzeug Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Babyspielzeug Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
