
Marktübersicht
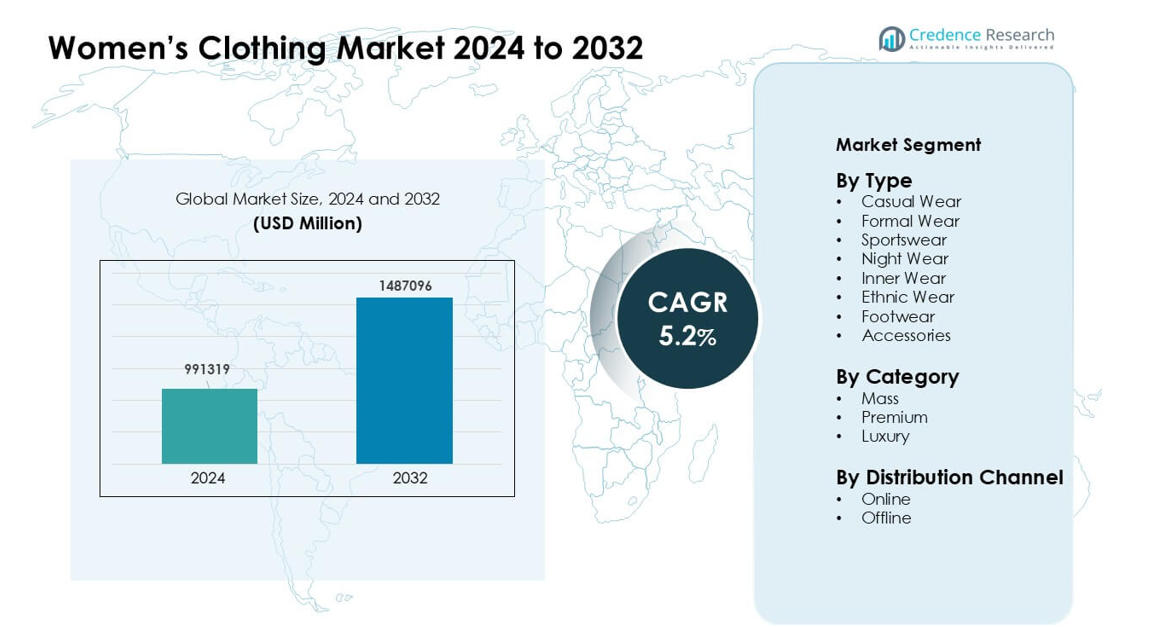
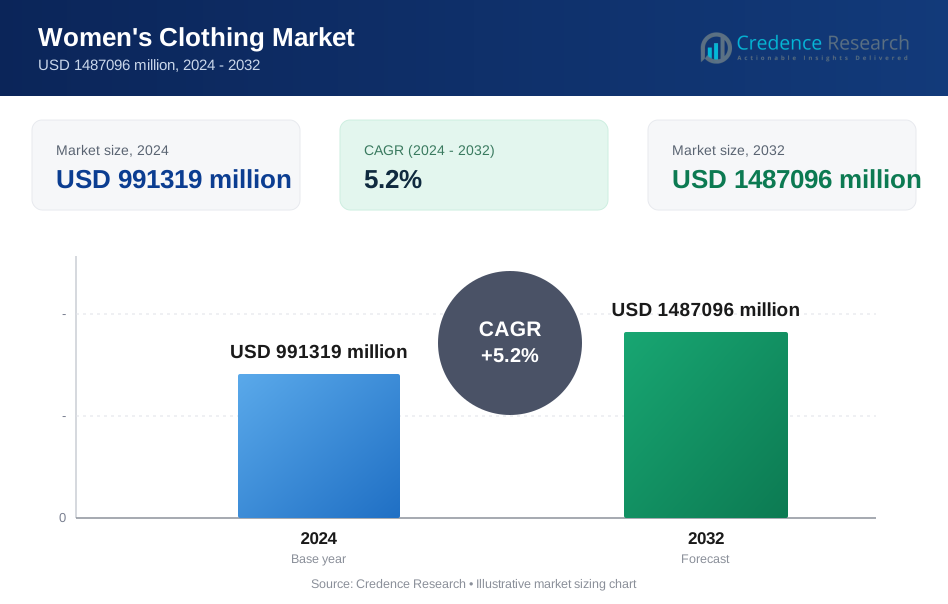
Der Markt für Damenbekleidung wurde im Jahr 2024 auf 991.319 Millionen USD geschätzt und soll bis 2032 1.487.096 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Damenbekleidung 2024 | USD 991.319 Millionen |
| Markt für Damenbekleidung, CAGR | 5,2% |
| Marktgröße Damenbekleidung 2032 | USD 1.487.096 Millionen |
Der Markt für Damenbekleidung wird von großen Modehäusern geprägt, die die weltweite Nachfrage durch starke Markenbekanntheit und vielfältige Produktlinien antreiben. Schlüsselakteure wie Gianni Versace S.r.l., DIOR, Burberry, MANOLO BLAHNIK, PRADA, Chanel, Giorgio Armani S.p.A., LOUIS VUITTON, DOLCE & GABBANA S.R.L und Guccio Gucci S.p.A. stärken die Branche mit Premium-Kollektionen, luxuriösem Handwerk und kontinuierlicher Designinnovation. Diese Unternehmen erweitern ihren Einfluss durch Flagship-Stores, digitalen Einzelhandel und strategische Kooperationen. Der asiatisch-pazifische Raum entwickelte sich 2024 zur führenden Region mit einem Anteil von etwa 38 %, unterstützt durch steigende verfügbare Einkommen, schnelle Urbanisierung und starke Akzeptanz sowohl von Premium- als auch von Fast-Fashion-Kategorien.
Markteinblicke
- Der Markt für Damenbekleidung wurde im Jahr 2024 auf 991.319 Millionen USD geschätzt und soll bis 2032 1.487.096 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,2 %.
- Die steigende Nachfrage nach Freizeitkleidung, die 2024 etwa 36 % des Marktanteils ausmachte, treibt das Wachstum an, da Frauen bequeme und vielseitige Kleidung bevorzugen, unterstützt durch hybride Arbeitsgewohnheiten und Lebensstiländerungen.
- Nachhaltigkeit, digitaler Handel und Personalisierung bleiben wichtige Trends, wobei umweltfreundliche Stoffe und KI-basierte Empfehlungen Kaufentscheidungen in Premium- und Massenkategorien prägen.
- Der Wettbewerb verschärft sich, da Luxusmarken und Fast-Fashion-Anbieter ihre globale Präsenz ausweiten und schnelle Produktzyklen, Multi-Channel-Strategien und designorientierte Kollektionen anbieten.
- Der asiatisch-pazifische Raum führte den Markt 2024 mit einem Anteil von rund 38 % an, gefolgt von Nordamerika mit 32 %, angetrieben durch hohe Kaufkraft, starke Markenpräsenz und steigende Nachfrage in den Segmenten Freizeit, Athleisure und Premium.
Marktsegmentierungsanalyse:
Nach Typ
Freizeitkleidung dominierte den Markt für Damenbekleidung im Jahr 2024 mit einem Anteil von etwa 36 % aufgrund der starken Nachfrage nach bequemer Alltagskleidung, die durch hybride Arbeitsmuster und soziale Lebensstiländerungen angetrieben wurde. Frauen bevorzugten vielseitige Oberteile, Denim und entspannte Passformen, die sowohl für den Heim- als auch für den Außeneinsatz geeignet sind. Marken erweiterten ihre Kollektionen mit atmungsaktiven Stoffen und trendgetriebenen Designs, was zu wiederholten Käufen führte. Sportbekleidung wuchs schnell, da die Fitnesskultur expandierte, während traditionelle Kleidung in kulturell vielfältigen Regionen eine konstante Nachfrage behielt. Nachtwäsche, Unterwäsche, Schuhe und Accessoires zeigten ein stabiles Wachstum, hielten jedoch kleinere Anteile als Freizeitkleidung.
- Zum Beispiel expandierte Uniqlo seine minimalistischen Alltagsbekleidungslinien weltweit im Jahr 2024, um dieser Nachfrage gerecht zu werden, und zeigt, wie internationale Akteure sich auf die Segmentierung von Freizeitkleidung konzentrieren.
Nach Kategorie
Die Massenkategorie führte den Markt im Jahr 2024 mit einem Anteil von fast 58% an, unterstützt durch die hohe Nachfrage nach erschwinglicher, trendgerechter Kleidung bei städtischen und halb-städtischen Verbrauchern. Fast-Fashion-Händler erweiterten ihre Produktlinien und Lieferreichweite, was preissensible Käufer anzog. Premiumbekleidung machte Fortschritte, da Käufer nach besserer Stoffqualität, Haltbarkeit und Markenwert suchten. Luxusbekleidung hielt ein Nischen-, aber profitables Segment aufgrund des starken Engagements von einkommensstarken Gruppen und des steigenden Interesses an Designerkollektionen. Wachsende digitale Präsenz inspirierte Frauen, globale Modetrends in allen Kategorien zu verfolgen.
- Zum Beispiel dominierten globale Fast-Fashion-Marken wie H&M und Primark durch ihre umfangreichen Lieferketten weiterhin den Massenmarkt für Damenbekleidung, indem sie häufige Kollektionen zu niedrigeren Preisen anboten und zeigten, wie Skalierung und Kosteneffizienz die Dominanz des Massenmarkts verstärken.
Nach Vertriebskanal
Offline-Kanäle dominierten das Vertriebssegment im Jahr 2024 mit einem Anteil von etwa 67%, da Verbraucher weiterhin physische Geschäfte bevorzugten, um Passform zu prüfen, Stoffe zu testen und sofort einzukaufen. Große Einzelhandelsketten und Fachboutiquen erweiterten ihre Ladenformate, um das Kundenerlebnis durch bessere Warenpräsentation und In-Store-Styling zu verbessern. Online-Kanäle wuchsen schnell aufgrund einfacher Rückgaben, größerer Auswahl und influencer-gesteuerter Promotionen. Die E-Commerce-Nutzung stieg am stärksten bei jüngeren Frauen und in Städten der Tier-2- und Tier-3-Kategorien, wo erweiterte Logistiknetzwerke die Liefergeschwindigkeit verbesserten. Digitale Plattformen förderten auch personalisierte Empfehlungen und saisonale Rabatte, was die Umwandlungsraten steigerte.
Wichtige Wachstumsfaktoren:
Wachsende Akzeptanz von erschwinglicher Mode
Die steigende Nachfrage nach erschwinglicher und trendorientierter Kleidung wirkt als wichtiger Wachstumsfaktor im Markt für Damenbekleidung. Fast-Fashion-Marken bringen schnell neue Stile auf den Markt, was Käufer anzieht, die häufige Garderobenaktualisierungen wünschen. Dieses Modell unterstützt ein höheres Verkaufsvolumen, da Frauen mehr Stücke zu niedrigeren Preisen kaufen. Die Expansion von Einzelhandelsketten in städtischen und halb-städtischen Gebieten erhöht ebenfalls die Zugänglichkeit. Digitale Plattformen erweitern die Reichweite, indem sie Budgetkollektionen mit flexiblen Zahlungsoptionen und maßgeschneiderten Empfehlungen anbieten. Soziale Medien erhöhen die Sichtbarkeit für kostengünstige Mode durch Influencer, die neue Looks bewerben. Diese Faktoren treiben eine stetige Nachfrage in den Kategorien Freizeit-, Ethno- und Fusionskleidung und stärken die Marktexpansion.
- Zum Beispiel schätzte Grand View Research die Größe des globalen Damenbekleidungsmarktes im Jahr 2023 auf 1.054,52 Milliarden US-Dollar (über 1 Billion US-Dollar).
Verschiebung hin zu Komfort- und Athleisure-Bekleidung
Frauen bevorzugen zunehmend Kleidung, die Stil und Komfort vereint, was eine erhebliche Nachfrage nach Athleisure, Loungewear und entspannten Alltagsoutfits antreibt. Diese Verschiebung wächst, da mehr Frauen Fitnessroutinen, hybride Arbeits- und Reiselifestyles übernehmen. Marken führen atmungsaktive Stoffe, dehnbare Materialien und ergonomische Designs ein, um die Attraktivität zu steigern. Athleisure wird zu einer täglichen Wahl anstelle von nur Sportbekleidung, was die Kategorie erweitert. Der Online-Handel unterstützt dieses Wachstum, indem er Größenanpassungen und einfache Vergleiche anbietet. Influencer verstärken komfortorientierte Mode durch Styling-Inhalte aus dem echten Leben. Dieser Trend verändert Produktstrategien und ermutigt Unternehmen, in Stofftechnologie und multifunktionale Designs zu innovieren.
- Zum Beispiel wird der globale Markt für Damen-Sportbekleidung, der sowohl für Freizeit als auch für Workouts geeignete Stücke umfasst, voraussichtlich einen bedeutenden Anteil der Nachfrage nach Sportbekleidung ausmachen. Dies zeigt, dass viele Frauen diese Kleidungsstücke nicht nur für Fitness, sondern auch für den täglichen Gebrauch wählen.
Premiumisierung und Qualitätsbewusstsein
Viele Frauen legen jetzt Wert auf Qualität, Haltbarkeit und Markenreputation, was im Premium-Bekleidungssegment starken Auftrieb gibt. Höheres verfügbares Einkommen und der Einfluss globaler Modetrends erhöhen die Bereitschaft, mehr für gut gemachte Kleidungsstücke zu zahlen. Premium-Marken investieren in feine Stoffe, ethische Beschaffung und langlebige Konstruktionen, um die Differenzierung zu stärken. Dieser Wandel steht auch im Einklang mit dem Aufstieg nachhaltiger Entscheidungen, bei denen qualitativ bessere Artikel häufige Ersatzkäufe reduzieren. Digitales Marketing hilft Luxus- und Premiummarken, Handwerkskunst und limitierte Kollektionen zu präsentieren. Da mehr Frauen Wert jenseits des Preises suchen, wächst Premium-Bekleidung schneller in den Kategorien formelle Kleidung, Arbeitskleidung und festliche Anlässe.
Wichtige Trends & Chancen:
Aufstieg der Nachhaltigkeit und ethischen Mode
Nachhaltigkeit erweist sich als wichtiger Trend und Chance, da Frauen umweltfreundliche Stoffe, verantwortungsvolle Beschaffung und transparente Produktion bevorzugen. Marken setzen auf Bio-Baumwolle, recyceltes Polyester und umweltschonende Farbstoffe, um bewusste Käufer anzusprechen. Viele Frauen schätzen Kleidung, die Abfall reduziert, was die Nachfrage nach Slow Fashion und Capsule Wardrobes antreibt. Zertifizierungen und Rückverfolgbarkeitstools erhöhen das Vertrauen in ethische Mode. Einzelhändler heben grüne Kollektionen online hervor, um jüngere Käufer anzuziehen, die den Umwelteinfluss priorisieren. Dieser Trend ermutigt Hersteller, Lieferketten neu zu gestalten und den CO2-Fußabdruck zu reduzieren, während neue Premium-Nischen für verantwortungsvolle Modemarken entstehen.
- Zum Beispiel ergab die gemeinnützige Organisation Fashion Revolution in ihren Berichten 2023 und 2024, dass nur 52% der großen Modemarken ihre Tier-1-Lieferantenlisten (Endstufe) offenlegen.
Erweiterung des digitalen Handels und Personalisierung
E-Commerce eröffnet große Chancen, da Frauen auf Online-Plattformen für Bequemlichkeit, Vielfalt und wettbewerbsfähige Preise setzen. Einzelhändler nutzen KI-gesteuerte Tools, um Größenempfehlungen, virtuelle Anproben und personalisierte Produktfeeds anzubieten. Dies verbessert das Kaufvertrauen und reduziert Rücklaufquoten. Social Commerce wächst durch Live-Shopping-Sitzungen und influencer-geführte Styling-Videos, die Impulskäufe fördern. Digitale Marken expandieren schnell ohne physische Geschäfte und bieten einzigartige Designs bei niedrigeren Betriebskosten an. Verbesserte Logistiknetzwerke verbessern die Liefergeschwindigkeit und erreichen kleinere Städte, was eine breitere Akzeptanz fördert. Personalisierung stärkt die Markenloyalität und hilft Unternehmen, Nischenmodekategorien effektiver anzusprechen.
- Zum Beispiel führte ASOS sein „See My Fit“-AR-Tool ein, mit dem Kunden 800 Kleider an 16 verschiedenen Modellkörpertypen (Größen 4–18) ansehen können, um die beste Passform vor der Bestellung auszuwählen.
Wichtige Herausforderungen:
Intensiver Wettbewerb und Preisdruck
Der steigende Wettbewerb zwischen globalen, regionalen und lokalen Marken erzeugt starken Preisdruck auf dem Damenbekleidungsmarkt. Fast-Fashion-Marken bringen Produkte zu sehr niedrigen Preisen auf den Markt, was es kleineren Unternehmen erschwert, ihre Margen zu halten. Häufige Rabatte auf Online-Plattformen drücken die Rentabilität weiter. Verbraucher erwarten ständig neue Stile, was die Produktionskosten erhöht und die Produktlebenszyklen verkürzt. Marken kämpfen darum, Erschwinglichkeit mit Qualität, Marketinginvestitionen und Logistik in Einklang zu bringen. Kleinere Hersteller haben Schwierigkeiten, mit schnellen Designzyklen und digitalen Promotionen Schritt zu halten. Diese Herausforderung zwingt Unternehmen dazu, sich auf operative Effizienz und stärkere Wertversprechen zu konzentrieren.
Störungen in der Lieferkette und Probleme im Bestandsmanagement
Der Markt steht vor Herausforderungen durch Verzögerungen in der Lieferkette, schwankende Rohstoffkosten und dynamische Nachfragemuster. Modeartikel folgen kurzen Zyklen, was die Bestandsplanung komplex macht. Überproduktion führt zu Verschwendung, während Unterproduktion zu Lagerengpässen und Umsatzverlusten führt. Globale Ereignisse, Stoffknappheit und Versandverzögerungen beeinflussen die Lieferzeiten und erhöhen die Kosten. Einzelhändler sind stark auf genaue Prognosen angewiesen, doch wechselnde Trends machen Vorhersagen schwierig. Online-Retouren belasten zusätzlich durch Rückwärtslogistik. Um diese Risiken zu mindern, investieren Unternehmen in agile Lieferketten, lokale Beschaffung und Echtzeit-Bestandsführungssysteme, doch diese Upgrades erfordern erhebliche Ressourcen und Planung.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 32% des Anteils am Markt für Damenbekleidung, unterstützt durch starke Nachfrage nach Freizeitkleidung, Athleisure und Premium-Mode. Verbraucher bevorzugten hochwertige Stoffe, nachhaltige Materialien und vielseitige Designs. Große Marken erweiterten Omnichannel-Strategien, indem sie das In-Store-Erlebnis mit digitalen Plattformen kombinierten, um Engagement zu fördern. Der wachsende Einfluss von Social-Media-Trends förderte einen schnellen Produktumschlag. Die USA blieben der größte Beitragende aufgrund der hohen Kaufkraft und der starken Durchdringung globaler Modemarken. Kanada zeigte ein stetiges Wachstum mit steigendem Interesse an umweltfreundlicher und komfortorientierter Kleidung.
Europa
Europa machte 2024 fast 28% des Anteils aus, angetrieben durch etablierte Modehäuser, steigende Premiumisierung und hohes Bewusstsein für nachhaltige Kleidung. Frauen bevorzugten langlebige Stoffe, ethische Herstellung und minimalistisches Styling, das von regionalen Marken populär gemacht wurde. Fast-Fashion-Anbieter stärkten ihre Präsenz in Westeuropa, während Online-Kanäle in Mittel- und Osteuropa schnell expandierten. Die Region profitierte von starker Nachfrage nach Arbeitskleidung, Anlassmode und Luxusbekleidung. Modebewusste Käufer in Deutschland, dem Vereinigten Königreich, Frankreich und Italien trieben die anhaltende Nachfrage an, unterstützt durch diverse Einzelhandelsnetzwerke und sich entwickelnde saisonale Trends.
Asien-Pazifik
Asien-Pazifik führte den globalen Markt mit etwa 38% Anteil im Jahr 2024 an, angetrieben durch eine große weibliche Bevölkerung, steigende verfügbare Einkommen und zunehmende Modeakzeptanz in städtischen Zentren. Die Verfügbarkeit von Fast-Fashion, Influencer-Kultur und mobiler Handel prägten das Kaufverhalten. China und Indien erzielten bedeutende Umsätze in Freizeitkleidung, ethnischer Kleidung und erschwinglicher Premium-Mode. Südostasien verzeichnete starkes Wachstum aufgrund junger Demografie und schneller E-Commerce-Durchdringung. Regionale Hersteller erhöhten die Produktion von kostengünstiger und trendgesteuerter Kleidung, was die Wettbewerbsfähigkeit steigerte. Die Erweiterung der Einkaufszentren und eine stärkere Logistikinfrastruktur unterstützten eine breitere Einzelhandelsreichweite.
Lateinamerika
Lateinamerika erfasste 2024 fast 8% des Anteils, mit einer Nachfrage, die sich auf erschwingliche Alltagskleidung, festliche Kleidung und lebendige Mode konzentrierte, die von kulturellen Stilen beeinflusst ist. Brasilien, Mexiko und Argentinien führten die Käufe an, unterstützt durch wachsende Urbanisierung und breiteren Zugang zu internationalen Marken. Wirtschaftliche Volatilität förderte preisbewusstes Kaufverhalten, was zu einer starken Leistung im Massenmarktsegment führte. Lokale Designer gewannen durch einzigartige Muster und regionale Ästhetik an Popularität. Die E-Commerce-Akzeptanz verbesserte sich, da digitale Zahlungen zunahmen, was es Einzelhändlern ermöglichte, tiefere Sortimente und saisonale Kollektionen anzubieten. Trotz Schwankungen bei den Verbraucherausgaben unterstützte das anhaltende Modeinteresse ein moderates Wachstum.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten im Jahr 2024 etwa 7 % des Marktanteils aus, angetrieben durch die steigende Nachfrage nach bescheidener Kleidung, Premium-Mode und kulturell beeinflusster Bekleidung. Golfstaaten zeigten starke Ausgaben für Luxusmarken, unterstützt durch einkommensstarke Gruppen und eine expandierende Einkaufsinfrastruktur. Afrikanische Märkte zeigten ein wachsendes Interesse an lässiger und erschwinglicher Mode, geleitet durch städtisches Wachstum und zunehmenden Online-Zugang. Lokale Designer kombinierten traditionelle Stile mit modernen Schnitten, was die regionale Identität stärkte. Expansive Einzelhandelsketten und verbesserte Logistik erweiterten die Produktverfügbarkeit. Obwohl die Kaufkraft in den einzelnen Ländern variiert, nimmt die Modeakzeptanz in den wichtigsten Metropolen weiter zu.
Marktsegmentierungen:
Nach Typ
- Freizeitkleidung
- Formelle Kleidung
- Sportbekleidung
- Nachtwäsche
- Unterwäsche
- Ethnische Kleidung
- Schuhe
- Accessoires
Nach Kategorie
- Massenmarkt
- Premium
- Luxus
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Damenbekleidung zeichnet sich durch starken Wettbewerb von globalen Luxusmarken, führenden Fast-Fashion-Unternehmen und aufstrebenden digitalen Marken aus. Unternehmen wie Gianni Versace S.r.l., DIOR, Burberry, MANOLO BLAHNIK, PRADA, Chanel, Giorgio Armani S.p.A., LOUIS VUITTON, DOLCE & GABBANA S.R.L und Guccio Gucci S.p.A. konzentrieren sich auf erstklassige Handwerkskunst, exklusive Designs und hohen Markenwert, um ihren Einfluss in den Luxus- und Premiumsegmenten zu stärken. Fast-Fashion-Anbieter konkurrieren durch schnelle Designzyklen, großflächige Produktion und wettbewerbsfähige Preise. Digital-native Marken expandieren schnell durch Influencer-Partnerschaften, schnelle Lieferung und datengesteuerte Produktentwicklung. Nachhaltigkeit, ethische Beschaffung und Stoffinnovation prägen ebenfalls den Wettbewerb, da Unternehmen nach besserer Differenzierung suchen. Einzelhändler investieren in Omnichannel-Modelle, die das Einkaufserlebnis im Geschäft mit dem Online-Komfort kombinieren und die Kundenbindung verbessern. Häufige saisonale Markteinführungen, strategische Kooperationen und die Expansion in aufstrebende Märkte intensivieren den Wettbewerb in der Branche weiter.
Schlüsselspieler-Analyse
- Gianni Versace S.r.l.
- DIOR
- Burberry
- MANOLO BLAHNIK
- PRADA
- Chanel
- Giorgio Armani S.p.A.
- LOUIS VUITTON
- DOLCE & GABBANA S.R.L
- Guccio Gucci S.pA.
Neueste Entwicklungen
- Im Mai 2025 gab Dior bekannt, dass die langjährige Kreativdirektorin für Damenkollektionen, Maria Grazia Chiuri, nach neun Jahren das Unternehmen verlassen hat.
- Im Februar 2025, Guccio Gucci S.p.A.: Angekündigt wurde, dass der Kreativdirektor Sabato De Sarno aussteigen wird. Die Herbst/Winter 2025 Damenmodenschau wird vom internen Studio von Gucci entworfen.
- Im Oktober 2024, LOUIS VUITTON: Präsentierte seine Frühling-Sommer 2025 Damenkollektion im Cour Carrée. Die Models liefen über einen Laufsteg, der aus 1.000 Koffern gebaut war, um das Reiseerbe des Hauses hervorzuheben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Kategorie, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine steigende Nachfrage nach komfortorientierter Kleidung im Alltag erleben.
- Premium- und Luxussegmente werden wachsen, da Frauen Materialien höherer Qualität wählen.
- Nachhaltige Stoffe und ethische Produktion werden zu wichtigen Kaufkriterien.
- Der digitale Handel wird sich durch virtuelle Anproben und KI-gestützte Styling-Tools erweitern.
- Fast-Fashion-Marken werden kürzere Designzyklen übernehmen, um schnellen Trendwechseln gerecht zu werden.
- Regionale Marken werden an Bedeutung gewinnen, indem sie kulturelle Designs mit modernen Schnitten kombinieren.
- Omnichannel-Handel wird gestärkt, da Geschäfte digitale Erlebnisse integrieren.
- Personalisierung wird durch datengesteuerte Größen-, Passform- und Stilvorschläge zunehmen.
- Athleisure und Activewear werden zunehmen, da Fitness und Wellness an Bedeutung gewinnen.
- Der globale Wettbewerb wird sich verschärfen, da mehr Akteure in aufstrebende Märkte eintreten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Damenbekleidung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Damenbekleidung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Damenbekleidung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Damenbekleidung antreiben?
Wer sind die führenden Unternehmen im Markt für Damenbekleidung?
Welche Region hatte 2024 den größten Anteil am Markt für Damenbekleidung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Damenbekleidung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Damenbekleidung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 991319 million → 2032: USD 1487096 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Damenbekleidung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Damenbekleidung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Damenbekleidung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Damenbekleidung Market Drivers
- 3.3 Markt für Damenbekleidung Market Restraints & Challenges
- 3.4 Markt für Damenbekleidung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Damenbekleidung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Damenbekleidung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Damenbekleidung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Damenbekleidung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Damenbekleidung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Damenbekleidung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Damenbekleidung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Damenbekleidung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Damenbekleidung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Damenbekleidung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Damenbekleidung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Damenbekleidung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Damenbekleidung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Damenbekleidung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Damenbekleidung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Damenbekleidung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Damenbekleidung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Damenbekleidung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Damenbekleidung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
