
Marktübersicht:
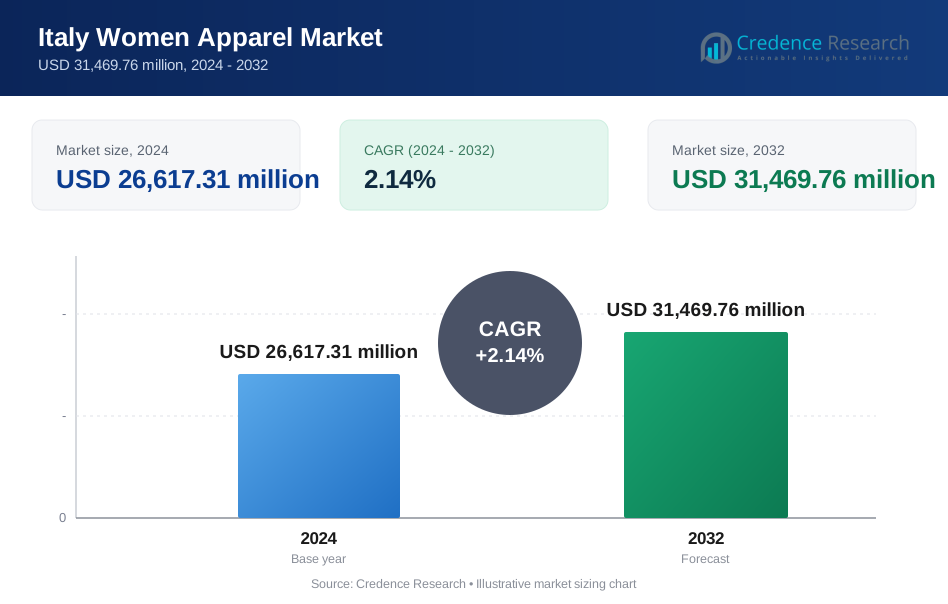
Der Markt für Damenbekleidung in Italien wurde 2018 auf 25.300,00 Millionen USD geschätzt und soll bis 2024 auf 26.617,31 Millionen USD ansteigen. Bis 2032 wird ein Wert von 31.469,76 Millionen USD erwartet, mit einer jährlichen Wachstumsrate (CAGR) von 2,14 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Damenbekleidung Italien 2024 | USD 26,617.31 Millionen |
| Markt für Damenbekleidung Italien, CAGR | 2,14% |
| Marktgröße Damenbekleidung Italien 2032 | USD 31,469.76 Millionen |
Der Markt für Damenbekleidung in Italien wächst durch stetigen Modekonsum und Markentreue. Verbraucher schätzen hochwertige Stoffe, Passform und zeitloses Design. Premium- und Mittelklassemarken ziehen Berufstätige und städtische Käufer an. Fast Fashion unterstützt häufige Garderobenaktualisierungen über alle Altersgruppen hinweg. Bewusstsein für Nachhaltigkeit beeinflusst Material- und Beschaffungsentscheidungen. Italienische Handwerkskunst stärkt die Attraktivität inländischer Marken. Die Expansion des E-Commerce verbessert den Zugang zu Produkten und die Vielfalt. Soziale Medien beeinflussen Trends und Kaufverhalten. Saisonale Kollektionen fördern wiederkehrende Kaufzyklen. Einzelhandelsinnovationen unterstützen eine stärkere Kundenbindung.
Norditalien führt den Markt für Damenbekleidung in Italien dank starker Modezentren an. Mailand ist das Zentrum für Design, Branding und Großhandelstätigkeiten im ganzen Land. Die Lombardei profitiert von dichten Einzelhandelsnetzen und höheren Einkommensniveaus. Zentralitalien zeigt stabile Nachfrage durch tourismusgetriebene Bekleidungsverkäufe. Rom unterstützt Premium- und Lifestyle-Segmente durch globale Besucher. Südliche Regionen entwickeln sich allmählich mit zunehmender Urbanisierung. Jüngere Verbraucher treiben die Übernahme moderner Stile voran. Online-Kanäle verbessern die Reichweite in unterversorgten Gebieten. Grenzüberschreitender Tourismus unterstützt eine breitere geografische Nachfrageausweitung.
Markteinblicke:
- Der Markt für Damenbekleidung in Italien wurde 2018 mit 25.300,00 Millionen USD bewertet, erreichte 2024 26.617,31 Millionen USD und soll bis 2032 31.469,76 Millionen USD erreichen, was einem CAGR von 2,14 % entspricht.
- Norditalien führt mit einem Anteil von etwa 45 % aufgrund der Rolle Mailands als Modezentrum, Mittelitalien folgt mit fast 30 %, unterstützt durch tourismusbedingte Nachfrage, während Süditalien und die Inseln mit einem Anteil von knapp 25 % durch Massenbekleidungskonsum angetrieben werden.
- Süditalien und die Inseln erweisen sich als die am schnellsten wachsende Region mit einem Anteil von rund 25 %, unterstützt durch Urbanisierung, jüngere Demografie und steigende Online-Bekleidungsakzeptanz.
- Nach Vertriebskanal machen exklusive Geschäfte etwa 35 % des Anteils aus, unterstützt durch Markensteuerung und Premium-Positionierung, während Multi-Brand-Einzelhandelsgeschäfte etwa 30 % durch Vielfalt und Preisvergleich beitragen.
- Online-Shops halten einen Anteil von knapp 25 % aufgrund von Bequemlichkeit und breiterem Zugang, während andere Kanäle die verbleibenden 10 % ausmachen und lokale und Nischenbedürfnisse bedienen.
Markttreiber:
Starke Verbraucherpräferenz für Qualität, Passform und italienische Handwerkskunst
Der Markt für Damenbekleidung in Italien profitiert von einer starken Nachfrage nach hochwertiger Bekleidung. Italienische Verbraucher schätzen die Haltbarkeit der Stoffe und die präzise Verarbeitung. Das Marken-Erbe beeinflusst das Kaufvertrauen in allen Altersgruppen. Hochwertige Handwerkskunst unterstützt das wiederholte Kaufverhalten. Lokale Marken behalten durch konsistente Produktstandards Vertrauen. Einzelhändler konzentrieren sich auf passformorientierte Kollektionen für unterschiedliche Körperprofile. Saisonale Markteinführungen halten das Kundeninteresse das ganze Jahr über aufrecht. Modebildung prägt informierte Verbraucherentscheidungen.
- Zum Beispiel betreibt Max Mara weltweit über 2.300 Einzelmarkengeschäfte, wobei italienisch gefertigte Mäntel aufgrund langer Lebenszyklen der Kleidungsstücke ein zentraler Treiber für wiederholte Inlandsverkäufe bleiben.
Expansion des urbanen Lebensstils und Teilnahme der berufstätigen Bevölkerung
Der Markt für Damenbekleidung in Italien gewinnt durch das Wachstum des urbanen Lebensstils an Dynamik. Berufstätige Frauen suchen nach vielseitigen und gepflegten Bekleidungsoptionen. Die Nachfrage nach Bürokleidung unterstützt strukturierte und formelle Designs. Die hybride Arbeitskultur fördert den Verkauf von smart-casual Bekleidung. Städtische Einzelhandelszentren bieten eine breite Markenpräsenz. Zeitbewusste Käufer bevorzugen zuverlässige Modemarken. Bekleidungsmarken reagieren mit Capsule-Wardrobes. Produktkonsistenz unterstützt die langfristige Markentreue.
- Zum Beispiel berichtet die Armani-Gruppe, dass ihre Damen-Konfektionslinien professionelle Segmente in mehr als 300 direkt betriebenen Geschäften bedienen und die Nachfrage nach anpassungsfähiger Arbeitskleidung verstärken.
Stärke des Einzelhandelsnetzes und Multi-Channel-Zugänglichkeit
Der Markt für Damenbekleidung in Italien wächst durch starke Einzelhandelsabdeckung. Kaufhäuser verankern die nationale Bekleidungsverteilung. High-Street-Geschäfte sorgen für tägliche Verbrauchersichtbarkeit. Einkaufszentren unterstützen Impuls- und geplante Einkäufe. E-Commerce-Plattformen erweitern die Produktzugänglichkeit landesweit. Digitale Schaufenster unterstützen Stilentdeckung und Größenoptionen. Omnichannel-Strategien verbessern die Kaufbequemlichkeit. Integrierte Logistik stärkt die Lieferzuverlässigkeit.
Kulturelles Modebewusstsein und Stilbewusstsein
Der Markt für Damenbekleidung in Italien profitiert von tiefem Modebewusstsein. Die italienische Kultur schätzt persönlichen Stil und Präsentation. Medienpräsenz verstärkt die Trendempfindlichkeit der Verbraucher. Modewochen beeinflussen die Übernahme von Mainstream-Bekleidung. Stilbewusste Käufer folgen designergeführten Inspirationen. Bekleidungsmarken übersetzen Laufstegideen in tragbare Formate. Dieses Verhalten unterstützt eine konsistente Erneuerung der Garderobe. Stilstolz unterstützt eine stetige Inlandsnachfrage.
Markttrends:
Steigende Präferenz für nachhaltige und verantwortungsvolle Bekleidungsentscheidungen
Der italienische Damenbekleidungsmarkt zeigt einen Wandel hin zu verantwortungsvoller Mode. Verbraucher bewerten die Materialbeschaffung und die Produktionsethik. Natürliche Stoffe werden synthetischen Mischungen vorgezogen. Transparenz in den Lieferketten stärkt die Glaubwürdigkeit der Marke. Labels fördern recycelbare und umweltfreundliche Textilien. Ethisches Branding stärkt die emotionale Verbindung zu Käufern. Nachhaltige Linien erweitern sich über alle Preiskategorien hinweg. Bewusste Mode prägt die langfristige Marktrichtung.
- Zum Beispiel berichtet die Prada-Gruppe, dass Nylon-Kollektionen jetzt regenerierte ECONYL®-Fasern verwenden, die aus recycelten Fischernetzen und Textilabfällen hergestellt werden. Labels fördern recycelbare und umweltfreundliche Textilien.
Wachstum der digitalen Modeentdeckung und des sozialen Handels
Der italienische Damenbekleidungsmarkt spiegelt ein stärkeres digitales Engagement wider. Soziale Plattformen formen das Stilbewusstsein und die Markenpräsenz. Influencer leiten die Kombination von Outfits und saisonale Trends. Live-Shopping-Formate unterstützen Kaufentscheidungen in Echtzeit. Mobile-first-Browsing treibt Impulskäufe in der Mode an. Marken investieren in visuelles Storytelling für Engagement. Datentools verfeinern Produktempfehlungen. Digitale Entdeckung verändert die Verbraucherreisen.
- Zum Beispiel ist Guccis strategischer Fokus auf digitale Immersion durch seine Hinwendung zu Mikro-Influencer-Partnerschaften offensichtlich, die 2024 Engagement-Raten von über 7 % erreichten und damit traditionelle Promi-Kampagnen weit übertrafen. Dieser digital-first-Ansatz wird durch Investitionen in Augmented Reality (AR) Storytelling und virtuelle Anproben verstärkt, um ein mobile-first-Publikum zu erreichen. Während Guccis Gesamtumsatz während seines 'Marken-Resets' 2024 um 23 % zurückging, bleiben die Online-Aktivitäten ein kritischer Pfeiler und generieren über 600 Millionen US-Dollar Jahresumsatz, indem sie sozialen Handel und Livestream-Events nutzen, um Impulskäufe im Luxussegment anzukurbeln.
Erweiterung der Segmente für legere und komfortorientierte Bekleidung
Der italienische Damenbekleidungsmarkt verzeichnet eine steigende Nachfrage nach komfortorientierten Stilen. Entspannte Silhouetten finden Akzeptanz in der Alltagskleidung. Stretchstoffe unterstützen Bewegung und Flexibilität. Verbraucher bevorzugen anpassungsfähige Kleidung für gemischte Routinen. Legere Mode passt sich den Lebensstiländerungen an. Marken balancieren Komfort mit verfeinerter Ästhetik. Vielseitige Designs erweitern die Nutzungsmöglichkeiten. Dieser Trend unterstützt eine breitere Integration in die Garderobe.
Wachstum von maßgeschneiderten und limitierten Kapselkollektionen
Der italienische Damenbekleidungsmarkt setzt auf gezielte Produktveröffentlichungen. Limitierte Kollektionen erzeugen Dringlichkeit bei den Käufern. Anpassungsoptionen verbessern die Passformzufriedenheit. Personalisierung stärkt die Markenunterscheidung. Kleinserien reduzieren überschüssige Bestände. Designer testen Trends durch Kapseln. Verbraucherfeedback leitet schnelle Anpassungen. Dieser Ansatz unterstützt agile Produktstrategien.
Analyse der Marktchancen:
Steigende Kostendrucke in Produktion und Lieferketten
Der italienische Damenbekleidungsmarkt steht vor Herausforderungen im Kostenmanagement. Rohstoffpreise beeinflussen die Margenstabilität. Die Kosten für qualifizierte Arbeitskräfte bleiben strukturell hoch. Compliance-Standards erhöhen die Betriebskosten. Kleinere Marken stehen unter Preisdruck durch globale Wettbewerber. Lieferunterbrechungen beeinflussen die saisonalen Planungszyklen. Einzelhändler balancieren Qualität mit den Erwartungen an Erschwinglichkeit. Kostendisziplin bleibt entscheidend für die Rentabilität.
Intensiver Wettbewerb und sich schnell ändernde Verbraucherpräferenzen
Der Markt für Damenbekleidung in Italien operiert unter hohem Wettbewerbsdruck. Globale Marken erhöhen ihre Präsenz auf dem lokalen Markt. Fast Fashion beschleunigt die Umschlagsraten von Trends. Verbraucher erwarten häufig neue Designs. Die Markenloyalität schwächt sich bei ständiger Erweiterung der Auswahl. Lagerbestandsrisiken steigen mit der Nachfragevolatilität. Eine genaue Trendprognose wird komplexer. Der Wettbewerbsdruck testet die langfristige Markenpositionierung.
Marktchancen:
Premiumisierung und Expansion des Geschichtenerzählens von Heritage-Marken
Der Markt für Damenbekleidung in Italien birgt Premium-Wachstumspotenzial. Heritage-Marken nutzen das Erbe des italienischen Designs. Geschichtsgetriebene Kollektionen ziehen globale Verbraucher an. Handwerksorientierte Erzählungen rechtfertigen Premium-Preise. Touristen unterstützen Luxus- und Kunsthandwerkssegmente. Markenauthentizität stärkt die internationale Anziehungskraft. Exportnachfrage unterstützt die Umsatzdiversifizierung. Der Premium-Fokus verbessert die Margenresilienz.
E-Commerce-Durchdringung und regionale Marktexpansion
Der Markt für Damenbekleidung in Italien profitiert vom Wachstum der digitalen Reichweite. Online-Plattformen erreichen kleinere regionale Städte. Digitale Größenwerkzeuge verbessern das Käufervertrauen. Grenzüberschreitende Verkäufe erweitern die Markenpräsenz. Investitionen in die Logistik verbessern die Liefergeschwindigkeit. Aufstrebende Regionen erhalten Zugang zu einem breiteren Sortiment. Digitaler Einzelhandel unterstützt skalierbares Wachstum. Online-Kanäle erschließen neue Verbrauchersegmente.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für Damenbekleidung in Italien zeigt eine ausgewogene Nachfrage über die Kernproduktkategorien hinweg. Freizeitkleidung dominiert den täglichen Konsum aufgrund ihrer Vielseitigkeit im Lebensstil. Formelle Kleidung unterstützt professionelle und anlassbezogene Bedürfnisse. Unterwäsche und Nachtwäsche halten eine stabile Ersatznachfrage aufrecht. Mäntel, Jacken und Anzüge gewinnen während saisonaler Übergänge an Bedeutung. Sportbekleidung profitiert vom Fitnessbewusstsein und der Akzeptanz von Athleisure. Andere Nischenprodukte unterstützen modegeleitete Experimente und Trendtests.
- Zum Beispiel betreibt die Calzedonia-Gruppe weltweit mehr als 5.000 Geschäfte, wobei Unterwäsche und Strumpfwaren ein Segment mit hoher Kaufhäufigkeit in Italien bilden. Mäntel, Jacken und Anzüge gewinnen während saisonaler Übergänge an Bedeutung.
Nach Saison
Saisonalität prägt die Kaufzyklen in den Bekleidungskategorien. Sommerbekleidung verzeichnet aufgrund der klimatischen Bedingungen und der Tourismusaktivität starke Nachfrage. Leichte Stoffe und atmungsaktive Designs dominieren dieses Segment. Winterbekleidung bleibt in den nördlichen Regionen und städtischen Zentren wichtig. Ganzjahresbekleidung gewinnt an Beliebtheit für eine effiziente Garderobe. Verbraucher schätzen Anpassungsfähigkeit an unterschiedliche Wetterbedingungen. Marken reagieren mit transsaisonalen Kollektionen.
- Zum Beispiel generiert Moncler einen bedeutenden Anteil seiner Nachfrage nach Damenbekleidung aus Asien, hauptsächlich durch isolierte Oberbekleidung, die für den alpinen und städtischen Wintereinsatz entwickelt wurde und durch spezialisierte thermische Materialtechnik unterstützt wird.
Nach Anwendung
Massenbekleidung treibt das Volumen durch Erschwinglichkeit und große Reichweite an. Premium-Segmente ziehen stilbewusste und urbane Verbraucher an. Premium Contemporary unterstützt moderne Arbeits- und Lebensstilbedürfnisse. Erschwinglicher Luxus balanciert Qualität mit erschwinglichen Preisen. Premium-Athleisure verbindet Komfort mit raffiniertem Design. Premium-Anlassbekleidung dient Veranstaltungen und Feierlichkeiten. Luxus und Ultra-Luxus konzentrieren sich auf Handwerkskunst und Exklusivität.
Nach Altersgruppe
Junge Erwachsene bevorzugen trendgetriebene und lässige Kleidung. Berufstätige suchen funktionale und gepflegte Stile. Reifere Verbraucher priorisieren Komfort und Passformzuverlässigkeit. Die 60+ Altersgruppe zeigt Nischennachfrage nach Premium-Materialien. Markentreue beeinflusst ältere Altersgruppen. Jüngere Käufer reagieren auf schnelle Trendzyklen. Altersbasierte Präferenzen formen die Produktpositionierung.
Nach Vertriebskanal
Exklusive Geschäfte unterstützen Markenerlebnis und Loyalität. Mehrmarken-Outlets bieten Auswahl und Vergleichsmöglichkeiten. Supermärkte und Hypermärkte erfüllen die Bedürfnisse nach Bequemlichkeit. Online-Shops erweitern den Zugang und die Sortimentsreichweite. Andere Kanäle bedienen die lokale Nachfrage. Digitale Plattformen verbessern die Entdeckung und den Kaufkomfort. Kanaldifferenzierung unterstützt eine breitere Marktabdeckung.
Segmentierung:
- Nach Produkttyp
- Freizeitkleidung
- Formelle Kleidung
- Unterwäsche und Nachtwäsche
- Mäntel, Jacken und Anzüge
- Sportbekleidung
- Andere
- Nach Saison
- Sommerkleidung
- Winterkleidung
- Ganzjahreskleidung
- Nach Anwendung
- Masse
- Premium
- Premium Zeitgenössisch
- Erschwinglicher Luxus
- Premium Athleisure
- Premium Anlasskleidung
- Luxus
- Ultra-Luxus / Couture
- Nach Altersgruppe
- 18–24 Jahre (Junge Erwachsene)
- 25–40 Jahre (Berufstätige)
- 40–60 Jahre (Reif)
- 60+ Jahre (Nischen-Premium)
- Nach Vertriebskanal
- Supermärkte und Hypermärkte
- Exklusive Geschäfte
- Mehrmarken-Einzelhandelsgeschäfte
- Online-Shops
- Andere
Regionale Analyse:
Norditalien
Norditalien hält mit fast 45% den größten Anteil am italienischen Damenbekleidungsmarkt. Mailand ist das Zentrum für Modedesign, Großhandel und Premium-Einzelhandelsaktivitäten. Hohes verfügbares Einkommen unterstützt starke Ausgaben für Premium- und Luxusbekleidung. Dichte urbane Zentren treiben häufige Modekäufe an. Internationaler Tourismus unterstützt die Nachfrage nach Designer- und Anlasskleidung. Eine starke Einzelhandelsinfrastruktur verbessert die Markenpräsenz. Diese Region führt bei der Übernahme von Trends und Markteinführungen.
Mittelitalien
Mittelitalien macht etwa 30% des italienischen Damenbekleidungsmarktes aus. Rom unterstützt die Nachfrage durch Tourismus und Lifestyle-Konsum. Verbraucher bevorzugen Premium-Zeitgenössisch und Anlasskleidung. Kulturelle Veranstaltungen erhalten die Nachfrage nach formeller und eleganter Kleidung. Gemischte Einzelhandelsformate verbessern die Produktzugänglichkeit. Traditionsmarken gewinnen in dieser Region stetig an Boden. Ausgewogene Nachfrage unterstützt eine stabile Verkaufsleistung.
Süditalien und Inseln
Süditalien und die Inseln repräsentieren fast 25% des italienischen Damenbekleidungsmarktes. Preissensibilität prägt das Kaufverhalten in den Städten. Massen- und Mittelklassebekleidung dominiert den Absatz. Urbanisierung unterstützt die allmähliche Modeübernahme. Jüngere Verbraucher treiben die Nachfrage nach Freizeit- und trendorientierter Kleidung an. Online-Handel verbessert den Zugang zu einem breiteren Sortiment. Diese Region zeigt ein stetiges langfristiges Wachstumspotenzial.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der italienische Damenbekleidungsmarkt zeichnet sich durch intensiven Wettbewerb in den Luxus-, Premium- und Massenmarktsegmenten aus. Globale Modehäuser koexistieren mit starken inländischen Marken. Führende Akteure setzen auf Designführerschaft, Markenheritage und Einzelhandelstiefe. Die Produktdifferenzierung konzentriert sich auf Stoffqualität, Passform und saisonale Relevanz. Exklusive Geschäfte stärken die Markenkontrolle und Kundenbindung. Mehrmarkenläden erweitern die Reichweite über verschiedene Preisklassen hinweg. Online-Plattformen verbessern die Sichtbarkeit und Nutzung von Kundendaten. Das Marketing konzentriert sich auf Lifestyle-Positionierung und emotionale Ansprache. Diese Struktur hält den Wettbewerb dynamisch und markenorientiert.
Neueste Entwicklungen:
- Im Dezember 2025 kündigte Brunello Cucinelli ein außergewöhnliches Wachstum mit erwarteten Umsatzsteigerungen von 11-12 % bei konstanten Wechselkursen an, die die früheren Erwartungen übertreffen. Das Unternehmen schloss seinen Plan 2024-2026 zur Stärkung der Produktion Made in Italy ein Jahr früher als geplant ab, einschließlich der Verdopplung seines Werks in Solomeo und der Eröffnung neuer Oberbekleidungsfabriken in Penne und Gubbio. Bemerkenswert ist, dass die Marke 26 Hauptschaufenster bei Harrods in London übernahm, was auf eine starke Expansion im Einzelhandel hinweist. Darüber hinaus startete Brunello Cucinelli Mitte Januar 2026 eine KI-gestützte E-Commerce-Website, die die Callimacus-Plattform von Solomei AI nutzt, um personalisierte Einkaufserlebnisse zu bieten. Das Unternehmen hält an einem Wachstumsziel von etwa 10 % für 2026 fest.
- Am 2. Dezember 2025 schloss Prada die wegweisende Übernahme von Versace von Capri Holdings für etwa 1,3 Milliarden € (etwa 1,51 Milliarden $) ab. Dieser Deal, der ursprünglich im April 2025 angekündigt wurde, stellt Pradas größte Übernahme seit über einem Jahrhundert dar. Nach der behördlichen Genehmigung im Dezember 2025 kontrolliert Prada nun 100 % der ikonischen italienischen Marke. Lorenzo Bertelli, der Erbe der Prada-Eigentümer und Leiter der Unternehmensverantwortung, hat die Rolle des Executive Chairman bei Versace übernommen, um die Integration voranzutreiben. Die Übernahme verbindet strategisch zwei der kulturell bedeutendsten Marken Italiens und positioniert Prada, um das langfristige nachhaltige Umsatzwachstum von Versace zu beschleunigen.
- Im Oktober 2025 sicherte sich Gucci eine transformative 50-jährige exklusive Lizenzvereinbarung für Duft- und Schönheitsprodukte mit L'Oréal. Diese Partnerschaft, die am 19. Oktober 2025 angekündigt wurde, markiert einen strategischen Wandel in der Verwaltung der Schönheitsabteilung von Gucci. Nach dem Auslaufen der aktuellen Lizenz mit Coty wird L'Oréal weltweit alle Duft- und Schönheitsangebote von Gucci entwickeln, erstellen und vertreiben. Die Vereinbarung ist Teil einer verbindlichen Transaktion im Wert von 4 Milliarden € zwischen Kering (Guccis Muttergesellschaft) und L'Oréal, die eine bedeutende Entwicklung in Guccis Strategie zur Stärkung seiner Position im Luxus-Schönheitssegment darstellt.
- Im September 2025, nach dem Tod von Giorgio Armani, offenbarte sein Testament Pläne für einen schrittweisen Verkauf seines Modeimperiums und nannte L'Oréal, LVMH und EssilorLuxottica als bevorzugte potenzielle Käufer. Anfang Dezember 2025 bestätigte L'Oréals CFO Christophe Babule, dass das Unternehmen aktiv Akquisitionsmöglichkeiten verfolgt und erklärte, dass der Deal "sehr bald" geprüft wird. Die Armani-Gruppe, die mit über 10 Milliarden £ bewertet wird, umfasst renommierte Marken wie Emporio Armani, A|X Armani Exchange und Armani Privé. Dies stellt eine der bedeutendsten potenziellen Übernahmen in der Luxusmode dar, wobei L'Oréal starkes Interesse zeigt, sein Luxusportfolio zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf nach Produkttyp, nach Saison, nach Anwendung, nach Altersgruppe und nach Vertriebskanal-Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Marken werden sich auf zeitloses Design mit modernen Updates konzentrieren, um die Loyalität zu bewahren.
- Premium- und erschwingliche Luxussegmente werden stärkeres Verbraucherinteresse gewinnen.
- Lässige und komfortorientierte Kleidung wird in Alltagsgarderoben integriert.
- Digitale Kanäle werden Entdeckungs-, Engagement- und Konversionspfade prägen.
- Nachhaltigkeitsnarrative werden Material- und Beschaffungsstrategien beeinflussen.
- Exklusive Geschäfte bleiben für Markenstorytelling und -erfahrung entscheidend.
- Capsule-Kollektionen werden eine schnellere Reaktion auf Modezyklen unterstützen.
- Jüngere Verbraucher werden die Trendgeschwindigkeit in allen Kategorien vorantreiben.
- Regionale Städte werden durch E-Commerce einen höheren Zugang zu Bekleidung erhalten.
- Heritage-Positionierung wird die globale und inländische Markenattraktivität stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Damenbekleidung in Italien im Jahr 2023 und 2032?
Mit welcher jährlichen Wachstumsrate wird der italienische Markt für Damenbekleidung voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die wichtigsten Treiber des italienischen Marktes für Damenbekleidung?
Wie beeinflusst E-Commerce den italienischen Markt für Damenbekleidung?
Wer sind die Hauptakteure im italienischen Damenbekleidungsmarkt?
Welche Region hatte 2024 den größten Anteil am italienischen Damenbekleidungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Damenbekleidung in Italien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Damenbekleidung in Italien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26,617.31 million → 2032: USD 31,469.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Damenbekleidung in Italien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Damenbekleidung in Italien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Damenbekleidung in Italien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Damenbekleidung in Italien Market Drivers
- 3.3 Markt für Damenbekleidung in Italien Market Restraints & Challenges
- 3.4 Markt für Damenbekleidung in Italien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Damenbekleidung in Italien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Damenbekleidung in Italien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Damenbekleidung in Italien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Damenbekleidung in Italien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Damenbekleidung in Italien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Damenbekleidung in Italien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Damenbekleidung in Italien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Damenbekleidung in Italien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Damenbekleidung in Italien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Damenbekleidung in Italien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Damenbekleidung in Italien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Damenbekleidung in Italien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Damenbekleidung in Italien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Damenbekleidung in Italien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Damenbekleidung in Italien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Damenbekleidung in Italien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Damenbekleidung in Italien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Damenbekleidung in Italien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Damenbekleidung in Italien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
