
Marktübersicht
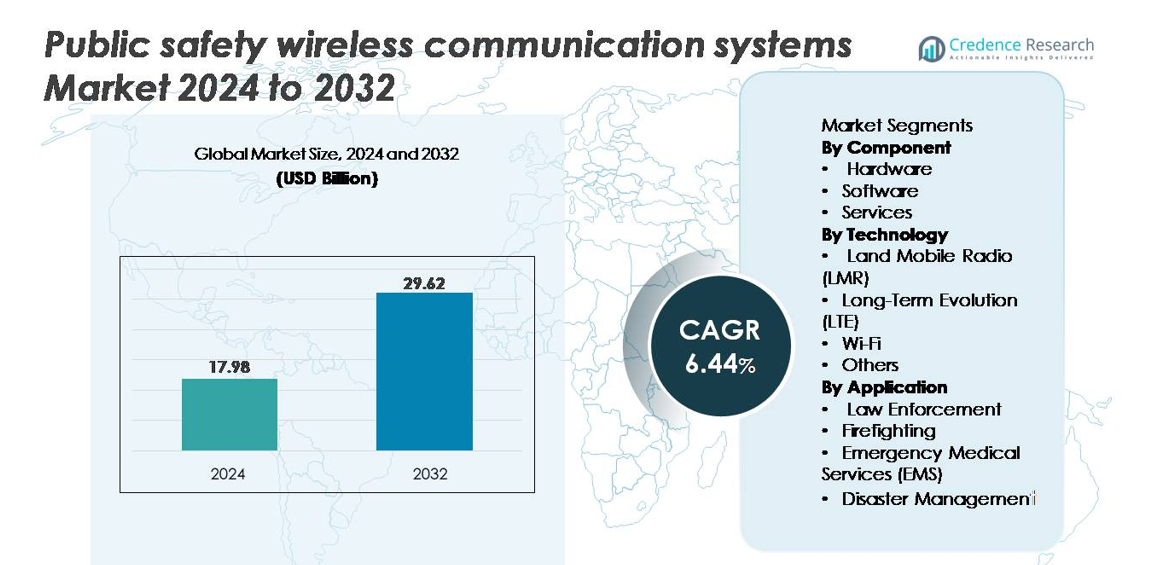
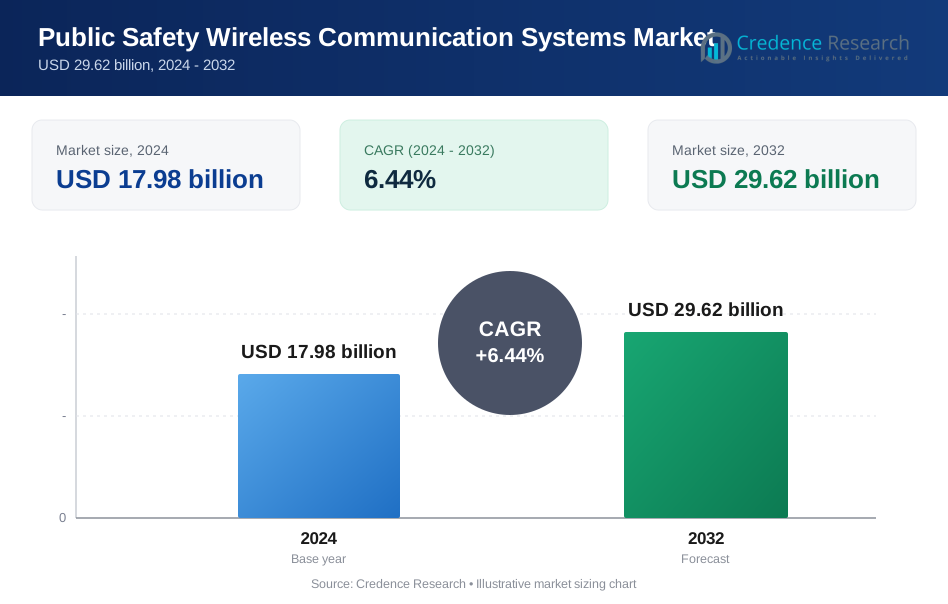
Der Markt für drahtlose Kommunikationssysteme für die öffentliche Sicherheit wurde im Jahr 2024 auf 17,98 Milliarden USD geschätzt und soll bis 2032 29,62 Milliarden USD erreichen, was einem CAGR von 6,44 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für drahtlose Kommunikationssysteme für die öffentliche Sicherheit 2024 | USD 17,98 Milliarden |
| Markt für drahtlose Kommunikationssysteme für die öffentliche Sicherheit, CAGR | 6,44 % |
| Marktgröße für drahtlose Kommunikationssysteme für die öffentliche Sicherheit 2032 | USD 29,62 Milliarden |
Der Markt für drahtlose Kommunikationssysteme für die öffentliche Sicherheit wird von weltweit etablierten Akteuren wie Ericsson AB, Hytera Communications Corporation Limited, Motorola Solutions, Inc., Nokia Networks, Cisco Systems, Inc., JVCKENWOOD Corporation, ZTE Corporation, Airbus Group, Sepura PLC und Harris Corporation geprägt. Diese Unternehmen konkurrieren, indem sie fortschrittliche LMR-, LTE/5G-Mission-Critical-Kommunikationsplattformen, Multiband-Radios, verschlüsselte Netzwerke und interoperable Kommando- und Kontrolllösungen anbieten. Nordamerika führt den Markt mit einem geschätzten Anteil von 34 % an, angetrieben durch starke staatliche Investitionen, die schnelle Einführung hybrider LMR-LTE-Systeme und die Präsenz großer Technologieanbieter. Europa und der asiatisch-pazifische Raum folgen dicht dahinter, unterstützt durch landesweite Modernisierungsprogramme und wachsende digitale Initiativen zur öffentlichen Sicherheit.
Markteinblicke
- Der Markt für drahtlose Kommunikationssysteme für die öffentliche Sicherheit wurde im Jahr 2024 auf 17,98 Milliarden USD geschätzt und soll bis 2032 29,62 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,44 % während des Prognosezeitraums entspricht.
- Der Markt wächst schnell aufgrund der steigenden Nachfrage nach missionskritischer Kommunikation, Echtzeit-Situationsbewusstsein und großangelegten Upgrades von LMR- und LTE-basierten öffentlichen Sicherheitsnetzen in den Bereichen Strafverfolgung, Brandbekämpfung, EMS und Katastrophenmanagement.
- Zu den wichtigsten Trends gehören die Einführung hybrider LMR-LTE-Architekturen, die Erweiterung von KI-gestützten Kommandozentralen und die Integration von Breitband, IoT-Sensoren und Multiband-Kommunikationsgeräten zur Unterstützung von Notfalleinsätzen der nächsten Generation.
- Die Wettbewerbsintensität nimmt zu, da globale Akteure wie Motorola Solutions, Ericsson, Nokia, Hytera und Harris Corporation ihre Portfolios durch verschlüsselte Netzwerke, interoperable Systeme und breitbandgetriebene missionskritische Lösungen stärken.
- Regional führt Nordamerika mit einem Anteil von ~34 %, gefolgt von Asien-Pazifik (~29 %) und Europa (~27 %); segmentweise dominiert Hardware aufgrund der umfangreichen Bereitstellung von Funkgeräten, Basisstationen und robuster Kommunikationsinfrastruktur.
Analyse der Marktsegmentierung:
Nach Komponente
Hardware dominiert das Komponentensegment, angetrieben durch die weitverbreitete Bereitstellung robuster Kommunikationsgeräte, Basisstationen, Repeater und hochzuverlässiger Netzwerkinfrastruktur, die für missionskritische Operationen erforderlich sind. Behörden priorisieren Hardware-Investitionen, um eine unterbrechungsfreie Konnektivität sicherzustellen, insbesondere in abgelegenen oder risikoreichen Gebieten, in denen Systemresilienz entscheidend ist. Das Wachstum wird weiter durch die Modernisierung öffentlicher Sicherheitsnetze vorangetrieben, einschließlich der erweiterten Bereitstellung von Funkgeräten der nächsten Generation, Sensoren und interoperablen Gateways, die Multiband-Betrieb und Echtzeit-Ereignisreaktionen unterstützen. Da Regierungen veraltete Kommunikationsrahmenwerke aufrüsten, behält Hardware aufgrund ihrer grundlegenden Rolle in der Systemleistung und Zuverlässigkeit den größten Anteil.
- Zum Beispiel sind die Spezifikationen des APX NEXT XE von Motorola Solutions authentisch. Das Modell umfasst einen 4,7-Zoll-Touchscreen, der mit Handschuhen bedienbar ist, IP68/IP66-Schutz und einen 3-W-Lautsprecher, wie angegeben. Auch die Details des HR1065 DMR-Repeaters von Hytera sind korrekt, einschließlich 50 W HF-Ausgang und Unterstützung von bis zu 64 Kanälen.
Nach Technologie
Land Mobile Radio (LMR) bleibt die dominierende Technologie, unterstützt durch ihre bewährte Zuverlässigkeit, dedizierten Frequenzzugang und starke Leistung in rauen Umgebungen, in denen kommerzielle Netzwerke möglicherweise versagen. LMR bleibt das primäre Kommunikationsrückgrat für Polizei, Feuerwehr und Rettungsteams aufgrund ihrer garantierten Abdeckung, der sofortigen Push-to-Talk-Fähigkeit und der sicheren, verschlüsselten Kanäle. Obwohl LTE und hybride Breitband-LMR-Architekturen an Dynamik gewinnen, verlassen sich die Behörden weiterhin stark auf LMR für missionskritische Sprachkommunikation. Ihre lang etablierte Infrastruktur, kombiniert mit laufenden digitalen Upgrades und erweiterten Interoperabilitätsstandards, sichert ihren führenden Anteil im Technologiemix.
- Zum Beispiel ist das XL-200P-Funkgerät von L3Harris authentisch, da es VHF-, UHF- und 700/800-MHz-Multiband-Unterstützung sowie AES-256-Verschlüsselung für sichere Kommunikation bietet. Die Serie erreicht auch Sendeleistungen von bis zu 4 W, wie in den offiziellen Spezifikationen angegeben. Die NX-5000-Serie von Kenwood bietet präzise Unterstützung für DMR, NXDN und P25 sowie Batterieoptionen, die von etwa 2500 mAh bis über 3000 mAh reichen.
Nach Anwendung
Die Strafverfolgung hält den größten Anteil im Anwendungssegment, angetrieben durch die hohe Nachfrage nach Echtzeitkommunikation, Situationsbewusstsein und koordinierter Reaktion während der Verbrechensprävention, Überwachung und taktischen Operationen. Polizeibehörden sind auf sichere drahtlose Kanäle angewiesen, um Informationen aus dem Feld auszutauschen, Einheiten zu verfolgen und die betriebliche Kontinuität über verschiedene Zuständigkeitsbereiche hinweg aufrechtzuerhalten. Der steigende Bedarf an Videostreaming, Integration von am Körper getragenen Kameras und datengesteuerten Dispositionssystemen beschleunigt die Einführung weiter. Da der Druck auf die öffentliche Sicherheit zunimmt und sich digitale Polizeisysteme ausweiten, investiert die Strafverfolgung weiterhin stark in fortschrittliche Kommunikationsplattformen und stärkt ihre dominierende Marktposition im Bereich der öffentlichen Sicherheitskommunikation.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach missionskritischer Kommunikation und Echtzeit-Situationsbewusstsein
Der Markt erlebt ein starkes Wachstum, da sich öffentliche Sicherheitsbehörden zunehmend auf missionskritische drahtlose Systeme verlassen, um Echtzeit-Situationsbewusstsein, schnelle Entscheidungsfindung und koordinierte Feldoperationen zu unterstützen. Strafverfolgungsbehörden, Feuerwehren und Rettungsdienste benötigen Kommunikationsplattformen, die in der Lage sind, während Notfällen sofortigen, zuverlässigen und sicheren Informationsaustausch zu gewährleisten. Der Anstieg unvorhersehbarer Naturkatastrophen, städtischer Kriminalitätskomplexitäten und risikoreicher öffentlicher Veranstaltungen hat die Nachfrage nach Hochleistungssystemen verstärkt, die eine ununterbrochene Konnektivität sicherstellen. Behörden priorisieren Upgrades, die Lücken zwischen Sprach-, Video-, Sensordaten und geospatialer Intelligenz schließen und einen umfassenderen Reaktionsrahmen unterstützen. Integrierte drahtlose Kommunikationssysteme bilden nun das Rückgrat von Einsatzleitoperationen und ermöglichen einen nahtlosen Informationsfluss von Einsatzzentralen zu den Einsatzteams. Da Regierungen nationale Resilienzstrategien stärken und in moderne öffentliche Sicherheitsinfrastrukturen investieren, beschleunigt sich diese Nachfrage weiter und verstärkt Kommunikationsnetzwerke als wesentliche Vermögenswerte in der Notfallvorsorge und -reaktion.
- Zum Beispiel enthält das APX NEXT von Motorola Solutions ein dediziertes LTE-Modem, das schnelle, missionskritische Datenaktualisierungen unterstützt. Die V500-Körperkamera nimmt ebenfalls mit 30 fps auf und bietet eine Betriebsdauer der Batterie, die für eine komplette Schicht ausgelegt ist. Diese Merkmale heben echte, leistungsorientierte Werkzeuge hervor, die das Situationsbewusstsein verbessern.
Von der Regierung geführte Modernisierung der öffentlichen Sicherheitsinfrastruktur
Regierungsinvestitionen und regulatorische Vorgaben treiben die Expansion drahtloser Kommunikationssysteme für die öffentliche Sicherheit erheblich voran. Nationale und regionale Behörden setzen Modernisierungsinitiativen um, um alternde analoge Netzwerke durch fortschrittliche digitale, breitbandige und interoperable Systeme zu ersetzen, die die Zusammenarbeit zwischen verschiedenen Behörden unterstützen können. Finanzierungsprogramme für kritische Infrastrukturen, die Entwicklung von Smart Cities und die Katastrophenresilienz beschleunigen weiter die Beschaffungszyklen für Kommunikationstechnologien der nächsten Generation. Notfalldienste benötigen zunehmend Systeme, die mit nationalen Sicherheitsstandards, Cybersicherheitsprotokollen und Interoperabilitätsrahmenwerken übereinstimmen, was die weit verbreitete Einführung einheitlicher Kommunikationsarchitekturen fördert. In vielen Regionen setzen Regierungen breitbandfähige Netzwerke ein, um hochdatenintensive Anwendungen wie Echtzeitvideo, Telemetrie, Flottenverfolgung und Notfallwarnungen zu unterstützen. Dieser politikgetriebene Schwung gewährleistet eine stabile langfristige Nachfrage sowohl nach Infrastruktur-Upgrades als auch nach neuen Implementierungen in kommunalen und nationalen Sicherheitsbehörden. Das resultierende Ökosystem fördert technologische Innovationen, beschleunigt die Standardisierung und stärkt die öffentlich-private Zusammenarbeit bei der Sicherung widerstandsfähiger Kommunikationsfähigkeiten.
- Zum Beispiel unterstützt Nokias AirScale-Basisband bis zu ~90.000 gleichzeitige Verbindungen pro Zelle und bietet eine hohe Durchsatzrate mit 5G-Leistung bei niedriger Latenz. Ericssons missionskritisches Angebot umfasst MCPTT (Mission Critical Push-to-Talk), das zuverlässige Gruppen-Sprach-/Datenkommunikation für öffentliche Sicherheit und kritische Operationen über LTE/5G-Netzwerke ermöglicht.
Zunehmende Integration von IoT-, KI- und Breitbandtechnologien in öffentliche Sicherheitsnetzwerke
Die Einführung von IoT-Sensoren, KI-gestützten Analysen und Hochgeschwindigkeits-Breitbandtechnologien verändert die Kommunikationssysteme der öffentlichen Sicherheit und treibt das Marktwachstum erheblich voran. Notfallbehörden setzen zunehmend vernetzte Geräte wie Überwachungskameras, Umweltsensoren, am Körper getragene Einheiten und mobile Datenterminals ein, die kontinuierliche Datenströme erzeugen und robuste drahtlose Rückgrate erfordern. KI-gestützte Analysen ermöglichen die Echtzeit-Bedrohungserkennung, vorausschauende Ressourcenallokation und automatisierte Vorfallberichterstattung, was die Betriebseffizienz stärkt. Fortschritte im Bereich Breitband, insbesondere LTE-basierte missionskritische Push-to-Talk (MCPTT)-Plattformen, unterstützen datenreiche Anwendungen wie Live-Drohnen-Feeds, Fahrzeugtelematik und Ferndiagnosen. Diese Konvergenz verbessert die Situationsintelligenz und fördert schnellere, genauere Reaktionsstrategien. Da die digitale Transformation in den öffentlichen Sicherheitsumgebungen beschleunigt, priorisieren Behörden Netzwerke, die fortschrittliche Analysen, multimodalen Datenaustausch und Geräteinteroperabilität unterstützen können. Die zunehmende Abhängigkeit von vernetzten Ökosystemen treibt weiterhin Investitionen in hochkapazitive, sichere und widerstandsfähige drahtlose Kommunikationsinfrastrukturen an.
Wichtige Trends & Chancen
Erweiterung von Hybrid-LMR–LTE-Kommunikationsmodellen
Ein wichtiger Branchentrend ist der rasche Übergang zu hybriden Kommunikationsarchitekturen, die traditionelles Land Mobile Radio (LMR) mit breitbandigen LTE-basierten Systemen integrieren. Während LMR für missionskritische Sprachdienste unverzichtbar bleibt, benötigen Behörden zunehmend Hochgeschwindigkeitsfunktionen für Video, Daten-Streaming und fortschrittliche Analysen. Hybridsysteme überbrücken diese Lücke, indem sie eine nahtlose Sprach-Daten-Konvergenz ermöglichen und es öffentlichen Sicherheitsteams erlauben, die Zuverlässigkeit der alten Systeme beizubehalten und gleichzeitig auf digitale Funktionen der nächsten Generation zuzugreifen. Dieser Übergang eröffnet neue Chancen für Anbieter, die Gateways, Multimode-Geräte und interoperable Softwareplattformen anbieten. Die wachsende Akzeptanz von MCPTT-Lösungen, cloudbasierten Einsatzzentralen und gemeinsamen Funkzugangsnetzen beschleunigt die hybride Bereitstellung weiter. Da Behörden bestrebt sind, eine langfristige Modernisierung zu erreichen, ohne missionskritische Operationen zu stören, werden hybride LMR–LTE-Plattformen zu einem strategischen Investitionspfad und schaffen nachhaltige Wachstumschancen für Integratoren, Gerätehersteller und Netzbetreiber.
- Zum Beispiel unterstützt Ericssons MCPTT-Plattform mehr als 100.000 Push-to-Talk-Sitzungen pro Stunde für große Notfallnetzwerke
Zunehmende Akzeptanz von KI-gestützten Kommando- und Kontrollplattformen
KI-gesteuerte Analyseplattformen stellen eine der transformativsten Chancen im Kommunikationsökosystem der öffentlichen Sicherheit dar. Behörden integrieren KI in Kommando- und Kontrollzentren, um Echtzeitdaten von Sensoren, Überwachungssystemen und Kommunikationsnetzen zu analysieren. Diese Plattformen verbessern das Situationsbewusstsein, indem sie Anomalien identifizieren, die Eskalation von Vorfällen vorhersagen und die Bedrohungsklassifizierung automatisieren. KI-gestützte Werkzeuge ermöglichen es Disponenten, eingehende Daten effizienter zu verarbeiten, kritische Ereignisse zu priorisieren und Ressourcen präziser zuzuweisen. Chancen entstehen für Technologieanbieter, die KI-gestützte Lösungen für Kartierung, Verhaltensanalyse und Vorhersage von Vorfällen anbieten. Die wachsende Nachfrage nach Multi-Source-Datenfusion, die Text-, Audio-, Video- und IoT-Eingaben kombiniert, treibt die Innovation in KI-basierten Entscheidungsunterstützungssystemen weiter voran. Da sich Kommunikationsnetze weiterentwickeln, um diese fortschrittlichen Anwendungen zu unterstützen, expandiert die KI-Akzeptanz weiter, verbessert die betriebliche Genauigkeit und ermöglicht vollständig vernetzte Notfallumgebungen.
- Zum Beispiel wendet Hexagons HxGN OnCall-Plattform KI-gestützte Anrufklassifizierung an, die die Aufnahmezeit verkürzt, indem sie Sprachmuster und Schlüsselwortauslöser mit hoher Genauigkeit analysiert
Wachstum von Smart-City-Investitionen und intelligenter Infrastruktur
Drahtlose Kommunikationssysteme für die öffentliche Sicherheit profitieren erheblich von globalen Smart-City-Entwicklungsinitiativen, die sich auf die Automatisierung urbaner Infrastrukturen und die Verbesserung der Sicherheit der Bürger konzentrieren. Regierungen setzen zunehmend intelligente Verkehrssysteme, Umweltüberwachungslösungen, Notfallwarnplattformen und intelligente Überwachungsnetzwerke ein, die über hochkapazitive drahtlose Kommunikationsrückgrate verbunden sind. Dieser Trend eröffnet Chancen für Lösungen, die weiträumige Konnektivität, behördenübergreifende Koordination und Echtzeit-Informationssysteme für die Öffentlichkeit unterstützen. Intelligente Mobilitätszentren, integrierte Katastrophenwarnsysteme und vernetzte Straßeninfrastrukturen erzeugen eine nachhaltige Nachfrage nach interoperablen Kommunikationssystemen, die massive IoT-Bereitstellungen unterstützen können. Anbieter, die skalierbare, cloudverwaltete und analysebereite Plattformen anbieten, sind gut positioniert, um von diesen expandierenden Smart-City-Ökosystemen zu profitieren. Mit dem Anstieg der Urbanisierung und dem Fortschritt smarter Regierungsmodelle wird die Rolle fortschrittlicher drahtloser Kommunikationsarchitekturen zentral für den Aufbau sicherer, widerstandsfähiger und digital integrierter Städte.
Wichtige Herausforderungen
Interoperabilitätsbeschränkungen zwischen Behörden und Altnetzen
Eine der hartnäckigsten Herausforderungen im Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit besteht darin, nahtlose Interoperabilität zwischen verschiedenen Behörden, Gerichtsbarkeiten und Kommunikationstechnologien zu erreichen. Viele Regionen betreiben weiterhin eine Mischung aus analogen Altnetzen, digitalen LMR-Systemen und neueren Breitbandplattformen, die nicht natürlich aufeinander abgestimmt sind. Diese Fragmentierung erschwert gemeinsame Operationen, verzögert den Informationsaustausch und erhöht das Betriebsrisiko bei Einsätzen mehrerer Behörden, wie bei großflächigen Katastrophen oder grenzüberschreitenden Vorfällen. Die Aufrüstung von Altsystemen ist oft kostspielig und technisch komplex und erfordert koordinierte Planung, Spektrumharmonisierung und die Integration von Mehrbandgeräten. Interoperabilitätslücken beeinträchtigen auch den Datenaustausch, insbesondere wenn Behörden Anwendungen mit hoher Bandbreite wie Videoübertragung und Geodatenanalysen einsetzen. Die Bewältigung dieser Einschränkungen erfordert erhebliche Investitionen, Standardisierungsbemühungen und langfristige Modernisierungsstrategien, die weiterhin Herausforderungen für Behörden mit Budgetbeschränkungen und veralteter Kommunikationsinfrastruktur darstellen.
Cybersecurity-Bedrohungen für Kommunikationsnetze der öffentlichen Sicherheit
Die rasche Digitalisierung von Kommunikationssystemen der öffentlichen Sicherheit setzt Behörden erhöhten Cybersecurity-Risiken aus und stellt eine große betriebliche Herausforderung dar. Da drahtlose Netzwerke Breitband, IoT-Geräte, cloudbasierte Dispositionssysteme und KI-gesteuerte Analysen integrieren, erweitert sich die Angriffsfläche erheblich. Cyber-Bedrohungen wie Netzwerkverletzungen, Ransomware, Signalstörungen und Datenabfang können missionskritische Operationen gefährden, Notfallreaktionen stören und sensible Informationen gefährden. Viele öffentliche Behörden verfügen nicht über die erforderliche Cybersecurity-Reife, um vernetzte Systeme zu schützen, insbesondere wenn sie mit Altsystemen oder unterfinanzierten IT-Rahmenwerken arbeiten. Die zunehmende Abhängigkeit von IP-basierter Kommunikation erhöht die Notwendigkeit für Verschlüsselung, Eindringungserkennung, Zero-Trust-Richtlinien und ein widerstandsfähiges Netzwerkdesign. Anbieter müssen fortschrittliche Sicherheitsprotokolle, kontinuierliche Überwachung und robuste Authentifizierungsmechanismen implementieren. Das Versäumnis, diese Risiken anzugehen, kann zu Betriebsunterbrechungen, gefährdeter öffentlicher Sicherheit und Nichteinhaltung von Vorschriften führen, was Cybersecurity zu einer zentralen Hürde für die Markteinführung macht.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit und macht etwa 34% aus, angetrieben durch starke Investitionen auf Bundes- und Landesebene in missionskritisches LTE, aufgerüstete LMR-Netzwerke und NG911-Modernisierungsprogramme. Die USA führen die Einführung durch landesweite Breitbandinitiativen für die öffentliche Sicherheit, die Erweiterung der MCPTT-Fähigkeiten und die schnelle Integration von KI-gestützten Kommandozentralen an. Auch Kanada beschleunigt die Implementierung, um die Katastrophenresilienz und die Interoperabilität zwischen Behörden zu stärken. Hohe technologische Bereitschaft, ausgereifte Infrastruktur und frühe Einführung hybrider LMR-LTE-Architekturen stärken die Führungsposition Nordamerikas und die anhaltende Nachfrage nach fortschrittlichen Kommunikationsplattformen.
Europa
Europa erfasst etwa 27% des Marktes, unterstützt durch die fortlaufende Modernisierung der Notfallkommunikationssysteme, grenzüberschreitende Interoperabilitätsrahmen und starke regulatorische Vorgaben für sichere digitale Kommunikation. Die EU-Mitgliedsstaaten setzen den Übergang von alten TETRA-Systemen zu breitbandfähigen öffentlichen Sicherheitsnetzen fort, um die Echtzeitkoordination zwischen Strafverfolgung, Feuerwehr und medizinischen Einsatzkräften zu verbessern. Länder wie das Vereinigte Königreich, Deutschland und Frankreich erweitern die auf 4G/5G basierende missionskritische Kommunikationsinfrastruktur, um datenreiche Anwendungen zu unterstützen. Europas strukturierte Investitionsprogramme, Cybersecurity-Vorgaben und einheitliche Sicherheitsstandards fördern nachhaltige Technologie-Upgrades in nationalen und kommunalen Notfalleinsätzen.
Asien-Pazifik
Der Asien-Pazifik-Raum macht etwa 29% des Marktes aus, was auf schnelle Urbanisierung, steigende Katastrophenereignisse und bedeutende, von der Regierung unterstützte Infrastrukturentwicklung zurückzuführen ist. China, Japan, Südkorea und Indien sind wichtige Beitragszahler, die Breitbandnetze für die öffentliche Sicherheit ausbauen, um Echtzeitüberwachung, Einsatzleitung und Modernisierung der Notfallreaktion zu unterstützen. Die Region wechselt von analogen und fragmentierten Systemen zu integrierten Plattformen, die LMR-, LTE- und IoT-basierte Kommunikationsebenen kombinieren. Smart-City-Implementierungen, Anforderungen an die Sicherheit in dicht besiedelten städtischen Gebieten und erhöhte Investitionen in sichere Kommunikationsrahmen beschleunigen die Technologieakzeptanz. Die schnelle digitale Transformation des Asien-Pazifik-Raums positioniert ihn als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hält etwa 6% des Marktes, wobei das Wachstum durch die Notwendigkeit getrieben wird, veraltete Kommunikationssysteme zu modernisieren und die Koordination zwischen den Behörden angesichts steigender öffentlicher Sicherheitsanforderungen zu verbessern. Länder wie Brasilien, Mexiko und Chile modernisieren LMR-Netzwerke und übernehmen LTE-basierte Lösungen für die öffentliche Sicherheit, um die Notfallreaktion, Katastrophenresistenz und städtische Sicherheitsinfrastruktur zu verbessern. Budgetbeschränkungen verlangsamen landesweite Implementierungen, doch gezielte Investitionen in hochriskante städtische Zonen und kritische Infrastrukturen unterstützen den schrittweisen Fortschritt. Regionale Initiativen zur Förderung der Interoperabilität, digitaler Einsatzzentralen und sicherer Kommunikationsrückgrate stärken die Akzeptanz bei Notfall- und Strafverfolgungsbehörden.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst etwa 4% des Marktes, was auf wachsende Investitionen in die Sicherheitsmodernisierung, insbesondere in den Ländern des Golf-Kooperationsrates (GCC), zurückzuführen ist. Nationen wie die VAE, Saudi-Arabien und Katar setzen fortschrittliche, breitbandfähige öffentliche Sicherheitsnetze ein, um Großveranstaltungen, den Schutz kritischer Infrastrukturen und die nationale Notfallvorsorge zu unterstützen. In Afrika schreitet die Akzeptanz allmählich voran, getrieben durch städtische Sicherheitsbedürfnisse und international unterstützte Modernisierungsprojekte. Trotz infrastruktureller Einschränkungen in einigen Gebieten treibt die steigende Nachfrage nach sicheren, interoperablen und widerstandsfähigen Kommunikationsplattformen das stetige Marktwachstum in beiden Subregionen voran.
Marktsegmentierungen:
Nach Komponente
- Hardware
- Software
- Dienstleistungen
Nach Technologie
- Bodenmobilfunk (LMR)
- Long-Term Evolution (LTE)
- Wi-Fi
- Andere
Nach Anwendung
- Strafverfolgung
- Brandbekämpfung
- Notfallmedizinische Dienste (EMS)
- Katastrophenmanagement
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für drahtlose Kommunikationssysteme für die öffentliche Sicherheit ist geprägt von einer Mischung aus globalen Netzwerklösungsanbietern, Herstellern von Kommunikationsausrüstung und spezialisierten Anbietern von missionskritischer Technologie. Führende Unternehmen wie Motorola Solutions, L3Harris Technologies, Nokia, Ericsson und Huawei spielen eine zentrale Rolle und bieten integrierte Plattformen, die LMR, LTE/5G-Breitband und missionskritische Push-to-Talk-Funktionen kombinieren. Diese Akteure konkurrieren durch Fortschritte in Interoperabilitätsrahmenwerken, verschlüsselten Kommunikationsnetzwerken und KI-gestützten Kommando- und Kontrollanwendungen. Partnerschaften mit Regierungen, Notfallbehörden und Infrastrukturbetreibern bleiben entscheidend für die Sicherung langfristiger nationaler und regionaler Verträge. Anbieter konzentrieren sich zunehmend auf hybride LMR-LTE-Geräte, Multiband-Radios, cloudbasierte Dispositionssysteme und sichere IoT-fähige Lösungen für die öffentliche Sicherheit. Laufende Investitionen in Cybersicherheit, Netzwerkwiderstandsfähigkeit und Breitbandintegration intensivieren den Wettbewerb weiter. Darüber hinaus stärken regionale Akteure und Systemintegratoren die Landschaft, indem sie kostengünstige Implementierungen und Anpassungen an lokale Betriebsbedingungen anbieten, was zu einem dynamischen und sich entwickelnden Wettbewerbsumfeld beiträgt.
Analyse der Hauptakteure
- Ericsson AB
- Hytera Communications Corporation Limited
- Motorola Solutions, Inc.
- Nokia Networks
- Cisco Systems, Inc.
- JVCKENWOOD Corporation
- ZTE Corporation
- Airbus Group
- Sepura PLC
- Harris Corporation
Jüngste Entwicklungen
- Im Juni 2025 stellte Ericsson auf der Critical Communications World in Brüssel zwei Hochleistungsantennen der nächsten Generation (Antenne 1005 und 1006) vor, die speziell für den öffentlichen Schutz und Katastrophenschutz (PPDR) und andere missionskritische Netzwerke entwickelt wurden, um die sichere und zuverlässige Abdeckung für Nutzer im Bereich der öffentlichen Sicherheit zu verbessern.
- Im April 2025 führte Motorola Solutions das SVX-Gerät und die Assist AI-Plattform ein, die ein Zwei-Wege-Radiozubehör, eine Körperkamera und einen eingebetteten KI-Assistenten kombinieren, um Ersthelfern zu helfen, die Notfallreaktion zu beschleunigen und die administrative Arbeitsbelastung in Sicherheitsoperationen zu reduzieren.
- Im November 2024 präsentierte Hytera auf der PMRExpo 2024 in Köln neue DMR- und PoC-Innovationen für eine sicherere Welt und führte die DS-6250S SDR-Basisstation, die P5-Serie PoC-Radios und die SC780-Körperkamera ein, die auf professionelle und öffentliche Sicherheitskommunikation abzielen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Technologie, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hybriden LMR–LTE- und aufkommenden 5G-missionskritischen Netzwerken wird die Modernisierung der Kommunikationsinfrastrukturen für die öffentliche Sicherheit beschleunigen.
- Behörden werden zunehmend KI-gestützte Kommando-Plattformen übernehmen, um die Bedrohungserkennung, Vorhersage von Vorfällen und Echtzeit-Entscheidungsunterstützung zu verbessern.
- Das Wachstum bei Smart-City-Implementierungen wird die Möglichkeiten für integrierte öffentliche Sicherheitsnetzwerke erweitern, die mit Sensoren, Videosystemen und IoT-Infrastruktur verbunden sind.
- Interoperabilitätslösungen werden voranschreiten und nahtlose Kommunikation über Behörden, Zuständigkeiten und gemischte Legacy-Breitband-Umgebungen hinweg ermöglichen.
- Cloud-basierte Einsatzzentralen und Plattformen für Fernoperationen werden für skalierbare, widerstandsfähige Notfallkommunikation an Bedeutung gewinnen.
- Behörden im Bereich der öffentlichen Sicherheit werden mehr in cybersicherheitsgehärtete Netzwerke investieren, um steigenden digitalen Bedrohungen entgegenzuwirken, die auf missionskritische Systeme abzielen.
- Tragbare Technologien, Drohnen und vernetzte Feldgeräte werden den Bedarf an höherem Datendurchsatz und umfassenderem Situationsbewusstsein antreiben.
- Breitbandgetriebene missionskritische Push-to-Talk-Dienste werden in vielen Regionen traditionelle sprachbasierte Systeme ersetzen.
- Entwicklungsländer werden die Infrastruktur-Upgrades beschleunigen, um die Katastrophenreaktion und städtische Sicherheit zu verbessern.
- Der Wettbewerb unter den Anbietern wird sich verschärfen, da globale Akteure Multi-Band-Radios, interoperable Gateways und Kommunikationsplattformen der nächsten Generation erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für öffentliche Sicherheits-Wireless-Kommunikationssysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für drahtlose Kommunikationssysteme im Bereich öffentliche Sicherheit voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure auf diesem Markt?
Wer sind die führenden Unternehmen im Markt für drahtlose Kommunikationssysteme im Bereich öffentliche Sicherheit?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für drahtlose Kommunikationssysteme der öffentlichen Sicherheit?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.98 billion → 2032: USD 29.62 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Drivers
- 3.3 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Restraints & Challenges
- 3.4 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für drahtlose Kommunikationssysteme im Bereich der öffentlichen Sicherheit Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
