
Marktübersicht:
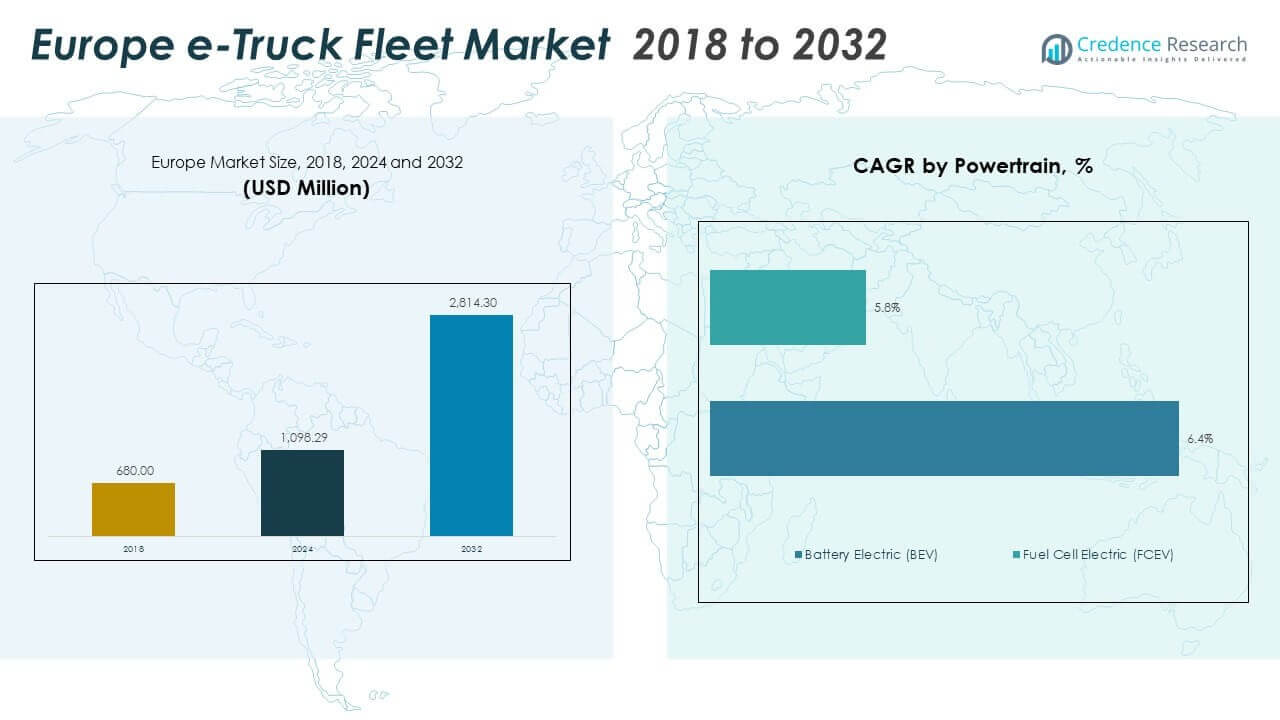
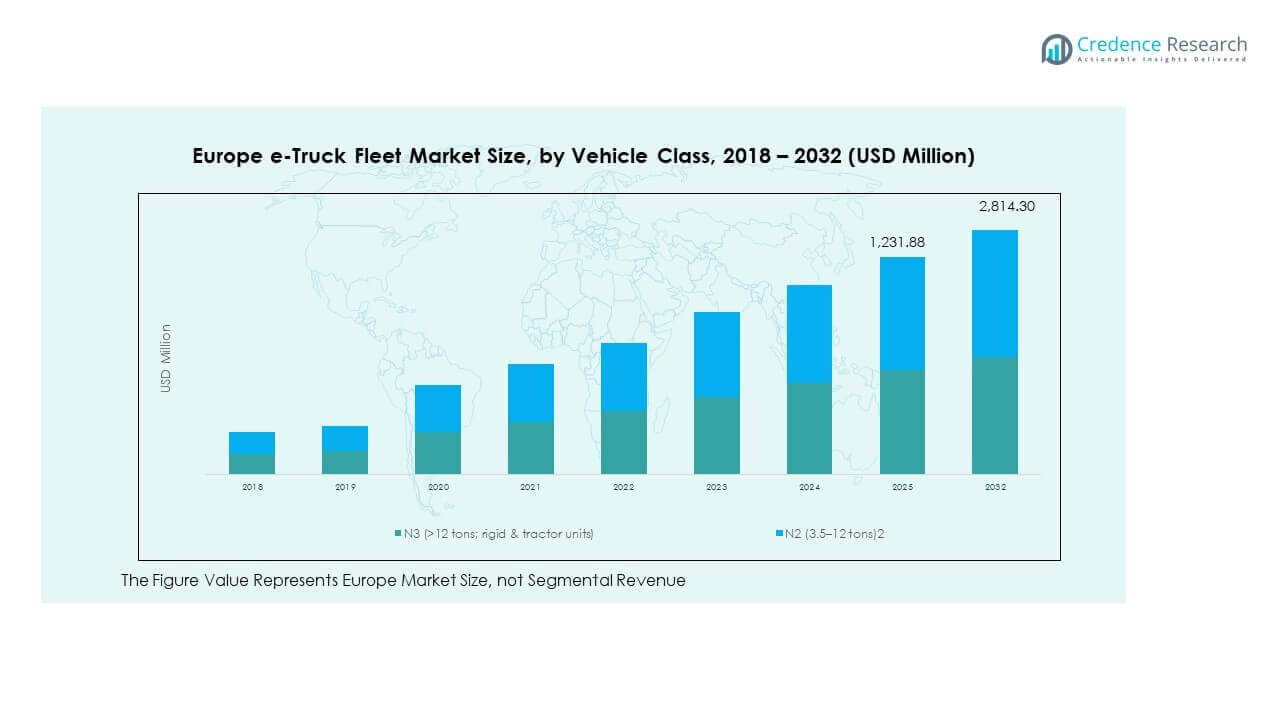
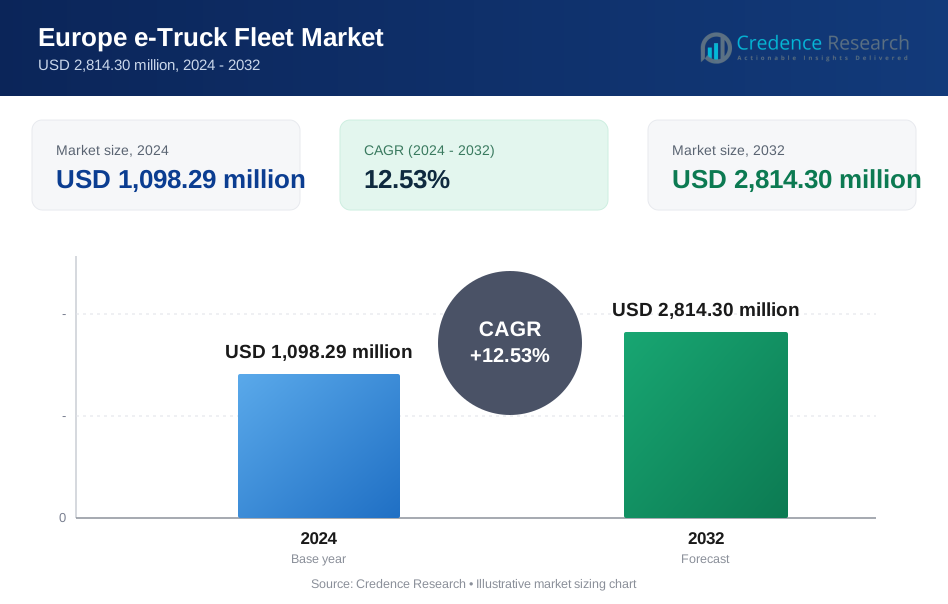
Die Größe des europäischen e-Truck-Flottenmarktes wurde 2018 auf 680,00 Millionen USD geschätzt und soll bis 2024 auf 1.098,29 Millionen USD und bis 2032 auf 2.814,30 Millionen USD anwachsen, mit einer CAGR von 12,53 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des europäischen e-Truck-Flottenmarktes 2024 | USD 1.098,29 Millionen |
| Europäischer e-Truck-Flottenmarkt, CAGR | 12,53 % |
| Größe des europäischen e-Truck-Flottenmarktes 2032 | USD 2.814,30 Millionen |
Strenge Emissionsvorschriften in ganz Europa, kombiniert mit wachsenden ESG-Verpflichtungen von Logistikunternehmen, treiben die starke Einführung von Elektro-Lkw voran. Flottenbetreiber steigen auf batterieelektrische und Brennstoffzellenfahrzeuge um, um Dekarbonisierungsziele zu erreichen und die Gesamtkosten des Eigentums zu verbessern. OEMs erweitern weiterhin das Angebot an Elektrofahrzeugen in den Fahrzeugklassen N2 und N3, während Investitionen in die Infrastruktur den skalierbaren Zugang zu Ladestationen unterstützen. Urbane Niedrigemissionszonen und subventionsgestützte Beschaffung verstärken die Marktnachfrage in öffentlichen und privaten Flotten.
Westeuropa führt die Einführung aufgrund ausgereifter Infrastruktur, regulatorischer Durchsetzung und großer Flottenbetreiber an. Länder wie Deutschland, die Niederlande und Frankreich unterstützen die schnelle Einführung durch Anreize und emissionsfreie Logistikzonen. Nordeuropa folgt mit starker Integration des öffentlichen Sektors und Verfügbarkeit erneuerbarer Energien. Süd- und Osteuropa sind aufstrebende Märkte mit wachsender Investition in Ladezentren und Elektrifizierung kommunaler Flotten. Das regionale Wachstum variiert je nach Stärke der Politik, Reife der Logistik und Zugang zu Finanzierungsprogrammen.
Markteinblicke
- Der europäische e-Truck-Flottenmarkt wurde 2018 auf 680,00 Millionen USD geschätzt, wuchs bis 2024 auf 1.098,29 Millionen USD und soll bis 2032 auf 2.814,30 Millionen USD anwachsen, mit einer CAGR von 12,53 %.
- Westeuropa führt mit einem Marktanteil von 45 % aufgrund starker Regulierung, fortschrittlicher Logistik und robuster Ladeinfrastruktur; Nordeuropa folgt mit einem Anteil von 20 %, angetrieben durch die Nutzung erneuerbarer Energien und öffentliche Akzeptanz; Südeuropa hält 20 %, unterstützt durch städtische Lieferungen und EU-Förderungen.
- Osteuropa ist die am schnellsten wachsende Region mit einem Anteil von 15 %, gewinnt an Dynamik durch kommunale Flottenaufrüstungen und Modernisierung des grenzüberschreitenden Güterverkehrs.
- Brennstoffzellen-Elektrofahrzeuge (FCEV) führen mit einer Wachstumsrate von 6,4 % CAGR, unterstützt durch Eignung für Langstrecken und den Ausbau der Wasserstoffinfrastruktur.
- Batterieelektrische Fahrzeuge (BEV) folgen mit einer CAGR von 5,8 %, angetrieben durch Kurz- und Mittelstrecken-Stadtlogistik und breitere OEM-Verfügbarkeit.
Markttreiber
Strenge EU-Emissionsstandards veranlassen Flotten, die Einführung von e-Trucks zu beschleunigen
Der europäische e-Truck-Flottenmarkt profitiert von zunehmend strengen CO₂-Vorschriften in der gesamten Region. Die Ziele der Europäischen Union zur Kohlenstoffneutralität drängen Logistikunternehmen dazu, von Diesel-Lkw auf elektrische Flotten umzusteigen. Regierungen setzen emissionsbasierte Beschränkungen durch und führen städtische Niedrigemissionszonen ein, die Unternehmen zur Einhaltung zwingen. Diese regulatorischen Rahmenbedingungen veranlassen sowohl öffentliche als auch private Flottenbetreiber, nachhaltige Mobilität zu priorisieren. Unternehmen, die den Zugang zu städtischen Gebieten aufrechterhalten wollen, müssen auf die Einhaltung der Vorschriften achten, was die Nachfrage nach Elektro-Lkw erhöht. Der Wandel steht im Einklang mit den umfassenderen Dekarbonisierungsbemühungen Europas im Bereich Transport und Logistik. Die Elektrifizierung unterstützt auch nationale Ziele im Rahmen des europäischen Grünen Deals. Für e-Truck-OEMs und Zulieferer eröffnet dieser Wandel neue Möglichkeiten zur Marktdurchdringung. Der europäische e-Truck-Flottenmarkt entwickelt sich weiter, da die Vorschriften sowohl auf nationaler als auch auf EU-Ebene verschärft werden.
Steigendes Bewusstsein für die Gesamtkosten des Eigentums unter Flotten fördert den Wechsel zu Elektro-Lkw
Niedrigere Kraftstoff- und Wartungskosten verbessern die Gesamtkosten des Eigentums (TCO) für Elektro-Lkw erheblich. Flottenbetreiber in ganz Europa bewerten Investitionen nun auf Basis der Lebenszykluskosten und nicht nur des Kaufpreises. Batteriebetriebene Lkw bieten betriebliche Einsparungen, indem sie Kraftstoffkosten und Verschleißteile reduzieren. Die Wartungshäufigkeit sinkt mit weniger beweglichen Teilen, im Gegensatz zu Dieselmotoren, die regelmäßige Wartung erfordern. Mit steigenden Kraftstoffpreisen und Kohlenstoffbesteuerung sprechen TCO-Vergleiche zunehmend für elektrische Alternativen. Finanzmodellierungswerkzeuge helfen Flottenmanagern, diese Einsparungen klarer zu quantifizieren. Kostenbewusste Logistikanbieter priorisieren langfristige wirtschaftliche Gewinne gegenüber kurzfristigen Kapitalausgaben. Anreize von Regierungen senken auch die Anschaffungskosten, was die Wirtschaftlichkeit verbessert. Der europäische e-Truck-Flottenmarkt sieht eine stärkere Nachfrage, da Flotten diesen TCO-zentrierten Ansatz übernehmen.
- Zum Beispiel nutzen Scanias batterieelektrische Lkw Kapazitäten von 416-728 kWh mit 75-83% SoC-Fenstern, was eine Reichweite von bis zu 560 km ermöglicht und weniger mechanische Teile für geringeren Wartungsbedarf erfordert.
OEM-Investitionen in Elektrifizierung treiben Produkterweiterung über Gewichtsklassen hinweg voran
Große OEMs haben ihre Elektro-Lkw-Portfolios erweitert, um leichte, mittlere und schwere Modelle einzuschließen. Diese Diversifizierung ermöglicht es Logistikunternehmen, in den Bereichen städtische Lieferung, regionaler Transport und Fernverkehr zu elektrifizieren. Unternehmen wie Volvo, Daimler und Renault bieten skalierbare Plattformen, die auf die Bedürfnisse europäischer Flotten zugeschnitten sind. Investitionen in F&E und Produktion helfen, die Stückkosten zu senken und die Batterieleistung zu verbessern. Längere Reichweiten und höhere Nutzlastkapazitäten erhöhen die betriebliche Flexibilität für Flottenbetreiber. Zunehmend bieten OEMs Leasing-, Wartungs- und Batteriemanagementlösungen an, um die Integration zu erleichtern. Solche Full-Service-Modelle reduzieren das Übergangsrisiko für konservative Käufer. Kooperationen zwischen OEMs und Flottenbetreibern ermöglichen die Produktvalidierung unter realen Bedingungen. Der europäische e-Truck-Flottenmarkt beschleunigt sich, da die robuste OEM-Beteiligung die Verfügbarkeit skaliert und das Vertrauen der Käufer stärkt.
Infrastrukturunterstützung und Finanzierung für Ladenetzwerke ermöglichen skalierbare Bereitstellung
Ein breiterer Zugang zur Ladeinfrastruktur beseitigt einen der wichtigsten Engpässe für die Einführung von Elektro-Lkw. Regierungen und private Unternehmen investieren weiterhin in Depot- und öffentliche Ladestationen für kommerzielle Flotten. Von der EU unterstützte Projekte finanzieren den Ausbau von Megawatt-Ladesystemen, die für schwere Lkw geeignet sind. Urbane Logistikzonen umfassen jetzt spezielle Ladezentren, um die letzte Meile der Flotten zu unterstützen. OEMs arbeiten auch mit Energieanbietern zusammen, um Lkw mit Ladelösungen zu bündeln. Die Standardisierung von Steckverbindern und Ladeinterfaces verbessert die Benutzerfreundlichkeit und Interoperabilität. Subventionen und Steuergutschriften senken die Installationskosten für Flottendepots. Plattformen für das Echtzeit-Netzwerkmanagement optimieren die Nutzung und senken die Energiekosten. Der europäische e-Truck-Flottenmarkt gewinnt an Dynamik, da die Investitionen in die Infrastruktur mit der Elektrifizierung der Flotten Schritt halten.
- Zum Beispiel unterstützen Scanias Elektro-Lkw derzeit CCS2-Ladungen bis zu 375 kW und sind MCS-bereit für die zukünftige Integration von ultraschnellem Laden, was schnellere Abwicklungen für Langstreckenoperationen ermöglicht.
Markttrends
Flottenelektrifizierung als strategisches ESG-Engagement unter Logistikanbietern
Viele europäische Logistikunternehmen betrachten die Flottenelektrifizierung jetzt als Teil ihrer umfassenderen ESG-Mandate. Der Einsatz von Elektro-Lkw unterstützt die Nachhaltigkeitsberichterstattung und hilft, Kunden anzuziehen, die sich auf grüne Lieferketten konzentrieren. Große Frachtbetreiber verknüpfen Ziele für emissionsfreie Flotten mit den Erwartungen der Investoren und den Bewertungen zur Kohlenstoffoffenlegung. Kunden verlangen zunehmend emissionsarme Lieferungen, was zu einer wettbewerbsfähigen Differenzierung führt. Unternehmen nutzen auch elektrische Flotten in Marken-Kampagnen, um Umweltverantwortung zu signalisieren. Dieser Trend geht über die Einhaltung von Vorschriften hinaus und ist in der Unternehmensdarstellung und der Ausrichtung der Interessenvertreter verwurzelt. Logistikunternehmen entwickeln langfristige Elektrifizierungsstrategien über mehrere Betriebsregionen hinweg. Interne Nachhaltigkeitsteams arbeiten mit Beschaffung und Flottenmanagern an der Umsetzung zusammen. Der europäische e-Truck-Flottenmarkt profitiert von ESG-getriebener Elektrifizierung sowohl bei multinationalen als auch bei regionalen Transportunternehmen.
- Zum Beispiel betreibt DSV über 400 schwere batterieelektrische Lkw in mehreren europäischen Ländern im Rahmen seiner ESG-Verpflichtungen und strebt bis 2030 2.000 an, um mit der Nachhaltigkeitsberichterstattung und den Erwartungen der Investoren in Einklang zu stehen.
Wachstum der städtischen Last-Mile-Lieferdienste treibt die Nachfrage nach leichten Elektro-Lkw an
Der steigende E-Commerce-Aktivität erhöht die städtischen Last-Mile-Liefermengen in europäischen Städten. Um Zugangsbeschränkungen und Nachhaltigkeitsziele zu erfüllen, bevorzugen Flottenbetreiber leichte Elektro-Lkw für Kurzstrecken. Stadtzentren verhängen emissionsfreie Zonen, die Verbrennungsmotoren unpraktisch machen. Einzelhändler und Kuriere nutzen kleinere Elektro-Lkw, um häufige, zeitkritische Lieferungen zu bewältigen. Der leise Betrieb und die reduzierten lokalen Emissionen machen sie für nächtliche Logistik geeignet. Leichte Elektro-Lkw ermöglichen auch einfacheres Parken und bessere Manövrierfähigkeit in dicht besiedelten Stadtgebieten. Regulatorische Ausnahmen, einschließlich Mautbefreiungen und Straßenpriorität, fördern ihre Nutzung zusätzlich. OEMs haben darauf reagiert, indem sie kompakte, hocheffiziente Elektromodelle auf den Markt gebracht haben, die auf die Bedürfnisse der letzten Meile zugeschnitten sind. Der europäische e-Truck-Flottenmarkt erlebt in diesem städtischen Segment ein starkes Wachstum.
Fleet-as-a-Service und Truck-Leasing-Modelle beschleunigen die Einführung bei mittelständischen Unternehmen
Neue dienstleistungsbasierte Modelle ermöglichen es kleineren Flottenbetreibern, in den E-Lkw-Bereich einzusteigen, ohne hohe Anfangskosten. Anbieter von "Fleet-as-a-Service" bieten Elektro-Lkw in Abonnementmodellen an, die Wartung und Zugang zu Ladestationen umfassen. Dies senkt die Hürden für mittelgroße Transportunternehmen mit begrenztem Kapital für Fahrzeugkäufe. Leasingoptionen bieten Flexibilität beim Testen von Elektromodellen vor der vollständigen Einführung. Diese Dienstleistungsstrukturen beinhalten oft Datenüberwachungstools und Batteriezustandsmanagement. Lkw-OEMs und Drittanbieter arbeiten zusammen, um Finanzierung, Infrastruktur und Service zu bündeln. Solche integrierten Modelle reduzieren die Komplexität und unterstützen den einfacheren Übergang für traditionelle Betreiber. KMUs mit regionalen oder städtischen Lieferstrecken profitieren von vorhersehbaren Betriebskosten. Der europäische E-Lkw-Flottenmarkt expandiert schnell durch diese asset-light Flottenlösungen.
- Zum Beispiel bietet Volvo Trucks Elektro-Lkw durch flexible Leasingmodelle an, die Service- und Ladeunterstützung bündeln, was die Einführung für mittelgroße europäische Logistikunternehmen erleichtert.
Telematik-Integration und intelligente Flotten-Software unterstützen Leistungsoptimierung
Elektrische Lkw-Flotten verlassen sich jetzt stark auf digitale Werkzeuge, um Leistung, Reichweite und Ladezyklen zu verwalten. Telematikplattformen überwachen den Fahrzeugzustand, die Batterieleistung und den Energieverbrauch. Flottenmanager nutzen diese Daten, um Routen zu optimieren und Energieverschwendung zu reduzieren. Prädiktive Wartungsalgorithmen helfen, Pannen zu verhindern und die Verfügbarkeit von Vermögenswerten zu verbessern. Softwareplattformen integrieren sich mit Energieanbietern, um Off-Peak-Ladungen für niedrigere Kosten zu planen. Fahrerleistungsanalysen helfen, unnötigen Energieverbrauch beim Beschleunigen oder Bremsen zu reduzieren. Ladestationen nutzen auch Echtzeitdaten, um das Lastmanagement über Flottendepots hinweg zu steuern. Cloud-basierte Systeme bieten Ferndiagnosen und Over-the-Air-Updates für Fahrzeug-Firmware. Der europäische E-Lkw-Flottenmarkt wird durch eingebettete intelligente Flottentechnologien zunehmend datengesteuert.
Analyse der Marktchancen
Unzureichende Langstrecken-Ladeinfrastruktur begrenzt grenzüberschreitende und regionale Frachtexpansion
Während das Laden im Depot für städtische Kurzstreckenflotten funktioniert, stehen Langstreckenfracht vor großen Infrastrukturdefiziten. Hochleistungs-Megawatt-Ladegeräte sind auf den transeuropäischen Korridoren, die für schwere Lkw genutzt werden, weiterhin begrenzt. Der Mangel an Schnellladestationen in der Nähe von Logistikzentren, Häfen und Grenzübergängen schränkt die Routenflexibilität ein. Lange Ladezeiten behindern weiterhin die Betriebseffizienz im Vergleich zu Dieselalternativen. Die Zuverlässigkeit der Energieversorgung stellt in abgelegenen oder ländlichen Gebieten ebenfalls ein Problem dar. Flottenbetreiber zögern, schwere E-Lkw einzusetzen, ohne Vertrauen in die Ladeinfrastruktur entlang der gesamten Routen. Die Koordination zwischen den EU-Staaten beim Infrastrukturausbau bleibt langsam und fragmentiert. Das Engagement des privaten Sektors wächst, fehlt jedoch an Umfang und Geschwindigkeit für eine umfassende Elektrifizierung. Der europäische E-Lkw-Flottenmarkt muss dieses Hindernis überwinden, um eine vollständige Dekarbonisierung der Logistik zu unterstützen.
Hohe Anfangskosten für Fahrzeuge und langsame Amortisation für einige Flottentypen
Elektrische Lkw erfordern eine höhere Anfangsinvestition im Vergleich zu Dieselmodellen, insbesondere in den Schwerlastsegmenten. Die Batteriekosten machen immer noch einen großen Teil des Gesamtfahrzeugpreises aus. Kleinere Flottenbesitzer kämpfen mit Kapitalbeschränkungen, was die Einführung in ländlichen und margenschwachen Betrieben verzögert. Lange Amortisationszeiten entmutigen einige Betreiber, die die vollständigen Einsparungen bei den Gesamtkosten (TCO) nicht schnell nutzen können. Finanzhilfesysteme variieren je nach Land, was zu ungleicher Kostenwettbewerbsfähigkeit in ganz Europa führt. Selbst mit Subventionen erfordern vollständige Flottenaufrüstungen Planung, Schulung und betriebliche Veränderungen. Die Wiederverkaufswerte bleiben unsicher, was die Berechnung des langfristigen Werts beeinflusst. Der europäische e-Truck-Flottenmarkt verzeichnet aufgrund dieser finanziellen Barriere langsameren Zuspruch bei risikoscheuen Betreibern.
Marktchancen
Wachsende Nachfrage von regionaler Logistik und kommunalen Flotten in Osteuropa und Südeuropa
Osteuropäische und südeuropäische Länder erweitern ihre Investitionen in grüne Mobilität durch EU-unterstützte Förderprogramme. Regierungen priorisieren den sauberen Energietransport in öffentlichen Flotten und regionaler Logistik. Kommunen investieren in elektrische Müllfahrzeuge, Straßenkehrmaschinen und Einheiten für die letzte Meile. Kleinere Städte führen Emissionsziele ein, die den Einsatz von e-Trucks auf lokaler Ebene fördern. Flottenleasing und grenzüberschreitende Anreize machen die Einführung praktikabler. Der europäische e-Truck-Flottenmarkt gewinnt in diesen neuen Regionen ungenutztes Potenzial, da sich die Infrastruktur verbessert.
Technologiepartnerschaften und Batterierecycling schaffen neue Geschäftsmöglichkeiten
OEMs und Energieunternehmen arbeiten jetzt an Lösungen für Second-Life-Batterien und Anwendungen zur Energiespeicherung zusammen. Gebrauchte Lkw-Batterien finden Wert in stationären Speicherlösungen und reduzieren Umweltabfälle. Recycling-Innovationen verbessern die Rückgewinnung von Rohstoffen und erhöhen die Nachhaltigkeit der Lieferkette. Technologieanbieter bieten Integrationslösungen für KI-basierte Routenoptimierung. Modelle wie Batterie-as-a-Service und die Integration in intelligente Netze schaffen neue Einnahmequellen. Der europäische e-Truck-Flottenmarkt entwickelt sich weiter, da neue Technologie-Ökosysteme rund um die Fahrzeugelektrifizierung entstehen.
Marktsegmentierungsanalyse
Nach Fahrzeugklasse
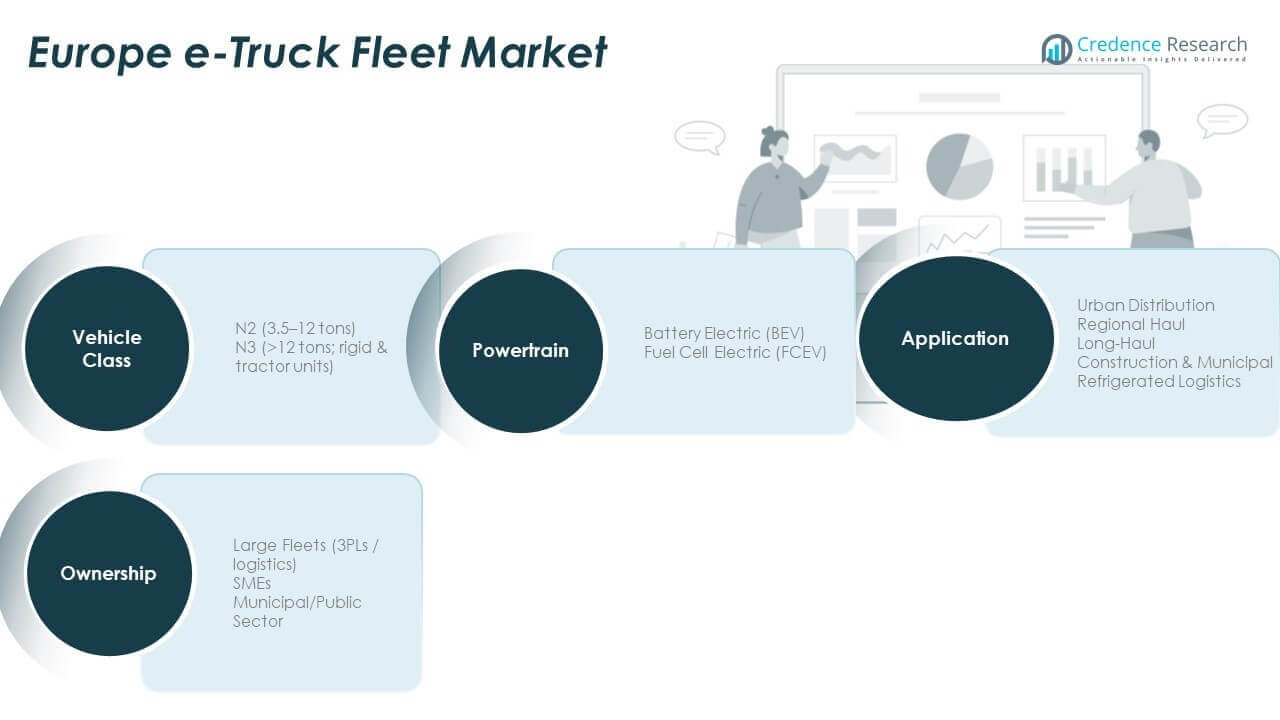
Der europäische e-Truck-Flottenmarkt umfasst zwei primäre Fahrzeugklassen: N2 (3,5–12 Tonnen) und N3 (>12 Tonnen). N2-Lkw dienen dem urbanen und regionalen Vertrieb aufgrund ihrer Wendigkeit und Größe. N3-Lkw dominieren Langstrecken- und Schwerlastanwendungen mit höheren Anforderungen an Nutzlast und Reichweite. Die Nachfrage nach der N3-Klasse steigt mit Verbesserungen der Batteriekapazität und wachsender grenzüberschreitender Logistik. Flottenbetreiber nutzen beide Klassen basierend auf Streckentyp und Frachtvolumen. Regulatorische Unterstützung zielt auf beide Kategorien mit differenzierten Anreizen ab. OEMs haben elektrische Modelle der Klassen N2 und N3 eingeführt, um den Anwendungsanforderungen gerecht zu werden. Die Infrastrukturplanung unterstützt beide Klassen mit Depot- und Autobahnladestationen. Dies treibt ein ausgewogenes Wachstum in beiden Segmenten voran.
- Zum Beispiel bietet der FH Electric von Volvo Trucks, ausgestattet mit einer 540 kWh-Batterie, eine offizielle Reichweite von bis zu 300 km und unterstützt regionale Transporte mit null Abgasemissionen.
Nach Antriebsstrang
Batterieelektrische Fahrzeuge (BEVs) führen die Antriebsübernahme im europäischen e-Truck-Flottenmarkt an. BEVs unterstützen den letzten Kilometer und den mittleren Frachtbereich mit niedrigeren Betriebskosten und einfacherer Aufladung. Brennstoffzellen-Elektrofahrzeuge (FCEVs) gewinnen im Fernverkehr an Bedeutung, wo schnelles Betanken und größere Reichweite wichtig sind. BEVs dominieren die städtischen und regionalen Einsatzfälle. FCEVs sprechen Flotten mit etablierter Wasserstoffinfrastruktur oder staatlicher Unterstützung an. Beide Antriebsarten ergänzen die Null-Emissions-Frachtziele der EU. Investitionen in Lade- und Wasserstofftankstellen fördern die Übernahme. Betreiber wählen basierend auf Route, TCO und Infrastrukturzugang.
Nach Anwendung
Die städtische Verteilung hält die höchste e-Truck-Einführung aufgrund von Stadtvorschriften und kurzen Strecken. Regionale und Fernverkehrssegmente wachsen mit Batterie- und Brennstoffzelleninnovationen. Gemeinden setzen Elektro-Lkw für Bau- und Entsorgungsdienste im Rahmen von Nachhaltigkeitsprogrammen ein. Gekühlte Logistik setzt e-Trucks ein, um Emissionsziele zu erreichen und gleichzeitig die Temperaturkontrolle aufrechtzuerhalten. Anwendungen stimmen mit der Infrastrukturbereitschaft und den Einsatzzyklen überein. Flotten passen den Fahrzeugtyp an den Ladungstyp an, was zu einem vielfältigen Wachstum der Anwendungen führt. Das Wachstum ist in regulierten und volumenstarken Frachtkorridoren am stärksten.
- Zum Beispiel betreibt Einrides autonomer elektrischer Pod, klassifiziert unter N2, in Schweden mit einer 200 kWh Batterie und ist für städtische und regionale Strecken von bis zu 200 km ausgelegt.
Nach Besitz
Große Flotten, einschließlich 3PLs und Logistikanbietern, führen den Besitzanteil im europäischen e-Truck-Flottenmarkt an. Diese Betreiber verfügen über Kapital, Infrastruktur und operative Skalierung, um schneller zu elektrifizieren. KMUs übernehmen e-Trucks mit staatlichen Anreizen, Leasing- und servicebasierten Modellen. Kommunale und öffentliche Flotten elektrifizieren, um politische Vorgaben zu erfüllen und Nachhaltigkeitsmaßstäbe zu setzen. Besitzmuster variieren je nach Region, wobei Westeuropa eine breitere Einführung in allen Gruppen sieht. Öffentliche Investitionen katalysieren oft die frühe Infrastrukturentwicklung. Die Flottenbesitzstruktur beeinflusst das Tempo und den Umfang der Übernahme.
Segmentierung
Nach Fahrzeugklasse
- N2 (3,5–12 Tonnen)
- N3 (>12 Tonnen; starre & Sattelzugmaschinen)
Nach Antriebsstrang
- Batterieelektrisches Fahrzeug (BEV)
- Brennstoffzellen-Elektrofahrzeug (FCEV)
Nach Anwendung
- Städtische Verteilung
- Regionaler Transport
- Fernverkehr
- Bau & Kommunal
- Gekühlte Logistik
Nach Besitz
- Große Flotten (3PLs / Logistik)
- KMUs
- Kommunaler / Öffentlicher Sektor
Regionale Analyse
Westeuropa hält mit etwa 45% den größten Anteil am regionalen Markt. Deutschland, Frankreich, die Niederlande und die nordischen Länder führen die Einführung aufgrund strenger Emissionsnormen und ausgereifter Logistiknetzwerke an. Eine starke OEM-Präsenz und der frühe Infrastrukturausbau unterstützen die schnellere Elektrifizierung der Flotten. Große Logistikbetreiber in dieser Teilregion investieren stark in N2- und N3-Elektro-Lkw. Städtische Niedrigemissionszonen beschleunigen den Einsatz in der Stadtlogistik. Öffentliche Förderungen und private Ladeinvestitionen verstärken das Wachstum. Der europäische e-Truck-Flottenmarkt gewinnt durch diese fortschrittliche Teilregion an Umfang.
Nordeuropa macht fast 20% des Marktanteils aus, angeführt von Norwegen, Schweden und Dänemark. Der hohe Einsatz erneuerbarer Energien verbessert den Kohlenstoffvorteil von Elektroflotten. Flottenbetreiber übernehmen E-Lkw, um sich an nationale Klimaziele und ESG-Vorgaben anzupassen. Staatliche Anreize und Pilotkorridore unterstützen Langstrecken-Elektrifizierungsversuche. Verbesserungen der Batterieperformance bei kaltem Klima stärken das Vertrauen der Betreiber. Kommunale Flotten treiben die Nachfrage durch elektrifizierte öffentliche Dienstleistungen ebenfalls an. Diese Teilregion zeigt eine hohe Einführungsintensität trotz kleinerer Bevölkerungsgröße.
Süd- und Osteuropa zusammen repräsentieren etwa 35% des Marktes, wobei Südeuropa 20% und Osteuropa 15% ausmacht. Italien und Spanien führen Südeuropa aufgrund wachsender städtischer Logistik und EU-Förderunterstützung an. Osteuropa zeigt ein stetiges Wachstum, da grenzüberschreitende Frachtbetreiber ihre Flotten modernisieren. Infrastrukturdefizite verlangsamen die Einführung, aber Verbesserungspläne sind im Gange. Kostenempfindlichkeit hält die Nachfrage auf leichte und mittelschwere Lkw fokussiert. Öffentliche Sektor-Käufe unterstützen die frühe Marktentwicklung. Diese Teilregionen bieten langfristiges Expansionspotenzial.
Analyse der Hauptakteure
- Volvo Trucks
- Mercedes-Benz / Daimler Truck
- DAF (PACCAR)
- Scania (Traton Group)
- MAN (Volkswagen Group)
Wettbewerbsanalyse
Der europäische e-Truck-Flottenmarkt zeigt einen starken Wettbewerb zwischen etablierten OEMs, neuen Marktteilnehmern und technologieorientierten Akteuren. Große Lkw-Hersteller nutzen bestehende Händlernetzwerke und Flottenbeziehungen, um ihre Elektroportfolios auszubauen. Diese Akteure investieren stark in Batterieplattformen, Reichweitenoptimierung und modulares Fahrzeugdesign. Die Produktdifferenzierung konzentriert sich auf Nutzlastkapazität, Ladegeschwindigkeit und Serviceabdeckung. Partnerschaften mit Energie- und Ladeunternehmen stärken die Wertangebote. Der Wettbewerbsvorteil hängt von flottenbereiten Lösungen ab, anstatt von Einzelverkaufsfahrzeugen. OEMs konkurrieren über die Gesamtkosten des Eigentums durch gebündelte Angebote, die Finanzierung, Wartung und Ladeunterstützung umfassen. Leasing- und Abonnementmodelle helfen, KMU und regionale Betreiber anzuziehen. Software- und Telematik-Integration wird zu einem wichtigen Wettbewerbsfaktor, der die Flotteneffizienz und Betriebszeit verbessert. Unternehmen, die End-to-End-Flottenlösungen anbieten, erzielen höhere Bindungsraten. Entwickler von Wasserstoff-Lkw konzentrieren sich auf die Differenzierung im Langstreckenbereich und richten sich an frühe Anwender mit Zugang zur Infrastruktur. Dies schafft einen doppelten Wettbewerb zwischen BEV- und FCEV-Strategien. Ausschreibungen im öffentlichen Sektor und große Logistikverträge intensivieren den Preis- und Servicewettbewerb. Lokale Fertigung und EU-Beschaffung verbessern die Berechtigung für staatlich unterstützte Projekte. Kleinere Akteure konzentrieren sich auf Nischensegmente wie Kommunalfahrzeuge oder gekühlte Logistik. Strategische Allianzen und Pilotprojekte helfen, die Technologie im großen Maßstab zu validieren.
Neueste Entwicklungen
- Im Dezember 2025 begann Mercedes-Benz Trucks mit der Produktion des neuen eActros 400 und erweiterte damit sein Elektroportfolio für Schwerlastanwendungen bei einem starken Marktanteil von 50 % bei schweren Elektro-Lkw in Europa.
- Im November 2025 gab DSV, ein großes Logistikunternehmen, bekannt, dass es nun über 400 batterieelektrische Lkw in seinem europäischen Netzwerk betreibt und sich damit zu einem der größten Betreiber von elektrischen Schwerlastfahrzeugen in der Region positioniert.
- Im Juni 2025 erweiterte BRIGO, ein italienisches Unternehmen für nachhaltigen Transport, seine Flotte um fünf Mercedes-Benz eActros-Lkw, darunter drei eActros 600 und zwei eActros 300 Modelle von Daimler Truck, die am ersten italienischen Ladehub von Milence übergeben wurden.
- Im August 2024 sicherte sich Volvo Trucks einen Auftrag über 300 emissionsfreie Elektro-Lkw von der Logistikfirma DSV, darunter das neue FH Aero Electric Modell mit verbesserter Aerodynamik. Diese Lkw, die zwischen 2024 und 2026 ausgeliefert werden sollen, werden eine der größten Flotten schwerer Elektro-Lkw in Europa bilden, als Teil von DSVs Ziel, bis 2030 über 2.000 Elektrofahrzeuge zu verfügen. Der Deal umfasst auch 500 kraftstoffeffiziente Diesel- und Gas-Lkw.
- Im August 2024 lieferte DAF die ersten Elektro-Lkw seiner neuen Generation an führende niederländische Transportunternehmen aus und baute damit seine Pionierrolle als Europas erster vollständig elektrischer Lkw-Hersteller seit 2018 aus. Dazu gehören Modelle wie der XD Electric und XF Electric mit Reichweiten von bis zu 500 km für den nationalen und Fernverkehr. DAF erweiterte auch die Ladelösungen über PACCAR Parts.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeugklasse, Antriebsstrang, Anwendung und Eigentum. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Elektrifizierung der Flotte vertieft sich im gesamten Logistikbereich, da Betreiber Nachhaltigkeitsziele mit langfristiger Kostendisziplin und regulatorischer Bereitschaft in Einklang bringen.
- Die Produktpläne der OEMs erweitern sich und verbessern Reichweite, Nutzlast und Zuverlässigkeit bei mittel- und schweren Elektro-Lkw.
- Ladesysteme reifen, wobei depotzentrierte Modelle zuerst skaliert werden, gefolgt von Korridorlösungen für regionale Fracht.
- Digitale Flottenplattformen gewinnen an Bedeutung und verbessern die Routenplanung, Energienutzungskontrolle und vorausschauende Wartungsergebnisse.
- Serviceorientierte Übernahme wächst, da Leasing, Abonnements und gebündeltes Laden das anfängliche Übergangsrisiko reduzieren.
- Städtische Logistik bleibt ein primärer Wachstumsmotor aufgrund von Zugangsregeln und Vorteilen bei der Lieferdichte.
- Wasserstoffpfade schreiten selektiv voran und unterstützen längere Strecken, bei denen Ladezeitbeschränkungen bestehen bleiben.
- Öffentliche Beschaffung beschleunigt die Übernahme durch kommunale Abfallwirtschaft, Bau- und Versorgungsflotten.
- Grenzüberschreitende Frachtpiloten nehmen zu und validieren die elektrische Leistung unter verschiedenen Klimabedingungen und Einsatzzyklen.
- Lokalisierung der Lieferkette und Batterielebenszyklusmanagement stärken die Widerstandsfähigkeit und die Ausrichtung auf die Kreislaufwirtschaft.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Elektro-Lkw-Flotten in Europa und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der europäische e-Truck-Flottenmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des europäischen e-Truck-Flottenmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des europäischen e-Truck-Flottenmarktes antreiben?
Wer sind die führenden Unternehmen im europäischen e-Truck-Flottenmarkt?
Welche Region hatte 2024 den größten Anteil am europäischen e-Truck-Flottenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für E-Lkw-Flotten in Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für E-Lkw-Flotten in Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,098.29 million → 2032: USD 2,814.30 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für E-Lkw-Flotten in Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für E-Lkw-Flotten in Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für E-Lkw-Flotten in Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für E-Lkw-Flotten in Europa Market Drivers
- 3.3 Markt für E-Lkw-Flotten in Europa Market Restraints & Challenges
- 3.4 Markt für E-Lkw-Flotten in Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für E-Lkw-Flotten in Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für E-Lkw-Flotten in Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für E-Lkw-Flotten in Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für E-Lkw-Flotten in Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für E-Lkw-Flotten in Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für E-Lkw-Flotten in Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für E-Lkw-Flotten in Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für E-Lkw-Flotten in Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für E-Lkw-Flotten in Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für E-Lkw-Flotten in Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für E-Lkw-Flotten in Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für E-Lkw-Flotten in Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für E-Lkw-Flotten in Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für E-Lkw-Flotten in Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für E-Lkw-Flotten in Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für E-Lkw-Flotten in Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für E-Lkw-Flotten in Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für E-Lkw-Flotten in Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für E-Lkw-Flotten in Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
