
Marktübersicht
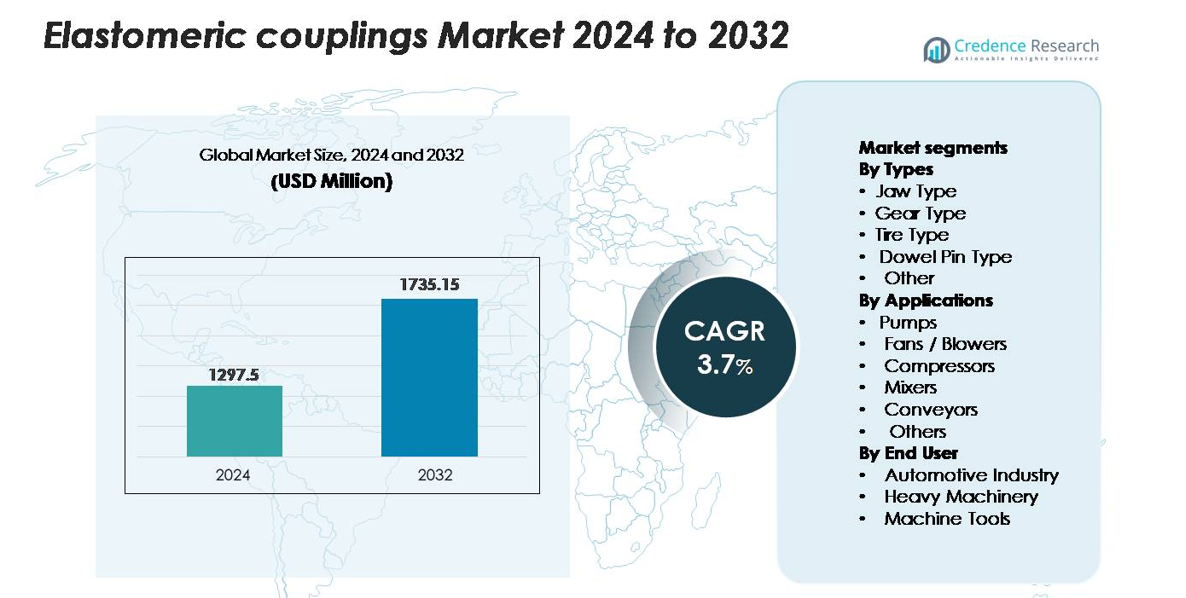
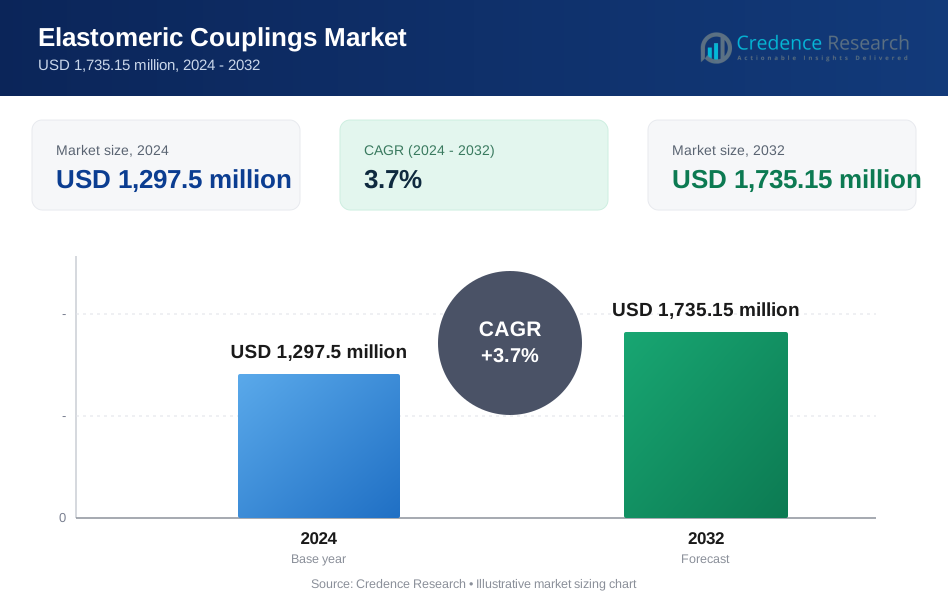
Der globale Markt für elastomere Kupplungen wurde im Jahr 2024 auf 1.297,5 Millionen USD geschätzt und soll bis 2032 1.735,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elastomere Kupplungen 2024 | 1.297,5 Millionen USD |
| Markt für elastomere Kupplungen, CAGR | 3,7 % |
| Marktgröße für elastomere Kupplungen 2032 | 1.735,15 Millionen USD |
Der Markt für elastomere Kupplungen wird von einer Mischung aus globalen und regionalen Marktführern geprägt, darunter Siemens, Regal Rexnord, Dodge, Altra Industrial Motion, SKF, Voith, REICH, Renold, John Crane, Tsubakimoto Chain, R+W Coupling, LORD, KWD, KTR und VULKAN. Diese Unternehmen konkurrieren durch fortschrittliche Elastomerformulierungen, hochpräzise Bearbeitung und anwendungsspezifische Kupplungsdesigns für Pumpen, Kompressoren, Förderanlagen und Automatisierungssysteme. Der asiatisch-pazifische Raum sticht als führende Region mit einem Marktanteil von 34–36 % hervor, angetrieben durch schnelle Industrialisierung und großangelegte Fertigungsaktivitäten. Nordamerika und Europa folgen, unterstützt durch eine starke Akzeptanz in den Bereichen Automobil, Öl & Gas und hochpräzise Maschinenanwendungen.
Markteinblicke
- Der globale Markt für elastomere Kupplungen wurde im Jahr 2024 auf 1.297,5 Millionen USD geschätzt und soll bis 2032 1.735,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,7 % im Prognosezeitraum.
- Starke Nachfrage von Pumpen, Kompressoren und Förderanlagen treibt die Marktexpansion an, wobei Pumpen den größten Anwendungsanteil ausmachen, unterstützt durch das Wachstum der industriellen Flüssigkeitshandhabung in Versorgungsunternehmen und Verarbeitungsanlagen.
- Markttrends konzentrieren sich auf wartungsfreie Kupplungen, hochbeständige Elastomere und präzisionsgefertigte Designs, die für Automatisierung, Robotik und Hochgeschwindigkeitsmaschinen geeignet sind, insbesondere in modernen Fertigungsanlagen.
- Der Wettbewerbsdruck nimmt zu, da Akteure wie Siemens, Regal Rexnord, SKF, Voith, REICH und Altra Industrial Motion in fortschrittliche Materialien, modulare Nabendesigns und globale Vertriebsnetze investieren, während sie mit Einschränkungen wie begrenzter Eignung in Hochdrehmoment- und Hochtemperaturumgebungen konfrontiert sind.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 34–36 %, gefolgt von Nordamerika (28–30 %) und Europa (24–26 %), was starke Industrialisierung, Pumpeneinsatz und Modernisierung von rotierenden Geräten in Schlüsselbranchen widerspiegelt.
Marktsegmentierungsanalyse:
Nach Typen:
Backen-elastomerkupplungen stellen das dominierende Teilsegment dar und machen aufgrund ihrer kompakten Struktur, einfachen Installation und Fähigkeit, Winkel- und Parallelversatz in industriellen Antrieben auszugleichen, den größten Marktanteil aus. Ihre austauschbaren elastomeren Spinnen reduzieren die Wartungsstillstandszeiten, was sie in Maschinen für allgemeine Zwecke und OEM-Ausrüstung bevorzugt macht. Zahnradkupplungen folgen dicht in Anwendungen, die eine höhere Drehmomentübertragung erfordern, während Reifen- und Stiftvarianten vibrationssensible und schwere Rotationssysteme bedienen. Die wachsende Nachfrage nach flexiblen, stoßdämpfenden Kraftübertragungskomponenten in Fertigungsanlagen verstärkt weiterhin die Akzeptanz von Backenkupplungen.
- Zum Beispiel unterstützt die ROTEX®-Backenkupplungsreihe von KTR Nennmomente bis zu 35.000 Nm und kompensiert Winkelfehler bis zu 1°, was eine robuste Dämpfung in Pumpen- und Kompressorantrieben bietet.
Nach Anwendungen:
Pumpen halten den höchsten Marktanteil unter den Anwendungen, angetrieben durch ihren weit verbreiteten Einsatz in Wasseraufbereitungsanlagen, Chemiewerken, HLK-Systemen und Öl- & Gasinstallationen. Elastomerkupplungen werden in Pumpenbaugruppen aufgrund ihrer Torsionsflexibilität, Vibrationsdämpfung und Fähigkeit, angeschlossene Geräte vor Überlastung zu schützen, bevorzugt. Ventilatoren und Gebläse bilden das nächste große Segment, insbesondere in Belüftungs- und industriellen Luftbehandlungssystemen, die auf versatz-tolerante Antriebsstränge angewiesen sind. Kompressoren, Mischer und Fördersysteme tragen weiter zur Marktexpansion bei, da Industrien rotierende Geräte modernisieren, um Lärm zu reduzieren, die Ausrichtung zu optimieren und die Lebensdauer zu verlängern.
- Zum Beispiel bietet die John Crane Powerstream® A-Serie elastomerkupplungsreihe Modelle mit maximalen Dauerdrehmomenten bis zu 20.936 Nm (185.300 lb.in.) und sind für Geschwindigkeiten bis zu 9.600 U/min (für die kleinste Größe, die A00C) ausgelegt, was eine zuverlässige Leistung in anspruchsvollen Pumpen- und Gebläsesystemen ermöglicht.
Nach Endverbraucher:
Die Automobilindustrie erweist sich als das führende Endverbrauchersegment und sichert sich den größten Marktanteil aufgrund der hohen Integration von Elastomerkupplungen in Motorprüfständen, Montagesystemen, Lackierförderern und Roboterhandhabungseinheiten. Ihre Fähigkeit, Spiel zu reduzieren, Stoßbelastungen zu absorbieren und die Zuverlässigkeit des Antriebsstrangs zu erhöhen, macht sie in Automobilfertigungslinien unverzichtbar. Schwere Maschinen folgen dicht, angetrieben durch Bau-, Bergbau- und Verarbeitungsanlagen, die eine robuste Drehmomentverarbeitungskapazität erfordern. Auch Werkzeugmaschinenhersteller setzen Elastomerkupplungen für präzise Rotationskontrolle und Vibrationsunterdrückung in CNC-Systemen, Fräsmaschinen und Schneidwerkzeugen ein, um eine konsistente Betriebsgenauigkeit zu unterstützen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach vibrationsdämpfenden Lösungen in rotierenden Geräten
Industrieanlagen priorisieren zunehmend die Zuverlässigkeit der Ausrüstung, reduzierte Geräuschpegel und Vibrationskontrolle, was die Akzeptanz von Elastomerkupplungen stärkt. Ihre inhärente Flexibilität ermöglicht es ihnen, Torsionsschocks zu absorbieren, dynamische Lasten zu dämpfen und die Ausrichtung über Pumpen, Kompressoren, Mischer und Förderer hinweg aufrechtzuerhalten. Da Industrien digitalisieren und empfindlichere Automatisierungssysteme einsetzen, wird der Bedarf an Kupplungen, die Motoren und angetriebene Wellen schützen, unerlässlich. Hersteller profitieren auch von den geringen Wartungsanforderungen und der einfachen Installation von Elastomerkupplungen, was die Betriebsstillstandszeiten reduziert. Aufrüstungen in der Wasseraufbereitung, HLK-Modernisierung und das Wachstum mittelgroßer Industrieanlagen beschleunigen weiter die Ersatzzyklen und verstärken die langfristige Nachfrage nach flexiblen, dämpfungsfähigen Kupplungslösungen.
- Zum Beispiel bietet die ARCUSAFLEX® Gummischeibenkupplung von REICH Nennmomentkapazitäten von bis zu 72.000 Nm und Torsionsdämpfungsstufen, die für schwankende Lastprofile optimiert sind, wodurch messbare Reduzierungen der Schwingungsbelastung auf angeschlossene Maschinen ermöglicht werden.
Erweiterung von Automatisierung, Robotik und Hochgeschwindigkeitsmaschinen
Der beschleunigte Einsatz von automatisierten Produktionslinien, Robotik und CNC-Systemen erhöht den Bedarf an hochzuverlässigen Kupplungen, die in der Lage sind, bei höheren Geschwindigkeiten mit minimalem Spiel zu arbeiten. Elastomerkupplungen werden zunehmend in servogetriebenen Systemen und Präzisionsmaschinen eingesetzt, da sie parallele und winklige Ausrichtungsfehler ausgleichen und gleichzeitig eine reibungslose Drehmomentübertragung gewährleisten. Ihre Fähigkeit, die dynamische Stabilität ohne häufige Schmierung aufrechtzuerhalten, macht sie für schnelllebige industrielle Prozesse geeignet. Das Wachstum in der Elektronikmontage, Verpackung, Automobilproduktion und Halbleiterausrüstung stärkt diese Nachfrage. Da Fabriken auf intelligente, hochdurchsatzfähige Operationen umstellen, werden Elastomerkupplungen zu integralen Komponenten, die kontinuierliche, präzisionsintensive Leistung unterstützen.
- Zum Beispiel ist die EKH-Elastomerkupplungsserie von R+W für Anwendungen in Hochgeschwindigkeits-Servoachsen und Robotergelenken konzipiert, die präzises Torsionsverhalten erfordern. Die Serie bietet einen breiten Drehmomentbereich von 4 Nm bis zu 25.000 Nm und kann Standardbetriebsdrehzahlen von bis zu 13.000 U/min für kleinere Modelle aufnehmen, wobei fein ausbalancierte Versionen je nach spezifischem Modell und verwendetem Elastomereinsatz noch höhere Geschwindigkeiten erreichen können.
Wachstum in Flüssigkeitshandhabungssystemen in Industrie- und Versorgungssektoren
Infrastrukturentwicklung und industrielle Expansion fördern weiterhin Investitionen in Pumpen, Gebläse und Kompressoren, die stark auf Elastomerkupplungen angewiesen sind. Versorgungsunternehmen, die Abwasser- und Entsalzungsanlagen aufrüsten, Chemieunternehmen, die Flüssigkeitstransferleitungen erweitern, und Öl- & Gasbetreiber, die Midstream-Anlagen verbessern, benötigen alle zuverlässige Kupplungssysteme. Die Fähigkeit von Elastomerkupplungen, Ausrichtungsfehler durch thermische Schwankungen und Montageinkonsistenzen zu bewältigen, macht sie ideal für pumpengetriebene Installationen. Darüber hinaus fördert ihre Beständigkeit gegen korrosive Umgebungen und ihre betriebliche Flexibilität die Akzeptanz in anspruchsvollen Prozessen wie Schlammtransport, Belüftung und chemische Dosierung. Mit dem globalen Wachstum der Flüssigkeitshandhabungskapazitäten steigt die Nachfrage nach Kupplungen proportional.
Wichtige Trends & Chancen
Verschiebung hin zu wartungsfreien und hochbelastbaren Kupplungsdesigns
Ein wichtiger Trend, der den Markt prägt, ist die zunehmende Präferenz für wartungsfreie Designs mit fortschrittlichen Elastomeren, die Verschleiß, Ermüdung und chemischer Zersetzung widerstehen. Hersteller entwickeln Kupplungen mit höherer Torsionssteifigkeit, verbesserter Wärmebeständigkeit und verlängerter Lebensdauer, um den Anforderungen moderner Maschinen gerecht zu werden. Diese Entwicklung eröffnet Chancen für hochwertige Elastomerprodukte, die für anspruchsvolle Pumpen, Kompressoren und schwere Industrieantriebe maßgeschneidert sind. Die Erweiterung von Predictive-Maintenance- und Zustandsüberwachungssystemen fördert ebenfalls die Einführung von Kupplungen, die für gleichbleibende Leistung unter schwankenden Lasten ausgelegt sind. Da Industrien längere Betriebszyklen und reduzierte Wartungsbudgets anstreben, steigt die Nachfrage nach langlebigen Elastomerkupplungen der nächsten Generation stark an.
- Zum Beispiel verwendet die FLENDER N-Eupex DK Elastomerkupplungsvariante von Siemens thermisch optimierte Polymerelemente, die für den Dauerbetrieb bei 90°C getestet sind und für Drehmomente bis zu 70.000 Nm ausgelegt sind, was erheblich längere Wartungsintervalle in Schwerlastpumpen- und Kompressorsystemen ermöglicht.
Steigende Anpassung für hochpräzise und sektorspezifische Anwendungen
Industrien fordern zunehmend maßgeschneiderte Kupplungen, die für ihre Betriebsbedingungen optimiert sind, und schaffen damit bedeutende Chancen für spezialisierte Hersteller. Sektoren wie Verpackung, Halbleiterfertigung, Pharmazie und Lebensmittelverarbeitung verlangen präzise ausgerichtete rotierende Komponenten mit kontrolliertem Torsionsverhalten. Dieser Trend fördert die Entwicklung von anwendungsspezifischen Elastomerverbindungen, modularen Nabendesigns und leichten Geometrien, die für enge Geräteraumverhältnisse geeignet sind. Chancen ergeben sich auch aus Anwendungen im Bereich erneuerbarer Energien wie Windturbinen und kleinen Wasserkraftwerken, bei denen eine flexible Fehlanpassungskompensation entscheidend ist. Anpassung verbessert Leistung und Zuverlässigkeit und ermöglicht es den Lieferanten, ihre Angebote in Nischenmärkten mit hoher Leistung zu differenzieren.
- Zum Beispiel integriert die K-Serie von Voith hochflexible Elastomerkupplungen mit maßgeschneiderten Elastomerpaketen, die für dynamische Drehmomente bis zu 1.300.000 Nm (1.300 kNm) ausgelegt sind und axiale, radiale und winklige Verschiebungen aufnehmen, um strenge Anforderungen in präzisionsgetriebenen Antriebssystemen zu erfüllen.
Annahme von umweltfreundlichen und energieeffizienten Industriebestandteilen
Nachhaltigkeitsorientierte Beschaffungspolitiken treiben die Einführung von Elastomerkupplungen aus recycelbaren Materialien und energieeffizienten Designs voran, die mechanische Verluste reduzieren. Industrien, die darauf abzielen, Kohlenstoffreduktionsvorgaben einzuhalten, bevorzugen zunehmend Komponenten, die einen geräuscharmen und vibrationsarmen Betrieb unterstützen und die Lebensdauer der Geräte verlängern, wodurch der gesamte Energieverbrauch gesenkt wird. Hersteller, die biobasierte Elastomere und umweltfreundliche Additive erforschen, sind gut positioniert, um an Bedeutung zu gewinnen. Da industrielle Nachhaltigkeitszertifizierungen und ESG-Berichterstattung zum Mainstream werden, erweitern sich die Chancen für Lieferanten, die umweltorientierte Kupplungstechnologien mit reduzierter Umweltbelastung anbieten.
Wichtige Herausforderungen
Leistungsbeschränkungen in Hochdrehmoment- und Hochtemperaturumgebungen
Trotz ihrer Vorteile stoßen Elastomerkupplungen in Anwendungen, die extrem hohe Drehmomente, erhöhte Temperaturen oder den Kontakt mit aggressiven Chemikalien erfordern, auf betriebliche Einschränkungen. Die Elastomerelemente können unter kontinuierlichem thermischen Stress degradieren, verhärten oder reißen, was die Lebensdauer der Kupplung und die Leistungsstabilität beeinträchtigt. Schwere industrielle Systeme wie große Kompressoren, Metallverarbeitungslinien und Schiffsantriebe erfordern oft metallische Zahn- oder Scheibenkupplungen. Dies schränkt die Elastomerkupplungen in der Durchdringung von Märkten für extrem schwere Anwendungen ein. Die Überwindung dieser Einschränkungen erfordert fortschrittliche Materialtechnik und kostspieligere Formulierungen, was die Akzeptanz in preissensiblen Industrien behindern kann.
Intensiver Wettbewerb durch alternative Kupplungstechnologien
Der Markt steht in starkem Wettbewerb mit Zahnrad-, Scheiben-, Gitter- und Fluidkupplungen, die in bestimmten Hochleistungs- oder Präzisionsanwendungen eine überlegene Leistung bieten. Diese Alternativen liefern oft eine höhere Drehmomentkapazität, bessere thermische Toleranz und eine vorhersehbarere Torsionssteifigkeit, was sie für kritische Maschinen geeignet macht. Da die Industrien höhere Leistungsdichten und schnellere Betriebsgeschwindigkeiten anstreben, könnten metallische und Verbundkupplungen zunehmend elastomerische Typen in spezialisierten Maschinen ersetzen. Dieser Wettbewerbsdruck zwingt Hersteller von elastomerischen Kupplungen, in F&E zu investieren, leistungsfähigere Elastomere zu entwickeln und verbesserte Lebenszyklusvorteile anzubieten, was die gesamten Produktionskosten erhöht und die Margen schmälert.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten Anteil von 28–30% am Markt für elastomerische Kupplungen, angetrieben durch eine starke Akzeptanz in der automatisierten Fertigung, im Öl- und Gasbetrieb und in der Wasseraufbereitungsinfrastruktur. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund umfangreicher industrieller Nachrüstungen, hoher Pumpen- und Kompressoreinsätze und der schnellen Modernisierung von Fabrikautomatisierungssystemen an. Das Wachstum wird auch durch die zunehmende Anwendung von Robotik in Automobil- und Luft- und Raumfahrtanlagen unterstützt. Die Nachfrage in Kanada steigt durch Investitionen in die Stromerzeugung, den Bergbau und kommunale Versorgungsunternehmen. Der Schwerpunkt der Region auf der Reduzierung von Wartungsstillständen und der Verbesserung der Geräteeffizienz verstärkt weiterhin die stetige Akzeptanz von elastomerischen Kupplungslösungen.
Europa
Europa macht etwa 24–26% des globalen Marktanteils aus, unterstützt durch gut etablierte Fertigungscluster in Deutschland, Italien und Frankreich. Die strengen betrieblichen Sicherheitsnormen der Region und der langjährige Fokus auf Schwingungskontrolle fördern die Akzeptanz in Pumpen, Förderern und Präzisionsmaschinen. Das Wachstum in Anlagen für erneuerbare Energien, Abwasserbehandlungsanlagen und Umweltkonformitäts-Upgrades erweitert die Nachfrage weiter. Der Automobilsektor bleibt ein großer Verbraucher, insbesondere im Antriebsstrangtest, in Bearbeitungssystemen und in der Fließbandautomatisierung. Laufende Investitionen in Industrie 4.0 und hocheffiziente rotierende Ausrüstung ermöglichen es europäischen Industrien, flexible Kupplungen zu priorisieren, die Energieverluste reduzieren und die Lebensdauer von Maschinen verlängern.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert die globale Landschaft mit dem größten Marktanteil von 34–36%, angetrieben durch die großflächige Industrialisierung in China, Indien, Japan und Südostasien. Der schnelle Ausbau von Fertigungsanlagen, chemischen Verarbeitungseinheiten und Infrastrukturen zur Flüssigkeitsbehandlung treibt den starken Kupplungsverbrauch an. China führt die regionale Nachfrage aufgrund seiner umfangreichen Pumpen-, Kompressor- und Automobilproduktionsbasis an, während das Wachstum in Indien durch Investitionen in schwere Maschinen, Stromerzeugung und intelligente Fertigung vorangetrieben wird. Die Marktdurchdringung wird auch durch die steigende Akzeptanz von Präzisionsgeräten in der Elektronik- und Halbleitermontage beschleunigt. Das wettbewerbsfähige Fertigungsökosystem der Region treibt die Beschaffung von elastomerischen Kupplungen in hohen Stückzahlen an.
Lateinamerika
Lateinamerika hält einen moderaten Anteil von 7–8%, angetrieben durch die Nachfrage aus den Bereichen Bergbau, Öl & Gas, Lebensmittelverarbeitung und Zementherstellung. Länder wie Brasilien, Mexiko und Chile erweitern ihre Kapazitäten für Flüssigkeitshandhabung und Materialverarbeitung, was die höhere Nutzung von Pumpen, Mischern und Förderern mit elastomeren Kupplungen unterstützt. Bemühungen zur industriellen Modernisierung, insbesondere in der Automobilmontage und Agrarwirtschaft, tragen zur zunehmenden Akzeptanz flexibler, wartungsfreundlicher Kupplungstypen bei. Trotz wirtschaftlicher Schwankungen sorgt die steigende Investition in Wasseraufbereitungsanlagen und Infrastrukturrehabilitation für eine konstante Nachfrage. Die Region profitiert weiterhin von einem zunehmenden Fokus auf Gerätezuverlässigkeit und reduzierter Ausfallzeit.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika repräsentiert etwa 6–7% des globalen Marktes, unterstützt durch den starken Einsatz von Pumpen, Kompressoren und Gebläsen in Öl & Gas, petrochemischen und Entsalzungsbetrieben. Die GCC-Länder führen die Nachfrage mit großangelegten Industrieprojekten und erheblichen Investitionen in Flüssigkeitshandhabungssysteme an, die in Raffinerien und Abwasserbehandlung eingesetzt werden. In Afrika stimulieren wachsende Bergbauaktivitäten und Aufrüstungen der Strominfrastruktur den zusätzlichen Kupplungsverbrauch. Die rauen Betriebsumgebungen der Region, gekennzeichnet durch Hitze, Staub und korrosive Bedingungen, fördern die Präferenz für elastomere Kupplungen, die eine Toleranz gegenüber Fehlausrichtungen und Vibrationsdämpfung bieten und gleichzeitig den Wartungsbedarf an abgelegenen Industriestandorten minimieren.
Marktsegmentierungen:
Nach Typen
- Backentyp
- Zahntyp
- Reifentyp
- Stift-Typ
- Andere
Nach Anwendungen
- Pumpen
- Lüfter / Gebläse
- Kompressoren
- Mischer
- Förderer
- Andere
Nach Endbenutzer
- Automobilindustrie
- Schwermaschinen
- Werkzeugmaschinen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für elastische Kupplungen weist eine moderat konsolidierte Wettbewerbslandschaft auf, in der globale Hersteller in Bezug auf Produktbeständigkeit, Torsionsleistung, Materialinnovation und Anpassungsfähigkeit konkurrieren. Führende Akteure konzentrieren sich auf die Entwicklung fortschrittlicher Elastomerverbindungen, die eine verbesserte Ermüdungsbeständigkeit, höhere Drehmomentkapazität und bessere Temperaturstabilität bieten, um den unterschiedlichen industriellen Anforderungen gerecht zu werden. Der Wettbewerb wird weiter durch die Erweiterung der Produktportfolios geprägt, die auf Pumpen, Kompressoren, Gebläse und Präzisionsmaschinen abzielen. Unternehmen investieren zunehmend in automatisierte Fertigung, Präzisionsbearbeitung und modulare Naben-Designs, um die Konsistenz zu verbessern und die Lieferzeiten zu verkürzen. Strategische Prioritäten umfassen auch die Stärkung der Vertriebsnetzwerke, die Verbesserung des Aftermarket-Supports und die Expansion in wachstumsstarke Regionen wie den Asien-Pazifik-Raum. Da Endverbraucher wartungsfreie, vibrationsdämpfende Lösungen verlangen, die mit modernen automatisierten Systemen kompatibel sind, differenzieren sich Hersteller durch anwendungsspezifische Designs, digitale Konfigurationstools und leistungsgeprüfte Elastomerelemente. Laufende F&E-Bemühungen und selektive Fusionen oder Partnerschaften prägen weiterhin die Wettbewerbspositionierung in diesem sich entwickelnden Markt für Industriebestandteile.
Analyse der Hauptakteure
- VULKAN (Indien)
- Renold (Vereinigtes Königreich)
- LORD (USA)
- KTR (Indien)
- Voith (Deutschland)
- John Crane (USA)
- R+W Kupplung (USA)
- REICH (Deutschland)
- Siemens (Deutschland)
- Dodge (USA)
Neueste Entwicklungen
- Im Juni 2024 stellte John Crane seine Kupplungslösungen auf der ACHEMA 2024 in Frankfurt vor. Auf der Veranstaltung hob das Unternehmen seine Powerstream®-Elastomerkupplungsserie mit Polyurethan-Einsätzen hervor, die für Pumpen-, Förder- und Gebläseanwendungen entwickelt wurden und eine unbegrenzte Lagerfähigkeit bieten.
- Im Februar 2024 brachte REICH seine Lösung „Hybridantrieb für Gleisbaumaschinen“ auf den Markt, die die ARCUSAFLEX®-Gummischeibenkupplung mit einer schaltbaren elektromagnetischen Kupplung kombiniert, maßgeschneidert für schwere Transporter-/Schienenanwendungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typen, Anwendungen, Endverbrauchern und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach elastomeren Kupplungen wird steigen, da Industrien Pumpen, Kompressoren und Mischer modernisieren, um die Zuverlässigkeit zu verbessern und Ausfallzeiten zu reduzieren.
- Die Expansion von Automatisierung und Robotik wird die Einführung flexibler, wartungsarmer Kupplungsdesigns mit verbesserter Torsionsleistung erhöhen.
- Fortschritte in hochbeständigen Elastomermaterialien werden die Lebensdauer von Kupplungen verlängern und eine breitere Nutzung in rauen Betriebsumgebungen unterstützen.
- Das Wachstum der Präzisionsmaschinen wird die Nachfrage nach spielfreien Kupplungen antreiben, die für CNC-, Verpackungs- und Halbleiteranwendungen geeignet sind.
- Hersteller werden in maßgeschneiderte Kupplungslösungen investieren, die auf branchenspezifische Anforderungen an Drehmoment, Fehlausrichtung und Vibration abgestimmt sind.
- Digitale Konfigurationstools und Leistungsmodellierung werden die Kupplungsauswahl vereinfachen und die Ingenieursgenauigkeit verbessern.
- Energieeffiziente Industrieoperationen werden Kupplungen bevorzugen, die vibrationsbedingte Verluste reduzieren und die Motoreffizienz steigern.
- Die regionale Fertigungsexpansion im asiatisch-pazifischen Raum wird weiterhin die globale Produktion und den Verbrauch stärken.
- Die Nachfrage im Aftermarket wird wachsen, da Anlagen vorausschauende Wartung und regelmäßige Elastomeraustauschzyklen priorisieren.
- Der Wettbewerbsvorteil wird sich auf Materialinnovation, modulare Designs und erweiterte globale Vertriebsnetze konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elastomere Kupplungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elastomerische Kupplungen voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für elastomerische Kupplungen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für elastomerische Kupplungen antreiben?
Wer sind die führenden Unternehmen im Markt für elastomere Kupplungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elastomere Kupplungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elastomere Kupplungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,297.5 million → 2032: USD 1,735.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elastomere Kupplungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elastomere Kupplungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elastomere Kupplungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elastomere Kupplungen Market Drivers
- 3.3 Markt für elastomere Kupplungen Market Restraints & Challenges
- 3.4 Markt für elastomere Kupplungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elastomere Kupplungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elastomere Kupplungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elastomere Kupplungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elastomere Kupplungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elastomere Kupplungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elastomere Kupplungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elastomere Kupplungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elastomere Kupplungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elastomere Kupplungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elastomere Kupplungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elastomere Kupplungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elastomere Kupplungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elastomere Kupplungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elastomere Kupplungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elastomere Kupplungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elastomere Kupplungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elastomere Kupplungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elastomere Kupplungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elastomere Kupplungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
