
Marktübersicht
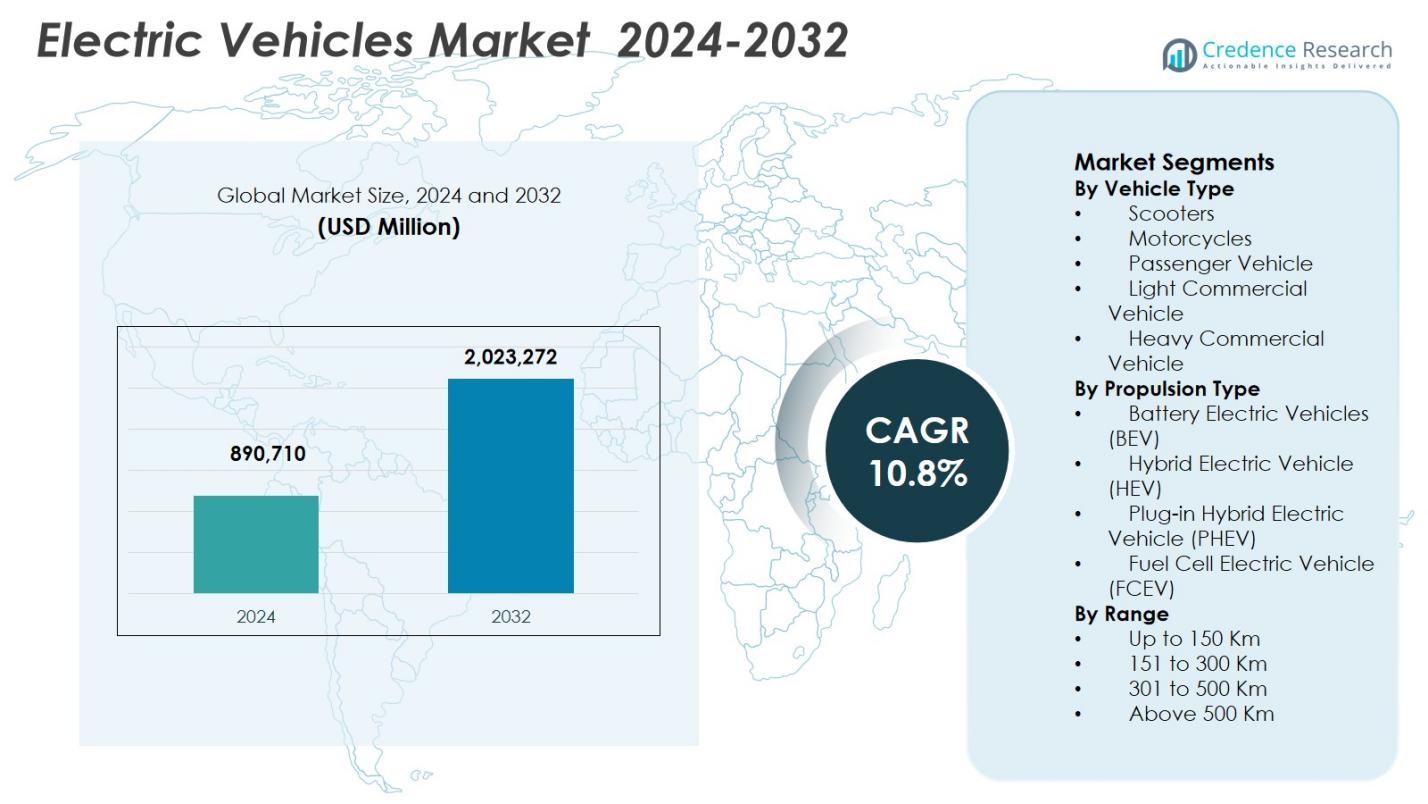
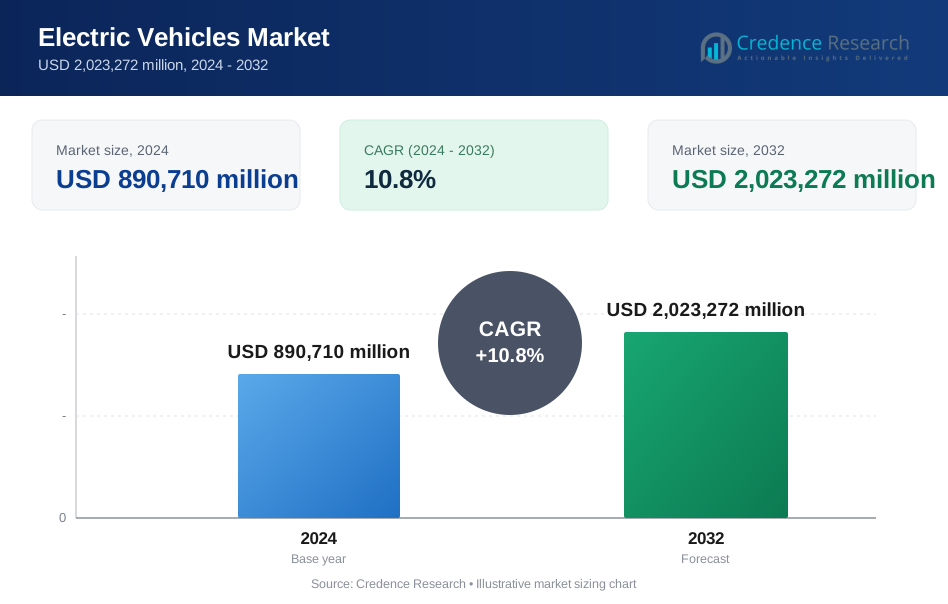
Die Größe des Marktes für Elektrofahrzeuge wurde im Jahr 2024 auf 890.710 Millionen USD geschätzt und soll bis 2032 2.023.272 Millionen USD erreichen, was einem CAGR von 10,8 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Elektrofahrzeuge 2024 | USD 890.710 Millionen |
| Markt für Elektrofahrzeuge, CAGR | 10,8 % |
| Marktgröße für Elektrofahrzeuge 2032 | USD 2.023.272 Millionen |
Der Markt für Elektrofahrzeuge wird durch die starke Beteiligung großer Automobilhersteller wie Tesla, Volkswagen Group, Toyota Motor Corporation, Hyundai Motor Group, BYD Auto, Mercedes-Benz Group, Tata Motors, Renault Group, General Motors und BMW Group angetrieben, die weiterhin ihre elektrischen Modellportfolios in den Bereichen Personen- und Nutzfahrzeuge ausbauen. Diese Akteure konzentrieren sich auf Batterieinnovationen, Plattformelektrifizierung und Softwareintegration, um Reichweite, Leistung und Kosteneffizienz zu verbessern. Der asiatisch-pazifische Raum führt den Markt mit einem 36,8 %-Anteil an, unterstützt durch großangelegte Produktionskapazitäten, starke politische Unterstützung und hohe Akzeptanz von elektrischen Zweirädern und Personenkraftwagen, insbesondere in China und Indien. Europa und Nordamerika folgen, getrieben durch strenge Emissionsnormen, fortschrittliche Ladeinfrastruktur und steigende Verbrauchernachfrage nach nachhaltigen Mobilitätslösungen.
Markteinblicke
- Der Markt für Elektrofahrzeuge wurde im Jahr 2024 auf 890.710 Millionen USD geschätzt und soll bis 2032 mit einem CAGR von 10,8 % wachsen, unterstützt durch die beschleunigte Elektrifizierung im Personen- und Nutzfahrzeugverkehr.
- Das Wachstum des Marktes für Elektrofahrzeuge wird durch strenge Emissionsvorschriften, staatliche Anreize, den Ausbau der Ladeinfrastruktur und schnelle Fortschritte in der Batterietechnologie angetrieben, die Reichweite, Sicherheit und Kosteneffizienz verbessern.
- Ein wichtiger Trend auf dem Markt für Elektrofahrzeuge ist die Dominanz von batterieelektrischen Fahrzeugen mit einem Anteil von 71,8 %, zusammen mit der steigenden Akzeptanz von softwaredefinierten Fahrzeugen, vernetzten Technologien und der Flottenelektrifizierung in Logistik- und Mobilitätsdiensten.
- Der Markt für Elektrofahrzeuge steht vor Herausforderungen durch hohe Anschaffungskosten, Preisschwankungen bei Rohstoffen und Abhängigkeiten in der Lieferkette, die weiterhin die Erschwinglichkeit und Produktionsskalierbarkeit in aufstrebenden Volkswirtschaften beeinflussen.
- Regional führt der asiatisch-pazifische Raum mit einem Anteil von 36,8 %, gefolgt von Europa mit 31,9 % und Nordamerika mit 27,6 %, während das Segment der Personenkraftwagen mit einem Anteil von 62,4 % dominiert, was die starke Verbraucherakzeptanz und Infrastrukturbereitschaft widerspiegelt.
 Marktsegmentierungsanalyse:
Nach Fahrzeugtyp:
Nach Fahrzeugtyp dominierte das Segment der Personenkraftwagen den Markt für Elektrofahrzeuge mit einem Marktanteil von 62,4 % im Jahr 2024. Diese Führungsposition wird durch die steigende Verbraucherakzeptanz von Elektroautos für den täglichen Pendelverkehr, günstige staatliche Anreize, den Ausbau der Ladeinfrastruktur und schnelle Modellstarts in Massen- und Premiumkategorien angetrieben. Automobilhersteller investieren weiterhin stark in die Verbesserung der Reichweite, Sicherheitsmerkmale und vernetzten Technologien, was das Verbrauchervertrauen stärkt. Das Wachstum der Urbanisierung, höhere verfügbare Einkommen und strengere Emissionsvorschriften unterstützen die Nachfrage nach Elektro-Pkw weiter, während die Erweiterung von Elektrifizierungsprogrammen für Flotten diesem dominanten Segment zusätzliche Volumen hinzufügt.
- Zum Beispiel umfasst der Atto 3 von BYD ADAS mit adaptiver Geschwindigkeitsregelung, Spurhalteassistent und Kollisionswarnung für sicheres Fahren in der Stadt. Ein drehbarer Touchscreen und eine 360-Grad-Kamera verbessern die Konnektivität und Sichtbarkeit.
Nach Antriebsart:
Nach Antriebsart machten Batterieelektrische Fahrzeuge (BEV) den größten Anteil mit 71,8 % des Marktes für Elektrofahrzeuge im Jahr 2024 aus. Die Dominanz der BEV wird durch null Abgasemissionen, niedrigere Gesamtkosten des Besitzes und starke politische Unterstützung wie Kaufzuschüsse und Steuervergünstigungen unterstützt. Ständige Fortschritte in der Energiedichte von Lithium-Ionen-Batterien, sinkende Batteriekosten und Schnellladetechnologien verbessern die Erschwinglichkeit und Nutzbarkeit der Fahrzeuge. Der Fokus der OEMs auf dedizierte BEV-Plattformen und groß angelegte Investitionen in Gigafabriken verstärken die BEV-Akzeptanz in den Kategorien Personen- und Nutzfahrzeuge weltweit weiter.
- Zum Beispiel hat BYD seine Blade Battery (LFP-Chemie) kommerzialisiert, die in Nagelpenetrationstests eine verbesserte thermische Stabilität zeigte und eine längere Lebensdauer ohne Kobalt ermöglichte, was Kosteneffizienz und Sicherheit unterstützt.
Nach Reichweite:
Nach Reichweite führte das Segment 301 bis 500 km den Markt für Elektrofahrzeuge mit einem Anteil von 44,6 % im Jahr 2024 an. Diese Reichweitenkategorie balanciert Erschwinglichkeit, Batteriegröße und praktische Fahrbedürfnisse aus, was sie sowohl für den städtischen als auch für den zwischenstädtischen Einsatz geeignet macht. Verbesserungen in der Batteriewirkungsgrad und den Energiemanagementsystemen ermöglichen es den Herstellern, eine erweiterte Reichweite ohne signifikante Kostenerhöhung zu bieten. Verbraucher bevorzugen zunehmend Fahrzeuge, die reduzierte Reichweitenangst bieten, während Flottenbetreiber dieses Segment für vorhersehbare Betriebskosten und Ladeflexibilität bevorzugen, was die anhaltende Nachfrage auf entwickelten und aufstrebenden Märkten für Elektrofahrzeuge antreibt.
Wichtige Wachstumstreiber
Staatliche Richtlinien und regulatorische Unterstützung
Starke staatliche Richtlinien und regulatorische Rahmenbedingungen treiben das Wachstum des Marktes für Elektrofahrzeuge erheblich voran. Vorgaben zur Reduzierung von Kohlenstoffemissionen, Kraftstoffverbrauchsstandards und Pläne zum Ausstieg aus Verbrennungsmotoren beschleunigen die Einführung von Elektrofahrzeugen. Finanzielle Anreize wie Kaufzuschüsse, Steuerbefreiungen und reduzierte Registrierungsgebühren verbessern die Erschwinglichkeit für Verbraucher und Flotten. Öffentliche Investitionen in die Ladeinfrastruktur und die Batterieherstellungsökosysteme unterstützen die Marktexpansion weiter. Eine konsistente politische Ausrichtung auf nationaler und regionaler Ebene fördert langfristige Investitionen von Automobilherstellern und Technologieanbietern, was die anhaltende Durchdringung von Elektrofahrzeugen verstärkt.
- Zum Beispiel bietet Telangana eine 100%ige Befreiung von Registrierungsgebühren und Straßensteuer für alle EV-Kategorien (private und kommerzielle Zweiräder, Vierräder usw.) bis zum 31. Dezember 2026.
Fortschritte in der Batterietechnologie
Kontinuierliche Verbesserungen in der Batterietechnologie sind ein wesentlicher Wachstumstreiber im Markt für Elektrofahrzeuge. Höhere Energiedichte, schnellere Ladefähigkeit und verlängerte Batterielebensdauer verbessern die Fahrzeugleistung und den Benutzerkomfort. Sinkende Kosten für Lithium-Ionen-Batterien senken die Gesamtfahrzeugpreise und verbessern die Zugänglichkeit für den Massenmarkt. Innovationen in Festkörperbatterien, Batteriemanagementsystemen und Wärmekontrolltechnologien stärken weiter die Sicherheit und Zuverlässigkeit. Diese Fortschritte unterstützen eine breitere Akzeptanz in den Passagier- und kommerziellen Segmenten und ermöglichen es den Herstellern, Elektrofahrzeuge mit größerer Reichweite und wettbewerbsfähigen Kosten einzuführen.
- Zum Beispiel erreicht die zweite Generation der Shenxing LFP-Batterie von CATL eine Spitzenladegeschwindigkeit von 12C mit 1,3 MW Leistung und liefert in 5 Minuten eine Reichweite von 520 km, während sie eine Gesamtreichweite von bis zu 800 km bietet.
Erweiterung der Ladeinfrastruktur
Der schnelle Ausbau der öffentlichen und privaten Ladeinfrastruktur unterstützt das Wachstum des Marktes für Elektrofahrzeuge stark. Der verstärkte Einsatz von Schnellladestationen entlang von Autobahnen, in Stadtzentren und kommerziellen Knotenpunkten reduziert die Reichweitenangst und verbessert die Fahrzeugnutzbarkeit. Ladeinstallationen am Arbeitsplatz und im Wohnbereich fördern die tägliche Nutzung von Elektrofahrzeugen weiter. Versorgungsunternehmen, Regierungen und private Investoren arbeiten aktiv zusammen, um Ladenetzwerke auszubauen und erneuerbare Energiequellen zu integrieren. Verbesserte Ladezugänglichkeit stärkt direkt das Verbrauchervertrauen und unterstützt eine höhere Akzeptanz von Elektrofahrzeugen in städtischen und halbstädtischen Regionen.
Wichtige Trends & Chancen
Elektrifizierung von Nutz- und Flottenfahrzeugen
Die Elektrifizierung von Nutz- und Flottenfahrzeugen stellt einen wichtigen Trend und eine Chance im Markt für Elektrofahrzeuge dar. Logistikanbieter, Fahrdienstplattformen und Betreiber öffentlicher Verkehrsmittel setzen zunehmend auf elektrische Busse, Transporter und Lieferfahrzeuge, um Betriebskosten und Emissionen zu reduzieren. Vorhersehbare Routen und zentrale Ladepunkte begünstigen die Elektrifizierung von Flotten. Unternehmensnachhaltigkeitsverpflichtungen und strengere Emissionsvorschriften beschleunigen diesen Wandel weiter. Dieser Trend schafft Möglichkeiten für OEMs, flottenoptimierte EV-Modelle, Ladelösungen und Energiemanagementdienste anzubieten.
- Zum Beispiel sagte Volvo Trucks, dass es weltweit über 5.000 Elektro-Lkw verkauft hat (über seine gesamte Elektro-Lkw-Reihe), was die zunehmende Akzeptanz im regionalen Transport, in der städtischen Verteilung und in kommunalen Einsatzzyklen unterstreicht, bei denen Betriebszeit und Routenplanung kontrollierbar sind.
Integration von fortschrittlicher Software und Konnektivität
Die Integration von fortschrittlicher Software und Konnektivitätstechnologien ist eine aufkommende Chance im Markt für Elektrofahrzeuge. Softwaredefinierte Fahrzeuge ermöglichen Over-the-Air-Updates, vorausschauende Wartung und verbesserte Energieoptimierung. Vernetzte Funktionen verbessern die Fahreffizienz, die Batteriemonitoring und das Benutzererlebnis. Automobilhersteller differenzieren zunehmend ihre Angebote durch digitale Plattformen, autonomiebereite Systeme und KI-gesteuertes Fahrzeugmanagement. Dieser Trend unterstützt wiederkehrende Geschäftsmodelle und stärkt das langfristige Kundenengagement, während die Gesamtfahrzeugleistung und -sicherheit verbessert werden.
- Zum Beispiel überwachen die OnStar Proactive Alerts von General Motors in Modellen wie dem Chevrolet Equinox und Silverado Komponenten wie den Anlasser, die Kraftstoffpumpe und die 12-Volt-Batterie auf Anomalien.
Wichtige Herausforderungen
Hohe Anschaffungskosten und Bedenken hinsichtlich der Erschwinglichkeit
Hohe Anschaffungskosten bleiben eine kritische Herausforderung auf dem Markt für Elektrofahrzeuge. Trotz sinkender Batteriekosten haben Elektrofahrzeuge oft höhere Anschaffungskosten im Vergleich zu herkömmlichen Fahrzeugen. Der begrenzte Zugang zu Subventionen in einigen Regionen und schwankende Rohstoffpreise beeinflussen die Erschwinglichkeit. Die Preissensibilität der Verbraucher, insbesondere in Schwellenländern, verlangsamt die Einführung. Hersteller müssen die Kostenreduzierung mit Leistungsverbesserungen in Einklang bringen, um die Durchdringung in preissensiblen Kundensegmenten zu erweitern.
Lieferkettenbeschränkungen und Rohstoffabhängigkeit
Lieferkettenbeschränkungen stellen eine erhebliche Herausforderung für den Markt für Elektrofahrzeuge dar. Die Abhängigkeit von kritischen Rohstoffen wie Lithium, Kobalt und Nickel setzt Hersteller Preisschwankungen und geopolitischen Risiken aus. Begrenzte Abbaukapazitäten und Engpässe in der Verarbeitung beeinflussen die Produktionszeitpläne von Batterien. Lieferunterbrechungen können Fahrzeugstarts verzögern und die Rentabilität beeinträchtigen. Die Bewältigung dieser Herausforderung erfordert diversifizierte Beschaffungsstrategien, Recyclinginitiativen und Investitionen in alternative Batterietechnologien, um eine langfristige Versorgungssicherheit zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika machte 27,6 % des Marktes für Elektrofahrzeuge im Jahr 2024 aus, angetrieben durch starke politische Unterstützung, hohes Verbraucherbewusstsein und den schnellen Ausbau der Ladeinfrastruktur. Die Vereinigten Staaten führen die regionale Einführung aufgrund von bundesstaatlichen Steuergutschriften, staatlichen Null-Emissions-Fahrzeugmandaten und umfangreichen Investitionen in die heimische Batteriefertigung an. Automobilhersteller erweitern weiterhin elektrische Personenkraftwagen, Pickups und kommerzielle Flotten, um das Volumenwachstum zu unterstützen. Die hohe Durchdringung fortschrittlicher Technologien, starke Kaufkraft und die zunehmende Elektrifizierung von Unternehmensflotten stärken Nordamerikas Position als bedeutende umsatzgenerierende Region weiter.
Europa
Europa erfasste 31,9 % des Marktes für Elektrofahrzeuge im Jahr 2024, unterstützt durch strenge Emissionsvorschriften und aggressive Dekarbonisierungsziele. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und die nordische Region treiben die Einführung durch Kaufanreize, Niedrigemissionszonen und umfangreiche öffentliche Ladenetzwerke voran. Die starke Verbraucherpräferenz für nachhaltige Mobilität und die rasche Elektrifizierung von Personenkraftwagen untermauern das regionale Wachstum. Europäische Automobilhersteller konzentrieren sich auf die Elektrifizierung von Plattformen und die Lokalisierung von Batterien, während der Ausbau von Ladekorridoren entlang von Autobahnen und in städtischen Gebieten die Nachfrage nach privaten und kommerziellen Elektrofahrzeugen aufrechterhält.
Asien-Pazifik
Asien-Pazifik dominierte den Markt für Elektrofahrzeuge mit einem Anteil von 36,8 % im Jahr 2024, angeführt von China, Japan, Südkorea und Indien. China bleibt der primäre Wachstumsmotor aufgrund der großflächigen EV-Produktion, starker staatlicher Subventionen und des umfangreichen Ausbaus der Ladeinfrastruktur. Die hohe Akzeptanz von elektrischen Zweirädern und erschwinglichen Passagier-EVs steigert das Volumen erheblich. Die rasche Urbanisierung, steigende Kraftstoffkosten und die Erweiterung der heimischen Fertigungskapazitäten beschleunigen das Marktwachstum weiter. Die von der Regierung unterstützte Lokalisierung der Batterie-Lieferketten stärkt die Führungsposition von Asien-Pazifik sowohl im Passagier- als auch im kommerziellen Elektrofahrzeugsegment.
Lateinamerika
Lateinamerika hielt einen Anteil von 2,1 % am Markt für Elektrofahrzeuge im Jahr 2024, was die frühe Einführung in der gesamten Region widerspiegelt. Brasilien, Mexiko und Chile führen das Wachstum durch Pilotprogramme zur Elektrifizierung des öffentlichen Verkehrs und städtischer Flotten an. Steigende Kraftstoffpreise und ein wachsendes Umweltbewusstsein fördern die schrittweise Einführung von Elektrofahrzeugen. Regierungsinitiativen zur Unterstützung von Elektrobussen und der Entwicklung von Ladeinfrastrukturen verbessern die Marktbedingungen. Obwohl Infrastrukturlücken und Kostenempfindlichkeit Herausforderungen bleiben, positionieren zunehmende Investitionen und politische Ausrichtung Lateinamerika für eine stetige langfristige Expansion des Marktes für Elektrofahrzeuge.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machten 1,6 % des Marktes für Elektrofahrzeuge im Jahr 2024 aus, angetrieben durch Nachhaltigkeitsinitiativen und Diversifizierungsstrategien in ausgewählten Ländern. Die VAE und Saudi-Arabien führen die regionale Einführung durch Programme für intelligente Mobilität, Investitionen in Ladeinfrastrukturen und Ziele für saubere Energie an. In Afrika bleibt die Einführung begrenzt, aber Elektrobussen und Zweirädern gewinnen in städtischen Gebieten an Bedeutung. Hochverdienende Märkte unterstützen die Nachfrage nach Premium-Elektrofahrzeugen, während von der Regierung geleitete Pilotprojekte das Bewusstsein und die Infrastruktur schrittweise verbessern und das inkrementelle Marktwachstum in der gesamten Region unterstützen.
Marktsegmentierungen:
Nach Fahrzeugtyp
- Roller
- Motorräder
- Personenkraftwagen
- Leichtes Nutzfahrzeug
- Schweres Nutzfahrzeug
Nach Antriebsart
- Batterieelektrische Fahrzeuge (BEV)
- Hybrid-Elektrofahrzeug (HEV)
- Plug-in-Hybrid-Elektrofahrzeug (PHEV)
- Brennstoffzellen-Elektrofahrzeug (FCEV)
Nach Reichweite
- Bis zu 150 km
- 151 bis 300 km
- 301 bis 500 km
- Über 500 km
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Elektrofahrzeuge hebt intensive Innovationen, Kapazitätserweiterungen und strategische Positionierungen unter führenden Akteuren wie Tesla, Volkswagen Group, Toyota Motor Corporation, Hyundai Motor Group, BYD Auto, Mercedes-Benz Group, Tata Motors, Renault Group, General Motors und BMW Group hervor. Marktteilnehmer konzentrieren sich darauf, das Portfolio an elektrischen Modellen in den Bereichen Personen- und Nutzfahrzeuge zu erweitern, während sie stark in Batterietechnologie, Softwareplattformen und Ladeökosysteme investieren. Die Standardisierung von Plattformen und die Lokalisierung der Batteriefertigung helfen Unternehmen, Kosten zu senken und die Widerstandsfähigkeit der Lieferkette zu verbessern. Strategische Partnerschaften mit Batterieherstellern, Technologieunternehmen und Energieanbietern unterstützen eine schnellere Produktentwicklung und den Ausbau der Infrastruktur. Automobilhersteller betonen auch vertikale Integration, Over-the-Air-Softwarefähigkeiten und fortschrittliche Fahrerassistenzfunktionen, um die Differenzierung zu verbessern. Starker Wettbewerb treibt schnelle Innovationszyklen, häufige Markteinführungen von Modellen und kontinuierliche Verbesserungen in Reichweite, Leistung und Erschwinglichkeit voran, die die langfristige Marktdynamik prägen.
Schlüsselspieler-Analyse
- Hyundai Motor Group
- Tesla
- Tata Motors
- Renault Gruppe
- Volkswagen Gruppe
- Ola Electric
- Mercedes-Benz Gruppe
- VinFast
- TVS Motor Company
- Toyota Motor Corporation
Aktuelle Entwicklungen
- Im Dezember 2025 begann Ola Electric mit der Massenlieferung von Fahrzeugen, die von seiner 4.680 Bharat Cell-Technologie angetrieben werden, was einen wichtigen Meilenstein für die EV-Angebote des Unternehmens darstellt.
- Im Dezember 2025 bildeten die Ford Motor Company und die Renault Gruppe eine strategische Partnerschaft zur gemeinsamen Entwicklung von zwei neuen Ford-Elektrofahrzeugen auf der Ampere-Plattform von Renault, wobei die ersten Modelle bis 2028 in den Ausstellungsräumen erwartet werden.
- Im Dezember 2025 stimmte Perkbox der Übernahme von Loveelectric, einem Anbieter von EV-Gehaltsopfern und Ladelösungen, zu, um sein Angebot im Bereich der Elektromobilität zu erweitern.
- Im Dezember 2025 ging Nissan eine Partnerschaft mit dem Energieversorger Pod ein, um einen Abonnementdienst für das Laden von Elektrofahrzeugen zu Hause mit reduzierten Vorabkosten für EV-Käufer anzubieten und das EV-Besitzökosystem zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeugtyp, Antriebsart, Reichweite und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Elektrofahrzeugen wird sich beschleunigen, da die Regierungen weiterhin die Emissionsvorschriften verschärfen und Fahrzeuge mit Verbrennungsmotoren auslaufen lassen.
- Die Batterietechnologie wird sich weiterentwickeln und längere Fahrreichweiten, schnelleres Laden und verbesserte Sicherheitsleistungen ermöglichen.
- Der Ausbau der Ladeinfrastruktur wird sich rasch über städtische, Autobahn- und ländliche Netze hinweg ausdehnen und die Reichweitenangst verringern.
- Elektrofahrzeuge werden eine stärkere Durchdringung in kommerziellen Flotten, der Logistik und im öffentlichen Verkehr erreichen.
- Die Kostenwettbewerbsfähigkeit mit herkömmlichen Fahrzeugen wird sich verbessern, da die Batteriepreise sinken und die Fertigungsskalen zunehmen.
- Softwaredefinierte Fahrzeuge werden die Leistungsoptimierung, Konnektivität und drahtlose Funktionsupdates verbessern.
- Die Lokalisierung der Batterie- und Fahrzeugproduktion wird die Widerstandsfähigkeit der Lieferkette und die regionale Selbstversorgung stärken.
- Die Verbrauchernachfrage nach vielfältigen elektrischen Modellen in den Bereichen Zweiräder, Personenkraftwagen und Nutzfahrzeuge wird wachsen.
- Die Integration erneuerbarer Energien in die Ladenetze wird nachhaltige Elektromobilitätsökosysteme unterstützen.
- Strategische Kooperationen zwischen Automobilherstellern, Technologieanbietern und Energieunternehmen werden das langfristige Marktwachstum prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Elektrofahrzeuge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Elektrofahrzeuge voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Elektrofahrzeuge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Elektrofahrzeuge antreiben?
Wer sind die führenden Unternehmen im Markt für Elektrofahrzeuge?
Welche Region hatte 2024 den größten Anteil am Markt für Elektrofahrzeuge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Elektrofahrzeuge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Elektrofahrzeuge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 890,710 million → 2032: USD 2,023,272 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Elektrofahrzeuge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Elektrofahrzeuge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Elektrofahrzeuge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Elektrofahrzeuge Market Drivers
- 3.3 Markt für Elektrofahrzeuge Market Restraints & Challenges
- 3.4 Markt für Elektrofahrzeuge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Elektrofahrzeuge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Elektrofahrzeuge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Elektrofahrzeuge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Elektrofahrzeuge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Elektrofahrzeuge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Elektrofahrzeuge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Elektrofahrzeuge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Elektrofahrzeuge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Elektrofahrzeuge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Elektrofahrzeuge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Elektrofahrzeuge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Elektrofahrzeuge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Elektrofahrzeuge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Elektrofahrzeuge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Elektrofahrzeuge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Elektrofahrzeuge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Elektrofahrzeuge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Elektrofahrzeuge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Elektrofahrzeuge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
