
Marktübersicht
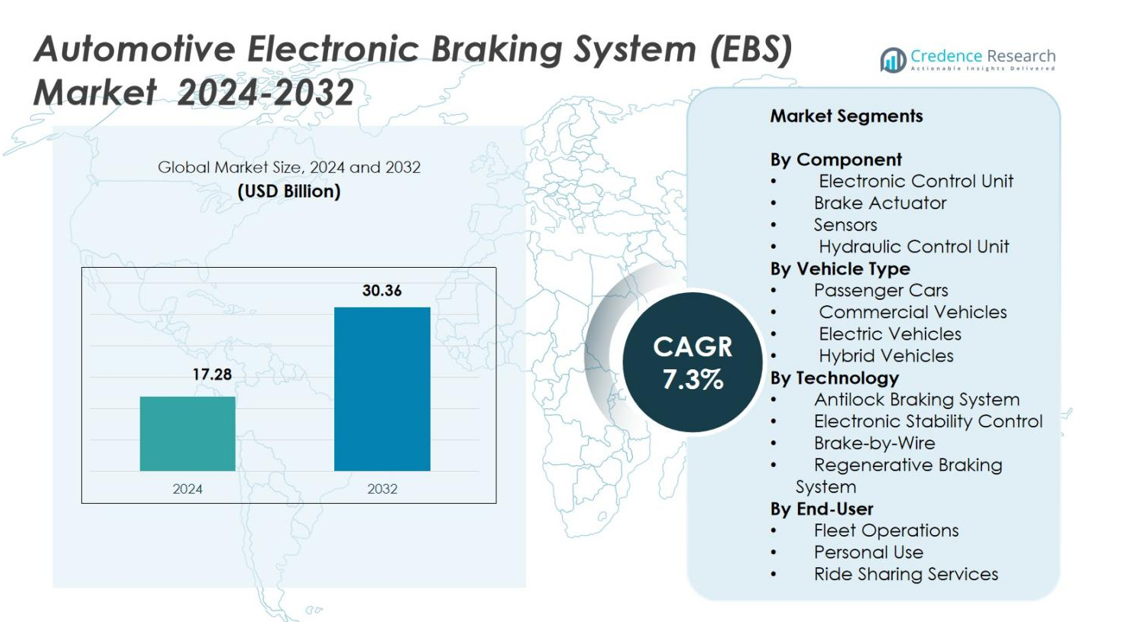
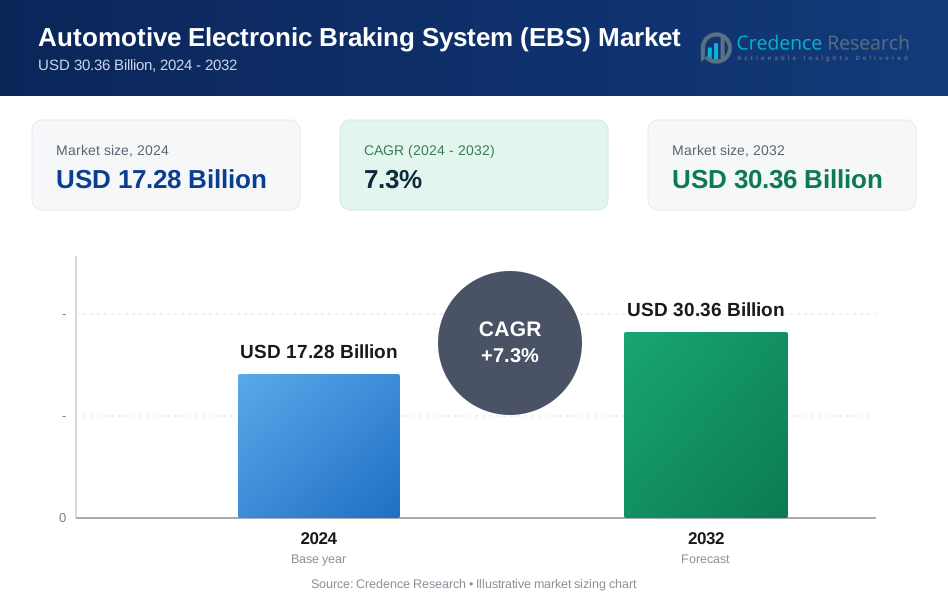
Der Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie wurde 2024 auf 17,28 Milliarden USD geschätzt und soll bis 2032 30,36 Milliarden USD erreichen, mit einer CAGR von 7,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektronische Bremssysteme (EBS) in der Automobilindustrie 2024 | 17,28 Milliarden USD |
| Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie, CAGR | 7,3% |
| Marktgröße für elektronische Bremssysteme (EBS) in der Automobilindustrie 2032 | 30,36 Milliarden USD |
Der Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie wird von großen Akteuren wie Knorr-Bremse, TMD Friction, WABCO, ZF Friedrichshafen, Hitachi Automotive Systems, Mando Corporation, Continental, TRW Automotive, Robert Bosch und DENSO angetrieben, die sich alle auf die Weiterentwicklung von ABS, ESC, Brake-by-Wire und regenerativen Bremstechnologien konzentrieren. Diese Unternehmen stärken die Marktexpansion durch strategische OEM-Zusammenarbeiten, Produktinnovationen und die Integration intelligenter Bremselektronik. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 34,9 % an, gefolgt von Europa mit 31,7 % und Nordamerika mit 28,4 %, was auf strenge Sicherheitsvorschriften, schnelle EV-Adoption und anhaltende technologische Fortschritte in den regionalen Automobilindustrien zurückzuführen ist.
Markteinblicke
- Der Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie erreichte 2024 17,28 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 7,3 % wachsen.
- Die steigende Nachfrage wird durch die Integration von ADAS, die verstärkte Einführung von Brake-by-Wire und die starke Installation von ABS- und ESC-Systemen in Personenkraftwagen angetrieben, die 2024 einen Anteil von 46,2 % hielten.
- Zu den wichtigsten Trends gehören die zunehmende Nutzung von regenerativen Bremsen in Elektrofahrzeugen und der breitere Einsatz von KI-gestützten intelligenten Diagnosen, die die Zuverlässigkeit verbessern und die Wartungszeiten reduzieren.
- Führende Akteure wie Knorr-Bremse, WABCO, ZF Friedrichshafen, Bosch und Continental erweitern ihre Marktpräsenz durch Innovationen in der elektronischen Betätigung und Partnerschaften mit globalen Automobilherstellern.
- Der asiatisch-pazifische Raum dominierte mit einem Anteil von 34,9 %, gefolgt von Europa mit 31,7 % und Nordamerika mit 28,4 %, unterstützt durch strenge Sicherheitsvorschriften, steigende EV-Volumina und starke OEM-Akzeptanz fortschrittlicher Bremstechnologien.
Analyse der Marktsegmentierung
Nach Komponente
Der Markt für elektronische Bremssysteme (EBS) im Automobilbereich wird von dem Electronic Control Unit (ECU)-Segment angeführt, das 2024 einen Anteil von 38,6 % hält. Dies ist auf seine zentrale Rolle bei der Koordination von Bremsfunktionen, der Optimierung der Druckverteilung und der Integration fortschrittlicher Fahrerassistenzsysteme zurückzuführen. Bremsaktuatoren machten 27,4 % aus, da die Nachfrage nach präziser Bremskraftregelung in Premiumfahrzeugen steigt. Sensoren trugen 21,3 % bei, da OEMs zunehmend Echtzeitüberwachungselemente für verbesserte Sicherheit einsetzen. Die hydraulische Steuereinheit erfasste 12,7 %, unterstützt durch ihre wesentliche Funktion bei der Modulation des hydraulischen Drucks für eine sanfte, reaktionsschnelle Bremsleistung in verschiedenen Fahrzeugkategorien.
- Zum Beispiel bietet ZF ein EBS für Nutzfahrzeuge an, das laut dem Faktenblatt von 2022 vollelektrische und hybridbetriebene Lkw unterstützt, indem es Bremssteuerfunktionen mit Diagnostik und Stabilitätskontrolle integriert und so eine zuverlässige Leistung auch bei hoher Belastung oder unter Bedingungen von Elektroantrieben gewährleistet.
Nach Fahrzeugtyp
Personenkraftwagen dominierten den Markt für elektronische Bremssysteme (EBS) im Automobilbereich mit einem Anteil von 46,2 % im Jahr 2024, angetrieben durch die steigende Installation von ADAS, strengere globale Sicherheitsstandards und die zunehmende Einführung von Premium-Bremstechnologien in Mittelklassemodellen. Nutzfahrzeuge hielten 28,9 %, da Flotten die Zuverlässigkeit der Bremsen und lastadaptive Steuerungssysteme priorisieren. Elektrofahrzeuge machten 15,7 % aus, unterstützt durch die starke Integration von regenerativen und Brake-by-Wire-Systemen. Hybridfahrzeuge erfassten 9,2 %, da Hersteller den Fokus auf die Optimierung der Energierückgewinnung und Bremsleistung legen, um die Gesamtfahrzeugleistung zu verbessern.
- Zum Beispiel testete die Robert Bosch GmbH ein hydraulisches Brake-by-Wire-System auf einer 2.050-Meilen-Öffentlichkeitsfahrt durch verschiedene Klimazonen, einschließlich des Polarkreises, und bestätigte, dass das System unter realen Bedingungen zuverlässig funktioniert.
Nach Technologie
Das Antiblockiersystem (ABS)-Segment hielt den größten Anteil von 41,5 % im Jahr 2024, angetrieben durch regulatorische Vorgaben, steigende Verbrauchersicherheitspräferenzen und die weitverbreitete Einführung in Personen- und Nutzfahrzeugen. Die elektronische Stabilitätskontrolle machte 29,1 % aus, unterstützt durch ihre entscheidende Rolle bei der Verhinderung von Überschlägen und dem Traktionsmanagement. Regenerative Bremssysteme hielten 16,8 %, da die Einführung von Elektro- und Hybridfahrzeugen beschleunigt wird und Hersteller die Effizienz der Energierückgewinnung optimieren. Brake-by-Wire erfasste 12,6 %, angetrieben durch Fortschritte in der elektronischen Betätigung, reduzierte mechanische Komplexität und die zunehmende Integration in die nächste Generation autonomer und elektrifizierter Fahrzeugplattformen.
Wichtige Wachstumstreiber
Steigende Einführung von ADAS und Fahrzeugsicherheitstechnologien
Der Markt für elektronische Bremssysteme (EBS) im Automobilbereich erlebt ein starkes Wachstum, da Automobilhersteller fortschrittliche Fahrerassistenzsysteme integrieren, um globale Sicherheitsvorschriften und Verbrauchererwartungen zu erfüllen. EBS ermöglicht präzise Bremsmodulation, kürzere Bremswege und verbesserte Stabilität, was es für Technologien wie autonomes Notbremsen, Spurhalteassistenten und adaptive Geschwindigkeitsregelung unerlässlich macht. Der zunehmende Fokus auf die Reduzierung von Verkehrstoten und die Verbesserung der Fahrzeugleistung beschleunigt die Nachfrage der OEMs. Regulatorische Vorgaben in Europa, Nordamerika und Asien verstärken zudem die weitverbreitete Einführung von EBS in Personen- und Nutzfahrzeugen.
- Zum Beispiel berichtete Continental, dass sein MK C2 Brake-by-Wire-System einen bis zu 30% schnelleren Druckaufbau ermöglicht, was die AEB-Leistung in Fahrzeugen der nächsten Generation verbessert.
Elektrifizierung von Fahrzeugen und Integration der regenerativen Bremsung
Der Anstieg der Produktion von Elektro- und Hybridfahrzeugen fördert die Einführung von EBS erheblich, da regenerative Bremssysteme stark auf elektronische Steuerung für eine effiziente Energierückgewinnung angewiesen sind. EBS verbessert die Bremskoordination zwischen mechanischen und elektrischen Systemen, optimiert das Laden der Batterie und die Gesamteffizienz des Fahrzeugs. Regierungen weltweit unterstützen die Einführung von Elektrofahrzeugen durch Subventionen und Emissionsvorschriften, was OEMs dazu ermutigt, Bremsarchitekturen zu verbessern. Da sich EV-Plattformen auf vollständig elektronische Betätigung und Brake-by-Wire-Systeme umstellen, wird EBS zu einer zentralen Ermöglichungstechnologie, die das langfristige Marktwachstum in globalen Automobilsegmenten vorantreibt.
- Zum Beispiel führte ZF ein rein elektrisches Brake-by-Wire-System ein, das auf Hydraulikflüssigkeit verzichtet und sich an die Architekturen der nächsten Generation von Elektrofahrzeugen anpasst.
Steigende Nachfrage nach Brake-by-Wire und fortschrittlicher elektronischer Betätigung
Der Übergang von mechanischen zu elektronischen Bremsarchitekturen treibt das Wachstum des EBS-Marktes voran, unterstützt durch das Streben der Automobilhersteller nach leichteren, effizienteren und digital gesteuerten Systemen. Die Brake-by-Wire-Technologie eliminiert traditionelle hydraulische Komponenten, verbessert die Reaktionsfähigkeit und unterstützt autonome Fahrfunktionen. EBS spielt eine zentrale Rolle bei der Sicherstellung von Systemredundanz, Echtzeitdruckkontrolle und nahtloser Integration mit intelligenter Fahrzeugelektronik. Da Hersteller modulare, softwaregesteuerte Fahrzeugplattformen priorisieren, entwickelt sich EBS zu einer grundlegenden Komponente, die verbesserte Leistung, reduzierte Wartung und verbesserte Energieeffizienz ermöglicht.
Wichtige Trends & Chancen
Integration von KI, prädiktiver Analytik und intelligenter Diagnostik
Ein wichtiger Trend, der den Markt für elektronische Bremssysteme (EBS) im Automobilbereich prägt, ist die Integration von KI-gesteuerten prädiktiven Wartungs- und Diagnosefähigkeiten. Fortschrittliche Sensoren und Softwareanalysen ermöglichen die kontinuierliche Überwachung der Bremsleistung, des Komponentenverschleißes und der thermischen Belastung, wodurch Systemausfälle reduziert und die Sicherheit erhöht werden. OEMs setzen zunehmend cloudverbundene Bremssysteme ein, um Over-the-Air-Updates und Echtzeit-Fehlerkorrekturen zu unterstützen. Dieser Trend bietet erhebliche Chancen für Anbieter, die intelligente EBS-Module, digitale Zwillingsmodellierung und datengesteuerte Bremsoptimierung anbieten, insbesondere da Fahrzeuge zunehmend autonom und vernetzt werden.
- Zum Beispiel bestätigte Bosch im Jahr 2024, dass seine Connected Brake System-Infrastruktur OTA-Softwarekalibrierung und Cloud-Analysen integriert, um autonome Fahrfunktionen zu unterstützen.
Wachsende Nachfrage nach leichten, energieeffizienten Bremsarchitekturen
Der Wandel hin zu leichten Fahrzeugplattformen und verbesserter Energieeffizienz eröffnet neue Möglichkeiten für innovative EBS-Lösungen. Automobilhersteller übernehmen kompakte Aktuatoren, reibungsreduzierte Bremskomponenten und integrierte elektronische Einheiten, um die Fahrzeugreichweite zu verbessern und Emissionen zu reduzieren. Leichte EBS-Komponenten unterstützen das wachsende EV-Segment, indem sie die Batterieleistung verbessern und den Energieverbrauch während der Bremszyklen senken. Dieser Trend fördert Materialinnovationen, modulares Produktdesign und integrierte Wärmemanagementsysteme und schafft starke Chancen für Anbieter, die sich auf Bremsentechnologien der nächsten Generation konzentrieren, die mit Nachhaltigkeitszielen übereinstimmen.
Wichtige Herausforderungen
Hohe Systemkosten und komplexe Integrationsanforderungen
Die Implementierung fortschrittlicher EBS-Technologien stellt eine wesentliche Herausforderung dar, bedingt durch hohe Komponentenpreise, teure elektronische Architektur-Integration und die Notwendigkeit präziser Kalibrierung. OEMs stehen vor zusätzlichen Investitionen in Softwareentwicklung, Tests und Validierung, um die Zuverlässigkeit unter verschiedenen Fahrbedingungen zu gewährleisten. Diese Kostendrucke beeinflussen die Einführung in Fahrzeugen des niedrigen und mittleren Preissegments und verlangsamen die Durchdringung in preissensitiven Märkten. Darüber hinaus erfordert die Integration von EBS mit mehreren Fahrzeugsystemen—wie ADAS, Antriebssträngen und Lenkung—erhebliche ingenieurtechnische Expertise und kann potenzielle Verzögerungen in den Produktentwicklungszyklen verursachen.
Cybersecurity-Risiken und Zuverlässigkeitsbedenken in elektronischen Systemen
Da Bremssysteme zunehmend elektronisch und vernetzt werden, stellen Cybersecurity-Bedrohungen eine erhebliche Herausforderung für den Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie dar. Unbefugter Zugriff oder Systemstörungen können die Bremsleistung beeinträchtigen und ernsthafte Sicherheitsrisiken schaffen. Hersteller müssen stark in Verschlüsselung, sichere Kommunikationsprotokolle und Echtzeitüberwachung investieren, um sich gegen Cyberangriffe zu schützen. Zuverlässigkeitsbedenken ergeben sich auch aus Softwarefehlern, Sensorausfällen und elektronischen Fehlfunktionen unter extremen Bedingungen. Die Gewährleistung ausfallsicherer Redundanz und die Erfüllung strenger regulatorischer Standards erhöhen die Komplexität und steigern die Entwicklungszeit und Betriebskosten für OEMs und Zulieferer.
Regionale Analyse
Nordamerika
Nordamerika hielt einen 28,4%-Anteil am Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie im Jahr 2024, unterstützt durch die starke Einführung von mit ADAS ausgestatteten Fahrzeugen und strenge Sicherheitsvorschriften, die von NHTSA und Transport Canada durchgesetzt werden. Die Region profitiert von einer hohen Durchdringung von Premium-Pkw und technologisch fortschrittlichen Nutzfahrzeugflotten, die auf ABS-, ESC- und Brake-by-Wire-Systeme angewiesen sind. Wachsende EV-Verkäufe in den USA und Kanada beschleunigen die EBS-Integration weiter, insbesondere bei regenerativen Bremssystemen. Kontinuierliche Investitionen führender OEMs und Zulieferer in digitale Bremstechnologien stärken Nordamerikas Position als innovationsgetriebener Schlüsselmarkt.
Europa
Europa machte einen 31,7%-Anteil am Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie im Jahr 2024 aus, angetrieben durch strenge Euro NCAP-Sicherheitsvorgaben und die frühe Einführung fortschrittlicher Bremstechnologien. Die Präsenz großer Automobilhersteller und Tier-1-Zulieferer stärkt die technologische Entwicklung in den Bereichen ABS, ESC und regenerative Bremssysteme. Hohe EV-Durchdringung, unterstützt durch staatliche Anreize und Emissionsvorschriften, fördert den Einsatz von EBS in neuen Fahrzeugmodellen. Deutschland, Frankreich und das Vereinigte Königreich führen die regionale Nachfrage an, da Hersteller zunehmend Brake-by-Wire- und prädiktive Bremstechnologien in die nächste Generation autonomer und elektrifizierter Fahrzeugplattformen integrieren.
Asien-Pazifik
Asien-Pazifik dominierte den Markt mit einem 34,9%-Anteil im Jahr 2024, angetrieben durch großangelegte Automobilproduktion, steigendes Bewusstsein für Fahrzeugsicherheit und zunehmende EV-Einführung in China, Japan und Südkorea. Die Region profitiert von kosteneffizienten Fertigungsökosystemen und starken staatlichen Initiativen, die intelligente Mobilität und strenge Bremssicherheitsstandards unterstützen. Die wachsende Nachfrage nach Pkw und Nutzfahrzeugen, die mit ABS-, ESC- und regenerativen Bremssystemen ausgestattet sind, beschleunigt die EBS-Durchdringung. Lokale OEMs arbeiten zunehmend mit globalen Zulieferern zusammen, um elektronische Bremsarchitekturen zu integrieren und die Rolle Asien-Pazifiks als am schnellsten wachsender und größter Beitragender zur EBS-Nachfrage zu festigen.
Lateinamerika
Lateinamerika erfasste einen Marktanteil von 2,8% am Markt für elektronische Bremssysteme (EBS) im Jahr 2024, unterstützt durch die zunehmende Einführung von ABS und ESC in Mittelklasse-Pkw. Länder wie Brasilien und Mexiko verstärken die Sicherheitsvorschriften für Fahrzeuge und ermutigen OEMs, fortschrittliche elektronische Bremssysteme zu integrieren. Das Wachstum der Nutzfahrzeugflotten und steigende Investitionen in Produktionsstätten steigern die Marktnachfrage weiter. Allerdings verlangsamen Kostenempfindlichkeit und begrenzte EV-Durchdringung die Integration fortschrittlicher Technologien wie Brake-by-Wire. Fortlaufende Verbesserungen der Sicherheitsstandards im Automobilbereich dürften das allmähliche EBS-Wachstum in der Region vorantreiben.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt im Jahr 2024 einen Marktanteil von 2,2%, beeinflusst durch die steigende Nachfrage nach Nutzfahrzeugen und die verbesserte Durchsetzung von Sicherheitsstandards in wichtigen Märkten wie den VAE, Saudi-Arabien und Südafrika. Die Expansion der Bau-, Logistik- und industriellen Transportsektoren unterstützt die Einführung von ABS- und ESC-Systemen. Obwohl die EBS-Integration in Einstiegsfahrzeugen begrenzt bleibt, beschleunigen steigende Importe von Premium-Pkw und elektrifizierten Modellen das Marktwachstum. Die Infrastrukturentwicklung, gepaart mit der schrittweisen Angleichung der Vorschriften an globale Sicherheitsnormen, dürfte die langfristige Nachfrage der Region nach elektronischen Bremssystemen steigern.
Marktsegmentierungen
Nach Komponente
- Elektronische Steuereinheit
- Bremsaktuator
- Sensoren
- Hydraulische Steuereinheit
Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Elektrofahrzeuge
- Hybridfahrzeuge
Nach Technologie
- Antiblockiersystem
- Elektronische Stabilitätskontrolle
- Brake-by-Wire
- Regeneratives Bremssystem
Nach Endverbraucher
- Flottenbetrieb
- Persönliche Nutzung
- Fahrgemeinschaftsdienste
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für elektronische Bremssysteme (EBS) im Automobilbereich wird von führenden Akteuren wie Knorr-Bremse, TMD Friction, WABCO, ZF Friedrichshafen, Hitachi Automotive Systems, Mando Corporation, Continental, TRW Automotive, Robert Bosch und DENSO geprägt. Diese Unternehmen stärken ihre Marktpräsenz durch kontinuierliche Innovationen in den Bereichen ABS, ESC, Brake-by-Wire und regenerative Bremstechnologien, um den sich entwickelnden Anforderungen an Fahrzeugsicherheit und Elektrifizierung gerecht zu werden. Hersteller investieren stark in F&E, um die Präzision der Systeme, die Softwareintegration und die Echtzeitsteuerungsfähigkeiten zu verbessern. Strategische Partnerschaften mit OEMs, die Expansion in EV-Bremsplattformen und die Entwicklung von leichten, energieeffizienten Komponenten verstärken die Wettbewerbsposition weiter. Unternehmen konzentrieren sich auch auf die Optimierung des globalen Produktionsstandorts und die Integration fortschrittlicher Sensoren, um die nächste Generation der autonomen Mobilität zu unterstützen.
Analyse der Hauptakteure
- Knorr-Bremse
- TMD Friction
- WABCO
- ZF Friedrichshafen
- Hitachi Automotive Systems
- Mando Corporation
- Continental
- TRW Automotive
- Robert Bosch
- DENSO
Neueste Entwicklungen
- Im April 2024 stellte die Robert Bosch GmbH ihr elektronisches Bremssystem (EBS) für Nutzfahrzeuge auf der Auto China in Peking vor. Das lokal entwickelte System wird von Chinas Tier-1-OEMs validiert und soll bis Ende 2024 in die Serienproduktion gehen.
- Im März 2024 bestand das selbst entwickelte elektronische Bremssystem (EBS) für Nutzfahrzeuge von Trucknow Technology erfolgreich alle Kundentestpunkte in China und wurde damit offiziell für den kommerziellen Einsatz akzeptiert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Fahrzeugtyp, Technologie, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für elektronische Bremssysteme (EBS) im Automobilbereich wird sich schnell ausdehnen, da OEMs die Einführung fortschrittlicher Bremstechnologien in allen Fahrzeugsegmenten beschleunigen.
- Die Integration von Brake-by-Wire wird zunehmen, da Hersteller auf vollständig elektronische und autonomiebereite Bremssysteme umsteigen.
- Regenerative Bremssysteme werden mit der steigenden Produktion von Elektro- und Hybridfahrzeugen weltweit stärker durchdringen.
- KI-gesteuerte prädiktive Wartung und intelligente Diagnosen werden die Bremseffizienz verbessern und die Systemausfallzeiten reduzieren.
- Leichte und energieeffiziente Bremskomponenten werden Priorität haben, um die Reichweite von Elektrofahrzeugen und die Nachhaltigkeit der Fahrzeuge zu verbessern.
- Globale Sicherheitsvorschriften werden weiterhin die obligatorische Einführung von ABS, ESC und anderen elektronischen Bremstechnologien vorantreiben.
- Die verstärkte Zusammenarbeit zwischen OEMs und Tier-1-Zulieferern wird die Innovation in Hochleistungs-Bremsarchitekturen beschleunigen.
- Die Einführung von cloud-verbundenen Bremssystemen wird zunehmen, um Echtzeit-Updates und eine verbesserte Fahrzeugüberwachung zu unterstützen.
- In Schwellenländern wird die Integration von EBS zunehmen, da das Sicherheitsbewusstsein und die Durchsetzung von Vorschriften gestärkt werden.
- Die Entwicklung autonomer Mobilität wird die Nachfrage nach fortschrittlichen, redundanten und hochzuverlässigen EBS-Lösungen antreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für elektronische Bremssysteme (EBS) im Automobilbereich und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für elektronische Bremssysteme (EBS) im Automobilbereich zwischen 2025 und 2032 voraussichtlich wachsen?
Welche Region ist führend im Markt für elektronische Bremssysteme in der Automobilindustrie?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für elektronische Bremssysteme in der Automobilindustrie?
Welches ist das wichtigste Segment im Markt für elektronische Bremssysteme in der Automobilindustrie nach Vertriebskanal?
Wer sind die führenden Unternehmen im Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17.28 Billion → 2032: USD 30.36 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Drivers
- 3.3 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Restraints & Challenges
- 3.4 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektronische Bremssysteme (EBS) in der Automobilindustrie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
